
Penjurnalan Transaksi Presented by Prasetyo Widyo Iswara S
Penjurnalan Transaksi Presented by Prasetyo Widyo Iswara, S. E. , M. A. AKUNTANSI HOTEL Pertemuan ke 3
Tujuan Pembelajaran bab ini: a. Mahasiswa dapat memahami pengertian penjurnalan, b. Mahasiswa dapat memahami jenis-jenis jurnal yang lazim digunakan di industri perhotelan, c. Mahasiswa dapat memahami mengenai membukukan transaksi pada jurnal khusus dan umum, d. Mahasiswa dapat memberikan contoh manfaat jurnal khusus pada industri perhotelan AKUNTANSI HOTEL Pertemuan ke 3
Jurnal q Buku untuk mencatat transaksi yang terjadi secara kronologis. q Disebut juga Book of original entry q Salah satu dokumen berfungsi mengendalikan semua transaksi dan kegiatan operasional hotel AKUNTANSI HOTEL Pertemuan ke 3

Jenis-Jenis Jurnal q Klasifikasi jurnal ini sangat tergantung pada ragam kegiatan atau jenis produk dan jasa yang ditawarkan serta tingkat pengendalian yang diterapkan oleh manajemen. q Secara umum jurnal diklasifikasikan menjadi jurnal khusus dan jurnal umum. q Jurnal umum ini membukukan semua transaksi yang tidak dibukukan pada jurnal khusus seperti biaya depresiasi dan penyisihan aktiva operasi, serta transaksi lainnya. AKUNTANSI HOTEL Pertemuan ke 3

Jenis-Jenis Jurnal khusus yang lazim dalam industri perhotelan terdiri dari: 1. Jurnal Penerimaan Kas 2. Jurnal Pengeluaran Kas 3. Jurnal Penjualan 4. Jurnal Penyesuaian 5. Jurnal Biaya Gaji 6. Jurnal harga pokok makanan dan minuman 7. Jurnal pengendalian piutang (penjualan kredit) AKUNTANSI HOTEL Pertemuan ke 3
Faktor-faktor penting yang harus diperhatikan pada proses penjurnalan adalah: 1. Transaksi harus dicatat secara kronologis sesuai dengan urutan terjadinya transaksi; 2. Nomor rekening harus disertakan dengan lengkap pada setiap transaksi; 3. Jumlah transaksi debet harus sama dengan kredit; 4. Penjelasan yang ringkas harus diberikan untuk setiap transaksi; 5. Setiap transaksi yang dibukukan pada jurnal harus didukung dengan bukti-bukti transaksi yang sah. AKUNTANSI HOTEL Pertemuan ke 3

Contoh Pembukuan Transaksi pada jurnal umum: Tanggal No. Keterangan Debet Kredit 20. 000 Rek 1 Februari 330 Laba ditahan 2007 220 -6 Pada utang dividen AKUNTANSI HOTEL Untuk mencatat distribusi dividen Pertemuan ke 3

Jurnal Penerimaan Kas q q q Jurnal yang digunakan khusus untuk membukukan semua penerimaan kas hotel. Sumber-sumber penerimaan kas hotel terdiri dari: penjualan tunai untuk jasa-jasa yang ditawarkan (Kamar, makanan, minuman, cucian, dan komunikasi), pengutipan piutang atau pembayaran rekening city ledger, dan penerimaan tunai dari pendapatan lain. Sumber-sumber dokumen untuk membukukan penerimaan kas pada jurnal penerimaan kas adalah: 1. Kuitansi tamu (cash receipt) 2. Rekening tamu (guest bill) 3. Rekapitulasi penerimaan kas Front Office Cashier 4. Rekapitulasi penerimaan kas Outlet Cashier 5. Paid-out voucher AKUNTANSI HOTEL Pertemuan ke 3

Contoh Pembukuan Transaksi pada Jurnal Penerimaan Kas: Tanggal Penjualan Tunai (Kr) Piutang / Rekening Tamu City Paid(kr) Ledger Out (kr) 01 -Mar-07 Rp 1. 331. 000 Rp 2. 430. 800 AKUNTANSI HOTEL Selisih Kas Bersih Setoran Bank Rp 50. 000 (1. 000) 3. 710. 800 Pertemuan ke 3

Contoh Pembukuan Transaksi pada Jurnal Pengeluaran Kas: Tanggal Penerima 01 -Mei-07 Toko ABC 1/V/07 Bagian Gaji (Anang) 2/V/07 30 -Mei-07 Toko Kln AKUNTANSI HOTEL Debet Biaya Gaji Utang Dagang Rp 0043512 125. 750 Rp 0043513 4. 758. 500 Rp 0043540 48. 750 No. Nomor Registrasi Cek 28/V/07 Kredit Bank Pertemuan ke 3

Contoh Pembukuan Transaksi pada Jurnal Penjualan: Piutang Tgl Utang Jumlah Kamar 401 Makan Minum Lain- Jumla 421 an lain h 202 203 121 123 124 02 -Mei Rp Rp Rp Rp -07 7. 020 110 55 7. 185 595 655 3. 985 1. 025 925 - 7. 185 AKUNTANSI HOTEL Pertemuan ke 3

Contoh Pembukuan Transaksi pada Jurnal Penyesuaian: No. Tanggal Vouch Nama Tamu er 01328 01 -Mei-07 7 Tn. Adi Raka 01328 Mr. Jacques 04 -Mei-07 8 Beal Debet Pendapatan Lain- Jasa Kamar Makanan Minuman PPh I lain Layanan Rp 20. 000 Rp 2. 000 Rp 2. 200 Rp 50. 000 20. 000 Rp 7. 000 Rp 7. 700 AKUNTANSI HOTEL Kredit Penyesuaian Keterangan Rp 24. 200 Front Office Manager Rp 84. 700 Marketing Manager Pertemuan ke 3

Contoh Pembukuan Transaksi pada Jurnal Biaya Gaji: No. Pembayaran Nama Tunjangan Jumlah Koperasi Jumlah Dibayar ke rekening Gaji Departemen Gaji Pokok Transportasi Konsumsi Jasa Layanan Penerimaan Jamsostek Karyawan Tenis PPh Potongan diterima bank no. 102 Agastya SM Rp 850. 000 Rp 390. 000 Rp 250. 000 Rp 930. 000 Rp 2. 420. 000 Rp (41. 565) Rp (25. 000) Rp (20. 000) Rp (363. 000) Rp (449. 565) Rp 1. 970. 435 137. 81. 008 AKUNTANSI HOTEL Pertemuan ke 3
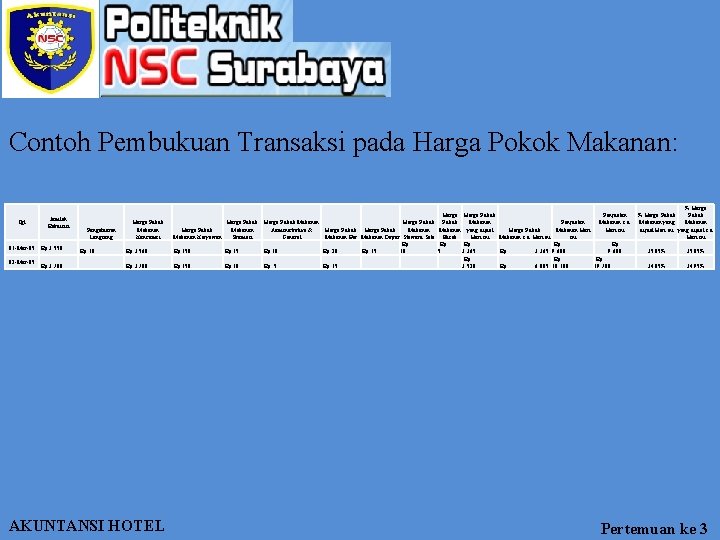
Contoh Pembukuan Transaksi pada Harga Pokok Makanan: Tgl Jumlah Rekuisisi 01 -Mar-05 Rp 3. 550 02 -Mar-05 Rp 3. 700 Pengeluaran Langsung Harga Pokok Makanan Konsumsi Rp 10 Rp 3. 560 Rp 3. 700 AKUNTANSI HOTEL % Harga Pokok Penjualan % Harga Pokok Makanan Harga Pokok Penjualan Makanan s. d. Makanan yang Makanan Harga Pokok Makanan Administrative & Harga Pokok Makanan yang dijual Harga Pokok Makanan Hari ini dijual Hari ini yang dijual s. d. Makanan Karyawan Promosi General Makanan Bar Makanan Dapur Steward Sale Rusak Hari ini Makanan s. d. Hari ini Rp Rp Rp 150 Rp 15 Rp 10 Rp 20 Rp 15 10 5 3. 365 Rp 3. 365 9. 600 35. 05% Rp Rp 150 Rp 10 Rp 5 Rp 15 3. 520 Rp 6. 885 10. 100 19. 700 34. 85% 34. 95% Pertemuan ke 3
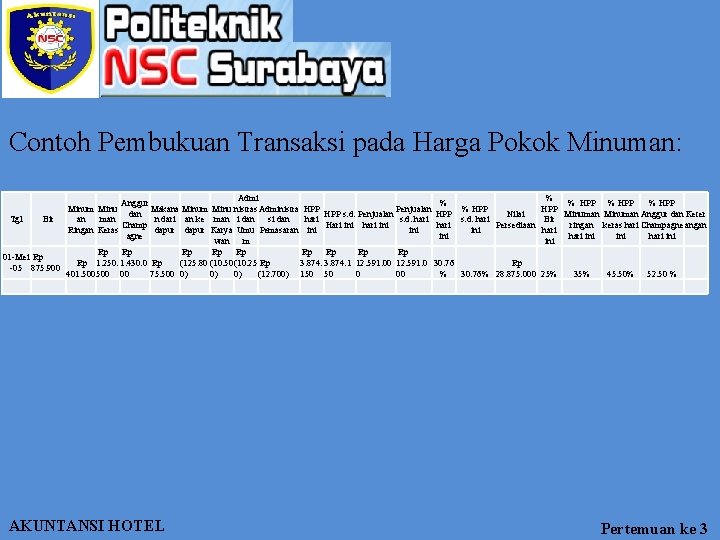
Contoh Pembukuan Transaksi pada Harga Pokok Minuman: Admi % Anggur % % HPP Minum Minu Makana Minum Minu nistras Administra HPP Penjualan % HPP dan HPP s. d. Penjualan HPP Nilai Minuman Anggur dan Keter an man n dari an ke man i dan si dan hari s. d. hari Tgl Bir Champ Hari ini hari Persediaan ringan keras hari Champagne angan Ringan Keras dapur Karya Umu Pemasaran ini ini hari agne ini hari ini wan m ini Rp Rp Rp 01 -Mei Rp 1. 250. 1. 430. 0 Rp (125. 80 (10. 50 (10. 25 Rp 3. 874. 1 12. 591. 00 12. 591. 0 30. 76 Rp -05 875. 900 401. 500 00 75. 500 0) 0) 0) (12. 700) 150 50 0 00 % 30. 76% 28. 875. 000 25% 35% 45. 50% 52. 50 % AKUNTANSI HOTEL Pertemuan ke 3

Contoh Pembukuan Transaksi pada Jurnal Pengendalian Piutang: Debet-Piutang Kredit-Piutang Saldo Rekening Tamu Lain-lain Travel No. Travel Agent No. Transient City Agent Rekenin Transient City Agent Ledger Rekening Jumlah 01 -Mei- Rp Rp 05 214. 250 11. 200 22. 700 7. 000 191. 550 4. 200 Tgl AKUNTANSI HOTEL Jumlah Rp 195. 750 Pertemuan ke 3

Contoh Pembukuan Transaksi pada Voucher Jurnal Pengendalian Piutang: Buku Pembantu Nomor Rekening 120 Keterangan Piutang Buku Besar Debet Kredit 121 Rekening Tamu Rp 3. 250. 000 122 -1 City Ledger Rp 1. 631. 000 Perhitungan saldo piutang: Pembayaran (check-out) Rp (2. 764. 700) Pembayaran (city ledger) Rp (1. 298. 000) Saldo piutang periode yang lalu Rp 2. 976. 500 Saldo piutang periode ini Rp 3. 794. 800 Untuk menentukan saldo piutang (rekening tamu dan city ledger) Periode Mei 2007 Diperiksa oleh : Maulana Dibukukan oleh : Indah Disiapkan oleh : Lidya AKUNTANSI HOTEL Pertemuan ke 3
Latihan AKUNTANSI HOTEL Pertemuan ke 3
TUGAS AKUNTANSI HOTEL Pertemuan ke 3
TERIMA KASIH AKUNTANSI HOTEL Pertemuan ke 3
- Slides: 20