INDAGINE SEMESTRALE Giuseppe Mauro LE DINAMICHE EVOLUTIVE DELLECONOMIA
- Slides: 53
INDAGINE SEMESTRALE Giuseppe Mauro LE DINAMICHE EVOLUTIVE DELL’ECONOMIA ABRUZZESE 15 Dicembre 2017 1
PREMESSE 1) La crescita economica di una regione dipende dalle misure espansive poste in essere dal governo e dalla sua capacità di attuare riforme strutturali. 2) A sua volta la crescita del paese dipende dalla flessibilità che l’UE intende introdurre nei suoi parametri. 3) Dare letture equilibrate dei dati senza incorrere in ondate di ottimismo e pessimismo, di celebrazioni o di catastrofismo. IMPORTANTE è rompere le rendite relazionali e puntare sul cambiamento.
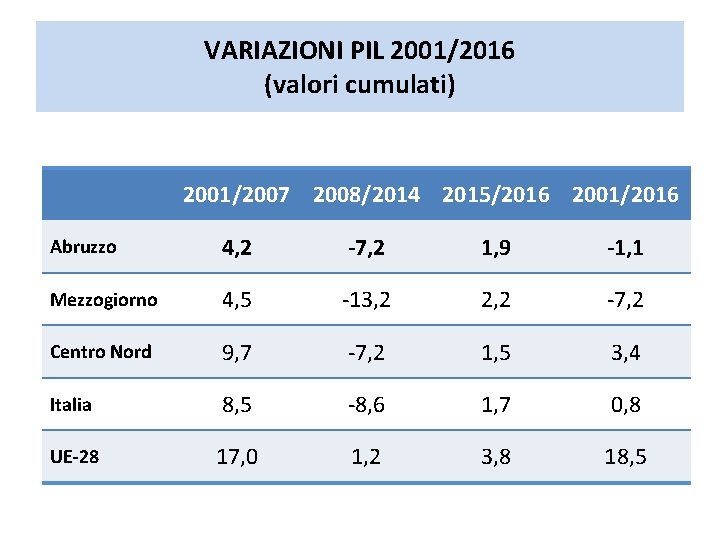
VARIAZIONI PIL 2001/2016 (valori cumulati) 2001/2007 2008/2014 2015/2016 2001/2016 Abruzzo 4, 2 -7, 2 1, 9 -1, 1 Mezzogiorno 4, 5 -13, 2 2, 2 -7, 2 Centro Nord 9, 7 -7, 2 1, 5 3, 4 Italia 8, 5 -8, 6 1, 7 0, 8 UE-28 17, 0 1, 2 3, 8 18, 5
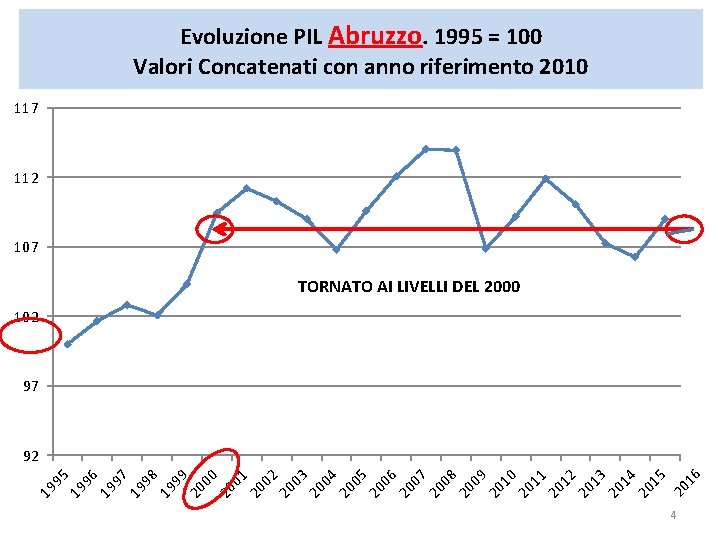
Evoluzione PIL Abruzzo. 1995 = 100 Valori Concatenati con anno riferimento 2010 117 112 107 TORNATO AI LIVELLI DEL 2000 102 97 16 20 15 20 14 20 13 20 12 20 11 20 10 20 09 20 08 20 07 20 06 20 05 20 04 20 03 20 02 20 01 20 00 20 99 19 98 7 19 19 9 96 19 19 95 92 4
EFFETTI • Ne consegue che l’Abruzzo entra nella grande crisi del 2008 con un sistema produttivo fortemente indebolito • e con un livello non elevato di produttività e di innovazione PROBLEMA DA AFFRONTARE
I CAMBIAMENTI • Perché dal 2001 al 2007 l’Abruzzo ha un tasso di crescita metà dell’Italia e inferiore al Mezzogiorno? 4 CAUSE 1. Salto tecnologico. 2. Concorrenza paesi emergenti (Cina 1° paese importatore Teramo) 3. Uscita dall’Obiettivo “ 1”. 4. Debito regionale che esaurisce risorse endogene.
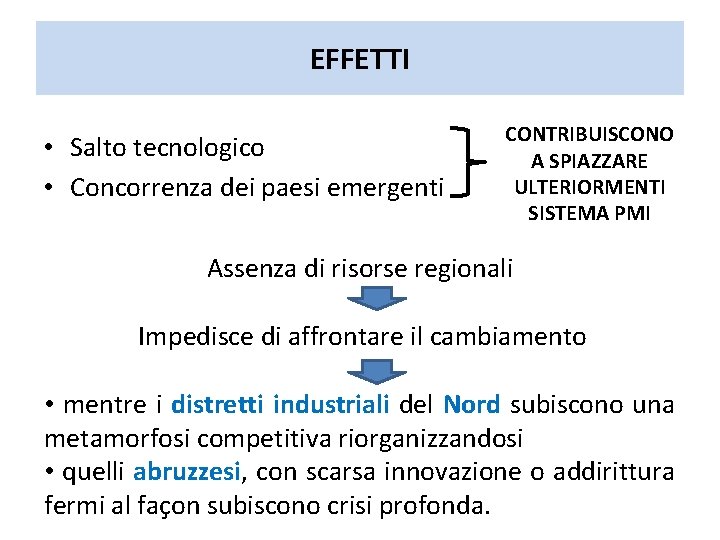
EFFETTI • Salto tecnologico • Concorrenza dei paesi emergenti CONTRIBUISCONO A SPIAZZARE ULTERIORMENTI SISTEMA PMI Assenza di risorse regionali Impedisce di affrontare il cambiamento • mentre i distretti industriali del Nord subiscono una metamorfosi competitiva riorganizzandosi • quelli abruzzesi, con scarsa innovazione o addirittura fermi al façon subiscono crisi profonda.
EFFETTI L’uscita dall’Obiettivo “ 1” significa • cessazione del circuito virtuoso incentivi – imprese – istituzioni. • l’esaurirsi dell’attrattività abruzzese per gli investimenti esterni. ma soprattutto • lascia un sistema produttivo basato sulle PMI incompiuto sotto il profilo della dimensione– organizzazione aziendale e dell’innovazione.
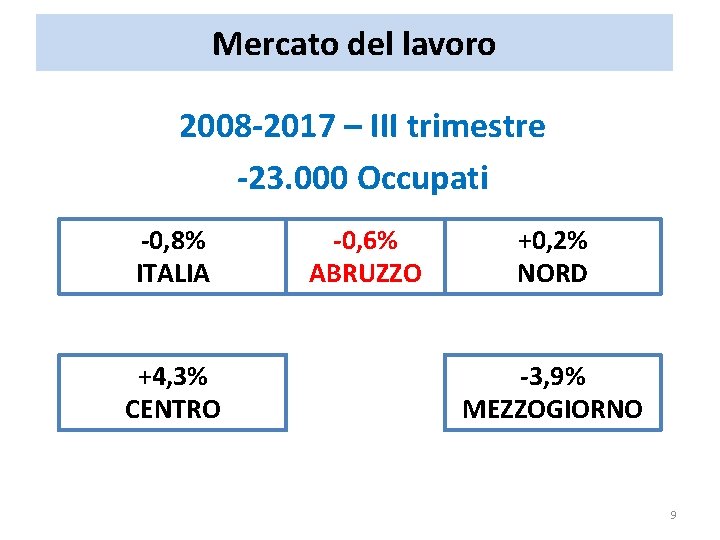
Mercato del lavoro 2008 -2017 – III trimestre -23. 000 Occupati -0, 8% ITALIA +4, 3% CENTRO -0, 6% ABRUZZO +0, 2% NORD -3, 9% MEZZOGIORNO 9
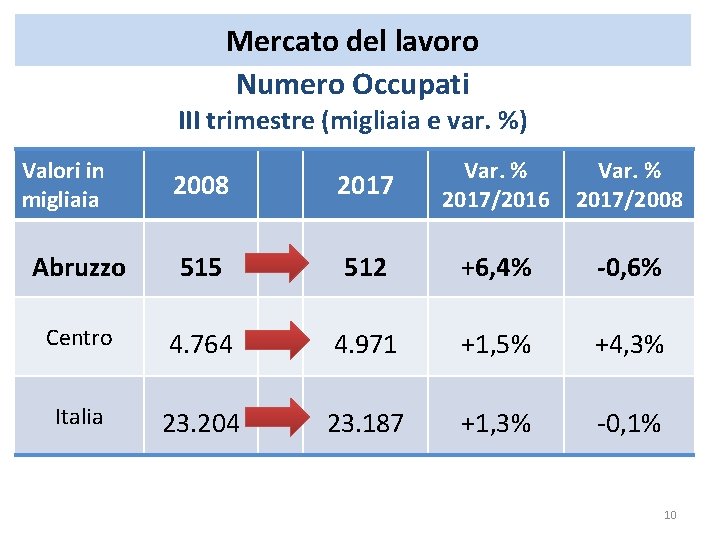
Mercato del lavoro Numero Occupati III trimestre (migliaia e var. %) Valori in migliaia 2008 2017 Var. % 2017/2016 Var. % 2017/2008 Abruzzo 515 512 +6, 4% -0, 6% Centro 4. 764 4. 971 +1, 5% +4, 3% Italia 23. 204 23. 187 +1, 3% -0, 1% 10
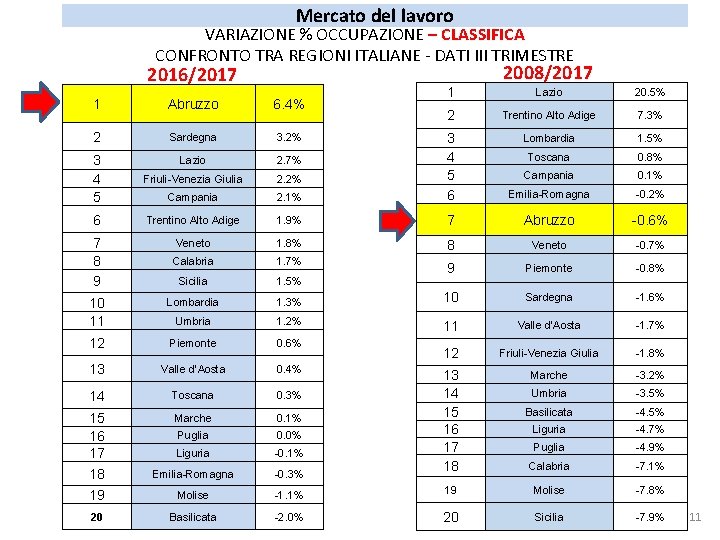
Mercato del lavoro VARIAZIONE % OCCUPAZIONE – CLASSIFICA CONFRONTO TRA REGIONI ITALIANE - DATI III TRIMESTRE 2008/2017 2016/2017 1 Lazio 20. 5% 2 Trentino Alto Adige 7. 3% Lombardia 1. 5% Toscana 0. 8% Campania 0. 1% 2. 1% 3 4 5 6 Emilia-Romagna -0. 2% Trentino Alto Adige 1. 9% 7 Abruzzo -0. 6% Veneto 1. 8% 8 Veneto -0. 7% Calabria 1. 7% -0. 8% 1. 5% 9 Piemonte Sicilia 10 11 Lombardia 1. 3% 10 Sardegna -1. 6% Umbria 1. 2% 11 Valle d'Aosta -1. 7% 12 Piemonte 0. 6% 12 Friuli-Venezia Giulia -1. 8% 13 Valle d’Aosta 0. 4% Marche -3. 2% 14 Toscana 0. 3% Umbria -3. 5% 15 16 17 18 19 Marche 0. 1% Basilicata -4. 5% Puglia 0. 0% Liguria -4. 7% Liguria -0. 1% Puglia -4. 9% Emilia-Romagna -0. 3% 13 14 15 16 17 18 Calabria -7. 1% Molise -1. 1% 19 Molise -7. 8% Basilicata -2. 0% 20 Sicilia -7. 9% 1 Abruzzo 6. 4% 2 Sardegna 3. 2% 3 4 5 Lazio 2. 7% Friuli-Venezia Giulia 2. 2% Campania 6 7 8 9 20 11
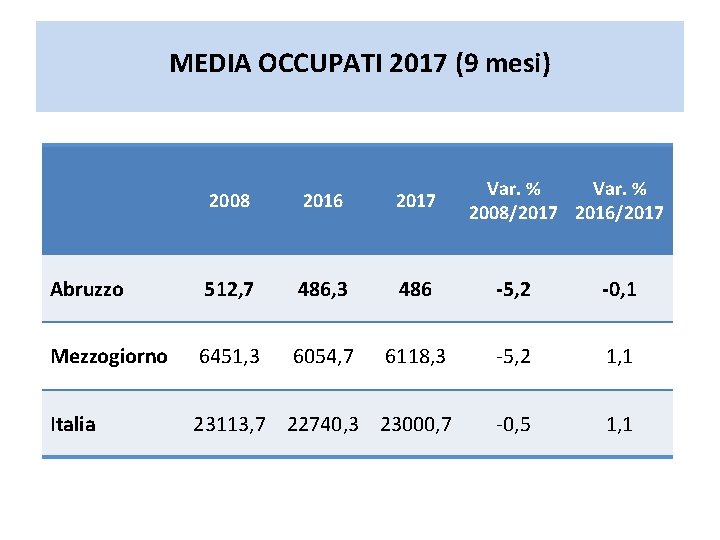
MEDIA OCCUPATI 2017 (9 mesi) Var. % 2008/2017 2016/2017 2008 2016 2017 Abruzzo 512, 7 486, 3 486 -5, 2 -0, 1 Mezzogiorno 6451, 3 6054, 7 6118, 3 -5, 2 1, 1 Italia 23113, 7 22740, 3 23000, 7 -0, 5 1, 1
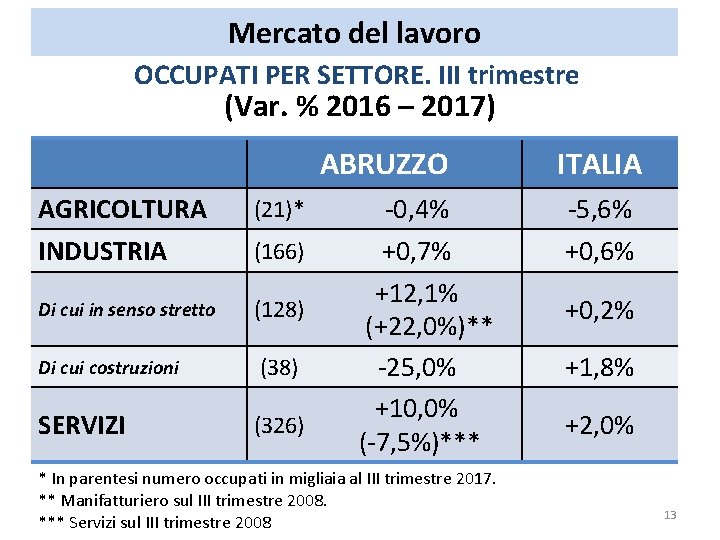
Mercato del lavoro OCCUPATI PER SETTORE. III trimestre (Var. % 2016 – 2017) ABRUZZO AGRICOLTURA INDUSTRIA (166) Di cui in senso stretto (128) Di cui costruzioni SERVIZI (21)* (38) (326) -0, 4% +0, 7% +12, 1% (+22, 0%)** -25, 0% +10, 0% (-7, 5%)*** * In parentesi numero occupati in migliaia al III trimestre 2017. ** Manifatturiero sul III trimestre 2008. *** Servizi sul III trimestre 2008 ITALIA -5, 6% +0, 2% +1, 8% +2, 0% 13
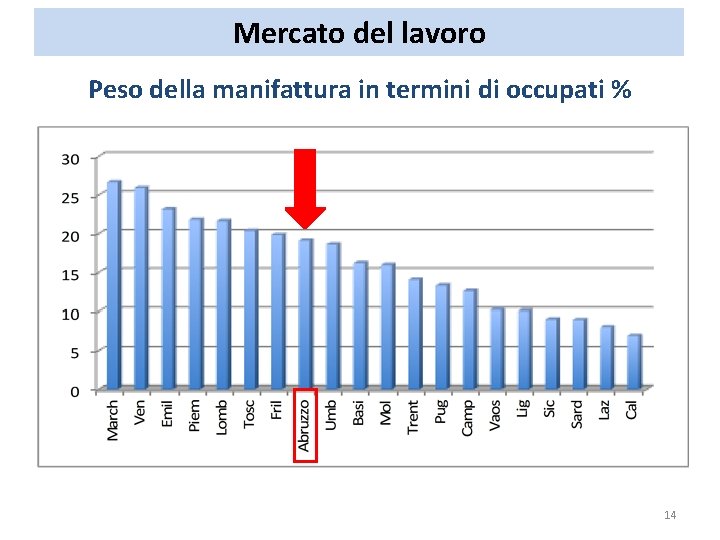
Mercato del lavoro Peso della manifattura in termini di occupati % 14
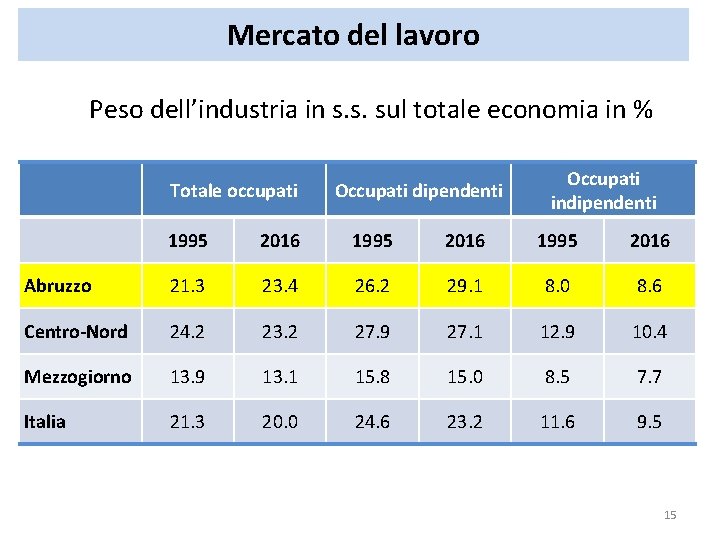
Mercato del lavoro Peso dell’industria in s. s. sul totale economia in % Totale occupati Occupati dipendenti Occupati indipendenti 1995 2016 Abruzzo 21. 3 23. 4 26. 2 29. 1 8. 0 8. 6 Centro-Nord 24. 2 23. 2 27. 9 27. 1 12. 9 10. 4 Mezzogiorno 13. 9 13. 1 15. 8 15. 0 8. 5 7. 7 Italia 21. 3 20. 0 24. 6 23. 2 11. 6 9. 5 15
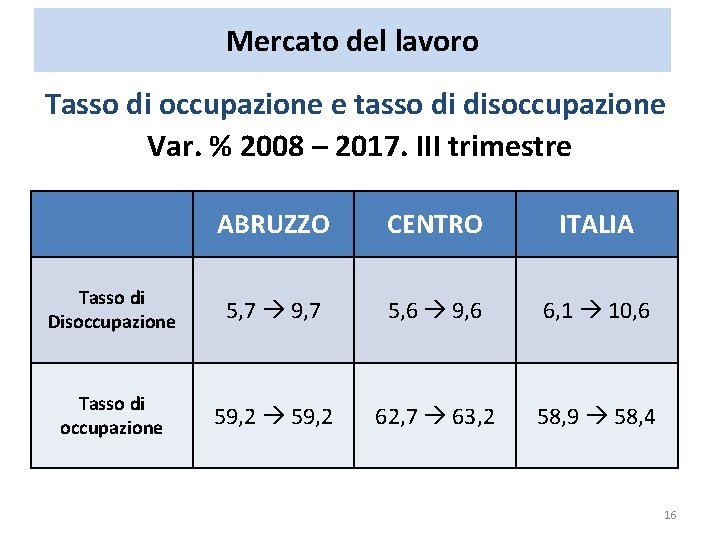
Mercato del lavoro Tasso di occupazione e tasso di disoccupazione Var. % 2008 – 2017. III trimestre ABRUZZO CENTRO ITALIA Tasso di Disoccupazione 5, 7 9, 7 5, 6 9, 6 6, 1 10, 6 Tasso di occupazione 59, 2 62, 7 63, 2 58, 9 58, 4 16
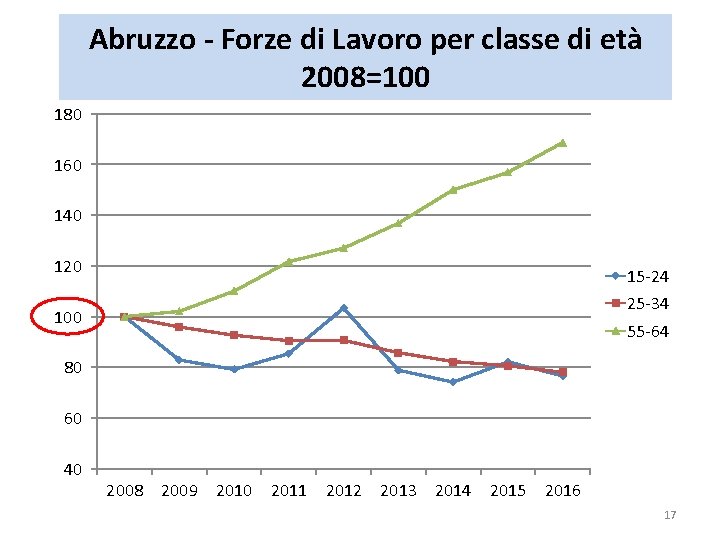
Abruzzo - Forze di Lavoro per classe di età 2008=100 180 160 140 120 15 -24 25 -34 100 55 -64 80 60 40 2008 2009 2010 2011 2012 2013 2014 2015 2016 17
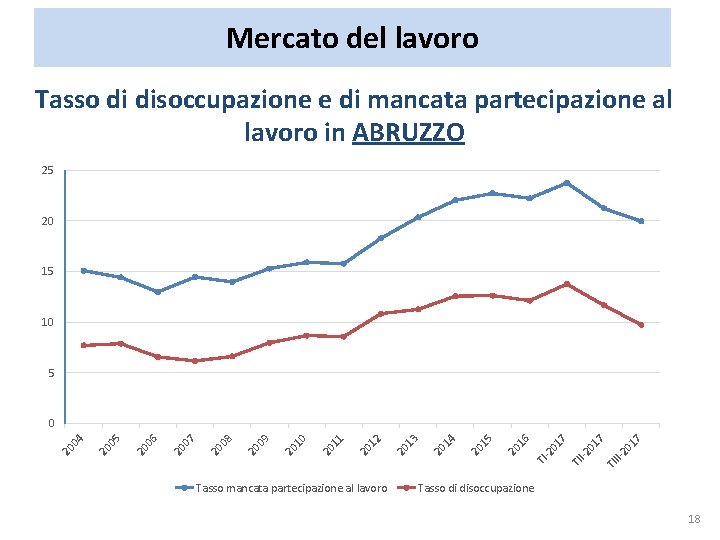
Mercato del lavoro Tasso di disoccupazione e di mancata partecipazione al lavoro in ABRUZZO 25 20 15 10 5 17 II- 20 7 TI 01 I-2 -2 TI Tasso mancata partecipazione al lavoro TI 01 7 16 20 15 20 14 20 13 20 12 20 11 20 10 20 09 20 08 20 07 20 06 20 05 20 20 04 0 Tasso di disoccupazione 18
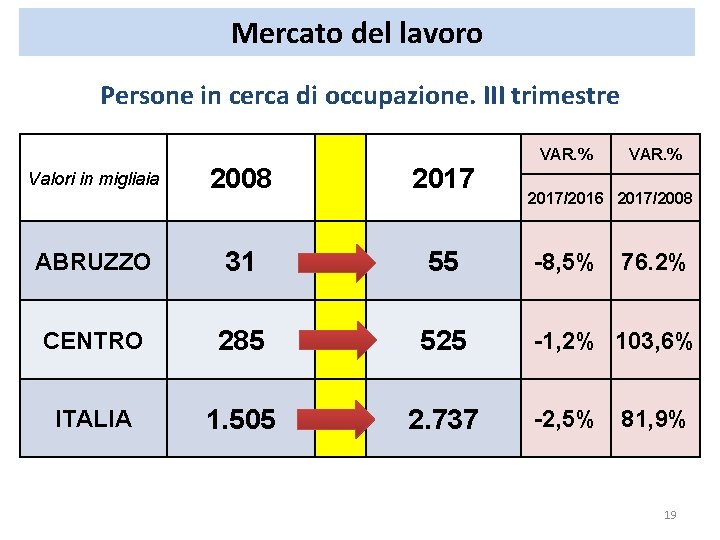
Mercato del lavoro Persone in cerca di occupazione. III trimestre 2008 2017 ABRUZZO 31 55 CENTRO 285 525 ITALIA 1. 505 2. 737 Valori in migliaia VAR. % 2017/2016 2017/2008 -8, 5% 76. 2% -1, 2% 103, 6% -2, 5% 81, 9% 19
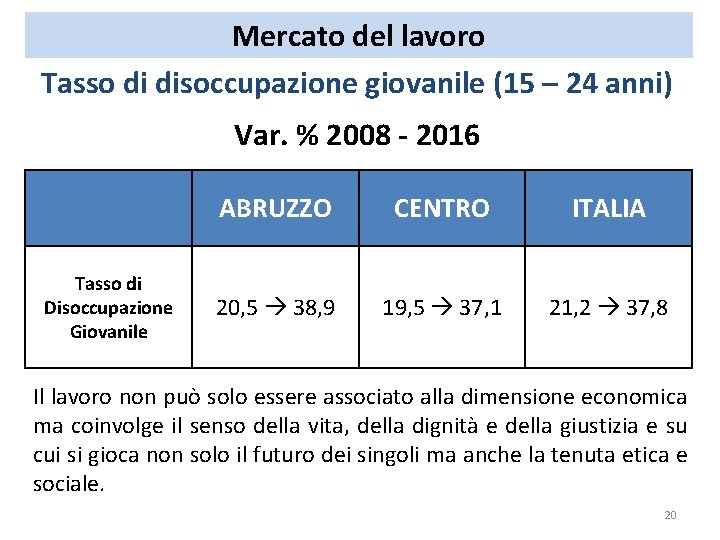
Mercato del lavoro Tasso di disoccupazione giovanile (15 – 24 anni) Var. % 2008 - 2016 Tasso di Disoccupazione Giovanile ABRUZZO CENTRO ITALIA 20, 5 38, 9 19, 5 37, 1 21, 2 37, 8 Il lavoro non può solo essere associato alla dimensione economica ma coinvolge il senso della vita, della dignità e della giustizia e su cui si gioca non solo il futuro dei singoli ma anche la tenuta etica e sociale. 20
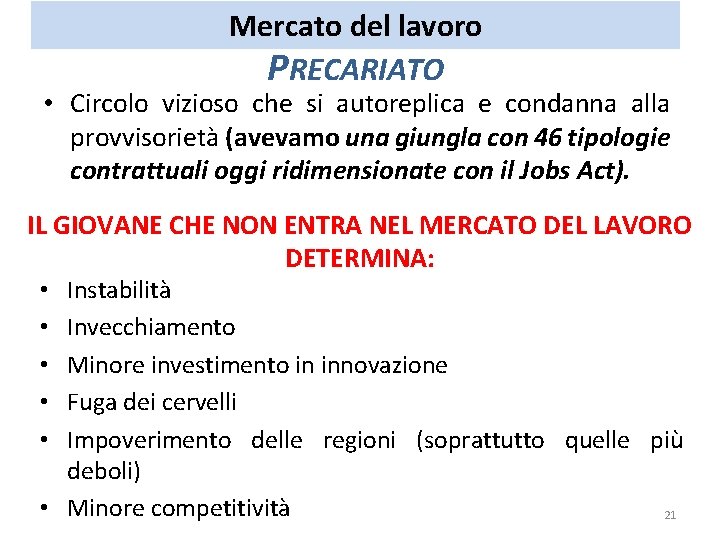
Mercato del lavoro PRECARIATO • Circolo vizioso che si autoreplica e condanna alla provvisorietà (avevamo una giungla con 46 tipologie contrattuali oggi ridimensionate con il Jobs Act). IL GIOVANE CHE NON ENTRA NEL MERCATO DEL LAVORO DETERMINA: Instabilità Invecchiamento Minore investimento in innovazione Fuga dei cervelli Impoverimento delle regioni (soprattutto quelle più deboli) • Minore competitività 21 • • •
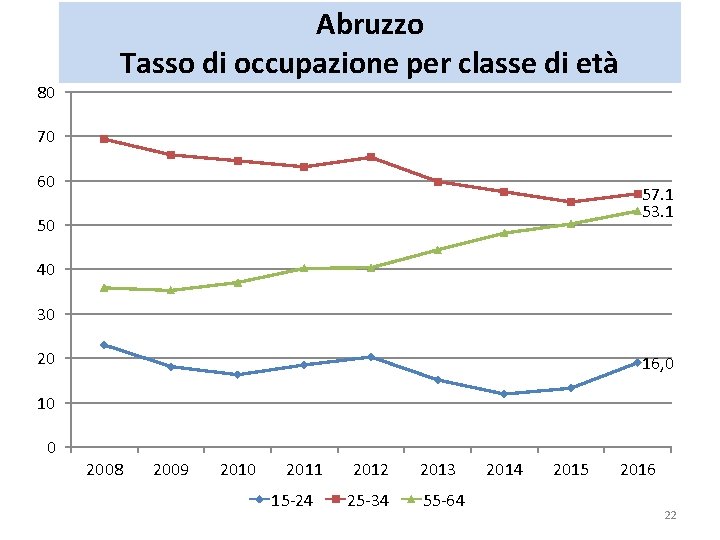
80 Abruzzo Tasso di occupazione per classe di età 70 60 57. 1 53. 1 50 40 30 20 16, 0 10 0 2008 2009 2010 2011 15 -24 2012 25 -34 2013 55 -64 2015 2016 22
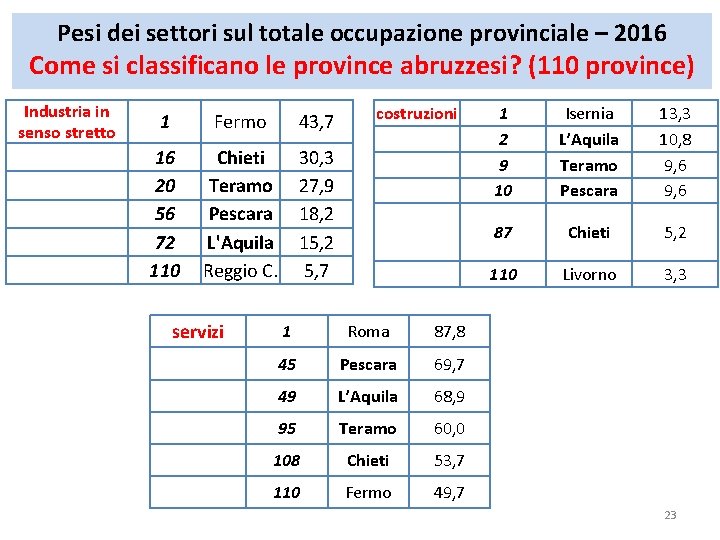
Pesi dei settori sul totale occupazione provinciale – 2016 Come si classificano le province abruzzesi? (110 province) Industria in senso stretto 1 Fermo 43, 7 16 20 56 72 110 Chieti Teramo Pescara L'Aquila Reggio C. 30, 3 27, 9 18, 2 15, 2 5, 7 servizi costruzioni 1 Roma 87, 8 45 Pescara 69, 7 49 L’Aquila 68, 9 95 Teramo 60, 0 108 Chieti 53, 7 110 Fermo 49, 7 1 2 9 10 Isernia L’Aquila Teramo Pescara 13, 3 10, 8 9, 6 87 Chieti 5, 2 110 Livorno 3, 3 23
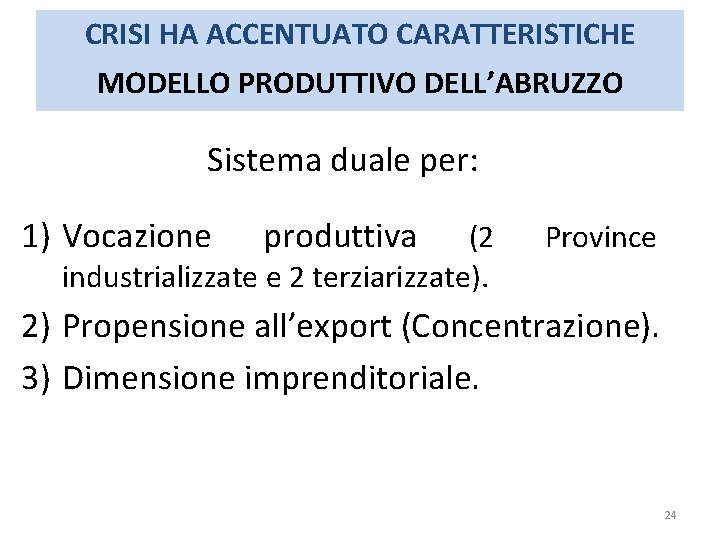
CRISI HA ACCENTUATO CARATTERISTICHE MODELLO PRODUTTIVO DELL’ABRUZZO Sistema duale per: 1) Vocazione produttiva (2 industrializzate e 2 terziarizzate). Province 2) Propensione all’export (Concentrazione). 3) Dimensione imprenditoriale. 24
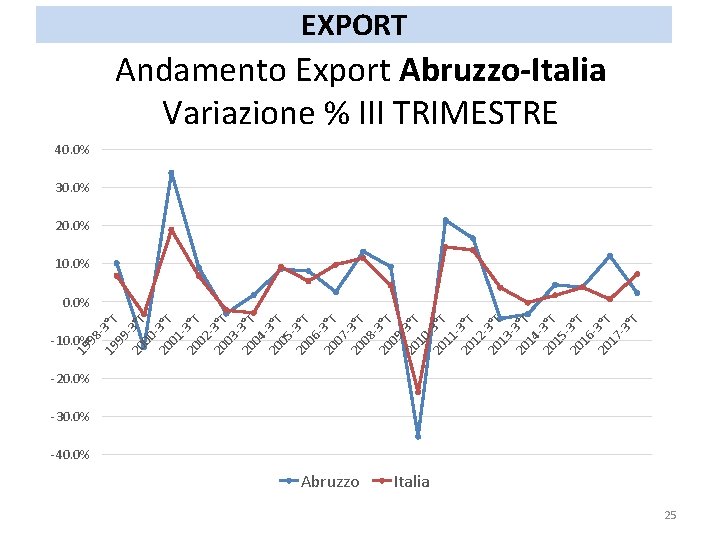
19 3°T 99 20 3°T 00 20 3°T 01 20 3°T 02 20 3°T 03 20 3°T 04 20 3°T 05 20 3°T 06 20 3°T 07 20 3°T 08 20 3°T 09 20 3°T 10 20 3°T 11 20 3°T 12 20 3°T 13 20 3°T 14 20 3°T 15 20 3°T 16 20 3°T 17 -3 °T 98 19 EXPORT Andamento Export Abruzzo-Italia Variazione % III TRIMESTRE 40. 0% 30. 0% 20. 0% 10. 0% -10. 0% -20. 0% -30. 0% -40. 0% Abruzzo Italia 25
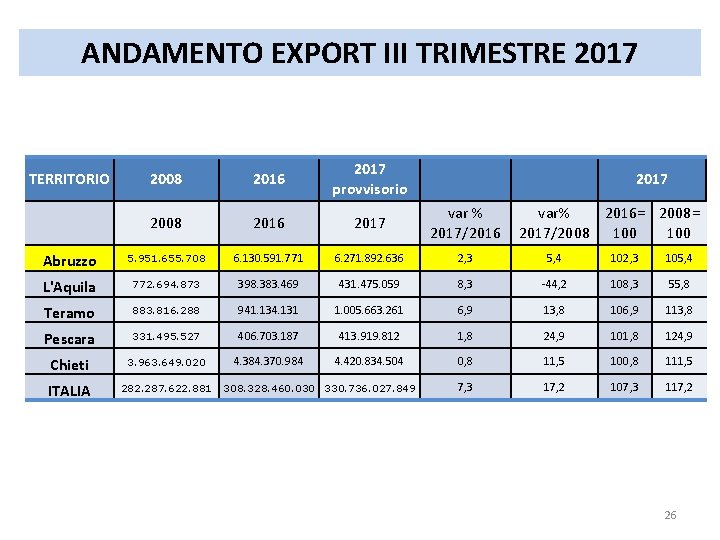
ANDAMENTO EXPORT III TRIMESTRE 2017 2008 2016 2017 provvisorio 2008 2016 2017 var % 2017/2016 Abruzzo 5. 951. 655. 708 6. 130. 591. 771 6. 271. 892. 636 2, 3 5, 4 102, 3 105, 4 L'Aquila 772. 694. 873 398. 383. 469 431. 475. 059 8, 3 -44, 2 108, 3 55, 8 Teramo 883. 816. 288 941. 134. 131 1. 005. 663. 261 6, 9 13, 8 106, 9 113, 8 Pescara 331. 495. 527 406. 703. 187 413. 919. 812 1, 8 24, 9 101, 8 124, 9 Chieti 3. 963. 649. 020 4. 384. 370. 984 4. 420. 834. 504 0, 8 11, 5 100, 8 111, 5 ITALIA 282. 287. 622. 881 7, 3 17, 2 107, 3 117, 2 TERRITORIO 308. 328. 460. 030 330. 736. 027. 849 2017 var% 2016= 2008= 2017/2008 100 26
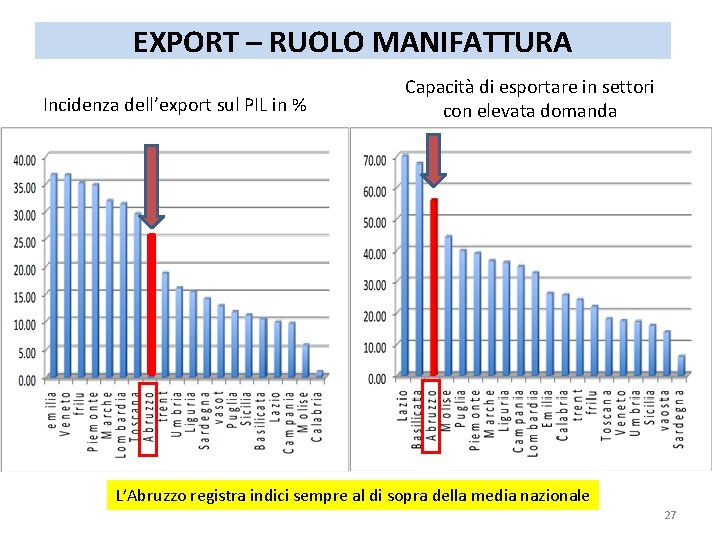
EXPORT – RUOLO MANIFATTURA Incidenza dell’export sul PIL in % Capacità di esportare in settori con elevata domanda L’Abruzzo registra indici sempre al di sopra della media nazionale 27
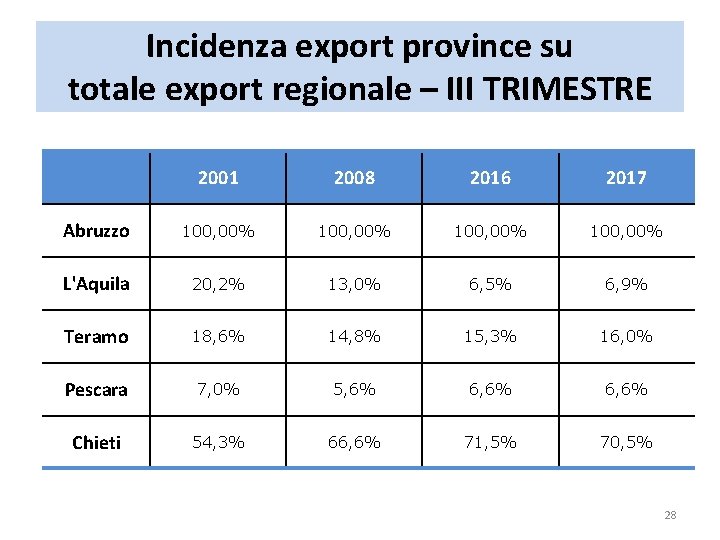
Incidenza export province su totale export regionale – III TRIMESTRE 2001 2008 2016 2017 Abruzzo 100, 00% L'Aquila 20, 2% 13, 0% 6, 5% 6, 9% Teramo 18, 6% 14, 8% 15, 3% 16, 0% Pescara 7, 0% 5, 6% 6, 6% Chieti 54, 3% 66, 6% 71, 5% 70, 5% 28
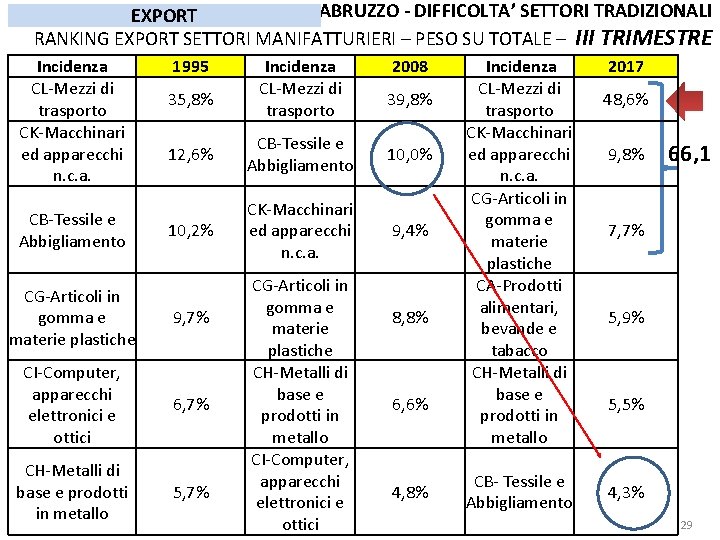
ABRUZZO - DIFFICOLTA’ SETTORI TRADIZIONALI EXPORT RANKING EXPORT SETTORI MANIFATTURIERI – PESO SU TOTALE – III TRIMESTRE Incidenza CL-Mezzi di trasporto CK-Macchinari ed apparecchi n. c. a. CB-Tessile e Abbigliamento 1995 35, 8% Incidenza CL-Mezzi di trasporto 2008 39, 8% 12, 6% CB-Tessile e Abbigliamento 10, 0% 10, 2% CK-Macchinari ed apparecchi n. c. a. 9, 4% CG-Articoli in gomma e materie plastiche 9, 7% CI-Computer, apparecchi elettronici e ottici 6, 7% CH-Metalli di base e prodotti in metallo 5, 7% CG-Articoli in gomma e materie plastiche CH-Metalli di base e prodotti in metallo CI-Computer, apparecchi elettronici e ottici 8, 8% 6, 6% 4, 8% Incidenza CL-Mezzi di trasporto CK-Macchinari ed apparecchi n. c. a. CG-Articoli in gomma e materie plastiche CA-Prodotti alimentari, bevande e tabacco CH-Metalli di base e prodotti in metallo CB- Tessile e Abbigliamento 2017 48, 6% 9, 8% 66, 1 7, 7% 5, 9% 5, 5% 4, 3% 29
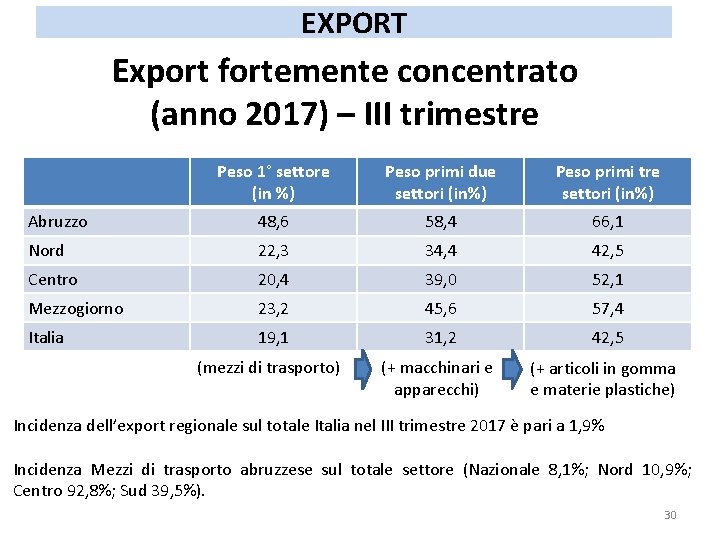
EXPORT Export fortemente concentrato (anno 2017) – III trimestre Peso 1° settore (in %) Peso primi due settori (in%) Peso primi tre settori (in%) Abruzzo 48, 6 58, 4 66, 1 Nord 22, 3 34, 4 42, 5 Centro 20, 4 39, 0 52, 1 Mezzogiorno 23, 2 45, 6 57, 4 Italia 19, 1 31, 2 42, 5 (mezzi di trasporto) (+ macchinari e apparecchi) (+ articoli in gomma e materie plastiche) Incidenza dell’export regionale sul totale Italia nel III trimestre 2017 è pari a 1, 9% Incidenza Mezzi di trasporto abruzzese sul totale settore (Nazionale 8, 1%; Nord 10, 9%; Centro 92, 8%; Sud 39, 5%). 30
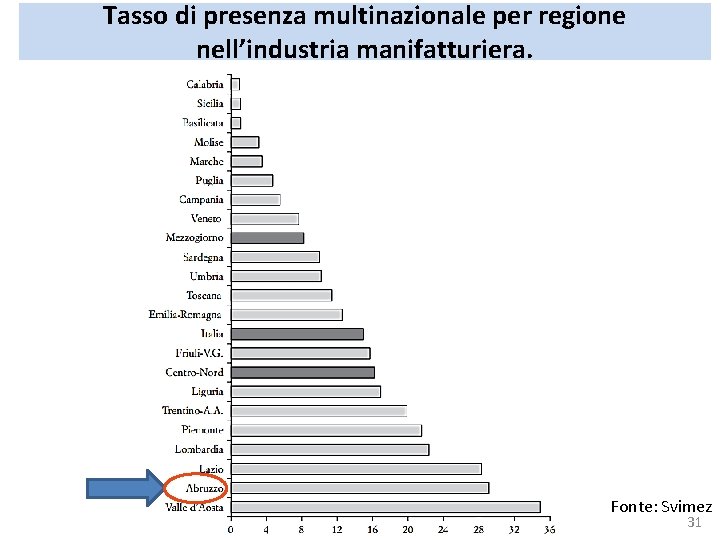
Tasso di presenza multinazionale per regione nell’industria manifatturiera. Fonte: Svimez 31
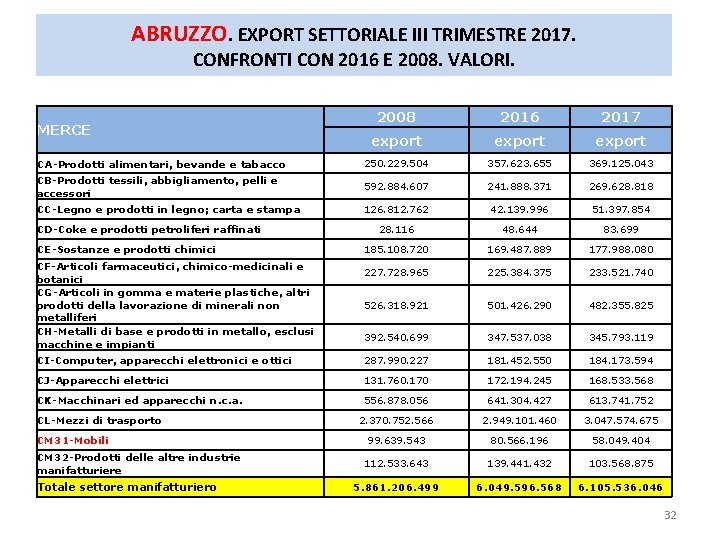
ABRUZZO. EXPORT SETTORIALE III TRIMESTRE 2017. CONFRONTI CON 2016 E 2008. VALORI. 2008 2016 2017 export CA-Prodotti alimentari, bevande e tabacco 250. 229. 504 357. 623. 655 369. 125. 043 CB-Prodotti tessili, abbigliamento, pelli e accessori 592. 884. 607 241. 888. 371 269. 628. 818 CC-Legno e prodotti in legno; carta e stampa 126. 812. 762 42. 139. 996 51. 397. 854 28. 116 48. 644 83. 699 185. 108. 720 169. 487. 889 177. 988. 080 227. 728. 965 225. 384. 375 233. 521. 740 526. 318. 921 501. 426. 290 482. 355. 825 392. 540. 699 347. 537. 038 345. 793. 119 CI-Computer, apparecchi elettronici e ottici 287. 990. 227 181. 452. 550 184. 173. 594 CJ-Apparecchi elettrici 131. 760. 170 172. 194. 245 168. 533. 568 CK-Macchinari ed apparecchi n. c. a. 556. 878. 056 641. 304. 427 613. 741. 752 2. 370. 752. 566 2. 949. 101. 460 3. 047. 574. 675 99. 639. 543 80. 566. 196 58. 049. 404 112. 533. 643 139. 441. 432 103. 568. 875 5. 861. 206. 499 6. 049. 596. 568 6. 105. 536. 046 MERCE CD-Coke e prodotti petroliferi raffinati CE-Sostanze e prodotti chimici CF-Articoli farmaceutici, chimico-medicinali e botanici CG-Articoli in gomma e materie plastiche, altri prodotti della lavorazione di minerali non metalliferi CH-Metalli di base e prodotti in metallo, esclusi macchine e impianti CL-Mezzi di trasporto CM 31 -Mobili CM 32 -Prodotti delle altre industrie manifatturiere Totale settore manifatturiero 32
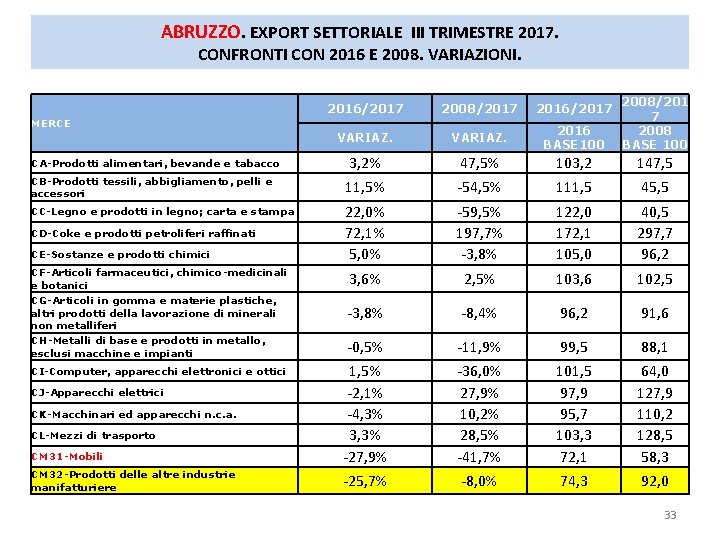
ABRUZZO. EXPORT SETTORIALE III TRIMESTRE 2017. CONFRONTI CON 2016 E 2008. VARIAZIONI. 2016/2017 2008/2017 2016/2017 VARIAZ. 2016 BASE 100 2008/201 7 2008 BASE 100 3, 2% 47, 5% 103, 2 147, 5 CB-Prodotti tessili, abbigliamento, pelli e accessori 11, 5% -54, 5% 111, 5 45, 5 CC-Legno e prodotti in legno; carta e stampa 22, 0% 72, 1% 5, 0% -59, 5% 197, 7% -3, 8% 122, 0 172, 1 105, 0 40, 5 297, 7 96, 2 3, 6% 2, 5% 103, 6 102, 5 -3, 8% -8, 4% 96, 2 91, 6 -0, 5% -11, 9% 99, 5 88, 1 CM 31 -Mobili 1, 5% -2, 1% -4, 3% 3, 3% -27, 9% -36, 0% 27, 9% 10, 2% 28, 5% -41, 7% 101, 5 97, 9 95, 7 103, 3 72, 1 64, 0 127, 9 110, 2 128, 5 58, 3 CM 32 -Prodotti delle altre industrie manifatturiere -25, 7% -8, 0% 74, 3 92, 0 MERCE CA-Prodotti alimentari, bevande e tabacco CD-Coke e prodotti petroliferi raffinati CE-Sostanze e prodotti chimici CF-Articoli farmaceutici, chimico-medicinali e botanici CG-Articoli in gomma e materie plastiche, altri prodotti della lavorazione di minerali non metalliferi CH-Metalli di base e prodotti in metallo, esclusi macchine e impianti CI-Computer, apparecchi elettronici e ottici CJ-Apparecchi elettrici CK-Macchinari ed apparecchi n. c. a. CL-Mezzi di trasporto 33
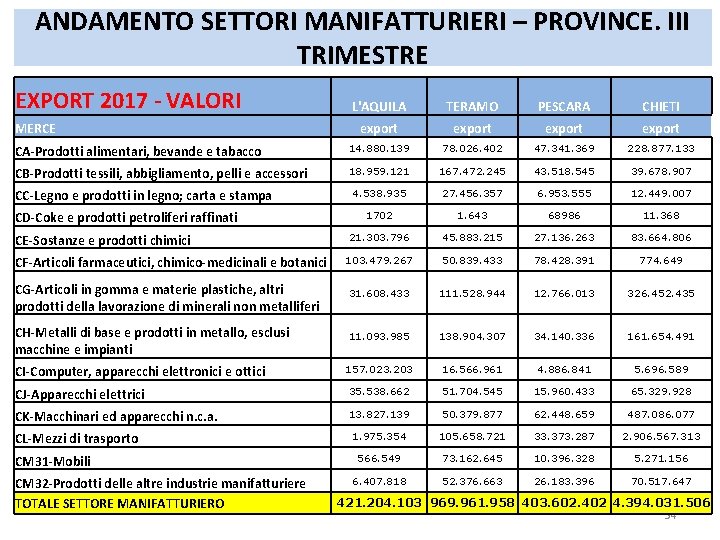
ANDAMENTO SETTORI MANIFATTURIERI – PROVINCE. III TRIMESTRE EXPORT 2017 - VALORI L'AQUILA TERAMO PESCARA CHIETI export CA-Prodotti alimentari, bevande e tabacco 14. 880. 139 78. 026. 402 47. 341. 369 228. 877. 133 CB-Prodotti tessili, abbigliamento, pelli e accessori 18. 959. 121 167. 472. 245 43. 518. 545 39. 678. 907 4. 538. 935 27. 456. 357 6. 953. 555 12. 449. 007 1702 1. 643 68986 11. 368 21. 303. 796 45. 883. 215 27. 136. 263 83. 664. 806 103. 479. 267 50. 839. 433 78. 428. 391 774. 649 CG-Articoli in gomma e materie plastiche, altri prodotti della lavorazione di minerali non metalliferi 31. 608. 433 111. 528. 944 12. 766. 013 326. 452. 435 CH-Metalli di base e prodotti in metallo, esclusi macchine e impianti 11. 093. 985 138. 904. 307 34. 140. 336 161. 654. 491 157. 023. 203 16. 566. 961 4. 886. 841 5. 696. 589 CJ-Apparecchi elettrici 35. 538. 662 51. 704. 545 15. 960. 433 65. 329. 928 CK-Macchinari ed apparecchi n. c. a. 13. 827. 139 50. 379. 877 62. 448. 659 487. 086. 077 1. 975. 354 105. 658. 721 33. 373. 287 2. 906. 567. 313 566. 549 73. 162. 645 10. 396. 328 5. 271. 156 6. 407. 818 52. 376. 663 26. 183. 396 70. 517. 647 MERCE CC-Legno e prodotti in legno; carta e stampa CD-Coke e prodotti petroliferi raffinati CE-Sostanze e prodotti chimici CF-Articoli farmaceutici, chimico-medicinali e botanici CI-Computer, apparecchi elettronici e ottici CL-Mezzi di trasporto CM 31 -Mobili CM 32 -Prodotti delle altre industrie manifatturiere TOTALE SETTORE MANIFATTURIERO 421. 204. 103 969. 961. 958 403. 602. 402 4. 394. 031. 506 34
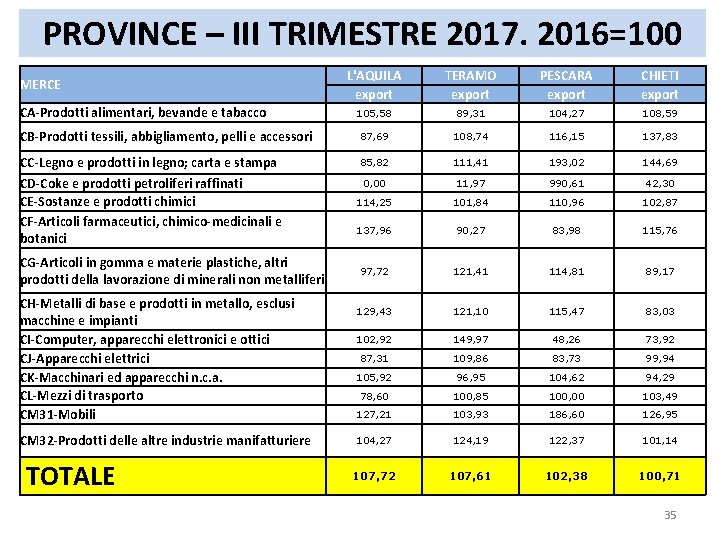
PROVINCE – III TRIMESTRE 2017. 2016=100 L'AQUILA export TERAMO export PESCARA export CHIETI export 105, 58 89, 31 104, 27 108, 59 CB-Prodotti tessili, abbigliamento, pelli e accessori 87, 69 108, 74 116, 15 137, 83 CC-Legno e prodotti in legno; carta e stampa CD-Coke e prodotti petroliferi raffinati CE-Sostanze e prodotti chimici CF-Articoli farmaceutici, chimico-medicinali e botanici 85, 82 111, 41 193, 02 144, 69 0, 00 11, 97 990, 61 42, 30 114, 25 101, 84 110, 96 102, 87 137, 96 90, 27 83, 98 115, 76 97, 72 121, 41 114, 81 89, 17 129, 43 121, 10 115, 47 83, 03 102, 92 149, 97 48, 26 73, 92 87, 31 109, 86 83, 73 99, 94 105, 92 96, 95 104, 62 94, 29 78, 60 100, 85 100, 00 103, 49 127, 21 103, 93 186, 60 126, 95 104, 27 124, 19 122, 37 101, 14 107, 72 107, 61 102, 38 100, 71 MERCE CA-Prodotti alimentari, bevande e tabacco CG-Articoli in gomma e materie plastiche, altri prodotti della lavorazione di minerali non metalliferi CH-Metalli di base e prodotti in metallo, esclusi macchine e impianti CI-Computer, apparecchi elettronici e ottici CJ-Apparecchi elettrici CK-Macchinari ed apparecchi n. c. a. CL-Mezzi di trasporto CM 31 -Mobili CM 32 -Prodotti delle altre industrie manifatturiere TOTALE 35
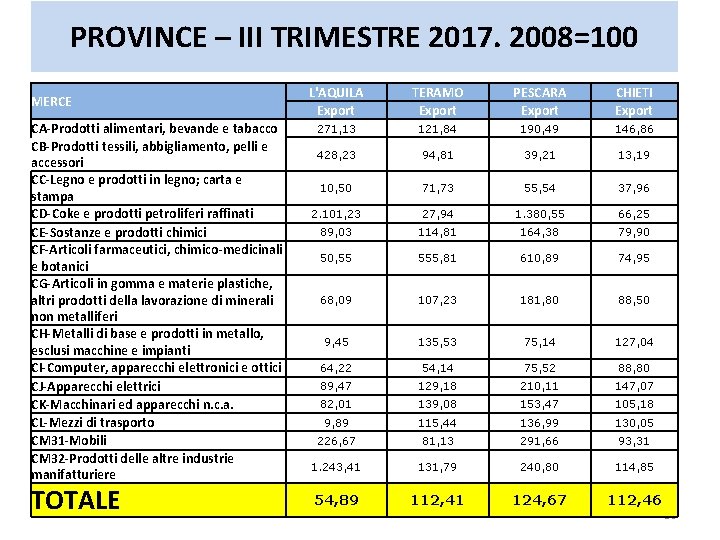
PROVINCE – III TRIMESTRE 2017. 2008=100 MERCE CA-Prodotti alimentari, bevande e tabacco CB-Prodotti tessili, abbigliamento, pelli e accessori CC-Legno e prodotti in legno; carta e stampa CD-Coke e prodotti petroliferi raffinati CE-Sostanze e prodotti chimici CF-Articoli farmaceutici, chimico-medicinali e botanici CG-Articoli in gomma e materie plastiche, altri prodotti della lavorazione di minerali non metalliferi CH-Metalli di base e prodotti in metallo, esclusi macchine e impianti CI-Computer, apparecchi elettronici e ottici CJ-Apparecchi elettrici CK-Macchinari ed apparecchi n. c. a. CL-Mezzi di trasporto CM 31 -Mobili CM 32 -Prodotti delle altre industrie manifatturiere TOTALE L'AQUILA Export TERAMO Export PESCARA Export CHIETI Export 271, 13 121, 84 190, 49 146, 86 428, 23 94, 81 39, 21 13, 19 10, 50 71, 73 55, 54 37, 96 2. 101, 23 27, 94 1. 380, 55 66, 25 89, 03 114, 81 164, 38 79, 90 50, 55 555, 81 610, 89 74, 95 68, 09 107, 23 181, 80 88, 50 9, 45 135, 53 75, 14 127, 04 64, 22 54, 14 75, 52 88, 80 89, 47 129, 18 210, 11 147, 07 82, 01 139, 08 153, 47 105, 18 9, 89 115, 44 136, 99 130, 05 226, 67 81, 13 291, 66 93, 31 1. 243, 41 131, 79 240, 80 114, 85 54, 89 112, 41 124, 67 112, 46 36
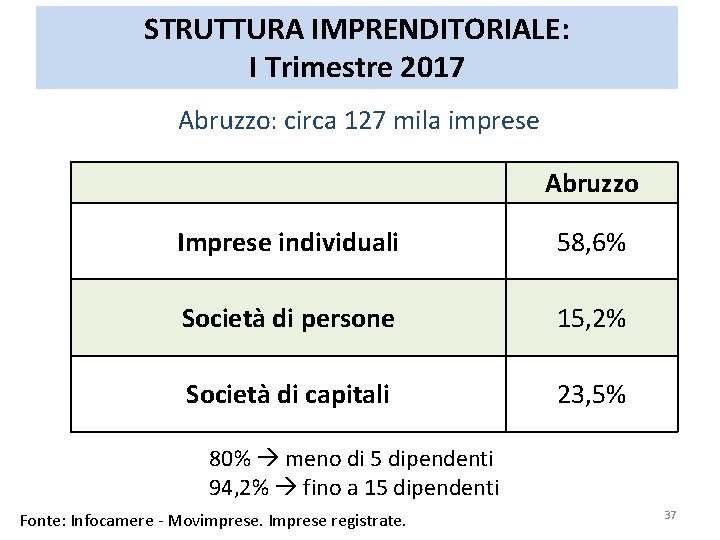
STRUTTURA IMPRENDITORIALE: I Trimestre 2017 Abruzzo: circa 127 mila imprese Abruzzo Imprese individuali 58, 6% Società di persone 15, 2% Società di capitali 23, 5% 80% meno di 5 dipendenti 94, 2% fino a 15 dipendenti Fonte: Infocamere - Movimprese. Imprese registrate. 37
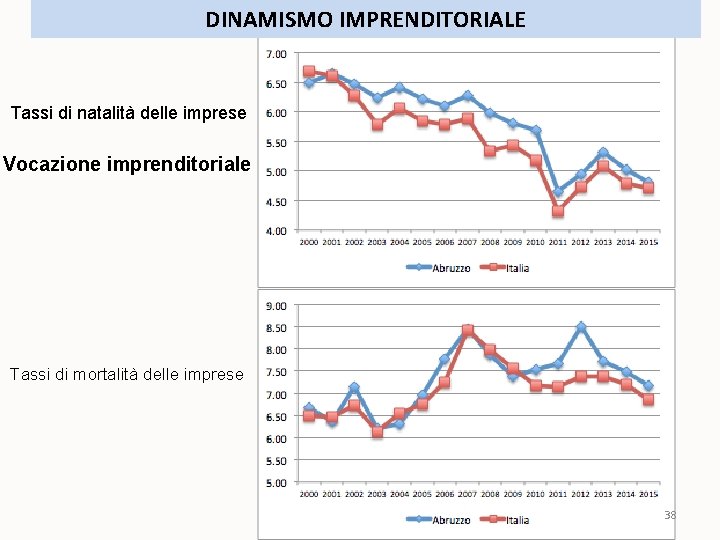
DINAMISMO IMPRENDITORIALE Tassi di natalità delle imprese Vocazione imprenditoriale Tassi di mortalità delle imprese 38
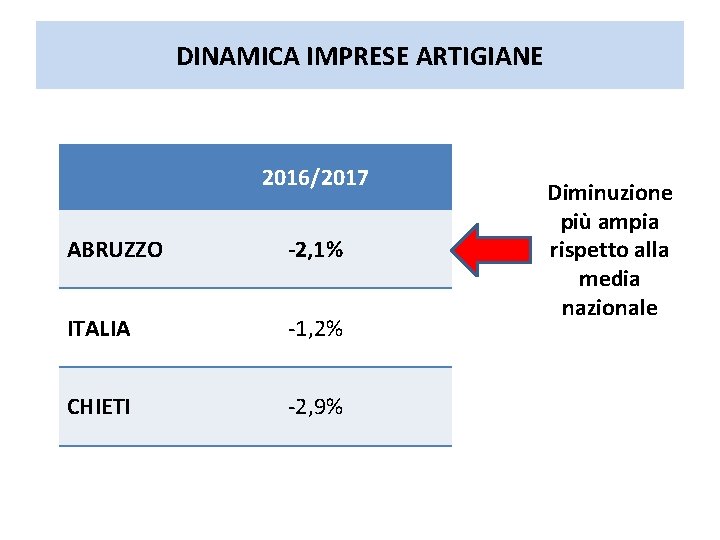
DINAMICA IMPRESE ARTIGIANE 2016/2017 ABRUZZO -2, 1% ITALIA -1, 2% CHIETI -2, 9% Diminuzione più ampia rispetto alla media nazionale
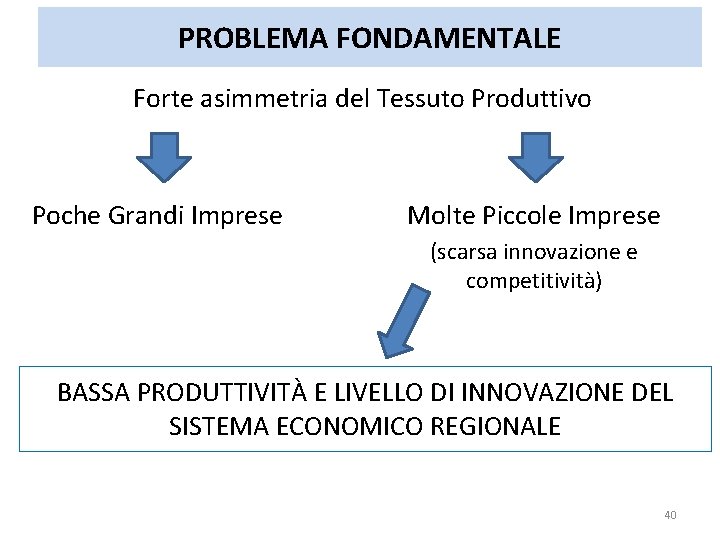
PROBLEMA FONDAMENTALE Forte asimmetria del Tessuto Produttivo Poche Grandi Imprese Molte Piccole Imprese (scarsa innovazione e competitività) BASSA PRODUTTIVITÀ E LIVELLO DI INNOVAZIONE DEL SISTEMA ECONOMICO REGIONALE 40
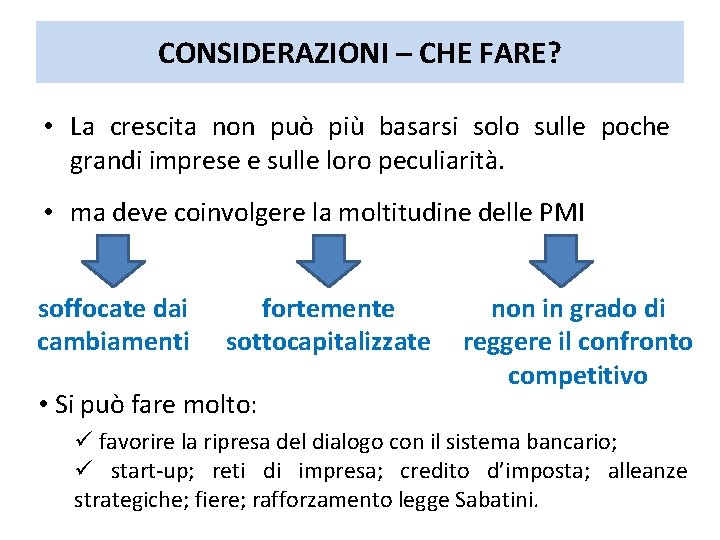
CONSIDERAZIONI – CHE FARE? • La crescita non può più basarsi solo sulle poche grandi imprese e sulle loro peculiarità. • ma deve coinvolgere la moltitudine delle PMI soffocate dai cambiamenti fortemente sottocapitalizzate • Si può fare molto: non in grado di reggere il confronto competitivo ü favorire la ripresa del dialogo con il sistema bancario; ü start-up; reti di impresa; credito d’imposta; alleanze strategiche; fiere; rafforzamento legge Sabatini.
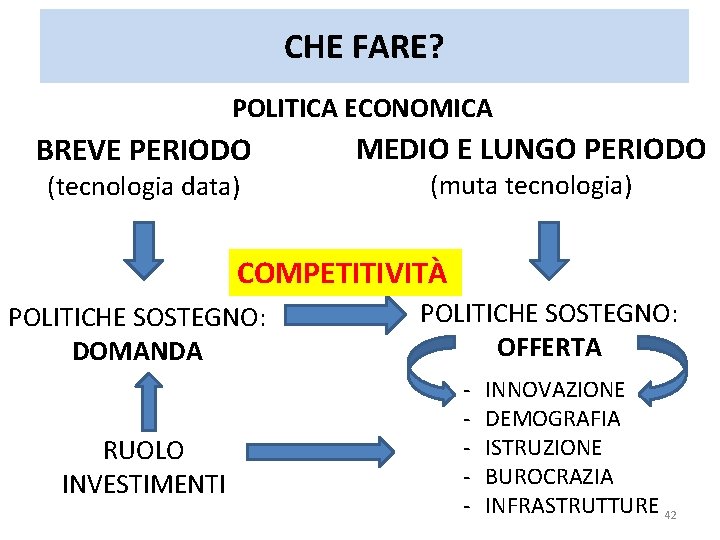
CHE FARE? POLITICA ECONOMICA BREVE PERIODO (tecnologia data) MEDIO E LUNGO PERIODO (muta tecnologia) COMPETITIVITÀ POLITICHE SOSTEGNO: DOMANDA RUOLO INVESTIMENTI POLITICHE SOSTEGNO: OFFERTA - INNOVAZIONE DEMOGRAFIA ISTRUZIONE BUROCRAZIA INFRASTRUTTURE 42
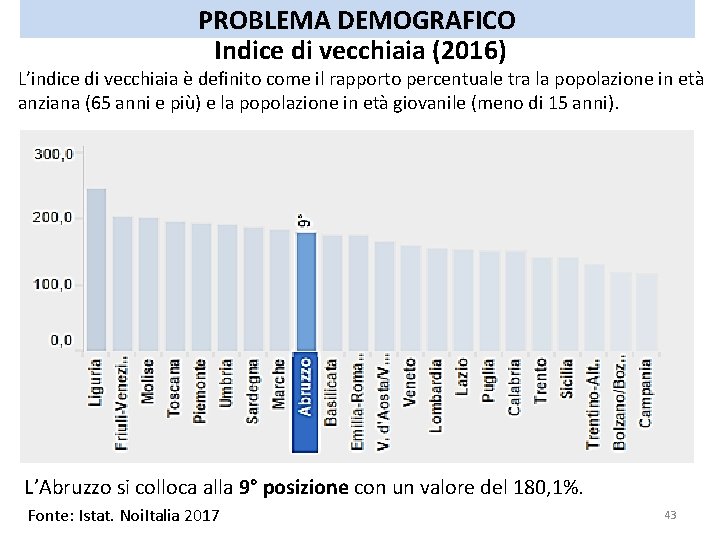
PROBLEMA DEMOGRAFICO Indice di vecchiaia (2016) L’indice di vecchiaia è definito come il rapporto percentuale tra la popolazione in età anziana (65 anni e più) e la popolazione in età giovanile (meno di 15 anni). L’Abruzzo si colloca alla 9° posizione con un valore del 180, 1%. Fonte: Istat. Noi. Italia 2017 43
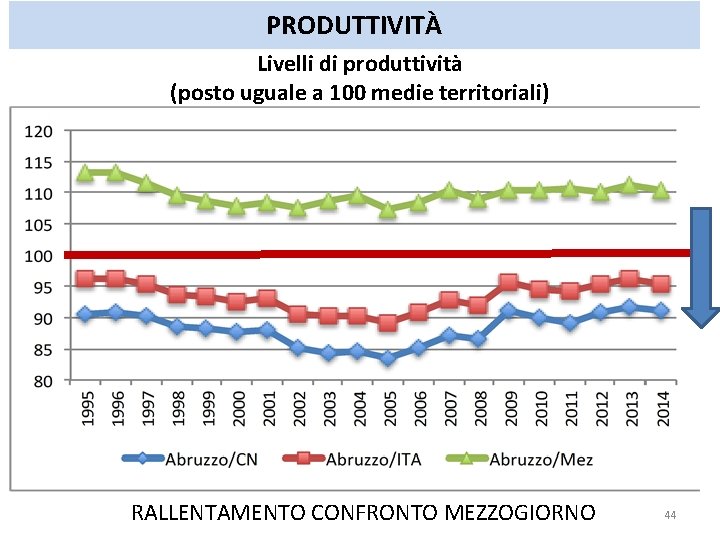
PRODUTTIVITÀ Livelli di produttività (posto uguale a 100 medie territoriali) RALLENTAMENTO CONFRONTO MEZZOGIORNO 44
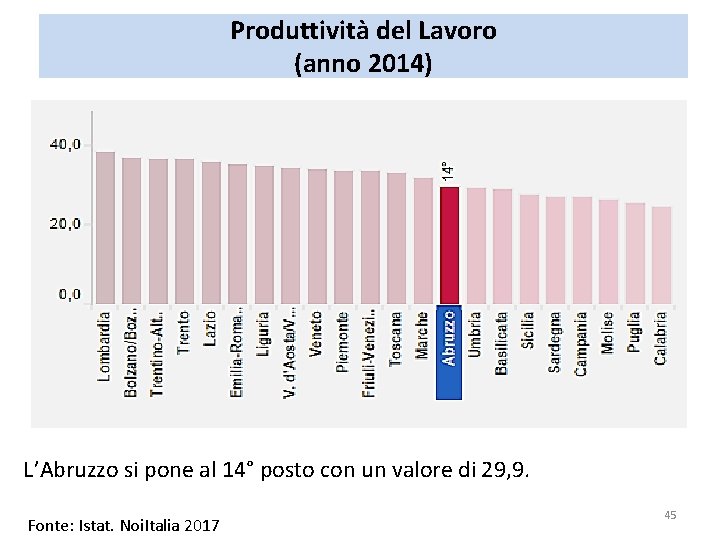
Produttività del Lavoro (anno 2014) L’Abruzzo si pone al 14° posto con un valore di 29, 9. Fonte: Istat. Noi. Italia 2017 45
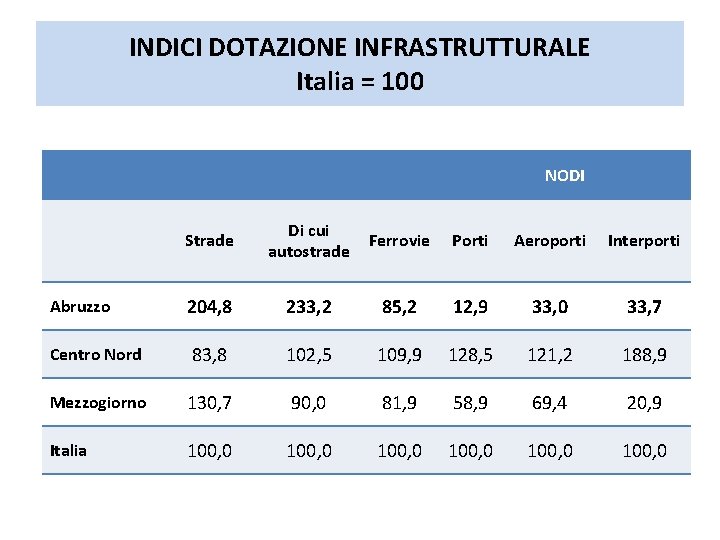
INDICI DOTAZIONE INFRASTRUTTURALE Italia = 100 NODI Strade Di cui autostrade Ferrovie Porti Abruzzo 204, 8 233, 2 85, 2 12, 9 33, 0 33, 7 Centro Nord 83, 8 102, 5 109, 9 128, 5 121, 2 188, 9 Mezzogiorno 130, 7 90, 0 81, 9 58, 9 69, 4 20, 9 Italia 100, 0 100, 0 Aeroporti Interporti
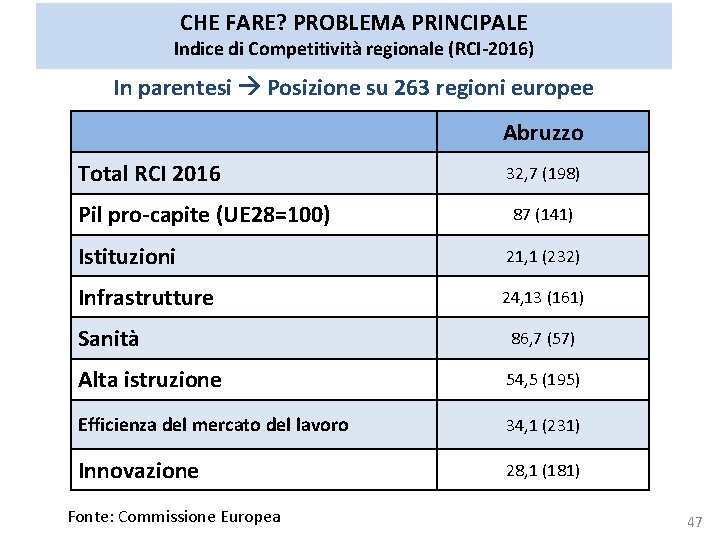
CHE FARE? PROBLEMA PRINCIPALE Indice di Competitività regionale (RCI-2016) In parentesi Posizione su 263 regioni europee Abruzzo Total RCI 2016 Pil pro-capite (UE 28=100) 32, 7 (198) 87 (141) Istituzioni 21, 1 (232) Infrastrutture 24, 13 (161) Sanità 86, 7 (57) Alta istruzione 54, 5 (195) Efficienza del mercato del lavoro 34, 1 (231) Innovazione 28, 1 (181) Fonte: Commissione Europea 47
CAMBIAMENTI MERCATO DEL LAVORO • • • Economia digitale Industria 4. 0 Salti tecnologici Globalizzazione Rapide ricomposizioni settoriali e professionali Ø È l’economia della conoscenza in rete. Ø Appaiono piattaforme territoriali e trans-territoriali che competono e trainano le filiere locali. È UN CAMBIAMENTO DI PROSPETTIVA CAPACITÀ DELLA POLITICA E DEGLI ATTORI ECONOMICI DI STARE DENTRO QUESTO PROCESSO 48
CAMBIAMENTI MERCATO DEL LAVORO Ø Questi cambiamenti sono ancora oggi concepiti come una minaccia: • • • Più precarietà Meno diritti Assenza di sicurezza Basse retribuzioni Eccesso di flessibilità Ø Rinunciare a investire in capitale umano significa innescare meccanismi di divergenza e di impoverimento futuro 49
CHE FARE? 1) RICONOSCERE IL PROBLEMA E LA SUA PRIORITÀ 2) NON DISPERDERE RISORSE E ENERGIE IN MILLE PROGETTI MA SCEGLIERE LE COSE IMPORTANTI → LA DOTE SETTENNALE DELL’ULTIMO CICLO DI FONDI EUROPEI È UN’OCCASIONE DA NON PERDERE 3) NON VI PUÒ ESSERE SVILUPPO SENZA LAVORO ALLA STESSA MANIERA NON VI POSSONO ESSERE INVESTIMENTI SENZA PROGETTUALITÀ O POLITICA SENZA SOCIETÀ 50
CONCLUSIONI PROGETTARE LO SVILUPPO REGIONALE ATTRAVERSO: 1. Diagnosi del sistema produttivo. 2. Analisi degli scenari economici e dei possibili mercati di sbocco. 3. Individuare gli obiettivi. 4. Costruire un progetto di sviluppo basato su traiettorie innovative per rispondere alle sfide sterne. 5. Selezionare le risorse finanziarie sulla base di una visione strategica.
CONCLUSIONI LA DIAGNOSI DOVREBBE CONCENTRARSI: • Poli industriali della grande impresa. • Sistemi di piccola impresa a industrializzazione diffusa. • Aree in fase di deindustrializzazione ma con sviluppo del terziario. • Aree di crisi industriale con fenomeni di deindustrializzazione. • Aree da valorizzare extra-industriali : – di crescita turistica; – di sviluppo agricolo intensivo (agroalimentare); – di agricoltura estensiva.
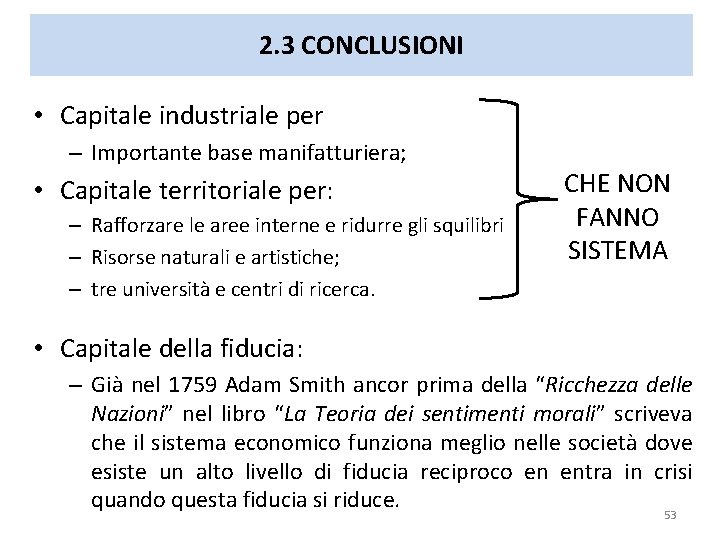
2. 3 CONCLUSIONI • Capitale industriale per – Importante base manifatturiera; • Capitale territoriale per: – Rafforzare le aree interne e ridurre gli squilibri – Risorse naturali e artistiche; – tre università e centri di ricerca. CHE NON FANNO SISTEMA • Capitale della fiducia: – Già nel 1759 Adam Smith ancor prima della “Ricchezza delle Nazioni” nel libro “La Teoria dei sentimenti morali” scriveva che il sistema economico funziona meglio nelle società dove esiste un alto livello di fiducia reciproco en entra in crisi quando questa fiducia si riduce. 53