Statystyczne parametry akcji rednie miary rozproszenia miary wspzalenoci
- Slides: 40
Statystyczne parametry akcji Średnie, miary rozproszenia, miary współzależności
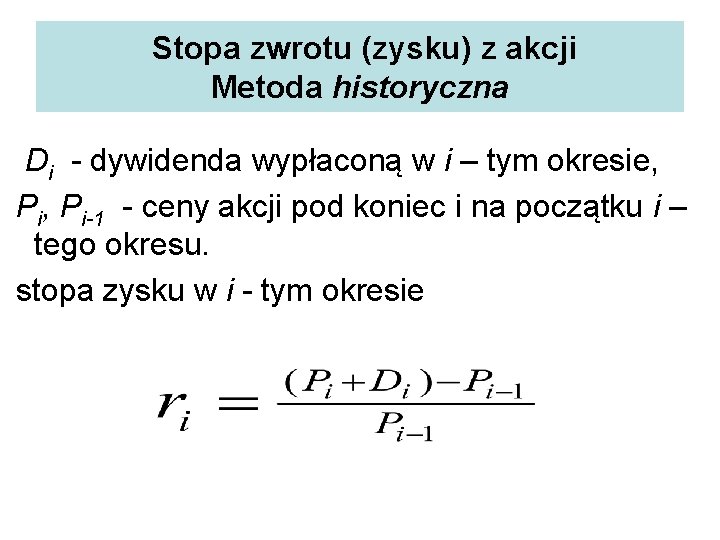
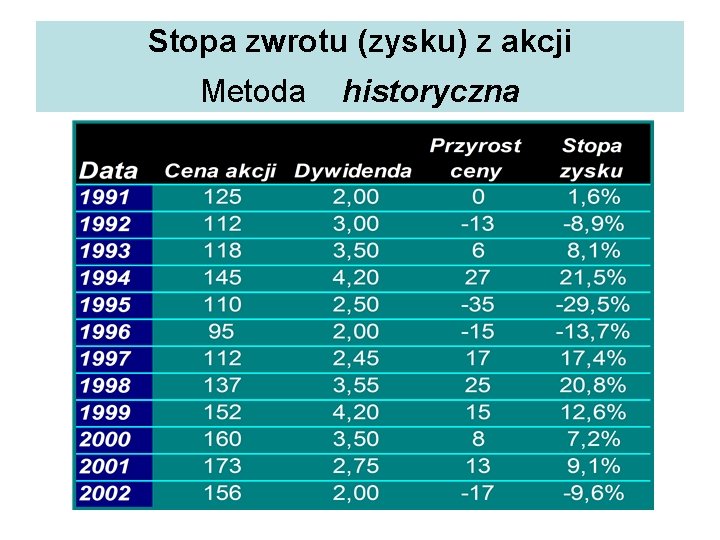
Stopa zwrotu (zysku) z akcji Metoda historyczna Di - dywidenda wypłaconą w i – tym okresie, Pi, Pi-1 - ceny akcji pod koniec i na początku i – tego okresu. stopa zysku w i - tym okresie
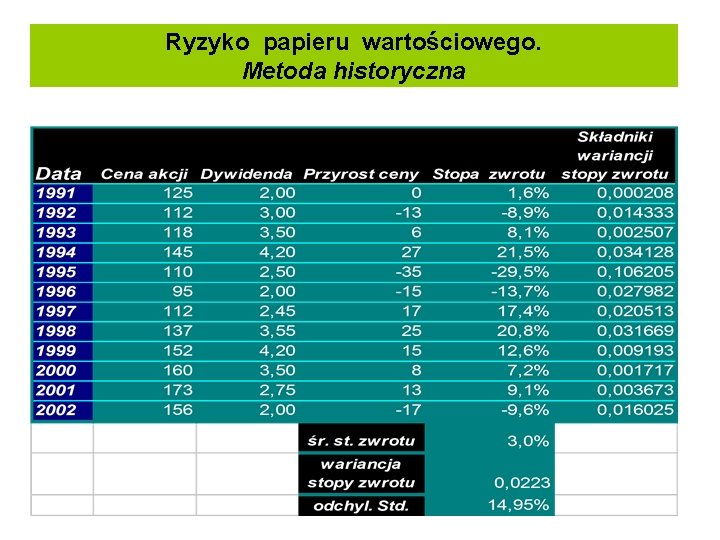
Stopa zwrotu (zysku) z akcji Metoda historyczna Data Cena akcji Dywidenda Przyrost ceny Stopa zysku 1991 125 2, 00 0 1, 6% 1992
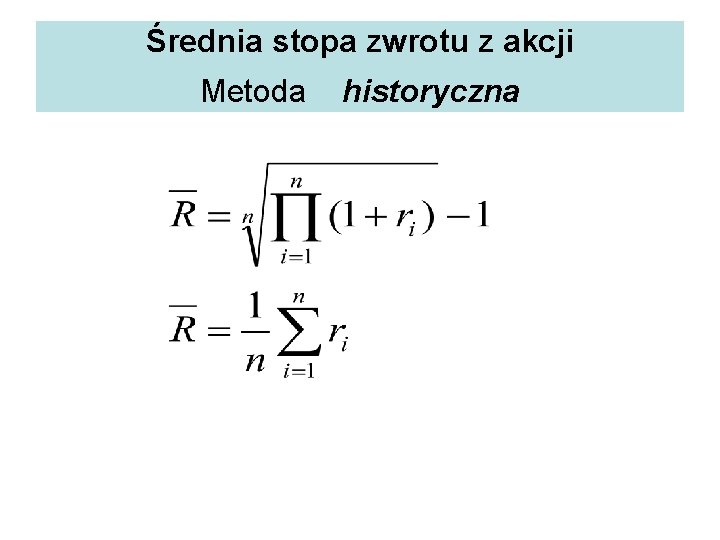
Średnia stopa zwrotu z akcji Metoda historyczna Cena akcji Dywidenda Przyrost ceny Stopa zysku 1991 125 2, 00 w 0 1, 6% 1992
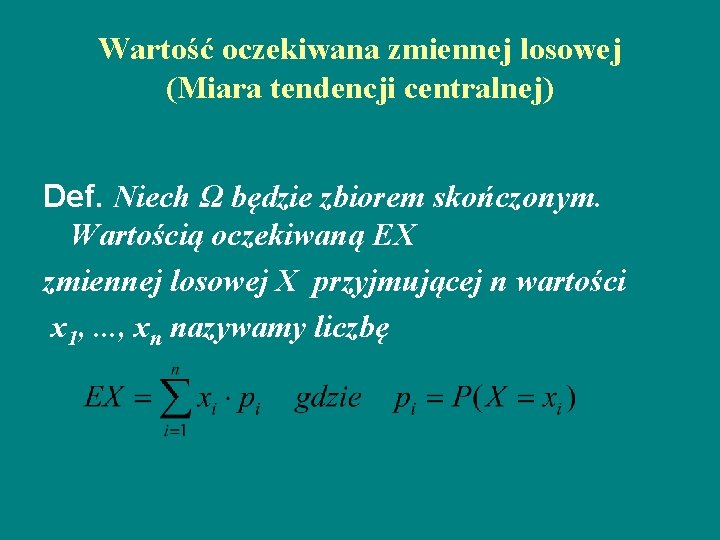
Wartość oczekiwana zmiennej losowej (Miara tendencji centralnej) Def. Niech Ω będzie zbiorem skończonym. Wartością oczekiwaną EX zmiennej losowej X przyjmującej n wartości x 1, . . . , xn nazywamy liczbę
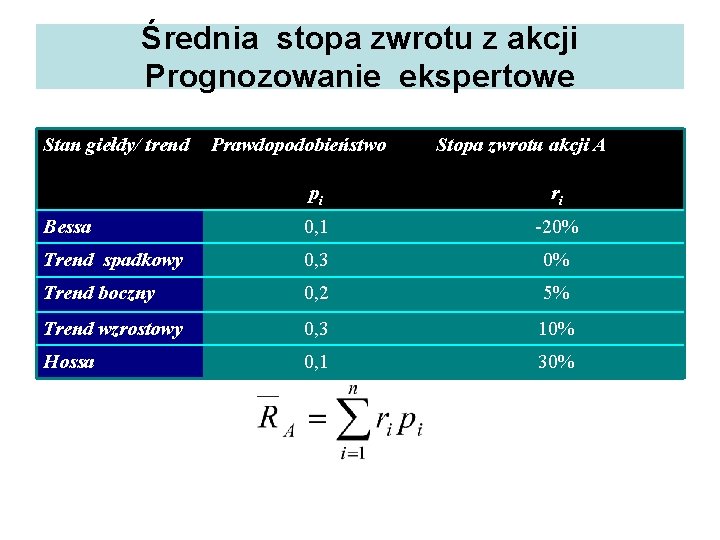
Średnia stopa zwrotu z akcji Prognozowanie ekspertowe Stan giełdy/ trend Prawdopodobieństwo Stopa zwrotu akcji A pi ri Bessa 0, 1 -20% Trend spadkowy 0, 3 0% Trend boczny 0, 2 5% Trend wzrostowy 0, 3 10% Hossa 0, 1 30%
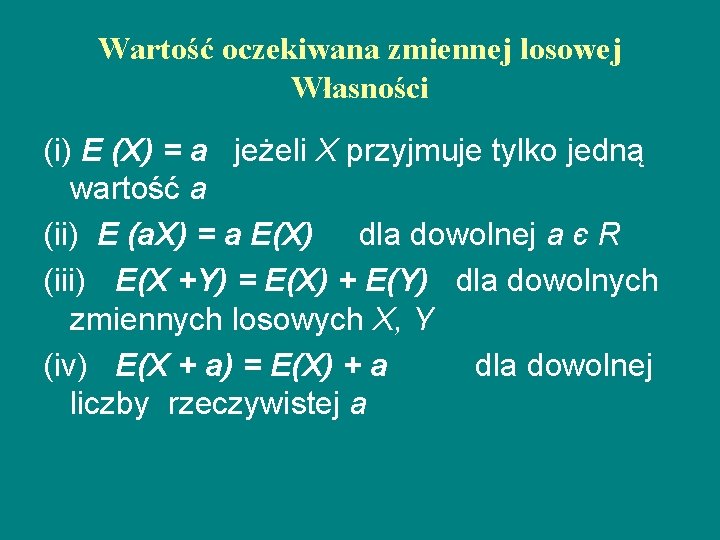
Wartość oczekiwana zmiennej losowej Własności (i) E (X) = a jeżeli X przyjmuje tylko jedną wartość a (ii) E (a. X) = a E(X) dla dowolnej a є R (iii) E(X +Y) = E(X) + E(Y) dla dowolnych zmiennych losowych X, Y (iv) E(X + a) = E(X) + a dla dowolnej liczby rzeczywistej a
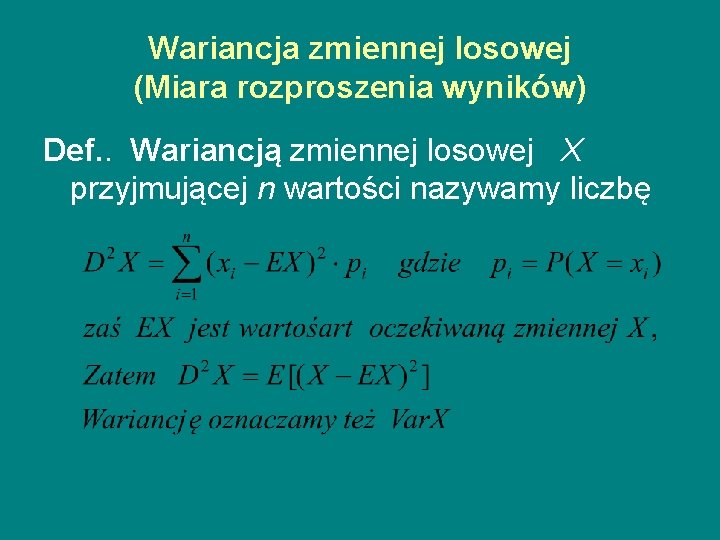
Wariancja zmiennej losowej (Miara rozproszenia wyników) Def. . Wariancją zmiennej losowej X przyjmującej n wartości nazywamy liczbę
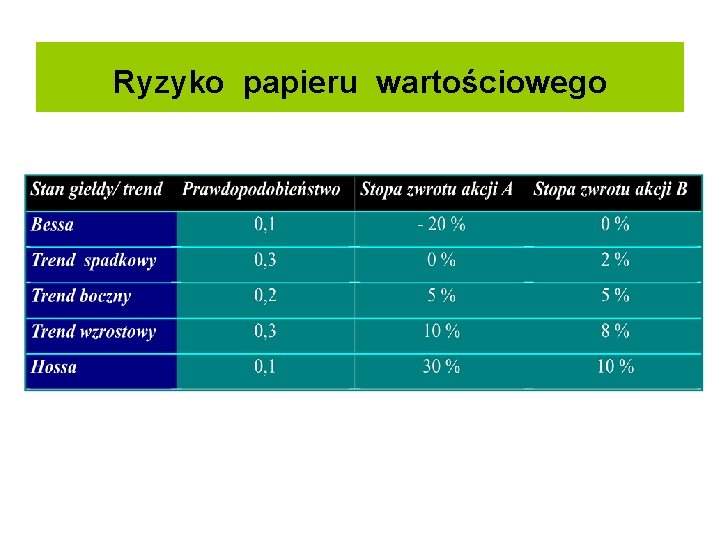
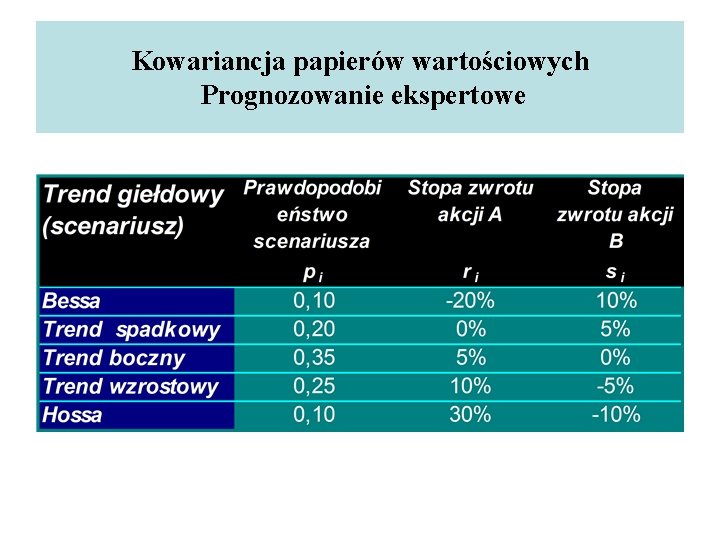
Ryzyko papieru wartościowego Stan giełdy/ trend Prawdopodobieństwo Stopa zwrotu akcji A Stopa zwrotu akcji B Bessa 0, 1 - 20 % Trend spadkowy 0, 3 0 %
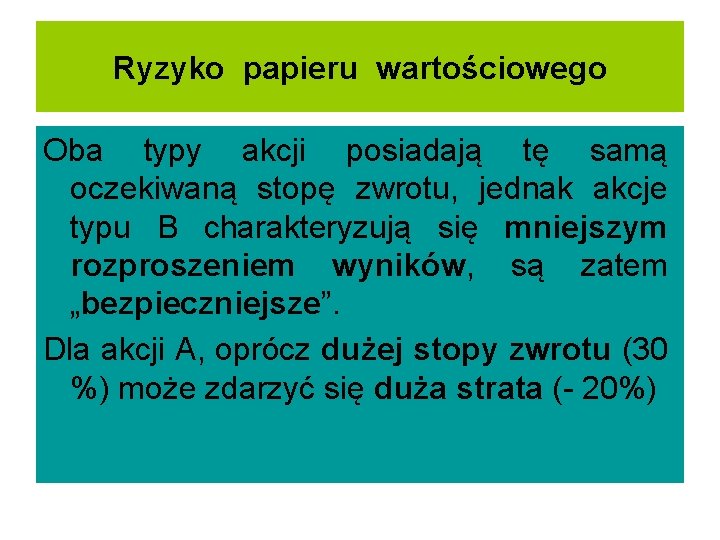
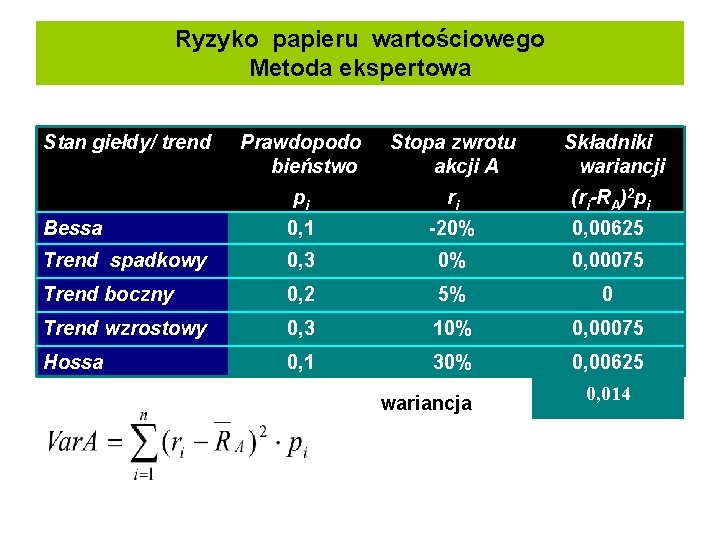
Ryzyko papieru wartościowego Oba typy akcji posiadają tę samą oczekiwaną stopę zwrotu, jednak akcje typu B charakteryzują się mniejszym rozproszeniem wyników, są zatem „bezpieczniejsze”. Dla akcji A, oprócz dużej stopy zwrotu (30 %) może zdarzyć się duża strata (- 20%)
Ryzyko papieru wartościowego Metoda ekspertowa Stan giełdy/ trend Prawdopodo bieństwo Stopa zwrotu akcji A pi ri (ri-RA)2 pi Bessa 0, 1 -20% 0, 00625 Trend spadkowy 0, 3 0% 0, 00075 Trend boczny 0, 2 5% 0 Trend wzrostowy 0, 3 10% 0, 00075 Hossa 0, 1 30% 0, 00625 wariancja Składniki wariancji 0, 014
Ryzyko papieru wartościowego. Metoda historyczna
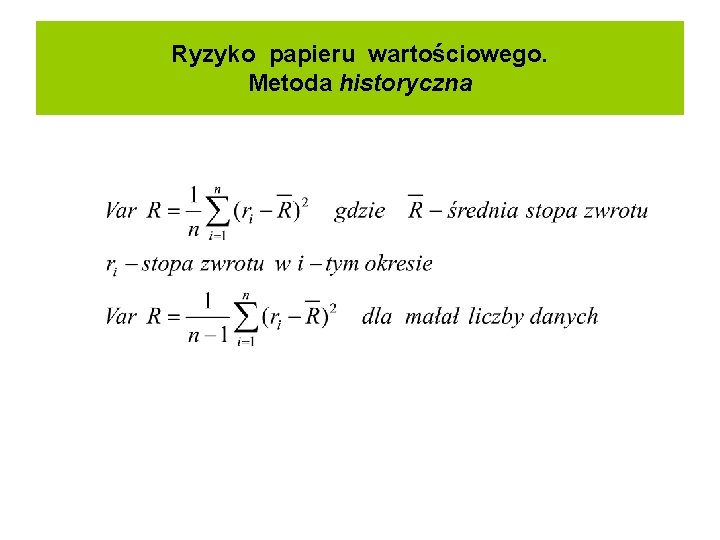
Ryzyko papieru wartościowego. Metoda historyczna
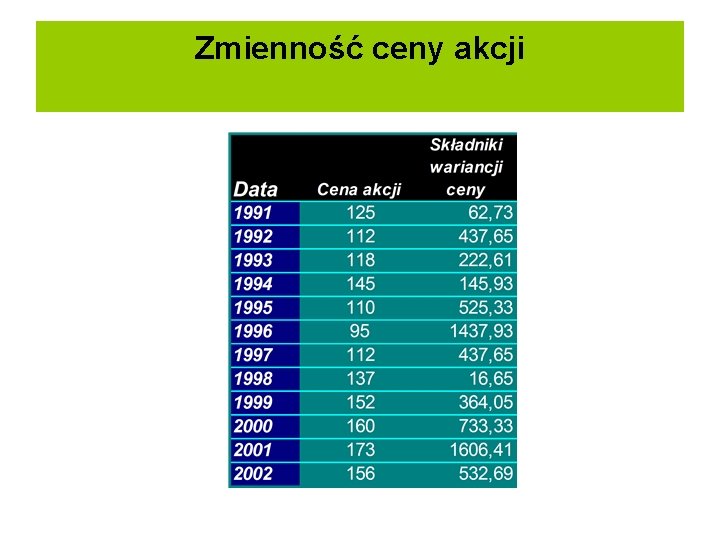
Zmienność ceny akcji
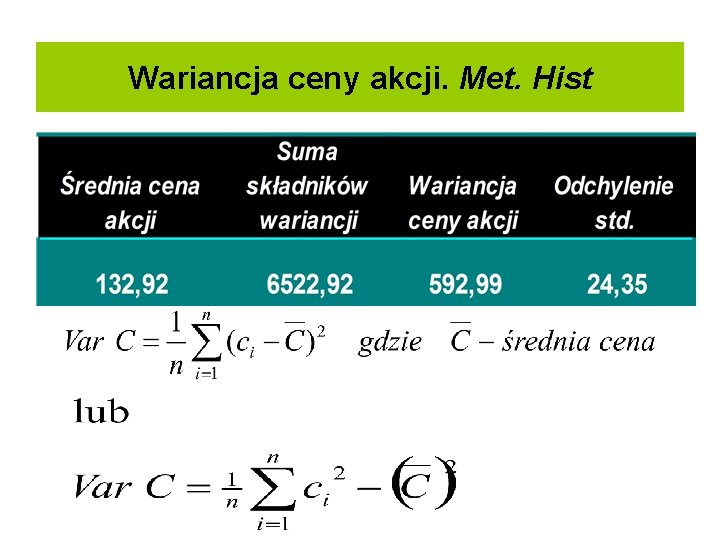
Wariancja ceny akcji. Met. Hist
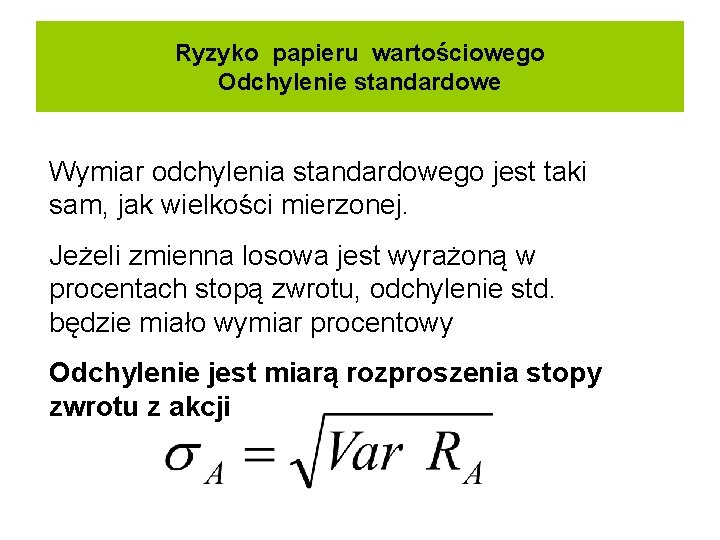
Ryzyko papieru wartościowego Odchylenie standardowe Wymiar odchylenia standardowego jest taki sam, jak wielkości mierzonej. Jeżeli zmienna losowa jest wyrażoną w procentach stopą zwrotu, odchylenie std. będzie miało wymiar procentowy Odchylenie jest miarą rozproszenia stopy zwrotu z akcji
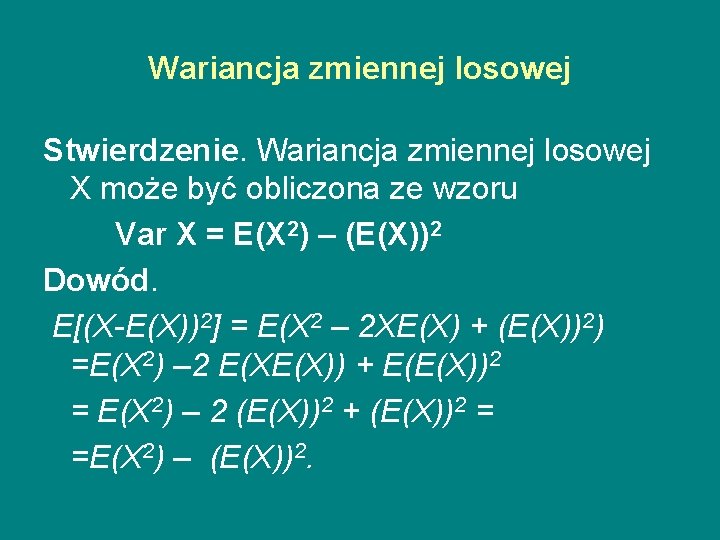
Wariancja zmiennej losowej Stwierdzenie. Wariancja zmiennej losowej X może być obliczona ze wzoru Var X = E(X 2) – (E(X))2 Dowód. E[(X-E(X))2] = E(X 2 – 2 XE(X) + (E(X))2) =E(X 2) – 2 E(XE(X)) + E(E(X))2 = E(X 2) – 2 (E(X))2 + (E(X))2 = =E(X 2) – (E(X))2.
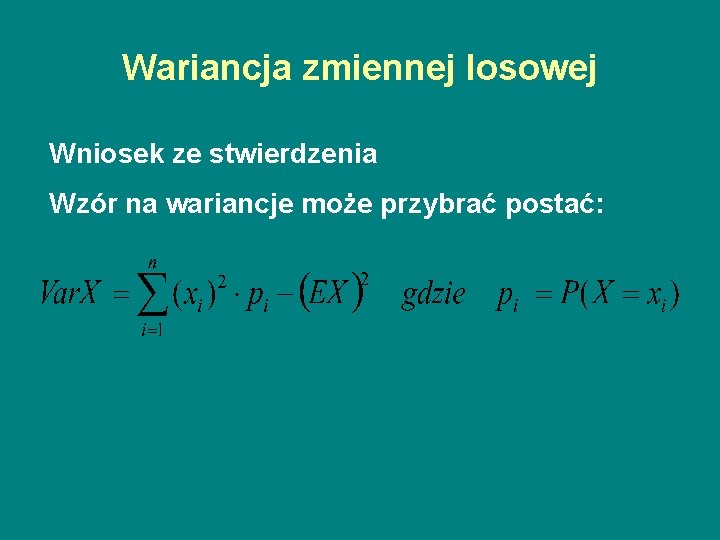
Wariancja zmiennej losowej Wniosek ze stwierdzenia Wzór na wariancje może przybrać postać:
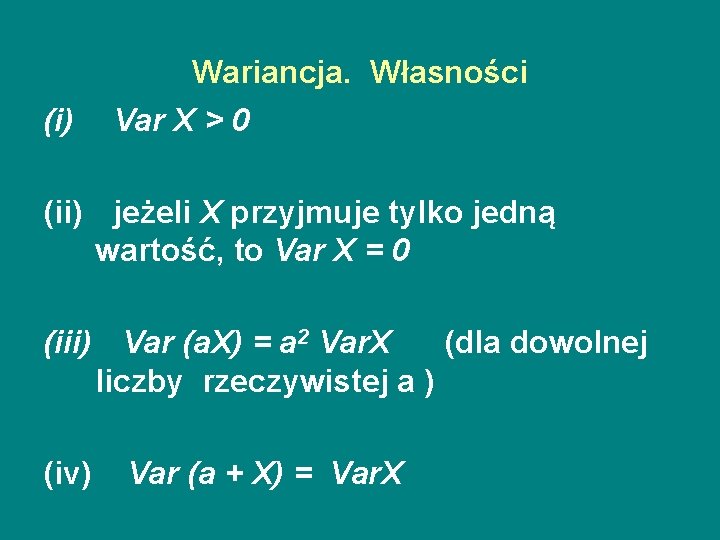
Wariancja. Własności (i) Var X > 0 (ii) jeżeli X przyjmuje tylko jedną wartość, to Var X = 0 (iii) Var (a. X) = a 2 Var. X (dla dowolnej liczby rzeczywistej a ) (iv) Var (a + X) = Var. X
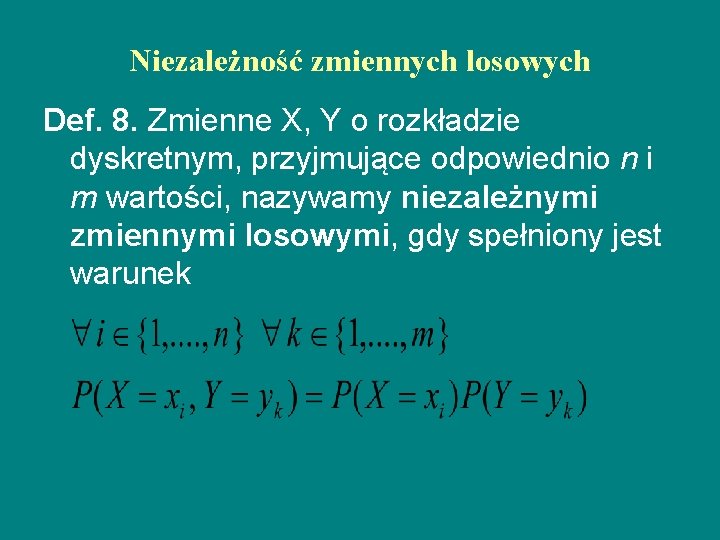
Niezależność zmiennych losowych Def. 8. Zmienne X, Y o rozkładzie dyskretnym, przyjmujące odpowiednio n i m wartości, nazywamy niezależnymi zmiennymi losowymi, gdy spełniony jest warunek
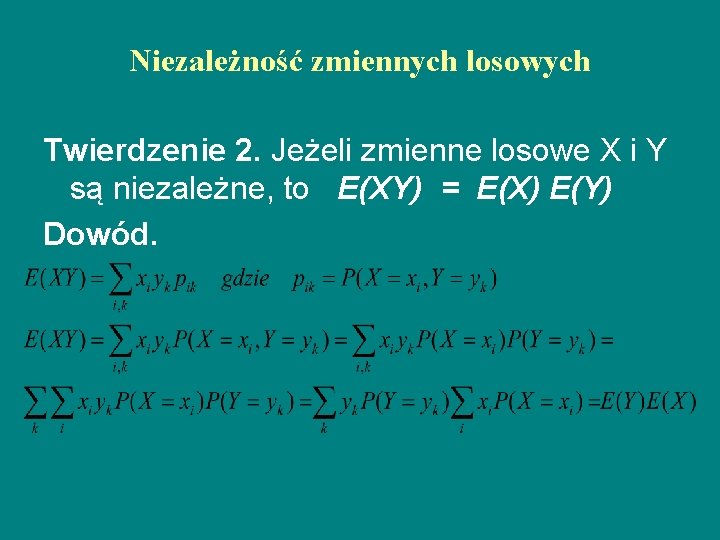
Niezależność zmiennych losowych Twierdzenie 2. Jeżeli zmienne losowe X i Y są niezależne, to E(XY) = E(X) E(Y) Dowód.
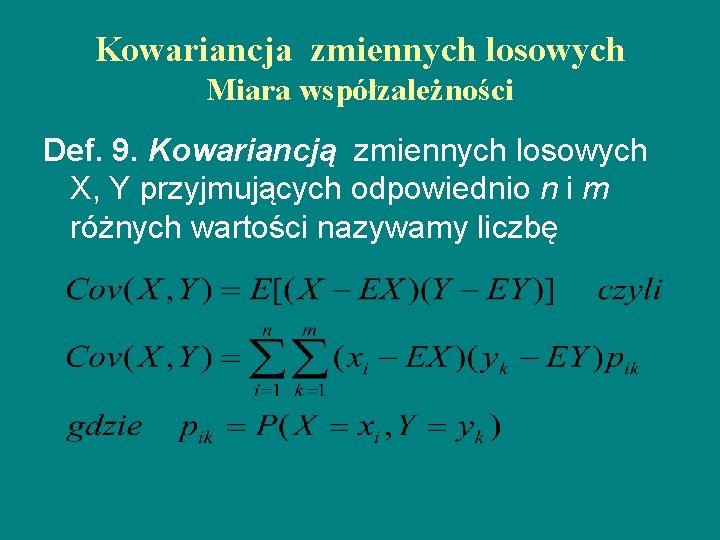
Kowariancja zmiennych losowych Miara współzależności Def. 9. Kowariancją zmiennych losowych X, Y przyjmujących odpowiednio n i m różnych wartości nazywamy liczbę
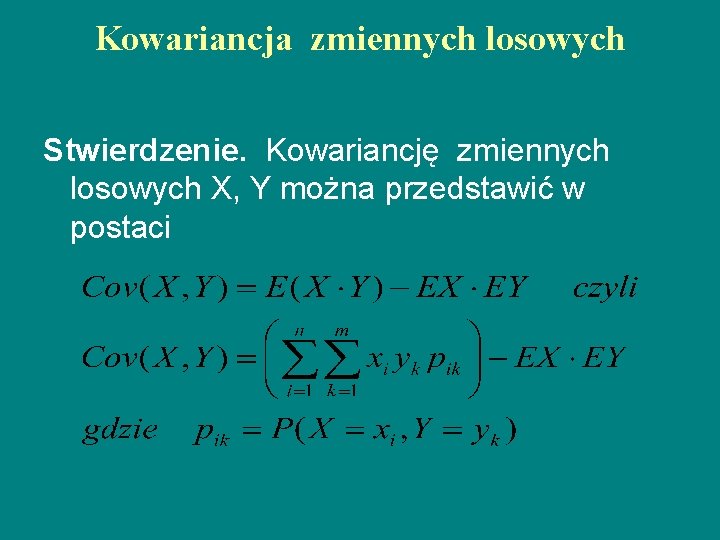
Kowariancja zmiennych losowych Stwierdzenie. Kowariancję zmiennych losowych X, Y można przedstawić w postaci
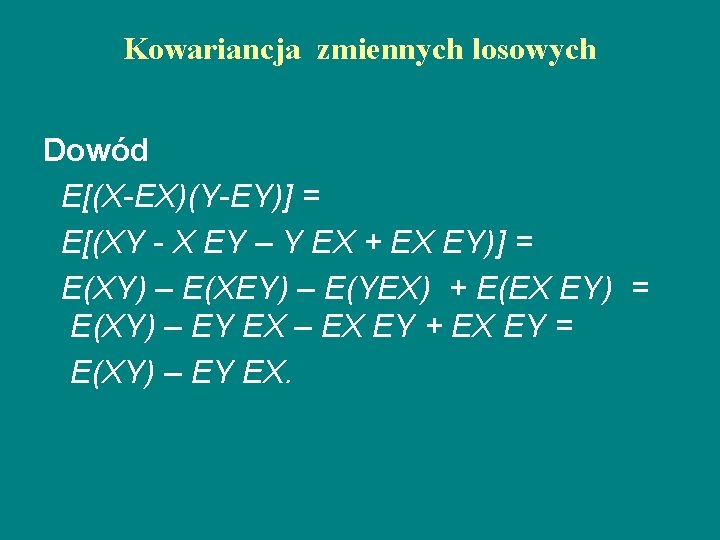
Kowariancja zmiennych losowych Dowód E[(X-EX)(Y-EY)] = E[(XY - X EY – Y EX + EX EY)] = E(XY) – E(XEY) – E(YEX) + E(EX EY) = E(XY) – EY EX – EX EY + EX EY = E(XY) – EY EX.
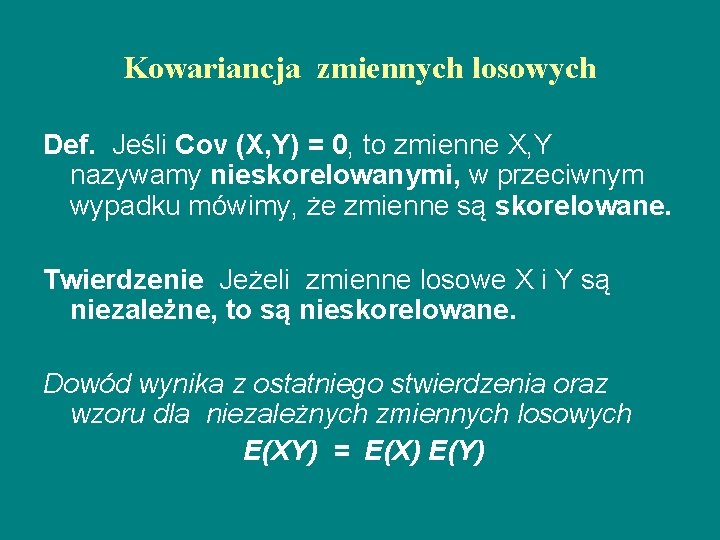
Kowariancja zmiennych losowych Def. Jeśli Cov (X, Y) = 0, to zmienne X, Y nazywamy nieskorelowanymi, w przeciwnym wypadku mówimy, że zmienne są skorelowane. Twierdzenie Jeżeli zmienne losowe X i Y są niezależne, to są nieskorelowane. Dowód wynika z ostatniego stwierdzenia oraz wzoru dla niezależnych zmiennych losowych E(XY) = E(X) E(Y)
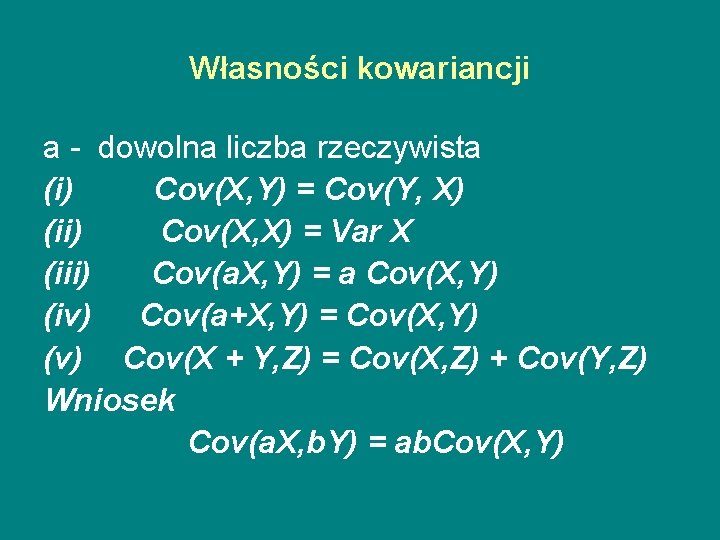
Własności kowariancji a - dowolna liczba rzeczywista (i) Cov(X, Y) = Cov(Y, X) (ii) Cov(X, X) = Var X (iii) Cov(a. X, Y) = a Cov(X, Y) (iv) Cov(a+X, Y) = Cov(X, Y) (v) Cov(X + Y, Z) = Cov(X, Z) + Cov(Y, Z) Wniosek Cov(a. X, b. Y) = ab. Cov(X, Y)
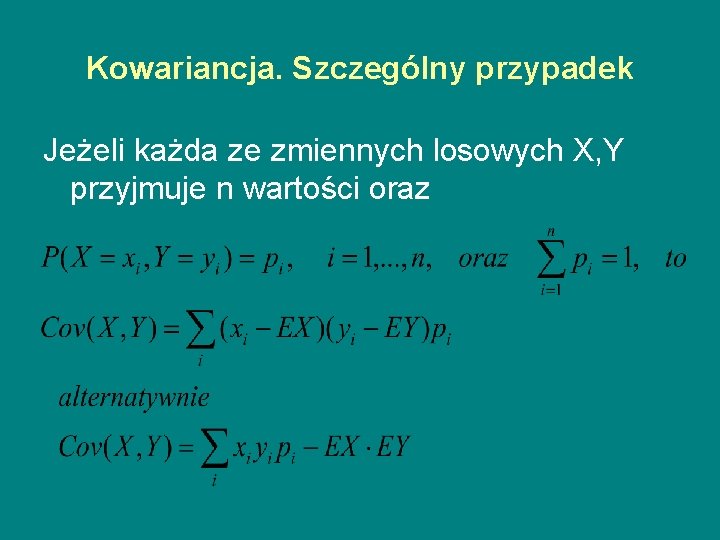
Kowariancja. Szczególny przypadek Jeżeli każda ze zmiennych losowych X, Y przyjmuje n wartości oraz
Kowariancja papierów wartościowych Prognozowanie ekspertowe
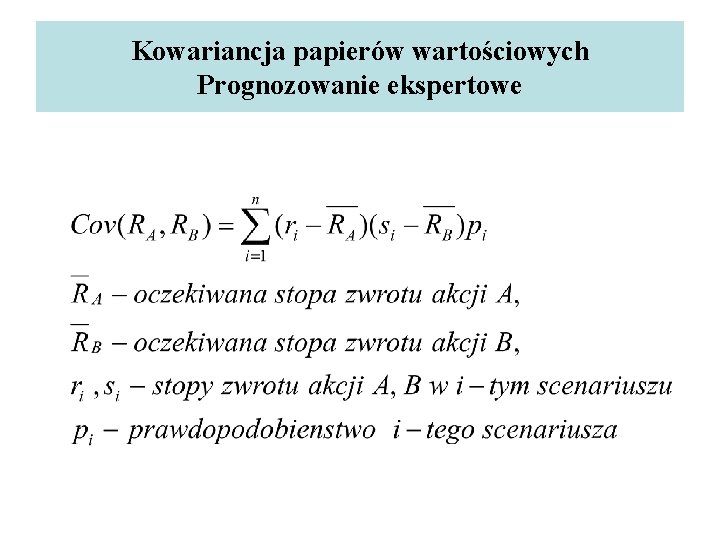
Kowariancja papierów wartościowych Prognozowanie ekspertowe
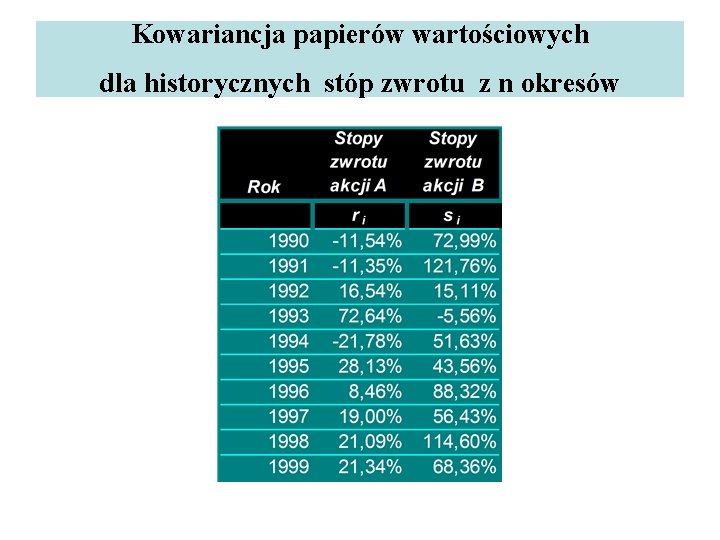
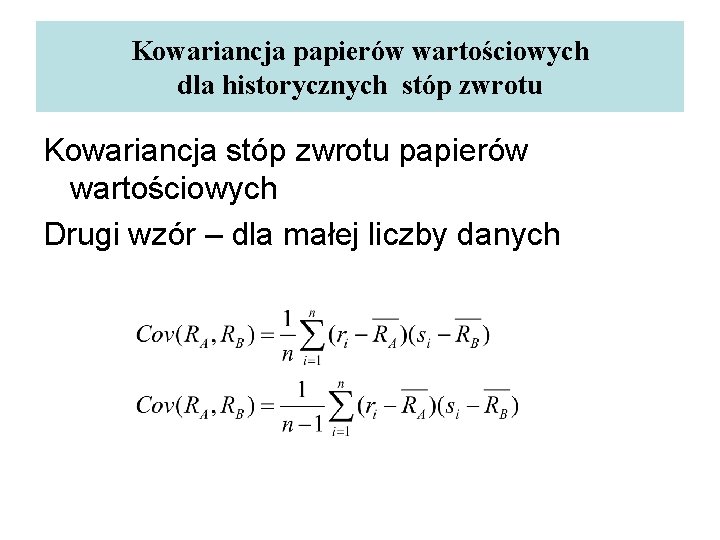
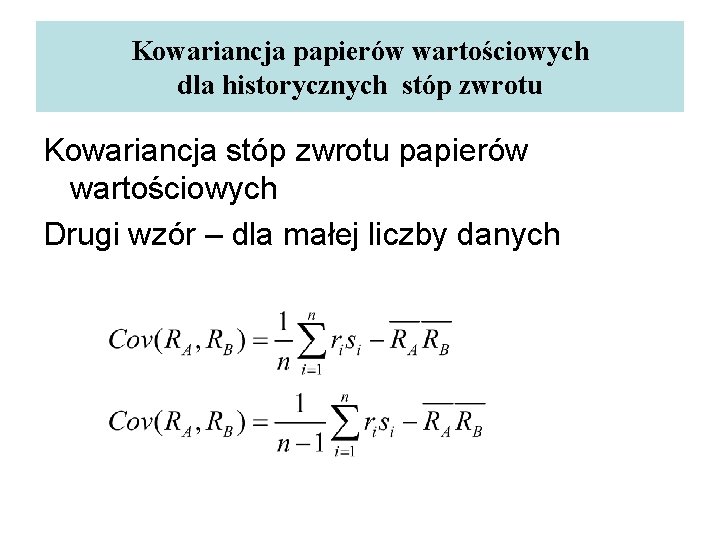
Kowariancja papierów wartościowych dla historycznych stóp zwrotu z n okresów
Kowariancja papierów wartościowych dla historycznych stóp zwrotu Kowariancja stóp zwrotu papierów wartościowych Drugi wzór – dla małej liczby danych
Kowariancja papierów wartościowych dla historycznych stóp zwrotu Kowariancja stóp zwrotu papierów wartościowych Drugi wzór – dla małej liczby danych
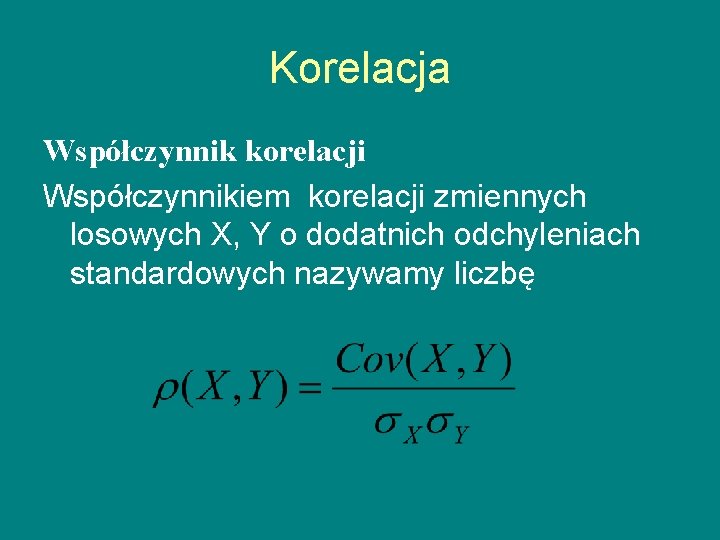
Korelacja Współczynnik korelacji Współczynnikiem korelacji zmiennych losowych X, Y o dodatnich odchyleniach standardowych nazywamy liczbę
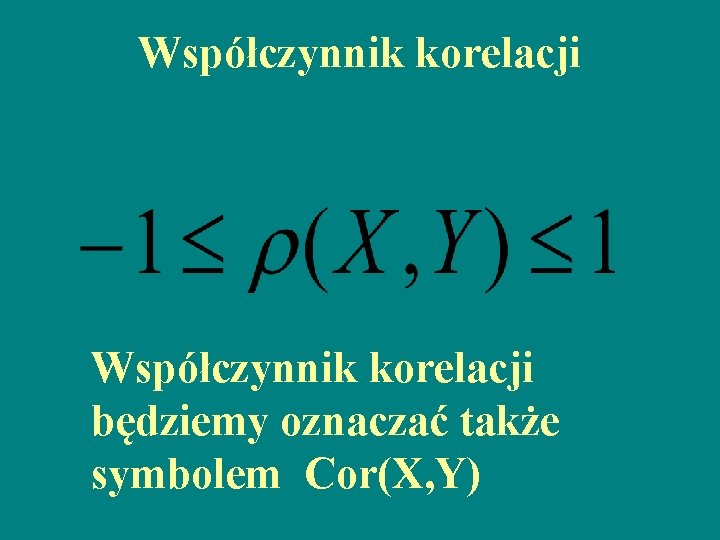
Współczynnik korelacji będziemy oznaczać także symbolem Cor(X, Y)
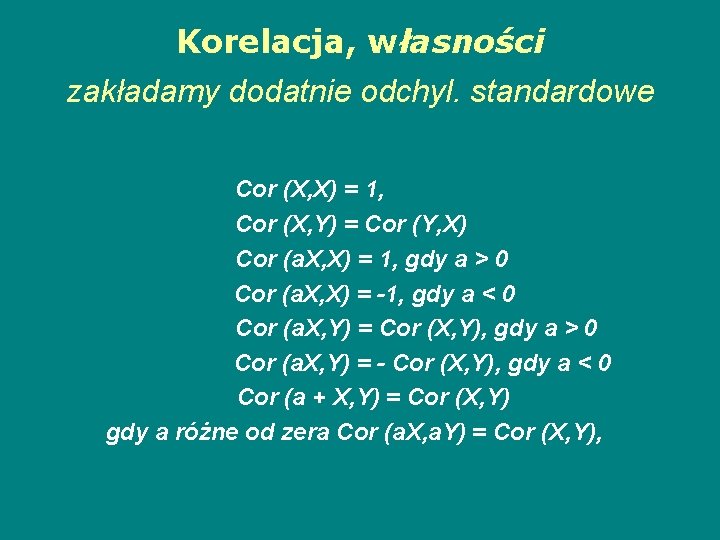
Korelacja, własności zakładamy dodatnie odchyl. standardowe Cor (X, X) = 1, Cor (X, Y) = Cor (Y, X) Cor (a. X, X) = 1, gdy a > 0 Cor (a. X, X) = -1, gdy a < 0 Cor (a. X, Y) = Cor (X, Y), gdy a > 0 Cor (a. X, Y) = - Cor (X, Y), gdy a < 0 Cor (a + X, Y) = Cor (X, Y) gdy a różne od zera Cor (a. X, a. Y) = Cor (X, Y),
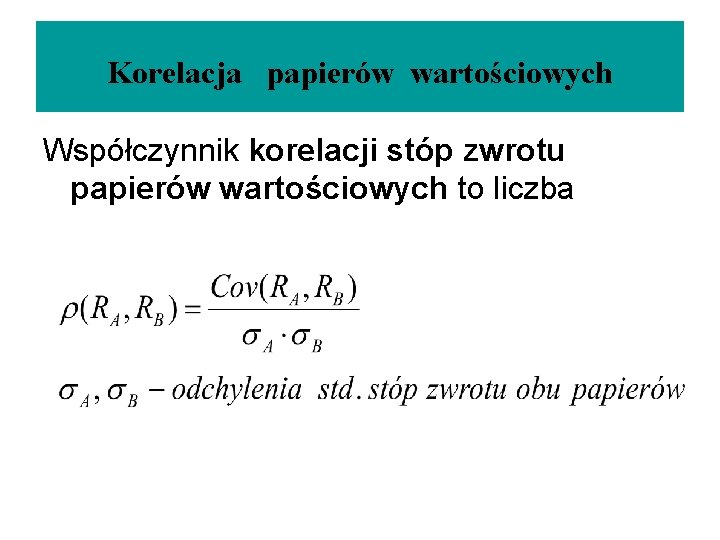
Korelacja papierów wartościowych Współczynnik korelacji stóp zwrotu papierów wartościowych to liczba
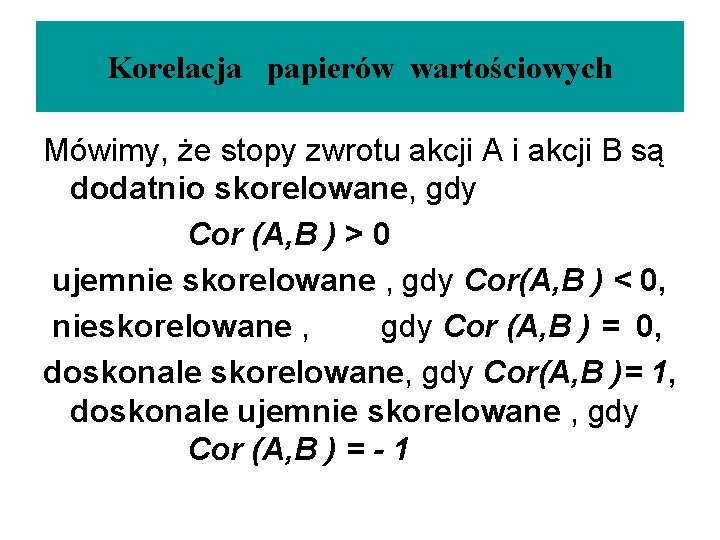
Korelacja papierów wartościowych Mówimy, że stopy zwrotu akcji A i akcji B są dodatnio skorelowane, gdy Cor (A, B ) > 0 ujemnie skorelowane , gdy Cor(A, B ) < 0, nieskorelowane , gdy Cor (A, B ) = 0, doskonale skorelowane, gdy Cor(A, B )= 1, doskonale ujemnie skorelowane , gdy Cor (A, B ) = - 1
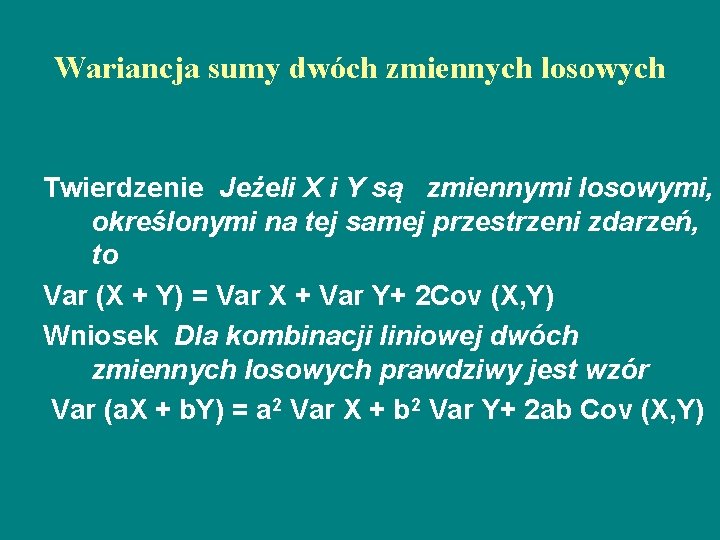
Wariancja sumy dwóch zmiennych losowych Twierdzenie Jeżeli X i Y są zmiennymi losowymi, określonymi na tej samej przestrzeni zdarzeń, to Var (X + Y) = Var X + Var Y+ 2 Cov (X, Y) Wniosek Dla kombinacji liniowej dwóch zmiennych losowych prawdziwy jest wzór Var (a. X + b. Y) = a 2 Var X + b 2 Var Y+ 2 ab Cov (X, Y)
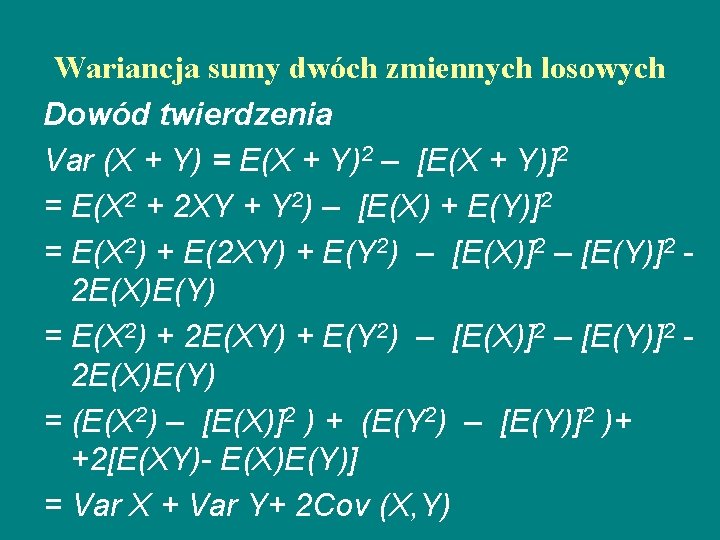
Wariancja sumy dwóch zmiennych losowych Dowód twierdzenia Var (X + Y) = E(X + Y)2 – [E(X + Y)]2 = E(X 2 + 2 XY + Y 2) – [E(X) + E(Y)]2 = E(X 2) + E(2 XY) + E(Y 2) – [E(X)]2 – [E(Y)]2 2 E(X)E(Y) = E(X 2) + 2 E(XY) + E(Y 2) – [E(X)]2 – [E(Y)]2 2 E(X)E(Y) = (E(X 2) – [E(X)]2 ) + (E(Y 2) – [E(Y)]2 )+ +2[E(XY)- E(X)E(Y)] = Var X + Var Y+ 2 Cov (X, Y)
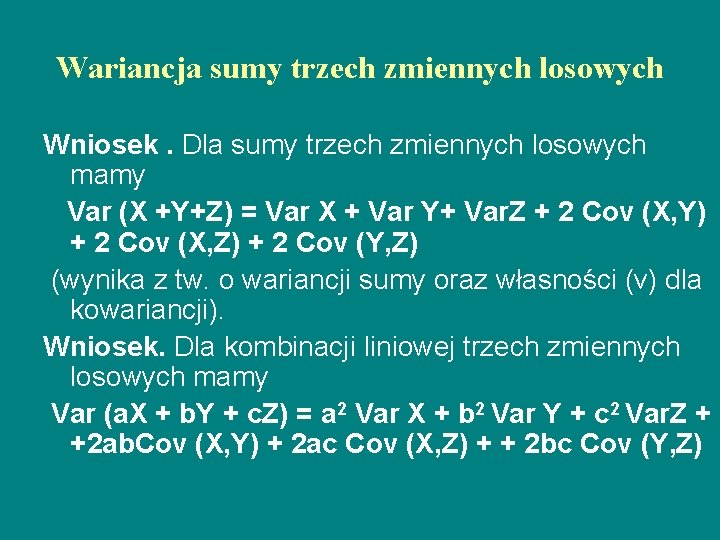
Wariancja sumy trzech zmiennych losowych Wniosek. Dla sumy trzech zmiennych losowych mamy Var (X +Y+Z) = Var X + Var Y+ Var. Z + 2 Cov (X, Y) + 2 Cov (X, Z) + 2 Cov (Y, Z) (wynika z tw. o wariancji sumy oraz własności (v) dla kowariancji). Wniosek. Dla kombinacji liniowej trzech zmiennych losowych mamy Var (a. X + b. Y + c. Z) = a 2 Var X + b 2 Var Y + c 2 Var. Z + +2 ab. Cov (X, Y) + 2 ac Cov (X, Z) + + 2 bc Cov (Y, Z)