STANDARDI ZA PROFESIONALNU PRAKSU INTERNE REVIZIJE 1 ta

- Slides: 32
STANDARDI ZA PROFESIONALNU PRAKSU INTERNE REVIZIJE 1
Šta su Standardi • Standardi su kriterijumi prema kojima interni revizori treba da obavljaju svoje dužnosti. • Oni predstavljaju najbolju praksu interne revizije. • Oni su primenljivi za svaki oblik organizacije aktivnosti interne revizije.
Četiri svrhe Standarda 1. Istaknu osnovne principe koji predstavljaju praksu interne revizije, onakvu kakva ona treba da bude. 2. Obezbeđuju okvir za obavljanje i unapređenje širokog opsega aktivnosti interne revizije koja ima za cilj dodavanje vrednosti. 3. Utvrde osnovu za vrednovanje rezultata interne revizije. 4. Doprinose unapređenju organizacionih procesa i aktivnosti.
Struktura Standardi se sastoje iz: • Iskaza osnovnih zahteva za profesionalnu praksu interne revizije i za ocenu efektivnosti izvođenja, koji su međunarodno primjenjivi na organizacionim i pojedinačnim nivoima, • Interpretacija - tumačenja, koje pojašnjavaju termine i koncepte iz iskaza.
Primer strukture Standarda 1000 -Svrha, nadležnost i odgovornost interne revizije mora se formalno definisati u Povelji interne revizije, koja mora biti u skladu sa Definicijom interne revizije, Kodeksom etike i Standardima. Izvršni rukovodilac revizije mora periodi no da revidira č Povelju interne revizije i dostavi je višem rukovodstvu na razmatranje i usvajanje. Tumačenje: Povelja interne revizije je formalni dokument kojim se definiše svrha, nadležnost i odgovornost interne revizije. Povelja interne revizije utvrđuje položaj interne revizije u organizaciji, definiše pristup dokumentaciji, zaposlenima i materijalnoj imovini koji su značajni za sprovođenje revizije i definiše obim aktivnosti interne revizije. Konačno odobrenje Povelje interne revizije je u nadležnosti Odbora.
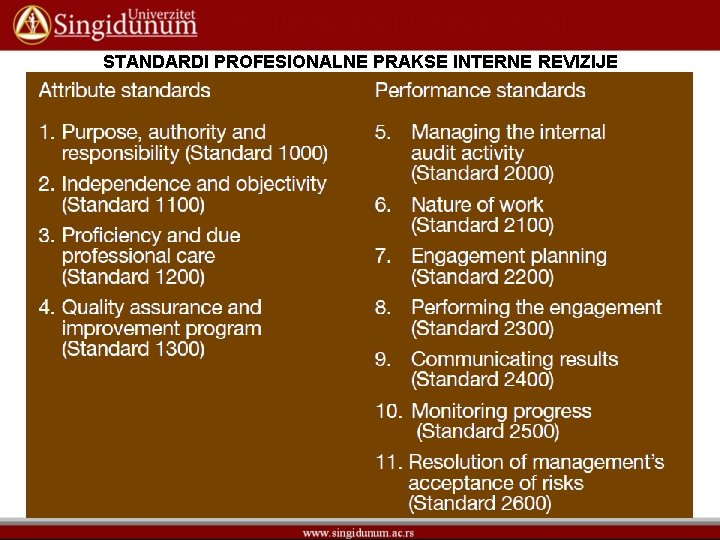
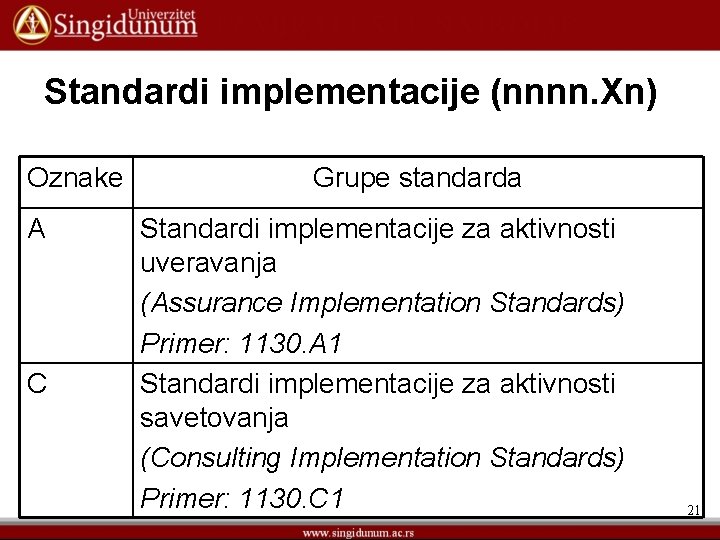
Kategorije Standarda • Standardi karakteristika – jedinstven format 1000 • Standardi izvođenja – jedinstven format 2000 • Standardi implementacije - jedinstven format 1000. A 1, 1000. C 1, 2000. A 1, 2000. C 1 (oznaka A za usluge uveravanja, a oznaka C za usluge konsaltinga)
Standardi karakteristika • Standardi karakteristika odnose se na karakteristike organizacije i lica koja se bave izvođenjem aktivnosti interne revizije.
Četiri osnovne komponente Standarda karakteristika • 1000 - Svrha, nadležnost i odgovornost • 1100 – Nezavisnost i objektivnost • 1200 - Stručnost i dužna profesionalna pažnja • 1300 - Program osiguranja i unapređenja kvaliteta
Standardi izvođenja • Standardi izvođenja opisuju aktivnost interne revizije i daju kriterijume prema kojima se rezultati ovih usluga mere.
Osnovni Standardi izvođenja • • 2000 – Upravljanje aktivnostima interne revizije 2100 – Priroda posla 2200 – Planiranje angažmana 2300 – Obavljanje angažmana 2400 – Saopštavanje rezultata 2500 – Praćenje napretka 2600 – Odluka višeg rukovodstva o prihvatanju rizika
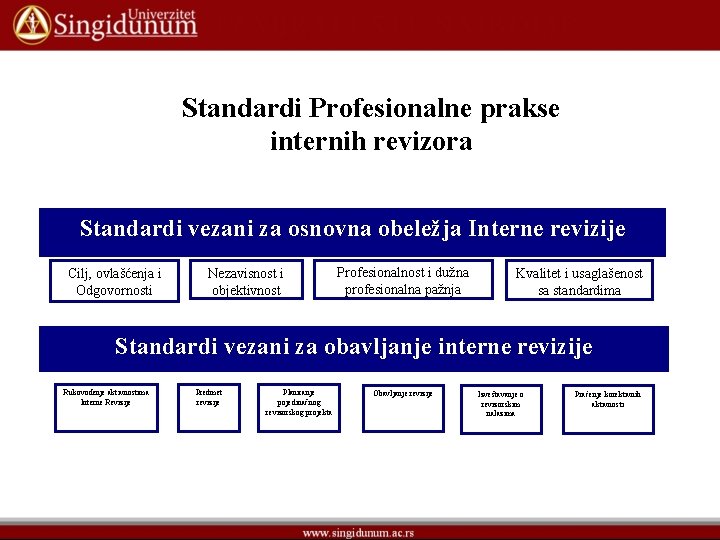
Standardi Profesionalne prakse internih revizora Standardi vezani za osnovna obeležja Interne revizije Cilj, ovlašćenja i Odgovornosti Nezavisnost i objektivnost Profesionalnost i dužna profesionalna pažnja Kvalitet i usaglašenost sa standardima Standardi vezani za obavljanje interne revizije Rukovođenje aktivnostima Interne Revizije Predmet revizije Planiranje pojedinačnog revizorskog projekta Obavljanje revizije Izveštavanje o revizorskim nalazima Praćenje korektivnih aktivnosti
Praktični saveti • Praktični saveti su od pomoći internim revizorima u primeni Definicije interne revizije, Kodeksa etike i Standarda i unapređenju dobre prakse. Praktični saveti se bave pristupom interne revizije, njenim metodologijama i razmatranjima, ali ne opisuju detaljno procese i procedure. • Oni uključuju praksu vezanu za međunarodna i domaća pitanja, kao i pitanja vezana za delatnost, specifične vrste angažmana i zakonska ili regulatorna pitanja.
Ko donosi Standarde interne revizije? Institut internih revizora je 1978. godine prvi put objavio standarde za profesionalno obavljanje interne revizije (Standards for the Professional Practice of Internal Auditing) 13
Donošenje novih standarda • Bord direktora IIA (The Institute of Internal Auditors Board of Directors) je juna 1999. godine na predlog međunarodne grupe eksperata (GTFGuidance Task Force) i odluke Odbora za standarde interne revizije (IASB – Internal Auditing Standards Board) odobrio predlog novih standarda interne revizije. Novi standardi interne revizije su stupili na snagu 1. januara 2002. godine, a poslednji revidirani 2011. godine 14
O INSTITUTU • Institut internih revizora je međunarodno profesionalno udruženje • osnovano 1941. godine • sa sedištem na Floridi, SAD • Ima 246 filijala i više od 122. 000 članova u 160 zemalja širom sveta • Ima preko 100 zaposlenih u stalnom radnom odnosu 15
Institut internih revizora je • • • Globalni glas profesije interne revizije Prizanti autoritet Potvrđeni lider Glavni zagovornik i Najveći edukator 16
Institut izdaje: • Časopise (Interni Revizor - 1943) • Knjige • Istraživačke studije • Monografije • Multimedijalne prezentacije 17
Institut • Organizuje važne konferencije i seminare za stručni razvoj • Sertificra kvalifikovane revizore (Certified Internal Auditor – Ovlašćeni interni revizor, 1974) • Radi na istraživačkim projektima 18
Vizija Institut internih revizora će biti svetska vodilja za profesiju interne revizije, preporučujući njenu korisnost, promovišući najbolju praksu i obezbeđujući izuzetan servis za njegove članove. 19
STANDARDI PROFESIONALNE PRAKSE INTERNE REVIZIJE 20
Standardi implementacije (nnnn. Xn) Oznake A C Grupe standarda Standardi implementacije za aktivnosti uveravanja (Assurance Implementation Standards) Primer: 1130. A 1 Standardi implementacije za aktivnosti savetovanja (Consulting Implementation Standards) Primer: 1130. C 1 21
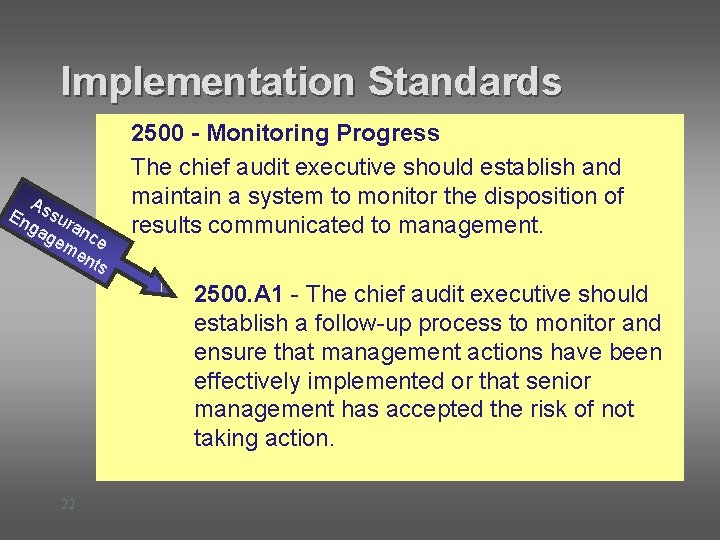
Implementation Standards A En ssur ga an ge ce me nts 2500 - Monitoring Progress The chief audit executive should establish and maintain a system to monitor the disposition of results communicated to management. 2500. A 1 - The chief audit executive should establish a follow-up process to monitor and ensure that management actions have been effectively implemented or that senior management has accepted the risk of not taking action. 22
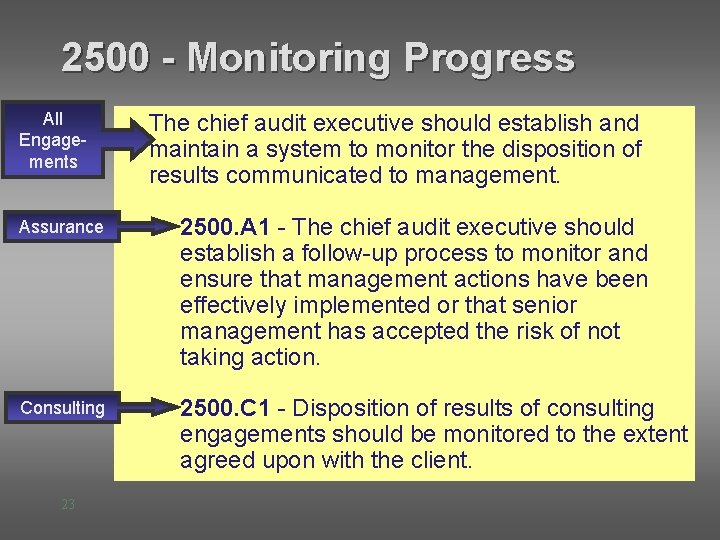
2500 - Monitoring Progress All Engagements The chief audit executive should establish and maintain a system to monitor the disposition of results communicated to management. Assurance 2500. A 1 - The chief audit executive should establish a follow-up process to monitor and ensure that management actions have been effectively implemented or that senior management has accepted the risk of not taking action. Consulting 2500. C 1 - Disposition of results of consulting engagements should be monitored to the extent agreed upon with the client. 23
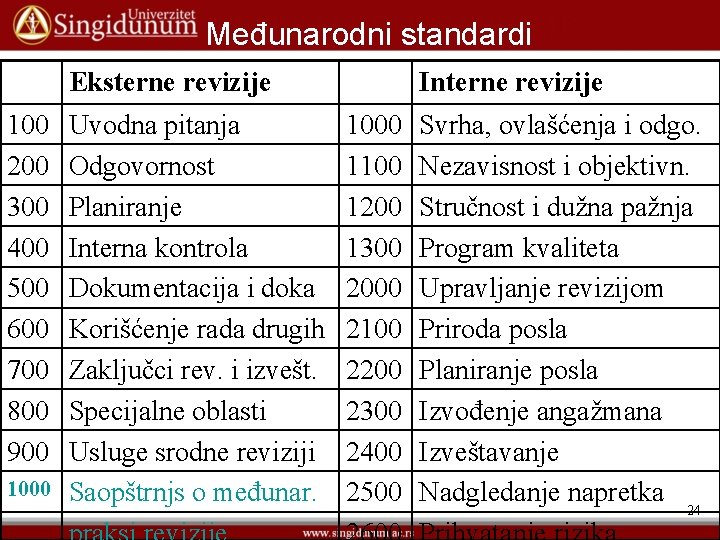
Međunarodni standardi Eksterne revizije 100 200 300 400 500 600 700 800 900 1000 Uvodna pitanja Odgovornost Planiranje Interna kontrola Dokumentacija i doka Korišćenje rada drugih Zaključci rev. i izvešt. Specijalne oblasti Usluge srodne reviziji Saopštrnjs o međunar. Interne revizije 1000 1100 1200 1300 2000 2100 2200 2300 2400 2500 Svrha, ovlašćenja i odgo. Nezavisnost i objektivn. Stručnost i dužna pažnja Program kvaliteta Upravljanje revizijom Priroda posla Planiranje posla Izvođenje angažmana Izveštavanje Nadgledanje napretka 24
Standardi & Praktični saveti
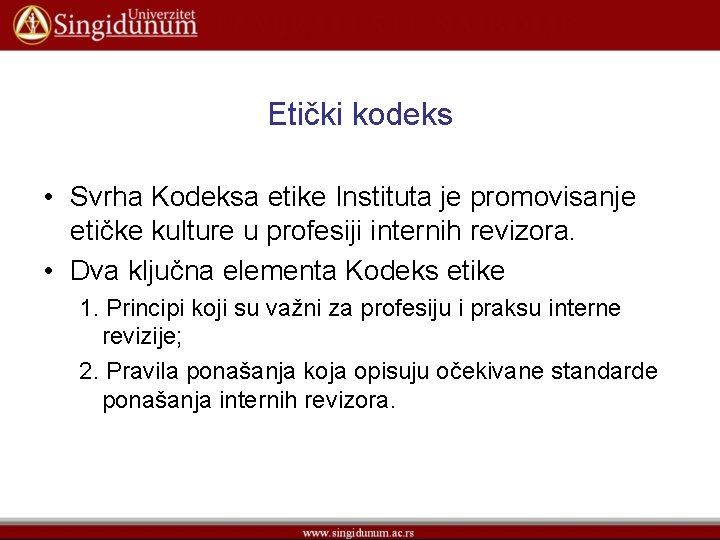
Etički kodeks • Svrha Kodeksa etike Instituta je promovisanje etičke kulture u profesiji internih revizora. • Dva ključna elementa Kodeks etike 1. Principi koji su važni za profesiju i praksu interne revizije; 2. Pravila ponašanja koja opisuju očekivane standarde ponašanja internih revizora.
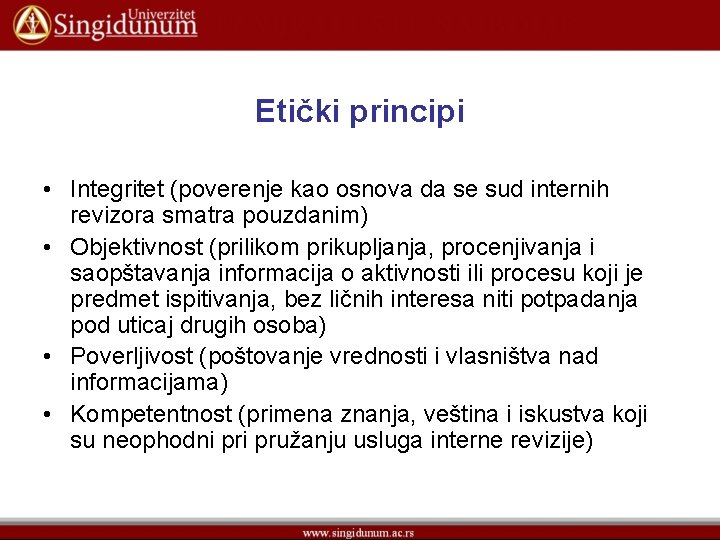
Etički principi • Integritet (poverenje kao osnova da se sud internih revizora smatra pouzdanim) • Objektivnost (prilikom prikupljanja, procenjivanja i saopštavanja informacija o aktivnosti ili procesu koji je predmet ispitivanja, bez ličnih interesa niti potpadanja pod uticaj drugih osoba) • Poverljivost (poštovanje vrednosti i vlasništva nad informacijama) • Kompetentnost (primena znanja, veština i iskustva koji su neophodni pružanju usluga interne revizije)
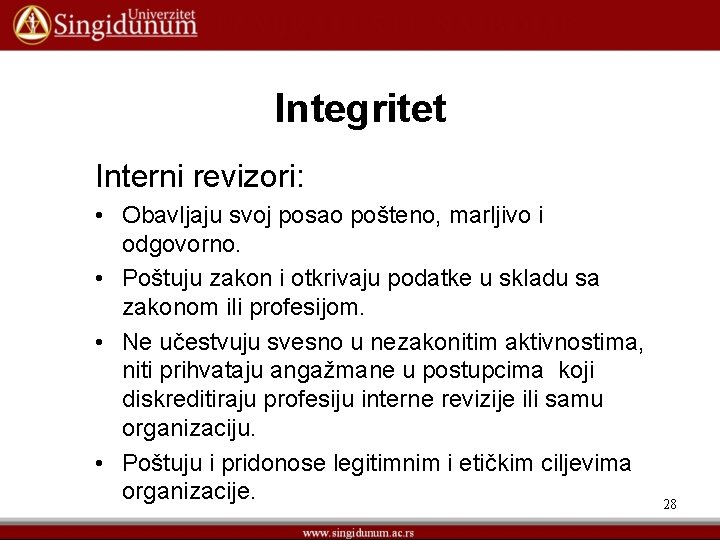
Integritet Interni revizori: • Obavljaju svoj posao pošteno, marljivo i odgovorno. • Poštuju zakon i otkrivaju podatke u skladu sa zakonom ili profesijom. • Ne učestvuju svesno u nezakonitim aktivnostima, niti prihvataju angažmane u postupcima koji diskreditiraju profesiju interne revizije ili samu organizaciju. • Poštuju i pridonose legitimnim i etičkim ciljevima organizacije. 28
Objektivnost Interni revizori: • Ne učestvuju ni u jednoj aktivnosti niti odnosu koji može ugroziti ili za koji se pretpostavlja da ugrožava njihovu nepristrasnu procenu. Takvo učestvovanje, takođe, uključuje one aktivnosti i odnose koji mogu biti u sukobu sa interesima organizacije. • Ne prihvataju ništa što može ugroziti ili za što se pretpostavlja da ugrožava njihovo stručno prosuđivanje. • Otkrivaju sve njima poznate materijalne činjenice, koje bi u slučaju da nisu otkrivene mogle iskriviti izveštavanje o aktivnostima koje se pregledaju. 29
Poverljivost Interni revizori: • Postupaju promišljeno pri upotrebi i zaštiti informacija dobijenih tokom obavljanja svojih dužnosti. • Ne iskorišćavaju informacije za vlastitu korist ili na bilo koji način koji je suprotan zakonu ili šteti legitimnim i etničkim ciljevima organizacije. 30
Stručnost Interni revizori: • Angažuju se samo u onim uslugama za koje imaju potrebna znanja, veštine i iskustva. • Obavljaju usluge interne revizije u skladu s Međunarodnim standardima za profesionalnu praksu interne revizije. • Neprestano usavršavaju svoju stručnost, efikasnost i kvalitet svojih usluga. 31
32