Riesgo Crediticio n CAPTACIN n SEGUIMIENTO CARTERA n
- Slides: 44
Riesgo Crediticio n CAPTACIÓN n SEGUIMIENTO CARTERA n SEGUIMIENTO COBRANZA n MORA TEMPRANA n MORA TARDÍA.
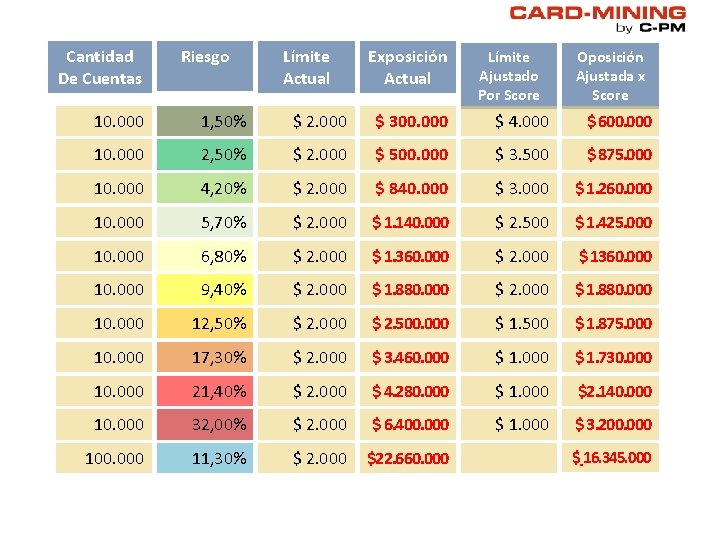
Cantidad De Cuentas Riesgo Límite Actual Exposición Actual Límite Ajustado Por Score Oposición Ajustada x Score 10. 000 1, 50% $ 2. 000 $ 300. 000 $ 4. 000 $ 600. 000 10. 000 2, 50% $ 2. 000 $ 500. 000 $ 3. 500 $ 875. 000 10. 000 4, 20% $ 2. 000 $ 840. 000 $ 3. 000 $ 1. 260. 000 10. 000 5, 70% $ 2. 000 $ 1. 140. 000 $ 2. 500 $ 1. 425. 000 10. 000 6, 80% $ 2. 000 $ 1. 360. 000 $ 2. 000 $ 1360. 000 10. 000 9, 40% $ 2. 000 $ 1. 880. 000 10. 000 12, 50% $ 2. 000 $ 2. 500. 000 $ 1. 500 $ 1. 875. 000 10. 000 17, 30% $ 2. 000 $ 3. 460. 000 $ 1. 730. 000 10. 000 21, 40% $ 2. 000 $ 4. 280. 000 $ 1. 000 $2. 140. 000 10. 000 32, 00% $ 2. 000 $ 6. 400. 000 $ 1. 000 $ 3. 200. 000 11, 30% $ 2. 000 $22. 660. 000 $ 16. 345. 000
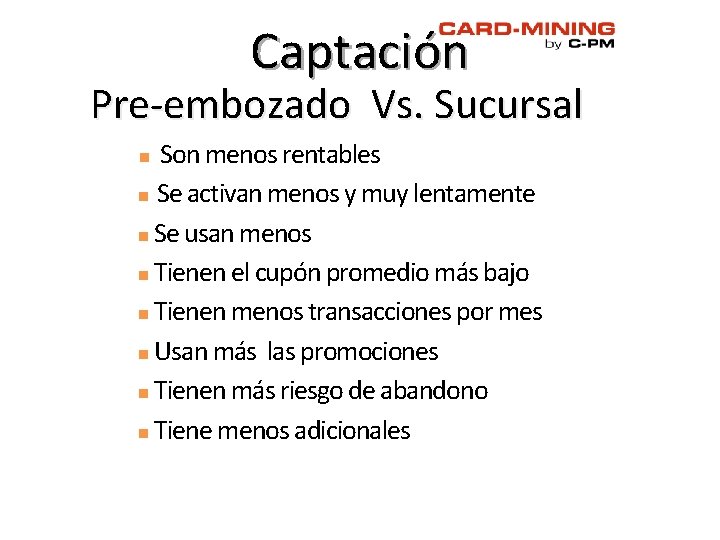
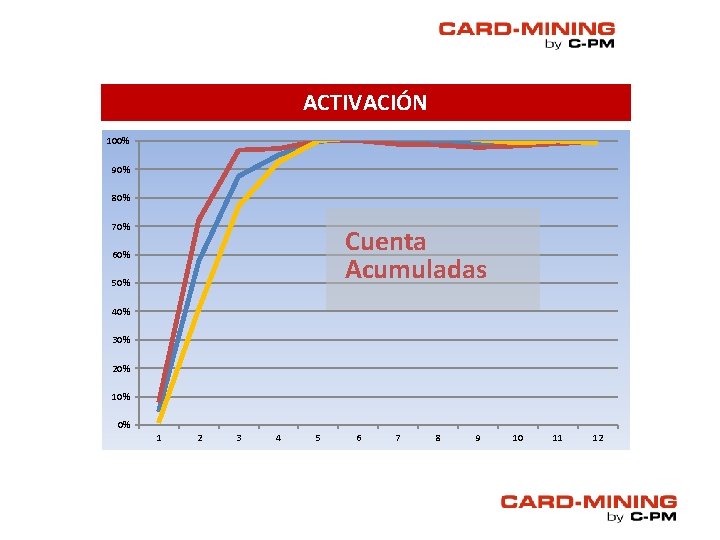
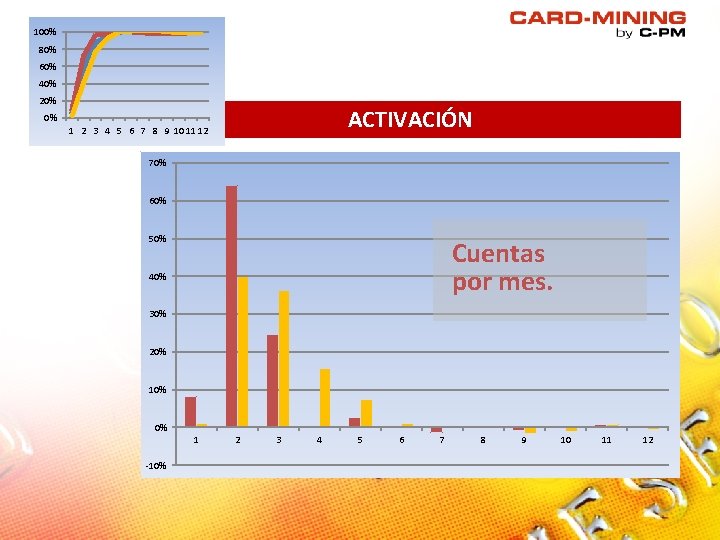
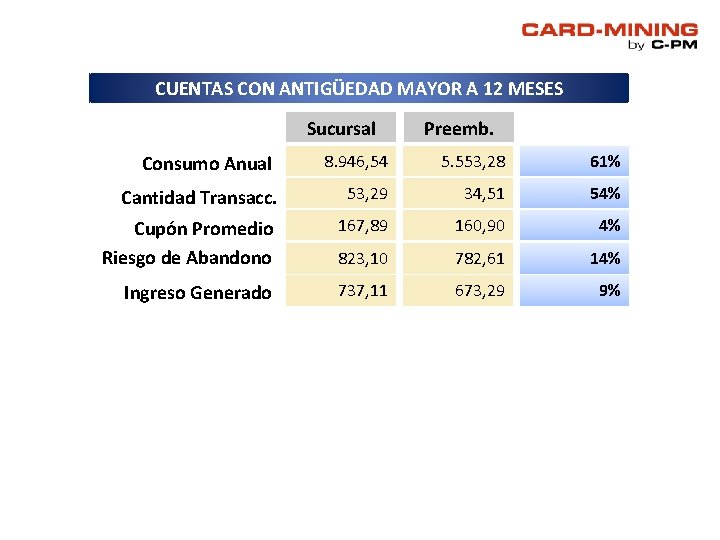
Captación Pre-embozado Vs. Sucursal Son menos rentables n Se activan menos y muy lentamente n Se usan menos n Tienen el cupón promedio más bajo n Tienen menos transacciones por mes n Usan más las promociones n Tienen más riesgo de abandono n Tiene menos adicionales n
ACTIVACIÓN 100% 90% 80% 70% Cuenta Acumuladas 60% 50% 40% 30% 20% 10% 0% 1 2 3 4 5 6 7 8 9 10 11 12
100% 80% 60% 40% 20% ACTIVACIÓN 0% 1 2 3 4 5 6 7 8 9 10 11 12 70% 60% 50% Cuentas por mes. 40% 30% 20% 10% 0% 1 -10% 2 3 4 5 6 7 8 9 10 11 12
CUENTAS CON ANTIGÜEDAD MAYOR A 12 MESES Sucursal Preemb. Consumo Anual 8. 946, 54 5. 553, 28 61% Cantidad Transacc. 53, 29 34, 51 54% Cupón Promedio Riesgo de Abandono 167, 89 160, 90 4% 823, 10 782, 61 14% Ingreso Generado 737, 11 673, 29 9%
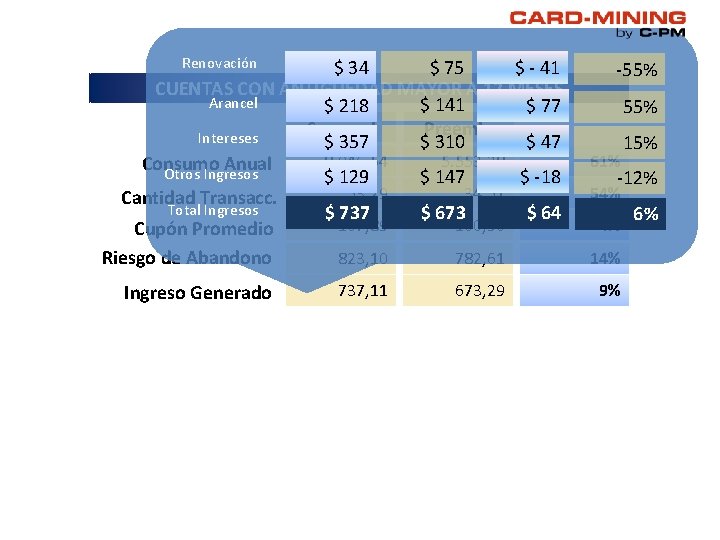
Renovación $ 34 $ 75 $ - 41 CUENTAS CON ANTIGÜEDAD MAYOR A 12 MESES Arancel $ 141 $ 218 $ 77 Sucursal Preemb. Intereses $ 357 $ 310 $ 47 8. 946, 54 5. 553, 28 Consumo Anual Otros Ingresos $ 129 $ 147 $ -18 53, 29 34, 51 Cantidad Transacc. Total Ingresos $ 737 $ 673 $ 64 167, 89 160, 90 Cupón Promedio Riesgo de Abandono 823, 10 782, 61 Ingreso Generado 737, 11 673, 29 -55% 61% 15% -12% 54% 4% 14% 9% 6%
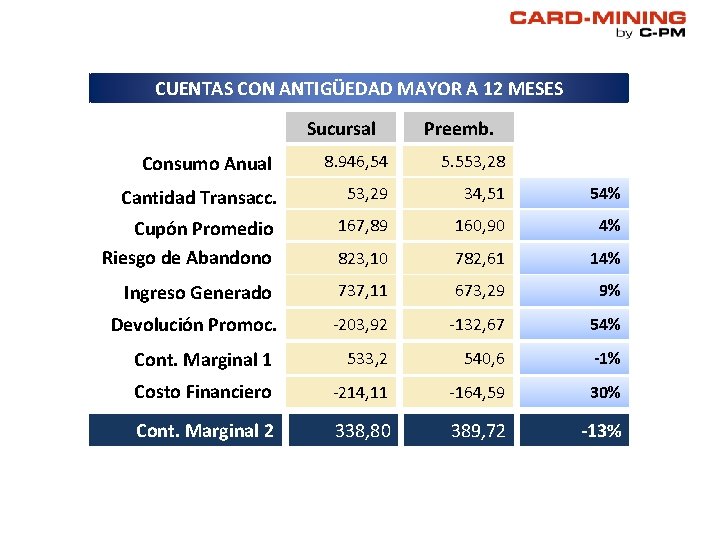
CUENTAS CON ANTIGÜEDAD MAYOR A 12 MESES Sucursal Preemb. Consumo Anual 8. 946, 54 5. 553, 28 Cantidad Transacc. 53, 29 34, 51 54% Cupón Promedio Riesgo de Abandono 167, 89 160, 90 4% 823, 10 782, 61 14% Ingreso Generado 737, 11 673, 29 9% Devolución Promoc. -203, 92 -132, 67 54% Cont. Marginal 1 533, 2 540, 6 -1% Costo Financiero -214, 11 -164, 59 30% Cont. Marginal 2 338, 80 389, 72 -13%
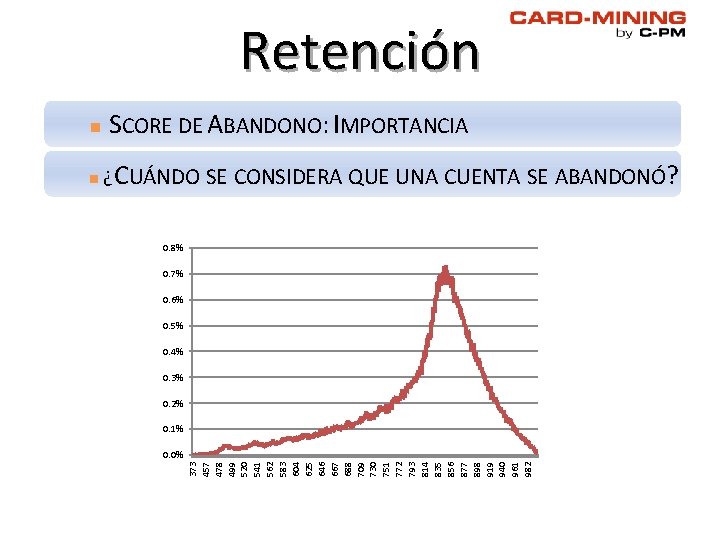
Retención SCORE DE ABANDONO: IMPORTANCIA n¿ CUÁNDO SE CONSIDERA QUE UNA CUENTA SE ABANDONÓ? 0. 8% 0. 7% 0. 6% 0. 5% 0. 4% 0. 3% 0. 2% 0. 1% 0. 0% 373 457 478 499 520 541 562 583 604 625 646 667 688 709 730 751 772 793 814 835 856 877 898 919 940 961 982 n
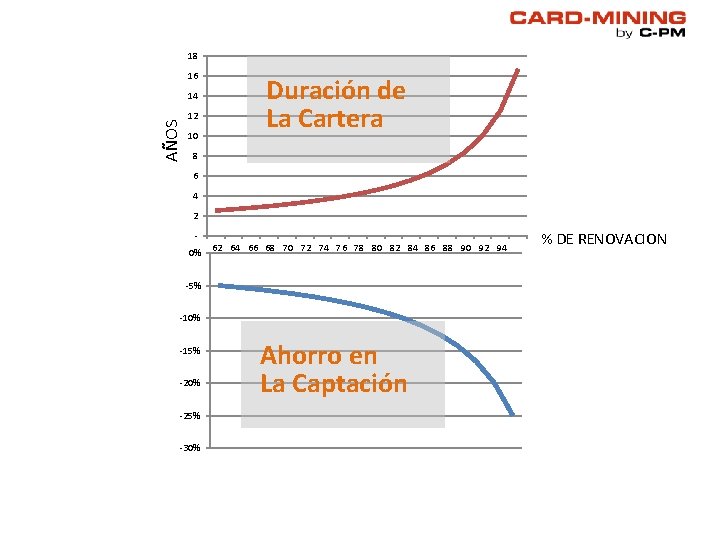
18 16 AÑOS 14 12 10 Duración de La Cartera 8 6 4 2 0% 62 64 66 68 70 72 74 76 78 80 82 84 86 88 90 92 94 AÑOS -5% -10% -15% -20% -25% -30% % DE RENOVACION Ahorro en La Captación
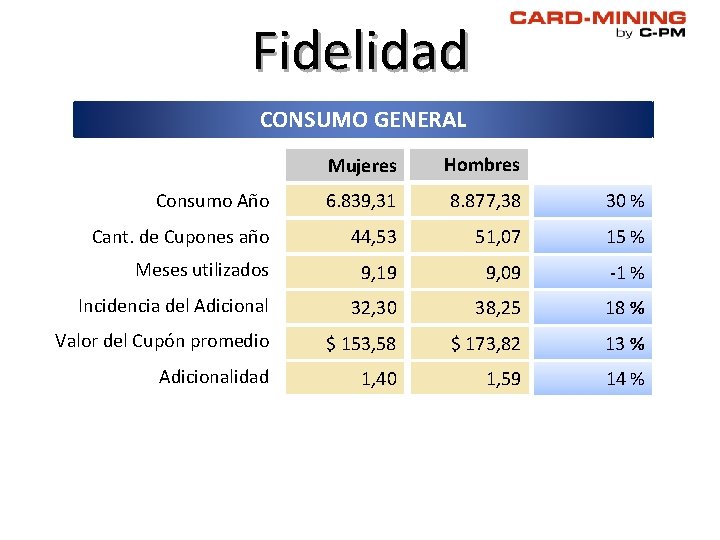
Fidelidad CONSUMO GENERAL Mujeres Hombres Consumo Año 6. 839, 31 8. 877, 38 30 % Cant. de Cupones año 44, 53 51, 07 15 % Meses utilizados 9, 19 9, 09 -1 % Incidencia del Adicional 32, 30 38, 25 18 % Valor del Cupón promedio $ 153, 58 $ 173, 82 13 % Adicionalidad 1, 40 1, 59 14 %
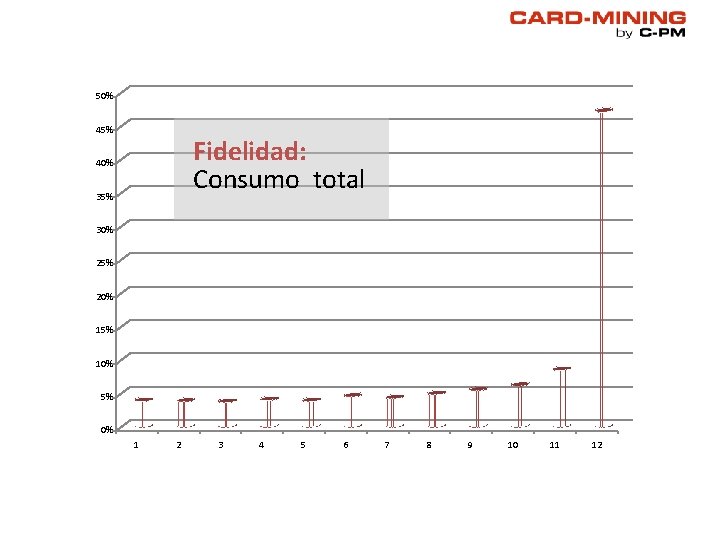
50% 45% Fidelidad: Consumo total 40% 35% 30% 25% 20% 15% 10% 5% 0% 1 2 3 4 5 6 7 8 9 10 11 12
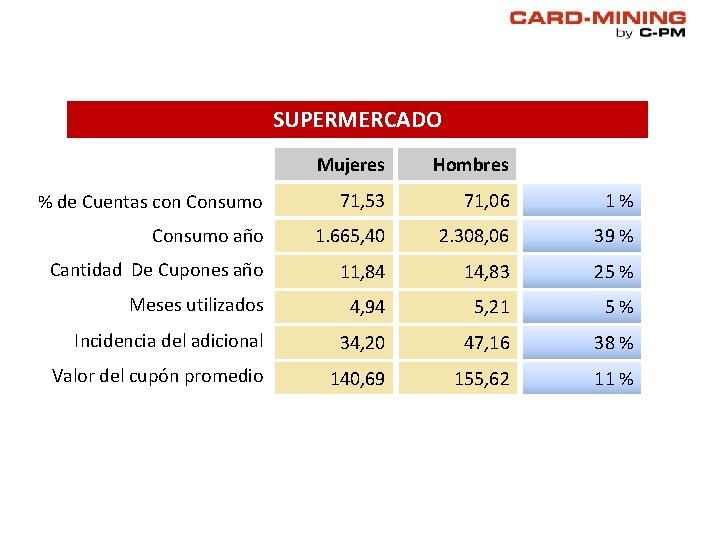
SUPERMERCADO Mujeres Hombres % de Cuentas con Consumo 71, 53 71, 06 1% Consumo año 1. 665, 40 2. 308, 06 39 % Cantidad De Cupones año 11, 84 14, 83 25 % Meses utilizados 4, 94 5, 21 5% Incidencia del adicional 34, 20 47, 16 38 % Valor del cupón promedio 140, 69 155, 62 11 %
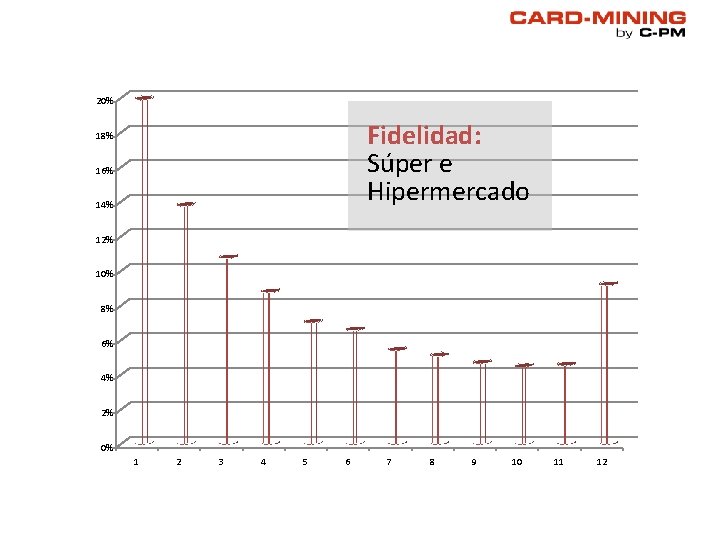
20% Fidelidad: Súper e Hipermercado 18% 16% 14% 12% 10% 8% 6% 4% 2% 0% 1 2 3 4 5 6 7 8 9 10 11 12
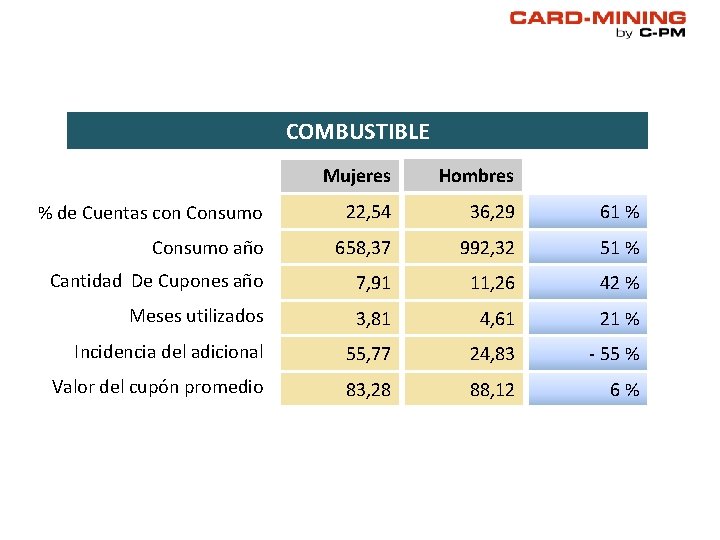
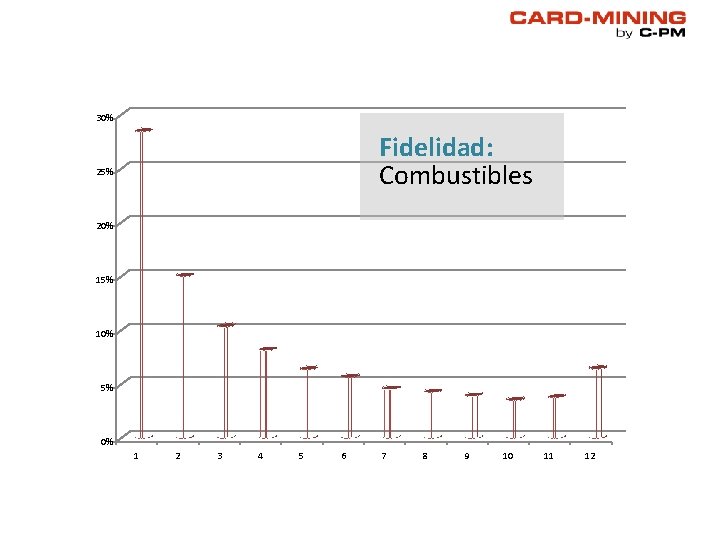
COMBUSTIBLE Mujeres Hombres % de Cuentas con Consumo 22, 54 36, 29 61 % Consumo año 658, 37 992, 32 51 % Cantidad De Cupones año 7, 91 11, 26 42 % Meses utilizados 3, 81 4, 61 21 % Incidencia del adicional 55, 77 24, 83 - 55 % Valor del cupón promedio 83, 28 88, 12 6%
30% Fidelidad: Combustibles 25% 20% 15% 10% 5% 0% 1 2 3 4 5 6 7 8 9 10 11 12
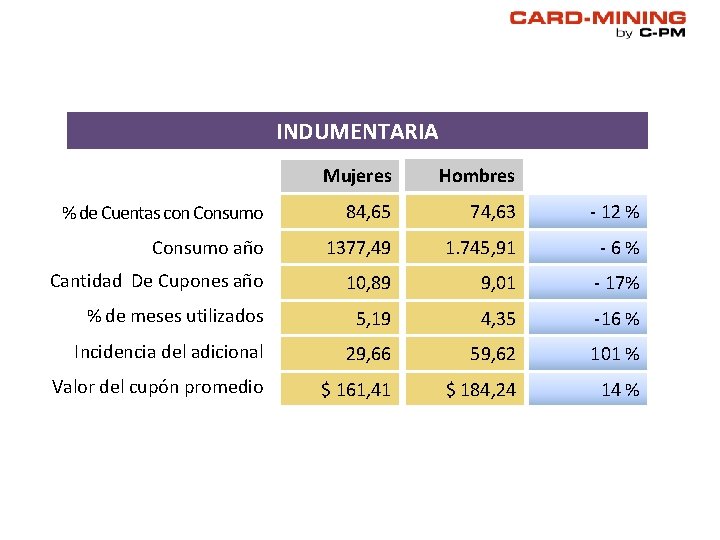
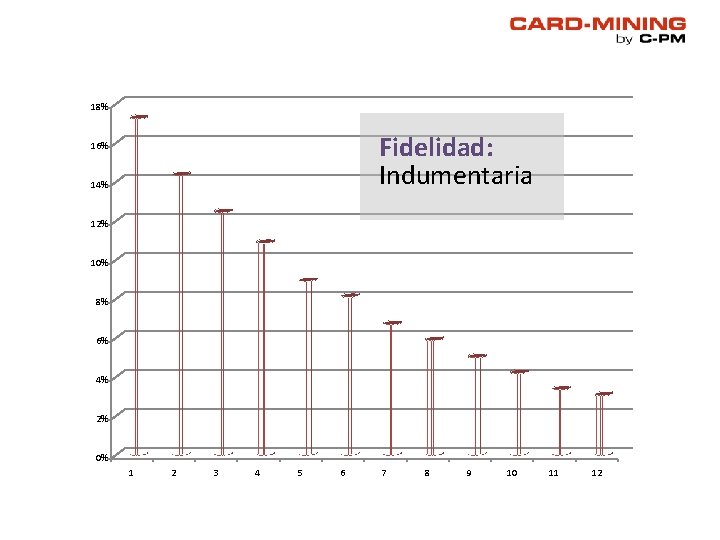
INDUMENTARIA Mujeres Hombres % de Cuentas con Consumo 84, 65 74, 63 - 12 % Consumo año 1377, 49 1. 745, 91 -6% Cantidad De Cupones año 10, 89 9, 01 - 17% % de meses utilizados 5, 19 4, 35 -16 % Incidencia del adicional 29, 66 59, 62 101 % Valor del cupón promedio $ 161, 41 $ 184, 24 14 %
18% Fidelidad: Indumentaria 16% 14% 12% 10% 8% 6% 4% 2% 0% 1 2 3 4 5 6 7 8 9 10 11 12
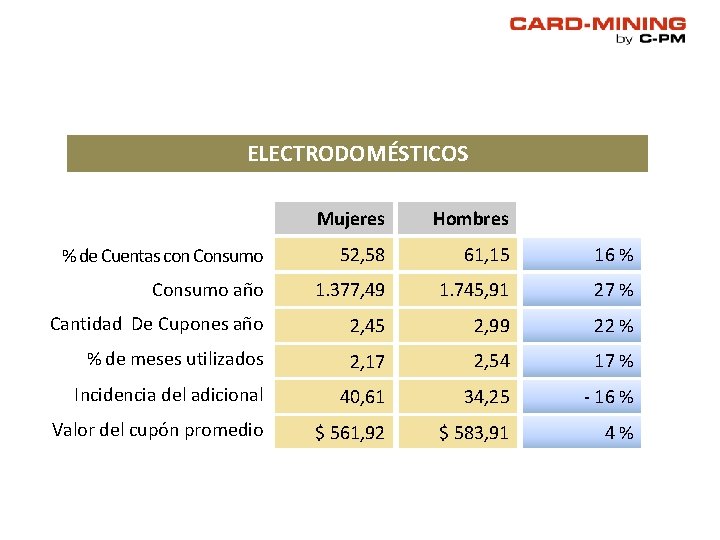
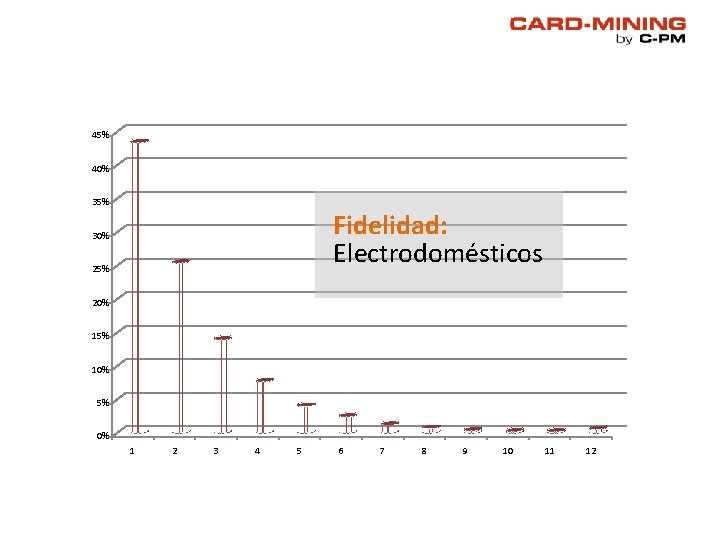
ELECTRODOMÉSTICOS Mujeres Hombres % de Cuentas con Consumo 52, 58 61, 15 16 % Consumo año 1. 377, 49 1. 745, 91 27 % Cantidad De Cupones año 2, 45 2, 99 22 % % de meses utilizados 2, 17 2, 54 17 % Incidencia del adicional 40, 61 34, 25 - 16 % Valor del cupón promedio $ 561, 92 $ 583, 91 4%
45% 40% 35% Fidelidad: Electrodomésticos 30% 25% 20% 15% 10% 5% 0% 1 2 3 4 5 6 7 8 9 10 11 12
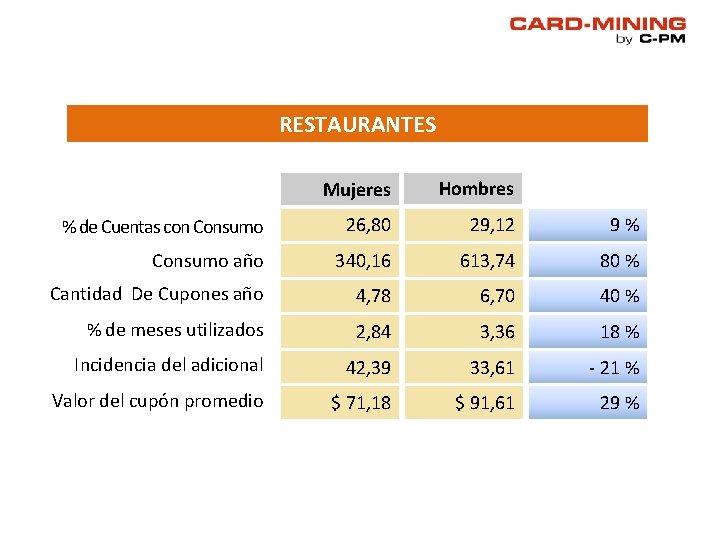
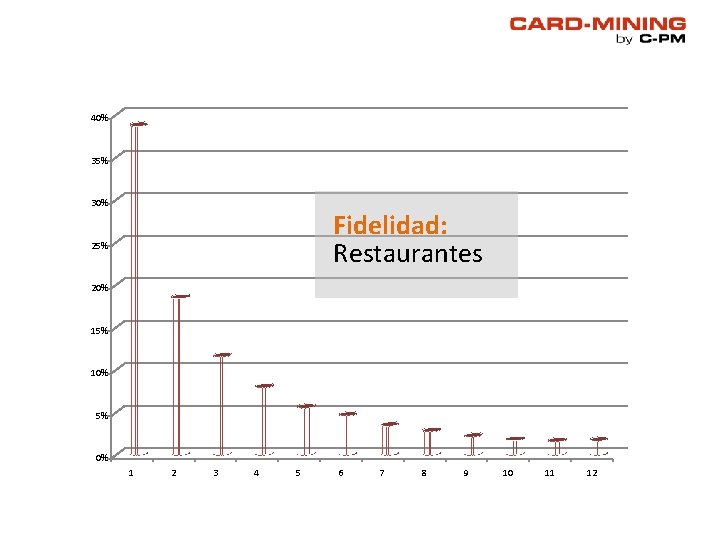
RESTAURANTES Mujeres Hombres % de Cuentas con Consumo 26, 80 29, 12 9% Consumo año 340, 16 613, 74 80 % Cantidad De Cupones año 4, 78 6, 70 40 % % de meses utilizados 2, 84 3, 36 18 % Incidencia del adicional 42, 39 33, 61 - 21 % Valor del cupón promedio $ 71, 18 $ 91, 61 29 %
40% 35% 30% Fidelidad: Restaurantes 25% 20% 15% 10% 5% 0% 1 2 3 4 5 6 7 8 9 10 11 12
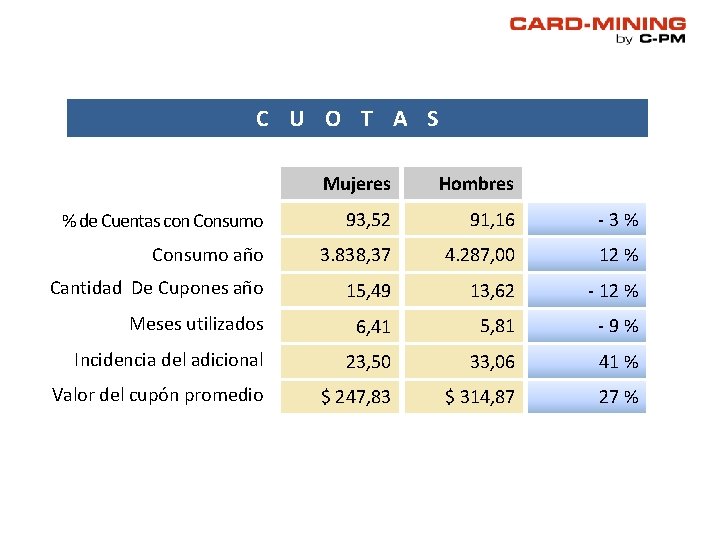
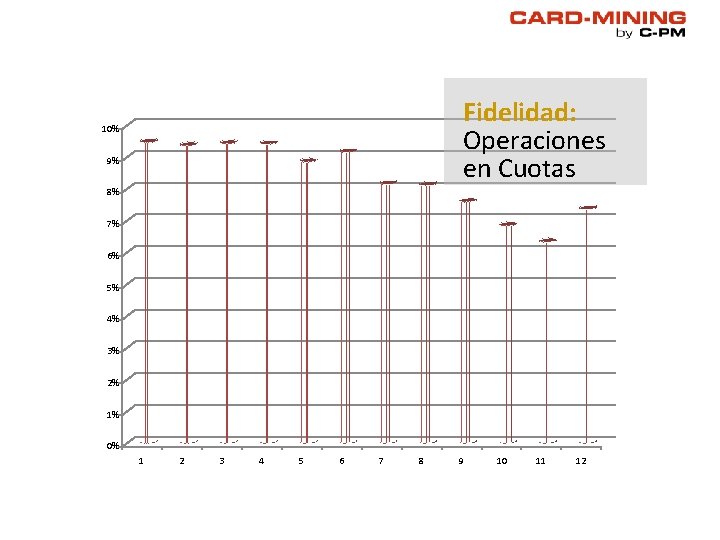
C U O T A S Mujeres Hombres % de Cuentas con Consumo 93, 52 91, 16 -3% Consumo año 3. 838, 37 4. 287, 00 12 % Cantidad De Cupones año 15, 49 13, 62 - 12 % Meses utilizados 6, 41 5, 81 -9% Incidencia del adicional 23, 50 33, 06 41 % Valor del cupón promedio $ 247, 83 $ 314, 87 27 %
Fidelidad: Operaciones en Cuotas 10% 9% 8% 7% 6% 5% 4% 3% 2% 1% 0% 1 2 3 4 5 6 7 8 9 10 11 12
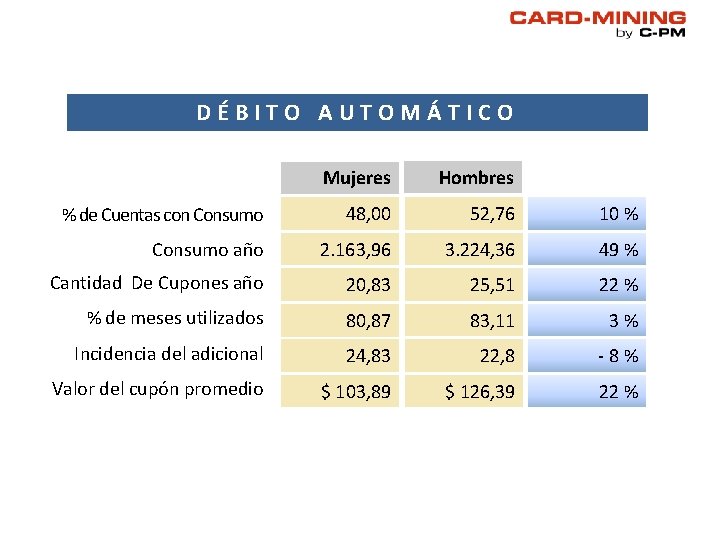
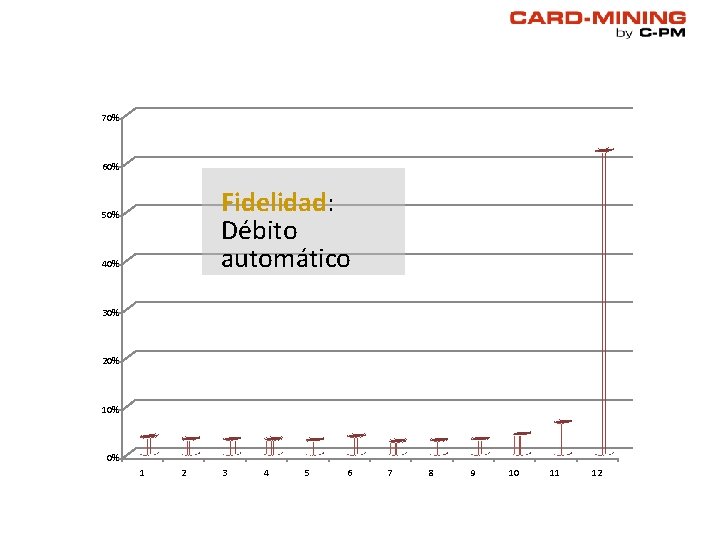
DÉBITO AUTOMÁTICO Mujeres Hombres % de Cuentas con Consumo 48, 00 52, 76 10 % Consumo año 2. 163, 96 3. 224, 36 49 % Cantidad De Cupones año 20, 83 25, 51 22 % % de meses utilizados 80, 87 83, 11 3% Incidencia del adicional 24, 83 22, 8 -8% Valor del cupón promedio $ 103, 89 $ 126, 39 22 %
70% 60% Fidelidad: Débito automático 50% 40% 30% 20% 10% 0% 1 2 3 4 5 6 7 8 9 10 11 12
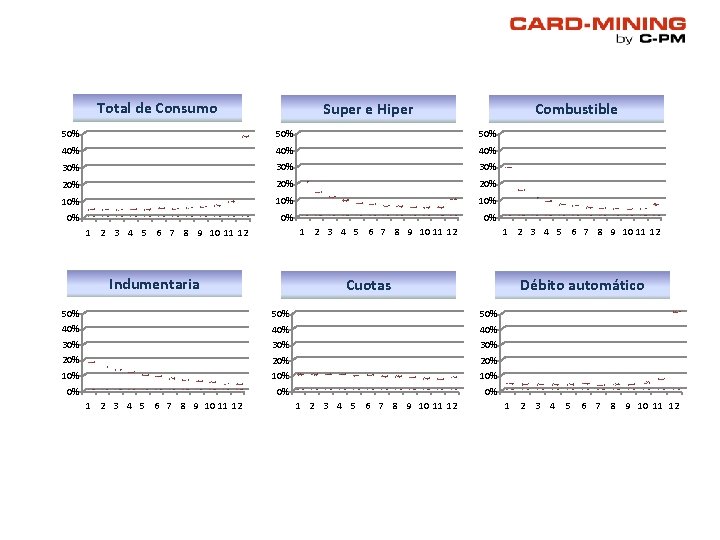
Total de Consumo Super e Hiper Combustible 50% 50% 40% 40% 30% 30% 20% 20% 10% 10% 0% 0% 1 2 3 4 5 6 7 8 9 10 11 12 Indumentaria 50% 40% 0% 1 2 3 4 5 6 7 8 9 10 11 12 Cuotas Débito automático 50% 40% 30% 10% 20% 10% 0% 30% 20% 1 2 3 4 5 6 7 8 9 10 11 12
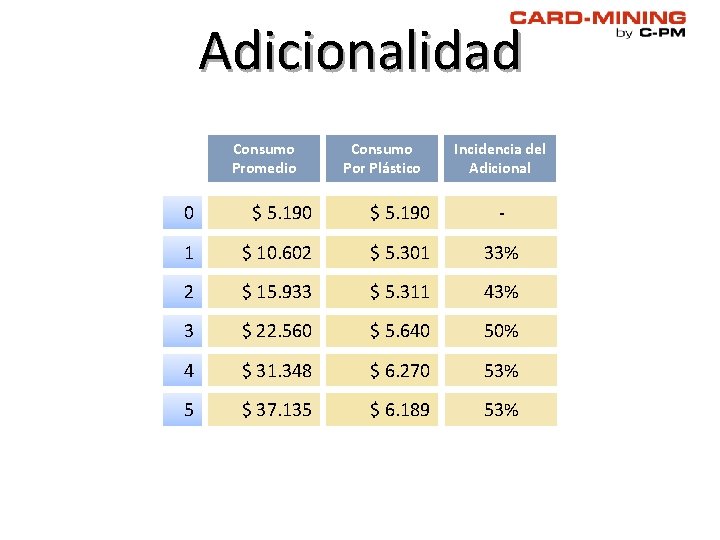
Adicionalidad Consumo Promedio Ad. Consumo Por Plástico Incidencia del Adicional 0 $ 5. 190 - 1 $ 10. 602 $ 5. 301 33% 2 $ 15. 933 $ 5. 311 43% 3 $ 22. 560 $ 5. 640 50% 4 $ 31. 348 $ 6. 270 53% 5 $ 37. 135 $ 6. 189 53%
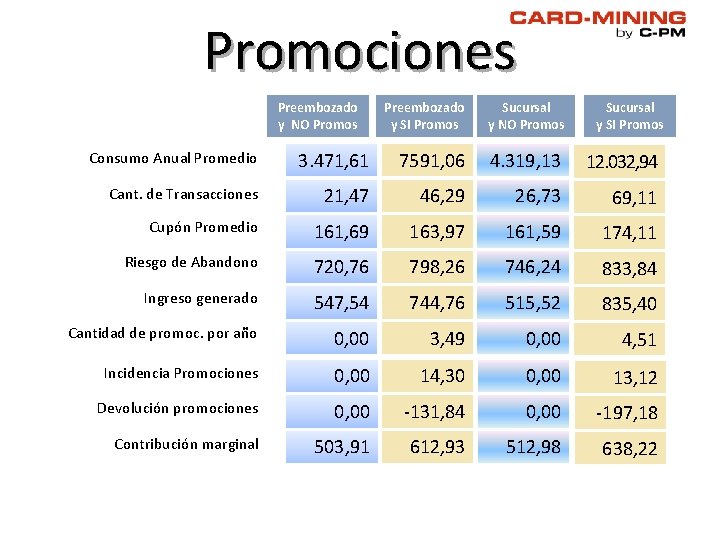
Promociones Preembozado y NO Promos Preembozado y SI Promos Sucursal y NO Promos Sucursal y SI Promos Consumo Anual Promedio 3. 471, 61 7591, 06 4. 319, 13 12. 032, 94 Cant. de Transacciones 21, 47 46, 29 26, 73 69, 11 Cupón Promedio 161, 69 163, 97 161, 59 174, 11 Riesgo de Abandono 720, 76 798, 26 746, 24 833, 84 Ingreso generado 547, 54 744, 76 515, 52 835, 40 Cantidad de promoc. por año 0, 00 3, 49 0, 00 4, 51 Incidencia Promociones 0, 00 14, 30 0, 00 13, 12 Devolución promociones 0, 00 -131, 84 0, 00 -197, 18 Contribución marginal 503, 91 612, 93 512, 98 638, 22
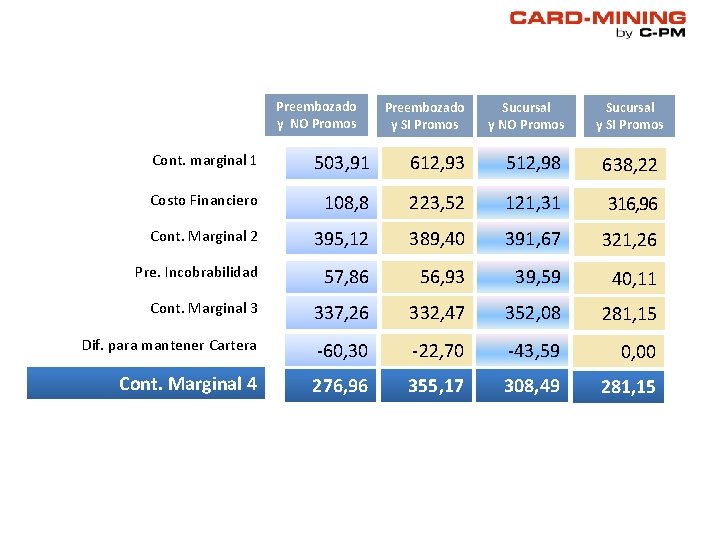
Preembozado y NO Promos Preembozado y SI Promos Sucursal y NO Promos Sucursal y SI Promos Cont. marginal 1 503, 91 612, 93 512, 98 638, 22 Costo Financiero 108, 8 223, 52 121, 31 316, 96 Cont. Marginal 2 395, 12 389, 40 391, 67 321, 26 Pre. Incobrabilidad 57, 86 56, 93 39, 59 40, 11 Cont. Marginal 3 337, 26 332, 47 352, 08 281, 15 Dif. para mantener Cartera -60, 30 -22, 70 -43, 59 0, 00 Cont. Marginal 4 276, 96 355, 17 308, 49 281, 15
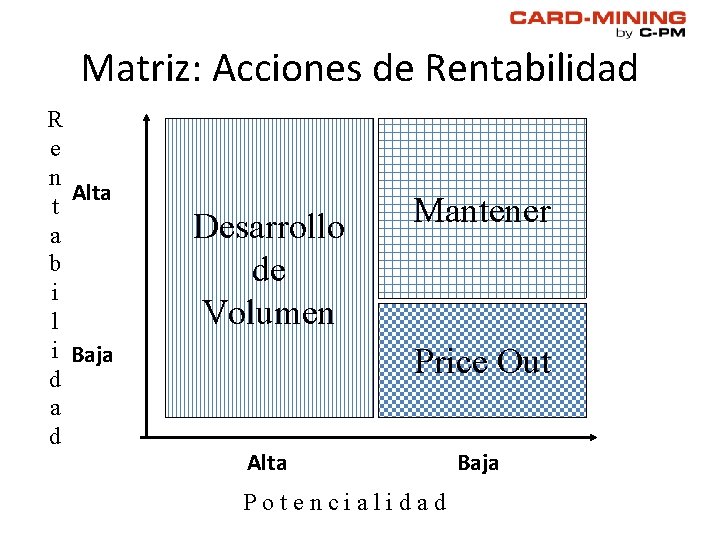
Matriz: Acciones de Rentabilidad R e n Alta t a b i l i Baja d Desarrollo de Volumen Mantener Price Out Alta Potencialidad Baja
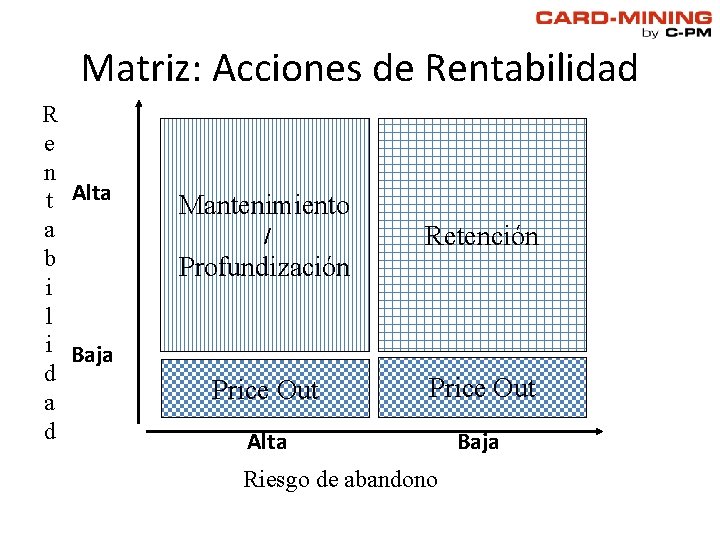
Matriz: Acciones de Rentabilidad R e n t Alta a b i l i Baja d Mantenimiento / Retención Profundización Price Out Alta Baja Riesgo de abandono
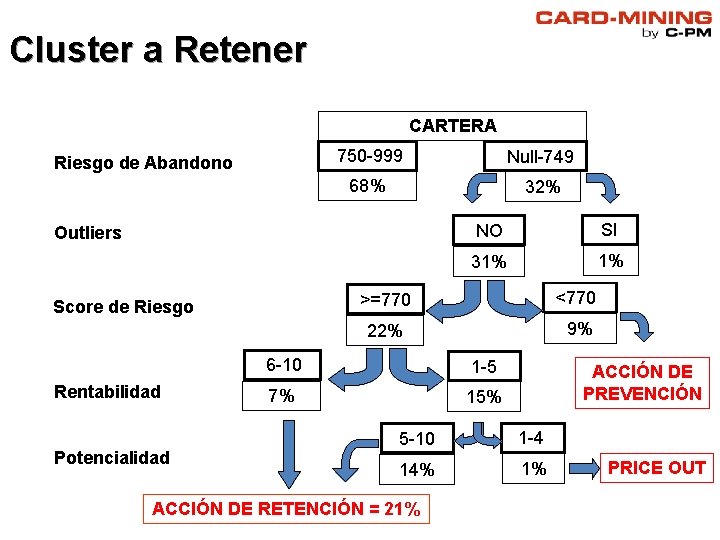
Cluster a Retener CARTERA Riesgo de Abandono 750 -999 Null-749 68% 32% Outliers Score de Riesgo Rentabilidad Potencialidad NO SI 31% 1% >=770 <770 22% 9% 6 -10 1 -5 7% 15% ACCIÓN DE PREVENCIÓN 5 -10 1 -4 14% 1% ACCIÓN DE RETENCIÓN = 21% PRICE OUT
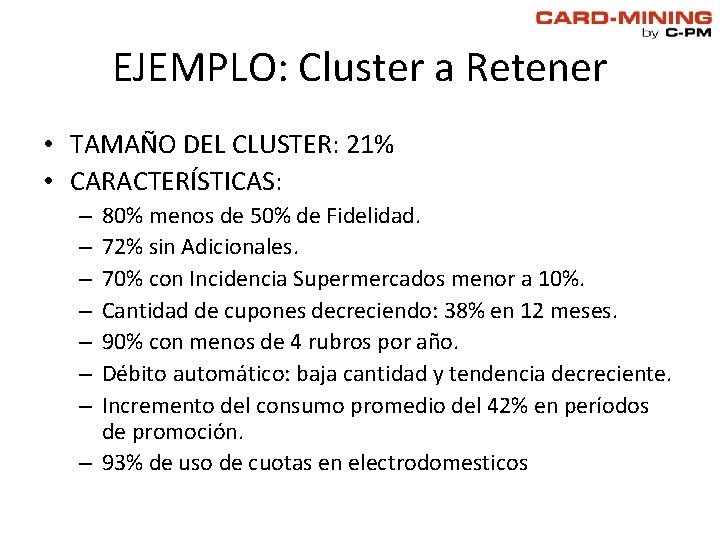
EJEMPLO: Cluster a Retener • TAMAÑO DEL CLUSTER: 21% • CARACTERÍSTICAS: 80% menos de 50% de Fidelidad. 72% sin Adicionales. 70% con Incidencia Supermercados menor a 10%. Cantidad de cupones decreciendo: 38% en 12 meses. 90% con menos de 4 rubros por año. Débito automático: baja cantidad y tendencia decreciente. Incremento del consumo promedio del 42% en períodos de promoción. – 93% de uso de cuotas en electrodomesticos – – – –
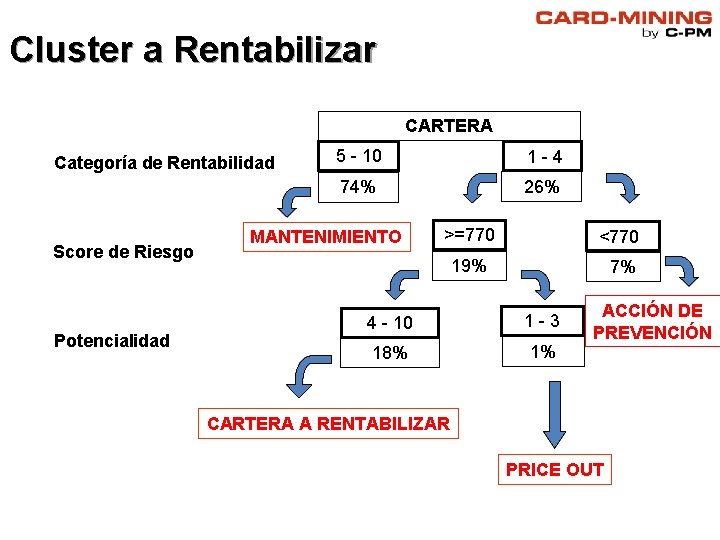
Cluster a Rentabilizar CARTERA Categoría de Rentabilidad Score de Riesgo Potencialidad 5 - 10 1 -4 74% 26% MANTENIMIENTO >=770 <770 19% 7% 4 - 10 1 -3 18% 1% ACCIÓN DE PREVENCIÓN CARTERA A RENTABILIZAR PRICE OUT
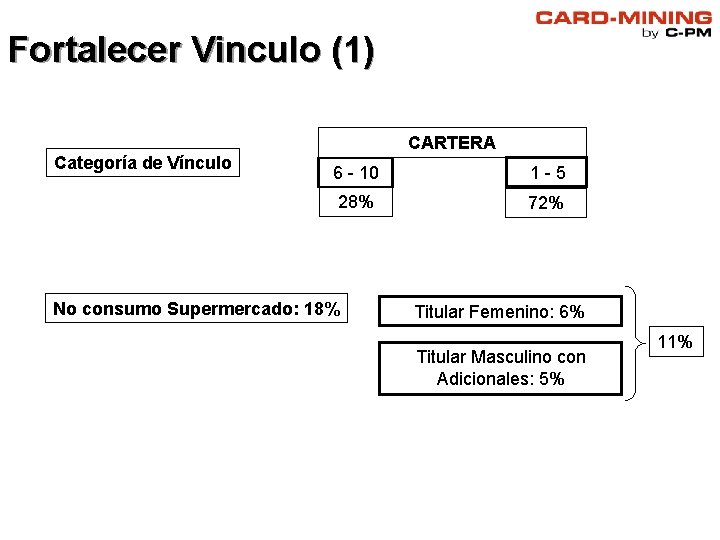
Fortalecer Vinculo (1) CARTERA Categoría de Vínculo 6 - 10 1 -5 28% 72% No consumo Supermercado: 18% Titular Femenino: 6% Titular Masculino con Adicionales: 5% 11%
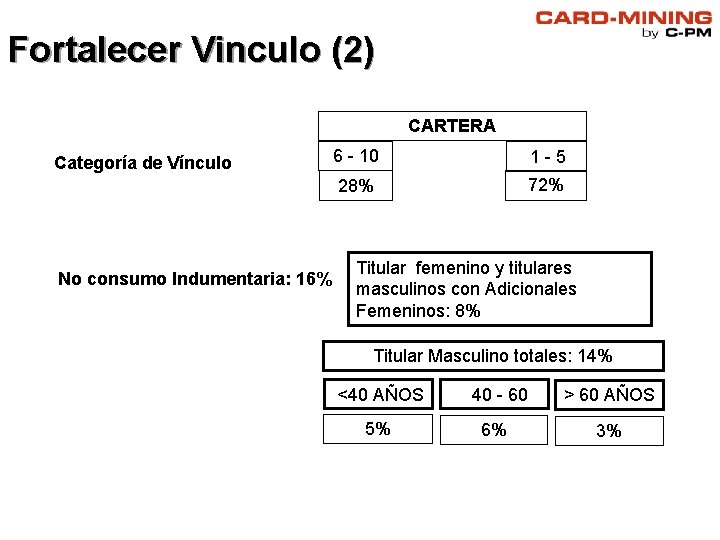
Fortalecer Vinculo (2) CARTERA Categoría de Vínculo No consumo Indumentaria: 16% 6 - 10 1 -5 28% 72% Titular femenino y titulares masculinos con Adicionales Femeninos: 8% Titular Masculino totales: 14% <40 AÑOS 5% 40 - 60 6% > 60 AÑOS 3%
¿Qué es el CLV? • El Customer Liftime Value es una estimación de la rentabilidad total que se obtendrá para cada cliente a lo largo de su relación con el banco • Se basa en dos valores: la rentabilidad presente y el tiempo que el cliente continuará operando con la empresa, también llamado duration • La duration se estima mediante un modelo de attrition • El CLV se calcula a valor presente utilizando una tasa de descuento • El CLV de la cartera es la suma de los CLV de todos los clientes
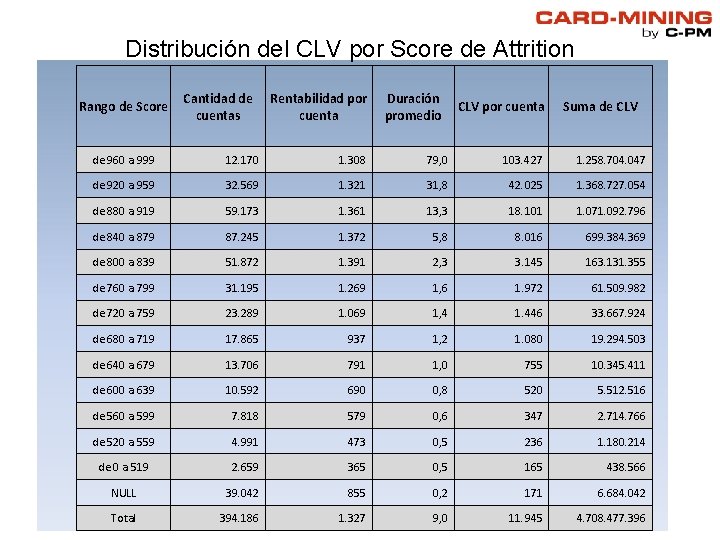
Distribución del CLV por Score de Attrition Rango de Score Cantidad de cuentas Rentabilidad por cuenta Duración promedio CLV por cuenta Suma de CLV de 960 a 999 12. 170 1. 308 79, 0 103. 427 1. 258. 704. 047 de 920 a 959 32. 569 1. 321 31, 8 42. 025 1. 368. 727. 054 de 880 a 919 59. 173 1. 361 13, 3 18. 101 1. 071. 092. 796 de 840 a 879 87. 245 1. 372 5, 8 8. 016 699. 384. 369 de 800 a 839 51. 872 1. 391 2, 3 3. 145 163. 131. 355 de 760 a 799 31. 195 1. 269 1, 6 1. 972 61. 509. 982 de 720 a 759 23. 289 1. 069 1, 4 1. 446 33. 667. 924 de 680 a 719 17. 865 937 1, 2 1. 080 19. 294. 503 de 640 a 679 13. 706 791 1, 0 755 10. 345. 411 de 600 a 639 10. 592 690 0, 8 520 5. 512. 516 de 560 a 599 7. 818 579 0, 6 347 2. 714. 766 de 520 a 559 4. 991 473 0, 5 236 1. 180. 214 de 0 a 519 2. 659 365 0, 5 165 438. 566 NULL 39. 042 855 0, 2 171 6. 684. 042 Total 394. 186 1. 327 9, 0 11. 945 4. 708. 477. 396
Las Promociones
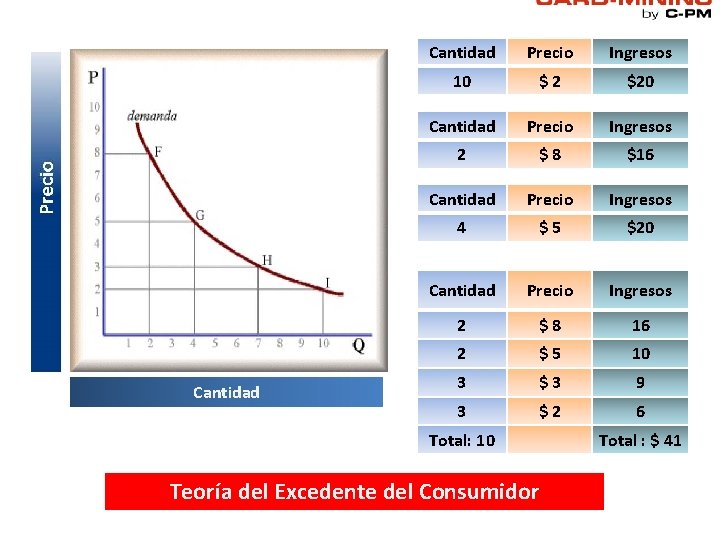
Cantidad Precio Ingresos 10 $2 $20 Cantidad Precio Ingresos 2 $8 $16 Cantidad Precio Ingresos 4 $5 $20 Cantidad Precio Ingresos 2 $8 16 2 $5 10 3 $3 9 3 $2 6 Total: 10 Teoría del Excedente del Consumidor Total : $ 41
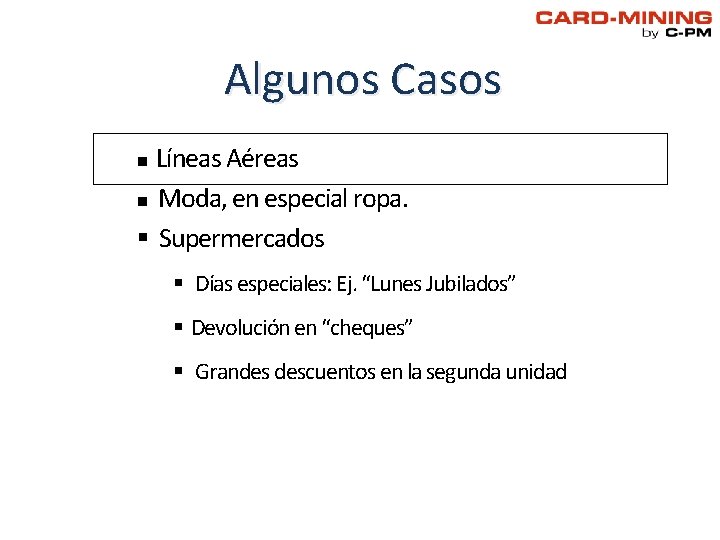
Algunos Casos Líneas Aéreas n Moda, en especial ropa. § Supermercados n § Días especiales: Ej. “Lunes Jubilados” § Devolución en “cheques” § Grandes descuentos en la segunda unidad
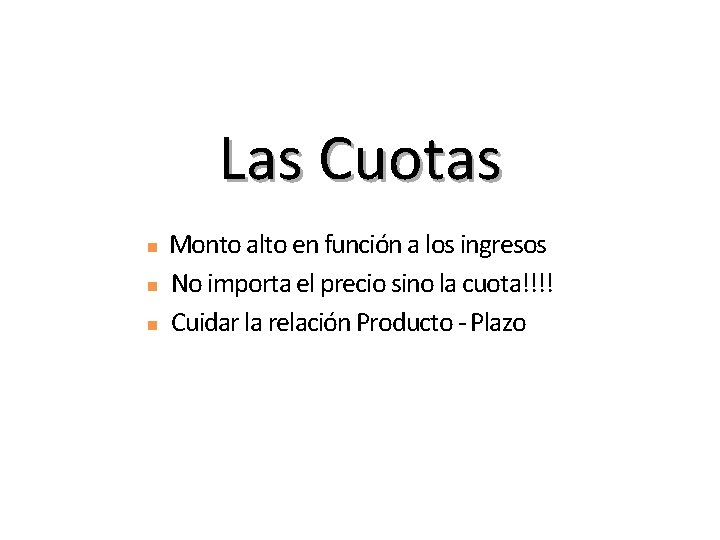
Las Cuotas n n n Monto alto en función a los ingresos No importa el precio sino la cuota!!!! Cuidar la relación Producto - Plazo
n EL COMERCIANTE YA TIENE “CARGADO” EL DESCUENTO n LA TARJETA LE DA MUCHA FLEXIBILIDAD n EL COMERCIANTE NECESITA ROTAR DE PROMOCIÓN n ¿CUOTAS O DESCUENTO? n LAS TARJETAS NO SON EL ÚNICO INSTRUMENTO PARA LOS DESCUENTOS n ¿POR QUÉ LOS COMERCIANTES SE QUEJAN DE LAS PROMOCIONES?