Penyusunan Ca LK dan Format Pendukung LK Disampaikan
- Slides: 49
Penyusunan Ca. LK dan Format Pendukung LK Disampaikan dalam Bimtek SAI Berbasis Akrual Di Lingkungan Ditjen GTK 24 -26 Mei 2018
Penyusunan Laporan Keuangan
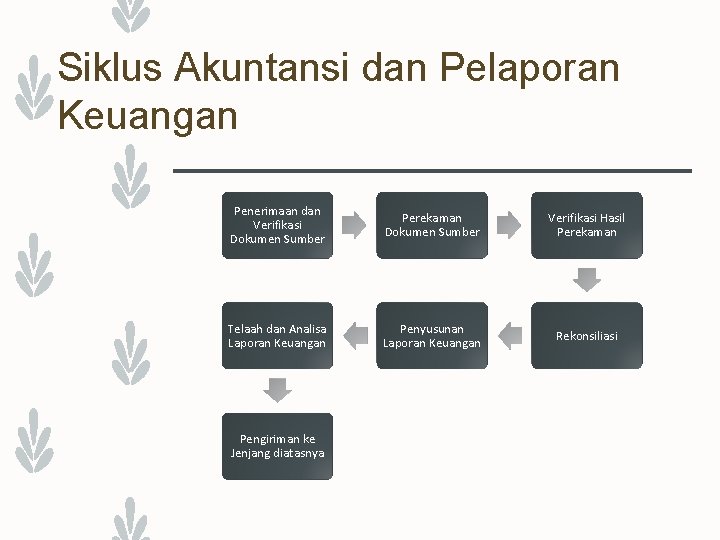
Siklus Akuntansi dan Pelaporan Keuangan Penerimaan dan Verifikasi Dokumen Sumber Perekaman Dokumen Sumber Verifikasi Hasil Perekaman Telaah dan Analisa Laporan Keuangan Penyusunan Laporan Keuangan Rekonsiliasi Pengiriman ke Jenjang diatasnya
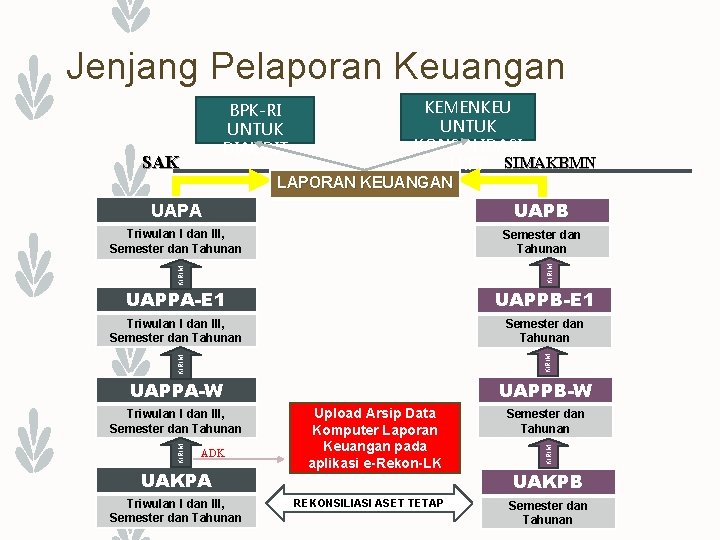
Jenjang Pelaporan Keuangan KEMENKEU UNTUK KONSOLIDASI LKPP SIMAKBMN LAPORAN KEUANGAN BPK-RI UNTUK DIAUDIT SAK UAPB Triwulan I dan III, Semester dan Tahunan KIRIM UAPA UAPPB-E 1 Triwulan I dan III, Semester dan Tahunan KIRIM UAPPA-E 1 UAPPA-W ADK UAKPA Triwulan I dan III, Semester dan Tahunan Upload Arsip Data Komputer Laporan Keuangan pada aplikasi e-Rekon-LK Semester dan Tahunan REKONSILIASI ASET TETAP Semester dan Tahunan KIRIM Triwulan I dan III, Semester dan Tahunan UAPPB-W UAKPB
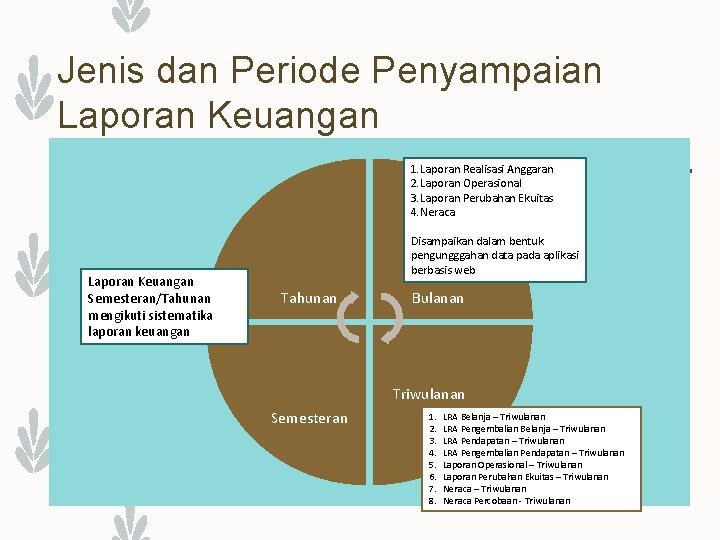
Jenis dan Periode Penyampaian Laporan Keuangan 1. Laporan Realisasi Anggaran 2. Laporan Operasional 3. Laporan Perubahan Ekuitas 4. Neraca Laporan Keuangan Semesteran/Tahunan mengikuti sistematika laporan keuangan Disampaikan dalam bentuk pengungggahan data pada aplikasi berbasis web Tahunan Bulanan Triwulanan Semesteran 1. 2. 3. 4. 5. 6. 7. 8. LRA Belanja – Triwulanan LRA Pengembalian Belanja – Triwulanan LRA Pendapatan – Triwulanan LRA Pengembalian Pendapatan – Triwulanan Laporan Operasional – Triwulanan Laporan Perubahan Ekuitas – Triwulanan Neraca Percobaan - Triwulanan
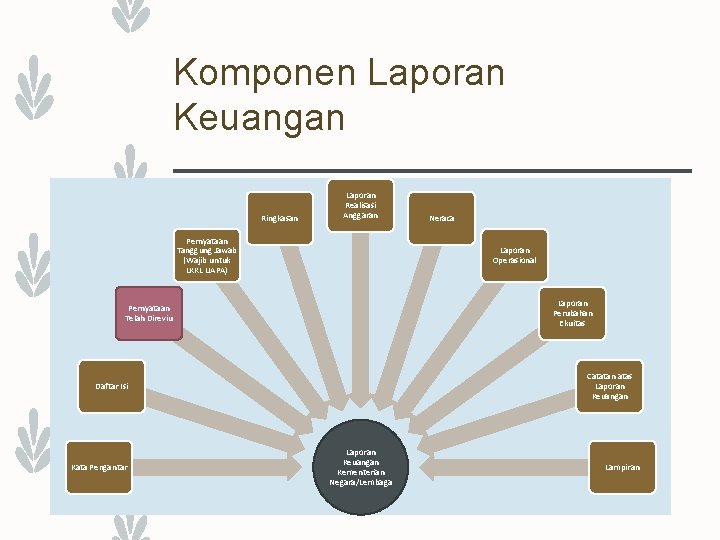
Komponen Laporan Keuangan Ringkasan Laporan Realisasi Anggaran Pernyataan Tanggung Jawab (Wajib untuk LKKL UAPA) Laporan Operasional Laporan Perubahan Ekuitas Pernyataan Telah Direviu Catatan atas Laporan Keuangan Daftar Isi Kata Pengantar Neraca Laporan Keuangan Kementerian Negara/Lembaga Lampiran
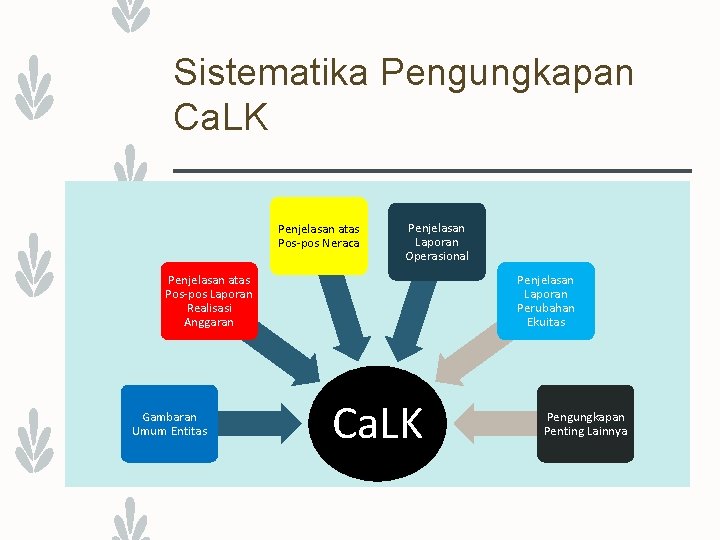
Sistematika Pengungkapan Ca. LK Penjelasan atas Pos-pos Neraca Penjelasan Laporan Operasional Penjelasan atas Pos-pos Laporan Realisasi Anggaran Gambaran Umum Entitas Penjelasan Laporan Perubahan Ekuitas Ca. LK Pengungkapan Penting Lainnya
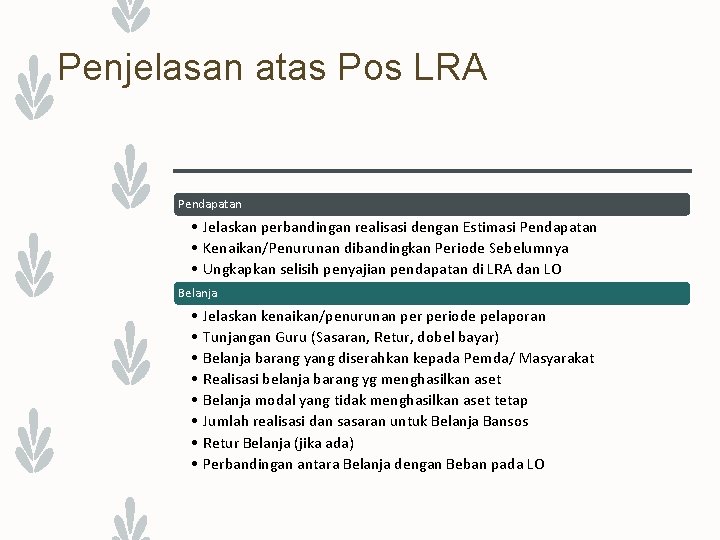
Penjelasan atas Pos LRA Pendapatan • Jelaskan perbandingan realisasi dengan Estimasi Pendapatan • Kenaikan/Penurunan dibandingkan Periode Sebelumnya • Ungkapkan selisih penyajian pendapatan di LRA dan LO Belanja • • Jelaskan kenaikan/penurunan periode pelaporan Tunjangan Guru (Sasaran, Retur, dobel bayar) Belanja barang yang diserahkan kepada Pemda/ Masyarakat Realisasi belanja barang yg menghasilkan aset Belanja modal yang tidak menghasilkan aset tetap Jumlah realisasi dan sasaran untuk Belanja Bansos Retur Belanja (jika ada) Perbandingan antara Belanja dengan Beban pada LO
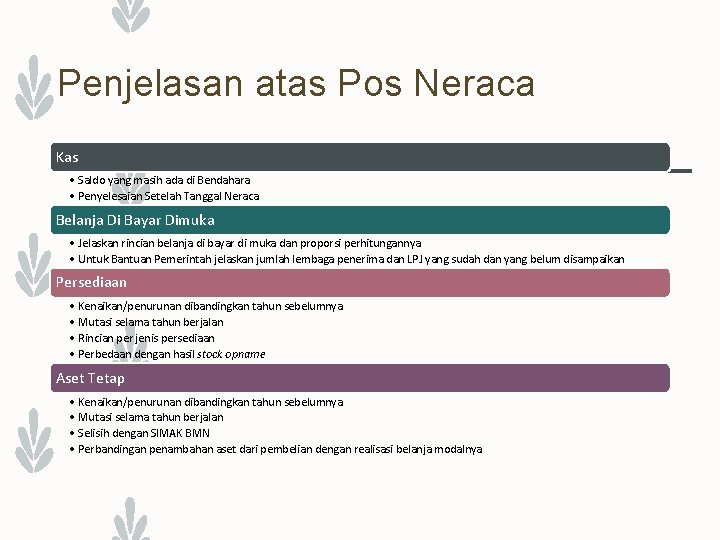
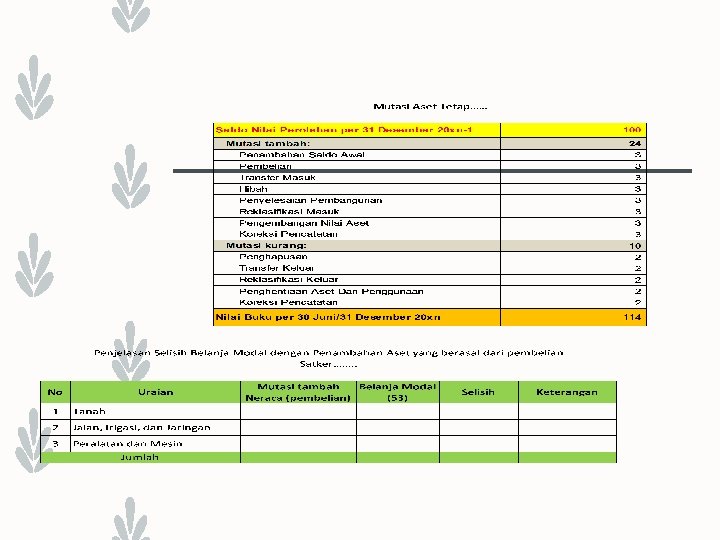
Penjelasan atas Pos Neraca Kas • Saldo yang masih ada di Bendahara • Penyelesaian Setelah Tanggal Neraca Belanja Di Bayar Dimuka • Jelaskan rincian belanja di bayar di muka dan proporsi perhitungannya • Untuk Bantuan Pemerintah jelaskan jumlah lembaga penerima dan LPJ yang sudah dan yang belum disampaikan Persediaan • Kenaikan/penurunan dibandingkan tahun sebelumnya • Mutasi selama tahun berjalan • Rincian per jenis persediaan • Perbedaan dengan hasil stock opname Aset Tetap • Kenaikan/penurunan dibandingkan tahun sebelumnya • Mutasi selama tahun berjalan • Selisih dengan SIMAK BMN • Perbandingan penambahan aset dari pembelian dengan realisasi belanja modalnya
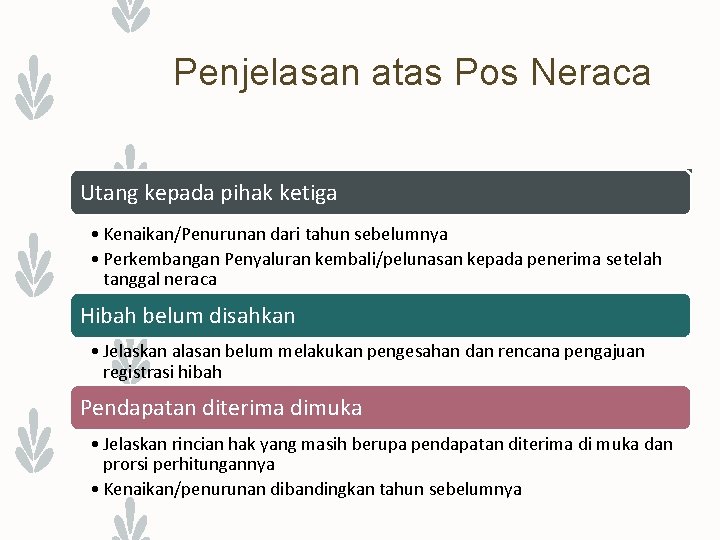
Penjelasan atas Pos Neraca Utang kepada pihak ketiga • Kenaikan/Penurunan dari tahun sebelumnya • Perkembangan Penyaluran kembali/pelunasan kepada penerima setelah tanggal neraca Hibah belum disahkan • Jelaskan alasan belum melakukan pengesahan dan rencana pengajuan registrasi hibah Pendapatan diterima dimuka • Jelaskan rincian hak yang masih berupa pendapatan diterima di muka dan prorsi perhitungannya • Kenaikan/penurunan dibandingkan tahun sebelumnya
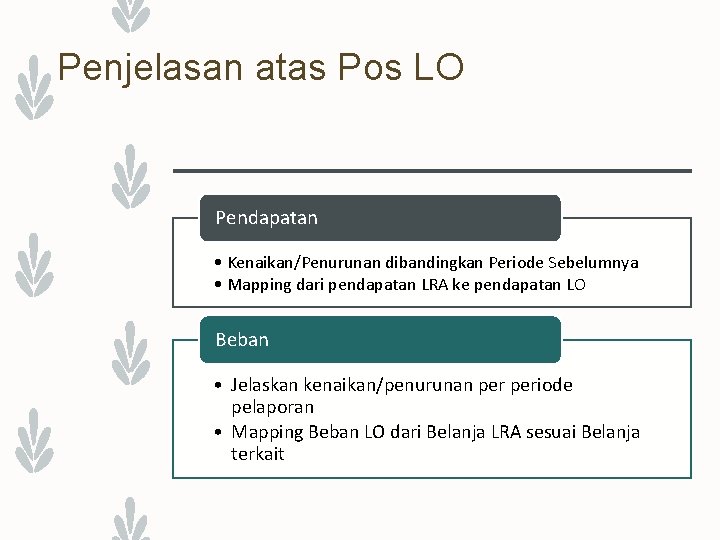
Penjelasan atas Pos LO Pendapatan • Kenaikan/Penurunan dibandingkan Periode Sebelumnya • Mapping dari pendapatan LRA ke pendapatan LO Beban • Jelaskan kenaikan/penurunan periode pelaporan • Mapping Beban LO dari Belanja LRA sesuai Belanja terkait
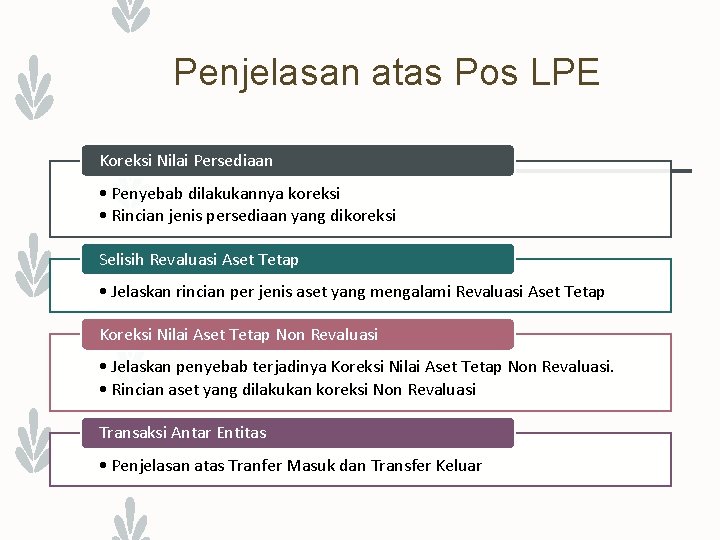
Penjelasan atas Pos LPE Koreksi Nilai Persediaan • Penyebab dilakukannya koreksi • Rincian jenis persediaan yang dikoreksi Selisih Revaluasi Aset Tetap • Jelaskan rincian per jenis aset yang mengalami Revaluasi Aset Tetap Koreksi Nilai Aset Tetap Non Revaluasi • Jelaskan penyebab terjadinya Koreksi Nilai Aset Tetap Non Revaluasi. • Rincian aset yang dilakukan koreksi Non Revaluasi Transaksi Antar Entitas • Penjelasan atas Tranfer Masuk dan Transfer Keluar
Transaksi Akrual
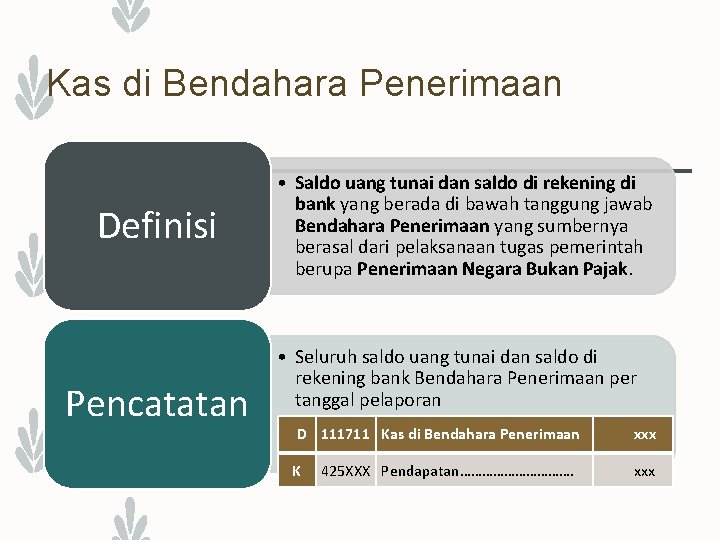
Kas di Bendahara Penerimaan Definisi Pencatatan • Saldo uang tunai dan saldo di rekening di bank yang berada di bawah tanggung jawab Bendahara Penerimaan yang sumbernya berasal dari pelaksanaan tugas pemerintah berupa Penerimaan Negara Bukan Pajak. • Seluruh saldo uang tunai dan saldo di rekening bank Bendahara Penerimaan per tanggal pelaporan D 111711 Kas di Bendahara Penerimaan K 425 XXX Pendapatan……………. xxx
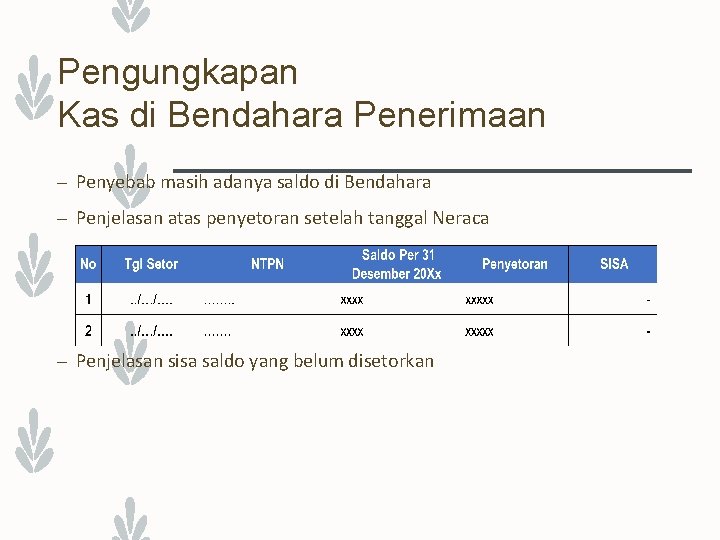
Pengungkapan Kas di Bendahara Penerimaan – Penyebab masih adanya saldo di Bendahara – Penjelasan atas penyetoran setelah tanggal Neraca – Penjelasan sisa saldo yang belum disetorkan
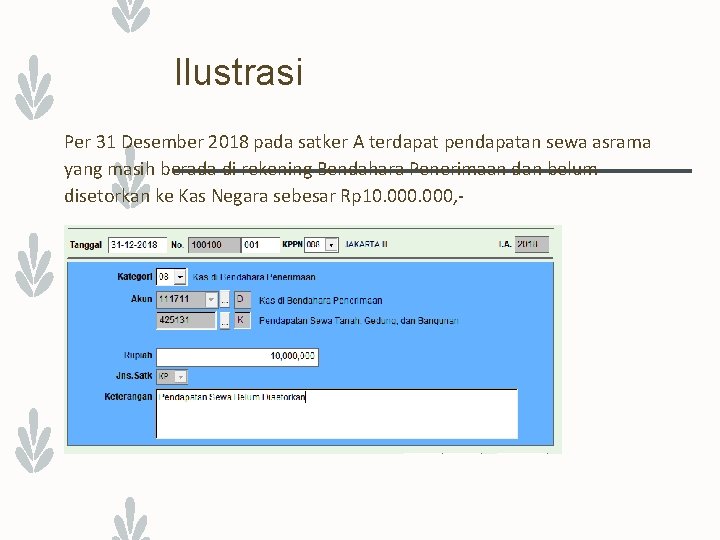
Ilustrasi Per 31 Desember 2018 pada satker A terdapat pendapatan sewa asrama yang masih berada di rekening Bendahara Penerimaan dan belum disetorkan ke Kas Negara sebesar Rp 10. 000, -
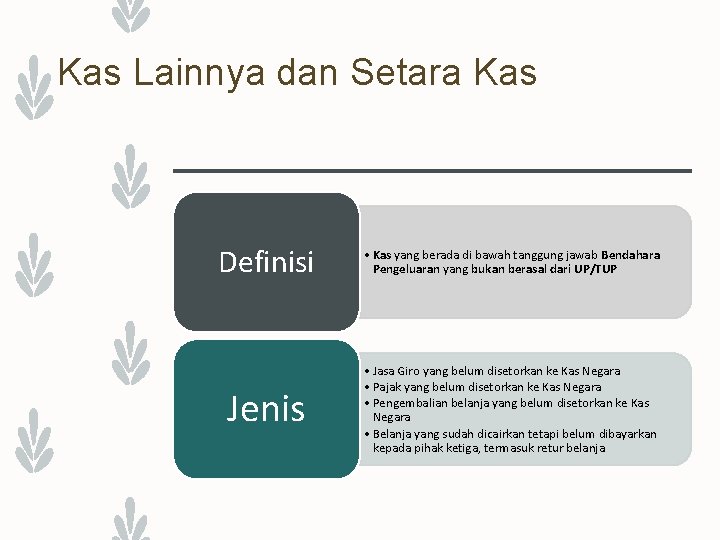
Kas Lainnya dan Setara Kas Definisi • Kas yang berada di bawah tanggung jawab Bendahara Pengeluaran yang bukan berasal dari UP/TUP Jenis • Jasa Giro yang belum disetorkan ke Kas Negara • Pajak yang belum disetorkan ke Kas Negara • Pengembalian belanja yang belum disetorkan ke Kas Negara • Belanja yang sudah dicairkan tetapi belum dibayarkan kepada pihak ketiga, termasuk retur belanja
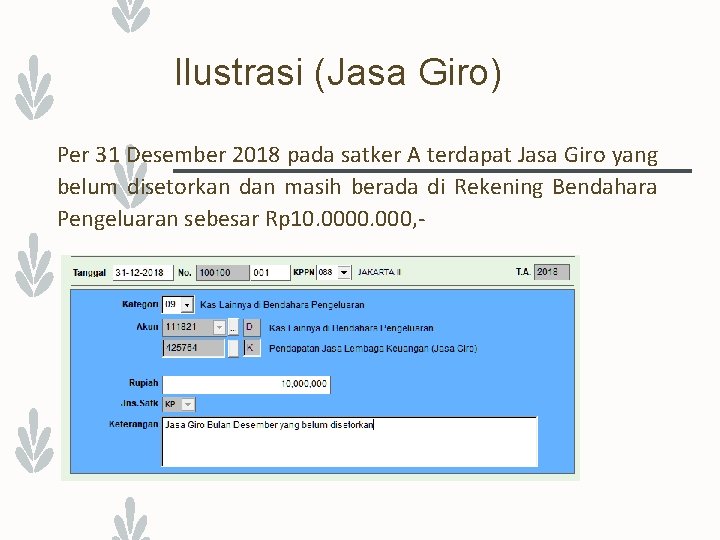
Ilustrasi (Jasa Giro) Per 31 Desember 2018 pada satker A terdapat Jasa Giro yang belum disetorkan dan masih berada di Rekening Bendahara Pengeluaran sebesar Rp 10. 000, -
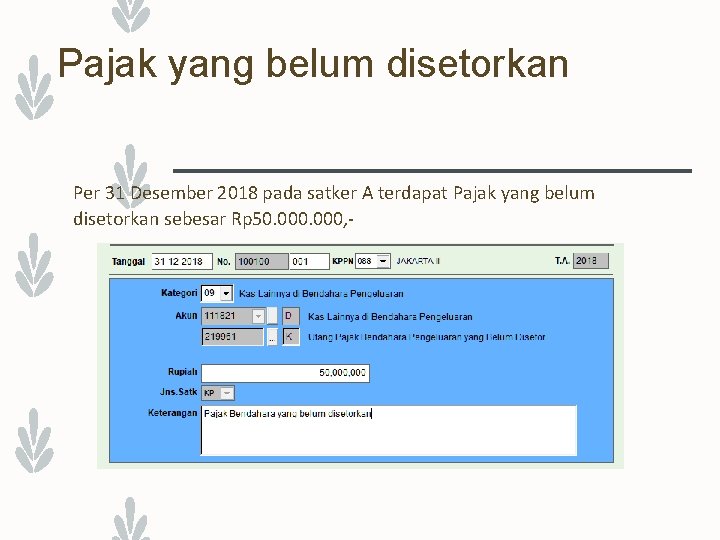
Pajak yang belum disetorkan Per 31 Desember 2018 pada satker A terdapat Pajak yang belum disetorkan sebesar Rp 50. 000, -
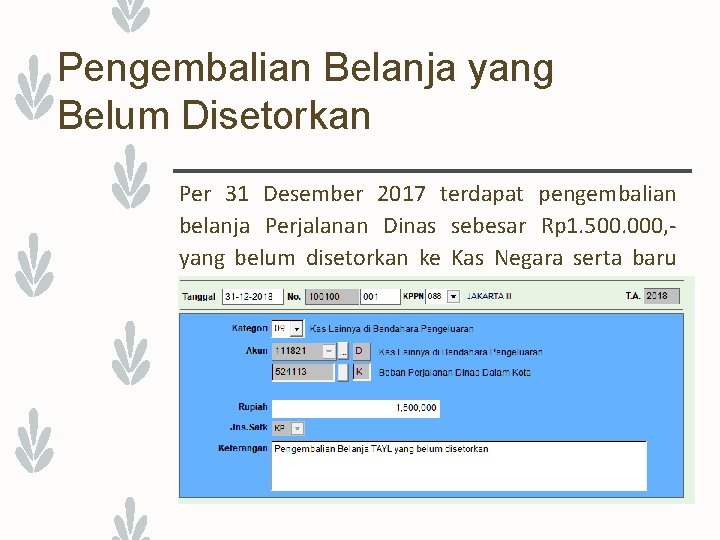
Pengembalian Belanja yang Belum Disetorkan Per 31 Desember 2017 terdapat pengembalian belanja Perjalanan Dinas sebesar Rp 1. 500. 000, yang belum disetorkan ke Kas Negara serta baru disetorkan pada tanggal 2 Januari 2018.
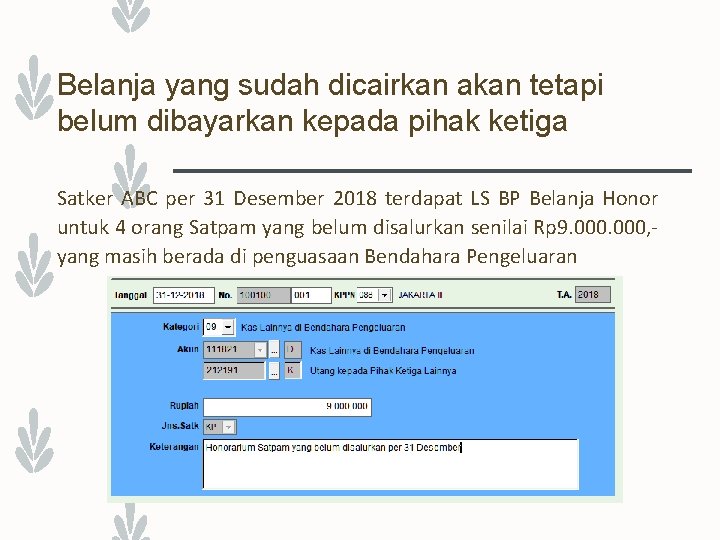
Belanja yang sudah dicairkan akan tetapi belum dibayarkan kepada pihak ketiga Satker ABC per 31 Desember 2018 terdapat LS BP Belanja Honor untuk 4 orang Satpam yang belum disalurkan senilai Rp 9. 000, yang masih berada di penguasaan Bendahara Pengeluaran
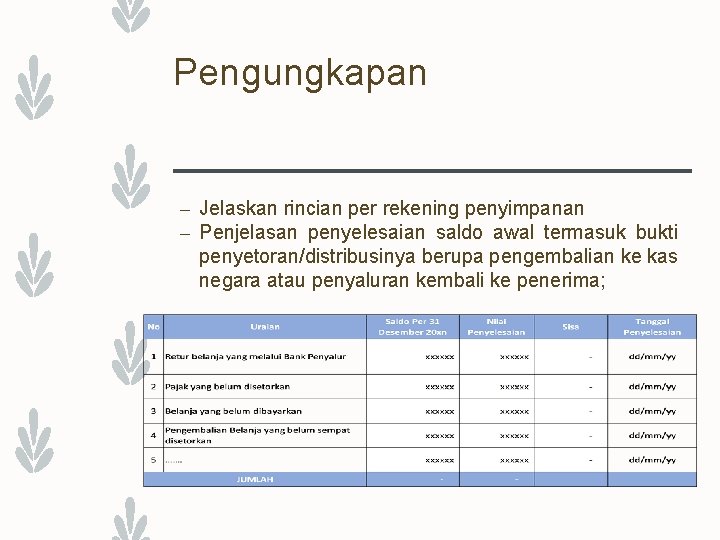
Pengungkapan – Jelaskan rincian per rekening penyimpanan – Penjelasan penyelesaian saldo awal termasuk bukti penyetoran/distribusinya berupa pengembalian ke kas negara atau penyaluran kembali ke penerima;
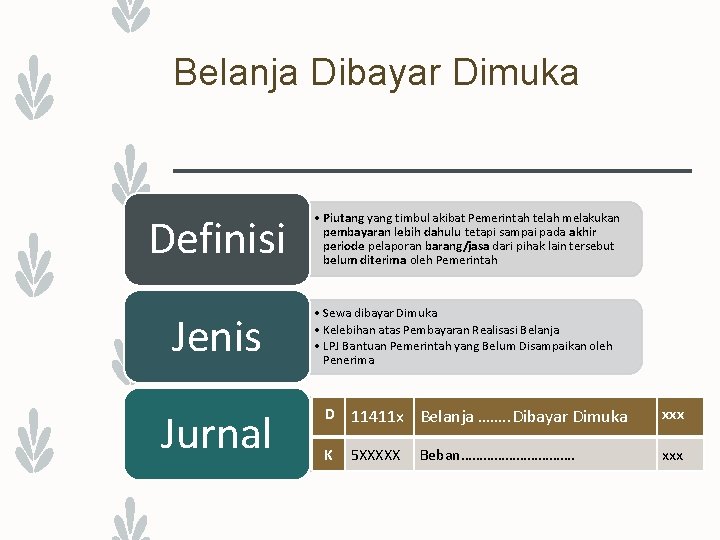
Belanja Dibayar Dimuka Definisi • Piutang yang timbul akibat Pemerintah telah melakukan pembayaran lebih dahulu tetapi sampai pada akhir periode pelaporan barang/jasa dari pihak lain tersebut belum diterima oleh Pemerintah Jenis • Sewa dibayar Dimuka • Kelebihan atas Pembayaran Realisasi Belanja • LPJ Bantuan Pemerintah yang Belum Disampaikan oleh Penerima Jurnal D 11411 x Belanja ……. . Dibayar Dimuka xxx K xxx 5 XXXXX Beban…………….
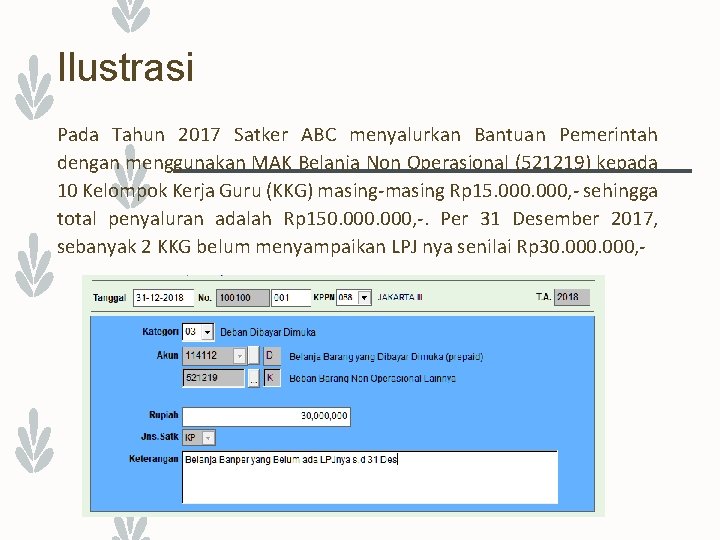
Ilustrasi Pada Tahun 2017 Satker ABC menyalurkan Bantuan Pemerintah dengan menggunakan MAK Belanja Non Operasional (521219) kepada 10 Kelompok Kerja Guru (KKG) masing-masing Rp 15. 000, - sehingga total penyaluran adalah Rp 150. 000, -. Per 31 Desember 2017, sebanyak 2 KKG belum menyampaikan LPJ nya senilai Rp 30. 000, -
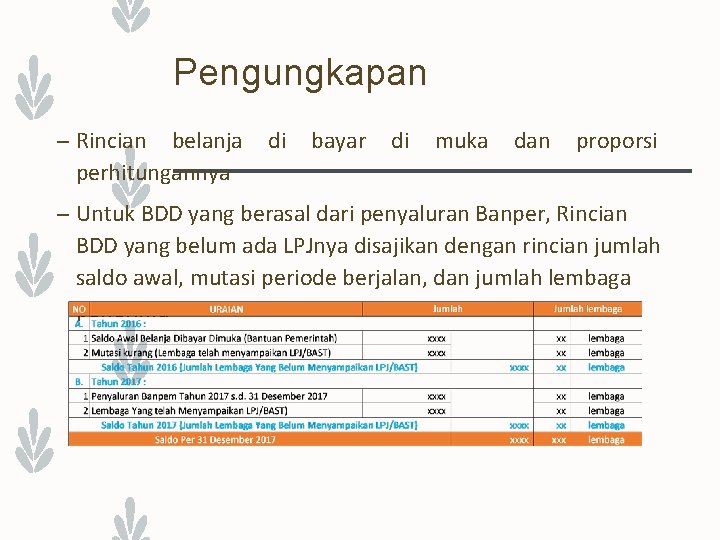
Pengungkapan – Rincian belanja perhitungannya di bayar di muka dan proporsi – Untuk BDD yang berasal dari penyaluran Banper, Rincian BDD yang belum ada LPJnya disajikan dengan rincian jumlah saldo awal, mutasi periode berjalan, dan jumlah lembaga penerima
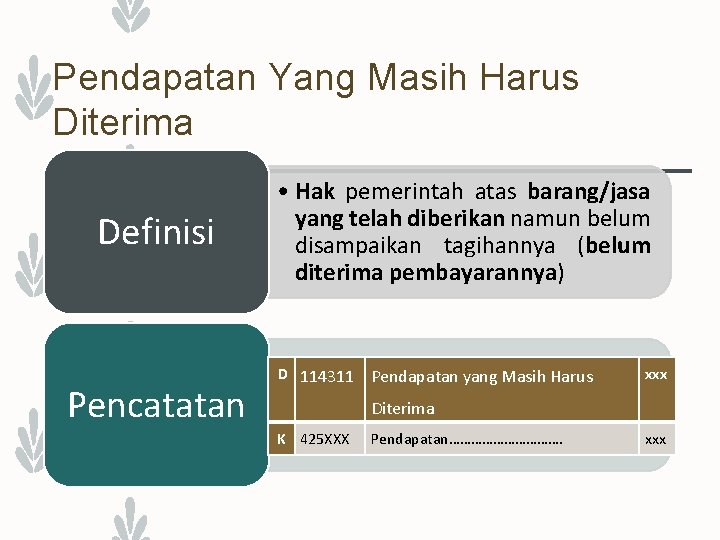
Pendapatan Yang Masih Harus Diterima Definisi Pencatatan • Hak pemerintah atas barang/jasa yang telah diberikan namun belum disampaikan tagihannya (belum diterima pembayarannya) D 114311 Pendapatan yang Masih Harus xxx Diterima K 425 XXX Pendapatan……………. xxx
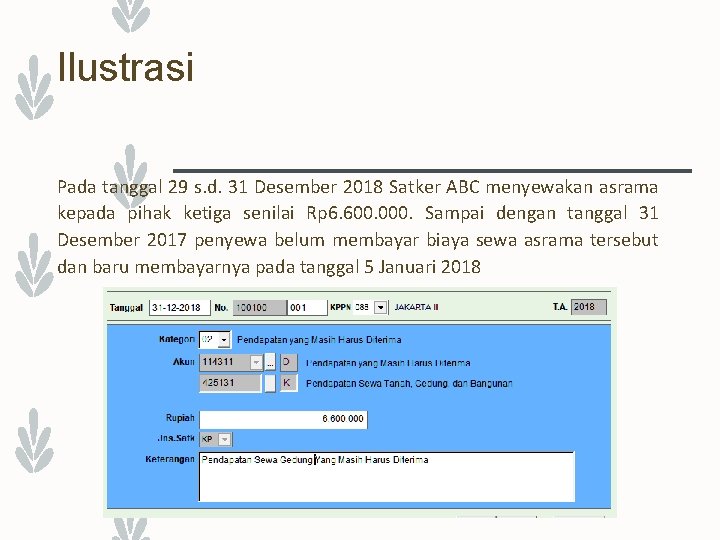
Ilustrasi Pada tanggal 29 s. d. 31 Desember 2018 Satker ABC menyewakan asrama kepada pihak ketiga senilai Rp 6. 600. 000. Sampai dengan tanggal 31 Desember 2017 penyewa belum membayar biaya sewa asrama tersebut dan baru membayarnya pada tanggal 5 Januari 2018
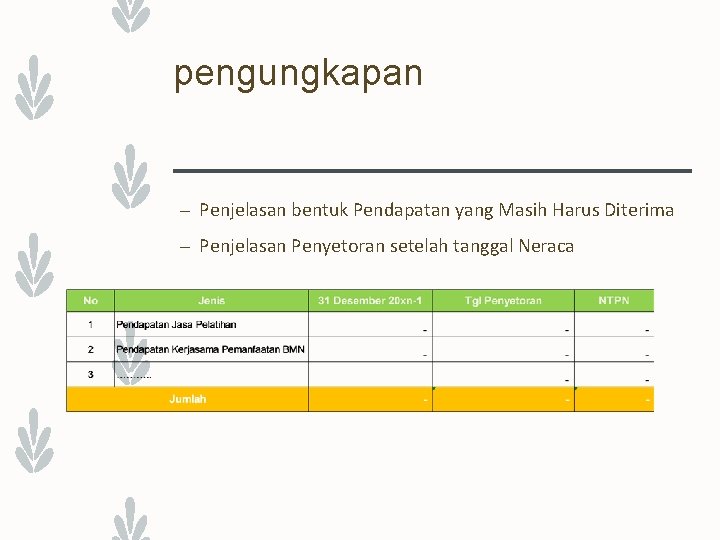
pengungkapan – Penjelasan bentuk Pendapatan yang Masih Harus Diterima – Penjelasan Penyetoran setelah tanggal Neraca
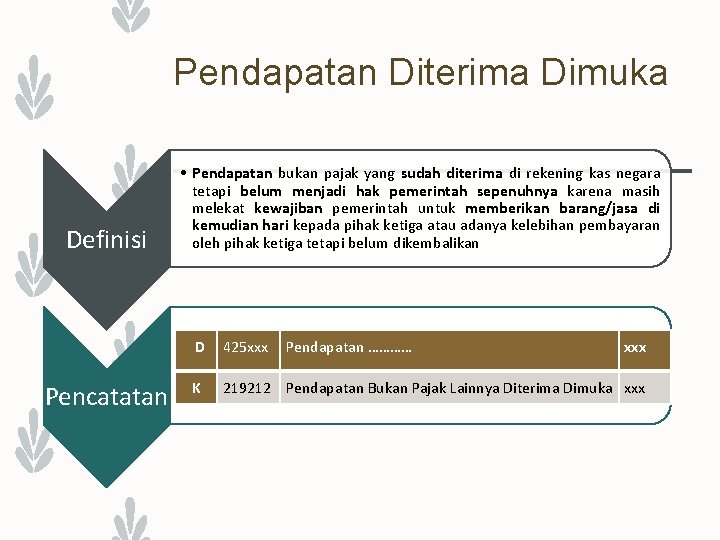
Pendapatan Diterima Dimuka Definisi Pencatatan • Pendapatan bukan pajak yang sudah diterima di rekening kas negara tetapi belum menjadi hak pemerintah sepenuhnya karena masih melekat kewajiban pemerintah untuk memberikan barang/jasa di kemudian hari kepada pihak ketiga atau adanya kelebihan pembayaran oleh pihak ketiga tetapi belum dikembalikan D 425 xxx Pendapatan ………… xxx K 219212 Pendapatan Bukan Pajak Lainnya Diterima Dimuka xxx
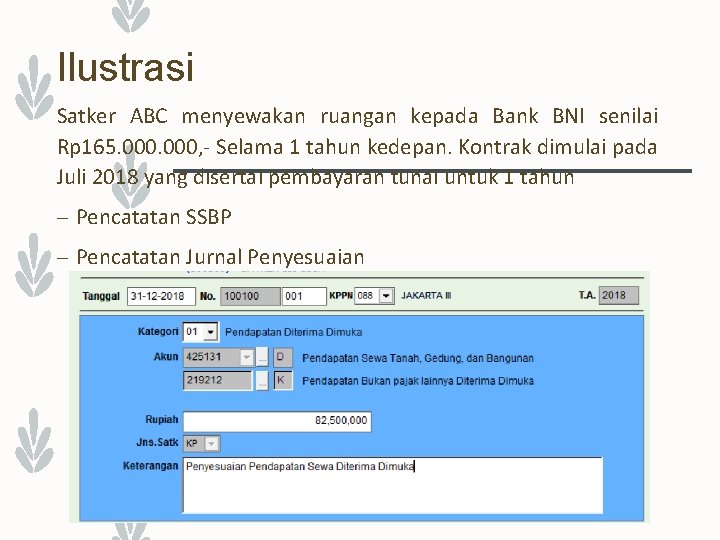
Ilustrasi Satker ABC menyewakan ruangan kepada Bank BNI senilai Rp 165. 000, - Selama 1 tahun kedepan. Kontrak dimulai pada Juli 2018 yang disertai pembayaran tunai untuk 1 tahun – Pencatatan SSBP – Pencatatan Jurnal Penyesuaian
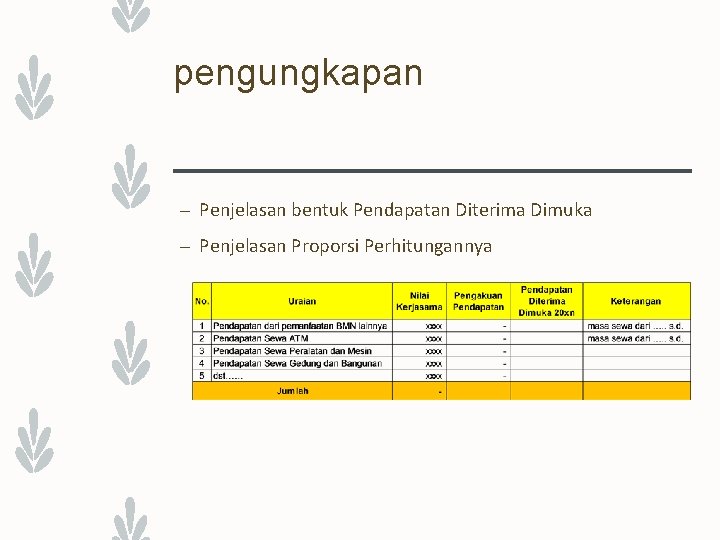
pengungkapan – Penjelasan bentuk Pendapatan Diterima Dimuka – Penjelasan Proporsi Perhitungannya
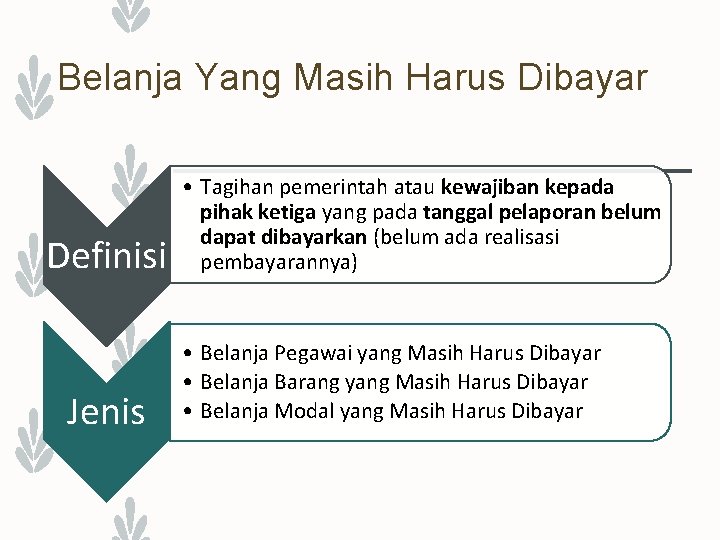
Belanja Yang Masih Harus Dibayar Definisi Jenis • Tagihan pemerintah atau kewajiban kepada pihak ketiga yang pada tanggal pelaporan belum dapat dibayarkan (belum ada realisasi pembayarannya) • Belanja Pegawai yang Masih Harus Dibayar • Belanja Barang yang Masih Harus Dibayar • Belanja Modal yang Masih Harus Dibayar
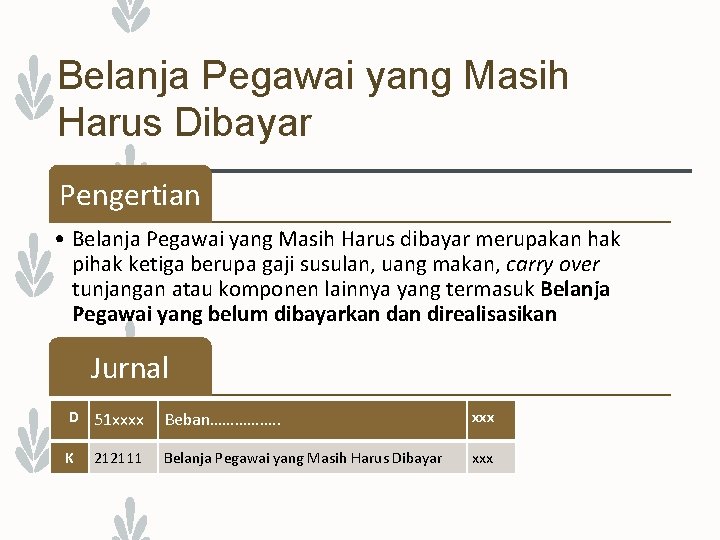
Belanja Pegawai yang Masih Harus Dibayar Pengertian • Belanja Pegawai yang Masih Harus dibayar merupakan hak pihak ketiga berupa gaji susulan, uang makan, carry over tunjangan atau komponen lainnya yang termasuk Belanja Pegawai yang belum dibayarkan direalisasikan Jurnal D 51 xxxx Beban……………. . xxx K Belanja Pegawai yang Masih Harus Dibayar xxx 212111
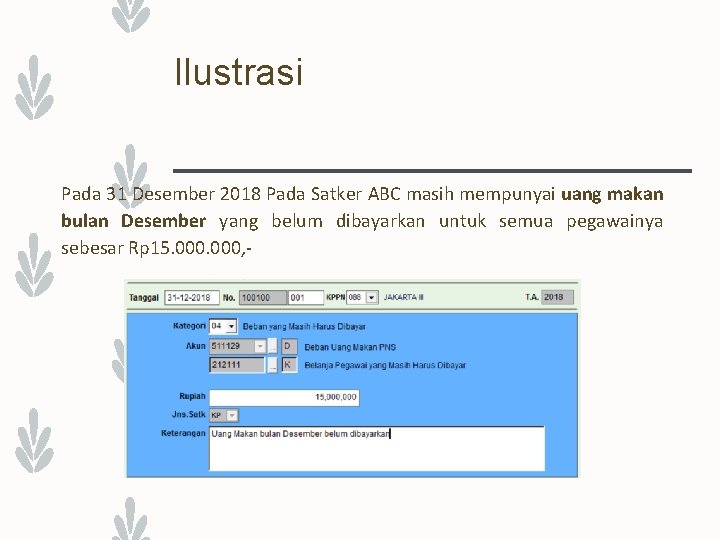
Ilustrasi Pada 31 Desember 2018 Pada Satker ABC masih mempunyai uang makan bulan Desember yang belum dibayarkan untuk semua pegawainya sebesar Rp 15. 000, -
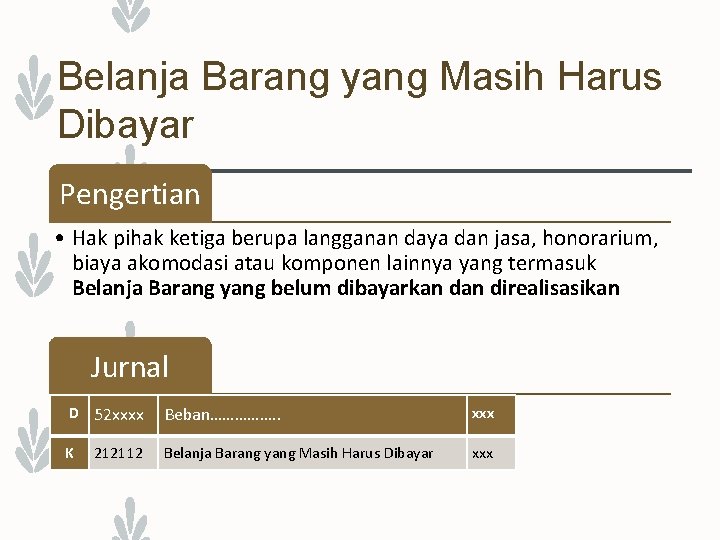
Belanja Barang yang Masih Harus Dibayar Pengertian • Hak pihak ketiga berupa langganan daya dan jasa, honorarium, biaya akomodasi atau komponen lainnya yang termasuk Belanja Barang yang belum dibayarkan direalisasikan Jurnal D 52 xxxx Beban……………. . xxx K Belanja Barang yang Masih Harus Dibayar xxx 212112
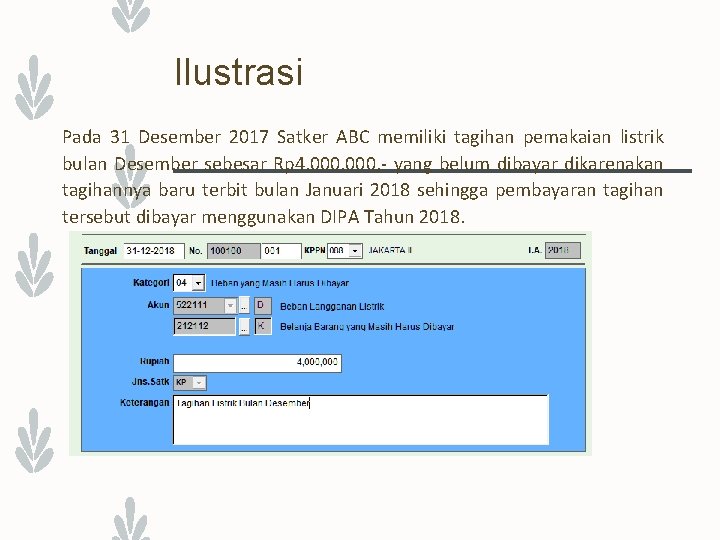
Ilustrasi Pada 31 Desember 2017 Satker ABC memiliki tagihan pemakaian listrik bulan Desember sebesar Rp 4. 000, - yang belum dibayar dikarenakan tagihannya baru terbit bulan Januari 2018 sehingga pembayaran tagihan tersebut dibayar menggunakan DIPA Tahun 2018.
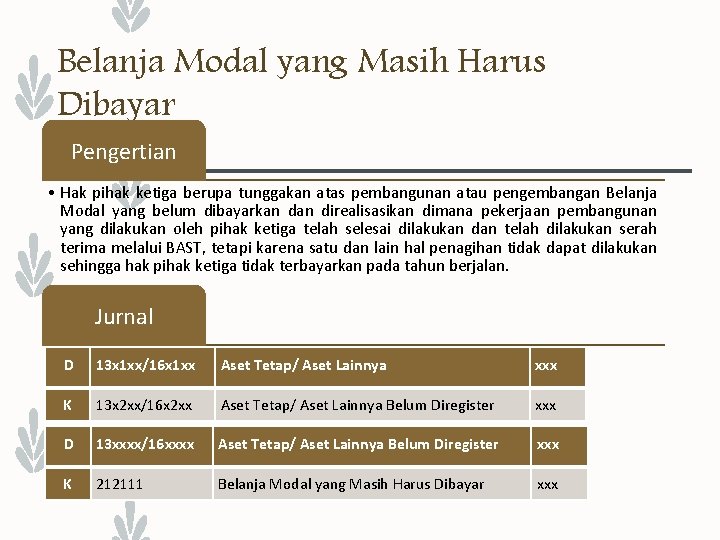
Belanja Modal yang Masih Harus Dibayar Pengertian • Hak pihak ketiga berupa tunggakan atas pembangunan atau pengembangan Belanja Modal yang belum dibayarkan direalisasikan dimana pekerjaan pembangunan yang dilakukan oleh pihak ketiga telah selesai dilakukan dan telah dilakukan serah terima melalui BAST, tetapi karena satu dan lain hal penagihan tidak dapat dilakukan sehingga hak pihak ketiga tidak terbayarkan pada tahun berjalan. Jurnal D 13 x 1 xx/16 x 1 xx Aset Tetap/ Aset Lainnya xxx K 13 x 2 xx/16 x 2 xx Aset Tetap/ Aset Lainnya Belum Diregister xxx D 13 xxxx/16 xxxx Aset Tetap/ Aset Lainnya Belum Diregister xxx K 212111 Belanja Modal yang Masih Harus Dibayar xxx
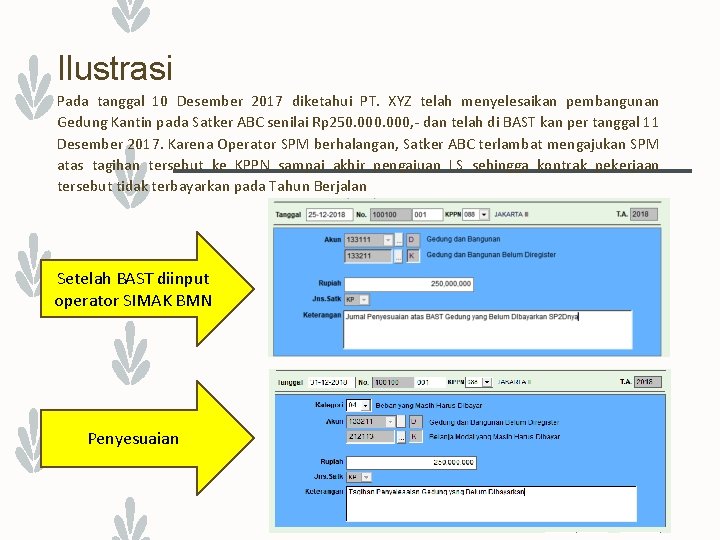
Ilustrasi Pada tanggal 10 Desember 2017 diketahui PT. XYZ telah menyelesaikan pembangunan Gedung Kantin pada Satker ABC senilai Rp 250. 000, - dan telah di BAST kan per tanggal 11 Desember 2017. Karena Operator SPM berhalangan, Satker ABC terlambat mengajukan SPM atas tagihan tersebut ke KPPN sampai akhir pengajuan LS sehingga kontrak pekerjaan tersebut tidak terbayarkan pada Tahun Berjalan Setelah BAST diinput operator SIMAK BMN Penyesuaian
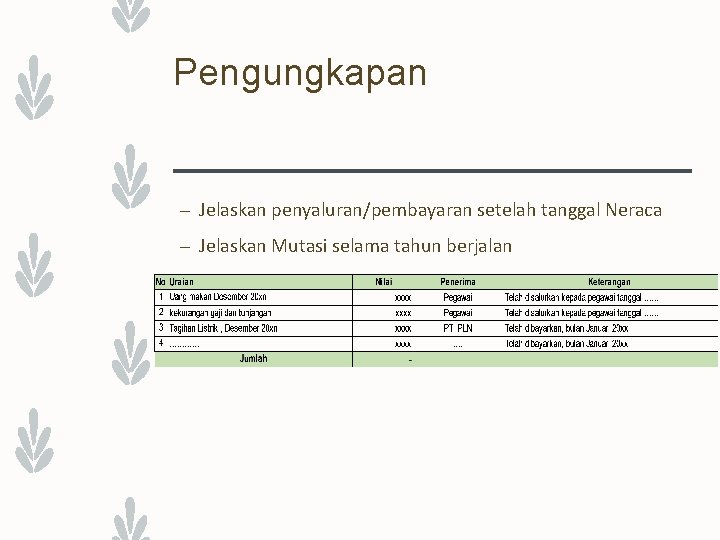
Pengungkapan – Jelaskan penyaluran/pembayaran setelah tanggal Neraca – Jelaskan Mutasi selama tahun berjalan
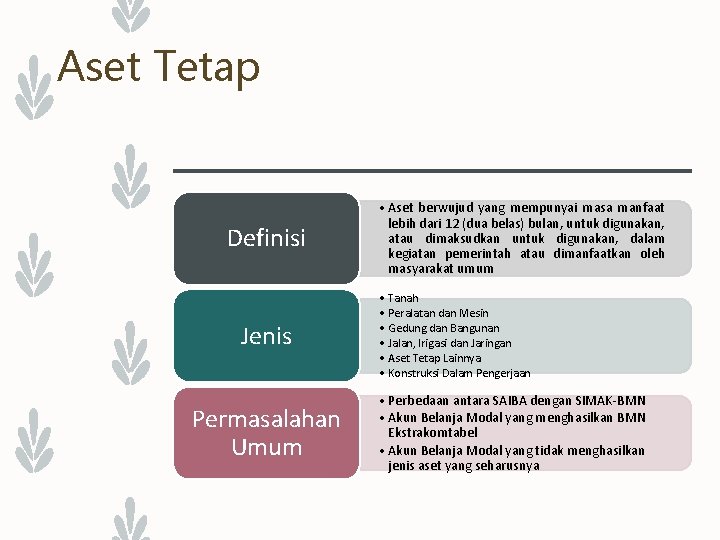
Aset Tetap Definisi Jenis Permasalahan Umum • Aset berwujud yang mempunyai masa manfaat lebih dari 12 (dua belas) bulan, untuk digunakan, atau dimaksudkan untuk digunakan, dalam kegiatan pemerintah atau dimanfaatkan oleh masyarakat umum • Tanah • Peralatan dan Mesin • Gedung dan Bangunan • Jalan, Irigasi dan Jaringan • Aset Tetap Lainnya • Konstruksi Dalam Pengerjaan • Perbedaan antara SAIBA dengan SIMAK-BMN • Akun Belanja Modal yang menghasilkan BMN Ekstrakomtabel • Akun Belanja Modal yang tidak menghasilkan jenis aset yang seharusnya
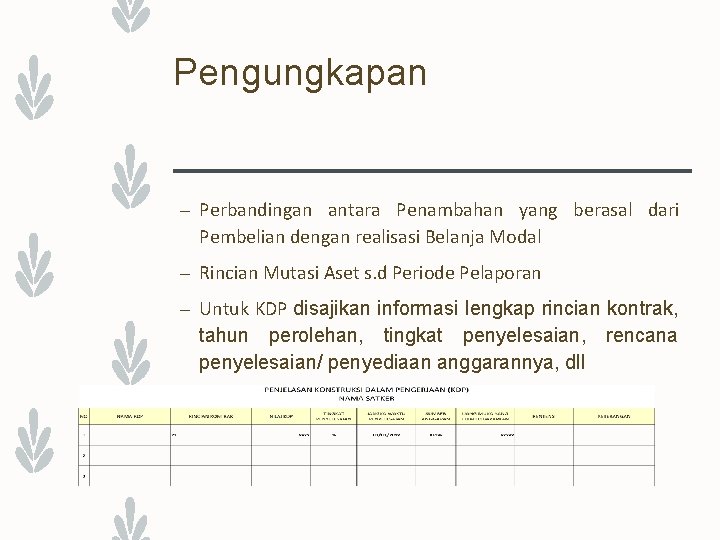
Pengungkapan – Perbandingan antara Penambahan yang berasal dari Pembelian dengan realisasi Belanja Modal – Rincian Mutasi Aset s. d Periode Pelaporan – Untuk KDP disajikan informasi lengkap rincian kontrak, tahun perolehan, tingkat penyelesaian, rencana penyelesaian/ penyediaan anggarannya, dll
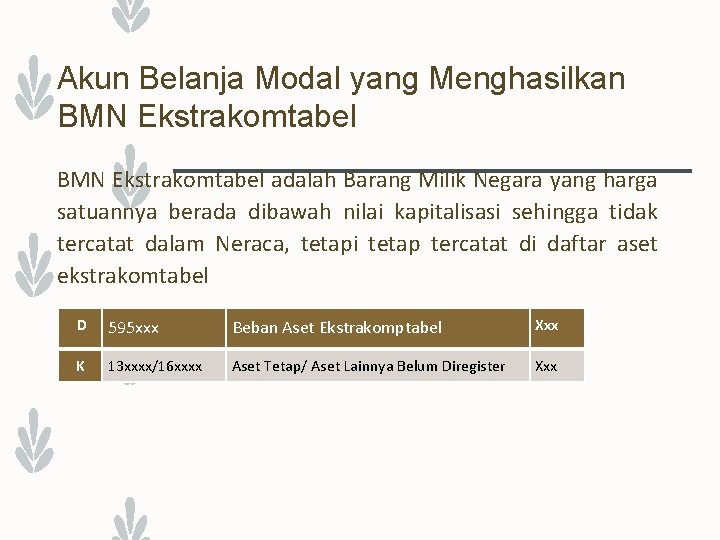
Akun Belanja Modal yang Menghasilkan BMN Ekstrakomtabel adalah Barang Milik Negara yang harga satuannya berada dibawah nilai kapitalisasi sehingga tidak tercatat dalam Neraca, tetapi tetap tercatat di daftar aset ekstrakomtabel D 595 xxx Beban Aset Ekstrakomptabel Xxx K 13 xxxx/16 xxxx Aset Tetap/ Aset Lainnya Belum Diregister Xxx
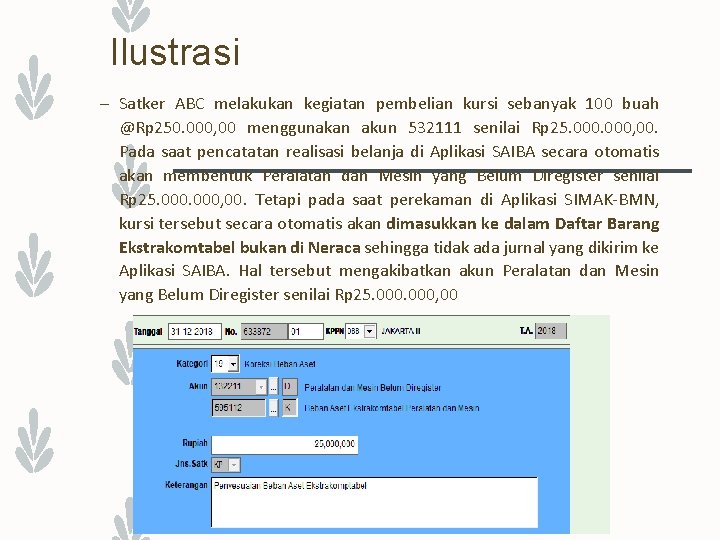
Ilustrasi – Satker ABC melakukan kegiatan pembelian kursi sebanyak 100 buah @Rp 250. 000, 00 menggunakan akun 532111 senilai Rp 25. 000, 00. Pada saat pencatatan realisasi belanja di Aplikasi SAIBA secara otomatis akan membentuk Peralatan dan Mesin yang Belum Diregister senilai Rp 25. 000, 00. Tetapi pada saat perekaman di Aplikasi SIMAK-BMN, kursi tersebut secara otomatis akan dimasukkan ke dalam Daftar Barang Ekstrakomtabel bukan di Neraca sehingga tidak ada jurnal yang dikirim ke Aplikasi SAIBA. Hal tersebut mengakibatkan akun Peralatan dan Mesin yang Belum Diregister senilai Rp 25. 000, 00
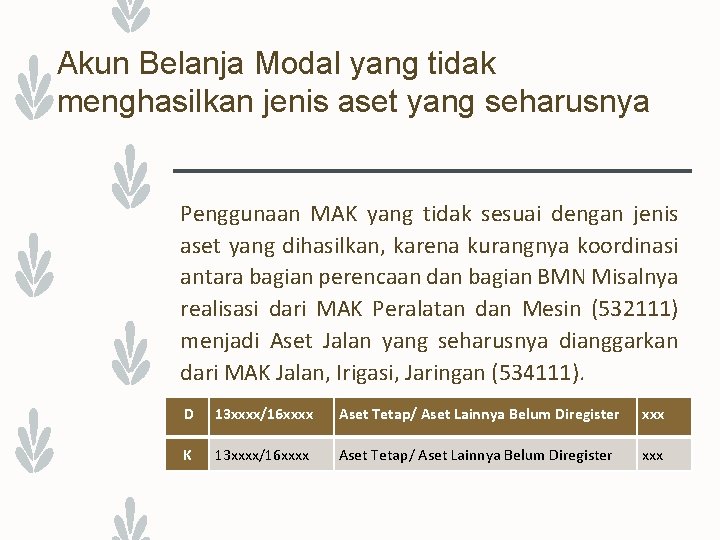
Akun Belanja Modal yang tidak menghasilkan jenis aset yang seharusnya Penggunaan MAK yang tidak sesuai dengan jenis aset yang dihasilkan, karena kurangnya koordinasi antara bagian perencaan dan bagian BMN Misalnya realisasi dari MAK Peralatan dan Mesin (532111) menjadi Aset Jalan yang seharusnya dianggarkan dari MAK Jalan, Irigasi, Jaringan (534111). D 13 xxxx/16 xxxx Aset Tetap/ Aset Lainnya Belum Diregister xxx K 13 xxxx/16 xxxx Aset Tetap/ Aset Lainnya Belum Diregister xxx
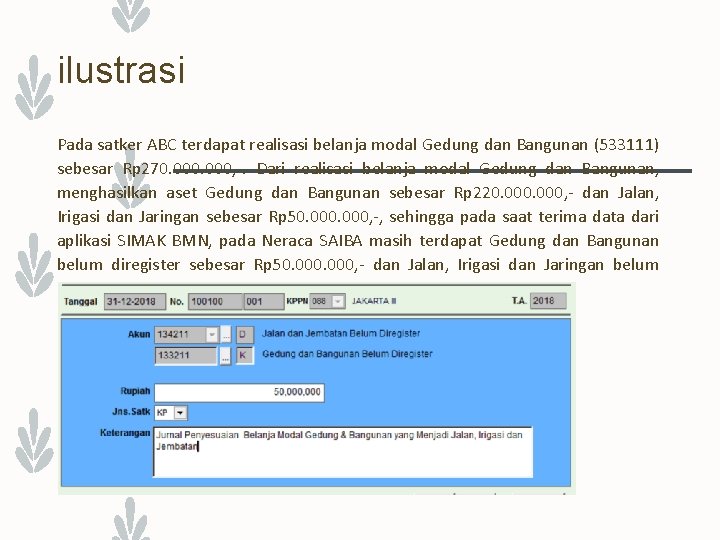
ilustrasi Pada satker ABC terdapat realisasi belanja modal Gedung dan Bangunan (533111) sebesar Rp 270. 000, -. Dari realisasi belanja modal Gedung dan Bangunan, menghasilkan aset Gedung dan Bangunan sebesar Rp 220. 000, - dan Jalan, Irigasi dan Jaringan sebesar Rp 50. 000, -, sehingga pada saat terima data dari aplikasi SIMAK BMN, pada Neraca SAIBA masih terdapat Gedung dan Bangunan belum diregister sebesar Rp 50. 000, - dan Jalan, Irigasi dan Jaringan belum register sebesar (Rp 50. 000, -).
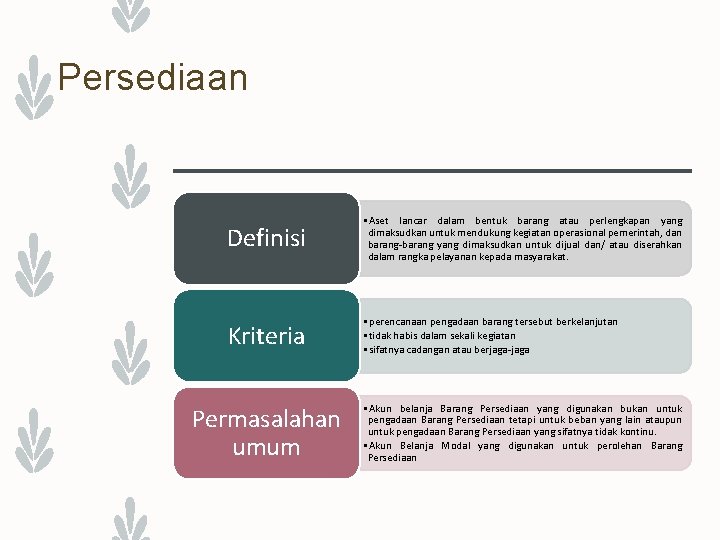
Persediaan Definisi • Aset lancar dalam bentuk barang atau perlengkapan yang dimaksudkan untuk mendukung kegiatan operasional pemerintah, dan barang-barang yang dimaksudkan untuk dijual dan/ atau diserahkan dalam rangka pelayanan kepada masyarakat. Kriteria • perencanaan pengadaan barang tersebut berkelanjutan • tidak habis dalam sekali kegiatan • sifatnya cadangan atau berjaga-jaga Permasalahan umum • Akun belanja Barang Persediaan yang digunakan bukan untuk pengadaan Barang Persediaan tetapi untuk beban yang lain ataupun untuk pengadaan Barang Persediaan yang sifatnya tidak kontinu. • Akun Belanja Modal yang digunakan untuk perolehan Barang Persediaan
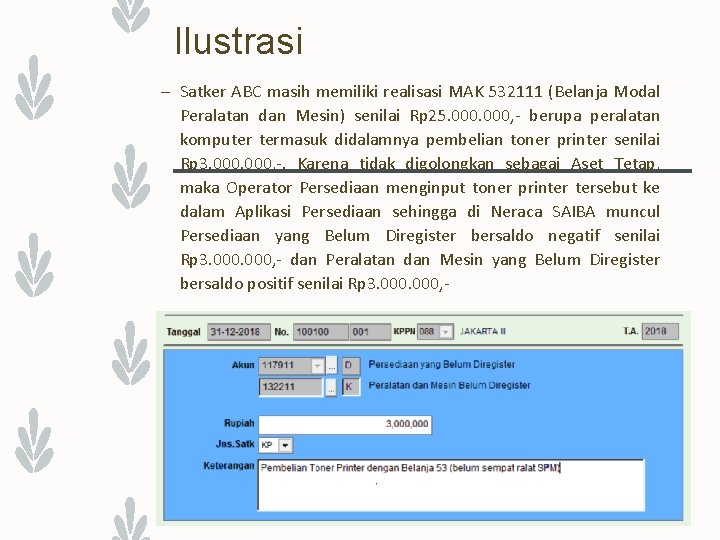
Ilustrasi – Satker ABC masih memiliki realisasi MAK 532111 (Belanja Modal Peralatan dan Mesin) senilai Rp 25. 000, - berupa peralatan komputer termasuk didalamnya pembelian toner printer senilai Rp 3. 000, -. Karena tidak digolongkan sebagai Aset Tetap, maka Operator Persediaan menginput toner printer tersebut ke dalam Aplikasi Persediaan sehingga di Neraca SAIBA muncul Persediaan yang Belum Diregister bersaldo negatif senilai Rp 3. 000, - dan Peralatan dan Mesin yang Belum Diregister bersaldo positif senilai Rp 3. 000, -
Terima Kasih