PERUSAHAAN DAGANG v PENYUSUNAN KERTAS KERJA PERUSAHAAN DAGANG

- Slides: 17
PERUSAHAAN DAGANG v. PENYUSUNAN KERTAS KERJA PERUSAHAAN DAGANG v. HARGA POKOK PENJUALAN (COST OF GOOD SOLD) v. LAPORAN KEUANGAN XII SMA
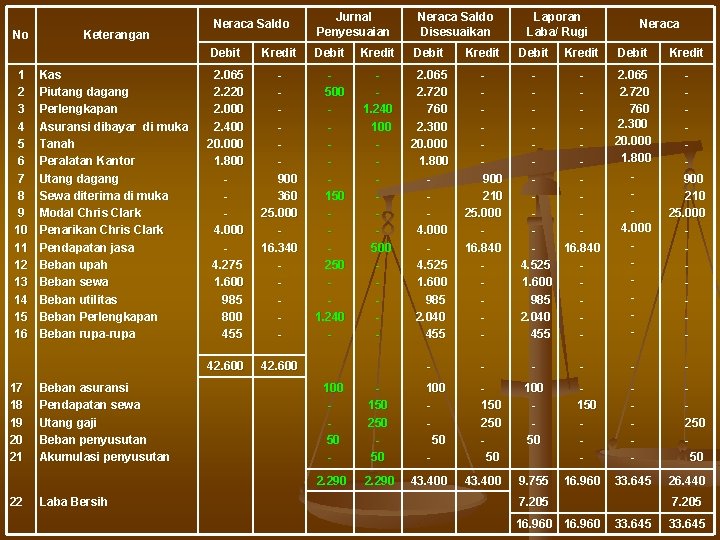
PENYUSUNAN KERTAS KERJA DALAM PERUSAHAAN DAGANG n n Kertas Kerja: alat bantu untuk mempermudah penyusunan laporan keuangan pada akhir periode akuntansi Untuk menyusun atau membuat kertas kerja dalam perusahaan dagang, sama seperti yang dilakukan dalam perusahaan jasa, baik dari kolom neraca sisa, ayat penyesuaian, neraca sisa disesuaikan, perhitungan laba rugi, dan neraca.
Neraca lajur terdiri atas 5 bagian, yaitu: 1. Neraca Saldo 2. Ayat Jurnal Penyesuaian 3. Neraca Saldo Yang Telah Disesuaikan 4. Laporan Laba Rugi 5. Neraca
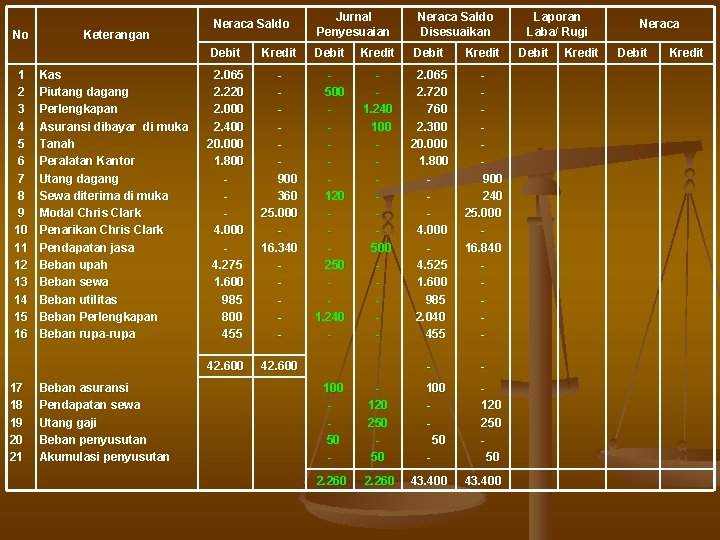
Adapun tahap-tahap penyusunan kertas kerja adalah sebagai berikut. 1. Memasukkan saldo-saldo yang terdapat dalam perkiraan buku besar ke dalam kolom Neraca Sisa (NS), di mana jumlah debit dan kredit harus sama atau seimbang. 2. Membuat jurnal penyesuaian dengan menganalisis data penyesuaian dan memasukkannya ke dalam kertas kerja kolom Ayat Penyesuaian (AP). 3. Menjumlahkan atau mencari selisih antara kolom neraca sisa dengan kolom ayat penyesuaian, kemudian mengisikannya ke dalam kolom Neraca Sisa Disesuaikan (NSD).
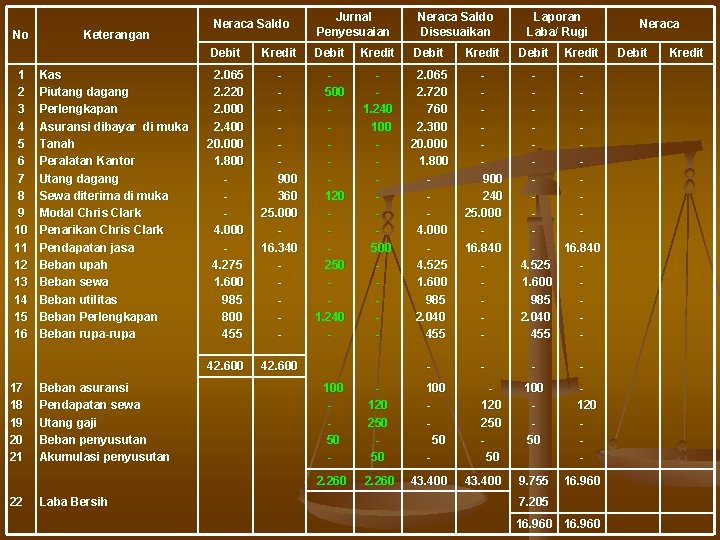
4. Memindahkan jumlah-jumlah di kolom neraca sisa untuk disesuaikan ke dalam kolom laba/rugi dan kolom neraca. Adapun perinciannya adalah sebagai berikut. a) Rekening riil atau neraca (rekening harta, utang, dan modal) harus dipindahkan ke kolom neraca. 48 Ekonomi SMA dan MA b) Rekening nominal atau laba/rugi (rekening pendapatan dan beban) harus dipindahkan ke kolom laba/rugi. 5. Menjumlahkan kolom laba/rugi dan kolom neraca. Jika kolom laba/rugi lebih besar sebelah kreditnya, berarti perusahaan memperoleh laba, selanjutnya jumlah laba dipindahkan ke kolom neraca sebelah kredit. Sebaliknya, jika jumlah dalam kolom laba/rugi lebih besar sebelah debitnya, berarti perusahaan menderita rugi dan jumlah rugi harus dipindahkan ke kolom neraca sebelah debit. Kelas XII
Harga Pokok Penjualan (Cost of Goods Sold) Harga Pokok Penjualan (cost of goods sold) adalah harga pokok dari barang-barang yang telah laku dijual selama periode tertentu. Dalam menghitung harga pokok penjualan, kamu perlu mengetahui unsur yang terdapat didalamnya, yaitu persediaan barang dagangan (awal), pembelian, beban angkut pembelian, retur pembelian dan pengurangan harga, potongan pembelian, dan persediaan barang dagangan akhir.
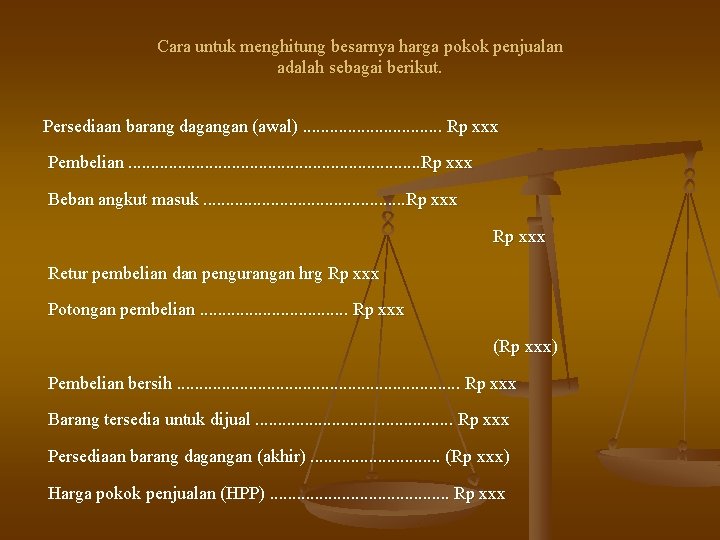
Cara untuk menghitung besarnya harga pokok penjualan adalah sebagai berikut. Persediaan barang dagangan (awal). . . . Rp xxx Pembelian. . . . Rp xxx Beban angkut masuk. . . Rp xxx Retur pembelian dan pengurangan hrg Rp xxx Potongan pembelian. . . . Rp xxx (Rp xxx) Pembelian bersih. . . . Rp xxx Barang tersedia untuk dijual. . . Rp xxx Persediaan barang dagangan (akhir). . . . (Rp xxx) Harga pokok penjualan (HPP). . . . . Rp xxx
LAPORAN KEUANGAN Laporan keuangan (financialstatement) adalah Hasil akhir dari akuntansi yang merupakan suatu ringkasan transaksi keuangan. Laporan keuangan disajikan dengan maksud memberikan informasi mengenai posisi harta, utang, dan modal serta perolehan laba atau rugi yang menunjukkan hasil aktivitas yang terjadi dalam rumah tangga perusahaan dan membantu pimpinan dalam pengambilan keputusan. Laporan keuangan yang disusun dalam perusahaan dagang meliputi: n 1. laporan laba/rugi, n 2. laporan perubahan modal, n 3. neraca, n 4. laporan arus kas.
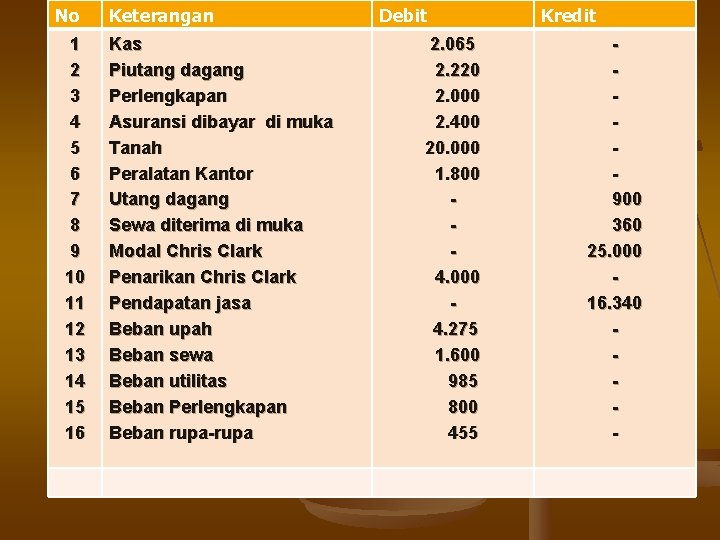
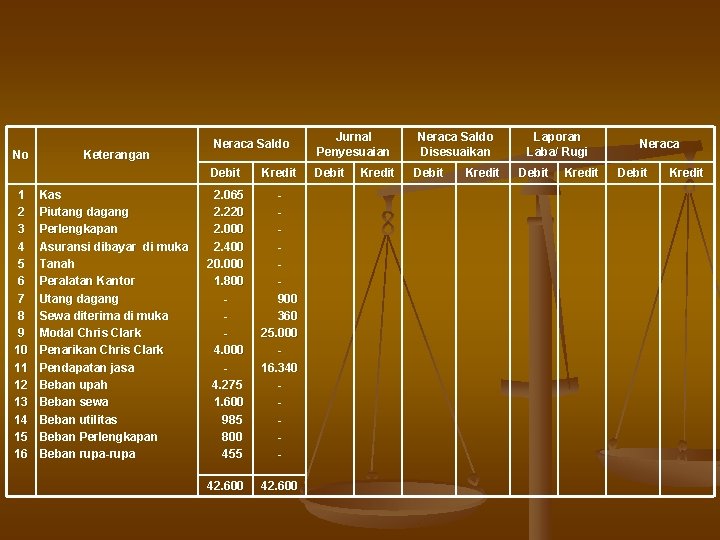
Berikut ini contoh kasus perusahaan dagang UD. RIVANDO Telah disajikan neraca saldo dari UD. RIVANDO per 31 desember 2009 sebagai berikut :
No 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 Keterangan Kas Piutang dagang Perlengkapan Asuransi dibayar di muka Tanah Peralatan Kantor Utang dagang Sewa diterima di muka Modal Chris Clark Penarikan Chris Clark Pendapatan jasa Beban upah Beban sewa Beban utilitas Beban Perlengkapan Beban rupa-rupa Debit 2. 065 2. 220 2. 000 2. 400 20. 000 1. 800 4. 000 4. 275 1. 600 985 800 455 Kredit 900 360 25. 000 16. 340 -
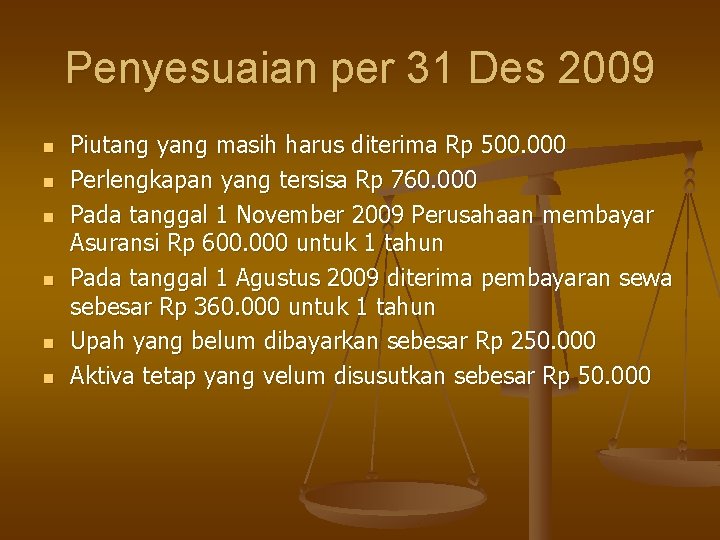
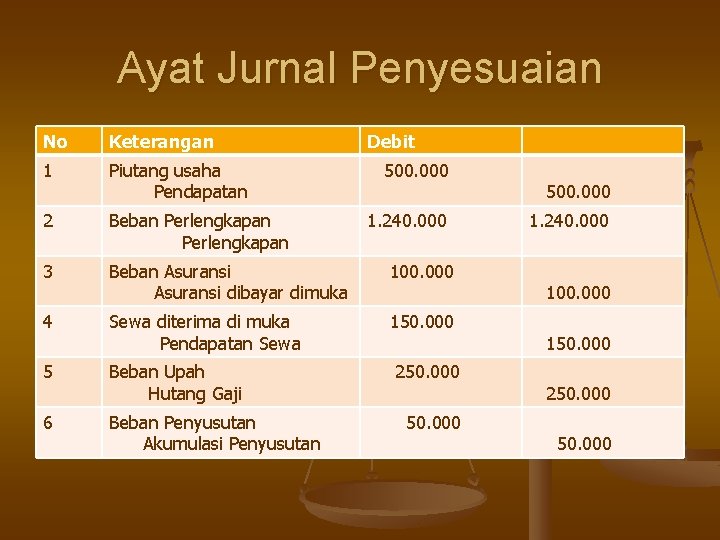
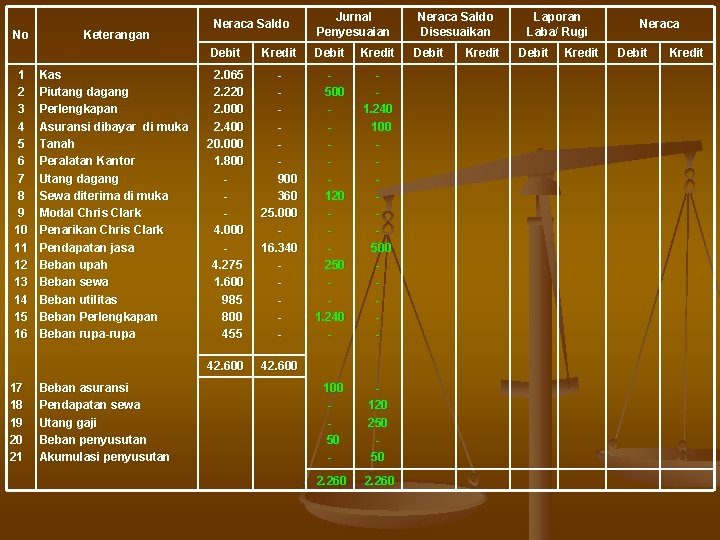
Penyesuaian per 31 Des 2009 n n n Piutang yang masih harus diterima Rp 500. 000 Perlengkapan yang tersisa Rp 760. 000 Pada tanggal 1 November 2009 Perusahaan membayar Asuransi Rp 600. 000 untuk 1 tahun Pada tanggal 1 Agustus 2009 diterima pembayaran sewa sebesar Rp 360. 000 untuk 1 tahun Upah yang belum dibayarkan sebesar Rp 250. 000 Aktiva tetap yang velum disusutkan sebesar Rp 50. 000
Ayat Jurnal Penyesuaian No Keterangan Debit 1 Piutang usaha Pendapatan 2 Beban Perlengkapan 3 Beban Asuransi dibayar dimuka 100. 000 4 Sewa diterima di muka Pendapatan Sewa 150. 000 5 Beban Upah Hutang Gaji 6 Beban Penyusutan Akumulasi Penyusutan 500. 000 1. 240. 000 250. 000 500. 000 1. 240. 000 100. 000 150. 000 250. 000
No 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 Keterangan Kas Piutang dagang Perlengkapan Asuransi dibayar di muka Tanah Peralatan Kantor Utang dagang Sewa diterima di muka Modal Chris Clark Penarikan Chris Clark Pendapatan jasa Beban upah Beban sewa Beban utilitas Beban Perlengkapan Beban rupa-rupa Neraca Saldo Jurnal Penyesuaian Debit Kredit Debit 2. 065 2. 220 2. 000 2. 400 20. 000 1. 800 4. 000 4. 275 1. 600 985 800 455 900 360 25. 000 16. 340 - 42. 600 Kredit Neraca Saldo Disesuaikan Debit Kredit Laporan Laba/ Rugi Debit Kredit Neraca Debit Kredit
No 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 Keterangan Kas Piutang dagang Perlengkapan Asuransi dibayar di muka Tanah Peralatan Kantor Utang dagang Sewa diterima di muka Modal Chris Clark Penarikan Chris Clark Pendapatan jasa Beban upah Beban sewa Beban utilitas Beban Perlengkapan Beban rupa-rupa Beban asuransi Pendapatan sewa Utang gaji Beban penyusutan Akumulasi penyusutan Neraca Saldo Jurnal Penyesuaian Debit Kredit 2. 065 2. 220 2. 000 2. 400 20. 000 1. 800 4. 000 4. 275 1. 600 985 800 455 900 360 25. 000 16. 340 - 500 120 250 1. 240 - 1. 240 100 500 - 42. 600 100 50 - 120 250 50 2. 260 Neraca Saldo Disesuaikan Debit Kredit Laporan Laba/ Rugi Debit Kredit Neraca Debit Kredit
No 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 Keterangan Kas Piutang dagang Perlengkapan Asuransi dibayar di muka Tanah Peralatan Kantor Utang dagang Sewa diterima di muka Modal Chris Clark Penarikan Chris Clark Pendapatan jasa Beban upah Beban sewa Beban utilitas Beban Perlengkapan Beban rupa-rupa Beban asuransi Pendapatan sewa Utang gaji Beban penyusutan Akumulasi penyusutan Neraca Saldo Jurnal Penyesuaian Debit Kredit 2. 065 2. 220 2. 000 2. 400 20. 000 1. 800 4. 000 4. 275 1. 600 985 800 455 900 360 25. 000 16. 340 - 500 120 250 1. 240 - 1. 240 100 500 - 2. 065 2. 720 760 2. 300 20. 000 1. 800 4. 000 4. 525 1. 600 985 2. 040 455 900 240 25. 000 16. 840 - 42. 600 - - 100 50 - 120 250 50 43. 400 100 50 - 120 250 50 2. 260 Neraca Saldo Disesuaikan Laporan Laba/ Rugi Debit Kredit Neraca Debit Kredit
No 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 Keterangan Kas Piutang dagang Perlengkapan Asuransi dibayar di muka Tanah Peralatan Kantor Utang dagang Sewa diterima di muka Modal Chris Clark Penarikan Chris Clark Pendapatan jasa Beban upah Beban sewa Beban utilitas Beban Perlengkapan Beban rupa-rupa Beban asuransi Pendapatan sewa Utang gaji Beban penyusutan Akumulasi penyusutan Laba Bersih Neraca Saldo Jurnal Penyesuaian Debit Kredit Debit 2. 065 2. 220 2. 000 2. 400 20. 000 1. 800 4. 000 4. 275 1. 600 985 800 455 900 360 25. 000 16. 340 - 500 120 250 1. 240 - 1. 240 100 500 - 2. 065 2. 720 760 2. 300 20. 000 1. 800 4. 000 4. 525 1. 600 985 2. 040 455 900 240 25. 000 16. 840 - 16. 840 4. 525 1. 600 985 2. 040 455 - 42. 600 - - 100 50 - 120 250 50 43. 400 100 50 - 120 250 50 2. 260 Neraca Saldo Disesuaikan Laporan Laba/ Rugi 100 50 9. 755 Kredit 120 16. 960 7. 205 16. 960 Neraca Debit Kredit
No 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 Keterangan Kas Piutang dagang Perlengkapan Asuransi dibayar di muka Tanah Peralatan Kantor Utang dagang Sewa diterima di muka Modal Chris Clark Penarikan Chris Clark Pendapatan jasa Beban upah Beban sewa Beban utilitas Beban Perlengkapan Beban rupa-rupa Beban asuransi Pendapatan sewa Utang gaji Beban penyusutan Akumulasi penyusutan Laba Bersih Neraca Saldo Jurnal Penyesuaian Debit Kredit Debit Kredit 2. 065 2. 220 2. 000 2. 400 20. 000 1. 800 4. 000 4. 275 1. 600 985 800 455 900 360 25. 000 16. 340 - 500 15 150 250 1. 240 - 1. 240 100 500 - 2. 065 2. 720 760 2. 300 20. 000 1. 800 4. 000 4. 525 1. 600 985 2. 040 455 900 21 210 25. 000 16. 840 - 16. 840 4. 525 1. 600 985 2. 040 455 - 2. 065 2. 720 760 2. 300 20. 000 1. 800 4. 000 - 900 21 210 25. 000 - 42. 600 - - - 100 50 - 15 150 250 50 15 150 - - 250 50 43. 400 100 50 - 150 250 50 2. 290 Neraca Saldo Disesuaikan Laporan Laba/ Rugi 100 50 9. 755 16. 960 Neraca 33. 645 7. 205 16. 960 26. 440 7. 205 33. 645