Izrada studija o transfernim cijenama u skladu sa
- Slides: 33
Izrada studija o transfernim cijenama u skladu sa OECD-ovim smjernicama i mogući porezni uticaji Prof. dr. Božo Vukoja Fojnica, 25. i 26. april 2014.
Pojam transfernih cijena • Transferne cijene predstavljaju jedno od najsloženijih i najtežih područja u primjeni poreznog prava jer obuhvaćaju porezne jurisdikcije najmanje dviju, a često i više država, a postupci dokazivanja transfernih cijena vrlo su komplicirani i teški. • Praktična primjena transfernih cijena više je umjetnost nego egzaktna znanost. • U Smjernicama OECD-a za određivanje transfernih cijena za multinacionalna trgovačka društva definirano je da transferne cijene čine cijene po kojima jedan poduzetnik prenosi fizičku robu i nematerijalnu imovinu ili pruža usluge povezanim poduzetnicima.
Pojam transfernih cijena • Prema Modelu OECD-ovog ugovora o izbjegavanju dvostrukog oporezivanja dva su poduzetnika povezana ako jedan od njih izravno ili neizravno sudjeluje u upravljanju, kontroli ili kapitalu drugoga, ili ako iste osobe izravno ili neizravno sudjeluju u upravljanju, kontroli ili kapitalu obaju poduzetnika (oba su poduzetnika pod zajedničkom kontrolom). • Transakcije među povezanim poduzetnicima moraju se oporezovati prema načelu nepristrane transakcije (arm’s length principle) što znači da treba eliminirati učinak posebnih uvjeta između povezanih poduzetnika na visinu dobiti.
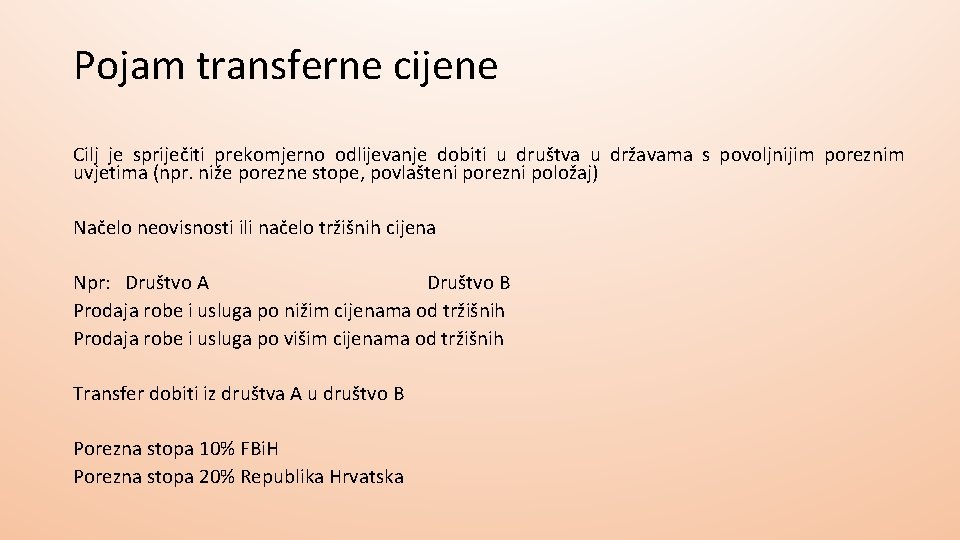
Pojam transferne cijene Cilj je spriječiti prekomjerno odlijevanje dobiti u društva u državama s povoljnijim poreznim uvjetima (npr. niže porezne stope, povlašteni porezni položaj) Načelo neovisnosti ili načelo tržišnih cijena Npr: Društvo A Društvo B Prodaja robe i usluga po nižim cijenama od tržišnih Prodaja robe i usluga po višim cijenama od tržišnih Transfer dobiti iz društva A u društvo B Porezna stopa 10% FBi. H Porezna stopa 20% Republika Hrvatska
Pravni okvir DOMAĆI POREZNI PROPISI q. Zakon o porezu na dobit q. Pravilnik o porezu na dobit q. Opći porezni zakon MEĐUNARODNI PROPISI q. OECD Model ugovora o izbjegavanju dvostrukog oporezivanja q. OECD Smjernice o transfernim cijenama za multinacionalne kompanije i porezne uprave
Sprečavanje manipuliranja transfernim cijenama q. Kako bi se spriječilo manipuliranje transfernim cijenama od strane povezanih društava te zaštitili fiskalni interesi različitih zemalja, donesene su OECD smjernice o transfernim cijenama za multinacionalne kompanije i Zakon o porezu na dobit i Pravilnik o porezu na dobit. q. U skladu s navedenim, zakonodavstvo o porezu na dobit propisuje da cijene između povezanih osoba rezidenata i nerezidenata, te u određenim slučajevima između povezanih osoba rezidenata, trebaju biti ugovorene na isti način kao i kod nepovezanih osoba.
Sprečavanje manipuliranja transfernim cijenama q. U protivnom se sva dobit u svoti koja je ostvarena zbog pogodnijih uvjeta poslovanja između povezanih osoba treba uključiti u njihovu poreznu osnovicu. q. Sve pravne i/ili fizičke osobe koje su na bilo koji način pravno ili ekonomski povezane smatraju se povezanim osobama. q. Kod domaćih povezanih društava, dokumentacija o transfernim cijenama mora postojati kada jedno od društava primjenjuje nižu poreznu stopu, ne plaća porez na dobit ili koristi porezne gubitke za prijenos.
Transferne cijene q. Mehanizam iz sistema poreza na dobit q. Izmišljen zbog zaštite porezne osnovice q. Meta: transakcije između povezanih osoba q. Nekad se od povezane osobe naplati manje od realnog pa se bilježe niži prihodi q. Nekad se povezanoj osobi plati više od realnog pa se bilježe viši rashodi
Povezane osobe q. Sintagma ključna za ovaj koncept q. Transakcije s nepovezanim osobama nisu predmet posebnih analiza q. One s povezanim osobama, međutim, jesu q. Tko su povezane osobe? q. Fizičke i pravne osobe s kojima postoje posebne veze (vlasničke, poslovne, obiteljske i sl. )
Povezanim osobama se smatraju posebno slijedeće osobe: • a) bračni i vanbračni drug, potomci usvojenici i potomci usvojenika, roditelji, usvojitelji, braća i sestre i njihovi potomci, djedovi i bake i njihovi potomci kao braća i sestre i roditelji bračnog ili vanbračnog druga; • b) pravna osoba i svaka fizička osoba koja posjeduje neposredno ili posredno 25 ili više postotaka vrijednosti ili broja dionica ili glasačkih prava u toj pravnoj osobi; • c) dvije ili više pravnih osoba ukoliko jedna fizička osoba ili treća osoba posjeduje direktno ili indirektno 25 ili više postotaka vrijednosti ili broja dionica ili glasačkih prava u svakoj pravnoj osobi.
Pravni okvir u Bi. H • Zakon o porezu na dobit • Prateći podzakonski akti • Predmet promatranja • Definicija povezanih osoba • Način utvrđivanja transfernih cijena • Ovdje postoje određene razlike u propisima FBi. H, s jedne, odnosno RS i BD, s druge strane
Utvrđivanje razlika q. Suština je zaštita osnovice za obračun poreza q. Korekcije u poreznoj bilanci moraju praviti subjekti koji s poveznom osobom ostvare: • Prihod niži od “normalnog” • Rashod viši od “normalnog” q. Korektivni iznos je razlika do tržišne cijene q. U praksi postoje različite metode utvrđivanja transfernih cijena (pravilo “van dohvata ruke”)
Trenutna praksa u Bi. H q. Transferne cijene u Bi. H su još uvijek novina q. Važeći propisi su površni q. RS i BD Bi. H su malo konkretniji nego FBi. H q. Kontrole poreznih organa “stidljive” q. Ne zahtijevaju se eksterne studije q. Dovoljno je imati bilo kakvu analizu koja se može smatrati vjerodostojnom
Obveza poreznog obveznika Porezni obveznik koji sudjeluje u transakcijama s povezanim osobama dužan je u trenutku podnošenja svoje porezne prijave imati dokumentaciju o transfernim cijenama koja sadrži dovoljno informacija i analizu da se potvrdi da su uvjeti njegovih transakcija s povezanim osobama u skladu s principom van dohvata ruke. Po prijemu zahtjeva Porezne uprave porezni obveznik je dužan podnijeti dokumentaciju o transfernim cijenama u roku od 45 dana.
Usporedivost transakcija q tamo gdje nema značajnih razlika između njih koje bi mogle bitno utjecati na financijske rezultate koji se ispituju po metodi transfernih cijena koja se primjenjuje ili q tamo gdje takve razlike postoje, ukoliko se mogu izvršiti razumno precizna prilagođavanja radi otklanjanja efekata takvih razlika. q usklađenost uvjeta transakcije između povezanih osoba s principom van dohvata ruke utvrđuje se primjenom najprikladnije metode transfernih cijena na okolnosti slučaja.
Princip van dohvata ruke • OECD pravila se zasnivaju na principu „van dohvata ruke“ • Članak 9 OECD Model konvencije: • “[Kada su] stvoreni ili nametnuti uvjeti između …. . dva [povezana] poduzeća u njihovim komercijalnim ili financijskim odnosima koji se razlikuju od onih koji bi bili stvoreni između nepovezanih poduzeća, onda svaki profit koji bi nastao u slučaju nepostojanja tih uvjeta za jedno od poduzeća, ali zbog tih uvjeta nije nastao, može se uključiti u dobit tog poduzeća i shodno tome oporezovati” • Cijene plaćene u transakcijama između povezanih osoba ne bi se trebale razlikovati od cijena plaćenih između nepovezanih osoba, pod usporedivim okolnostima
Svrha Studije o transfernim cijenama qdokazati da su cijene koje se primjenjuju između povezanih osoba jednake onima koje se primjenjuju između dva nepovezana društva, odnosno da su primijenjene cijene tržišne qzadovoljiti formalne zahtjeve porezne uprave qporezno tijelo može osporiti transakcije između povezanih osoba samo zbog činjenice da ne postoji odgovarajuća studija o transfernim cijenama
Elementi Studije o transfernim cijenama q. Opis povezanih društava i poslovne strukture grupe q. Opis transakcija s povezanim društvima q. Pregled ugovora s povezanim društvima q. Analiza gospodarske grane q. Funkcionalna analiza q. Odabir, objašnjenje izbora i primjena metode utvrđivanja transfernih cijena
Funkcionalna analiza q. Analiza obavljenih djelatnosti (uzevši u obzir korištenu imovinu i pretpostavljeni rizik) povezanih društava u kontroliranoj transakciji te neovisnih društava u nekontroliranoj transakciji q. Cilj je utvrditi koja nepovezana društva možemo usporediti s povezanim društvom q. O funkcijama koje obavlja društvo, rizicima koje društvo snosi te imovini koja se koristi ovisi i visina očekivanog povrata, odnosno iznosa naknadno
Metode OECD principi poznaju pet metoda: q. Metoda usporedive tržišne cijene q. Metoda trgovačkih cijena q. Metoda dodavanja bruto dobiti na troškove q. Metoda neto dobitka q. Metoda podjele dobiti
Izbor odgovarajuće metode Pri izboru metode potrebno je sagledati: • prirodu transakcija koje su predmet analize; • dostupnost i pouzdanost podataka za analizu; • stupanj usporedivosti između transakcija obavljenih po transfernim cijenama s transakcijama koje se obavljaju s ili između nepovezanih osoba; • primjerenost korištenja financijskih podataka nepovezanih osoba za analizu usklađenosti transfernih cijena po pojedinim vrstama transakcija koje obveznik obavlja s povezanim osobama; • prirodu i pouzdanost pretpostavki.
Metoda usporedivih nekontroliranih cijena • Preferirana metoda prema OECD Smjernicama • Uspoređuje se cijena za dobro ili uslugu između povezanih osoba s cijenom za slično dobro ili uslugu koja se primjenjuje između dvije nepovezane osobe • Potrebno je napraviti analizu usporedivosti
Metoda usporedivih nekontroliranih cijena • Transakcija između povezanih osoba je usporediva ako je učinjena pod jednakim ili sličnim uvjetima kao transakcija između nepovezanih osoba • Ponekad je potrebno napraviti usklađenja • U praksi se često koristi kod raznih distributera, prodajama prema cjeniku, usluga najma.
Metoda trgovačkih cijena • Testira tržišni karakter transakcije uspoređivanjem trgovačke marže s maržom ostvarenom u usporedivim nekontroliranim transakcijama – radi se analiza usporedivosti marže • Primjenjiv u slučajevima kada se neko dobro kupuje od povezane osobe i preprodaje nepovezanoj osobi (npr. distributeri)
Metoda trgovačkih cijena • Obično se primjenjuje u situacijama u kojima prodavatelj ne dodaje značajnu dodanu vrijednost dobrima tako što ih djelomično mijenja ili tako što se koristi vrijednom nematerijalnom imovinom kako bi ih unaprijedio • Zahtjevi za usporedivošću prema metodi trgovačkih cijena su manje strogi i više ovise o funkcijama i preuzetim rizicima nego o sličnosti dobara kojima se trguje
Metoda dodavanja bruto dobiti na troškove • Polazi od cijene po kojoj se proizvod prodaje nepovezanoj osobi, koja se umanjuje za tržišnu bruto maržu – dobiva se tržišna cijena za nabavu robe od povezanih osoba; • Marža se utvrđuje kao postotak od prihoda;
Metoda dodavanja bruto dobiti na troškove • Mogu postojati interno i eksterno usporedive marže; • Karakteristično se primjenjuje za distribuciju.
Metoda podjele dobiti Primjena metode podjele dobiti se preporučuje u slijedećim slučajevima: • aktivnosti povezanih osoba su objedinjene na način koji znatno otežava posebnu analizu pojedinačnih transakcija između njih; ili • postojanje vrijedne intelektualne i jedinstvene intelektualne svojine onemogućava pronalaženje usporedivih podataka koji bi omogućili da svaka povezana osoba zasebno analizira usklađenost svojih transfernih cijena s cijenama utvrđenim po principu "van dohvata ruke".
Metoda podjele dobiti Prilikom primjene metode podjele dobiti potrebno je: • utvrditi ukupan iznos dobiti koju ostvaruju povezane osobe po osnovu transakcije koja se kontrolira. Po pravilu, utvrđuje se iznos operativne dobiti, odnosno ne uzimaju se u obzir financijski troškovi poreza na dobit. Izuzetno, u opravdanim slučajevima, može se utvrđivati i iznos ukupne dobiti koja nastaje po osnovu kontrolirane transakcije; • podijeliti dobit ostvarenu po osnovu kontrolirane transakcije na pojedinačne povezane osobe koje sudjeluju u kontroliranoj transakciji u skladu s principom "van dohvata ruke".
Metoda neto dobiti Ispituje se ostvarena neto dobit u odnosu na neku osnovu kao što su ukupni troškovi, prihodi od prodaje, imovina ili vlastiti kapital koju jedna osoba ostvaruje u poslovima s jednom ili više povezanih osoba. Tako ostvarena neto dobit uspoređuje se s neto dobitkom sličnih osoba u sličnim okolnostima na temelju funkcionalne analize.
Metoda neto dobiti Odabir osnovice: • Troškovi prodaje ili distribucije – preprodaja • Ukupni troškovi ili operativni troškovi - usluge ili proizvodnja • Operativna imovina – kapitalno intenzivne djelatnosti (proizvodnja ili komunalne usluge)
UMJESTO ZAKLJUČKA q. Suština je u pouzdanom, kvalitetnom i, što je moguće više, preciznijem utvrđivanju razlika između cijena povezanih društava i cijena sa drugim društvima q. Studija o transfernim cijenama koristi različite metode kako bi društvo moglo dokazati da su cijene koje važe za društva koja nisu povezana. q. Tamo gdje se ne može uraditi studija na temelju prve tri propisane metode od Ministarstva financija primjenjuju se druge metode koje uključuju korištenje Amadeus baze.
HVALA NA PAŽNJI Pitanja