FORMATO 76 Y DIMM 9 DECLARACION DE OPERACIONES
- Slides: 42
FORMATO 76 Y DIMM 9 DECLARACION DE OPERACIONES RELEVANTES PRECIOS DE TRANSFERENCIA EXPOSITOR L. C. EDUARDO M. ENRÍQUEZ G. eduardo@enriquezg. com Junio 2015
FORMATO 76 Y DIMM 9 EXPOSITOR L. C. EDUARDO M. ENRÍQUEZ G. eduardo@enriquezg. com Junio 2015
OPERACIONES RELEVANTES EN MATERIA DE PRECIOS DE TRANSFERENCIA
Art 31‐A del Código Fiscal de la Federación Obligación de presentar la información de las operaciones que se señalen en la forma oficial, dentro de los 30 días siguientes a aquél en el que se celebraron. Información incompleta o con errores, se tiene un plazo para complementar o corregir de 30 días contados a partir de la notificación Se considera incumplida la obligación fiscal, una vez transcurrido el plazo, cuando no se haya presentado la información conducente o ésta se presente con errores.
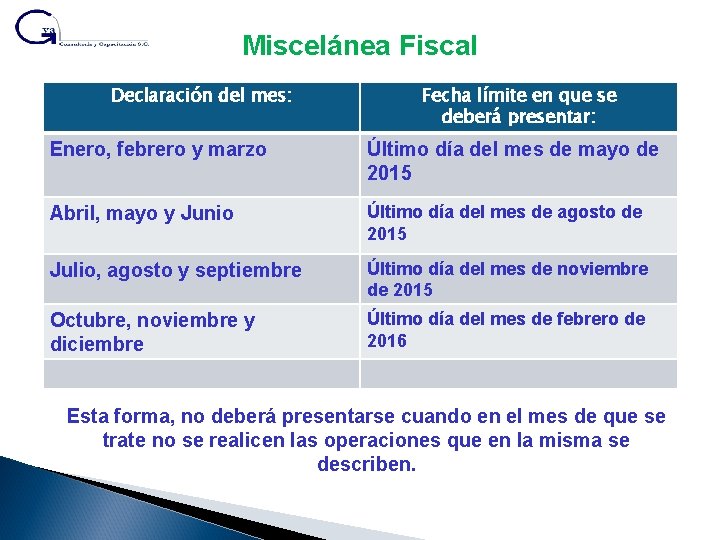
Miscelánea Fiscal (Regla 2. 8. 1. 16) (Párrafo primero vigente del 1 de enero al 3 de marzo de 2015) (Para cumplir con la obligación a que se refiere el artículo 31 -A del CFF, los contribuyentes podrán presentar la forma oficial 76 “Información de Operaciones Relevantes (artículo 31 -A del CFF)”, respecto de las operaciones que se hubieren celebrado en el mes de que se trate. Ahora bien, no obstante que se presentará una forma oficial por cada mes del ejercicio, el envío de las mismas al SAT se realizará a más tardar el último día de los meses de abril, julio, octubre y enero del ejercicio siguiente, como se indica: )
Miscelánea Fiscal (Regla 2. 8. 1. 16) (Párrafo primero reformado a partir del 4 de marzo de 2015) Para cumplir con la obligación a que se refiere el artículo 31 -A del CFF, los contribuyentes podrán presentar la forma oficial 76 “Información de Operaciones Relevantes (artículo 31 -A del CFF)”, respecto de las operaciones que se hubieren celebrado en el mes de que se trate. Ahora bien, no obstante que se presentará una forma oficial por cada mes del ejercicio, el envío de las mismas al SAT se realizará a más tardar el último día de los meses de mayo, agosto, noviembre y febrero del ejercicio siguiente, como se indica:
Miscelánea Fiscal Declaración del mes: Fecha límite en que se deberá presentar: Enero, febrero y marzo Último día del mes de mayo de 2015 Abril, mayo y Junio Último día del mes de agosto de 2015 Julio, agosto y septiembre Último día del mes de noviembre de 2015 Octubre, noviembre y diciembre Último día del mes de febrero de 2016 Esta forma, no deberá presentarse cuando en el mes de que se trate no se realicen las operaciones que en la misma se describen.
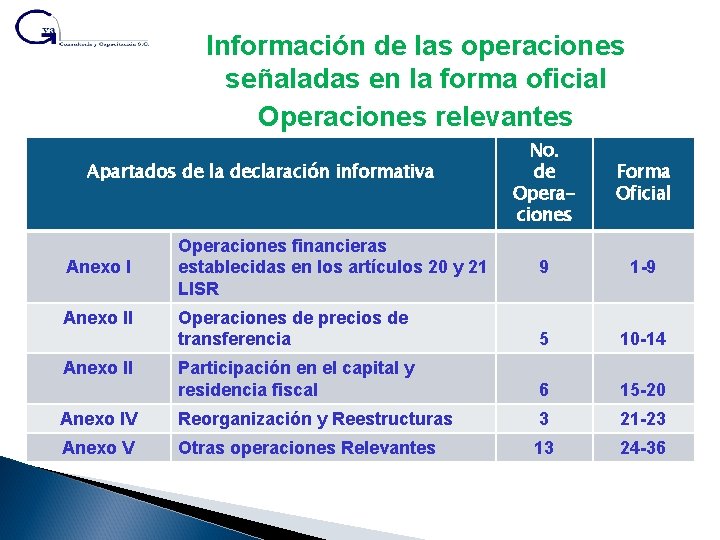
Información de las operaciones señaladas en la forma oficial Operaciones relevantes No. de Operaciones Forma Oficial 9 1 -9 Operaciones de precios de transferencia 5 10 -14 Participación en el capital y residencia fiscal 6 15 -20 Anexo IV Reorganización y Reestructuras 3 21 -23 Anexo V Otras operaciones Relevantes 13 24 -36 Apartados de la declaración informativa Anexo II Operaciones financieras establecidas en los artículos 20 y 21 LISR
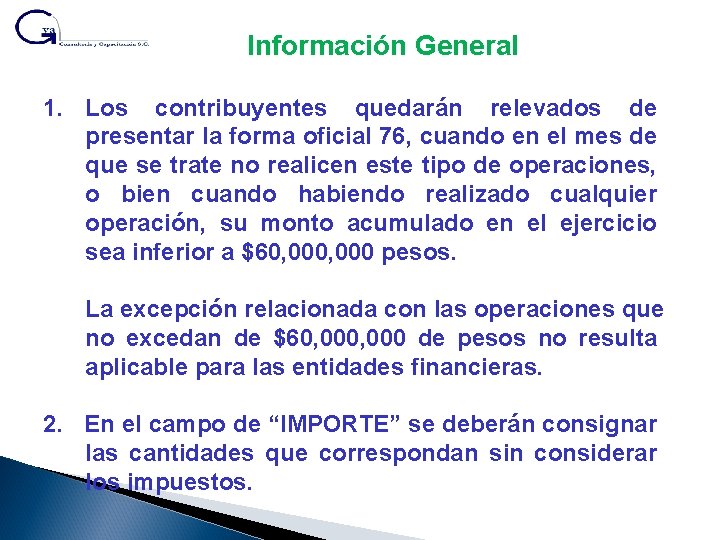
Información General 1. Los contribuyentes quedarán relevados de presentar la forma oficial 76, cuando en el mes de que se trate no realicen este tipo de operaciones, o bien cuando habiendo realizado cualquier operación, su monto acumulado en el ejercicio sea inferior a $60, 000 pesos. La excepción relacionada con las operaciones que no excedan de $60, 000 de pesos no resulta aplicable para las entidades financieras. 2. En el campo de “IMPORTE” se deberán consignar las cantidades que correspondan sin considerar los impuestos.
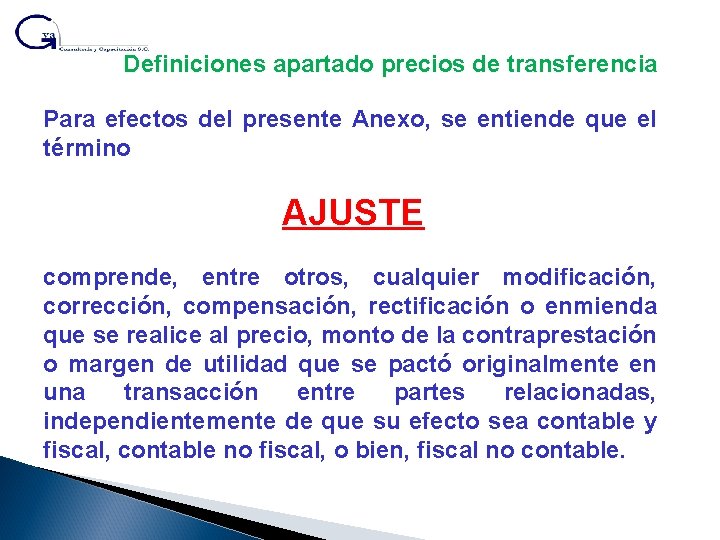
Definiciones apartado precios de transferencia Para efectos del presente Anexo, se entiende que el término AJUSTE comprende, entre otros, cualquier modificación, corrección, compensación, rectificación o enmienda que se realice al precio, monto de la contraprestación o margen de utilidad que se pactó originalmente en una transacción entre partes relacionadas, independientemente de que su efecto sea contable y fiscal, contable no fiscal, o bien, fiscal no contable.
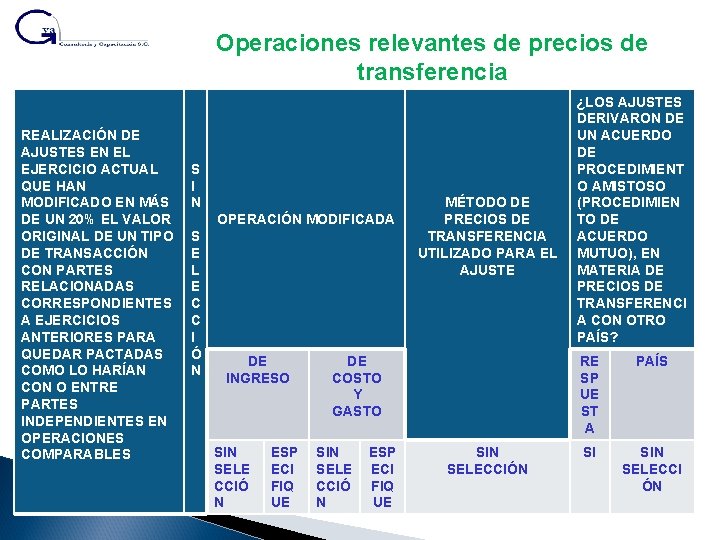
Operaciones relevantes de precios de transferencia REALIZACIÓN DE AJUSTES EN EL EJERCICIO ACTUAL QUE HAN MODIFICADO EN MÁS DE UN 20% EL VALOR ORIGINAL DE UN TIPO DE TRANSACCIÓN CON PARTES RELACIONADAS CORRESPONDIENTES A EJERCICIOS ANTERIORES PARA QUEDAR PACTADAS COMO LO HARÍAN CON O ENTRE PARTES INDEPENDIENTES EN OPERACIONES COMPARABLES S I N OPERACIÓN MODIFICADA S E L E C C I Ó N DE INGRESO SIN SELE CCIÓ N ESP ECI FIQ UE MÉTODO DE PRECIOS DE TRANSFERENCIA UTILIZADO PARA EL AJUSTE DE COSTO Y GASTO SIN SELE CCIÓ N ESP ECI FIQ UE SIN SELECCIÓN ¿LOS AJUSTES DERIVARON DE UN ACUERDO DE PROCEDIMIENT O AMISTOSO (PROCEDIMIEN TO DE ACUERDO MUTUO), EN MATERIA DE PRECIOS DE TRANSFERENCI A CON OTRO PAÍS? RE SP UE ST A PAÍS SI SIN SELECCI ÓN
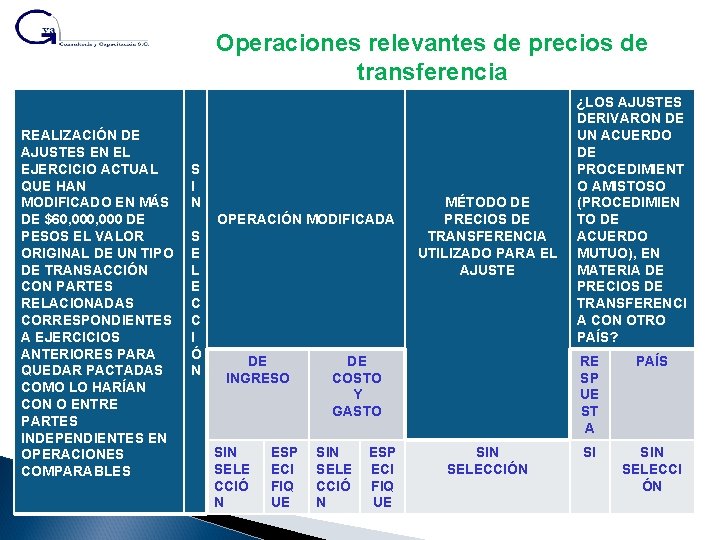
Operaciones relevantes de precios de transferencia REALIZACIÓN DE AJUSTES EN EL EJERCICIO ACTUAL QUE HAN MODIFICADO EN MÁS DE $60, 000 DE PESOS EL VALOR ORIGINAL DE UN TIPO DE TRANSACCIÓN CON PARTES RELACIONADAS CORRESPONDIENTES A EJERCICIOS ANTERIORES PARA QUEDAR PACTADAS COMO LO HARÍAN CON O ENTRE PARTES INDEPENDIENTES EN OPERACIONES COMPARABLES S I N OPERACIÓN MODIFICADA S E L E C C I Ó N DE INGRESO SIN SELE CCIÓ N ESP ECI FIQ UE MÉTODO DE PRECIOS DE TRANSFERENCIA UTILIZADO PARA EL AJUSTE DE COSTO Y GASTO SIN SELE CCIÓ N ESP ECI FIQ UE SIN SELECCIÓN ¿LOS AJUSTES DERIVARON DE UN ACUERDO DE PROCEDIMIENT O AMISTOSO (PROCEDIMIEN TO DE ACUERDO MUTUO), EN MATERIA DE PRECIOS DE TRANSFERENCI A CON OTRO PAÍS? RE SP UE ST A PAÍS SI SIN SELECCI ÓN
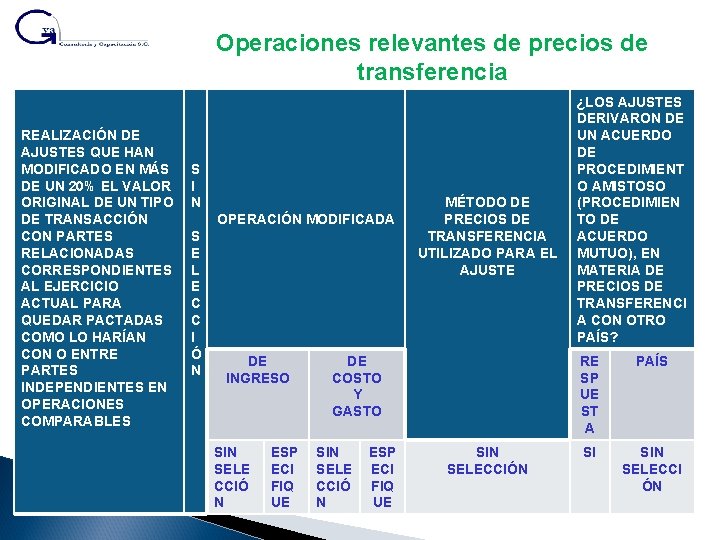
Operaciones relevantes de precios de transferencia REALIZACIÓN DE AJUSTES QUE HAN MODIFICADO EN MÁS DE UN 20% EL VALOR ORIGINAL DE UN TIPO DE TRANSACCIÓN CON PARTES RELACIONADAS CORRESPONDIENTES AL EJERCICIO ACTUAL PARA QUEDAR PACTADAS COMO LO HARÍAN CON O ENTRE PARTES INDEPENDIENTES EN OPERACIONES COMPARABLES S I N OPERACIÓN MODIFICADA S E L E C C I Ó N DE INGRESO SIN SELE CCIÓ N ESP ECI FIQ UE MÉTODO DE PRECIOS DE TRANSFERENCIA UTILIZADO PARA EL AJUSTE DE COSTO Y GASTO SIN SELE CCIÓ N ESP ECI FIQ UE SIN SELECCIÓN ¿LOS AJUSTES DERIVARON DE UN ACUERDO DE PROCEDIMIENT O AMISTOSO (PROCEDIMIEN TO DE ACUERDO MUTUO), EN MATERIA DE PRECIOS DE TRANSFERENCI A CON OTRO PAÍS? RE SP UE ST A PAÍS SI SIN SELECCI ÓN
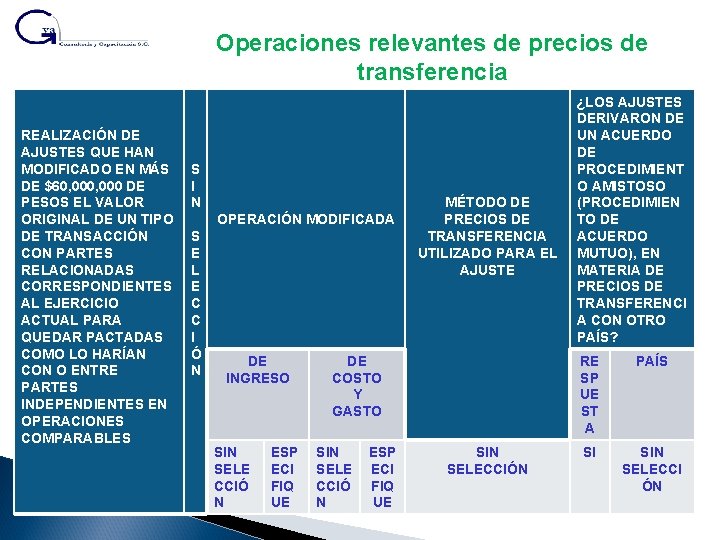
Operaciones relevantes de precios de transferencia REALIZACIÓN DE AJUSTES QUE HAN MODIFICADO EN MÁS DE $60, 000 DE PESOS EL VALOR ORIGINAL DE UN TIPO DE TRANSACCIÓN CON PARTES RELACIONADAS CORRESPONDIENTES AL EJERCICIO ACTUAL PARA QUEDAR PACTADAS COMO LO HARÍAN CON O ENTRE PARTES INDEPENDIENTES EN OPERACIONES COMPARABLES S I N OPERACIÓN MODIFICADA S E L E C C I Ó N DE INGRESO SIN SELE CCIÓ N ESP ECI FIQ UE MÉTODO DE PRECIOS DE TRANSFERENCIA UTILIZADO PARA EL AJUSTE DE COSTO Y GASTO SIN SELE CCIÓ N ESP ECI FIQ UE SIN SELECCIÓN ¿LOS AJUSTES DERIVARON DE UN ACUERDO DE PROCEDIMIENT O AMISTOSO (PROCEDIMIEN TO DE ACUERDO MUTUO), EN MATERIA DE PRECIOS DE TRANSFERENCI A CON OTRO PAÍS? RE SP UE ST A PAÍS SI SIN SELECCI ÓN
Operaciones relevantes de precios de transferencia DETERMINÓ GASTOS POR REGALÍAS CON BASE EN VALORES RESIDUALES DE UTILIDAD Y/O EFECTUÓ PAGOS DE DICHOS GASTOS. S I N S E L E C C I Ó N
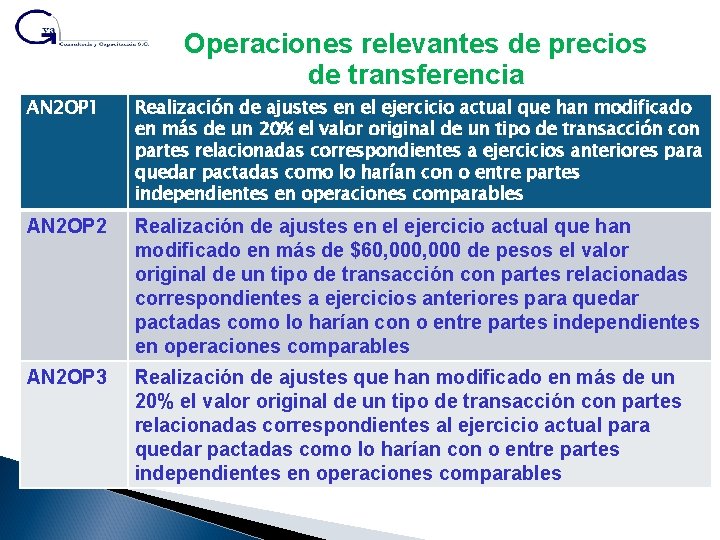
Operaciones relevantes de precios de transferencia AN 2 OP 1 Realización de ajustes en el ejercicio actual que han modificado en más de un 20% el valor original de un tipo de transacción con partes relacionadas correspondientes a ejercicios anteriores para quedar pactadas como lo harían con o entre partes independientes en operaciones comparables AN 2 OP 2 Realización de ajustes en el ejercicio actual que han modificado en más de $60, 000 de pesos el valor original de un tipo de transacción con partes relacionadas correspondientes a ejercicios anteriores para quedar pactadas como lo harían con o entre partes independientes en operaciones comparables AN 2 OP 3 Realización de ajustes que han modificado en más de un 20% el valor original de un tipo de transacción con partes relacionadas correspondientes al ejercicio actual para quedar pactadas como lo harían con o entre partes independientes en operaciones comparables
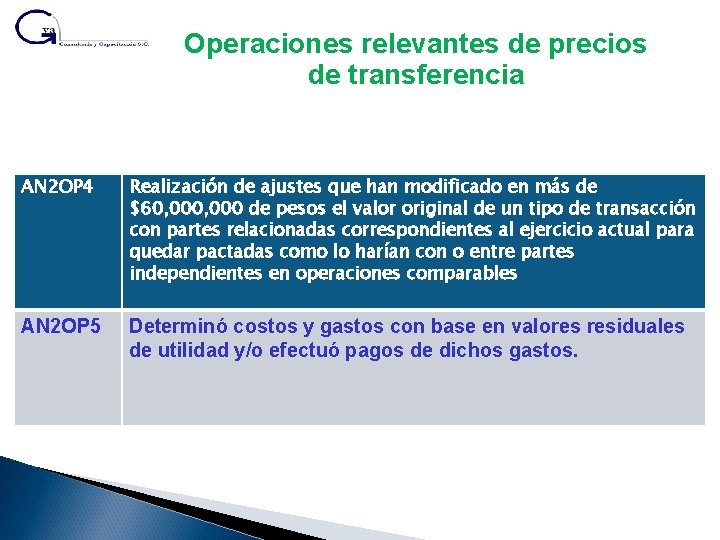
Operaciones relevantes de precios de transferencia AN 2 OP 4 Realización de ajustes que han modificado en más de $60, 000 de pesos el valor original de un tipo de transacción con partes relacionadas correspondientes al ejercicio actual para quedar pactadas como lo harían con o entre partes independientes en operaciones comparables AN 2 OP 5 Determinó costos y gastos con base en valores residuales de utilidad y/o efectuó pagos de dichos gastos.
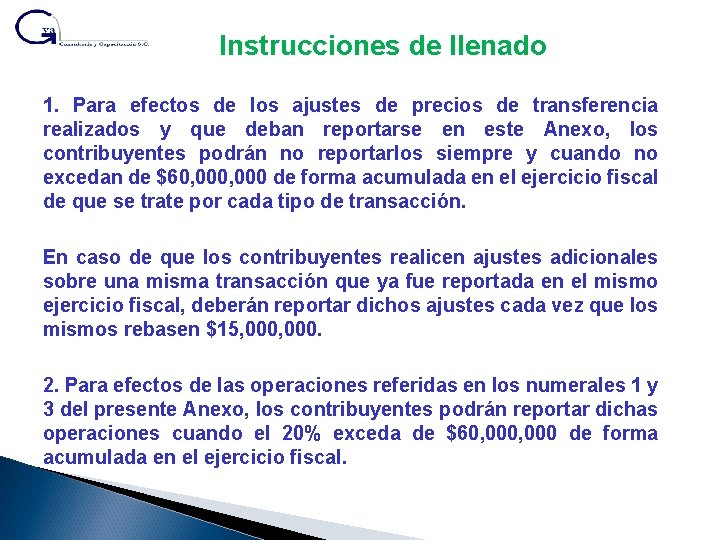
Instrucciones de llenado 1. Para efectos de los ajustes de precios de transferencia realizados y que deban reportarse en este Anexo, los contribuyentes podrán no reportarlos siempre y cuando no excedan de $60, 000 de forma acumulada en el ejercicio fiscal de que se trate por cada tipo de transacción. En caso de que los contribuyentes realicen ajustes adicionales sobre una misma transacción que ya fue reportada en el mismo ejercicio fiscal, deberán reportar dichos ajustes cada vez que los mismos rebasen $15, 000. 2. Para efectos de las operaciones referidas en los numerales 1 y 3 del presente Anexo, los contribuyentes podrán reportar dichas operaciones cuando el 20% exceda de $60, 000 de forma acumulada en el ejercicio fiscal.
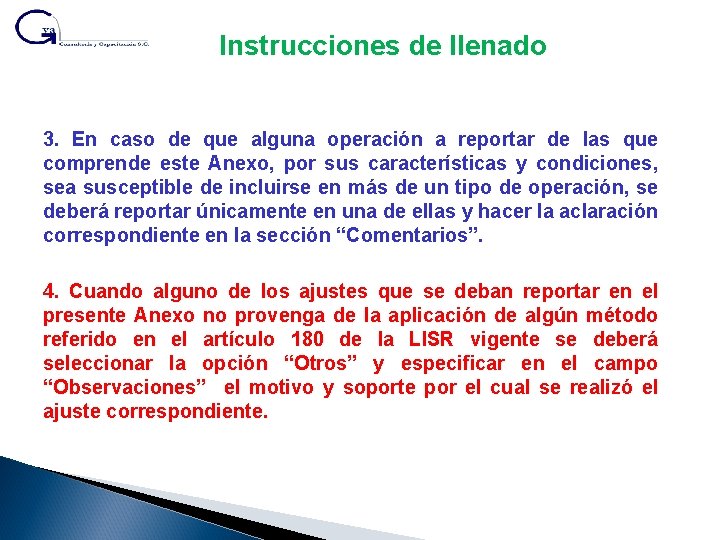
Instrucciones de llenado 3. En caso de que alguna operación a reportar de las que comprende este Anexo, por sus características y condiciones, sea susceptible de incluirse en más de un tipo de operación, se deberá reportar únicamente en una de ellas y hacer la aclaración correspondiente en la sección “Comentarios”. 4. Cuando alguno de los ajustes que se deban reportar en el presente Anexo no provenga de la aplicación de algún método referido en el artículo 180 de la LISR vigente se deberá seleccionar la opción “Otros” y especificar en el campo “Observaciones” el motivo y soporte por el cual se realizó el ajuste correspondiente.
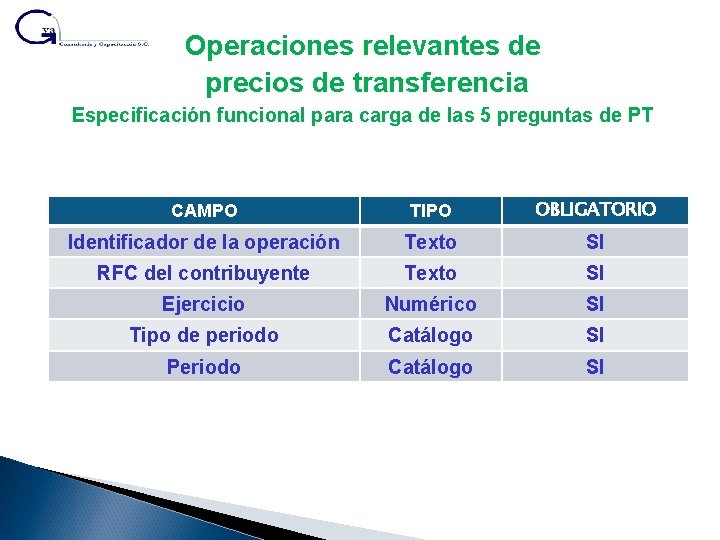
Operaciones relevantes de precios de transferencia Especificación funcional para carga de las 5 preguntas de PT CAMPO TIPO OBLIGATORIO Identificador de la operación Texto SI RFC del contribuyente Texto SI Ejercicio Numérico SI Tipo de periodo Catálogo SI Periodo Catálogo SI
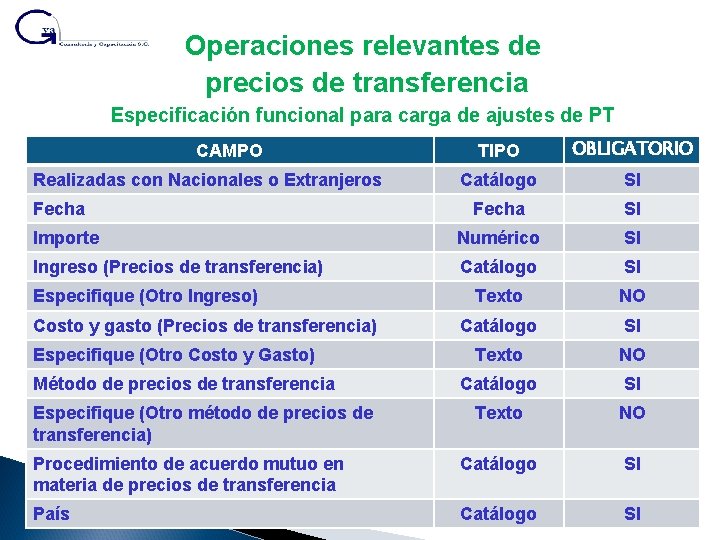
Operaciones relevantes de precios de transferencia Especificación funcional para carga de ajustes de PT TIPO OBLIGATORIO Catálogo SI Fecha SI Importe Numérico SI Ingreso (Precios de transferencia) Catálogo SI Texto NO Procedimiento de acuerdo mutuo en materia de precios de transferencia Catálogo SI País Catálogo SI CAMPO Realizadas con Nacionales o Extranjeros Fecha Especifique (Otro Ingreso) Costo y gasto (Precios de transferencia) Especifique (Otro Costo y Gasto) Método de precios de transferencia Especifique (Otro método de precios de transferencia)
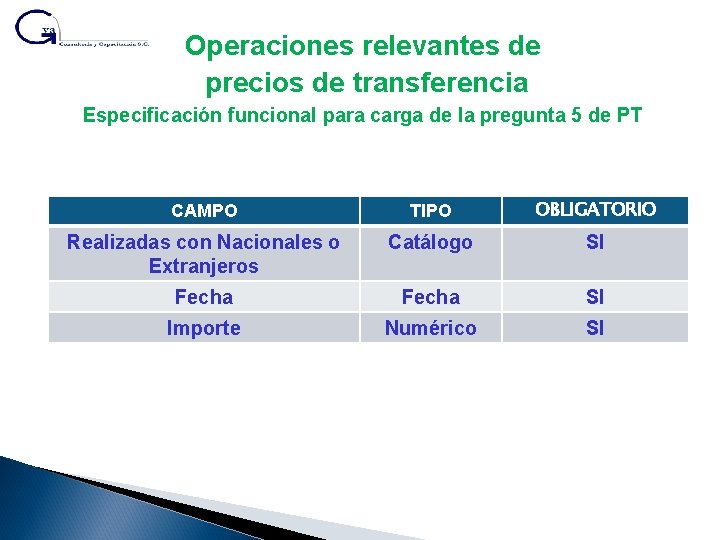
Operaciones relevantes de precios de transferencia Especificación funcional para carga de la pregunta 5 de PT CAMPO TIPO OBLIGATORIO Realizadas con Nacionales o Extranjeros Catálogo SI Fecha SI Importe Numérico SI
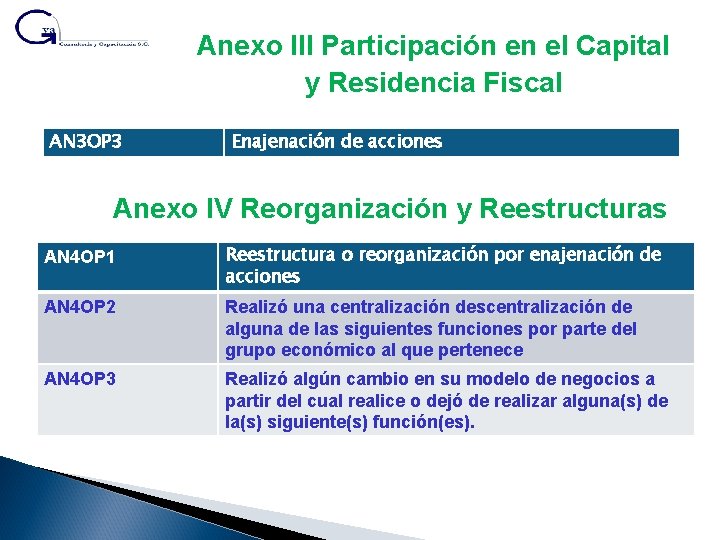
Anexo III Participación en el Capital y Residencia Fiscal AN 3 OP 3 Enajenación de acciones Anexo IV Reorganización y Reestructuras AN 4 OP 1 Reestructura o reorganización por enajenación de acciones AN 4 OP 2 Realizó una centralización descentralización de alguna de las siguientes funciones por parte del grupo económico al que pertenece AN 4 OP 3 Realizó algún cambio en su modelo de negocios a partir del cual realice o dejó de realizar alguna(s) de la(s) siguiente(s) función(es).
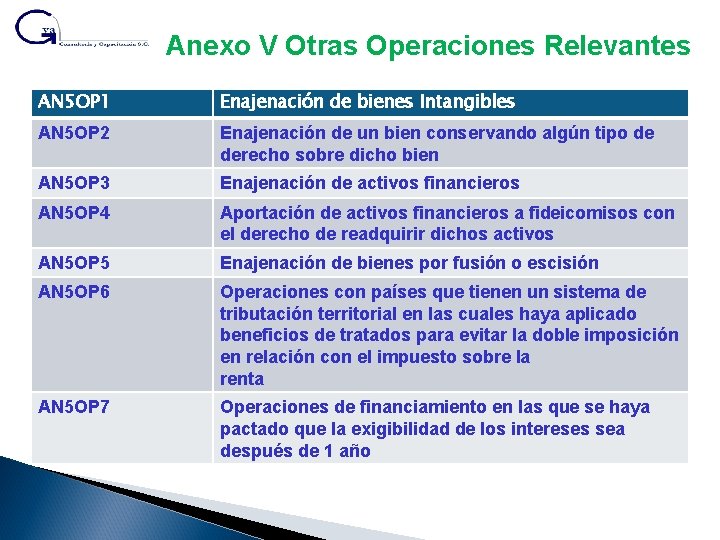
Anexo V Otras Operaciones Relevantes AN 5 OP 1 Enajenación de bienes Intangibles AN 5 OP 2 Enajenación de un bien conservando algún tipo de derecho sobre dicho bien AN 5 OP 3 Enajenación de activos financieros AN 5 OP 4 Aportación de activos financieros a fideicomisos con el derecho de readquirir dichos activos AN 5 OP 5 Enajenación de bienes por fusión o escisión AN 5 OP 6 Operaciones con países que tienen un sistema de tributación territorial en las cuales haya aplicado beneficios de tratados para evitar la doble imposición en relación con el impuesto sobre la renta AN 5 OP 7 Operaciones de financiamiento en las que se haya pactado que la exigibilidad de los intereses sea después de 1 año
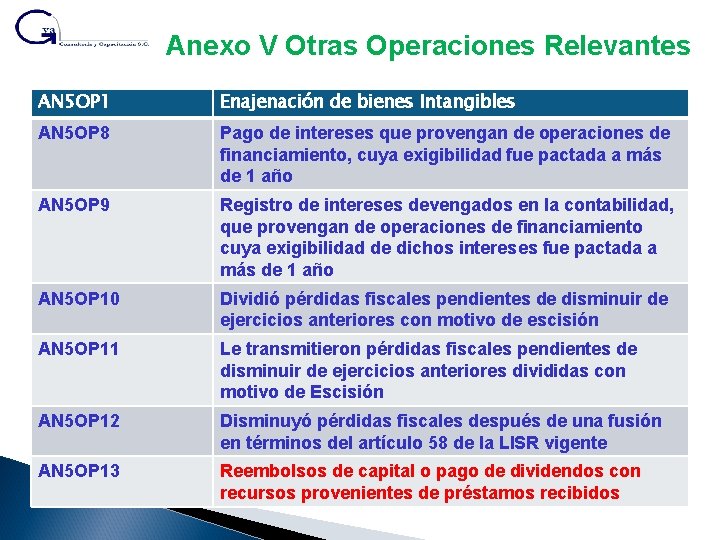
Anexo V Otras Operaciones Relevantes AN 5 OP 1 Enajenación de bienes Intangibles AN 5 OP 8 Pago de intereses que provengan de operaciones de financiamiento, cuya exigibilidad fue pactada a más de 1 año AN 5 OP 9 Registro de intereses devengados en la contabilidad, que provengan de operaciones de financiamiento cuya exigibilidad de dichos intereses fue pactada a más de 1 año AN 5 OP 10 Dividió pérdidas fiscales pendientes de disminuir de ejercicios anteriores con motivo de escisión AN 5 OP 11 Le transmitieron pérdidas fiscales pendientes de disminuir de ejercicios anteriores divididas con motivo de Escisión AN 5 OP 12 Disminuyó pérdidas fiscales después de una fusión en términos del artículo 58 de la LISR vigente AN 5 OP 13 Reembolsos de capital o pago de dividendos con recursos provenientes de préstamos recibidos
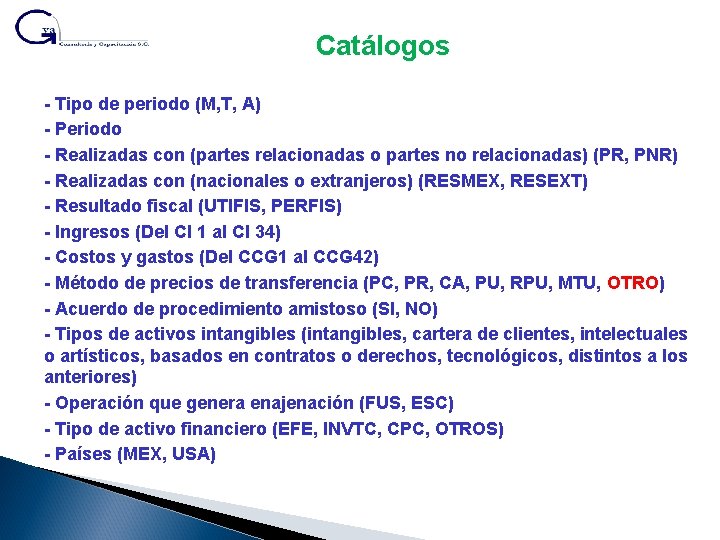
Catálogos - Tipo de periodo (M, T, A) - Periodo - Realizadas con (partes relacionadas o partes no relacionadas) (PR, PNR) - Realizadas con (nacionales o extranjeros) (RESMEX, RESEXT) - Resultado fiscal (UTIFIS, PERFIS) - Ingresos (Del CI 1 al CI 34) - Costos y gastos (Del CCG 1 al CCG 42) - Método de precios de transferencia (PC, PR, CA, PU, RPU, MTU, OTRO) - Acuerdo de procedimiento amistoso (SI, NO) - Tipos de activos intangibles (intangibles, cartera de clientes, intelectuales o artísticos, basados en contratos o derechos, tecnológicos, distintos a los anteriores) - Operación que genera enajenación (FUS, ESC) - Tipo de activo financiero (EFE, INVTC, CPC, OTROS) - Países (MEX, USA)
Operaciones financieras Definiciones 1. Se entiende por operaciones financieras compuestas y/o estructuradas aquellas en las cuales se utiliza un instrumento financiero derivado que incluye más de un subyacente e incorpora más de una condición de pago que, cuando se utiliza con fines de cobertura, cambian el perfil financiero de una posición primaria en más de una subyacente. Para efectos de la definición anterior, se entiende por: a) Instrumento financiero derivado al contrato que tiene uno o más subyacentes e incorpora uno o más montos nocionales o condiciones de pago, o ambos; dichos conceptos determinan el monto de la liquidación o liquidaciones y, en algunos casos, si se requiere o no liquidación. El contrato requiere de una inversión neta inicial nula o pequeña respecto a otro tipo de contratos que incorporan una respuesta similar ante cambios en las condiciones de mercado y los términos del contrato requieren o permiten una liquidación neta.
Operaciones financieras Definiciones b) Monto nocionales al número de unidades especificadas en el contrato, tales como número de títulos o monedas, unidades de peso o de volumen, etc.
Operaciones financieras Definiciones 2) Se entiende por operaciones financieras con fines de cobertura comercial aquellas que se utilizan con el objeto de compensar alguno o varios de los riesgos financieros generados por una transacción o conjunto de transacciones, asociadas a una posición primaria. Para efectos de la definición anterior, se entiende por posición primaria a un activo o pasivo reconocido en el estado de posición financiera, a un compromiso en firme no reconocido o una transacción pronosticada, asimismo, a un portafolio o porción de los conceptos antes mencionados.
Operaciones financieras Definiciones 3) Se entiende por operaciones financieras con fines de negociación cuando un instrumento financiero derivado se mantiene con la intención original de obtener ganancias con base en los cambios en su valor razonable. Para efectos de la definición anterior, se entiende por valor razonable a la cantidad por la cual puede intercambiarse un activo financiero, o liquidarse un pasivo financiero, entre partes interesadas y dispuestas, en una transacción en libre competencia.
Operaciones financieras Definiciones 4) Se entiende por instrumento financiero cualquier contrato que dé origen tanto a un activo financiero de una entidad, como a un pasivo financiero o instrumento de capital de otra entidad. Para los efectos de la definición anterior, se entiende por: a) Activo financiero al efectivo, derecho contractual para recibir efectivo u otro activo financiero, para intercambiar instrumentos financieros o instrumento de capital de otra entidad. b) Pasivo financiero a cualquier compromiso que sea obligación contractual para entregar efectivo u otro activo financiero a otra entidad, o intercambiar instrumentos financieros con otra entidad cuando existe un alto grado de posibilidad de que se tenga que dar cumplimiento a la obligación. c) Instrumento de capital o cualquier contrato, documento o título referido a un contrato, que evidencie participación en el capital de una entidad.
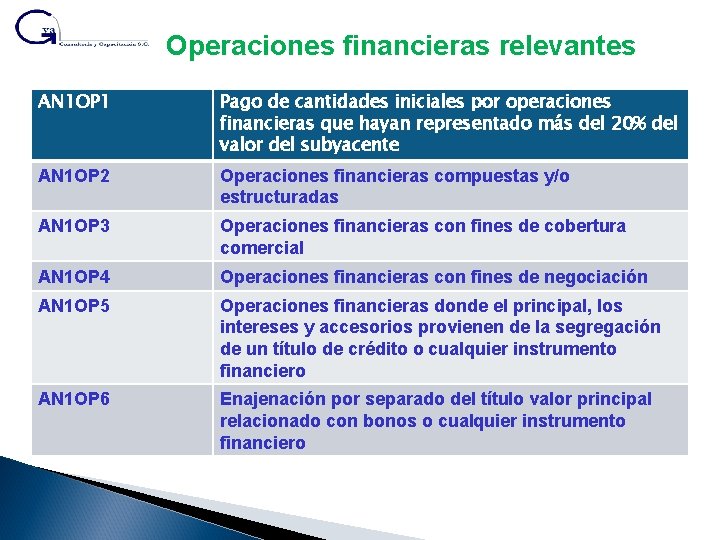
Operaciones financieras relevantes AN 1 OP 1 Pago de cantidades iniciales por operaciones financieras que hayan representado más del 20% del valor del subyacente AN 1 OP 2 Operaciones financieras compuestas y/o estructuradas AN 1 OP 3 Operaciones financieras con fines de cobertura comercial AN 1 OP 4 Operaciones financieras con fines de negociación AN 1 OP 5 Operaciones financieras donde el principal, los intereses y accesorios provienen de la segregación de un título de crédito o cualquier instrumento financiero AN 1 OP 6 Enajenación por separado del título valor principal relacionado con bonos o cualquier instrumento financiero
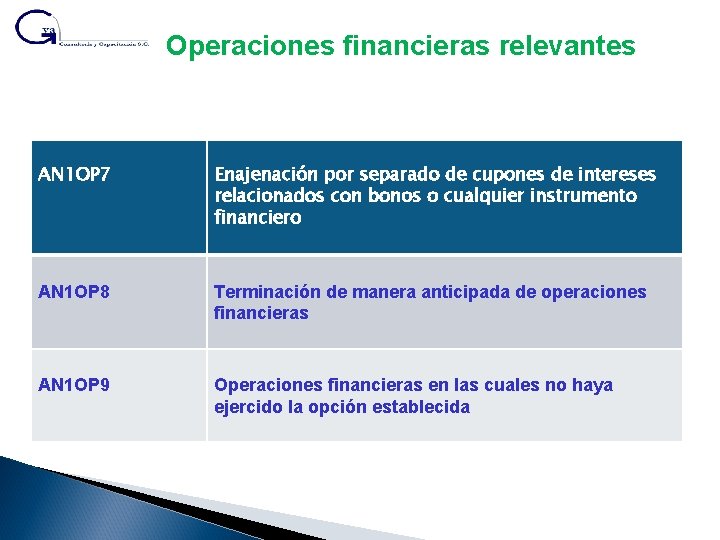
Operaciones financieras relevantes AN 1 OP 7 Enajenación por separado de cupones de intereses relacionados con bonos o cualquier instrumento financiero AN 1 OP 8 Terminación de manera anticipada de operaciones financieras AN 1 OP 9 Operaciones financieras en las cuales no haya ejercido la opción establecida
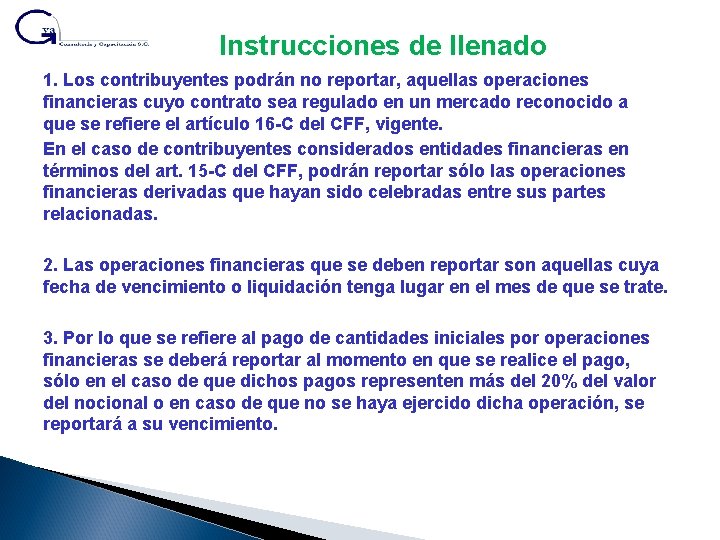
Instrucciones de llenado 1. Los contribuyentes podrán no reportar, aquellas operaciones financieras cuyo contrato sea regulado en un mercado reconocido a que se refiere el artículo 16 -C del CFF, vigente. En el caso de contribuyentes considerados entidades financieras en términos del art. 15 -C del CFF, podrán reportar sólo las operaciones financieras derivadas que hayan sido celebradas entre sus partes relacionadas. 2. Las operaciones financieras que se deben reportar son aquellas cuya fecha de vencimiento o liquidación tenga lugar en el mes de que se trate. 3. Por lo que se refiere al pago de cantidades iniciales por operaciones financieras se deberá reportar al momento en que se realice el pago, sólo en el caso de que dichos pagos representen más del 20% del valor del nocional o en caso de que no se haya ejercido dicha operación, se reportará a su vencimiento.
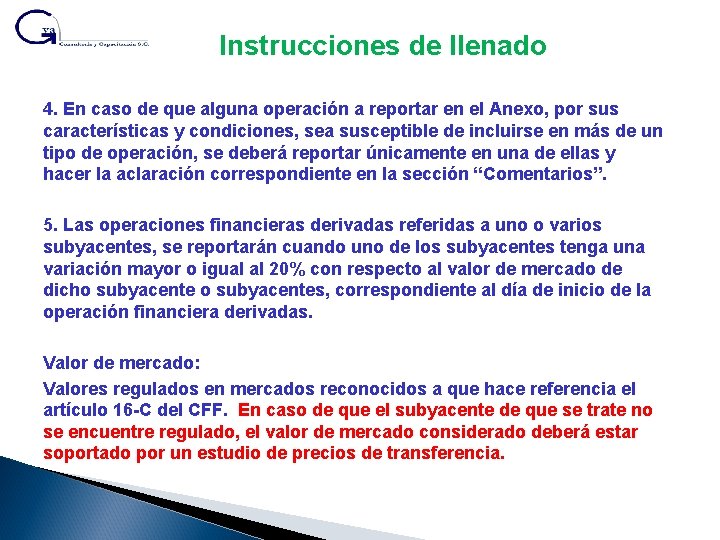
Instrucciones de llenado 4. En caso de que alguna operación a reportar en el Anexo, por sus características y condiciones, sea susceptible de incluirse en más de un tipo de operación, se deberá reportar únicamente en una de ellas y hacer la aclaración correspondiente en la sección “Comentarios”. 5. Las operaciones financieras derivadas referidas a uno o varios subyacentes, se reportarán cuando uno de los subyacentes tenga una variación mayor o igual al 20% con respecto al valor de mercado de dicho subyacentes, correspondiente al día de inicio de la operación financiera derivadas. Valor de mercado: Valores regulados en mercados reconocidos a que hace referencia el artículo 16 -C del CFF. En caso de que el subyacente de que se trate no se encuentre regulado, el valor de mercado considerado deberá estar soportado por un estudio de precios de transferencia.
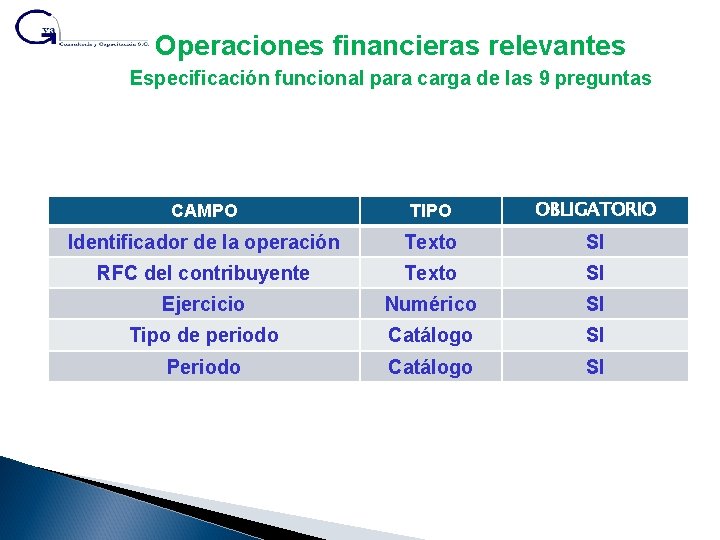
Operaciones financieras relevantes Especificación funcional para carga de las 9 preguntas CAMPO TIPO OBLIGATORIO Identificador de la operación Texto SI RFC del contribuyente Texto SI Ejercicio Numérico SI Tipo de periodo Catálogo SI Periodo Catálogo SI
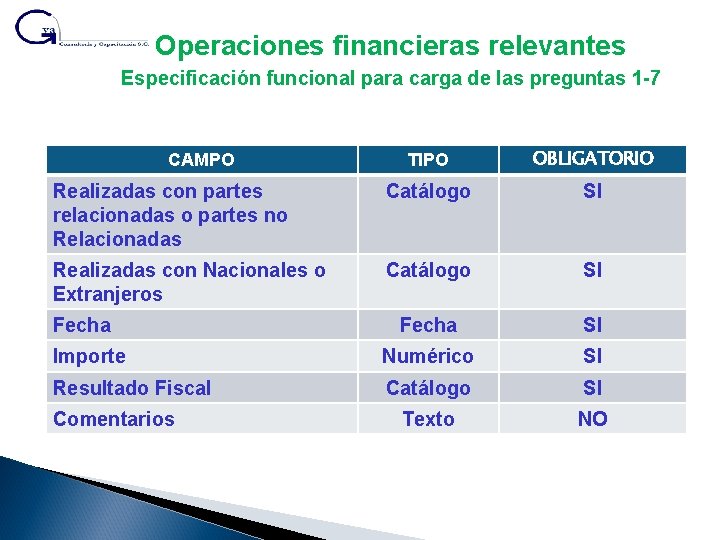
Operaciones financieras relevantes Especificación funcional para carga de las preguntas 1 -7 TIPO OBLIGATORIO Realizadas con partes relacionadas o partes no Relacionadas Catálogo SI Realizadas con Nacionales o Extranjeros Catálogo SI Fecha SI Importe Numérico SI Resultado Fiscal Catálogo SI Texto NO CAMPO Fecha Comentarios
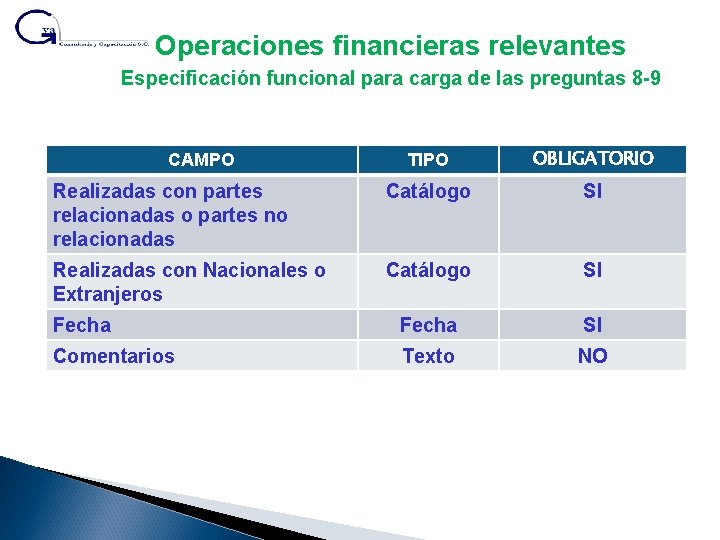
Operaciones financieras relevantes Especificación funcional para carga de las preguntas 8 -9 TIPO OBLIGATORIO Realizadas con partes relacionadas o partes no relacionadas Catálogo SI Realizadas con Nacionales o Extranjeros Catálogo SI Fecha SI Comentarios Texto NO CAMPO
Instrumentos para vincular Conciliación contable fiscal. Dictamen fiscal (9, 16, 14, DG, DI, 18) Criterios no vinculativos aplicables (interpretación de las autoridades)
Instrumentos para vincular Requisitos de deducción • Artículo 27 Fr. IV Erogaciones debidamente registradas en contabilidad. IOR, es una declaración informativa que forma parte de la contabilidad (Art. 33 RCFF). Si la información es errónea o incompleta se considera incumplida
DIM 9 eduardo@enriquezg. com
Por su Asistencia: !Muchas Gracias! eduardo@enriquezg. com