DIPLOMADO PARA LA CERTIFICACION MODULO COSTOS Cuarta Sesin
- Slides: 46
DIPLOMADO PARA LA CERTIFICACION MODULO COSTOS Cuarta Sesión EXPOSITOR L. C. EDUARDO M. ENRÍQUEZ G. eduardo@enriquezg. com Marz 0 2014 1
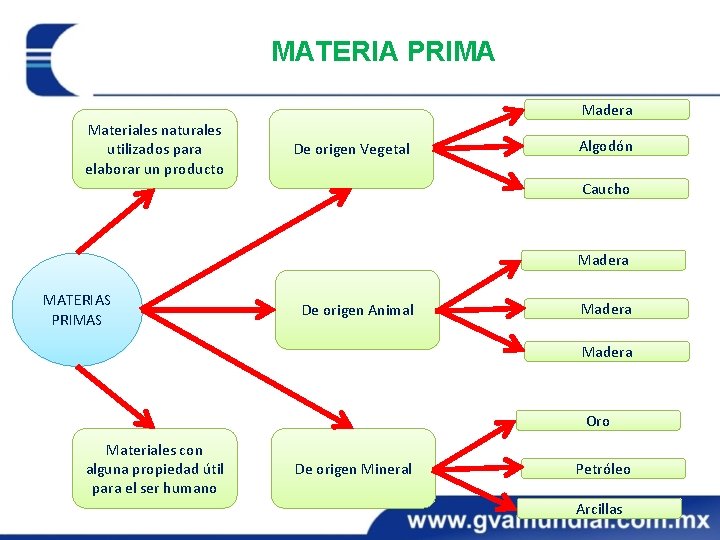
MATERIA PRIMA Madera Materiales naturales utilizados para elaborar un producto De origen Vegetal Algodón Caucho Madera MATERIAS PRIMAS De origen Animal Madera Oro Materiales con alguna propiedad útil para el ser humano De origen Mineral Petróleo Arcillas 2
INDUSTRIAS PESADAS TIPOS Industrias básicas Realizan una primera transformación de las materias primas en productos semielaborados, que luego servirán para que otras industrias puedan hacer sus manufacturas. Las principales son: la siderúrgica, que convierte el hierro en acero; la metalúrgica, que transforma los minerales metálicos en metales o aleaciones, como, por ejemplo, la bauxita en aluminio; la química de base y la petroquímica, que utilizan los combustibles fósiles para obtener plásticos, ácidos y gasolina; y la cementera, que transforma rocas, como arcillas y calizas, en materiales 3
INDUSTRIAS PESADAS TIPOS Industrias de Bienes de Capital Transforman los productos semielaborados de las industrias básicas en útiles para otras industrias, como maquinaria y herramientas, material de transporte, madera… Destacan las mecánicas y las de la construcción. Son industrias muy contaminantes. 4
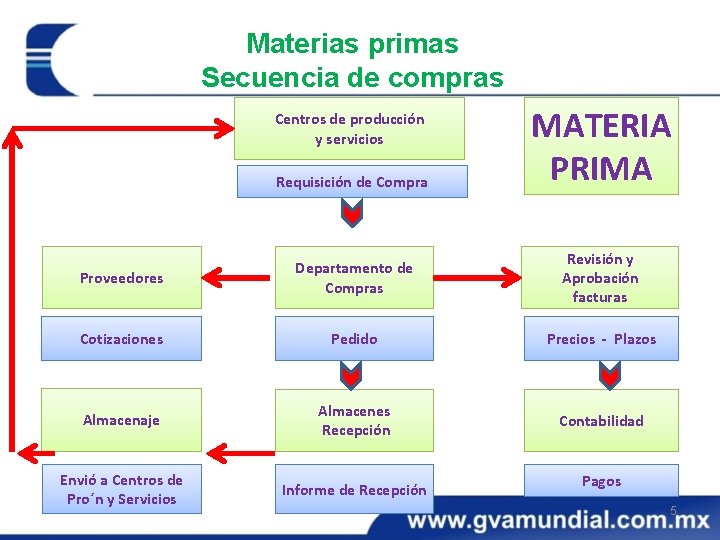
Materias primas Secuencia de compras Centros de producción y servicios Requisición de Compra MATERIA PRIMA Proveedores Departamento de Compras Revisión y Aprobación facturas Cotizaciones Pedido Precios - Plazos Almacenaje Almacenes Recepción Contabilidad Envió a Centros de Pro´n y Servicios Informe de Recepción Pagos 5
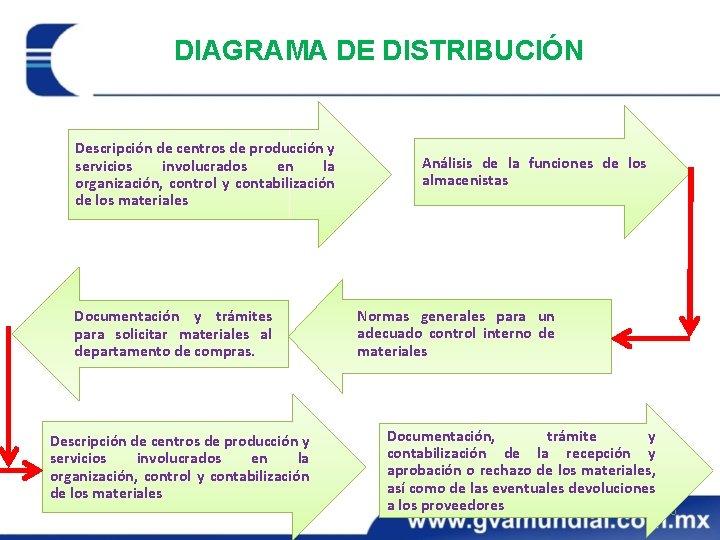
DIAGRAMA DE DISTRIBUCIÓN Descripción de centros de producción y servicios involucrados en la organización, control y contabilización de los materiales Documentación y trámites para solicitar materiales al departamento de compras. Descripción de centros de producción y servicios involucrados en la organización, control y contabilización de los materiales Análisis de la funciones de los almacenistas Normas generales para un adecuado control interno de materiales Documentación, trámite y contabilización de la recepción y aprobación o rechazo de los materiales, así como de las eventuales devoluciones a los proveedores 6
MATERIA PRIMA Objetivos de las Funciones de Control - Adquirir materiales - Adquirirlos a tiempo - Adquirirlos al más bajo costo Para lograr estos objetivos la función de compras se puede dividir en: - Planeación de producción y control de inventarios - Control de calidad - Almacenaje y custodia de materias primas - Costos - Compras 7
MANO DE OBRA Para lograr la transformación física o química de la materia prima, además de recursos materiales, una industria requiere de la participación del hombre en el proceso de producción. La mano de obra, en un artículo está constituida por el esfuerzo humano que interviene en el proceso de transformación de las materias primas en artículos terminados. 8
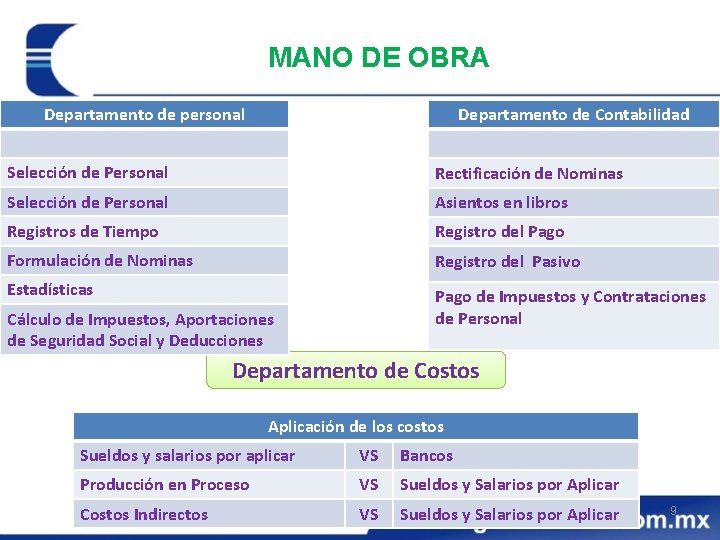
MANO DE OBRA Departamento de personal Departamento de Contabilidad Selección de Personal Rectificación de Nominas Selección de Personal Asientos en libros Registros de Tiempo Registro del Pago Formulación de Nominas Registro del Pasivo Estadísticas Pago de Impuestos y Contrataciones de Personal Cálculo de Impuestos, Aportaciones de Seguridad Social y Deducciones Departamento de Costos Aplicación de los costos Sueldos y salarios por aplicar VS Bancos Producción en Proceso VS Sueldos y Salarios por Aplicar Costos Indirectos VS Sueldos y Salarios por Aplicar 9
Recursos Humanos o Departamento de Nóminas Son las áreas responsables de controlar, cuantificar y asignar el total de las erogaciones de pagos de sueldos, salarios y prestaciones derivadas de estos pagos, atendiendo a las distintas disposiciones contractuales, legislación laboral, de seguridad social e impuesto sobre la renta. 10
Integración de la Mano de Obra Los elementos que integran el concepto mano de obra son las erogaciones que origina el personal de la fábrica, entre otros: - Sueldos - Salarios - Prestaciones - Así como todas las obligaciones que derivan del pago de los conceptos antes mencionados. La Mano de obra se clasifica en directa e indirecta, la primera se puede identificar con la elaboración del producto, no así la segunda, la cual se controla como cargo indirecto. 11
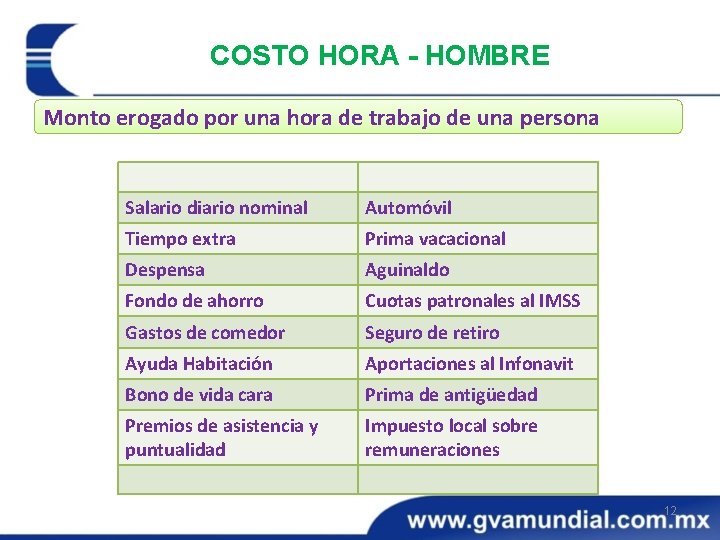
COSTO HORA - HOMBRE Monto erogado por una hora de trabajo de una persona Salario diario nominal Automóvil Tiempo extra Prima vacacional Despensa Aguinaldo Fondo de ahorro Cuotas patronales al IMSS Gastos de comedor Seguro de retiro Ayuda Habitación Aportaciones al Infonavit Bono de vida cara Prima de antigüedad Premios de asistencia y puntualidad Impuesto local sobre remuneraciones 12
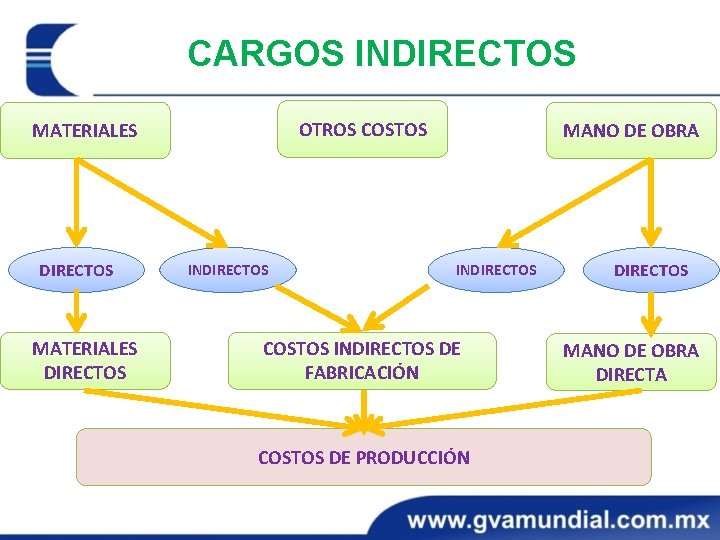
13 CARGOS INDIRECTOS OTROS COSTOS MATERIALES DIRECTOS INDIRECTOS MANO DE OBRA INDIRECTOS COSTOS INDIRECTOS DE FABRICACIÓN COSTOS DE PRODUCCIÓN DIRECTOS MANO DE OBRA DIRECTA
CARGOS INDIRECTOS Conjunto de erogaciones fabriles que intervienen en la transformación de la materia prima en artículos terminados, los cuales no son identificables plenamente con el producto, procesos productivos o centros de costos 14
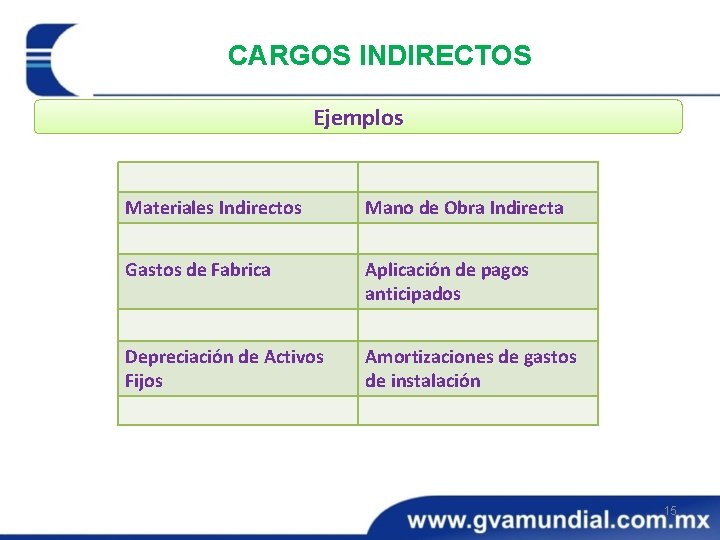
CARGOS INDIRECTOS Ejemplos Materiales Indirectos Mano de Obra Indirecta Gastos de Fabrica Aplicación de pagos anticipados Depreciación de Activos Fijos Amortizaciones de gastos de instalación 15
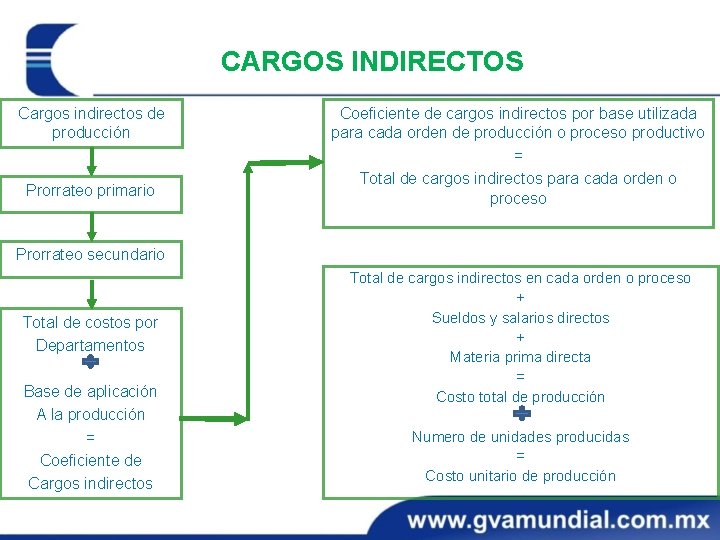
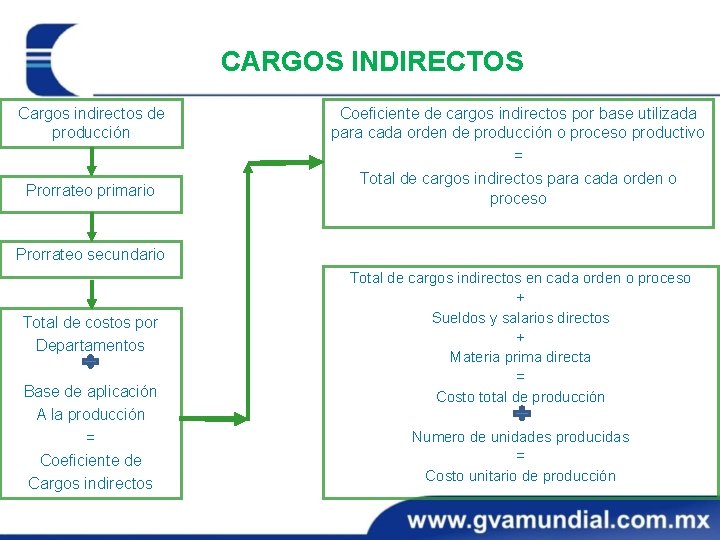
16 CARGOS INDIRECTOS Cargos indirectos de producción Prorrateo primario Coeficiente de cargos indirectos por base utilizada para cada orden de producción o proceso productivo = Total de cargos indirectos para cada orden o proceso Prorrateo secundario Total de costos por Departamentos Base de aplicación A la producción = Coeficiente de Cargos indirectos Total de cargos indirectos en cada orden o proceso + Sueldos y salarios directos + Materia prima directa = Costo total de producción Numero de unidades producidas = Costo unitario de producción
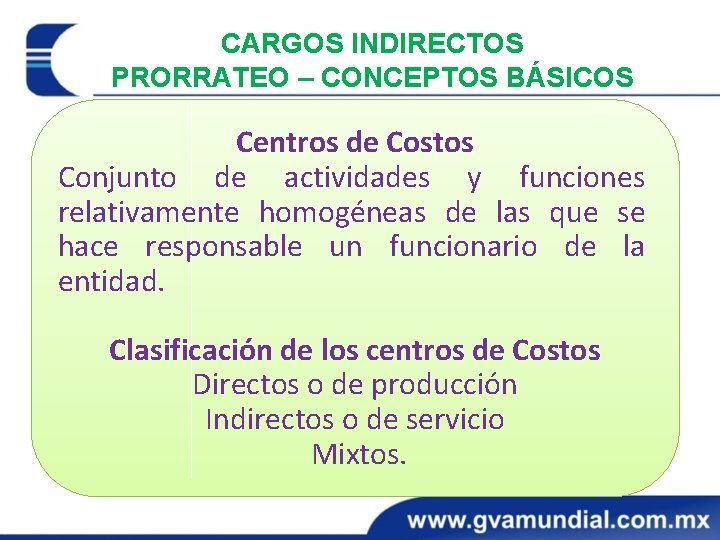
17 CARGOS INDIRECTOS PRORRATEO – CONCEPTOS BÁSICOS Centros de Costos Conjunto de actividades y funciones relativamente homogéneas de las que se hace responsable un funcionario de la entidad. Clasificación de los centros de Costos Directos o de producción Indirectos o de servicio Mixtos.
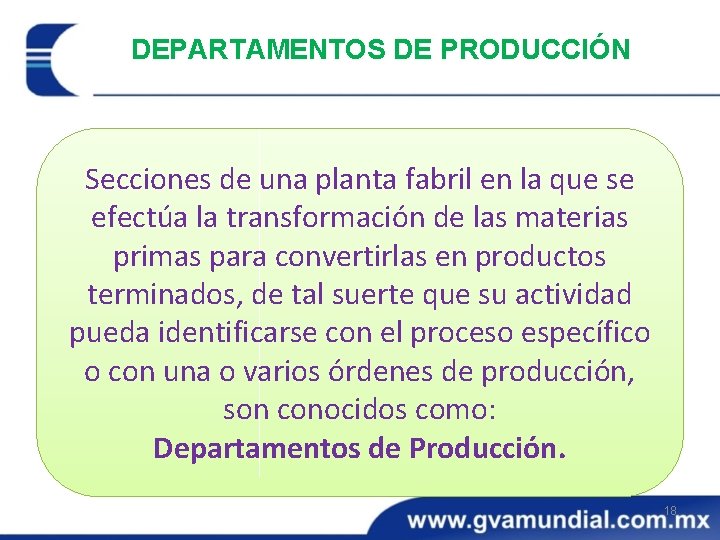
DEPARTAMENTOS DE PRODUCCIÓN Secciones de una planta fabril en la que se efectúa la transformación de las materias primas para convertirlas en productos terminados, de tal suerte que su actividad pueda identificarse con el proceso específico o con una o varios órdenes de producción, son conocidos como: Departamentos de Producción. 18
DEPARTAMENTOS DE SERVICIO Los Departamentos que prestan servicios en beneficio de los Departamentos de Producción o de otros Departamentos de Servicios, son denominados: Departamentos de Servicio. 19
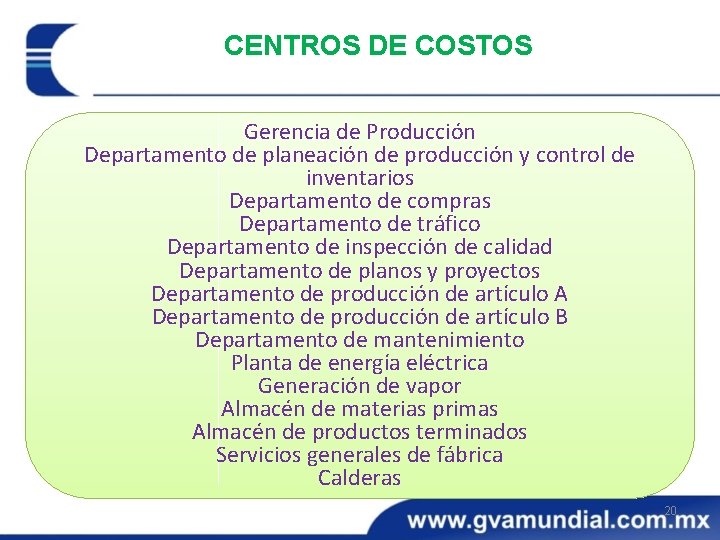
CENTROS DE COSTOS Gerencia de Producción Departamento de planeación de producción y control de inventarios Departamento de compras Departamento de tráfico Departamento de inspección de calidad Departamento de planos y proyectos Departamento de producción de artículo A Departamento de producción de artículo B Departamento de mantenimiento Planta de energía eléctrica Generación de vapor Almacén de materias primas Almacén de productos terminados Servicios generales de fábrica Calderas 20
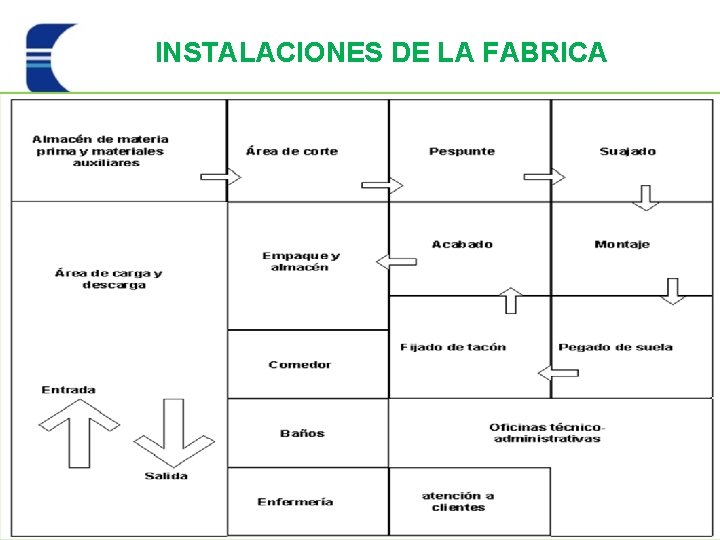
INSTALACIONES DE LA FABRICA 21
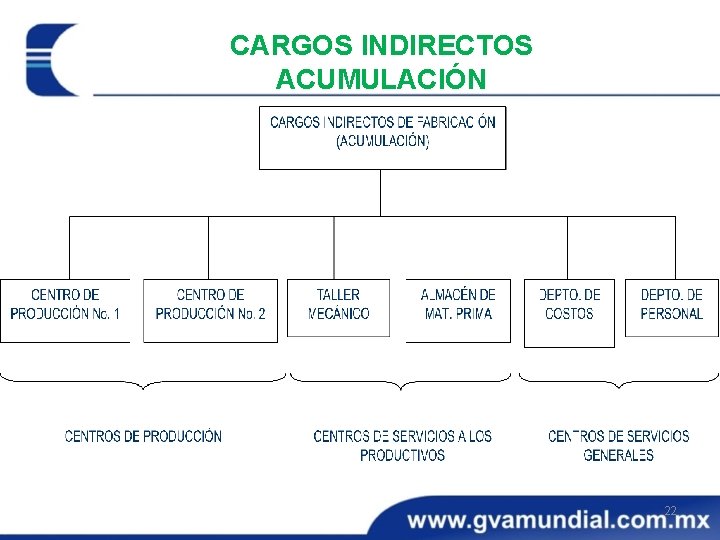
CARGOS INDIRECTOS ACUMULACIÓN 22
CARGOS INDIRECTOS Conjunto de costos fabriles aplicables al período, no identificados como materia prima o mano de obra, agrupa un conjunto de conceptos de naturaleza e índole distintos heterogéneos, cuya único denominador común es que no se identifican con los bienes producidos, órdenes de producción, proceso y operaciones. 23
FALTA DE IDENTIFICACIÓN IMPLICACIONES - Dificulta la aplicación de las erogaciones o aplicaciones a los productos, órdenes de producción, procesos y a los centros de costos. - No permite la determinación estricta y por lo tanto no se basa en hechos objetivos, por lo que es necesario hacer su asignación mediante estimaciones y arbitrios, en algunos casos de manera subjetiva. 24
CARGOS INDIRECTOS CLASIFICACIÓN GENERAL - Materias primas indirectas - Mano de obra indirecta - Erogaciones indirectas fabriles - Depreciaciones de activos fijos fabriles - Amortizaciones de cargos diferidos fabriles - Aplicación de erogaciones fabriles pagadas por anticipado 25
CARGOS INDIRECTOS PERRATEO - Definición de Centros de Costos - Acumulación General de los Costos Indirectos - Prorrateo Inicial o Primario - Prorrateo Interdepartamental o Secundario - Prorrateo final 26
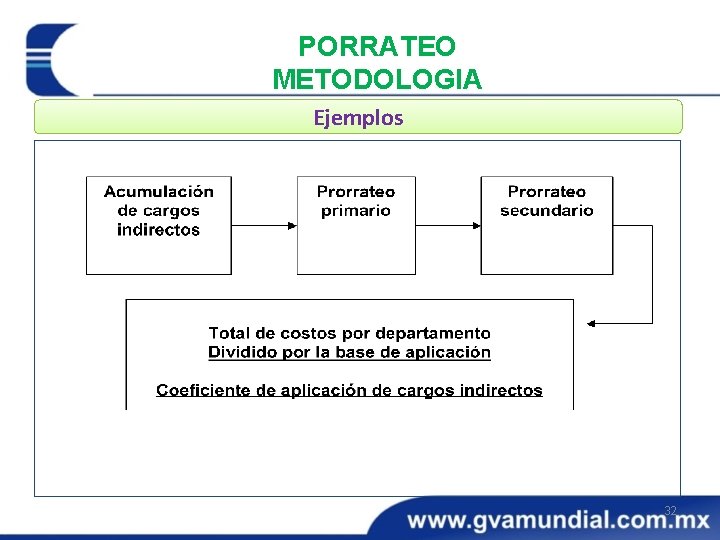
PERRATEO PRIMARIO Acumulación de los Costos Indirectos de Producción a cada uno de los Departamentos de Producción o Servicios, de conformidad con el servicios prestado, a la importancia del lugar ocupado, o bien, al valor del bien utilizado. 27
PERRATEO SECUNDARIO Reacomodo de los costos indirectos departamentales, en función del servicio prestado por cada departamento de servicios a los demás departamentos, de servicio y productivos, hasta quedar finalmente acumulados en los departamentos productivos. Es la etapa del mecanismo contable de los cargos indirectos en que se realiza esta derrama, de carácter gradual, que saldará escalonadamente las cuentas de cargos indirectos de los distintos centros de servicio. También es conocido como Prorrateo interdepartamental. 28
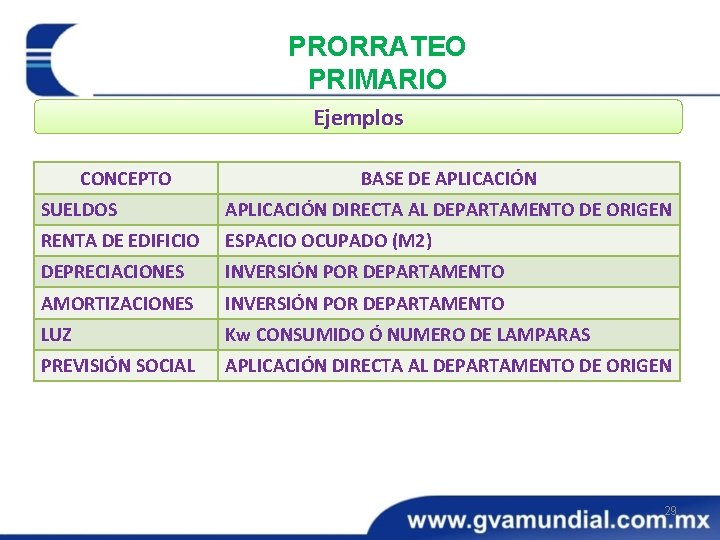
PRORRATEO PRIMARIO Ejemplos CONCEPTO BASE DE APLICACIÓN SUELDOS APLICACIÓN DIRECTA AL DEPARTAMENTO DE ORIGEN RENTA DE EDIFICIO ESPACIO OCUPADO (M 2) DEPRECIACIONES INVERSIÓN POR DEPARTAMENTO AMORTIZACIONES INVERSIÓN POR DEPARTAMENTO LUZ Kw CONSUMIDO Ó NUMERO DE LAMPARAS PREVISIÓN SOCIAL APLICACIÓN DIRECTA AL DEPARTAMENTO DE ORIGEN 29
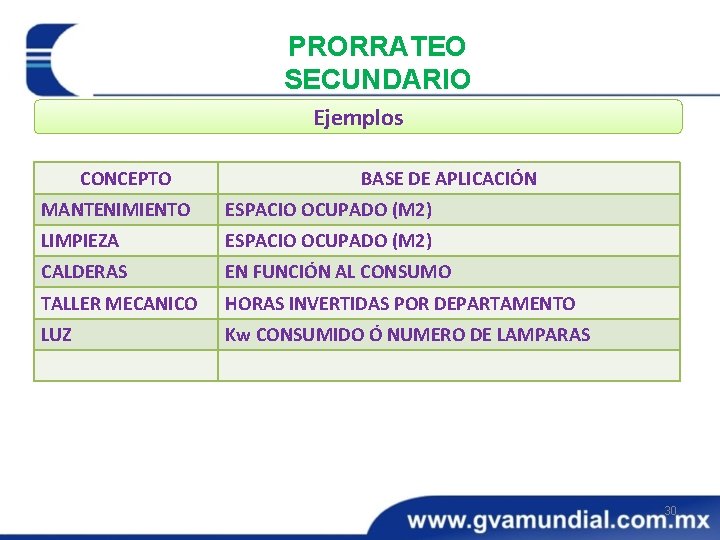
PRORRATEO SECUNDARIO Ejemplos CONCEPTO BASE DE APLICACIÓN MANTENIMIENTO ESPACIO OCUPADO (M 2) LIMPIEZA ESPACIO OCUPADO (M 2) CALDERAS EN FUNCIÓN AL CONSUMO TALLER MECANICO HORAS INVERTIDAS POR DEPARTAMENTO LUZ Kw CONSUMIDO Ó NUMERO DE LAMPARAS 30
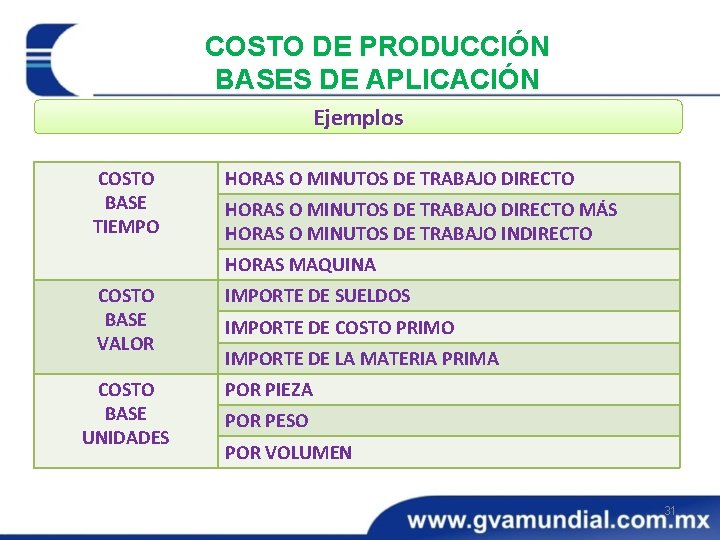
COSTO DE PRODUCCIÓN BASES DE APLICACIÓN Ejemplos COSTO BASE TIEMPO HORAS O MINUTOS DE TRABAJO DIRECTO MÁS HORAS O MINUTOS DE TRABAJO INDIRECTO HORAS MAQUINA COSTO BASE VALOR COSTO BASE UNIDADES IMPORTE DE SUELDOS IMPORTE DE COSTO PRIMO IMPORTE DE LA MATERIA PRIMA POR PIEZA POR PESO POR VOLUMEN 31
PORRATEO METODOLOGIA Ejemplos 32
33 CARGOS INDIRECTOS Cargos indirectos de producción Prorrateo primario Coeficiente de cargos indirectos por base utilizada para cada orden de producción o proceso productivo = Total de cargos indirectos para cada orden o proceso Prorrateo secundario Total de costos por Departamentos Base de aplicación A la producción = Coeficiente de Cargos indirectos Total de cargos indirectos en cada orden o proceso + Sueldos y salarios directos + Materia prima directa = Costo total de producción Numero de unidades producidas = Costo unitario de producción
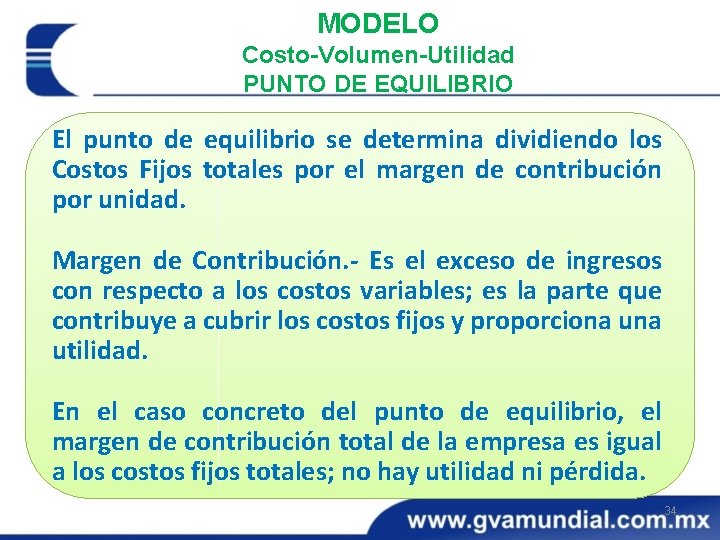
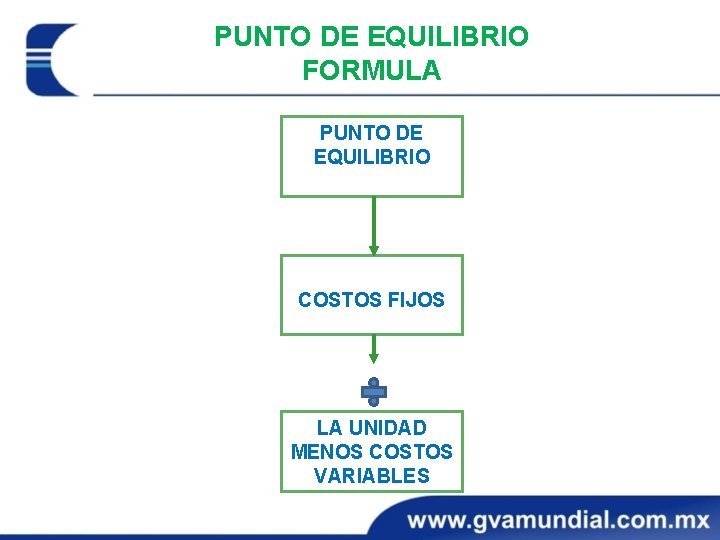
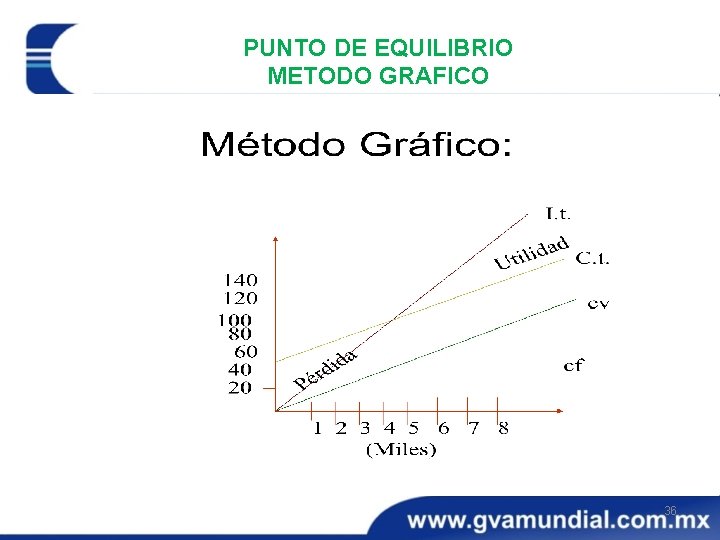
MODELO Costo-Volumen-Utilidad PUNTO DE EQUILIBRIO El punto de equilibrio se determina dividiendo los Costos Fijos totales por el margen de contribución por unidad. Margen de Contribución. - Es el exceso de ingresos con respecto a los costos variables; es la parte que contribuye a cubrir los costos fijos y proporciona utilidad. En el caso concreto del punto de equilibrio, el margen de contribución total de la empresa es igual a los costos fijos totales; no hay utilidad ni pérdida. 34
35 PUNTO DE EQUILIBRIO FORMULA PUNTO DE EQUILIBRIO COSTOS FIJOS LA UNIDAD MENOS COSTOS VARIABLES
PUNTO DE EQUILIBRIO METODO GRAFICO 36
COSTEO ABC Por sus siglas en Inglés, “Activity Based Cost, es un método de asignación de costos basado en las actividades” Actividad, es el conjunto de tareas coordinadas con el fin de agregar valor a un objeto de costos, considerando a dicho objeto como producto o servicio. El costeo ABC consiste en asignar los cargos indirectos de fabricación a los productos en función de asignar los cargos indirectos a las actividades de la producción. 37
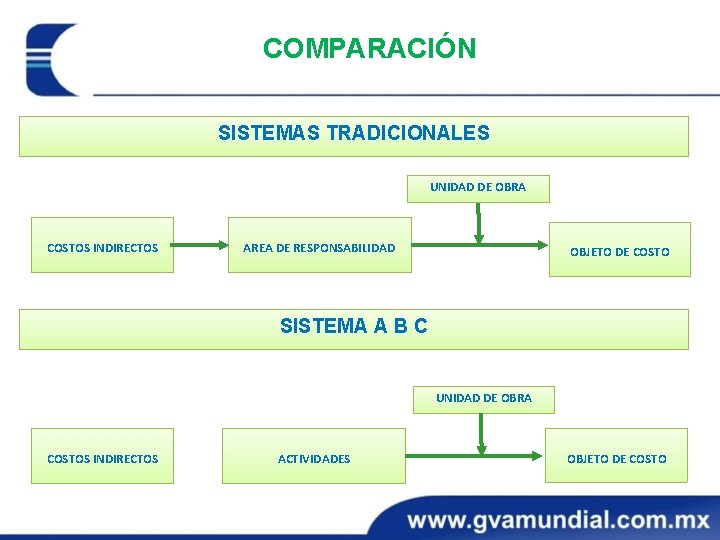
COMPARACIÓN 38 SISTEMAS TRADICIONALES UNIDAD DE OBRA COSTOS INDIRECTOS AREA DE RESPONSABILIDAD OBJETO DE COSTO SISTEMA A B C UNIDAD DE OBRA COSTOS INDIRECTOS ACTIVIDADES OBJETO DE COSTO
COSTEO A B C PASOS 1. Identificando y analizando por separado las distintas actividades de apoyo que proveen los departamentos indirectos. 2. Asignando a cada actividad los costos que le corresponden creando así agrupaciones de costo homogéneas en el sentido de que el comportamiento de todos los costos de cada agrupación es explicado por una misma actividad. 3. Una vez que todas las actividades han sido identificadas y sus respectivos costos agrupados, se deben encontrar las “Medidas de actividad” que mejor expliquen el origen y variación de los gastos indirectos de fabricación. 39
COSTEO A B C PASOS 4. Una vez identificados los orígenes del costo apropiados para cada tipo de actividad, se debe calcular el costo unitario de proveer cada actividad al proceso productivo 5. Identificar el número de unidades de actividad consumidas por cada artículo en su producción. 6. Asignar los gastos indirectos de fabricación a los productos, todo lo que se tiene que hacer es multiplicar el costo unitario de proveer cada actividad por el número de unidades de actividad requeridas para la elaboración de cada producto. Este costo se obtiene dividiendo el total de los costos de una actividad dada entre el número de unidades de actividades consumidas de la medida de actividad origen de costo identificado. 40
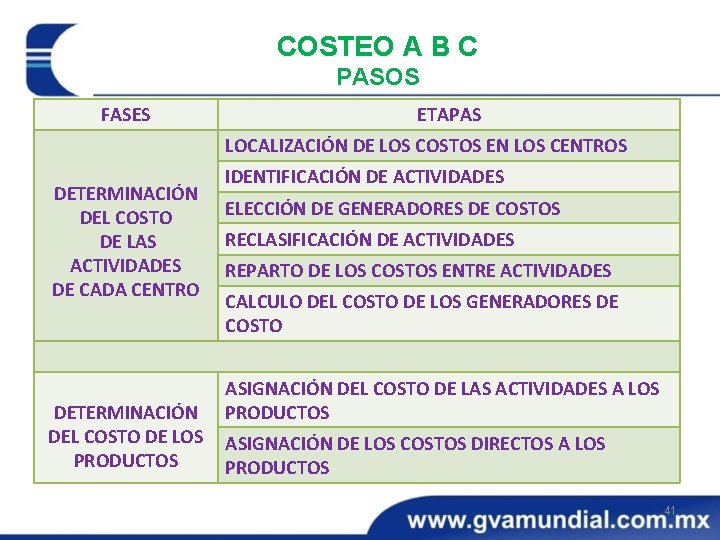
COSTEO A B C PASOS FASES ETAPAS LOCALIZACIÓN DE LOS COSTOS EN LOS CENTROS DETERMINACIÓN DEL COSTO DE LAS ACTIVIDADES DE CADA CENTRO DETERMINACIÓN DEL COSTO DE LOS PRODUCTOS IDENTIFICACIÓN DE ACTIVIDADES ELECCIÓN DE GENERADORES DE COSTOS RECLASIFICACIÓN DE ACTIVIDADES REPARTO DE LOS COSTOS ENTRE ACTIVIDADES CALCULO DEL COSTO DE LOS GENERADORES DE COSTO ASIGNACIÓN DEL COSTO DE LAS ACTIVIDADES A LOS PRODUCTOS ASIGNACIÓN DE LOS COSTOS DIRECTOS A LOS PRODUCTOS 41
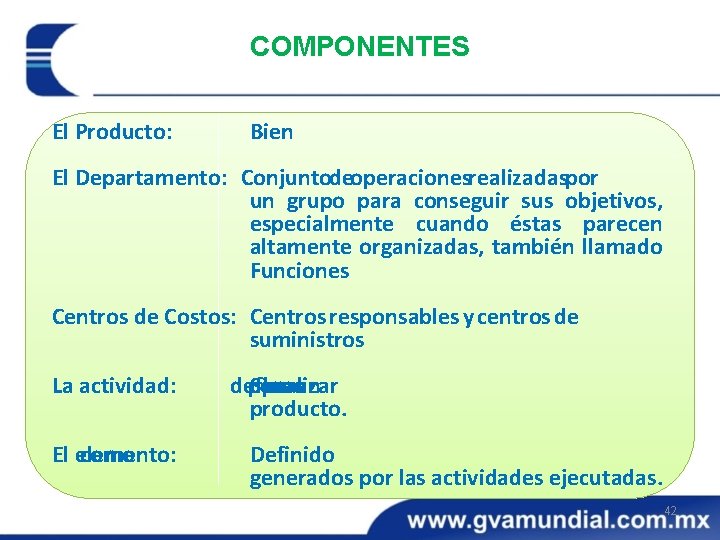
COMPONENTES El Producto: Bien El Departamento: Conjuntodeoperacionesrealizadaspor un grupo para conseguir sus objetivos, especialmente cuando éstas parecen altamente organizadas, también llamado Funciones Centros de Costos: Centros responsables y centros de suministros La actividad: El elemento: como define pasos Se como para los realizar un producto. Definido generados por las actividades ejecutadas. 42
COSTEO A B C VENTAJAS 1. Es un método confiable para la medición de los costos de los productos y el desempeño de las actividades que se realizarán para su obtención. 2. Asigna correctamente los gastos indirectos de fabricación a los productos mediante un análisis de las actividades que consumen los productos en su elaboración y que generan dichos costos indirectos. 3. Brinda costos unitarios de productos más precisos y útiles. 4. Elimina las distorsiones y subsidios entre los productos provocados por los efectos del uso promedios de los sistemas tradicionales. 5. Se utiliza como base para tomar decisiones estratégicas y operativas dentro de la empresa, incluyendo la determinación de rentabilidad por producto y por cliente. 43
COSTEO A B C VENTAJAS 6. Identifica problemas y oportunidades de reducción de costos. 7. Es una herramienta auxiliar en la planeación de programas de productividad y motiva a una mejora continua. 8. Elabora presupuestos y proyecciones. 9. Mide el desempeño de los empleados y departamentos, así como identifica el personal requerido por la empresa. 10. Permite analizar una empresa con base en las funciones, procesos y actividades realizadas en toda su cadena de valor, toda vez que la empresa es segmentada en actividades que a su vez integrarán procesos y funciones. 44
COSTEO A B C DESVENTAJAS 1. Aún con esta correcta asignación de gastos indirectos de fabricación, hay costos directos que se tendrán que seguir prorrateando utilizando bases de asignación arbitrarias o que guarden poca relación con los productos. 2. A pesar de ser el costeo más preciso, nunca se logrará obtener el costo exacto de los productos porque existen algunos efectos o gastos realizados a última hora que no se pueden dividir adecuadamente. 45
POR SU ATENCIÓN MUCHAS GRACIAS EXPOSITOR L. C. EDUARDO M. ENRÍQUEZ G. eduardo@enriquezg. com Marz 0 2014 46