
CONTABILIDAD DE COSTOS Clasificacin de los Costos Clasificacin
CONTABILIDAD DE COSTOS Clasificación de los Costos
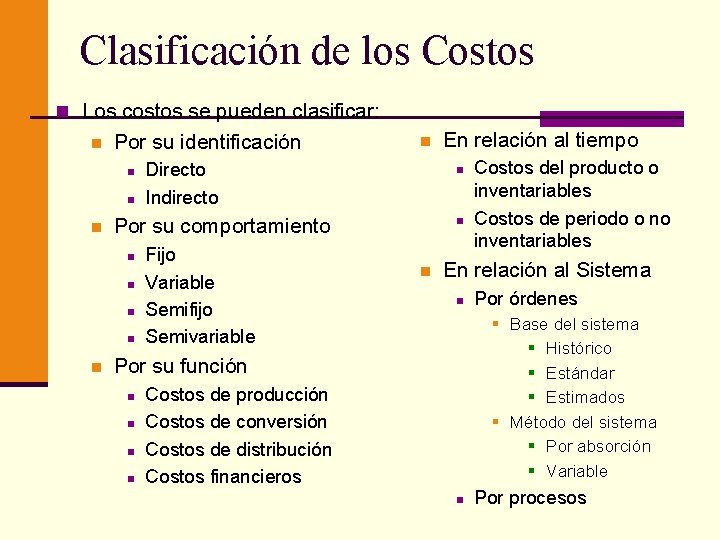
Clasificación de los Costos n Los costos se pueden clasificar: n Por su identificación n Directo Indirecto n n n Fijo Variable Semifijo Semivariable En relación al tiempo n Por su comportamiento n n n En relación al Sistema n n Por órdenes § Base del sistema § Histórico § Estándar § Estimados § Método del sistema § Por absorción § Variable Por su función n Costos del producto o inventariables Costos de periodo o no inventariables Costos de producción Costos de conversión Costos de distribución Costos financieros n Por procesos
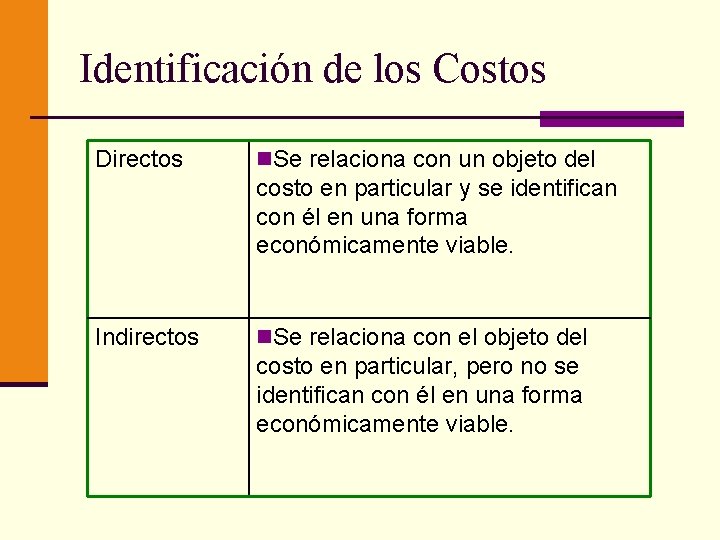
Identificación de los Costos Directos n. Se relaciona con un objeto del costo en particular y se identifican con él en una forma económicamente viable. Indirectos n. Se relaciona con el objeto del costo en particular, pero no se identifican con él en una forma económicamente viable.
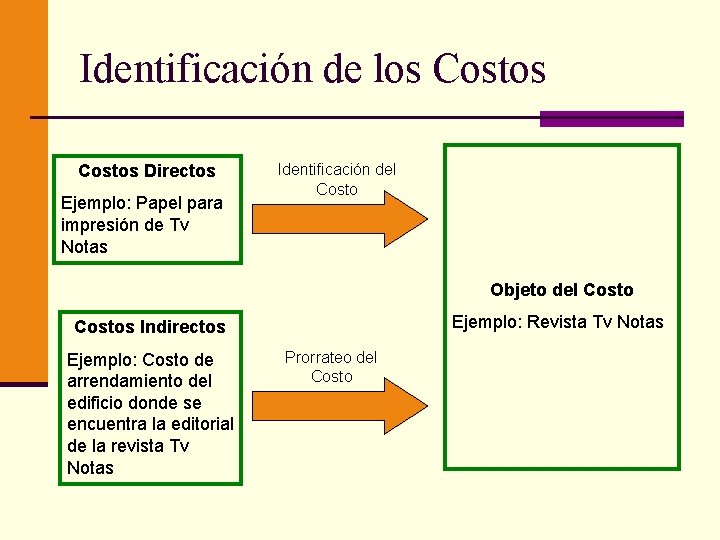
Identificación de los Costos Directos Ejemplo: Papel para impresión de Tv Notas Identificación del Costo Objeto del Costo Ejemplo: Revista Tv Notas Costos Indirectos Ejemplo: Costo de arrendamiento del edificio donde se encuentra la editorial de la revista Tv Notas Prorrateo del Costo
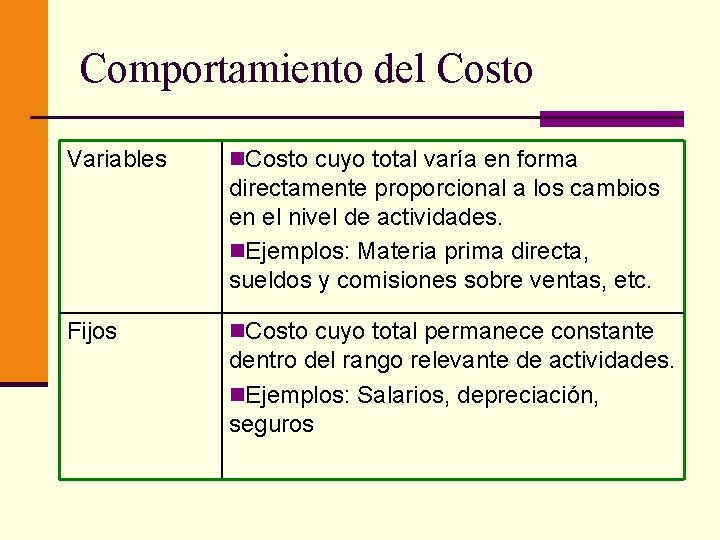
Comportamiento del Costo Variables n. Costo cuyo total varía en forma directamente proporcional a los cambios en el nivel de actividades. n. Ejemplos: Materia prima directa, sueldos y comisiones sobre ventas, etc. Fijos n. Costo cuyo total permanece constante dentro del rango relevante de actividades. n. Ejemplos: Salarios, depreciación, seguros
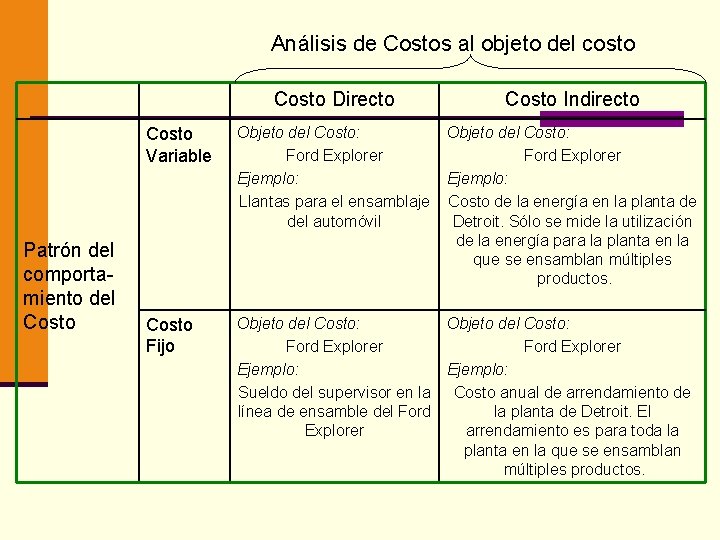
Análisis de Costos al objeto del costo Patrón del comportamiento del Costo Directo Costo Indirecto Costo Variable Objeto del Costo: Ford Explorer Ejemplo: Llantas para el ensamblaje del automóvil Objeto del Costo: Ford Explorer Ejemplo: Costo de la energía en la planta de Detroit. Sólo se mide la utilización de la energía para la planta en la que se ensamblan múltiples productos. Costo Fijo Objeto del Costo: Ford Explorer Ejemplo: Sueldo del supervisor en la Costo anual de arrendamiento de línea de ensamble del Ford la planta de Detroit. El Explorer arrendamiento es para toda la planta en la que se ensamblan múltiples productos.
Función de los costos n Costo del Producto n n n También se conoce como costo inventariable Se relaciona con la elaboración o adquisición de los productos que generan de una manera directa los ingresos de una entidad. Incluye la materia prima, mano de obra y costos indirectos n Costos Financieros n Se originan por la obtención de recursos monetarios o crediticios ajenos.
Función de los costos n Costo de Conversión n Es la suma de la mano de obra directa y los costos indirectos n Costo de Distribución n Es un tipo específico de costo del periodo. n Es cualquier costo en el que se incurre para almacenar, transportar o entregar un producto o servicio.
Costos en relación al tiempo n Costo del Periodo o No Inventariables n n Se relaciona con funciones del negocio como las ventas y la administración. Se identifican con intervalos de tiempo y no con los de productos elaborados. Se relacionan con la función de operación y se llevan al estado de resultados en el periodo en el cual se incurren. n Costo del Producto o Inventariables n n Están relacionados con la función de producción. Se incorporan a los inventarios de materias primas, producción en proceso y artículos terminados y se reflejan como activo dentro del balance general. Los costos del producto se llevan al estado de resultados, cuando y a medida que los productos elaborados se venden, afectando el renglón de costo de los artículos vendidos.
- Slides: 9