
CONTABILIDAD DE COSTOS ELABORADO POR VIVIANA AVILA KAREN
CONTABILIDAD DE COSTOS ELABORADO POR: VIVIANA AVILA KAREN ASTRID CAROLINA DUARTE OSCAR CASTILLO PRESENTADO A: ARLEX GERMAN ANGEL CORREDOR
COSTOS Un costo es considerado un sacrificio, un esfuerzo realizado por la empresa ya sea en dinero para la compra, transformación y obtención de un bien o servicio. Un valor que se le da a un recurso que posee la empresa que entrega o promete entregar.
CLASIFICACIÓN DE LOS COSTOS POR SU FUNCIÓN � Costo de Producción: se generan en el proceso de transformar las materias primas en productos elaborados: materia prima directa, mano de obra directa y cargos indirectos. POR EL PERIODO EN QUE SE LLEVAN AL ESTADO DE RESULTADOS � Costos del Producto: Se incorporan a los inventarios de materias primas, producción en proceso y artículos terminados. POR SU GRADO DE VARIABILIDAD � Costos Fijos: El precio nunca variar. � Costos Variables: Aquellos cuya magnitud cambia en razón directa del volumen de las operaciones realizadas. � Costos Semifijos: Los que tienen elementos tanto fijos como variables. POR EL MOMENTO EN QUE SE DETERMINAN � Costos Históricos: Se determinan después de la conclusión del periodo de costos. � Costos Predeterminados: Se determinan con anticipación al periodo en que se generan los costos o durante el transcurso del mismo.
SISTEMAS DE COSTEO • COSTO POR ORDENES DE PRODUCCIÓN: solamente tiene la muestra y se trabaja por ordenes de producción esto es documento en el cual se ordena los elementos comprados • COSTO POR PROCESO : son los que se dan en la fabricación de un producto • COSTO ABC: es un costo basado en actividades
v. COSTO UNITARIO: Valor de cada producto v. COSTO TOTAL: El valor de toda la producción v. COSTO FIJO: El precio nunca variar. Ej: Arriendo. v. COSTO VARIABLE: Este costo cambia de acuerdo a la producción. Ej: Servicios públicos v. COSTO PRIMO: El costo de la materia prima más mano de obra v. COSTO DE CONVERSIÓN: Mano de obra más costos indirectos de fabricación.
PUNTO DE EQUILIBRIO �Donde los costos son iguales a los gastos, es decir no se obtiene ninguna ganancia.

COSTO INDIRECTO DE FABRICACIÓN (CIF) Los costos indirectos de fabricación son todos aquellos costos que no tienen relación directamente con la manufactura o producción, pero contribuyen y forman parte del costos de producción: mano de obra indirecta y materiales indirectos, como los servicios de energía, agua, arrendamiento, depreciación del edificio y de equipo de fábrica, mantenimiento del edificio y maquinaria y equipo , seguro, prestaciones sociales, incentivos, tiempo ocioso entre otros.
PRESUPUESTO Un presupuesto es un plan de acción que posee una empresa para una meta para algún bien a futuro. Su principal función es la de hacer un control financiero. PRESUPUESTOS DE OPERACIÓN Presupuesto de Venta (estimados producido y en proceso) · Presupuesto de producción (incluye gastos directos e indirectos) · Presupuesto de requerimiento de materiales (Materia prima, insumos, auto partes etc. ) · Presupuesto mano de obra (fuerza bruta, calificada y especializada) · Presupuesto gasto de fabricación. · Presupuesto costo de producción (sin el margen de ganancia) · Presupuesto gasto de venta (capacitación, vendedores, publicidad) · Presupuesto gasto de administración (requerimiento de todo tipo de mano de obra y distribución del trabajo)
PROCESO PARA PRESUPUESTAR El proceso presupuestario tiende a reflejar los objetivos fijados por la empresa a corto plazo, mediante el establecimiento de los oportunos programas, sin perder la perspectiva del largo plazo, puesto que ésta condicionará los planes que permitirán la consecución del fin último al que va orientado la gestión de la empresa. • Definición y transmisión de las directrices generales a los responsables de la preparación de los presupuestos. • Elaboración de planes, programas y presupuestos. • Negociación de los presupuestos. • Coordinación de los presupuestos. • Aprobación de los presupuestos. • Seguimiento y actualización de los presupuestos.
TECNICAS PARA PRESUPUESTAR Con base en un presupuesto de ventas de 60. 000 Unidades para el primer semestre, una empresa desea calcular su presupuesto de producción para el mismo periodo, y para ello tienen en cuenta los siguientes datos: Inventario Inicial de Unidades en Enero 1: 20. 000 Inventario deseado de Unidades en Junio 30: 10. 000 El cálculo de las producciones presupuestadas se obtiene de la siguiente manera: Presupuesto de Ventas 60. 000 Unidades - Inventario real Enero 1 <20. 000 Unidades> Producción presupuestada para Hacer frente a las ventas 40. 000 Unidades + Inventario deseado Junio 30 10. 000 Unidades Producción Presupuestada 50. 000 Unidades

COSTOS REALES En contabilidad tenemos una serie de costos reales o valores de adquisición por el cual se contabilizan la mayoría de los activos, costos y gastos, tales como la 12 inversiones, 14 inventarios, 15 propiedades planta y equipo, así mismo en el pasivo se contabiliza por el valor real de la obligación y se ajusta teniendo en cuenta si es en moneda extranjera o en unidades UVR. ejemplo: Servicios Públicos, para los cuáles se pueden determinar normas de uso para una cantidad determinada de producción. EJERCICIO Hoja de Costos Estándar Materia Prima 10 Kg. a $ 6. 00 = $ 60 Mano de Obra 5 Hrs. a 2. 00 = 10 Gastos Indirectos 5 Hrs. a 4. 00 = 20 TOTAL $ 90 Presupuesto $ 2, 000. 00 Volumen Gastos Indirectos 500 horas
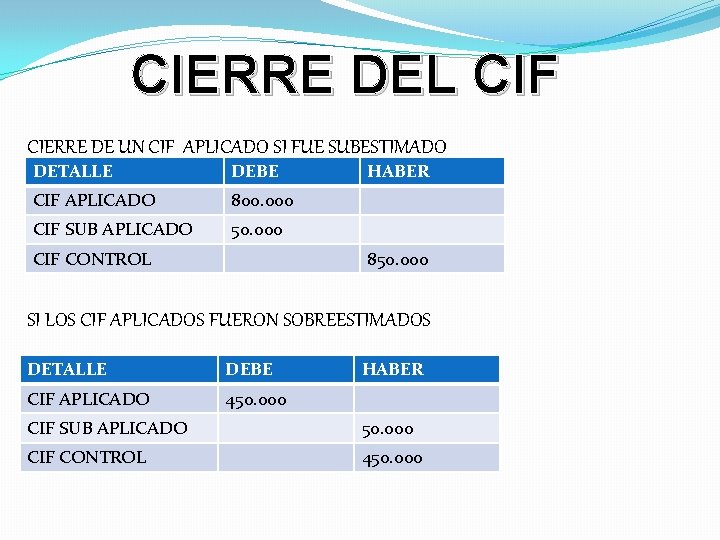
CIERRE DEL CIF CIERRE DE UN CIF APLICADO SI FUE SUBESTIMADO DETALLE DEBE CIF APLICADO 800. 000 CIF SUB APLICADO 50. 000 CIF CONTROL HABER 850. 000 SI LOS CIF APLICADOS FUERON SOBREESTIMADOS DETALLE DEBE CIF APLICADO 450. 000 HABER CIF SUB APLICADO 50. 000 CIF CONTROL 450. 000
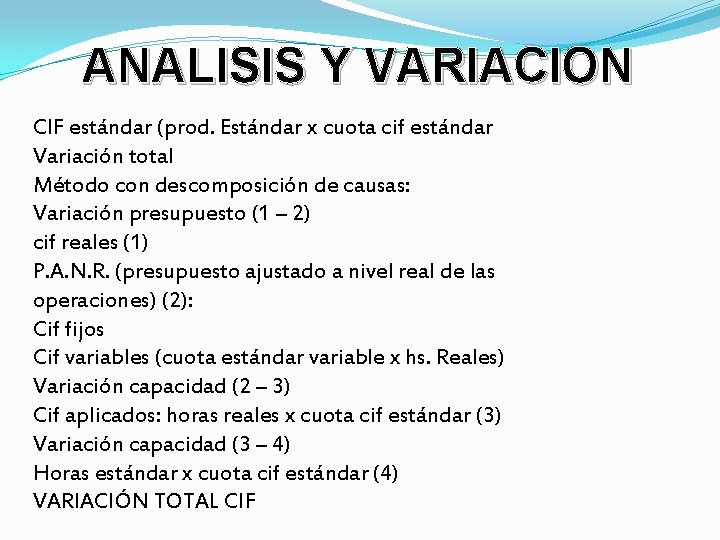
ANALISIS Y VARIACION CIF estándar (prod. Estándar x cuota cif estándar Variación total Método con descomposición de causas: Variación presupuesto (1 – 2) cif reales (1) P. A. N. R. (presupuesto ajustado a nivel real de las operaciones) (2): Cif fijos Cif variables (cuota estándar variable x hs. Reales) Variación capacidad (2 – 3) Cif aplicados: horas reales x cuota cif estándar (3) Variación capacidad (3 – 4) Horas estándar x cuota cif estándar (4) VARIACIÓN TOTAL CIF
MATERIA PRIMA Se conocen como materias primas a la materia extraída de la naturaleza y que se transforma para elaborar materiales que más Materiales: La materia prima que se transforma en un producto determinado tarde se convertirán en bienes de consumo. debe ajustarse a los estándares de calidad. Las materias primas que ya han sido manufacturadas pero todavía no constituyen Al mismo tiempo, debe mantenerse un definitivamente un bien de consumo se inventario suficiente para asegurar el flujo denominan productos semielaborados, productos semiacabados o continuo que satisfaga las demandas de los productos en proceso, o simplemente materiales. clientes. En años recientes se han diseñado muchos métodos que utilizan el muestreo estadístico para controlar la cantidad de los materiales, el cual consiste en la inspección El control de las muestras más que de todo el lote. Materia Prima y Materiales, bajo el procedimiento de CONTROL Órdenes por Procesos, a través de la técnica de Costos Históricos.
Control materia prima Contabilización y control Materia prima � Compras de materia prima = $ invertido � Por lo tanto su guarda, custodia y contabilización, deberán evitar al máximo desperdicios innecesarios por un posible deterioro o bien el mal uso de los mismos. � Un control y contabilización adecuados permitirá a la compañía estados financieros razonables, datos sobre los consumos utilizados en la producción y sobre todo permite una información completa respecto al costo de los productos manufacturados. � Todas las transacciones que impliquen compra, recepción y almacenaje y consumo de materias primas, deberán ser autorizados por funcionarios o ejecutivos responsables basados en pedidos expresos.

CONSUMO DE MATERIALES En contabilidad General se llevará un Registro de Consumo de Materiales donde se anotarán los gastos en Directos e Indirectos, correspondiendo a gastos directos que tienen señalada la orden de trabajo a la cual se anotará individualmente por vale, pero la suma de todos éstos vales en el registro y se contabiliza como se detalla. Cuenta 700 183 Cuentas y Subcuentas PRODUCCION EN PROCESO 100 - Gastos de Producción 10 - Centro de Costo 120 - Elemento de Costo 50 - Orden de Trabajo 20 - Centro de Costo 140 - Elemento de Costo 50 - Orden de Trabajo INVENTARIO DE MATERIALES 02 - Almacén 05 - Subcuenta 06 - Subcuenta Contabilizando el Registro de Vales del mes No. 90 que contiene los vales 789 al 910 ambos inclusive del almacén No. 2. Parcial Debe $ 3, 000. 00 $ 1, 000. 00 $ 2, 000. 00 $ 800. 00 $ 1, 200. 00 $ 3, 000. 00 $ 2, 800. 00 $ 200. 00 $ 3, 000. 00 Haber $ 3, 000. 00
DEVOLUCIONES Y DESCUENTOS DEVOLUCIONES Constituyen en ingreso a almacenes de la materia prima no utilizada en la línea de producción. Esta mercadería puede ingresar en el mismo estado en el que se la entregó ó con alguna deficiencia en virtud de la cual deberá registrarse independientemente de la materia prima en buenas condiciones. La devolución es causada por: 1) falta de calidad 2) no es lo que se pidió 3) por exceder la provisión el porcentaje de tolerancia admitido. Puede existir una devolución interna en la empresa, cuando hay sobrantes o rechazos por mala calidad, si no se han conservado correctamente los materiales. DESCUENTOS Es eminentemente financiero y, si esta pautado de antemano, es aconsejable ponerlo como un valor neto en el costo del material en forma expresa como un resultado positivo ó negativo. Si el descuento no está pautado es conveniente registrarlo como un recupero de gastos financieros. De manera inversa, sucede lo mismo en el caso del cobro de intereses punitorios.
MÉTODOS DE VALUACIÓN Existen diferentes factores que inciden en la elección del método de valuación más adecuado: • Tipos de productos elaborados • Sistema de costos empleado • Política de reposición • Meses de existencias normalmente disponibles • Formas de almacenaje • Necesidad de controlar el rendimiento de ciertos materiales. • Grado de inflación o deflación que sufra la economía • Situación de la empresa en el mercado • Obligación de que la valuación de inventarios sea fiel reflejo de la realidad, evitando sobre o subvaluaciones. etc.
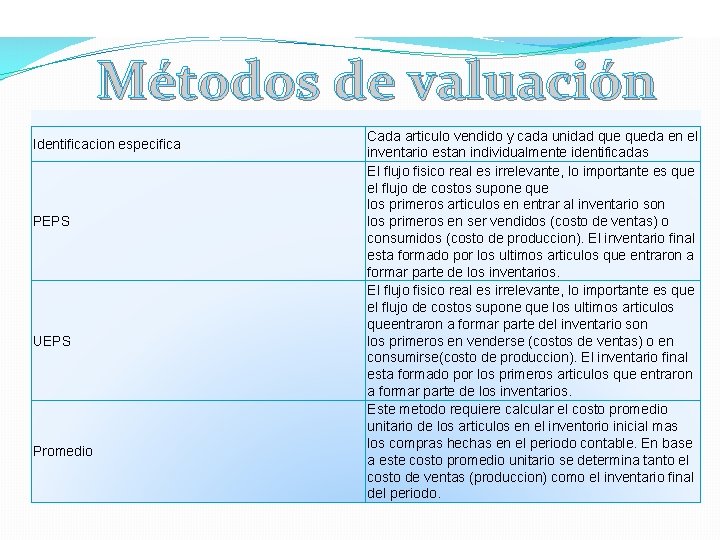
Métodos de valuación Identificacion especifica PEPS UEPS Promedio Cada articulo vendido y cada unidad queda en el inventario estan individualmente identificadas El flujo fisico real es irrelevante, lo importante es que el flujo de costos supone que los primeros articulos en entrar al inventario son los primeros en ser vendidos (costo de ventas) o consumidos (costo de produccion). El inventario final esta formado por los ultimos articulos que entraron a formar parte de los inventarios. El flujo fisico real es irrelevante, lo importante es que el flujo de costos supone que los ultimos articulos queentraron a formar parte del inventario son los primeros en venderse (costos de ventas) o en consumirse(costo de produccion). El inventario final esta formado por los primeros articulos que entraron a formar parte de los inventarios. Este metodo requiere calcular el costo promedio unitario de los articulos en el inventorio inicial mas los compras hechas en el periodo contable. En base a este costo promedio unitario se determina tanto el costo de ventas (produccion) como el inventario final del periodo.
MANO DE OBRA DIRECTA Es la fuerza laboral que se encuentra en contacto directo con la fabricación de un determinado producto que tiene que producir la empresa. Esta ha sido responsable del grueso manejo del trabajo por horas de las fábricas y el costo más importante de controlar y medir. NATURALEZA Entra algunas de las principales características de la mano de obra encontramos lo siguiente: Pueden mejorar y perfeccionar el empleo y diseño de los recursos materiales y técnicos, lo cual no sucede a la inversa. No pueden ser propiedad de la organización, a diferencia de los otros recursos. Los conocimientos, la experiencia, las habilidades, etc. ; son parte del patrimonio personal.
Administración de la mano de obra La administración del trabajo de piso de planta en una manufactura instalada con edificio, equipamiento y herramientas. Deberá haber de un supervisor por cada área de trabajo y de producción. Para garantizar la cobertura de los servicios más importantes, establece las prioridades de empleo con el supervisor de los trabajadores. Este supervisor enumera los sectores de trabajo de la ciudad, el número de trabajadores que necesita cada sector y el número actual de trabajadores que tiene cada uno
Control mano de obra directa Los aspectos más relevantes en el Control de la mano de obra son: • Contratación • Registro • Identificación • Control de tiempo y de labor • Análisis • Valuación • Pago • Contabilización • Medición de eficiencia DEPARTAMENTOS QUE PARTICIPAN Departamento de producción Departamento de contabilidad Departamento de servicios

Por el importe de la solicitud de efectivos, el Departamento de Contabilidad corre un asiento de: Mano de obra por Aplicar xxxx Bancos xxxx Con base en la Lista de Raya, en las Tarjetas de Distribución de Tiempo o en los Reportes de Trabajo Ejecutado, se hará la distribución del importe pagado, que da lugar a un asiento de: Producción en Proceso xxxxx (Subcuenta que corresponde según al sistema de costos adoptado) Mano de obra por Aplicar xxxx La cuenta de Mano de obra por Aplicar tiene función de cuenta puente. El asiento anterior se formulará con base en un Registro de análisis de la Mano de Obra, que se clasifique y acumule el importe pagado a los trabajadores, por Órdenes de Producción.
AJUSTES Es el diagnóstico requerido para contar con una diversidad de factor humano capaz de satisfacer los requerimientos de producción planeada. La mano de obra indirecta se incluye en el presupuesto de costo indirecto de fabricación, es fundamental que la persona encargada del personal lo distribuya de acuerdo a las distintas etapas del proceso de producción para permitir un uso del 100% de la capacidad de cada trabajador.
COSTOS POR PROCESO El sistema de costeo por procesos es usado en industrias donde los productos finales son mas o menos idénticos. Con este sistema ningún intento es hecho para destinar el costo de fabricación a una orden específica, en vez, el costo de una orden individual para cada unidad puede ser obtenido al dividir los costos de producción para un periodo particular por el número de unidades producidas para ese período. Los materiales que son introducidos al inicio del proceso y los costos de conversión son aplicados a lo largo del proceso, el cierre del trabajo en proceso es estimado.
POR ORDENES DE PRODUCCION El procedimiento de control de las operaciones productivas por Órdenes de Producción, es aquel que permite reunir, separadamente, cada uno de los elementos del costo para cada Orden de Trabajo, terminada o en proceso. Este procedimiento se caracteriza por la posibilidad de lotificar y subdividir la producción, de acuerdo con las necesidades graduales establecida por la Dirección de la Empresa, o más concretamente, por el departamento de planeación de la elaboración y control de inventarios. Para iniciar cualquier actividad de transformación dentro de este procedimiento es necesario emitir una “Orden de Producción” especifica para los departamentos de fabricación, que establezca la cantidad de los artículos a elaborarse según el pedido del cliente, o simplemente para existencia en el almacén de artículos terminados, cuando haya línea de producción acreditada en el mercado.
El modelo de costos tradicionalmente aplicado a las empresas en los últimos tiempos ha perdido validez, ya que la eficiencia productiva no se remite únicamente a la maximización de la producción y a la minimización de los costos. El mundo, la sociedad, las organizaciones, los individuos y el entorno tienden a cambiar rápidamente, es por ello que todas las cosas que rodean estos sistemas tienen que acoplarse al ritmo de substitución de las normas que rigen el nuevo orden social y para el caso que compete a este artículo, el productivo y empresarial. “EL SISTEMA DE COSTEO ABC ESTA BASADO EN DOS ETAPAS, LA PRIMERA CARGA COSTOS GENERALES A POOLS DE COSTOS BASADOS EN LA ACTIVIDAD Y LA SEGUNDA UTILIZA UNA SERIE DE RATIOS BASADOS EN LOS COST DRIVERS PARA ASIGNAR LOS COSTOS DE LOS POOLS A LAS LÍNEAS DE PRODUCTOS”
COSTOS ESTANDAR Los Costos Estándar son costos (Científicamente) predeterminados que sirven de base para medir la actuación real. Los costos estándar contables no necesitan incorporarse al sistema de contabilidad. Esta es una practica común con respecto a los estándares de distribución de costos. Los estándares de costos de fabricación generalmente están integrados de manera formal dentro de las cuentas de costos.
COSTOS FIJOS COSTOS VARIABLES �Los costos fijos son aquellos costos que la empresa debe pagar independientemente de su nivel de operación, es decir, produzca o no produzca debe pagarlos. �Es el caso por ejemplo de los pagos como el arrendamiento, puesto que este, así no se venda nada, hay que pagarlo. Sucede también con casi todos los pagos laborales, servicios públicos, El costo variable hace referencia a los costos de producción que varían dependiendo del nivel de producción. Todo aquel costo que aumenta o disminuye según aumente o disminuya la producción, se conoce como costo variable. Un ejemplo claro de costo variable es la materia prima, puesto que entre más unidades se produzcan de un bien determinado, más materia prima se requiere, o caso contrario, entre menos unidades se produzcan, menos materia prima se requiere.
COSTOS MIXTOS COSTOS HISTÓRICOS �Estos costos tienen las características de fijos y variables, a lo largo de varios rangos relevantes de operación. Existen dos tipos de costos mixtos: costos semivariables y costos escalonados. �Denominados también como: costos reales, son aquellos que se obtienen después de que el producto haya sido manufacturado. Por lo tanto, este tipo de costos, indica lo que “ha costado” producir un determinado bien o servicio. Estos costos son utilizados para preparar los estados financieros externos.
Son los que se calculan antes de realizar la producción sobre la base de condiciones futuras especificadas y las mismas se refieren a la cantidad de artículos que se han de producir, los precios a que la gerencia espera pagar los materiales, el trabajo, los gastos y las cantidades que se habrán de usar en la producción de los artículos. Existen dos tipos de costos predeterminados A)COSTOS ESTIMADOS: es la cantidad, que según la empresa, costará realmente un producto o la operación de un proceso durante un período de tiempo. Este se calcula a base de la mejor información disponible; se caracteriza por una predeterminación un tanto general y poca profunda, sobre los costos más recientes. B)COSTOS ESTÁNDARES: : son los costos predeterminados de fabricar una sola unidad o un período de tiempo, sobre la base de ciertas condiciones supuestas de eficiencias económicas y otras. Requiere estándares científicos completos, análisis sistemáticos de producción, o sea, estudios hechos por ingenieros sobre la actual capacidad productiva ó sobre la que se espera en el futuro.
- Slides: 31