
GENERALIDADES DEL COSTEO VARIABLE RESUMEN Y PARTE II
GENERALIDADES DEL COSTEO VARIABLE (RESUMEN Y PARTE II) FACULTAD DE CIENCIAS ECONÓMICAS Y ADMINISTRATIVAS PROGRAMA DE CONTADURÍA PÚBLICA SEPTIEMBRE - 2020 Prof. Aminta De La Hoz S.

CLASIFICACIÓN DE COSTOS

COSTOS SEGÚN SU VARIABILIDAD

COSTO VARIABLE, FIJO Y MIXTO
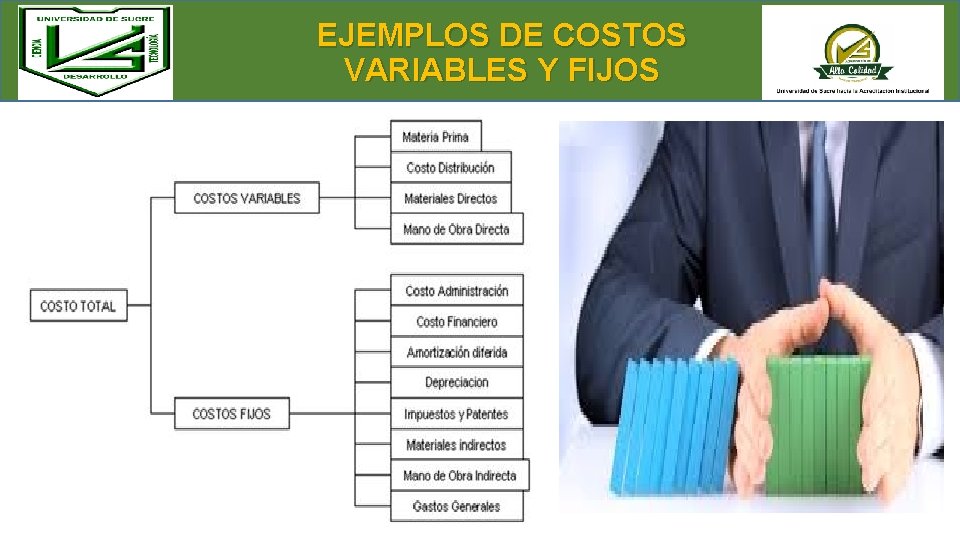
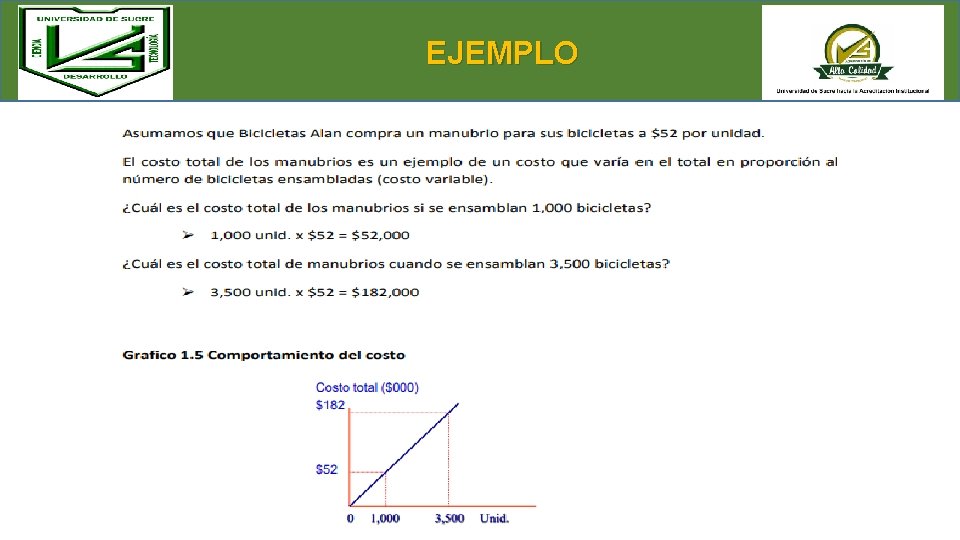
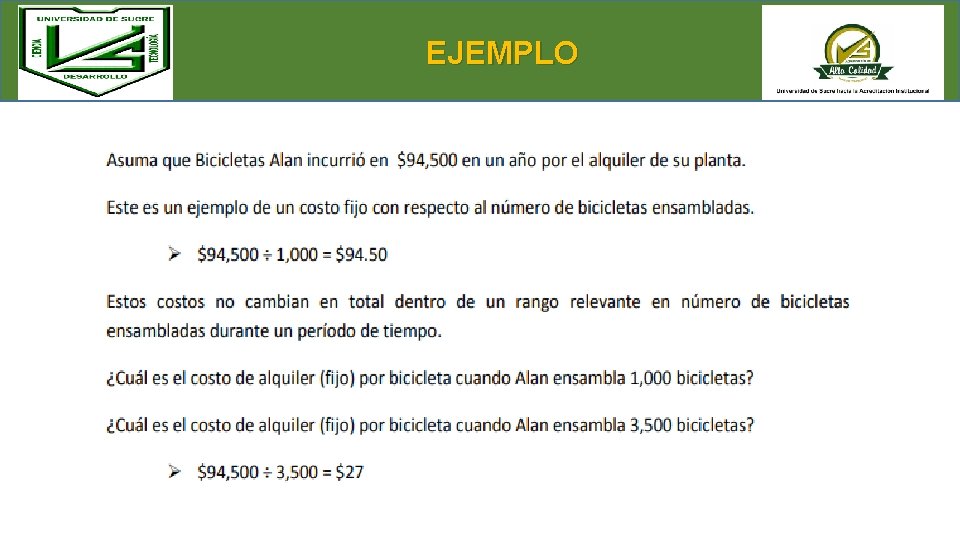
EJEMPLOS DE COSTOS VARIABLES Y FIJOS
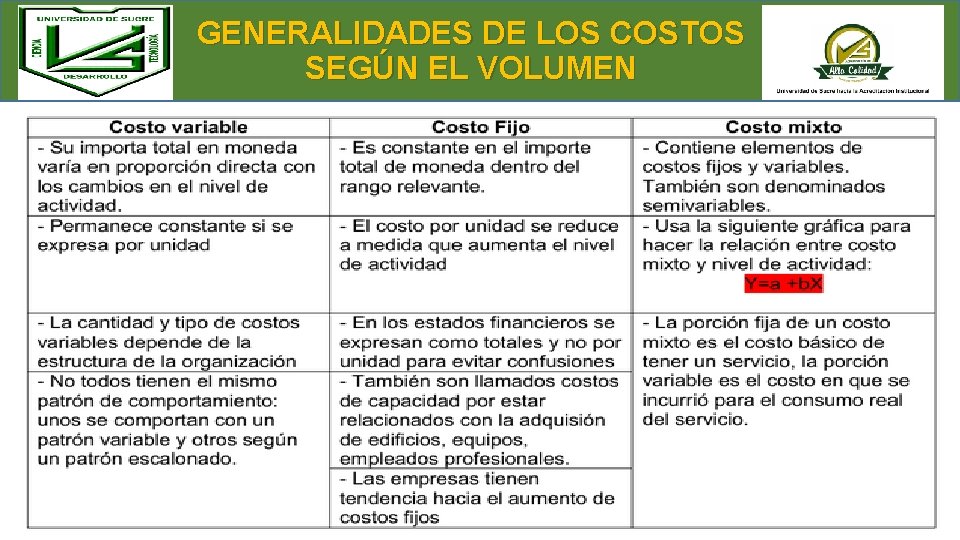
GENERALIDADES DE LOS COSTOS SEGÚN EL VOLUMEN
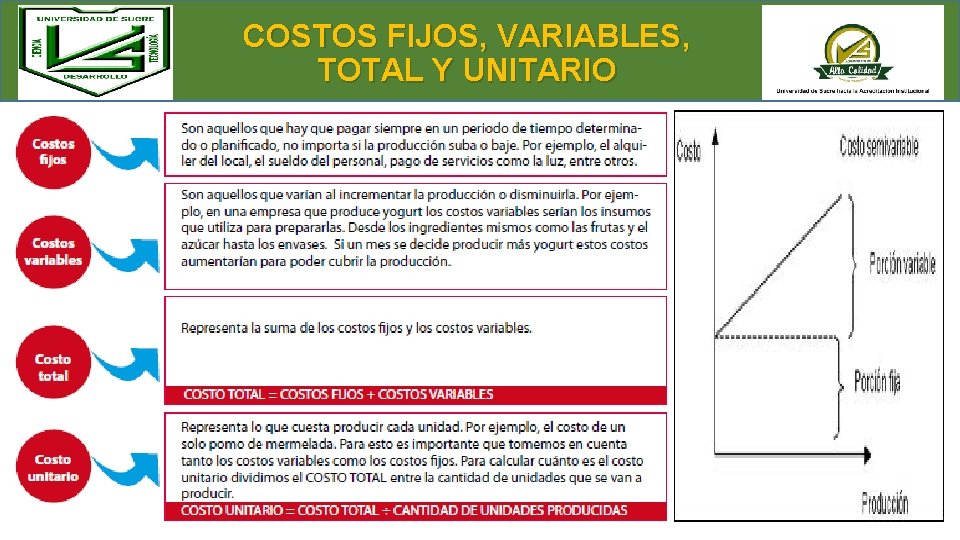
COSTOS FIJOS, VARIABLES, TOTAL Y UNITARIO
COSTOS VARIABLES Y COSTOS FIJOS COSTOS VARIABLES: son los que cambian o fluctúan en relación directa con una actividad o volumen dado. Dicha actividad puede ser referida a producción o ventas. Son variables en el total y fijos por unidad, ejemplo, el costo de la materia prima cambia de acuerdo con la función de producción, y las comisiones de acuerdo con las ventas. Para efectos de cálculos matemáticos y estadísticos su formula presupuestal puede ser expresada como: Y = bx COSTOS FIJOS: estos son los que permanecen constantes dentro de un periodo determinado o nivel de producción, conocido como rango relevante, sin importar los cambios en el volumen de producción. Son fijos en el total y variables por unidad, ejemplo, los sueldos, la depreciación en línea recta, alquiles del edificio. Para efectos matemáticos y estadísticos su formula presupuestal puede expresarse como: Y = a Dentro de los costos fijos hay dos categorías: 1. Costos fijos discrecionales, estos son los susceptibles de ser modificados, por ejemplo, los sueldos, la publicidad, los gastos de capacitación. 2. Costos fijos comprometidos, estos no aceptan modificaciones, son los llamados también costos sumergidos o hundidos, por ejemplo, la depreciación del edificio y maquinaria.
COSTOS SEMIVARIABLES O MIXTOS: MIXTOS Están integrados por una parte fija y una variables, el ejemplo típico son los servicios públicos y el alquiler de equipos. Para efectos presupuestales estos costos deben ser separados en sus componentes fija y variable. La fórmula presupuestal de los costos mixtos pueden indicarse como: Y = a + bx Cada uno de los elementos de la formula presupuestal (Y = a + bx) bx pueden ser definidos de la siguiente manera: Y = variable dependiente y, representa el costo total (CT) X = Variable independiente que nos muestra el nivel de actividad. a = Constante que representa el costo fijo total (CF) b = Pendiente de la recta y equivale al costo variable por unidad.

ESQUEMA GRÁFICO DE LOS COSTOS
EJEMPLO
EJEMPLO

EJEMPLO RANGO RELEVANTE
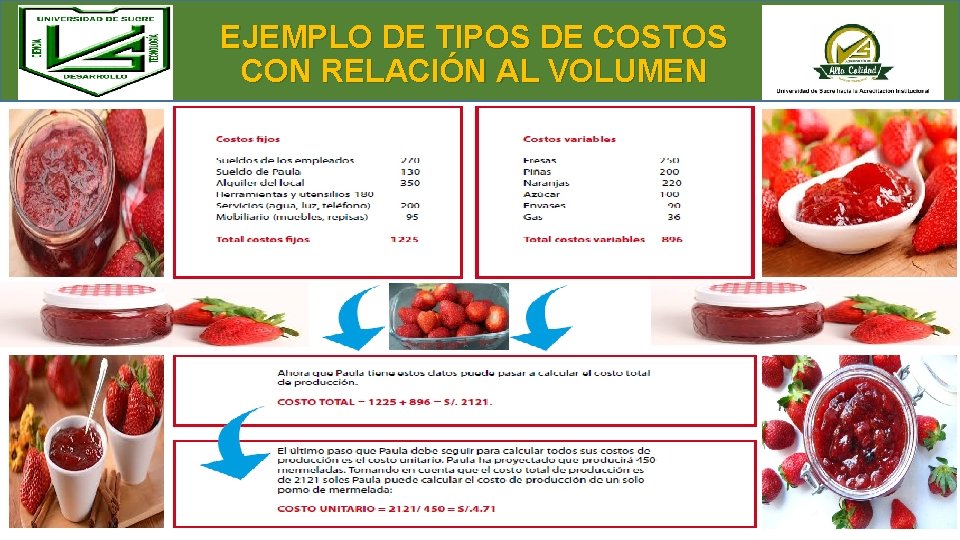
EJEMPLO DE TIPOS DE COSTOS CON RELACIÓN AL VOLUMEN
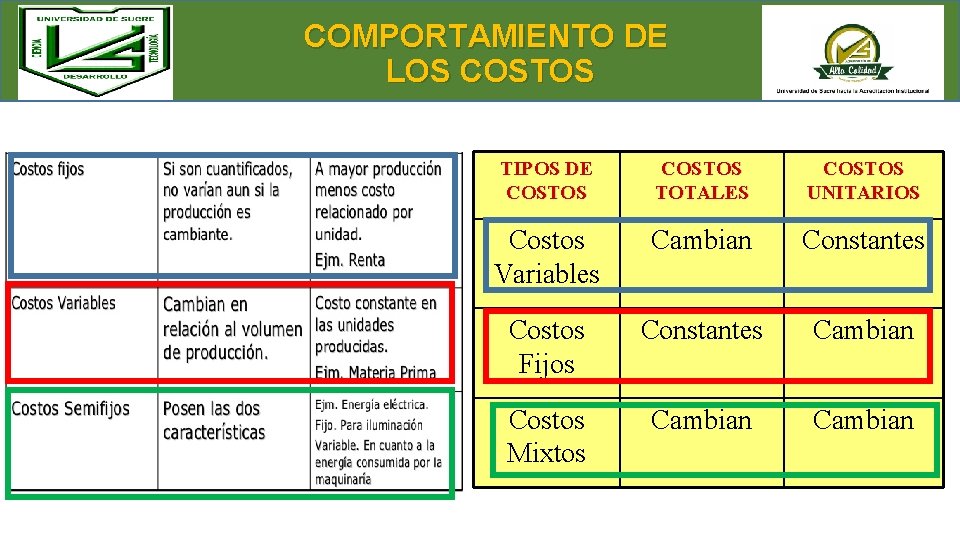
COMPORTAMIENTO DE LOS COSTOS TIPOS DE COSTOS TOTALES COSTOS UNITARIOS Costos Variables Cambian Constantes Costos Fijos Constantes Cambian Costos Mixtos Cambian
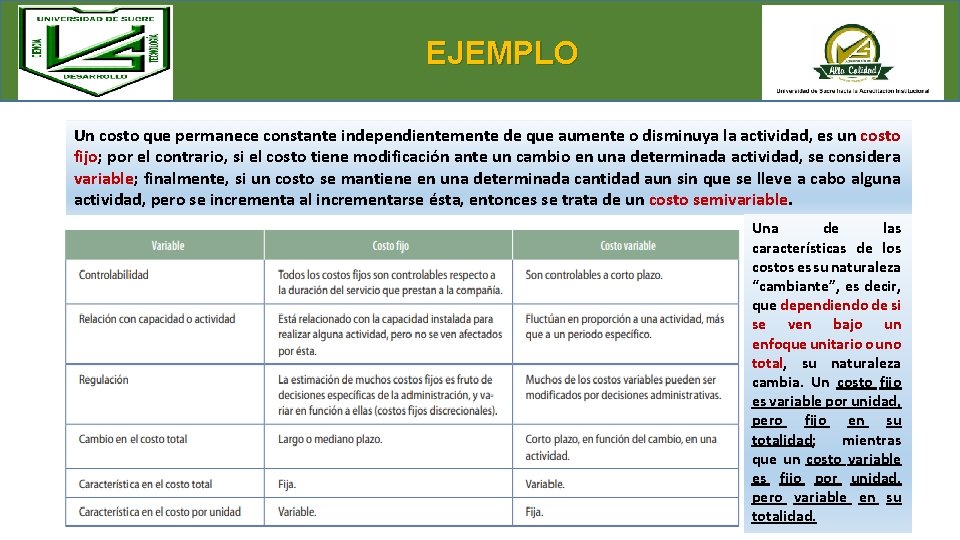
EJEMPLO Un costo que permanece constante independientemente de que aumente o disminuya la actividad, es un costo fijo; por el contrario, si el costo tiene modificación ante un cambio en una determinada actividad, se considera variable; finalmente, si un costo se mantiene en una determinada cantidad aun sin que se lleve a cabo alguna actividad, pero se incrementa al incrementarse ésta, entonces se trata de un costo semivariable. Una de las características de los costos es su naturaleza “cambiante”, es decir, que dependiendo de si se ven bajo un enfoque unitario o uno total, su naturaleza cambia. Un costo fijo es variable por unidad, pero fijo en su totalidad; mientras que un costo variable es fijo por unidad, pero variable en su totalidad.
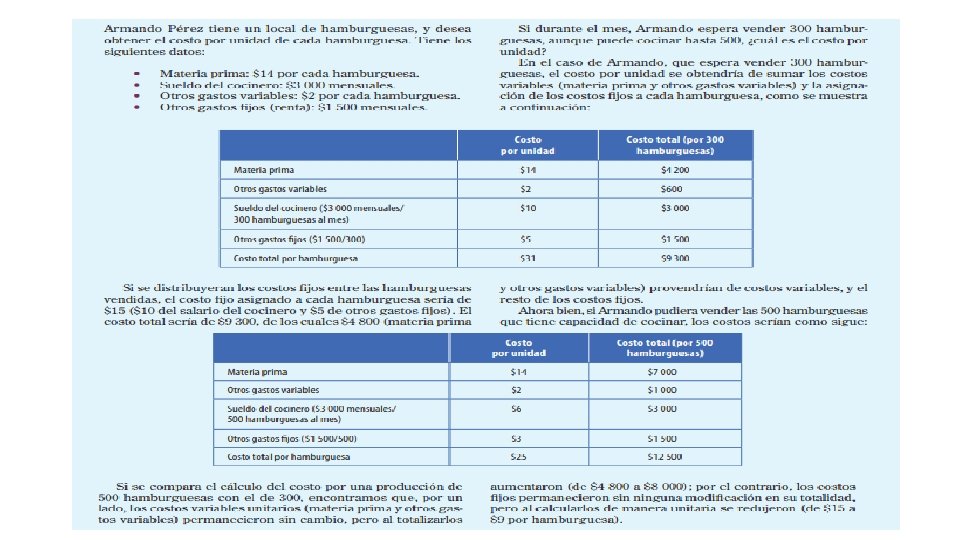
EJEMPLO
- Slides: 18