Analyse et calcul de cots DUT GEA Option
- Slides: 43
Analyse et calcul de coûts DUT GEA Option GMO et GCF
Bloc 2 : L’approche par les coûts complets (méthode des centres d’analyse) I. Principe de la méthode (et définitions) a) Distinction coûts directs / indirects / objets de coûts b) Les centres d’analyse II. Traitement des coûts indirects a) Centres principaux b) Centres auxiliaires c) Centres de structure d) Résumé de la méthode (sans stocks) III. Valorisation des stocks a) Stocks de matières premières b) Stocks de produits c) Résumé de la méthode (avec stocks) IV. Intérêts et limites de la méthode Atelier : avion en papier Meilleur avion en papier sera retenu comme cas pour l’examen ! Les avions en papier seront donc tous récupérés.
I. Principe de la méthode (et définitions) a) Distinction coûts directs / indirects / objets de coûts Définition Charges directes : coûts directement attribuables à l’objet de coût sans calcul intermédiaire. Charges indirectes : Elles concernent simultanément plusieurs objets de coût. Leur ventilation nécessite donc un calcul intermédiaire. Cela suppose de déterminer des objets de coût (objets pour lesquels on souhaite connaitre le résultat)!!!
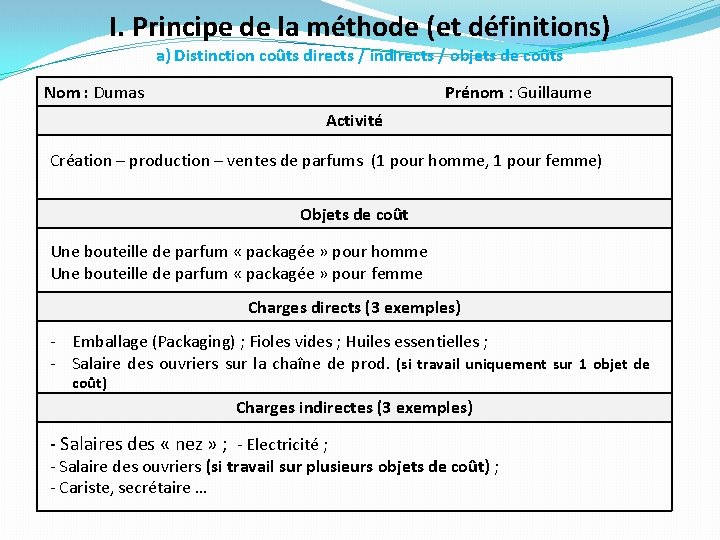
I. Principe de la méthode (et définitions) a) Distinction coûts directs / indirects / objets de coûts Nom : Dumas Prénom : Guillaume Activité Création – production – ventes de parfums (1 pour homme, 1 pour femme) Objets de coût Une bouteille de parfum « packagée » pour homme Une bouteille de parfum « packagée » pour femme Charges directs (3 exemples) - Emballage (Packaging) ; Fioles vides ; Huiles essentielles ; - Salaire des ouvriers sur la chaîne de prod. (si travail uniquement sur 1 objet de coût) Charges indirectes (3 exemples) - Salaires des « nez » ; - Electricité ; - Salaire des ouvriers (si travail sur plusieurs objets de coût) ; - Cariste, secrétaire …
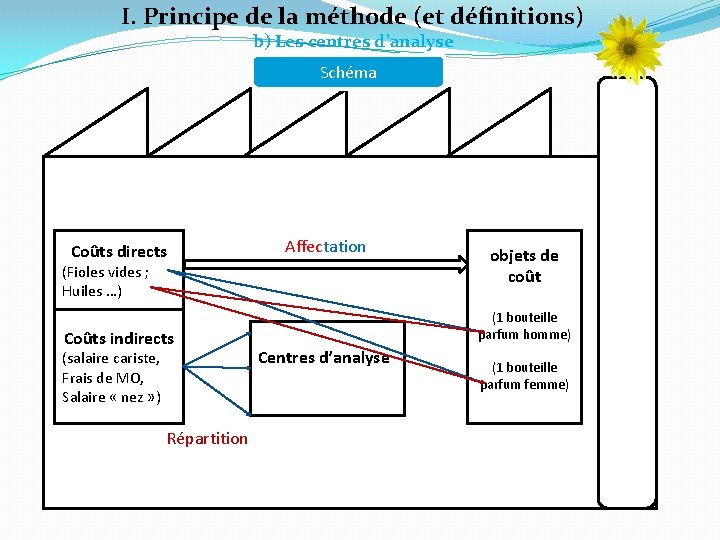
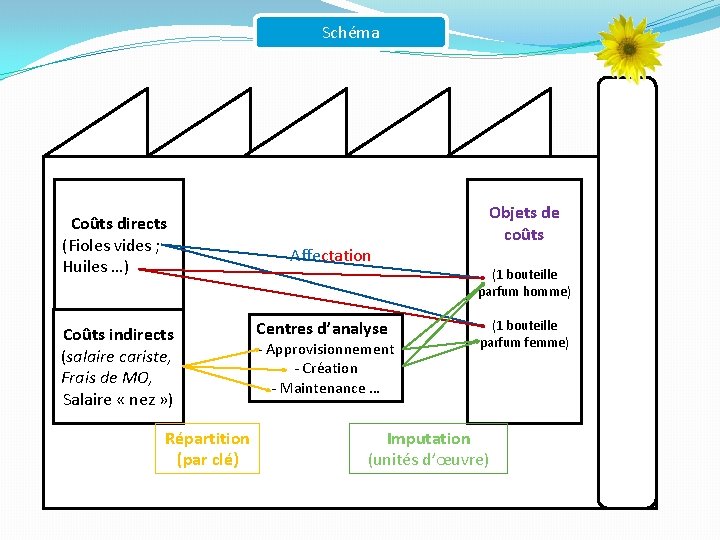
I. Principe de la méthode (et définitions) b) Les centres d’analyse Schéma Coûts directs Affectation (Fioles vides ; Huiles …) Coûts indirects (salaire cariste, Frais de MO, Salaire « nez » ) Répartition objets de coût (1 bouteille parfum homme) Centres d’analyse (1 bouteille parfum femme)
I. Principe de la méthode (et définitions) b) Les centres d’analyse Etape 1 : Identifier des centres d’analyse et calculer les coûts qui leurs sont attribuables Définition du centre d’analyse : Division de l’entreprise où sont répartis des éléments de charges indirectes, préalablement à leur imputation aux objets de coût.
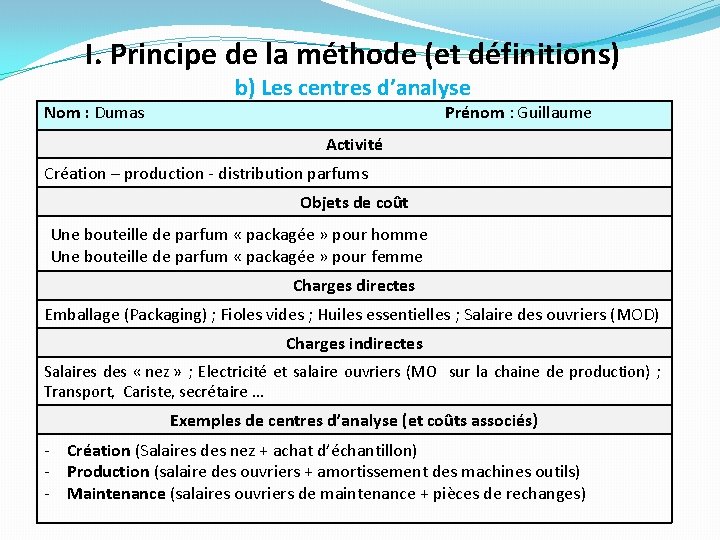
I. Principe de la méthode (et définitions) Nom : Dumas b) Les centres d’analyse Prénom : Guillaume Activité Création – production - distribution parfums Objets de coût Une bouteille de parfum « packagée » pour homme Une bouteille de parfum « packagée » pour femme Charges directes Emballage (Packaging) ; Fioles vides ; Huiles essentielles ; Salaire des ouvriers (MOD) Charges indirectes Salaires des « nez » ; Electricité et salaire ouvriers (MO sur la chaine de production) ; Transport, Cariste, secrétaire … Exemples de centres d’analyse (et coûts associés) - Création (Salaires des nez + achat d’échantillon) - Production (salaire des ouvriers + amortissement des machines outils) - Maintenance (salaires ouvriers de maintenance + pièces de rechanges)
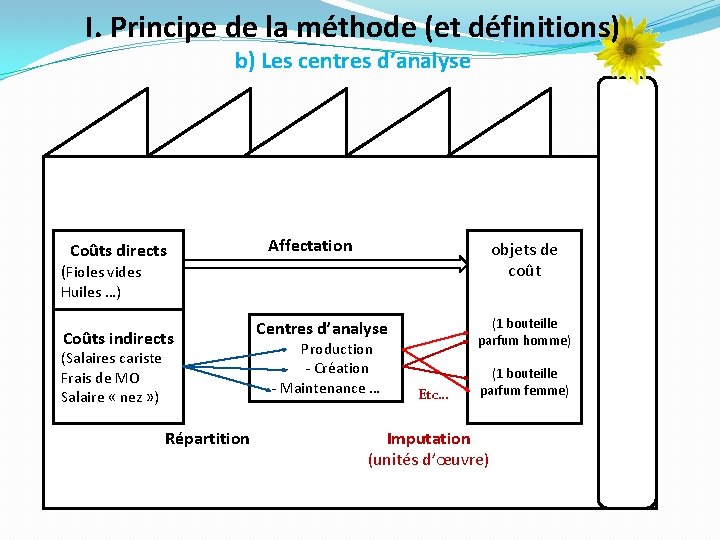
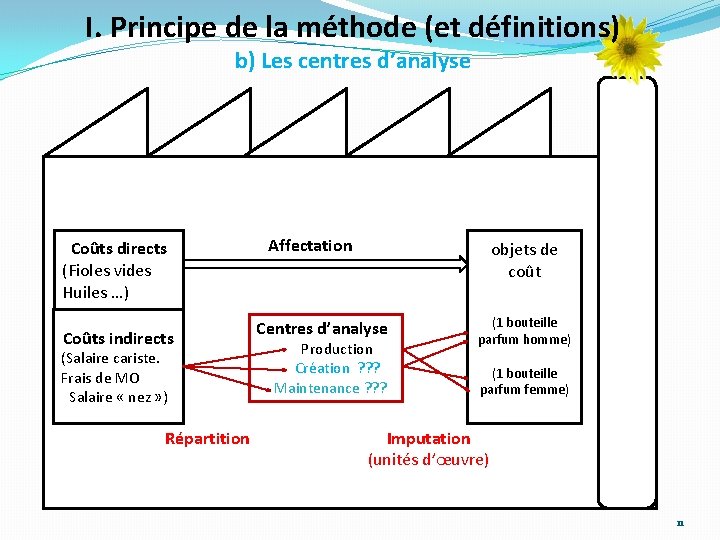
I. Principe de la méthode (et définitions) b) Les centres d’analyse Coûts directs Affectation objets de coût (Fioles vides Huiles …) Coûts indirects (Salaires cariste Frais de MO Salaire « nez » ) Répartition (1 bouteille parfum homme) Centres d’analyse - Production - - Création - Maintenance … Etc… (1 bouteille parfum femme) Imputation (unités d’œuvre)
I. Principe de la méthode (et définitions) b) Les centres d’analyse Etape 1 : Identifier des centres d’analyse et calculer les coûts qui leurs sont attribuables Définition du centre d’analyse : Division de l’entreprise où sont répartis des éléments de charges indirectes, préalablement à leur imputation aux coûts des produits intéressés. Etape 2 : Imputer les coûts des centres d’analyse vers les objets de coût (via des unités d’œuvre) Un centre d’analyse pertinent permet d’imputer à un produit tous les coûts induits par sa production, et seulement ceux-là. Ø Cela nécessite une mesure fiable des coûts imputables aux centres d’analyse. Ø Cela nécessite de choisir des unités d’œuvre pertinente permettant de répartir les coûts des centres d’analyse sur l’objet de coût.
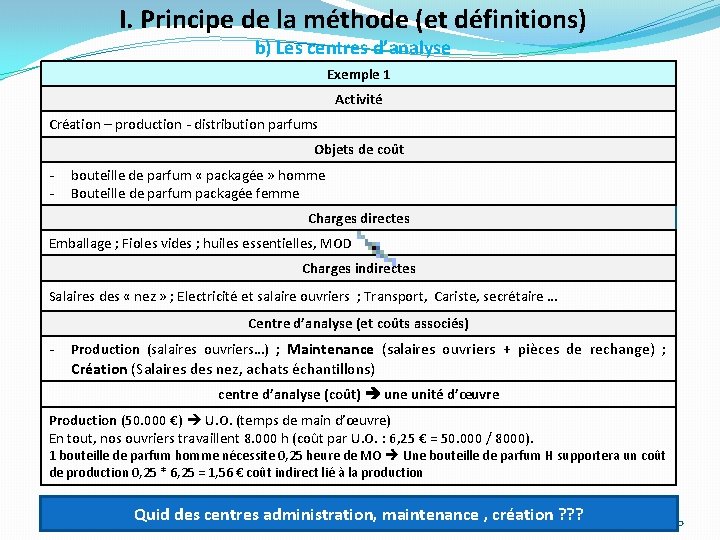
I. Principe de la méthode (et définitions) b) Les centres d’analyse Exemple 1 Activité Création – production - distribution parfums Objets de coût - bouteille de parfum « packagée » homme Bouteille de parfum packagée femme Charges directes Emballage ; Fioles vides ; huiles essentielles, MOD Charges indirectes Salaires des « nez » ; Electricité et salaire ouvriers ; Transport, Cariste, secrétaire … Centre d’analyse (et coûts associés) - Production (salaires ouvriers…) ; Maintenance (salaires ouvriers + pièces de rechange) ; Création (Salaires des nez, achats échantillons) centre d’analyse (coût) une unité d’œuvre Production (50. 000 €) U. O. (temps de main d’œuvre) En tout, nos ouvriers travaillent 8. 000 h (coût par U. O. : 6, 25 € = 50. 000 / 8000). 1 bouteille de parfum homme nécessite 0, 25 heure de MO Une bouteille de parfum H supportera un coût de production 0, 25 * 6, 25 = 1, 56 € coût indirect lié à la production Quid des centres administration, maintenance , création ? ? ? 10
I. Principe de la méthode (et définitions) b) Les centres d’analyse Coûts directs (Fioles vides Huiles …) Coûts indirects (Salaire cariste. Frais de MO Salaire « nez » ) Répartition Affectation objets de coût Centres d’analyse - Production - Création ? ? ? - Maintenance ? ? ? (1 bouteille parfum homme) (1 bouteille parfum femme) Imputation (unités d’œuvre) 11
I. Principe de la méthode (et définitions) b) Les centres d’analyse Typologie des centres d’analyse (a) Centres principaux (ex. production) : les coûts sont liés au volume d’activité (achat, production, distribution) et sont imputables aux objets de coût par des unités d’œuvre. (b) Centres auxiliaires (ex. maintenance) : les coûts sont liés au volume d’activité mais ne sont pas directement imputables aux achats ou à la production et sont donc transférés à d’autres centres d’analyse. (c) Centres de structure (ex. administratif) : centres pour lesquels aucune unité d’œuvre ne peut être définie.
Bloc 2 : L’approche par les coûts complets (méthode des centres d’analyse) Plan I. Principe de la méthode et définitions II. Traitement des coûts indirects a) Centres principaux b) Centres auxiliaires c) Centres de structure d) Résumé de la méthode III. Valorisation des stocks IV. Intérêts et limite de la méthode
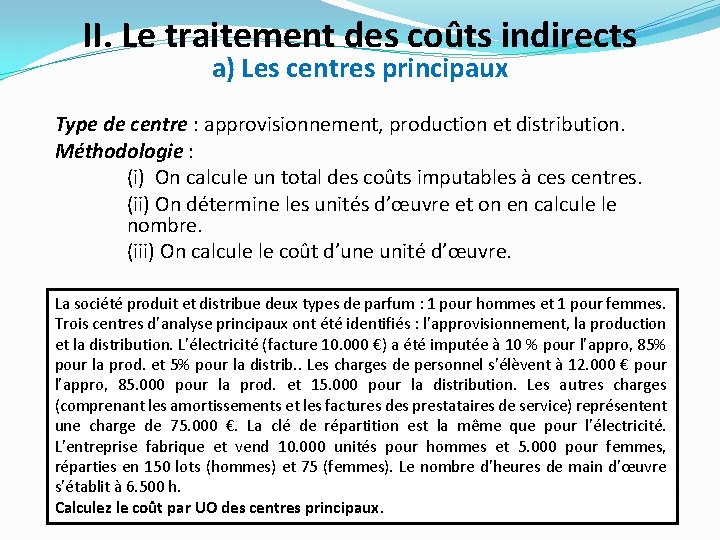
II. Le traitement des coûts indirects a) Les centres principaux Type de centre : approvisionnement, production et distribution. Méthodologie : (i) On calcule un total des coûts imputables à ces centres. (ii) On détermine les unités d’œuvre et on en calcule le nombre. (iii) On calcule le coût d’une unité d’œuvre. La société produit et distribue deux types de parfum : 1 pour hommes et 1 pour femmes. Trois centres d’analyse principaux ont été identifiés : l’approvisionnement, la production et la distribution. L’électricité (facture 10. 000 €) a été imputée à 10 % pour l’appro, 85% pour la prod. et 5% pour la distrib. . Les charges de personnel s’élèvent à 12. 000 € pour l’appro, 85. 000 pour la prod. et 15. 000 pour la distribution. Les autres charges (comprenant les amortissements et les factures des prestataires de service) représentent une charge de 75. 000 €. La clé de répartition est la même que pour l’électricité. L’entreprise fabrique et vend 10. 000 unités pour hommes et 5. 000 pour femmes, réparties en 150 lots (hommes) et 75 (femmes). Le nombre d’heures de main d’œuvre s’établit à 6. 500 h. Calculez le coût par UO des centres principaux.
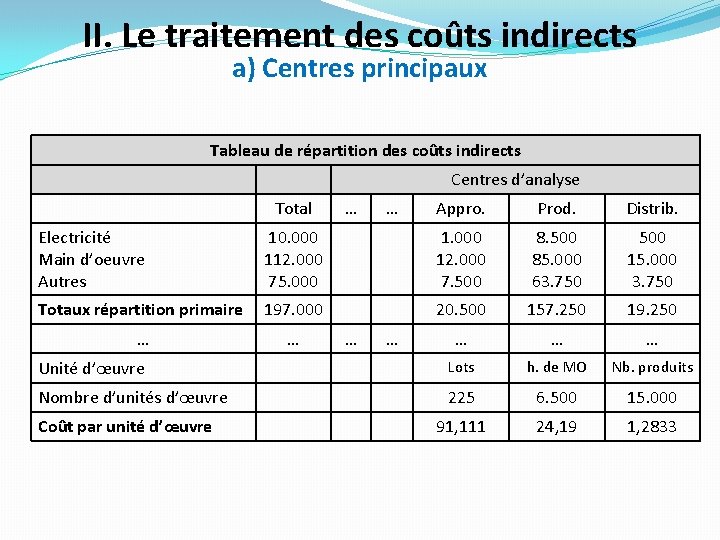
II. Le traitement des coûts indirects a) Centres principaux Tableau de répartition des coûts indirects Centres d’analyse Total … … Appro. Prod. Distrib. Electricité Main d’oeuvre Autres 10. 000 112. 000 75. 000 12. 000 7. 500 85. 000 63. 750 500 15. 000 3. 750 Totaux répartition primaire 197. 000 20. 500 157. 250 19. 250 … … … Unité d’œuvre Lots h. de MO Nb. produits Nombre d’unités d’œuvre 225 6. 500 15. 000 91, 111 24, 19 1, 2833 Coût par unité d’œuvre … …
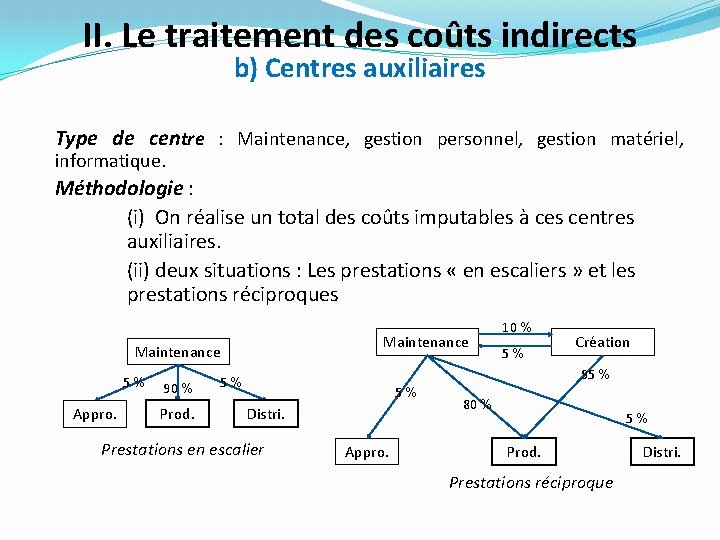
II. Le traitement des coûts indirects b) Centres auxiliaires Type de centre : Maintenance, gestion personnel, gestion matériel, informatique. Méthodologie : (i) On réalise un total des coûts imputables à ces centres auxiliaires. (ii) deux situations : Les prestations « en escaliers » et les prestations réciproques Maintenance 5% Appro. 90 % Prod. 10 % 5% Création 95 % 5% 5% Distri. Prestations en escalier Appro. 80 % 5% Prod. Prestations réciproque Distri.
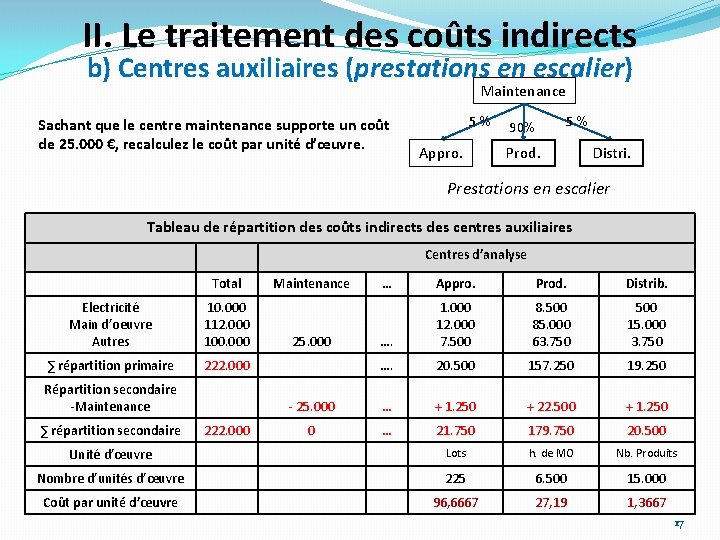
II. Le traitement des coûts indirects b) Centres auxiliaires (prestations en escalier) Maintenance Sachant que le centre maintenance supporte un coût de 25. 000 €, recalculez le coût par unité d’œuvre. 5% Appro. 5% 90% Prod. Distri. Prestations en escalier Tableau de répartition des coûts indirects des centres auxiliaires Centres d’analyse Total … Appro. Prod. Distrib. …. 1. 000 12. 000 7. 500 85. 000 63. 750 500 15. 000 3. 750 …. 20. 500 157. 250 19. 250 - 25. 000 … + 1. 250 + 22. 500 + 1. 250 0 … 21. 750 179. 750 20. 500 Unité d’œuvre Lots h. de MO Nb. Produits Nombre d’unités d’œuvre 225 6. 500 15. 000 Coût par unité d’œuvre 96, 6667 27, 19 1, 3667 Electricité Main d’oeuvre Autres 10. 000 112. 000 100. 000 ∑ répartition primaire 222. 000 Répartition secondaire -Maintenance ∑ répartition secondaire 222. 000 Maintenance 25. 000 17
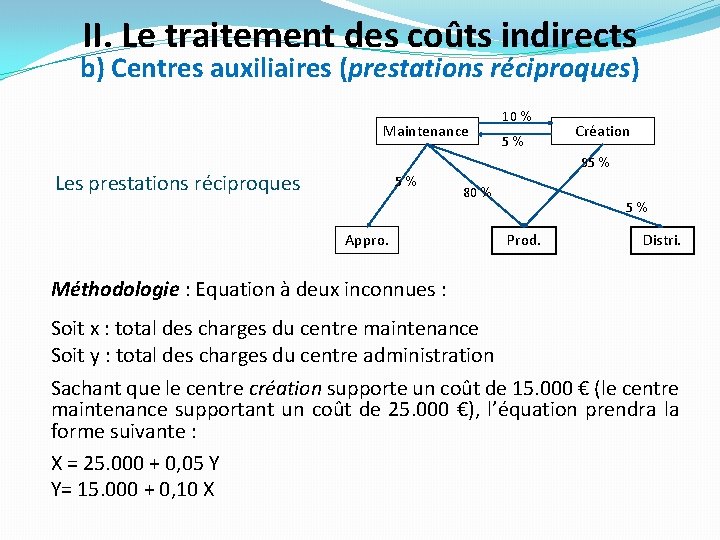
II. Le traitement des coûts indirects b) Centres auxiliaires (prestations réciproques) Maintenance 10 % 5% Création 95 % Les prestations réciproques 5% 80 % Appro. 5% Prod. Distri. Méthodologie : Equation à deux inconnues : Soit x : total des charges du centre maintenance Soit y : total des charges du centre administration Sachant que le centre création supporte un coût de 15. 000 € (le centre maintenance supportant un coût de 25. 000 €), l’équation prendra la forme suivante : X = 25. 000 + 0, 05 Y Y= 15. 000 + 0, 10 X
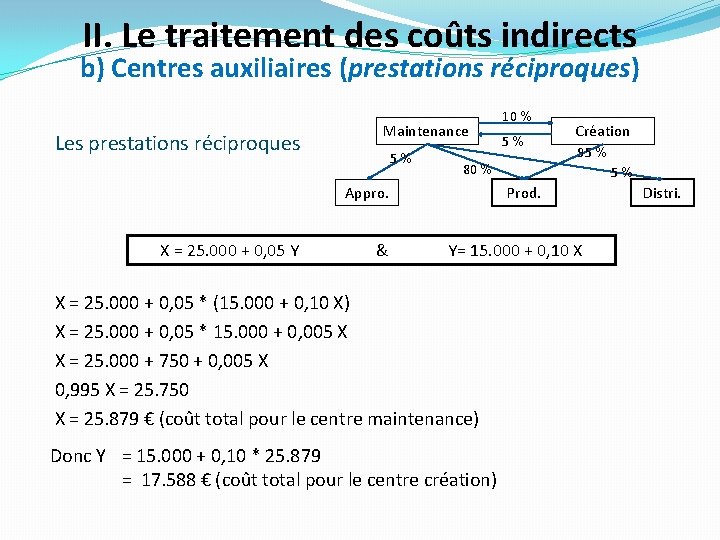
II. Le traitement des coûts indirects b) Centres auxiliaires (prestations réciproques) Les prestations réciproques Maintenance 5% & 5% 80 % Appro. X = 25. 000 + 0, 05 Y 10 % Création 95 % 5% Prod. Y= 15. 000 + 0, 10 X X = 25. 000 + 0, 05 * (15. 000 + 0, 10 X) X = 25. 000 + 0, 05 * 15. 000 + 0, 005 X X = 25. 000 + 750 + 0, 005 X 0, 995 X = 25. 750 X = 25. 879 € (coût total pour le centre maintenance) Donc Y = 15. 000 + 0, 10 * 25. 879 = 17. 588 € (coût total pour le centre création) Distri.
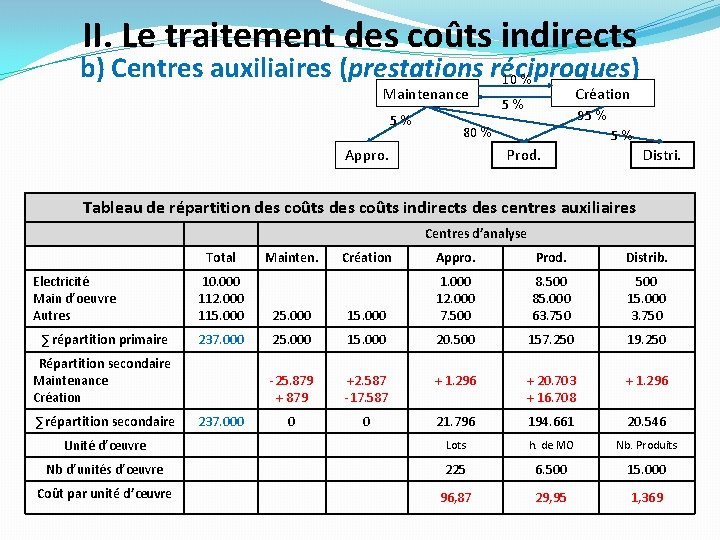
II. Le traitement des coûts indirects b) Centres auxiliaires (prestations réciproques) 10 % Maintenance 5% Création 5% 95 % 80 % Appro. 5% Prod. Distri. Tableau de répartition des coûts indirects des centres auxiliaires Centres d’analyse Total Electricité Main d’oeuvre Autres Mainten. Création Appro. Prod. Distrib. 8. 500 85. 000 63. 750 500 15. 000 3. 750 10. 000 112. 000 115. 000 25. 000 12. 000 7. 500 237. 000 25. 000 15. 000 20. 500 157. 250 19. 250 -25. 879 +2. 587 -17. 587 + 1. 296 + 20. 703 + 16. 708 + 1. 296 0 0 21. 796 194. 661 20. 546 Unité d’œuvre Lots h. de MO Nb. Produits Nb d’unités d’œuvre 225 6. 500 15. 000 Coût par unité d’œuvre 96, 87 29, 95 1, 369 ∑ répartition primaire Répartition secondaire Maintenance Création ∑ répartition secondaire 237. 000
II. Le traitement des coûts indirects c) Centres de structure Type de centre : Administration. Méthode : Les frais des centres de structure sont souvent imputés au prorata du niveau d’activité (coûts indirects supportés par les objets de coût). Elles sont donc incluses dans le tableau de calcul du résultat analytique (cf. étape 3 du résumé de la méthode ci-dessous).
II. Le traitement des coûts indirects d) Résumé de la méthode Etape 1 : Déterminer les charges qui sont directes et indirectes (cf. avion en papier) Etape 2 : pour les charges indirectes : Ø Identifier des centres d’analyse pertinents Ø Répartir les coûts aux centres d’analyse Ø Faire la répartition des coûts des centres auxiliaires sur les centres principaux (cf annexe 1 : tableau de répartition des charges indirectes)
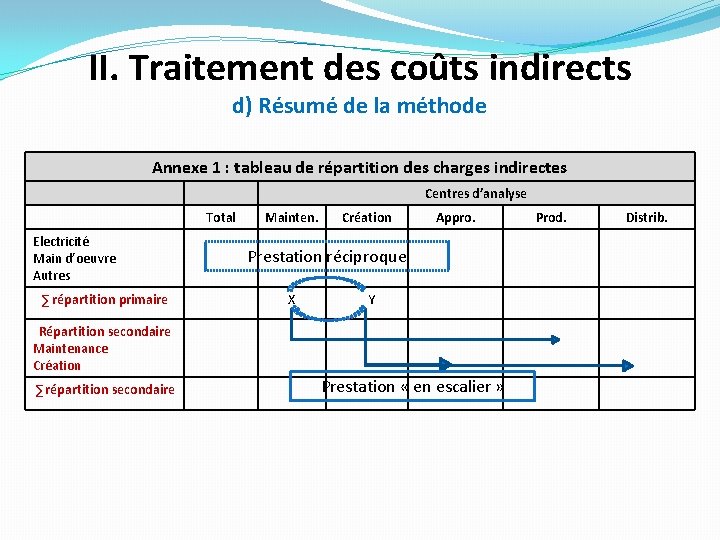
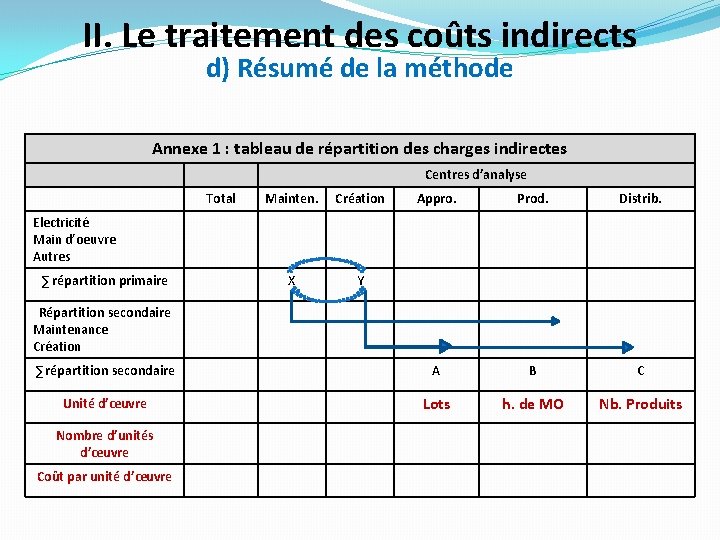
II. Traitement des coûts indirects d) Résumé de la méthode Annexe 1 : tableau de répartition des charges indirectes Centres d’analyse Total Electricité Main d’oeuvre Autres ∑ répartition primaire Mainten. Création Appro. Prestation réciproque X Y Répartition secondaire Maintenance Création ∑ répartition secondaire Prestation « en escalier » Prod. Distrib.
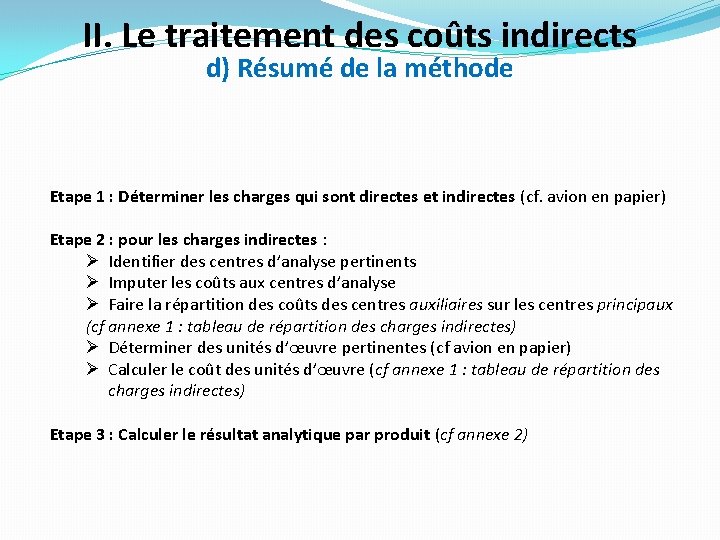
II. Le traitement des coûts indirects d) Résumé de la méthode Etape 1 : Déterminer les charges qui sont directes et indirectes (cf. avion en papier) Etape 2 : pour les charges indirectes : Ø Identifier des centres d’analyse pertinents Ø Imputer les coûts aux centres d’analyse Ø Faire la répartition des coûts des centres auxiliaires sur les centres principaux (cf annexe 1 : tableau de répartition des charges indirectes) Ø Déterminer des unités d’œuvre pertinentes (cf avion en papier) Ø Calculer le coût des unités d’œuvre (cf annexe 1 : tableau de répartition des charges indirectes)
II. Le traitement des coûts indirects d) Résumé de la méthode Annexe 1 : tableau de répartition des charges indirectes Centres d’analyse Total Mainten. Création Appro. Prod. Distrib. X Y ∑ répartition secondaire A B C Unité d’œuvre Lots h. de MO Nb. Produits Electricité Main d’oeuvre Autres ∑ répartition primaire Répartition secondaire Maintenance Création Nombre d’unités d’œuvre Coût par unité d’œuvre
II. Le traitement des coûts indirects d) Résumé de la méthode Etape 1 : Déterminer les charges qui sont directes et indirectes (cf. avion en papier) Etape 2 : pour les charges indirectes : Ø Identifier des centres d’analyse pertinents Ø Imputer les coûts aux centres d’analyse Ø Faire la répartition des coûts des centres auxiliaires sur les centres principaux (cf annexe 1 : tableau de répartition des charges indirectes) Ø Déterminer des unités d’œuvre pertinentes (cf avion en papier) Ø Calculer le coût des unités d’œuvre (cf annexe 1 : tableau de répartition des charges indirectes) Etape 3 : Calculer le résultat analytique par produit (cf annexe 2)
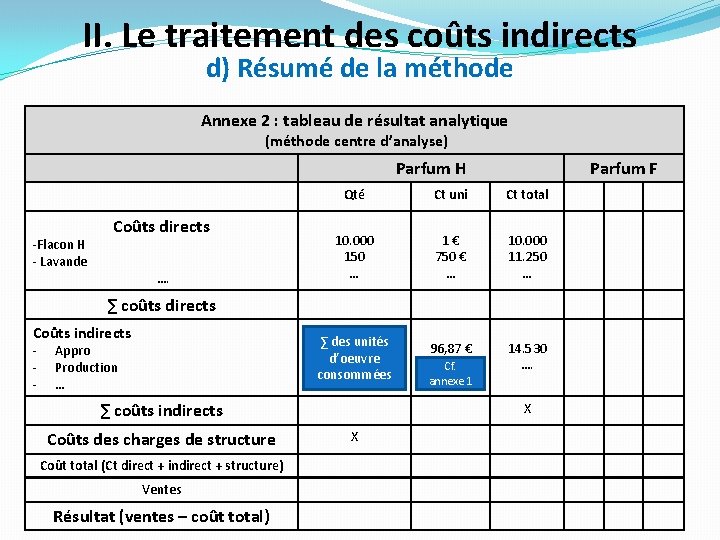
II. Le traitement des coûts indirects d) Résumé de la méthode Annexe 2 : tableau de résultat analytique (méthode centre d’analyse) Parfum H -Flacon H - Lavande Coûts directs …. Parfum F Qté Ct uni Ct total 10. 000 150 … 1€ 750 € … 10. 000 11. 250 … ∑ 150 des (lots) unités d’oeuvre … consommées 96, 87 € … Cf. 14. 530 …. ∑ coûts directs Coûts indirects - Appro Production … ∑ coûts indirects Coûts des charges de structure Coût total (Ct direct + indirect + structure) Ventes Résultat (ventes – coût total) annexe 1 X X
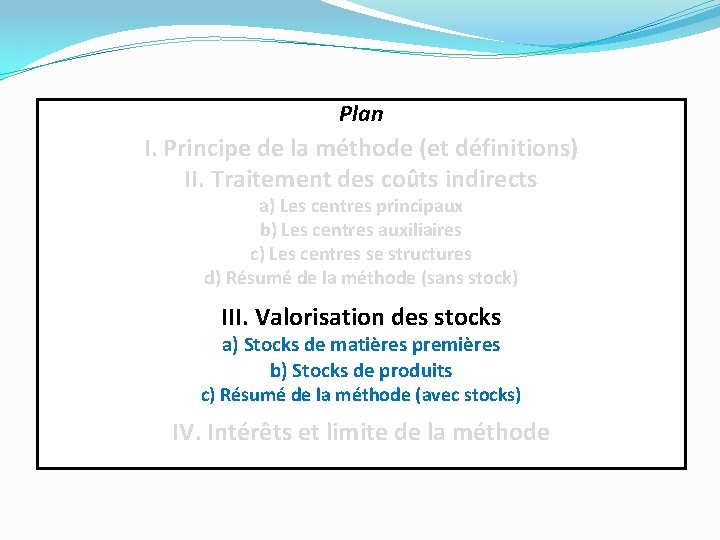
Plan I. Principe de la méthode (et définitions) II. Traitement des coûts indirects a) Les centres principaux b) Les centres auxiliaires c) Les centres se structures d) Résumé de la méthode (sans stock) III. Valorisation des stocks a) Stocks de matières premières b) Stocks de produits c) Résumé de la méthode (avec stocks) IV. Intérêts et limite de la méthode
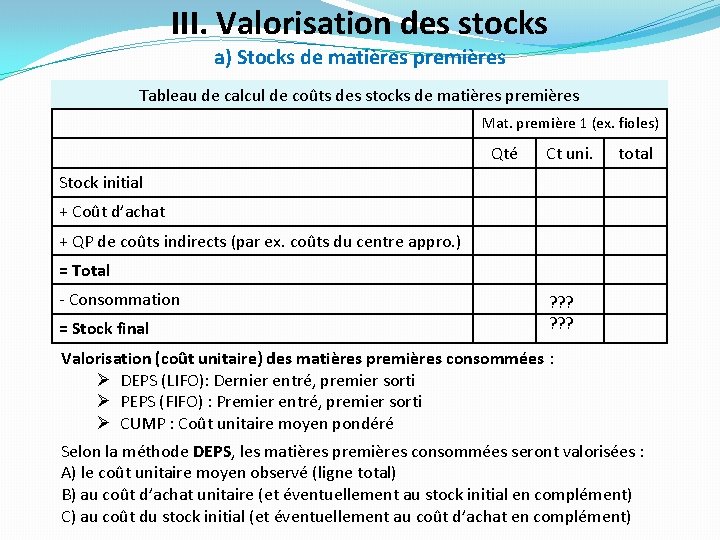
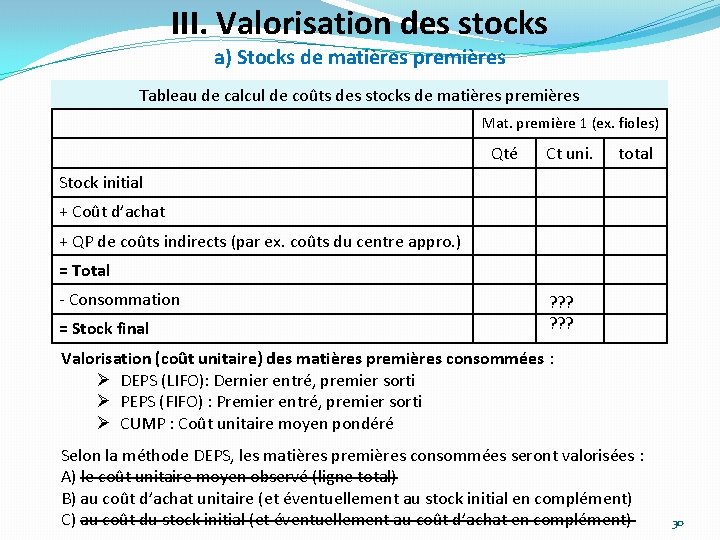
III. Valorisation des stocks a) Stocks de matières premières Tableau de calcul de coûts des stocks de matières premières Mat. première 1 (ex. fioles) Qté Ct uni. total Stock initial + Coût d’achat + QP de coûts indirects (par ex. coûts du centre appro. ) = Total - Consommation = Stock final ? ? ? Valorisation (coût unitaire) des matières premières consommées : Ø DEPS (LIFO): Dernier entré, premier sorti Ø PEPS (FIFO) : Premier entré, premier sorti Ø CUMP : Coût unitaire moyen pondéré Selon la méthode DEPS, les matières premières consommées seront valorisées : A) le coût unitaire moyen observé (ligne total) B) au coût d’achat unitaire (et éventuellement au stock initial en complément) C) au coût du stock initial (et éventuellement au coût d’achat en complément)
III. Valorisation des stocks a) Stocks de matières premières Tableau de calcul de coûts des stocks de matières premières Mat. première 1 (ex. fioles) Qté Ct uni. total Stock initial + Coût d’achat + QP de coûts indirects (par ex. coûts du centre appro. ) = Total - Consommation = Stock final ? ? ? Valorisation (coût unitaire) des matières premières consommées : Ø DEPS (LIFO): Dernier entré, premier sorti Ø PEPS (FIFO) : Premier entré, premier sorti Ø CUMP : Coût unitaire moyen pondéré Selon la méthode DEPS, les matières premières consommées seront valorisées : A) le coût unitaire moyen observé (ligne total) B) au coût d’achat unitaire (et éventuellement au stock initial en complément) C) au coût du stock initial (et éventuellement au coût d’achat en complément) 30
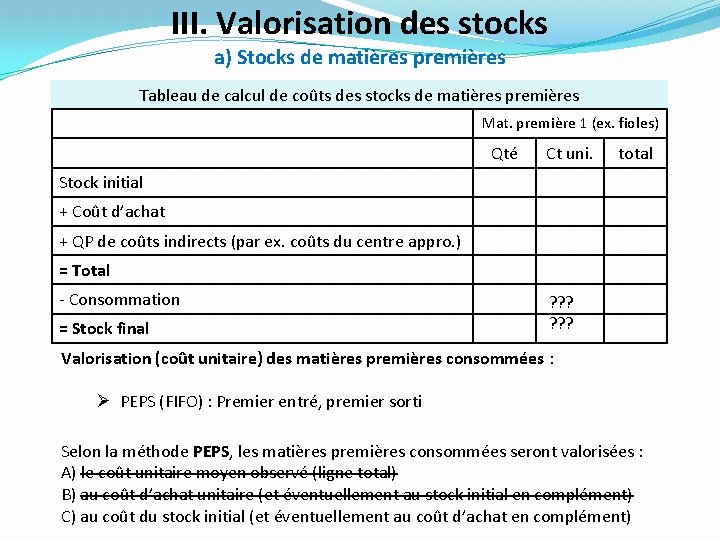
III. Valorisation des stocks a) Stocks de matières premières Tableau de calcul de coûts des stocks de matières premières Mat. première 1 (ex. fioles) Qté Ct uni. total Stock initial + Coût d’achat + QP de coûts indirects (par ex. coûts du centre appro. ) = Total - Consommation = Stock final ? ? ? Valorisation (coût unitaire) des matières premières consommées : Ø PEPS (FIFO) : Premier entré, premier sorti Selon la méthode PEPS, les matières premières consommées seront valorisées : A) le coût unitaire moyen observé (ligne total) B) au coût d’achat unitaire (et éventuellement au stock initial en complément) C) au coût du stock initial (et éventuellement au coût d’achat en complément)
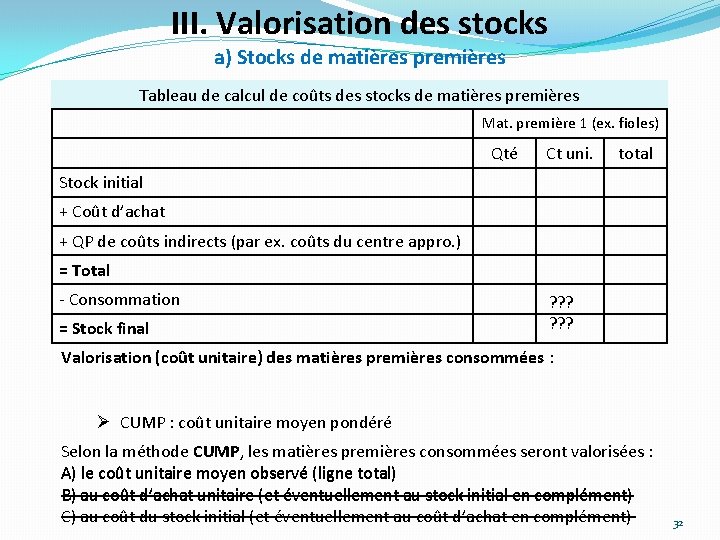
III. Valorisation des stocks a) Stocks de matières premières Tableau de calcul de coûts des stocks de matières premières Mat. première 1 (ex. fioles) Qté Ct uni. total Stock initial + Coût d’achat + QP de coûts indirects (par ex. coûts du centre appro. ) = Total - Consommation = Stock final ? ? ? Valorisation (coût unitaire) des matières premières consommées : Ø CUMP : coût unitaire moyen pondéré Selon la méthode CUMP, les matières premières consommées seront valorisées : A) le coût unitaire moyen observé (ligne total) B) au coût d’achat unitaire (et éventuellement au stock initial en complément) C) au coût du stock initial (et éventuellement au coût d’achat en complément) 32
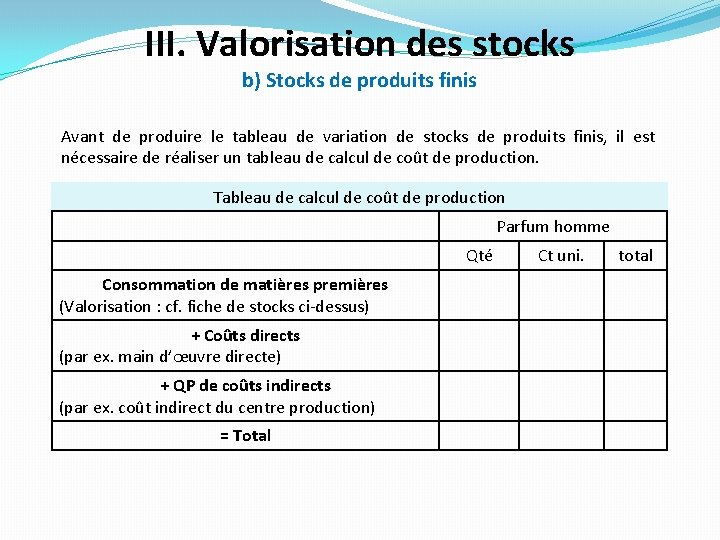
III. Valorisation des stocks b) Stocks de produits finis Avant de produire le tableau de variation de stocks de produits finis, il est nécessaire de réaliser un tableau de calcul de coût de production. Tableau de calcul de coût de production Parfum homme Qté Consommation de matières premières (Valorisation : cf. fiche de stocks ci-dessus) + Coûts directs (par ex. main d’œuvre directe) + QP de coûts indirects (par ex. coût indirect du centre production) = Total Ct uni. total
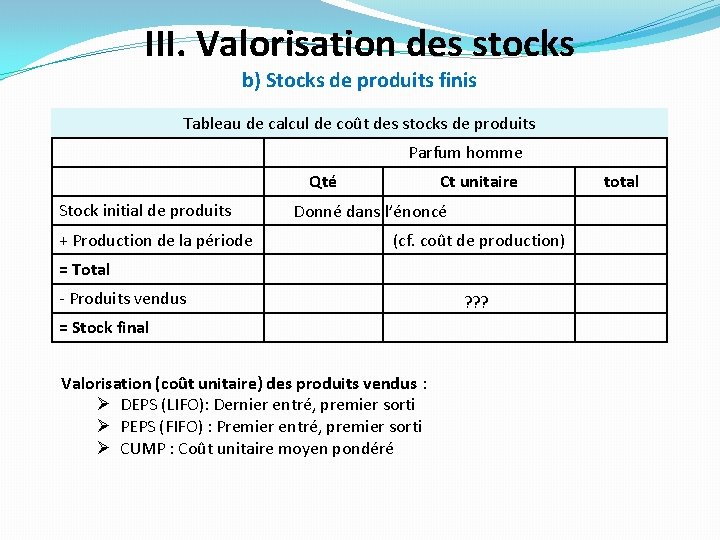
III. Valorisation des stocks b) Stocks de produits finis Tableau de calcul de coût des stocks de produits Parfum homme Qté Stock initial de produits + Production de la période Ct unitaire Donné dans l’énoncé (cf. coût de production) = Total - Produits vendus = Stock final Valorisation (coût unitaire) des produits vendus : Ø DEPS (LIFO): Dernier entré, premier sorti Ø PEPS (FIFO) : Premier entré, premier sorti Ø CUMP : Coût unitaire moyen pondéré ? ? ? total
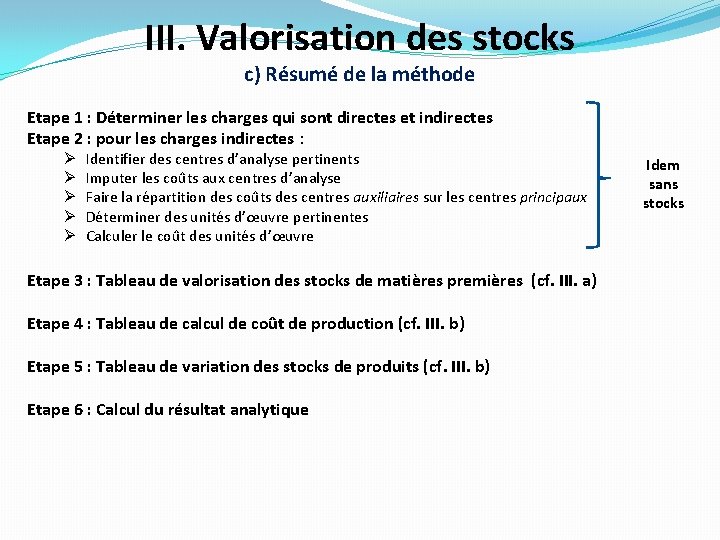
III. Valorisation des stocks c) Résumé de la méthode Etape 1 : Déterminer les charges qui sont directes et indirectes Etape 2 : pour les charges indirectes : Ø Ø Ø Identifier des centres d’analyse pertinents Imputer les coûts aux centres d’analyse Faire la répartition des coûts des centres auxiliaires sur les centres principaux Déterminer des unités d’œuvre pertinentes Calculer le coût des unités d’œuvre Etape 3 : Tableau de valorisation des stocks de matières premières (cf. III. a) Etape 4 : Tableau de calcul de coût de production (cf. III. b) Etape 5 : Tableau de variation des stocks de produits (cf. III. b) Etape 6 : Calcul du résultat analytique Idem sans stocks
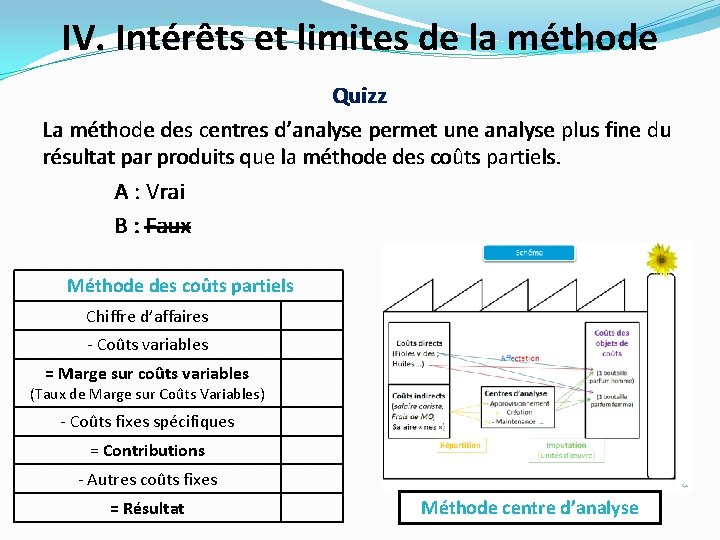
IV. Intérêts et limites de la méthode Quizz La méthode des centres d’analyse permet une analyse plus fine du résultat par produits que la méthode des coûts partiels. A : Vrai B : Faux Méthode des coûts partiels Chiffre d’affaires - Coûts variables = Marge sur coûts variables (Taux de Marge sur Coûts Variables) - Coûts fixes spécifiques = Contributions - Autres coûts fixes = Résultat Méthode centre d’analyse
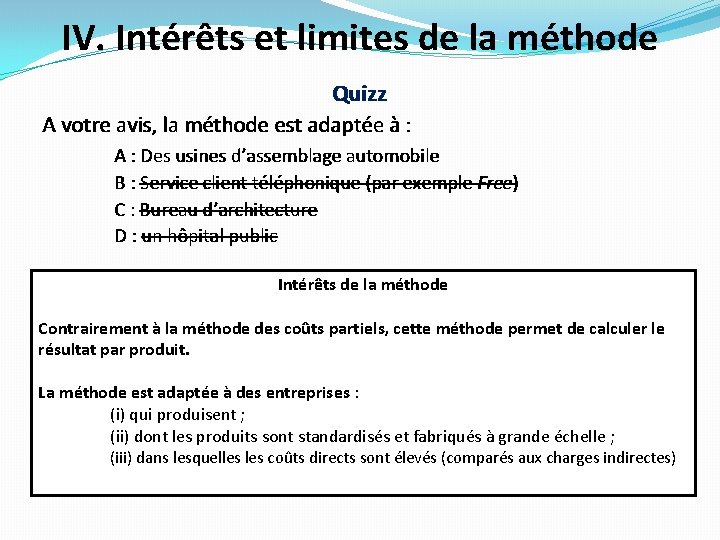
IV. Intérêts et limites de la méthode Quizz A votre avis, la méthode est adaptée à : A : Des usines d’assemblage automobile B : Service client téléphonique (par exemple Free) C : Bureau d’architecture D : un hôpital public Intérêts de la méthode Contrairement à la méthode des coûts partiels, cette méthode permet de calculer le résultat par produit. La méthode est adaptée à des entreprises : (i) qui produisent ; (ii) dont les produits sont standardisés et fabriqués à grande échelle ; (iii) dans lesquelles coûts directs sont élevés (comparés aux charges indirectes)
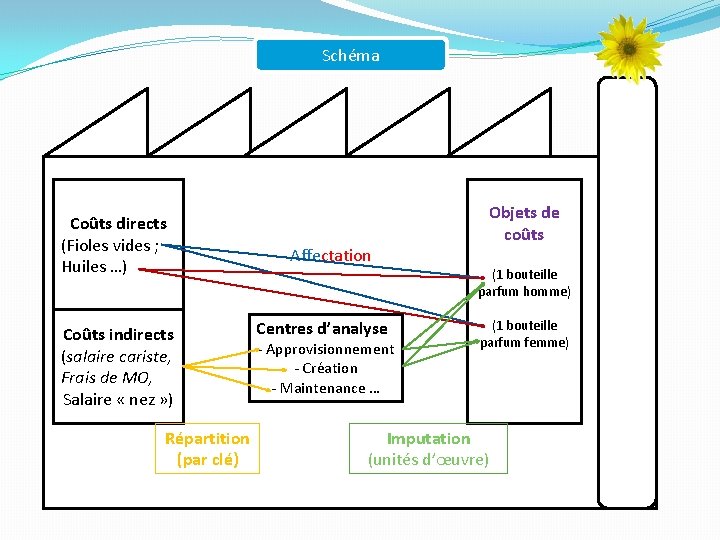
Schéma Coûts directs (Fioles vides ; Huiles …) Coûts indirects (salaire cariste, Frais de MO, Salaire « nez » ) Répartition (par clé) Affectation Objets de coûts (1 bouteille parfum homme) Centres d’analyse - Approvisionnement - Création - Maintenance … (1 bouteille parfum femme) Imputation (unités d’œuvre)
IV. Intérêts et limites de la méthode Limites de la méthode : 1. La méthode n’est pas adaptée aux entreprises lesquelles le nombre de produits (ou services) est important (par exemple l’hôpital).
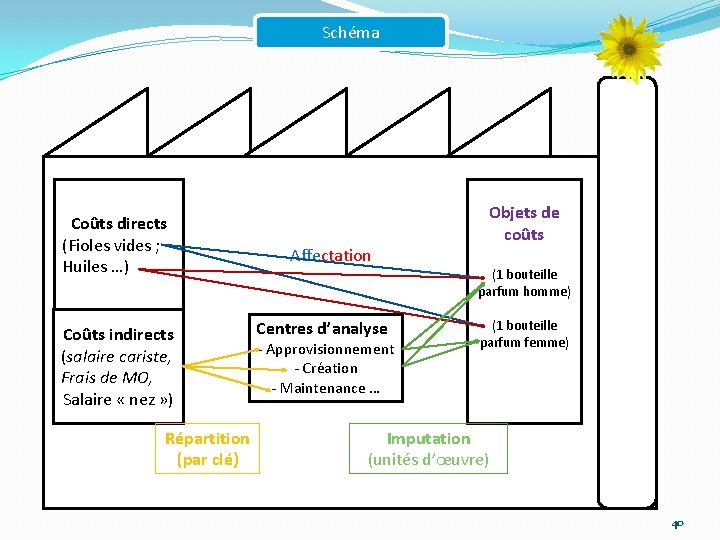
Schéma Coûts directs (Fioles vides ; Huiles …) Coûts indirects (salaire cariste, Frais de MO, Salaire « nez » ) Répartition (par clé) Affectation Objets de coûts (1 bouteille parfum homme) Centres d’analyse - Approvisionnement - Création - Maintenance … (1 bouteille parfum femme) Imputation (unités d’œuvre) 40
IV. Intérêts et limites de la méthode Limites de la méthode : 1. La méthode n’est pas adaptée aux entreprises lesquelles le nombre de produits (ou services) est important (par exemple l’hôpital). 2. Les clés de répartition permettant de répartir les coûts indirects aux centres d’analyse peuvent être arbitraires (Par exemple le chef de service du centre d’appel free).
Schéma Coûts directs (Fioles vides ; Huiles …) Coûts indirects (salaire cariste, Frais de MO, Salaire « nez » ) Répartition (par clé) Affectation Objets de coûts (1 bouteille parfum homme) Centres d’analyse - Approvisionnement - Création - Maintenance … (1 bouteille parfum femme) Imputation (unités d’œuvre)
IV. Intérêts et limites de la méthode Limites de la méthode : 1. La méthode n’est pas adaptée aux entreprises lesquelles le nombre de produits (ou services) est important (par exemple l’hôpital). 2. Les clés de répartition permettant de répartir les coûts indirects aux centres d’analyse peuvent être arbitraires. (par exemple le chef de service du centre d’appel free). 3. L’utilisation d’unités d’œuvre peut être arbitraire et alourdir le coût de production d’un produit au détriment d’un autre (subventionnement croisé). (Exemple d’une unité d’œuvre pour le centre « production » du cabinet d’architecture). Solution aux limites de la méthode des centres d’analyse L’utilisation de la méthode ABC (Activity based costing : coûts par activité).