VEEJN SEKTOR VE SMEN EKONOMICE SMEN EKONOMIKA p

- Slides: 20
VEŘEJNÝ SEKTOR VE SMÍŠENÉ EKONOMICE
SMÍŠENÁ EKONOMIKA p p Vzniká spolupůsobením tržních nástrojů a vládních zásahů do ekonomiky. existuje kromě vlastnictví soukromého i vlastnictví veřejné. p Veřejný a soukromý sektor spoluexistují se vzájemným prospěchem. p Veřejný sektor je zpravidla neziskový (na rozdíl od soukromého s. ) p Selhává-li v zabezpečování statků některý z nich, nastupuje druhý sektor.
Veřejný sektor: p Část národního hospodářství, p Ta sféra společnosti, která se nachází ve veřejném vlastnictví, rozhoduje se v ní veřejnou volbou a probíhá v ní veřejná kontrola. p Instituce veřejného sektoru jsou částečně či úplně financovány z veřejných prostředků.
Struktura veřejného sektoru 1) Člení se dle resortů: n n n p Justice, Armáda, Policie, Školství, Věda a výzkum, Kultura a památková péče, Tělesná kultura a sport, Zdravotnictví, Sociální služby, veřejná hromadná doprava, Sociální bydlení, Vodní hospodářství, Ochrana životního prostřední… Podrobněji: Klasifikace funkcí vládních institucí, ČSÚ
Struktura veřejného sektoru 2) Dle orgánů a institucí p Státní správa, p Územní samospráva, p Neziskové organizace, p Příspěvkové organizace
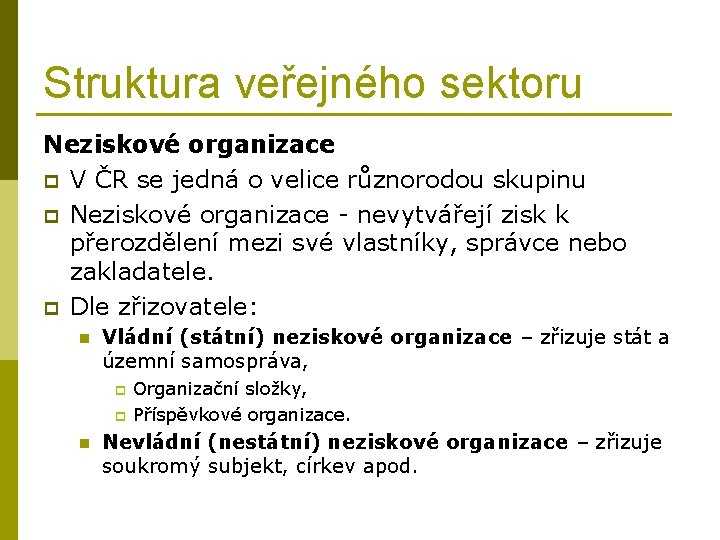
Struktura veřejného sektoru Neziskové organizace p V ČR se jedná o velice různorodou skupinu p Neziskové organizace - nevytvářejí zisk k přerozdělení mezi své vlastníky, správce nebo zakladatele. p Dle zřizovatele: n Vládní (státní) neziskové organizace – zřizuje stát a územní samospráva, p p n Organizační složky, Příspěvkové organizace. Nevládní (nestátní) neziskové organizace – zřizuje soukromý subjekt, církev apod.
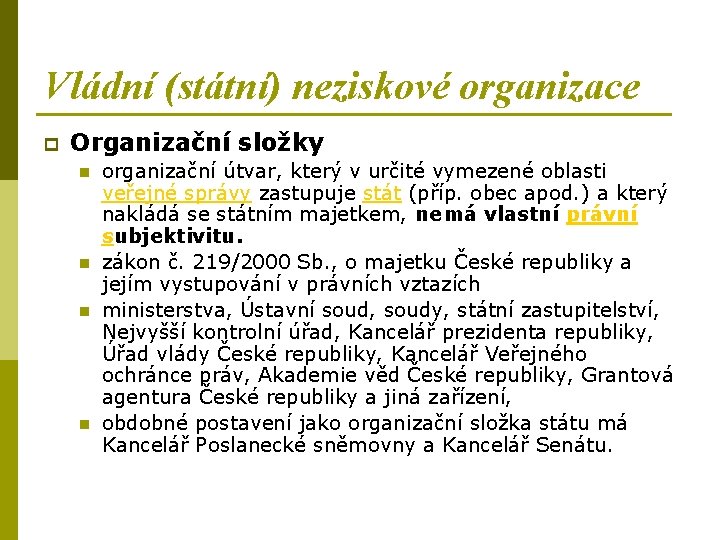
Vládní (státní) neziskové organizace p Organizační složky n n organizační útvar, který v určité vymezené oblasti veřejné správy zastupuje stát (příp. obec apod. ) a který nakládá se státním majetkem, nemá vlastní právní subjektivitu. zákon č. 219/2000 Sb. , o majetku České republiky a jejím vystupování v právních vztazích ministerstva, Ústavní soud, soudy, státní zastupitelství, Nejvyšší kontrolní úřad, Kancelář prezidenta republiky, Úřad vlády České republiky, Kancelář Veřejného ochránce práv, Akademie věd České republiky, Grantová agentura České republiky a jiná zařízení, obdobné postavení jako organizační složka státu má Kancelář Poslanecké sněmovny a Kancelář Senátu.
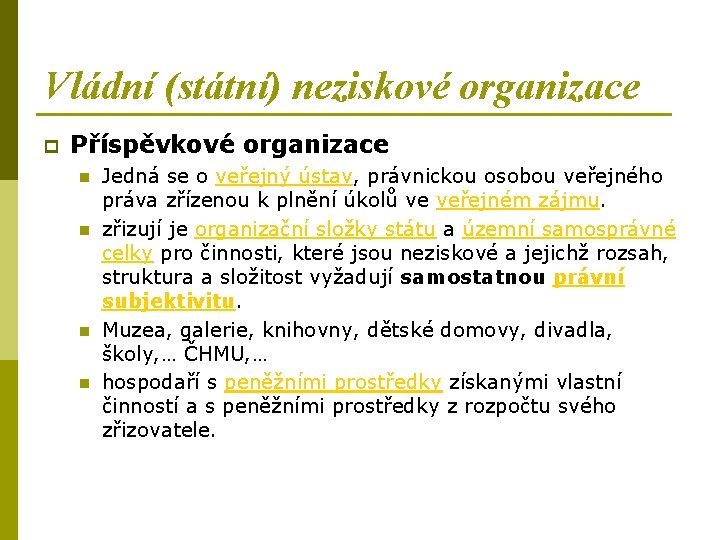
Vládní (státní) neziskové organizace p Příspěvkové organizace n n Jedná se o veřejný ústav, právnickou osobou veřejného práva zřízenou k plnění úkolů ve veřejném zájmu. zřizují je organizační složky státu a územní samosprávné celky pro činnosti, které jsou neziskové a jejichž rozsah, struktura a složitost vyžadují samostatnou právní subjektivitu. Muzea, galerie, knihovny, dětské domovy, divadla, školy, … ČHMU, … hospodaří s peněžními prostředky získanými vlastní činností a s peněžními prostředky z rozpočtu svého zřizovatele.
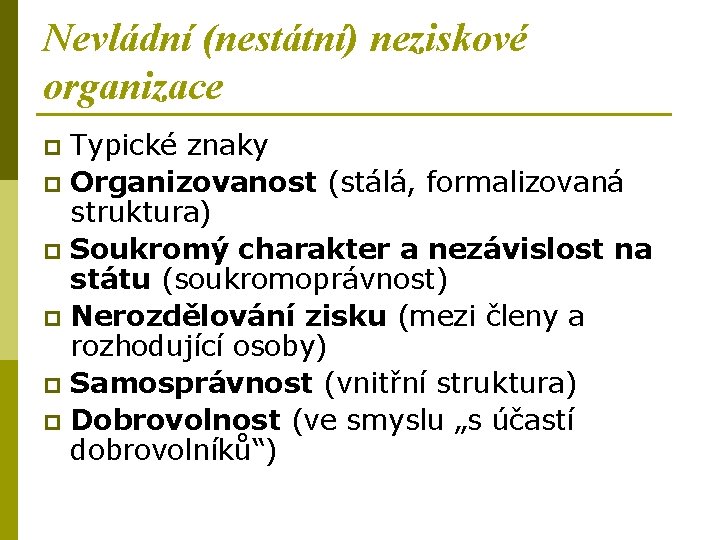
Nevládní (nestátní) neziskové organizace Typické znaky p Organizovanost (stálá, formalizovaná struktura) p Soukromý charakter a nezávislost na státu (soukromoprávnost) p Nerozdělování zisku (mezi členy a rozhodující osoby) p Samosprávnost (vnitřní struktura) p Dobrovolnost (ve smyslu „s účastí dobrovolníků“) p
Nevládní (nestátní) neziskové organizace Spolky a pobočné spolky (dříve občanská sdružení) p Nadace a nadační fondy p Účelová zařízení církví, p Ústavy p Školské právnické osoby, p
Velikost veřejného sektoru p Řada ukazatelů používaných pro mezinárodní srovnání p Hodnotí výdaje nebo příjmy veřejného sektoru obvykle ve vztahu k HDP. p Nepřetržitě roste.
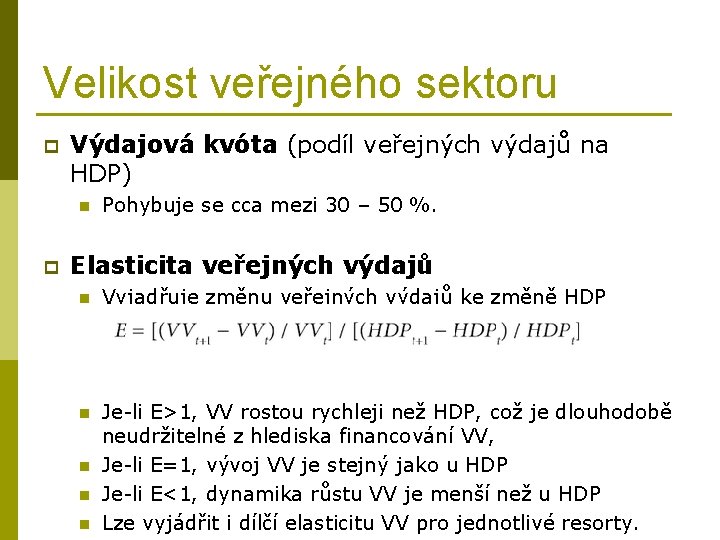
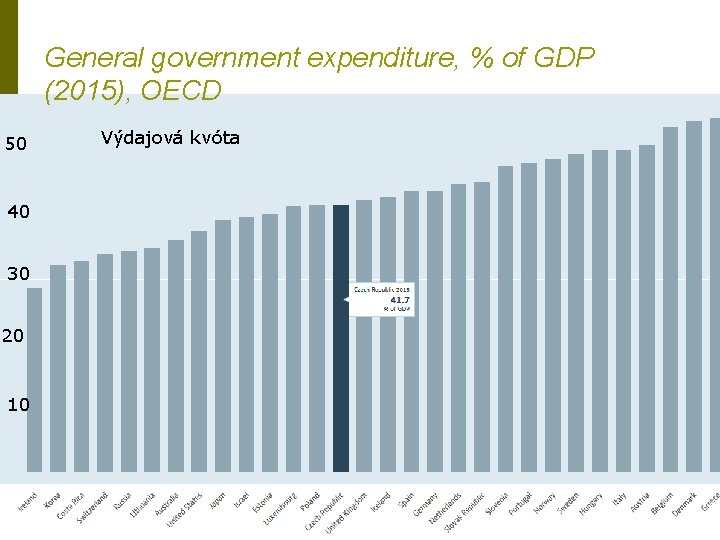
Velikost veřejného sektoru p Výdajová kvóta (podíl veřejných výdajů na HDP) n p Pohybuje se cca mezi 30 – 50 %. Elasticita veřejných výdajů n Vyjadřuje změnu veřejných výdajů ke změně HDP n Je-li E>1, VV rostou rychleji než HDP, což je dlouhodobě neudržitelné z hlediska financování VV, Je-li E=1, vývoj VV je stejný jako u HDP Je-li E<1, dynamika růstu VV je menší než u HDP Lze vyjádřit i dílčí elasticitu VV pro jednotlivé resorty. n n n
General government expenditure, % of GDP (2015), OECD 50 40 30 20 10 Výdajová kvóta
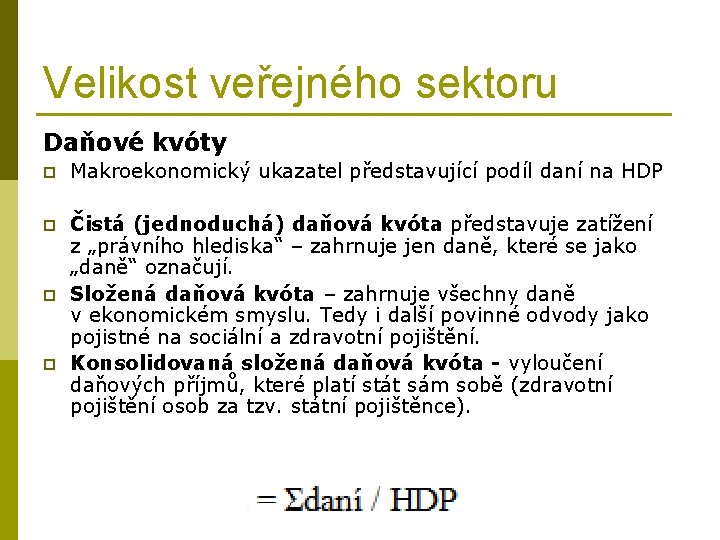
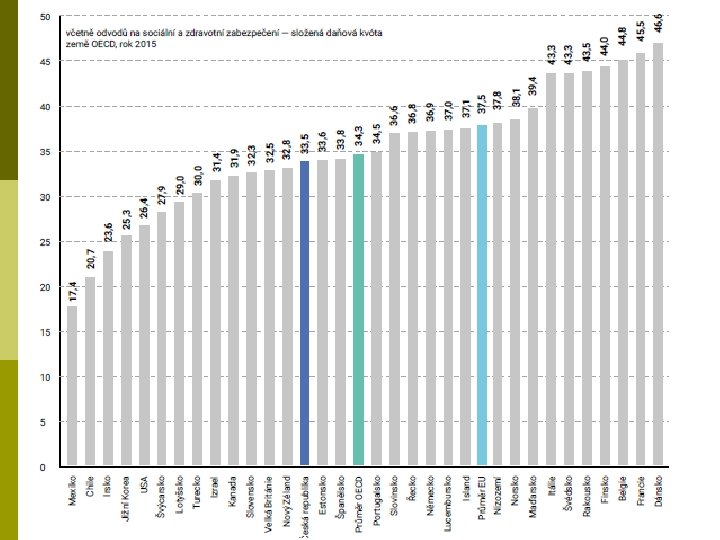
Velikost veřejného sektoru Daňové kvóty p Makroekonomický ukazatel představující podíl daní na HDP p Čistá (jednoduchá) daňová kvóta představuje zatížení z „právního hlediska“ – zahrnuje jen daně, které se jako „daně“ označují. Složená daňová kvóta – zahrnuje všechny daně v ekonomickém smyslu. Tedy i další povinné odvody jako pojistné na sociální a zdravotní pojištění. Konsolidovaná složená daňová kvóta - vyloučení daňových příjmů, které platí stát sám sobě (zdravotní pojištění osob za tzv. státní pojištěnce). p p
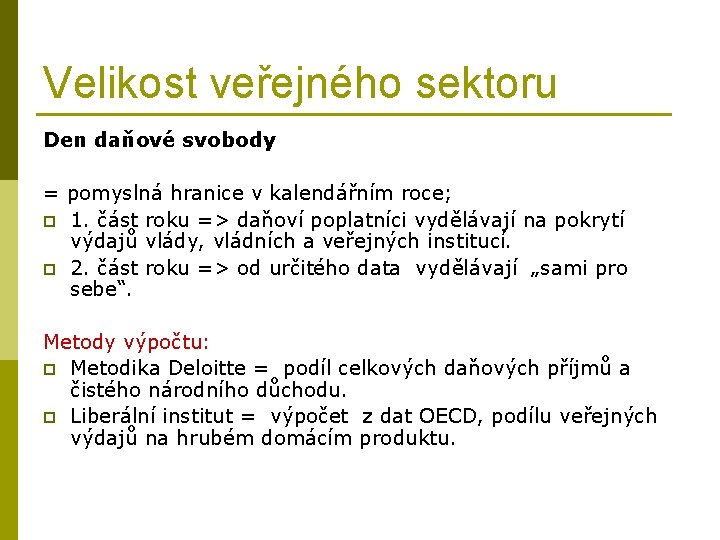
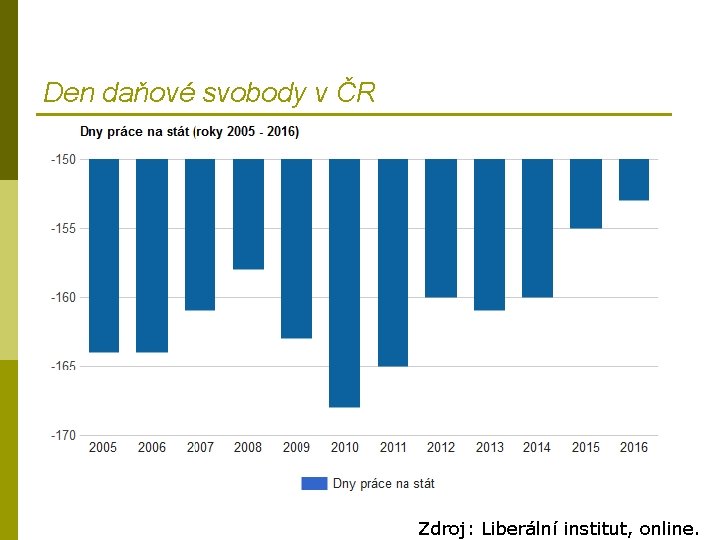
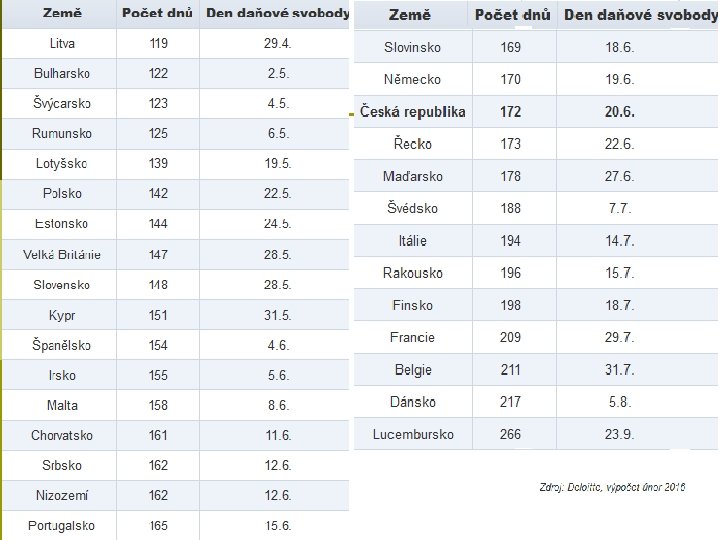
Velikost veřejného sektoru Den daňové svobody = pomyslná hranice v kalendářním roce; p 1. část roku => daňoví poplatníci vydělávají na pokrytí výdajů vlády, vládních a veřejných institucí. p 2. část roku => od určitého data vydělávají „sami pro sebe“. Metody výpočtu: p Metodika Deloitte = podíl celkových daňových příjmů a čistého národního důchodu. p Liberální institut = výpočet z dat OECD, podílu veřejných výdajů na hrubém domácím produktu.
Den daňové svobody v ČR Zdroj: Liberální institut, online.
Spolupráce a partnerství veřejného a soukromého sektoru V oblasti poskytování veřejných statků a služeb, p Důvod: výhodnost pro obě strany p p Výhody pro veřejný sektor: n n n Rozšíření nabídky veřejných statků společnosti (tj. naplnění poptávky voličů), Efektivnější poskytování veřejných statků a služeb Přenos rizika na soukromý sektor
Spolupráce a partnerství veřejného a soukromého sektoru p Výhody pro soukromý sektor: n n Stabilní podnikatelské prostředí (mnohdy zdroj příjmů po desítky let), Absence konkurence (po uzavření smlouvy se subjektem veřejného sektoru), Vyšší míra ziskovosti oproti podnikání v soukromé sféře, Sdílení rizika.