SIA Siklus Pendapatan Sururi 1 SASARAN PERANCANGAN SIA
- Slides: 40
SIA: Siklus Pendapatan Sururi 1
SASARAN PERANCANGAN SIA � � � Seluruh kegiatan dijalankan secara efektif dan efisien. Seluruh kegiatan dijalankan dengan mudah, cepat, akurat, lengkap, aman, dan tepat. Laporan disajikan tepat waktu, lengkap, dan dalam format yang mudah difahami. Seluruh kegiatan dijalankan tanpa pemborosan waktu, tenaga, dan biaya. Sumberdaya manusia dan teknologi dimanfaatkan secara optimal. Sururi 2
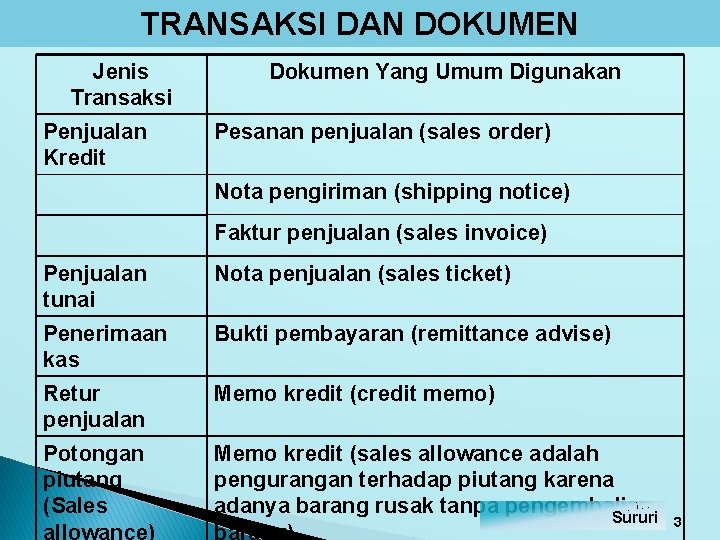
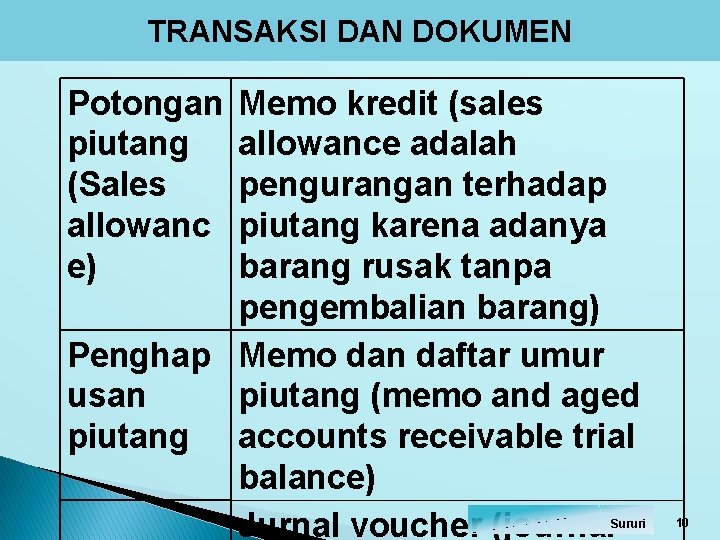
TRANSAKSI DAN DOKUMEN Jenis Transaksi Penjualan Kredit Dokumen Yang Umum Digunakan Pesanan penjualan (sales order) Nota pengiriman (shipping notice) Faktur penjualan (sales invoice) Penjualan tunai Nota penjualan (sales ticket) Penerimaan kas Bukti pembayaran (remittance advise) Retur penjualan Memo kredit (credit memo) Potongan piutang (Sales allowance) Memo kredit (sales allowance adalah pengurangan terhadap piutang karena adanya barang rusak tanpa pengembalian Sururi barang) 3
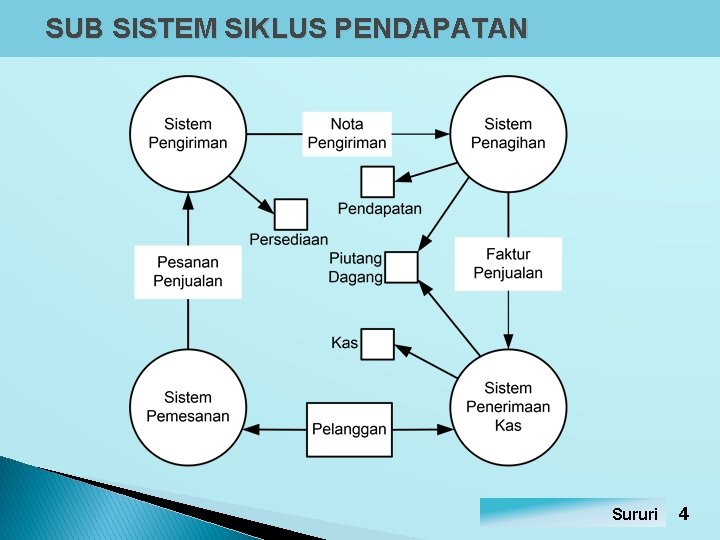
SUB SISTEM SIKLUS PENDAPATAN Sururi 4
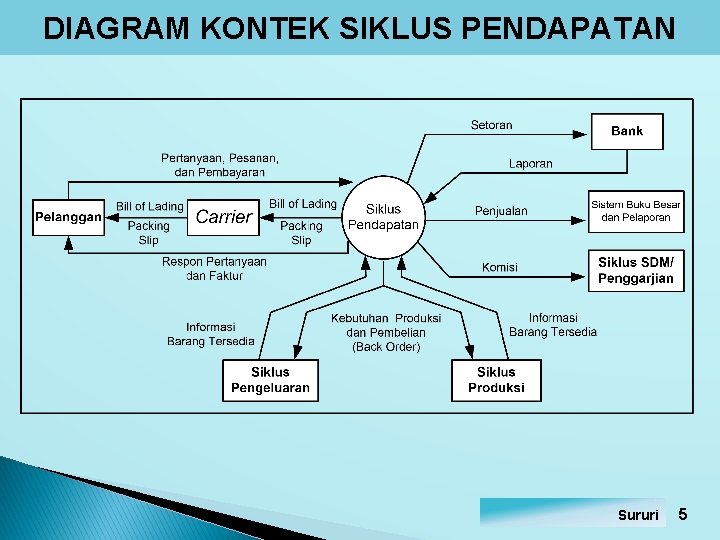
DIAGRAM KONTEK SIKLUS PENDAPATAN Sururi 5
DIAGRAM KONTEK SIKLUS PENDAPATAN Salah satu tujuan SIA adalah untuk menjamin efektifitas dan efisiensi arus data/informasi seperti yang tergambar dalam diagram kontek siklus pendapatan. Kegiatan dalam organisasi hanya terlaksana jika tersedia data/informasi sebagai dasar pelaksanaan kegiatan. Sururi 6
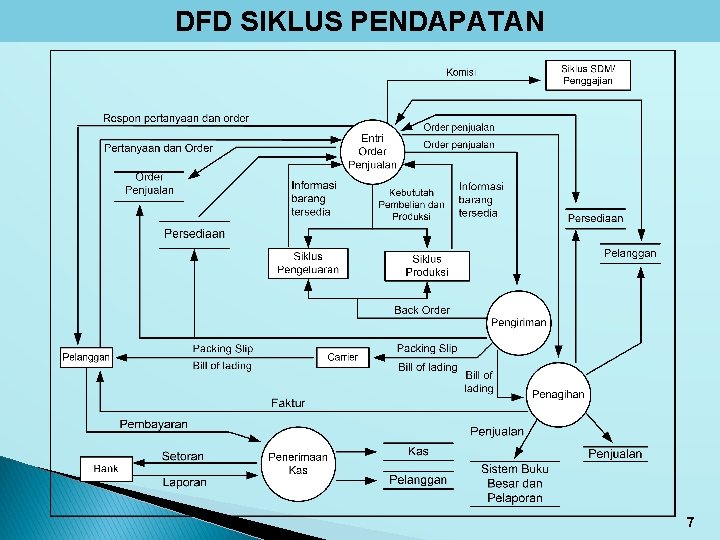
DFD SIKLUS PENDAPATAN 7
DATA FLOW DIAGRAM Diagram kontek siklus pendapatan dapat diurai menjadi lebih detil dalam bentuk diagram arus data (data flow diagram – DFD). DFD menggambarkan arus data/ informasi secara lebih lengkap. Sururi 8
TRANSAKSI DAN DOKUMEN Transaksi Penjualan Kredit Penjualan tunai Penerimaan kas Dokumen Pesanan penjualan (sales order) Nota pengiriman (shipping notice) Faktur penjualan (sales invoice) Nota penjualan (sales ticket) Bukti pembayaran Sururi 9 (remittance advise)
TRANSAKSI DAN DOKUMEN Potongan piutang (Sales allowanc e) Memo kredit (sales allowance adalah pengurangan terhadap piutang karena adanya barang rusak tanpa pengembalian barang) Penghap Memo dan daftar umur usan piutang (memo and aged piutang accounts receivable trial balance) Jurnal voucher (journal Sururi 10
CONTOH BAGAN ALIR DOK. PENJUALAN KREDIT
CONTOH BAGAN ALIR DOK. PROS. RETUR PENJUALAN DAN PENGHAPUSAN PIUTANG 12
CONTOH BAGAN ALIR DOK. PROS. PENERIMAAN KAS 13
LAPORAN MANAJERIAL � � Laporan mutasi rekening (control report), adalah ringkasan transaksi yang digunakan untuk meng-update rekening buku pembantu dan buku besar. Register transaksi, misalnya dalam bentuk daftar penerimaan kas, daftar penjualan tunai, daftar penjualan kredit, penjualan per kategori produk, retur dan potongan tunai untuk memungkinkan pengujian dan penelusuran transaksi. Sururi 14
LAPORAN MANAJERIAL � Laporan khusus (special purpose reports), misalnya: Ø Laporan pelanggan/customer statements Ø Daftar umur piutang/the aged accounts receivable trial balance Ø Daftar pembayaran/pelunasan piutang/remittance list Ø Laporan analisis penjualan/sales analysis reports. � Laporan khusus lainnya Sururi 15
TUJUAN LAPORAN MANAJERIAL � � � Control report untuk memastikan bahwa perubahan atau mutasi rekening telah diproses dengan benar. Registers untuk penelusuran dan pengujian validitas transaksi dan pembukuan (jejak audit/audit trail). Special purpose reports untuk menyajikan berbagai informasi khusus, baik untuk kepentingan manajemen maupun untuk kepentingan fihak-fihak tertentu di luar manajemen. Sururi 16
LAPORAN KEUANGAN � � � � Piutang Dagang Kerugian Piutang Dagang Cadangan Kerugian Piutang Penjualan Potongan Tunai Retur Penjualan Kas Sururi 17
SISTEM PEMBUKUAN � Sistem manual (non-computerized) Ø Jurnal khusus (jurnal penjualan, jurnal penerimaan kas, dan jurnal umum untuk mencatat memo kredit) Ø Buku pembantu piutang dagang Ø Buku pembantu penjualan. Ø Buku besar Sururi 18
SISTEM PEMBUKUAN � Sistem berbantuan komputer (computerized) Prinsip pembukuan pada sistem berbantuan komputer sama dengan sistem manual. Komputer berfungsi untuk mengotomatisasikan pekerjaan manual dan untuk memungkinkan penyajian laporan secara lebih cepat, lengkap, dan terpercaya. Pada sistem berbantuan komputer arsip pembukuan dalam bentuk file atau data-base. Data base adalah kumpulan file. Sururi 19
KATEGORI FILE 1. 2. File transaksi (transaction file), file ini berisi data transaksi tertentu, misalnya transaksi penjualan, penerimaan kas, dan retur penjualan. Data pada file transaksi digunakan sebagai basis pemutakhiran file induk (master file). File induk (master file), file ini berisi data lengkap setiap pelanggan dan tersedia untuk seluruh pelanggan. Sururi 20
SISTEM DATE BASE Dalam sistem data base (DBMSdata base management system), seluruh data disimpan menjadi satu dalam data base. Sistem aplikasi berfungsi sebagai alat untuk mengakses data base. Sururi 21
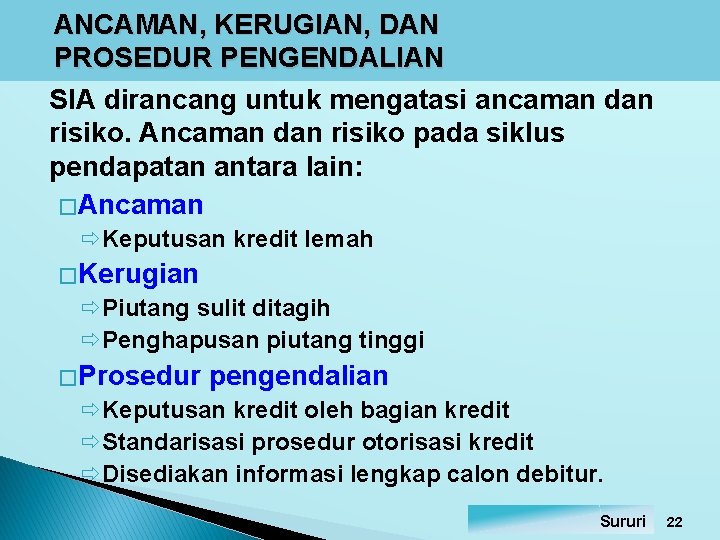
ANCAMAN, KERUGIAN, DAN PROSEDUR PENGENDALIAN SIA dirancang untuk mengatasi ancaman dan risiko. Ancaman dan risiko pada siklus pendapatan antara lain: � Ancaman ðKeputusan kredit lemah � Kerugian ðPiutang sulit ditagih ðPenghapusan piutang tinggi � Prosedur pengendalian ðKeputusan kredit oleh bagian kredit ðStandarisasi prosedur otorisasi kredit ðDisediakan informasi lengkap calon debitur. Sururi 22
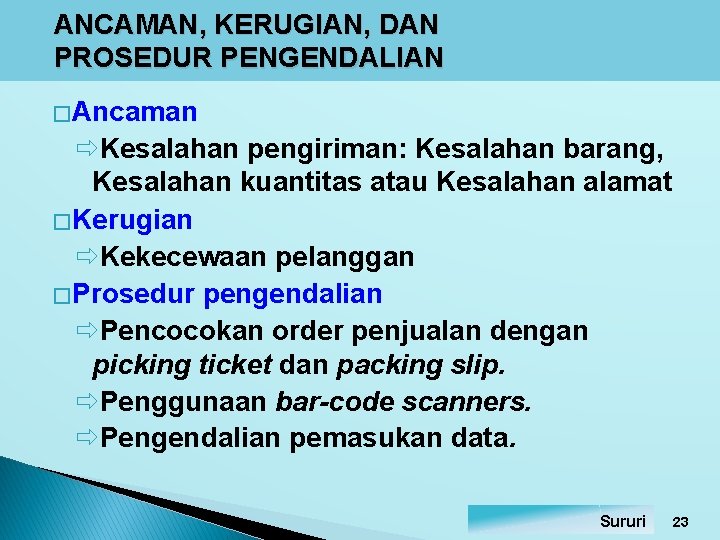
ANCAMAN, KERUGIAN, DAN PROSEDUR PENGENDALIAN � Ancaman ðKesalahan pengiriman: Kesalahan barang, Kesalahan kuantitas atau Kesalahan alamat � Kerugian ðKekecewaan pelanggan � Prosedur pengendalian ðPencocokan order penjualan dengan picking ticket dan packing slip. ðPenggunaan bar-code scanners. ðPengendalian pemasukan data. Sururi 23
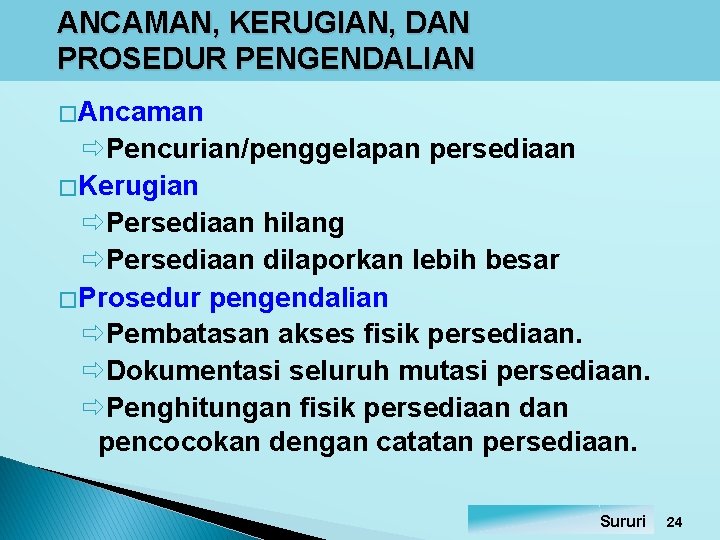
ANCAMAN, KERUGIAN, DAN PROSEDUR PENGENDALIAN � Ancaman ðPencurian/penggelapan persediaan � Kerugian ðPersediaan hilang ðPersediaan dilaporkan lebih besar � Prosedur pengendalian ðPembatasan akses fisik persediaan. ðDokumentasi seluruh mutasi persediaan. ðPenghitungan fisik persediaan dan pencocokan dengan catatan persediaan. Sururi 24
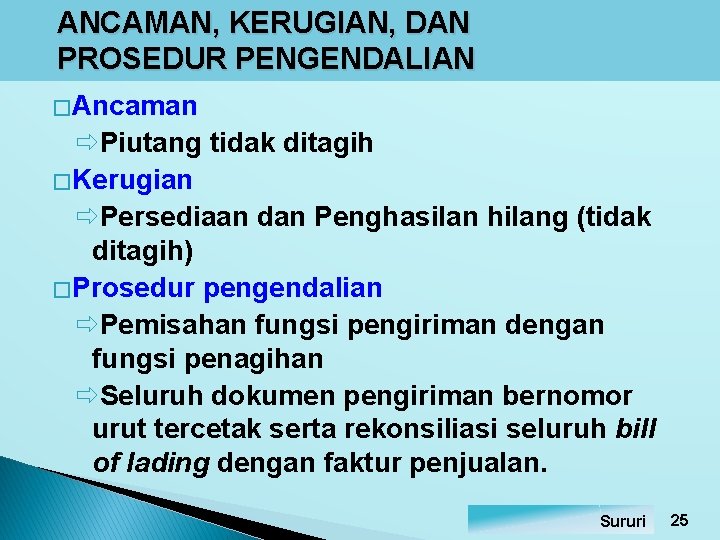
ANCAMAN, KERUGIAN, DAN PROSEDUR PENGENDALIAN � Ancaman ðPiutang tidak ditagih � Kerugian ðPersediaan dan Penghasilan hilang (tidak ditagih) � Prosedur pengendalian ðPemisahan fungsi pengiriman dengan fungsi penagihan ðSeluruh dokumen pengiriman bernomor urut tercetak serta rekonsiliasi seluruh bill of lading dengan faktur penjualan. Sururi 25
ANCAMAN, KERUGIAN, DAN PROSEDUR PENGENDALIAN �Ancaman ØKesalahan penagihan �Kerugian ØKekecewaan konsumen �Prosedur pengendalian ØRekonsiliasi picking tickets, bills of lading dengan pesanan penjualan. Sururi 26
ANCAMAN, KERUGIAN, DAN PROSEDUR PENGENDALIAN �Ancaman ØPencurian kas �Kerugian ØAset hilang ØPiutang dilaporkan lebih besar. �Prosedur pengendalian ØRekonsiliasi picking tickets, bills of lading dengan pesanan penjualan. Sururi 27
ANCAMAN, KERUGIAN, DAN PROSEDUR PENGENDALIAN � Ancaman ØPencurian kas � Kerugian ØAset hilang ØPiutang dilaporkan lebih besar. � Prosedur pengendalian ØPemisahan fungsi. ØMinimalisasi penanganan kas. ØSeluruh penerimaan segera disetor ke bank, dan cek segera ditandatangani. ØRekonsiliasi pembukuan dengan laporan bank secara periodik. Sururi 28
ANCAMAN, KERUGIAN, DAN PROSEDUR PENGENDALIAN �Ancaman ØKesalahan posting �Kerugian ØKekecewaan konsumen ØData salah, keputusan lemah. �Prosedur pengendalian ØRekonsiliasi buku pembantu piutang dengan buku besar piutang. ØLaporan bulanan kepada pelanggan. Sururi 29
ANCAMAN, KERUGIAN, DAN PROSEDUR PENGENDALIAN � Ancaman ØData hilang � Kerugian ØData untuk pengambilan keputusan tidak benar. ØData/informasi rahasia hilang. � Prosedur pengendalian ØCadangan data dan prosedur pemulihan kerusakan sistem. ØPembatasan akses (akses fisik dan akses logis). Sururi 30
ANCAMAN, KERUGIAN, DAN PROSEDUR PENGENDALIAN �Ancaman ØKinerja rendah �Kerugian ØProses tidak efektif dan efisien. �Prosedur pengendalian ØPembuatan laporan kinerja. ØReview laporan kinerja. Sururi 31
ANCAMAN, KERUGIAN, DAN PROSEDUR PENGENDALIAN � � Account receivable change log file, adalah file untuk penelusuran transaksi (audit trail) serta penyusunan laporan bulanan kepada pelanggan (monthly customer statements). Account receivable system, adalah kombinasi antara sistem penagihan dan sistem penerimaan kas (the billing applications and cash receipts applications). Sururi 32
ISTILAH-ISTILAH PENTING � � Credit memo, adalah dokumen untuk mengotorisasi retur dan cadangan retur penjualan. Customer master record, adalah arsip data yang berisi referensi data untuk setiap pelanggan (lihat contoh bentuk customer master record pada buku acuan). Sururi 33
ISTILAH-ISTILAH PENTING � � Customer statement, adalah laporan untuk pelanggan yang berisi daftar transaksi selama jangka waktu tertentu. Cycle billing system, adalah praktik pengiriman laporan pelanggan (customer statement) dan penagihan untuk kelompok pelanggan tertentu pada setiap kali pengiriman dan penagihan. Sururi 34
ISTILAH-ISTILAH PENTING � � � General ledger batch summary file, adalah file pada aplikasi siklus pendapatan yang akan diposting ke file induk buku besar. Open item system, adalah sistem piutang dagang dengan informasi lengkap saldo yang belum terbayar. Remittance advice, adalah dokumen yang dikembalikan oleh pelanggan bersama dengan pembayarannya. Sururi 35
ISTILAH-ISTILAH PENTING � � � Remittance list, adalah daftar uang dan cek untuk pelunasan piutang yang diterima pada setiap hari. Sales invoice, adalah dokumen yang dikirim ke pelanggan untuk menginformsikan tagihan atas penjualan. Sales order, adalah dokumen yang digunakan oleh bagian penjualan untuk mencatat pesanan pelanggan. Sururi 36
ISTILAH-ISTILAH PENTING � � Shipping notice, adalah dokumen yang dibuat bagian pengiriman untuk bagian penagihan atas pengiriman untuk menginformasikan pengiriman barang yang telah dilakukan. General ledger batch summary file, adalah record yang berisi ringkasan pembukuan transaksi dalam buku besar. Sururi 37
ISTILAH-ISTILAH PENTING � Sistem penagihan piutang 1. Postbilling system, dalam sistem ini faktur penjualan dibuat setelah diperoleh konfirmasi bahwa barang telah dikirimkan. Sistem ini umum digunakan pada perusahaan manufaktur, di mana sering terjadi selisih waktu antara penerimaan order penjualan dengan pengiriman barang. Sururi 38
ISTILAH-ISTILAH PENTING � Sistem penagihan piutang 2. Prebilling system, dalam sistem ini faktur penjualan dibuat (tetapi tidak dikirimkan) setelah order penjualan disetujui (misalnya setelah kredit disetujui dan barang tersedia). Persediaan barang dagangan, piutang dagang, dan buku besar dimutakhirkan bersamaan dengan pembuatan faktur. Sururi 39
Terima Kasih Sururi 40