OCENJIVANJE SISTEMA INTERNE KONTROLE Proces ispitivanja efikasnosti Da
- Slides: 30
OCENJIVANJE SISTEMA INTERNE KONTROLE
Proces ispitivanja efikasnosti Da bi imalo efikasanu internu kontrolu preduzeće treba da: • utvrdi svoje poslovne ciljeve; • utvrdi i oceni rizike koji su opasnost za postizanje tih ciljeva; • planira interne kontrole za upravljanje ovim rizicima; • utvrdi da li interne kontrole funkcionišu u skladu sa planiranim specifikacijama; i • obavlja monitoring kontrola da bi obezbedilo da one dobro funkcionišu.
Efektivnost internih kontrola Interna kontrola se može oceniti efektivnom u svakoj od tri kategorije ukoliko nadzorni odbori menadžment imaju realnu sigurnost: • da razumeju do koje mere se ciljevi entitetovog poslovanja ostvaruju • da su objavljeni finansijski izveštaji pouzdano pripremani • da postoji usaglašenost sa zakonima i propisima koji se primenjuju.
Efektivnost internih kontrola • Odlučivanje o tome da li je neki konkretni sistem kontrole “efektivan” je subjektivna procena nastala na osnovu ocene da li postoji pet komponenti i da li one funkcionišu efikasno. Njihovo efikasno funkcionisanje daje realnu sigurnost u vezi ostvarenja jedne ili više utvrđenih kategorija ciljeva. Prema tome, ove komponente takođe predstavljaju kriterijume za efikasnu internu kontrolu.
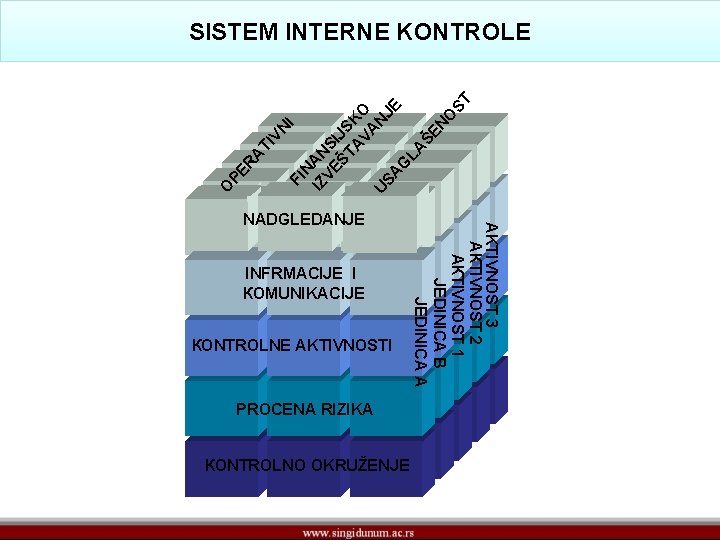
FI О PE R A TI VN I N IZ AN VE S ŠT IJS A KO VA U N SA JE G LA ŠE N O ST SISTEM INTERNE KONTROLE INFRMACIJE I КОMUNIKACIJE КОNTROLNE AKTIVNOSTI PROCENA RIZIKA КОNTROLNO OKRUŽENJE АKTIVNOST 3 АКТIVNOST 2 АКТIVNOST 1 ЈEDINICA B ЈЕDINICA A NADGLEDANJE
Efektivnost internih kontrola • Mada svih pet kriterijuma moraju biti zadovoljeni, to ne znači da svaka komponenta mora funkcionisati identično ili čak na istom nivou za različite entitete. Među komponentama može doći do supstitucije. Pošto kontrole mogu poslužiti za različite svrhe, kontrole jedne komponente mogu poslužiti svrsi kontrola koje bi normalno mogle biti prisutne u drugoj komponenti. Pored toga, kontrole se mogu razlikovati i u stepenu do kojeg se bave konkretnim rizikom tako da tek komplementarne kontrole, svaka sa ograničenim efektom, združene zajedno mogu biti adekvatne.
Efektivnost internih kontrola • Ove komponente i kriterijumi se odnose na celokupan sistem interne kontrole ili na jednu ili više kategorija ciljeva. Kada se razmatra bilo koja kategorija – na primer, kontrole za finansijsko izveštavanje – svih pet kriterijuma mora biti zadovoljeno da bi se zaključilo da je interna kontrola za finansijsko izveštavanje efikasna.
Evalulacija sistema interne kontrole Poslovanje Kontrolno okruženje Procena rizika Kontrolne aktivnosti Informacije i komunikcaija Monitoring Finanskijako izveštavanje Usklađenost
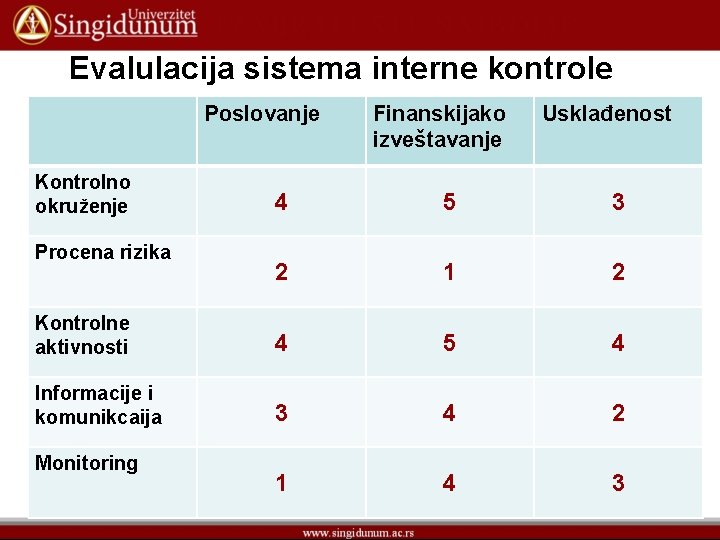
Evalulacija sistema interne kontrole Poslovanje Kontrolno okruženje Finanskijako izveštavanje Usklađenost 4 5 3 2 1 2 Kontrolne aktivnosti 4 5 4 Informacije i komunikcaija 3 4 2 1 4 3 Procena rizika Monitoring
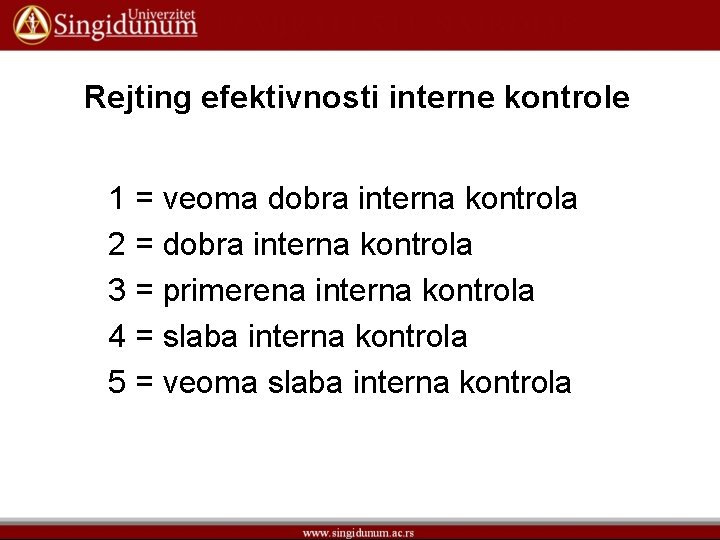
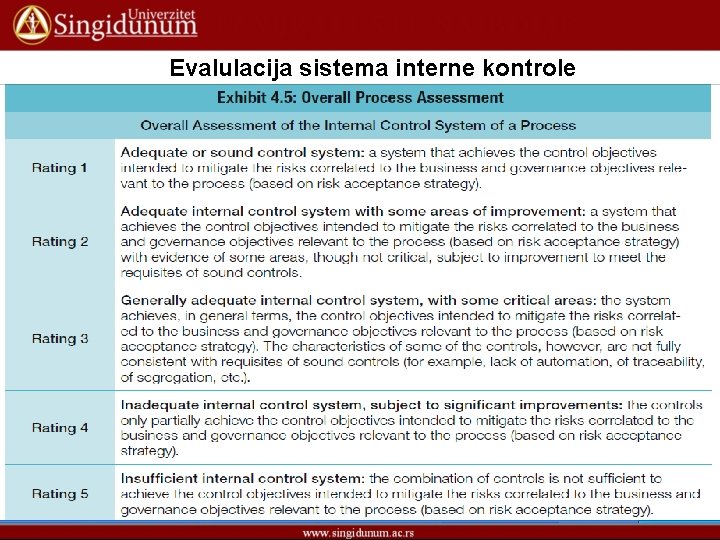
Rejting efektivnosti interne kontrole 1 = veoma dobra interna kontrola 2 = dobra interna kontrola 3 = primerena interna kontrola 4 = slaba interna kontrola 5 = veoma slaba interna kontrola
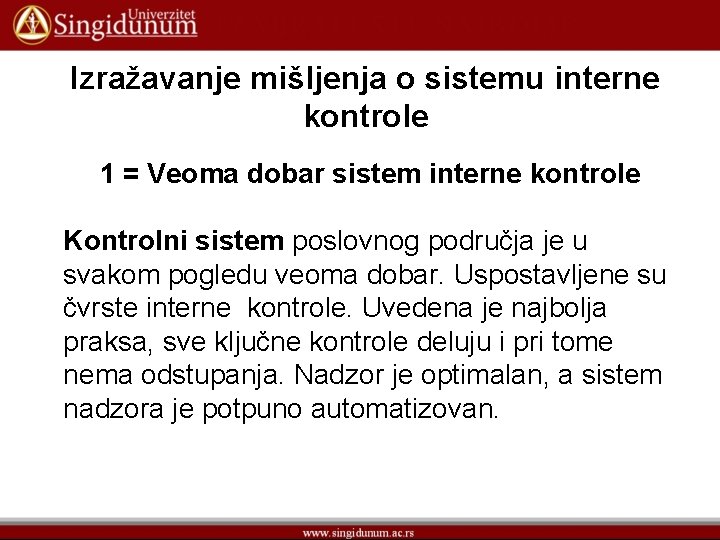
Izražavanje mišljenja o sistemu interne kontrole 1 = Veoma dobar sistem interne kontrole Kontrolni sistem poslovnog područja je u svakom pogledu veoma dobar. Uspostavljene su čvrste interne kontrole. Uvedena je najbolja praksa, sve ključne kontrole deluju i pri tome nema odstupanja. Nadzor je optimalan, a sistem nadzora je potpuno automatizovan.
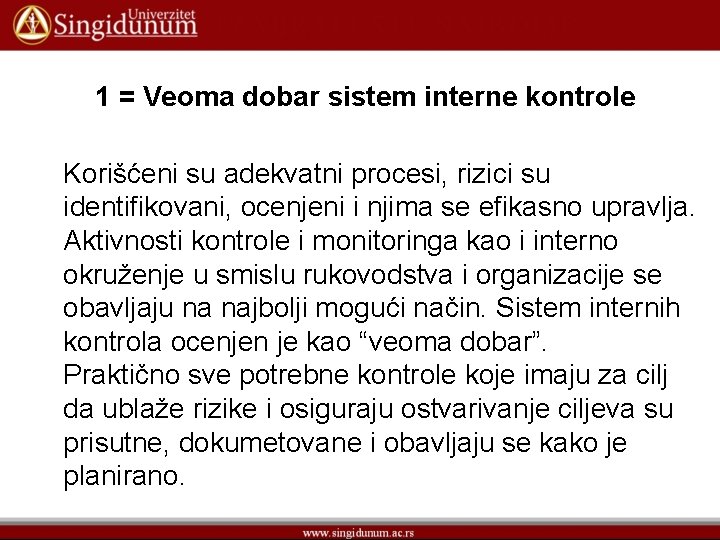
1 = Veoma dobar sistem interne kontrole Korišćeni su adekvatni procesi, rizici su identifikovani, ocenjeni i njima se efikasno upravlja. Aktivnosti kontrole i monitoringa kao i interno okruženje u smislu rukovodstva i organizacije se obavljaju na najbolji mogući način. Sistem internih kontrola ocenjen je kao “veoma dobar”. Praktično sve potrebne kontrole koje imaju za cilj da ublaže rizike i osiguraju ostvarivanje ciljeva su prisutne, dokumetovane i obavljaju se kako je planirano.
Evalulacija sistema interne kontrole
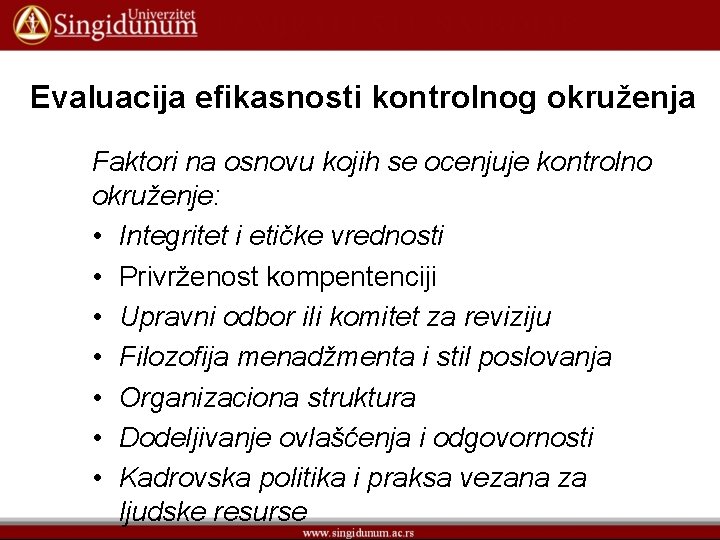
Evaluacija efikasnosti kontrolnog okruženja Faktori na osnovu kojih se ocenjuje kontrolno okruženje: • Integritet i etičke vrednosti • Privrženost kompentenciji • Upravni odbor ili komitet za reviziju • Filozofija menadžmenta i stil poslovanja • Organizaciona struktura • Dodeljivanje ovlašćenja i odgovornosti • Kadrovska politika i praksa vezana za ljudske resurse
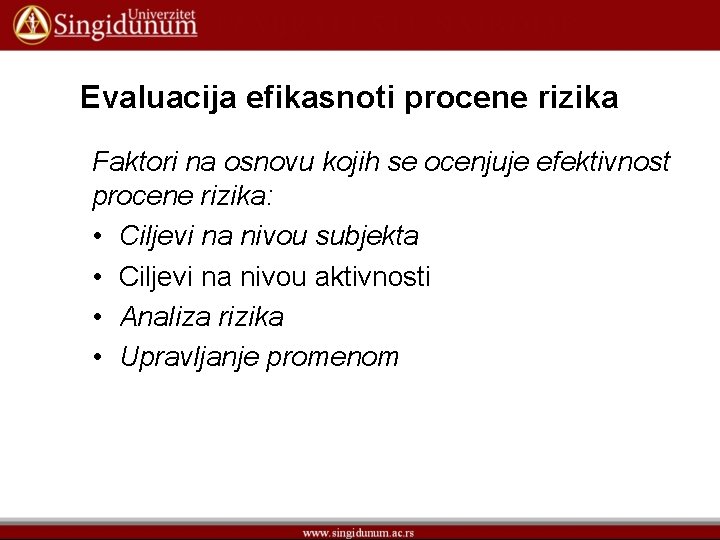
Evaluacija efikasnoti procene rizika Faktori na osnovu kojih se ocenjuje efektivnost procene rizika: • Ciljevi na nivou subjekta • Ciljevi na nivou aktivnosti • Analiza rizika • Upravljanje promenom
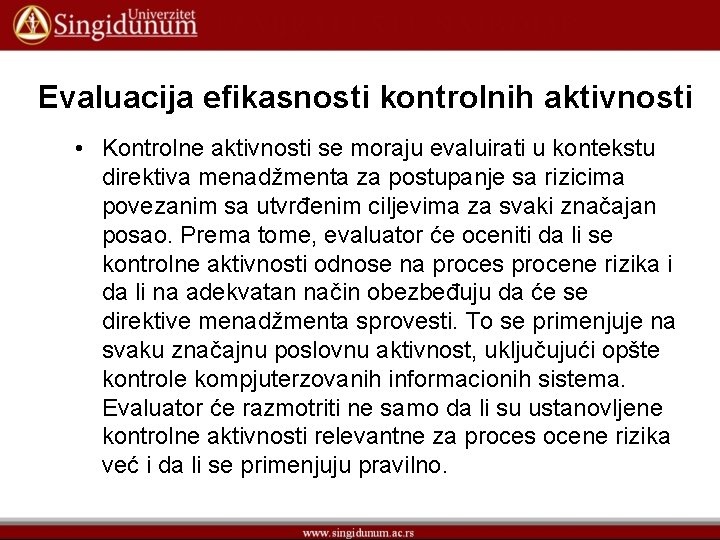
Evaluacija efikasnosti kontrolnih aktivnosti • Kontrolne aktivnosti se moraju evaluirati u kontekstu direktiva menadžmenta za postupanje sa rizicima povezanim sa utvrđenim ciljevima za svaki značajan posao. Prema tome, evaluator će oceniti da li se kontrolne aktivnosti odnose na proces procene rizika i da li na adekvatan način obezbeđuju da će se direktive menadžmenta sprovesti. To se primenjuje na svaku značajnu poslovnu aktivnost, uključujući opšte kontrole kompjuterzovanih informacionih sistema. Evaluator će razmotriti ne samo da li su ustanovljene kontrolne aktivnosti relevantne za proces ocene rizika već i da li se primenjuju pravilno.
Evaluacija efikasnosti informacija i komunikacija Faktori na osnovu kojih se ocenjuje efektivnost: • Informacija i • Komunikacija
Evaluacija efikasnosti monitoringa Faktori na osnovu kojih se ocenjuje efektivnost: • Kontinuirani monitoring • Posebne evaluacije • Izveštavanje o nedostacima
Upitnik za ukupnu ocenu interne kontrole Komponente interne kontrole: 1. Kontrolno okruženje 2. Procena rizika 3. Kontrolne aktivnosti 4. Informacija i komunikacija 5. Monitoring/nadgledanje
Kontrolno okruženje • Da li menadžment adekvatno prenosi poruku da se integritet ne može dovesti u pitanje? • Postoji li pozitivno kontrolno okruženje, pri čemu postoji opšte raspoloženje i svest radnika u celoj organizaciji da poštuju kontrolne postupke, kao i pozitivan „ton na vrhu“? • Da li je kompetentnost ljudi u preduzeću adekvatna/u skladu sa njihovim odgovornostima? • Da li su stil rada menadžmenta, način na koji on vrši raspodelu ovlašćenja i odgovornosti i organizuje i usavršava svoje ljude odgovarajući? • Da li upravni odbor poklanja potreban nivo pažnje?
Procena rizika • Da li su ustanovljeni i povezani ciljevi na nivou preduzeća i ciljevi na nivoima organizacionih jedinica? • Da li su utvrđeni i procenjeni unutrašnji i spoljni rizici koji utiču na uspeh ili neuspeh ostvarivanja zacrtanih ciljeva? • Da li postoje mehanizmi za uočavanje promena koje utiču na sposobnost preduzća da ostvari svoje ciljeve? • Da li se politike i postupci modifikuju prema potrebama?
Kontrolne aktivnosti • Da li postoje kontrolne aktivnosti koje osiguravaju postupanje u skladu sa ustanovljenom politikom i obavljanje aktivnosti neophodnih da bi se na pravilan način tretirali rizici? • Da li postoje odgovarajuće kontrolne aktivnosti za svaku od poslovnih aktivnosti preduzeća?
Informacija i komunikacija • Postoje li informacioni sistemi radi utvrđivanja i dobijanja potrebnih informacija – finansijskih i nefinansijskih, vezanih za interne i eksterne događaje – i njihov prenos radnom osoblju u formi koja im omogućava da izvršavaju svoje dužnosti i obaveze? • Da li postoji prenos relevantnih informacija? • Da li su one jasne s obzirom na očekivanja i odgovornosti pojedinaca i grupa i izveštavanje o rezultatima? • Da li komunikacija višesmerna (po svim nivoima u preduzeću, horizontalnim i vertikalnim), kao i između preduzća i drugih strana?
Monitoring • Postoje li odgovarajući postupci za stalno praćenje i nadgledanje tekućih aktivnosti, ili periodičnu procenu funkcionisanja ostalih komponenata interne kontrole? • Da li se o nedostacima obaveštavaju pravi ljudi? • Da li se politike i postupci modifikuju prema potrebi?
Ko vrši evaluaciju sistema interne kontrole • • Menadžment Interni revizori Eksterni revizori Supervizori NBS
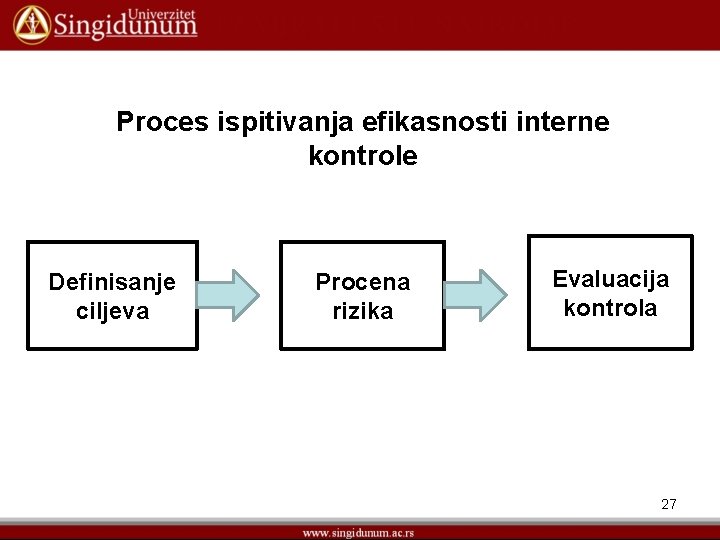
Proces ispitivanja efikasnosti interne kontrole Definisanje ciljeva Procena rizika Evaluacija kontrola 27
Proces ispitivanja efikasnosti Da bi imalo efikasanu internu kontrolu preduzeće treba da: • utvrdi svoje poslovne ciljeve; • utvrdi i oceni rizike koji su opasnost za postizanje tih ciljeva; • planira interne kontrole za upravljanje ovim rizicima; • utvrdi da li interne kontrole funkcionišu u skladu sa planiranim specifikacijama; i • obavlja monitoring kontrola da bi obezbedilo da one dobro funkcionišu.
BAZEL Da bi se ocenila efektivnost pet elemenata interne kontrole bankarske organizacije (ili njene jedinice/poslovi), supervizori treba da: • utvrde ciljeve interne kontrole koji su važni za organizaciju, jedinicu ili posao koji se preispituje (npr. kreditiranje, investiranje, računovodstvo); • ocene efektivnost elemenata interne kontrole, ne samo putem preispitivanja politika i procedura, već i putem preispitivanja dokumentacije, razgovora o poslovima sa raznim nivoima personala banke, posmatranja poslovnog okruženja i testiranja transakcija; • blagovremeno obaveste upravni odbor i rukovodstvo o zabrinutostima koje su uočene tokom nadzora o internim kontrolama i preporukama za njihovo unapređenje i • utvrde da je, tamo gde su uočeni nedostaci, korektivna mera blagovremeno preduzeta.
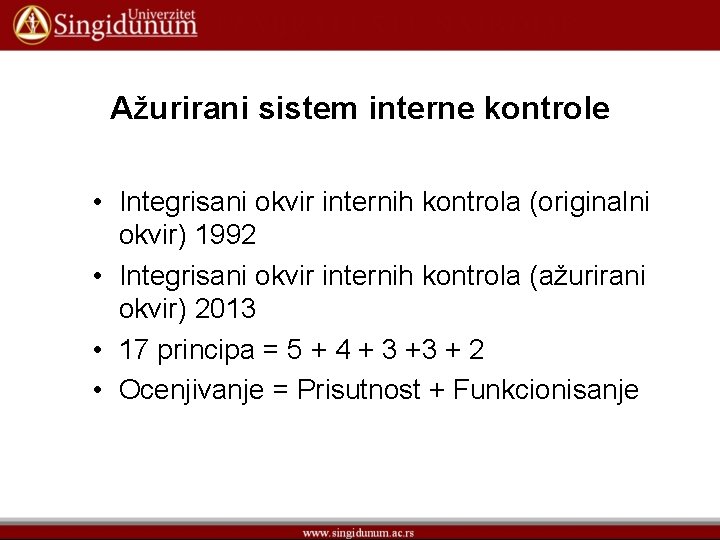
Ažurirani sistem interne kontrole • Integrisani okvir internih kontrola (originalni okvir) 1992 • Integrisani okvir internih kontrola (ažurirani okvir) 2013 • 17 principa = 5 + 4 + 3 +3 + 2 • Ocenjivanje = Prisutnost + Funkcionisanje