Kapittel 12 Driftsregnskap 1 Hva er et driftsregnskap
- Slides: 28
Kapittel 12 Driftsregnskap 1
Hva er et driftsregnskap? • Driftsregnskap brukes til å rapportere periodens inntekter og kostnader for bedriftens avdelinger, produkter og ordrer – Følge opp driften og forhåndsbestemte mål 2
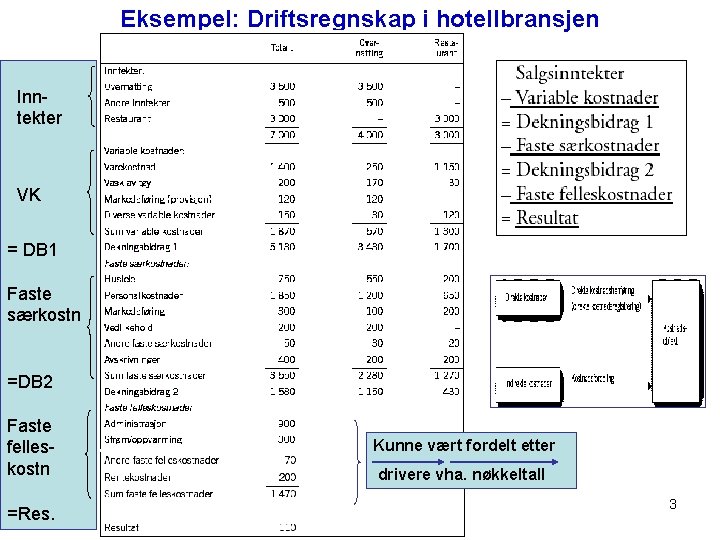
Eksempel: Driftsregnskap i hotellbransjen Inntekter VK = DB 1 Faste særkostn =DB 2 Faste felleskostn =Res. Kunne vært fordelt etter drivere vha. nøkkeltall 3
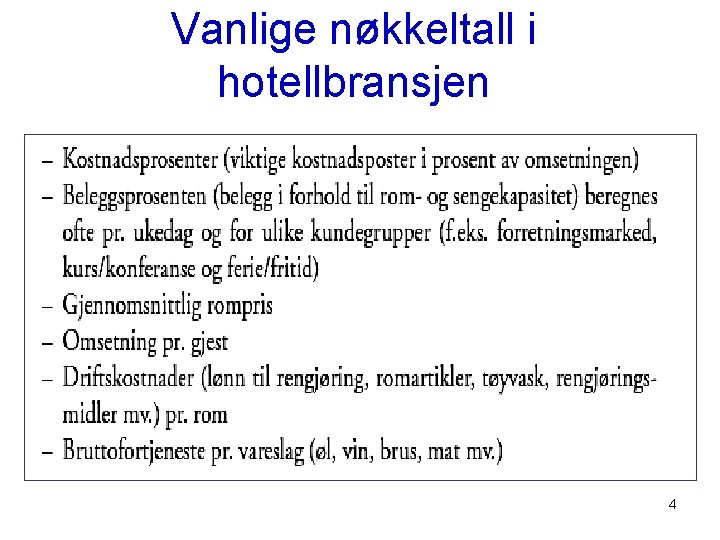
Vanlige nøkkeltall i hotellbransjen 4
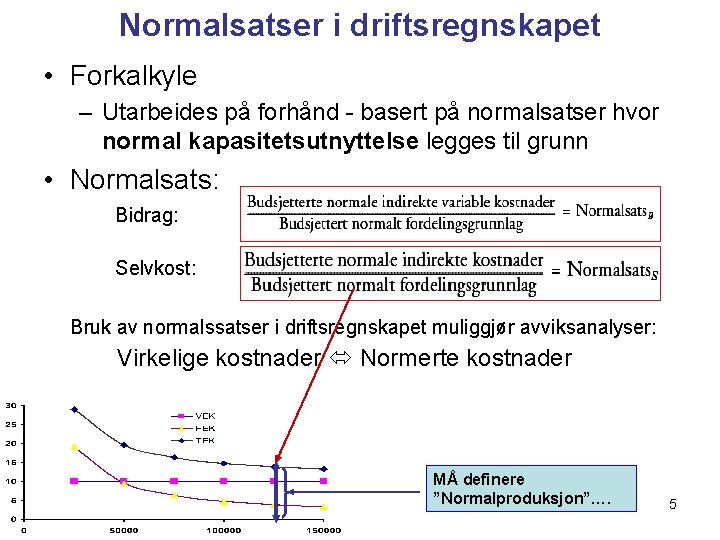
Normalsatser i driftsregnskapet • Forkalkyle – Utarbeides på forhånd - basert på normalsatser hvor normal kapasitetsutnyttelse legges til grunn • Normalsats: Bidrag: Selvkost: Bruk av normalssatser i driftsregnskapet muliggjør avviksanalyser: Virkelige kostnader Normerte kostnader MÅ definere ”Normalproduksjon”…. 5
Driftsregnskap etter bidragsmetoden basert på etablerte tilleggssatser (”normalsatser”) som gir avviksanalysemuligheter 6
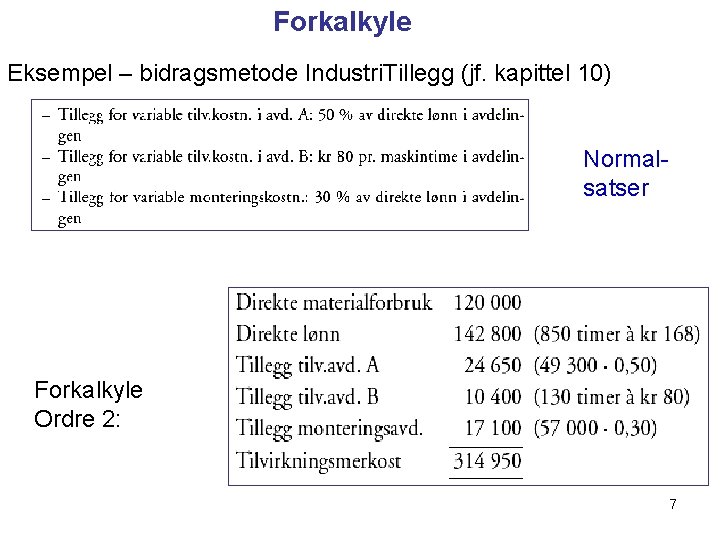
Forkalkyle Eksempel – bidragsmetode Industri. Tillegg (jf. kapittel 10) Normalsatser Forkalkyle Ordre 2: 7
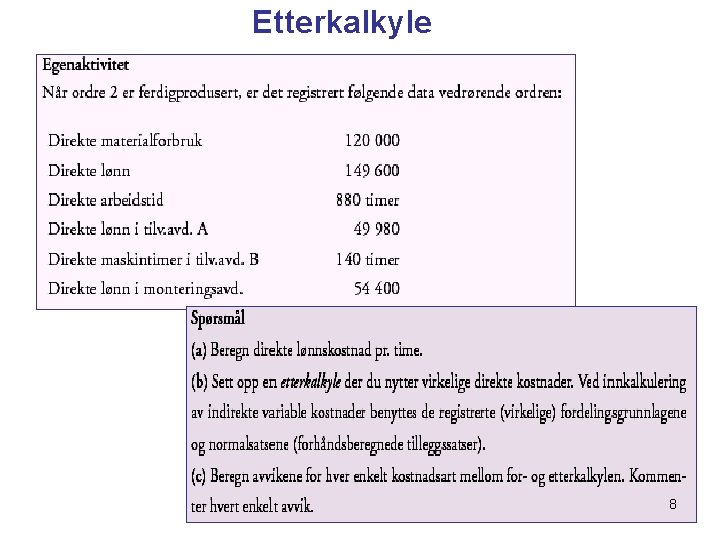
Etterkalkyle 8
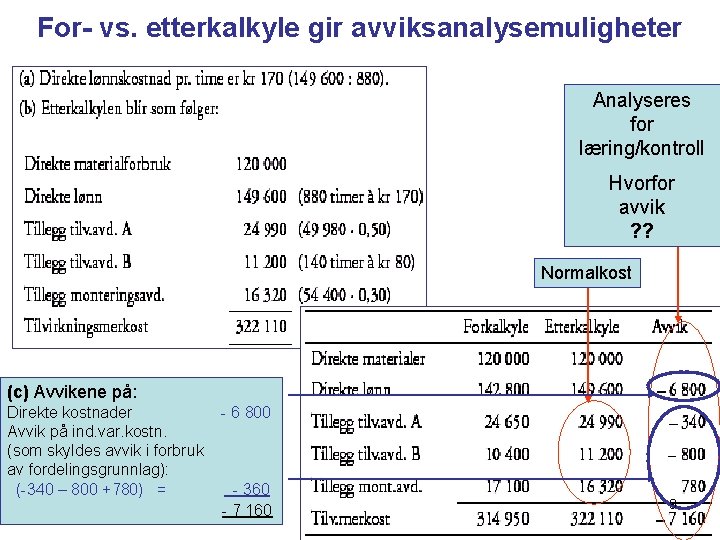
For- vs. etterkalkyle gir avviksanalysemuligheter Analyseres for læring/kontroll Hvorfor avvik ? ? Normalkost (c) Avvikene på: Direkte kostnader Avvik på ind. var. kostn. (som skyldes avvik i forbruk av fordelingsgrunnlag): (-340 – 800 +780) = - 6 800 - 360 - 7 160 9
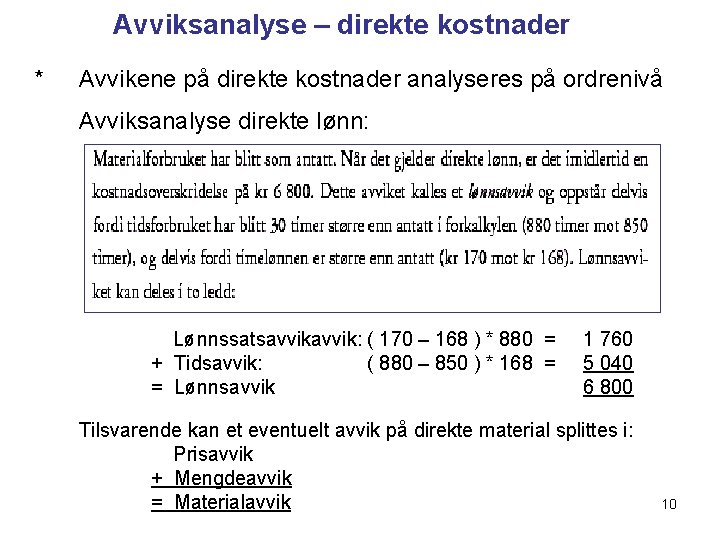
Avviksanalyse – direkte kostnader * Avvikene på direkte kostnader analyseres på ordrenivå Avviksanalyse direkte lønn: Lønnssatsavvik: ( 170 – 168 ) * 880 = + Tidsavvik: ( 880 – 850 ) * 168 = = Lønnsavvik 1 760 5 040 6 800 Tilsvarende kan et eventuelt avvik på direkte material splittes i: Prisavvik + Mengdeavvik = Materialavvik 10
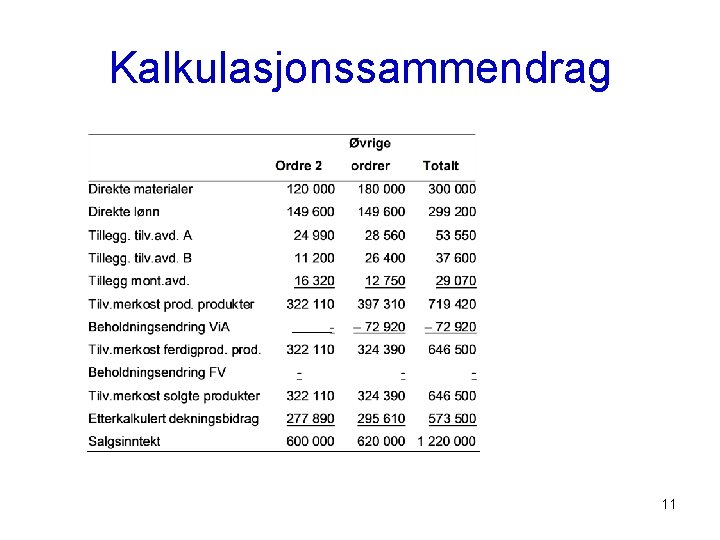
Kalkulasjonssammendrag 11
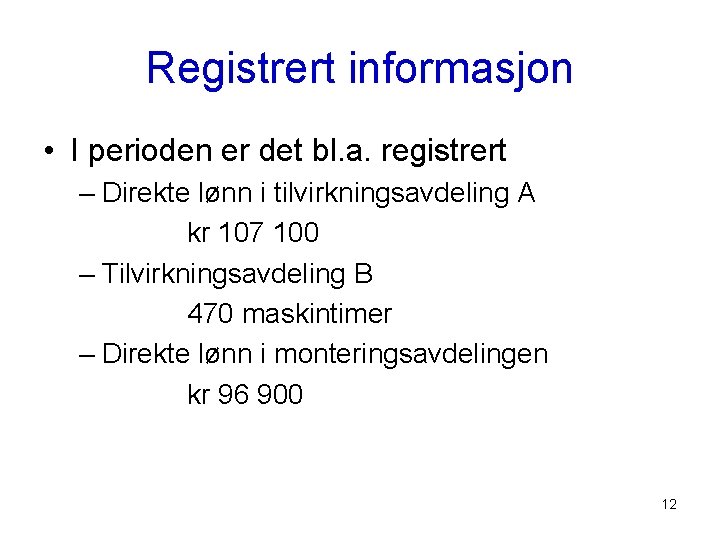
Registrert informasjon • I perioden er det bl. a. registrert – Direkte lønn i tilvirkningsavdeling A kr 107 100 – Tilvirkningsavdeling B 470 maskintimer – Direkte lønn i monteringsavdelingen kr 96 900 12
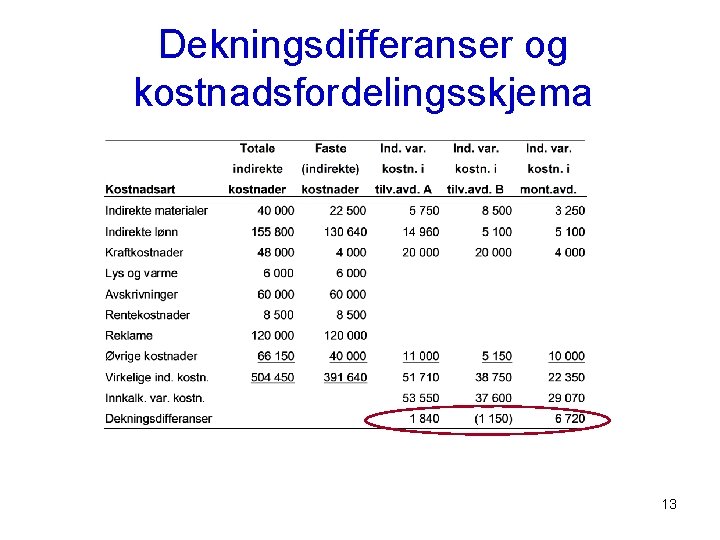
Dekningsdifferanser og kostnadsfordelingsskjema 13
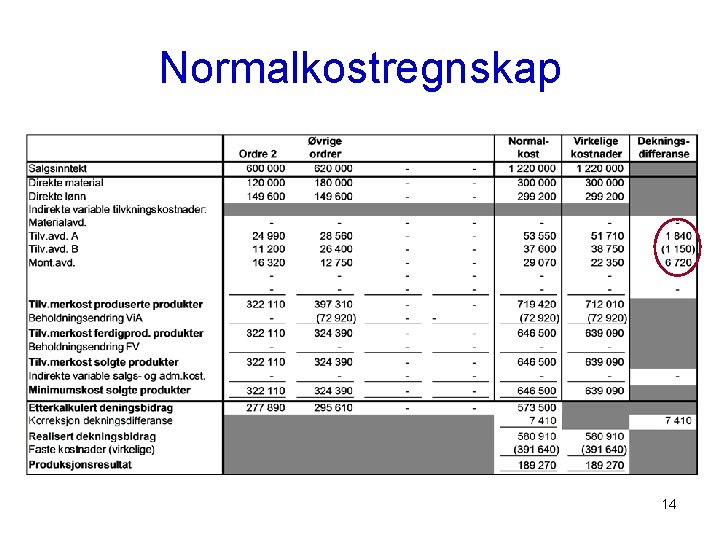
Normalkostregnskap 14
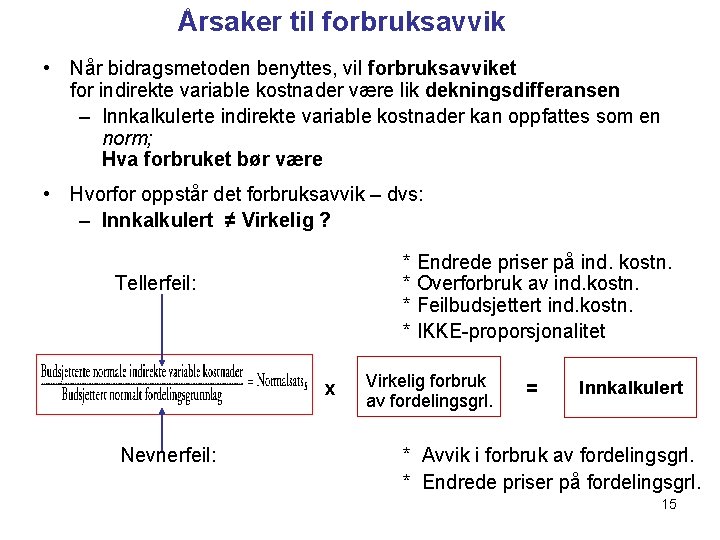
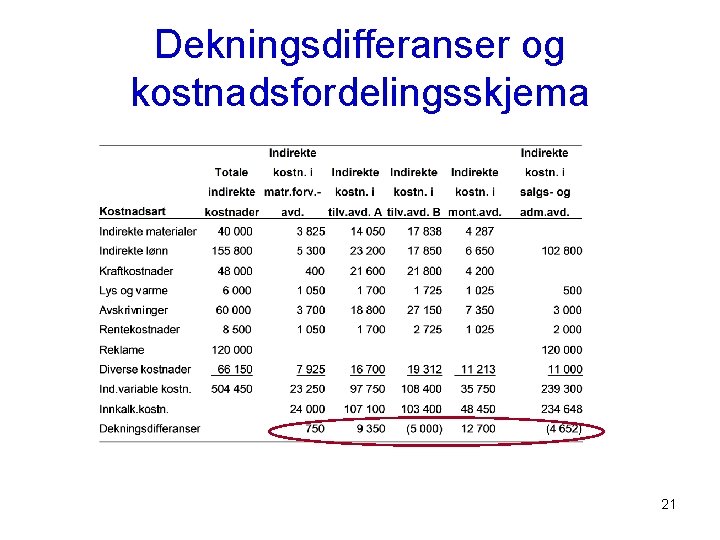
Årsaker til forbruksavvik • Når bidragsmetoden benyttes, vil forbruksavviket for indirekte variable kostnader være lik dekningsdifferansen – Innkalkulerte indirekte variable kostnader kan oppfattes som en norm; Hva forbruket bør være • Hvorfor oppstår det forbruksavvik – dvs: – Innkalkulert ≠ Virkelig ? * Endrede priser på ind. kostn. * Overforbruk av ind. kostn. * Feilbudsjettert ind. kostn. * IKKE-proporsjonalitet Tellerfeil: x Nevnerfeil: Virkelig forbruk av fordelingsgrl. = Innkalkulert * Avvik i forbruk av fordelingsgrl. * Endrede priser på fordelingsgrl. 15
Driftsregnskap etter selvkostmetoden basert på etablerte tilleggssatser (”normalsatser”) som gir avviksanalysemuligheter 16
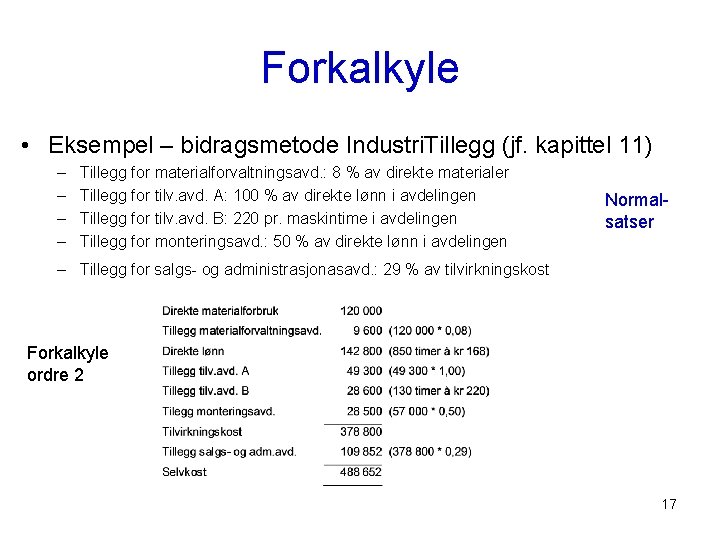
Forkalkyle • Eksempel – bidragsmetode Industri. Tillegg (jf. kapittel 11) – – Tillegg for materialforvaltningsavd. : 8 % av direkte materialer Tillegg for tilv. avd. A: 100 % av direkte lønn i avdelingen Tillegg for tilv. avd. B: 220 pr. maskintime i avdelingen Tillegg for monteringsavd. : 50 % av direkte lønn i avdelingen Normalsatser – Tillegg for salgs- og administrasjonasavd. : 29 % av tilvirkningskost Forkalkyle ordre 2 17
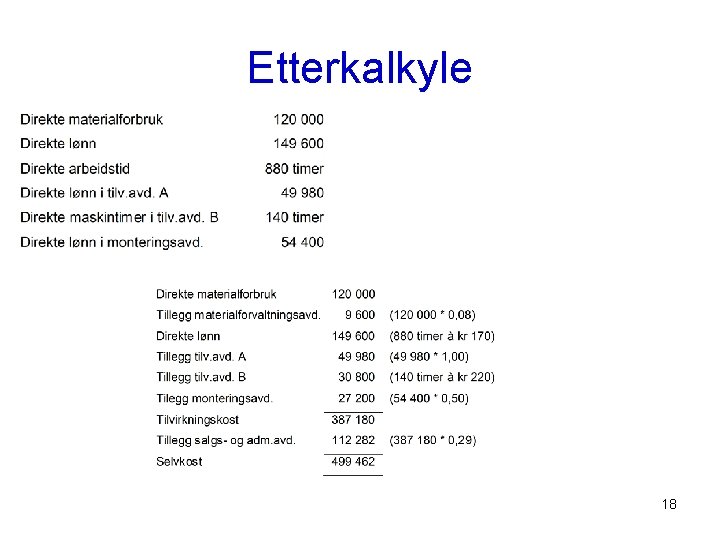
Etterkalkyle 18
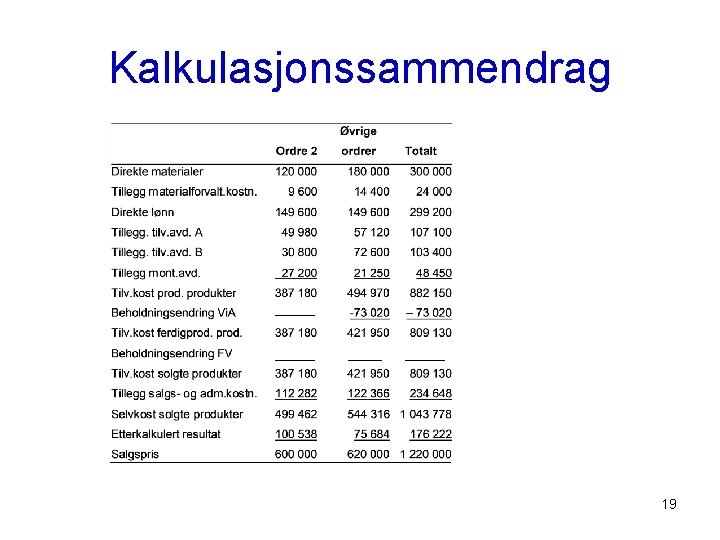
Kalkulasjonssammendrag 19
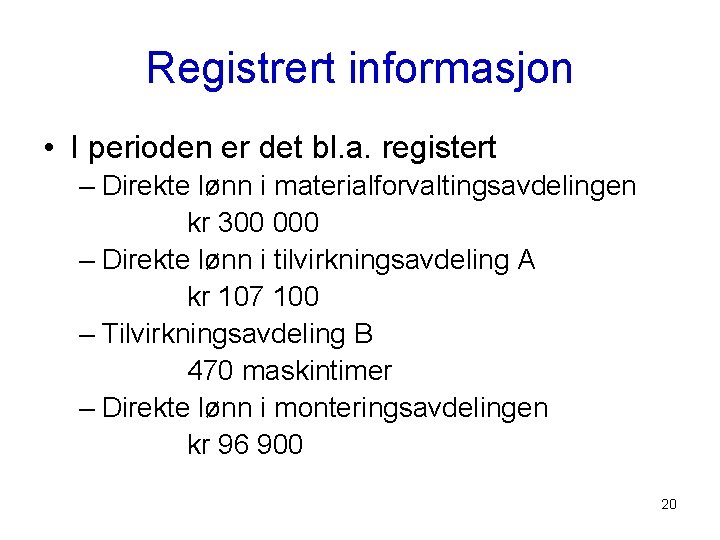
Registrert informasjon • I perioden er det bl. a. registert – Direkte lønn i materialforvaltingsavdelingen kr 300 000 – Direkte lønn i tilvirkningsavdeling A kr 107 100 – Tilvirkningsavdeling B 470 maskintimer – Direkte lønn i monteringsavdelingen kr 96 900 20
Dekningsdifferanser og kostnadsfordelingsskjema 21
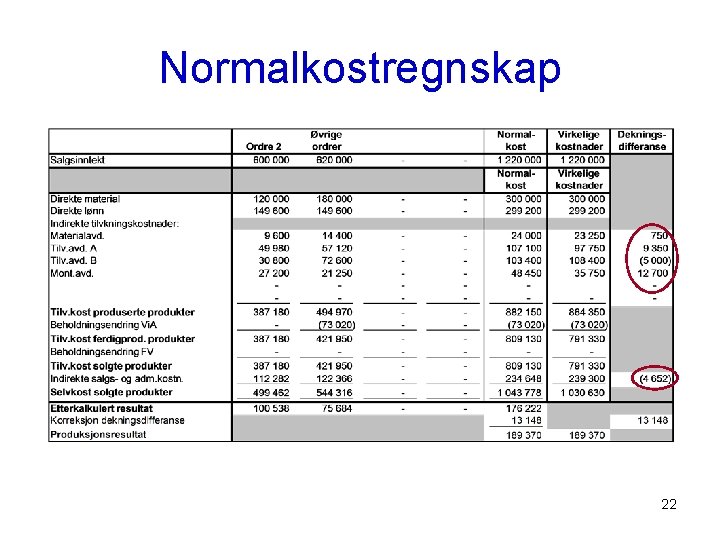
Normalkostregnskap 22
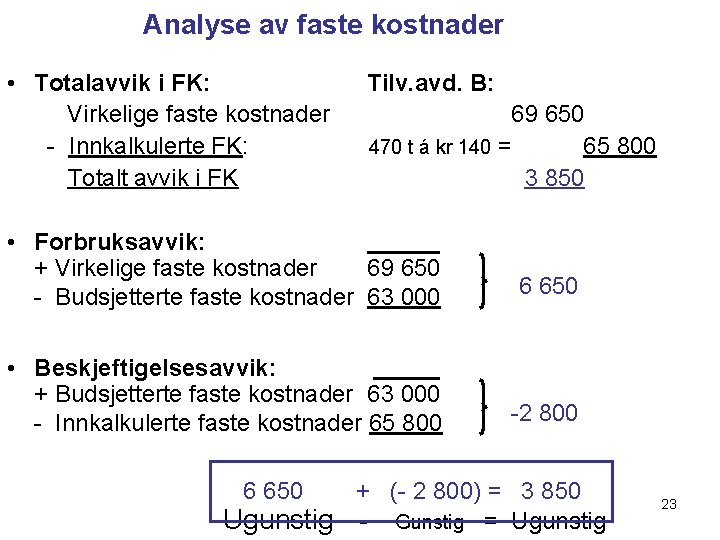
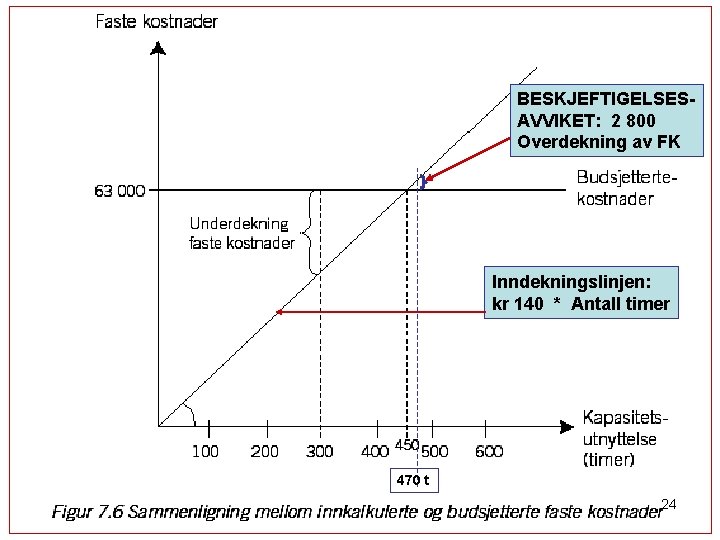
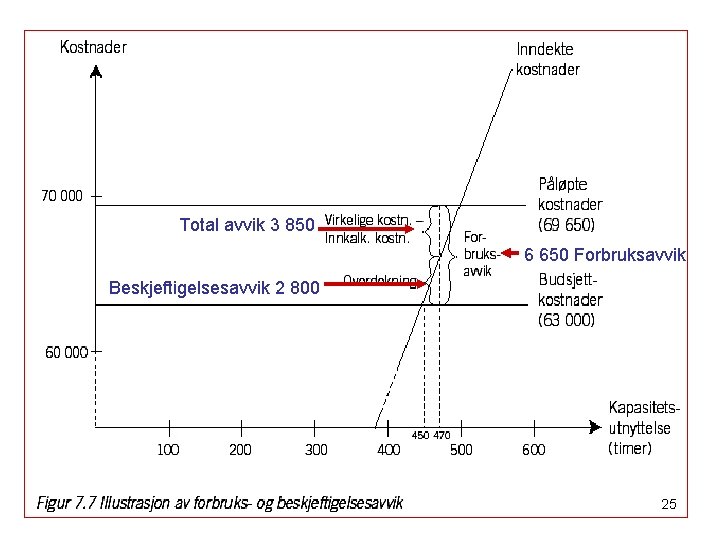
Analyse av faste kostnader • Totalavvik i FK: Virkelige faste kostnader - Innkalkulerte FK: Totalt avvik i FK Tilv. avd. B: 69 650 470 t á kr 140 = 65 800 3 850 • Forbruksavvik: + Virkelige faste kostnader 69 650 - Budsjetterte faste kostnader 63 000 6 650 • Beskjeftigelsesavvik: + Budsjetterte faste kostnader 63 000 - Innkalkulerte faste kostnader 65 800 -2 800 6 650 + (- 2 800) = 3 850 Ugunstig - Gunstig = Ugunstig 23
BESKJEFTIGELSESAVVIKET: 2 800 Overdekning av FK Inndekningslinjen: kr 140 * Antall timer 470 t 24
Total avvik 3 850 6 650 Forbruksavvik Beskjeftigelsesavvik 2 800 25
Bidragsvs. selvkostmetoden 26
Resultatkonsekvenser av beholdingsendringer • Ved bruk av selvkostmetoden innkalkuleres både faste og variable kostnader i beholdingene, mens etter bidragsmetoden innkalkuleres kun variable kostnader (dvs. faste kostnader belastes den samme perioden de påløper) – Hva blir resultatkonsekvensen ved hhv. : • Beholdingsøkning? • Beholdingsreduksjon? 27
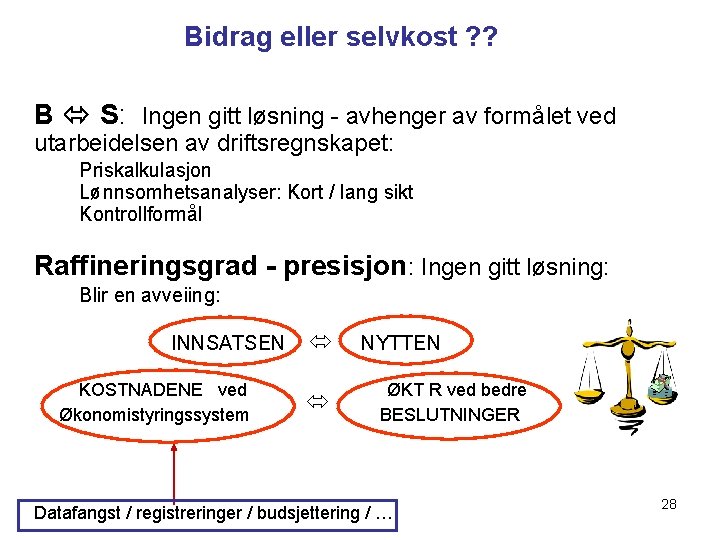
Bidrag eller selvkost ? ? B S: Ingen gitt løsning - avhenger av formålet ved utarbeidelsen av driftsregnskapet: Priskalkulasjon Lønnsomhetsanalyser: Kort / lang sikt Kontrollformål Raffineringsgrad - presisjon: Ingen gitt løsning: Blir en avveiing: INNSATSEN KOSTNADENE ved Økonomistyringssystem NYTTEN ØKT R ved bedre BESLUTNINGER Datafangst / registreringer / budsjettering / …. 28