Francisco Requena Silvente n Despacho n Tutoras n
- Slides: 46
Francisco Requena Silvente n Despacho Ø n Tutorías: Ø n 4 F 04 Lunes 10. 00 a 12. 00 y Miércoles 9. 30 a 10. 30 Material de prácticas Ø Aula Virtual n Correo electrónico: francisco. requena@uv. es n Teléfono despacho: 963828851 Economía Mundial
Método docente n “Las prácticas las hacen los alumnos, no el profesor” n El profesor supervisa el trabajo de los alumnos n No hay soluciones a las prácticas en el aula virtual n El profesor asigna los ejercicios a los alumnos (máximo 3 personas) n El profesor supervisa el trabajo de los alumnos antes de su presentación en clase n Los alumnos exponen públicamente su práctica y el profesor les pone nota n Nota de la presentación: hasta 0, 5 n n El resto de alumnos puede realizar los ejercicios y entregarlos al profesor para su evaluación en el mismo día de la exposición pública del trabajo de los compañeros responsables de la práctica Nota por trabajo (tema completo) entregado y bien realizado: 0, 2 Economía Mundial
Práctica 1. 1. - La Balanza de Pagos Práctica 1. 2. - Ejercicios sobre BP Práctica 1. 3. - La BP española 1. Concepto y estructura de la balanza de pagos n n n Definición Criterios generales de contabilización Descripción y componentes específicos de la BP 2. Cálculo e interpretación de los saldos 3. Ejercicios: anotaciones e interpretación de saldos 4. La BP española. Estructura y evolución
Concepto y estructura de la balanza de pagos n La Balanza de pagos es un documento contable Ø … por definición equilibrado, que ofrece un registro sistemático Ø … de las transacciones económicas (reales y financieras) Ø Ø n … realizadas durante un periodo de tiempo (flujos) … entre los residentes de un país y los del resto del mundo (no -residentes) La Balanza de Pagos se elabora atendiendo a las directrices metodológicas del Quinto Manual de la Balanza de Pagos del FMI (1993) Ø En 1997, el manual fue modificado para adaptarlo a los cambios que supondría la creación de la UEM Economía Mundial
Criterios generales de contabilización n Método de la partida doble: Ø Ø n Todas las operaciones dan lugar a dos anotaciones (operación y contrapartida) por idéntica cuantía en ingresos (variación de pasivos) y en pagos (variación de activos) El método de la partida doble asegura que la B. P. como documento contable siempre está equilibrada (Saldo BP 0) Valoración: Ø Ø Las transacciones internacionales tienen lugar en distintas monedas; al elaborar la BP es necesario expresarlas en una única moneda, el euro (desde 1999) Para ello se toma el tipo de cambio de mercado vigente en la fecha de la operación (TC decenal o mensual) Economía Mundial
Criterios generales de contabilización n Momento de registro de la transacción: Ø Ø n Se aplica el principio del devengo. El momento en que se crea, transforma, intercambia, transfiere o extingue un valor económico, que no tiene por qué coincidir con los cobros o pagos líquidos que se generen En la práctica algunas transacciones se registran en el momento de cobro o pago efectivo Clasificación de las operaciones: Subbalanzas. Ø Las operaciones se agrupan, según sus características, en distintas subbalanzas 1. Cuenta corriente 2. Cuenta de capital 3. Cuenta financiera Economía Mundial
Criterios generales de contabilización n Las operaciones reales se anotan en las cuentas corriente y de capital en dos columnas: en INGRESOS cuando suponen una entrada de divisas ( Reservas) y en PAGOS si implican una salida de divisas ( Reservas) Ø Ø n Las operaciones financieras (OF) son operaciones con medios de pago y medios de crédito que provocan cambios en la situación patrimonial o en la posición acreedora/deudora entre residentes y no residentes Ø Las OF se refieren a las variaciones del principal en los Ac. F y Pa. F frente al resto del mundo (no recoge los rendimientos de tales activos: son rentas). Se anotan en dos columnas n n según que representen una variación de Pasivos (+/-) frente al resto del mundo o una variación Activos Financieros (+/-) frente al resto del mundo Economía Mundial
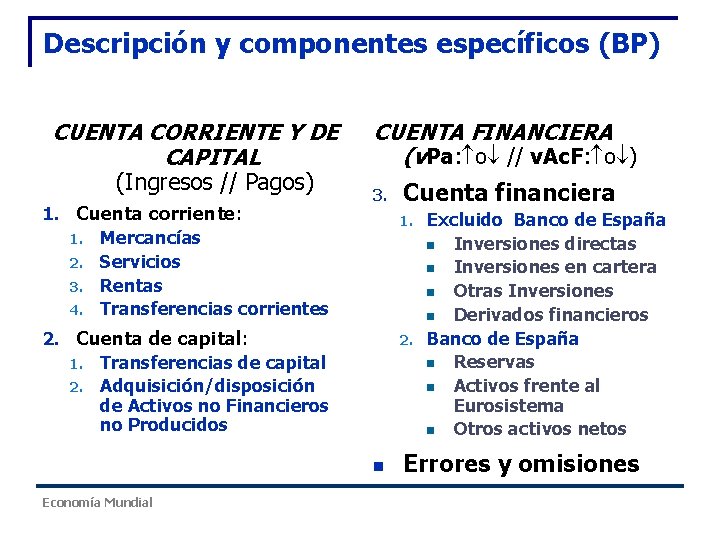
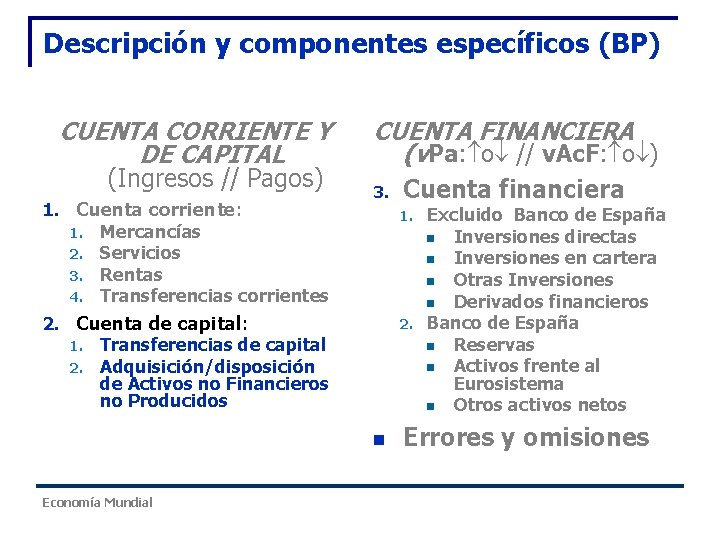
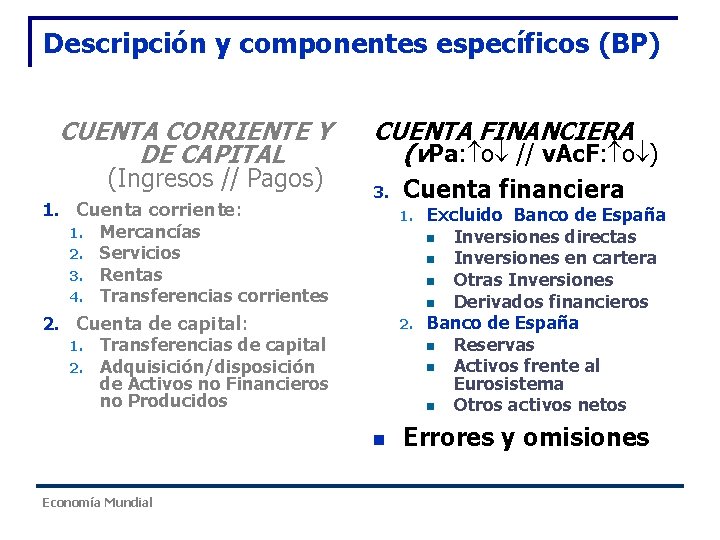
Descripción y componentes específicos (BP) CUENTA CORRIENTE Y DE CAPITAL (Ingresos // Pagos) 1. Cuenta corriente: 1. Mercancías 2. Servicios 3. Rentas 4. Transferencias corrientes CUENTA FINANCIERA (v. Pa: o // v. Ac. F: o ) 3. 1. 2. Cuenta de capital: 1. Transferencias de capital 2. Adquisición/disposición de Activos no Financieros no Producidos 2. n Economía Mundial Cuenta financiera Excluido Banco de España n Inversiones directas n Inversiones en cartera n Otras Inversiones n Derivados financieros Banco de España n Reservas n Activos frente al Eurosistema n Otros activos netos Errores y omisiones
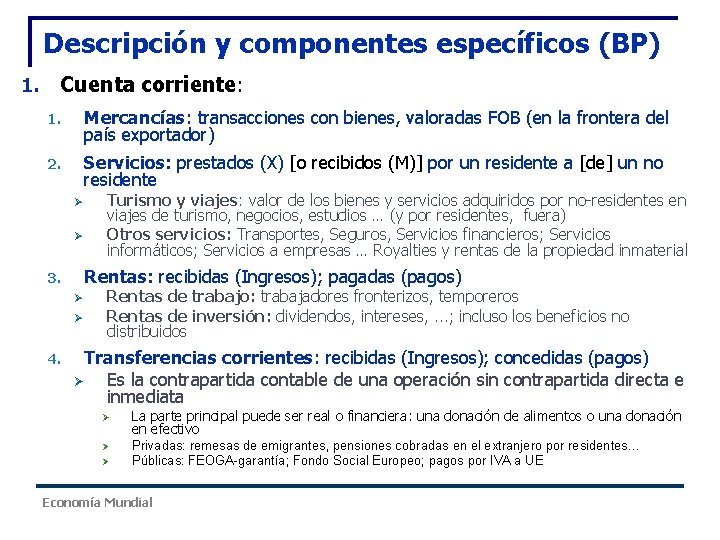
Descripción y componentes específicos (BP) 1. Cuenta corriente: 1. Mercancías: transacciones con bienes, valoradas FOB (en la frontera del país exportador) 2. Servicios: prestados (X) [o recibidos (M)] por un residente a [de] un no residente Ø Ø Rentas: recibidas (Ingresos); pagadas (pagos) 3. Ø Ø 4. Turismo y viajes: valor de los bienes y servicios adquiridos por no-residentes en viajes de turismo, negocios, estudios … (y por residentes, fuera) Otros servicios: Transportes, Seguros, Servicios financieros; Servicios informáticos; Servicios a empresas … Royalties y rentas de la propiedad inmaterial Rentas de trabajo: trabajadores fronterizos, temporeros Rentas de inversión: dividendos, intereses, . . . ; incluso los beneficios no distribuidos Transferencias corrientes: recibidas (Ingresos); concedidas (pagos) Ø Es la contrapartida contable de una operación sin contrapartida directa e inmediata Ø La parte principal puede ser real o financiera: una donación de alimentos o una donación en efectivo Ø Privadas: remesas de emigrantes, pensiones cobradas en el extranjero por residentes… Públicas: FEOGA-garantía; Fondo Social Europeo; pagos por IVA a UE Ø Economía Mundial
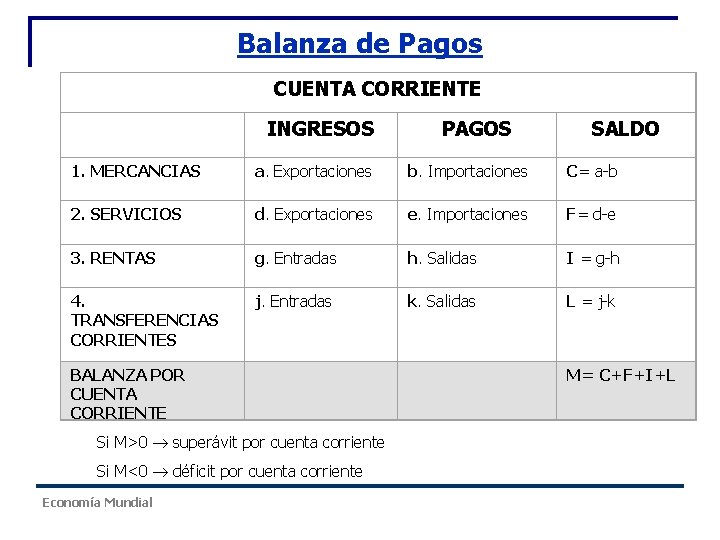
Balanza de Pagos CUENTA CORRIENTE INGRESOS PAGOS SALDO 1. MERCANCIAS a. Exportaciones b. Importaciones C= a-b 2. SERVICIOS d. Exportaciones e. Importaciones F= d-e 3. RENTAS g. Entradas h. Salidas I = g-h 4. TRANSFERENCIAS CORRIENTES j. Entradas k. Salidas L = j-k BALANZA POR CUENTA CORRIENTE M= C+F+I+L Si M>0 superávit por cuenta corriente Si M<0 déficit por cuenta corriente Economía Mundial
Descripción y componentes específicos (BP) CUENTA CORRIENTE Y DE CAPITAL (Ingresos // Pagos) 1. Cuenta corriente: 1. Mercancías 2. Servicios 3. Rentas 4. Transferencias corrientes CUENTA FINANCIERA (v. Pa: o // v. Ac. F: o ) 3. Cuenta financiera 1. 2. Cuenta de capital: 1. Transferencias de capital 2. Adquisición/disposición de Activos no Financieros no Producidos 2. n Economía Mundial Excluido Banco de España n Inversiones directas n Inversiones en cartera n Otras Inversiones n Derivados financieros Banco de España n Reservas n Activos frente al Eurosistema n Otros activos netos Errores y omisiones
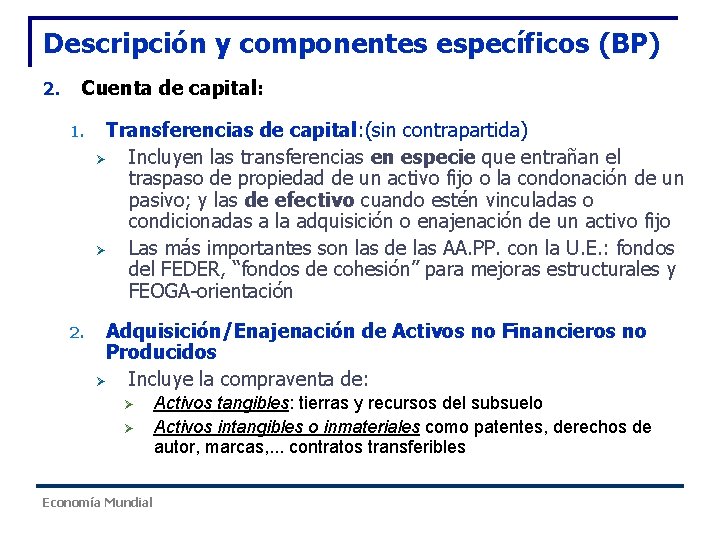
Descripción y componentes específicos (BP) 2. Cuenta de capital: 1. Transferencias de capital: (sin contrapartida) Ø Incluyen las transferencias en especie que entrañan el traspaso de propiedad de un activo fijo o la condonación de un pasivo; y las de efectivo cuando estén vinculadas o condicionadas a la adquisición o enajenación de un activo fijo Ø Las más importantes son las de las AA. PP. con la U. E. : fondos del FEDER, “fondos de cohesión” para mejoras estructurales y FEOGA-orientación 2. Adquisición/Enajenación de Activos no Financieros no Producidos Ø Incluye la compraventa de: Ø Ø Economía Mundial Activos tangibles: tierras y recursos del subsuelo Activos intangibles o inmateriales como patentes, derechos de autor, marcas, . . . contratos transferibles
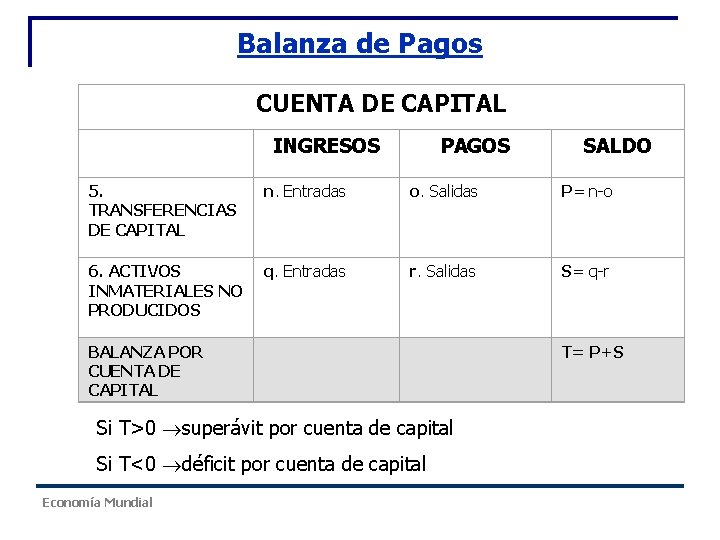
Balanza de Pagos CUENTA DE CAPITAL INGRESOS PAGOS SALDO 5. TRANSFERENCIAS DE CAPITAL n. Entradas o. Salidas P= n-o 6. ACTIVOS INMATERIALES NO PRODUCIDOS q. Entradas r. Salidas S= q-r BALANZA POR CUENTA DE CAPITAL T= P+S Si T>0 superávit por cuenta de capital Si T<0 déficit por cuenta de capital Economía Mundial
Descripción y componentes específicos (BP) CUENTA CORRIENTE Y DE CAPITAL (Ingresos // Pagos) 1. Cuenta corriente: 1. Mercancías 2. Servicios 3. Rentas 4. Transferencias corrientes CUENTA FINANCIERA (v. Pa: o // v. Ac. F: o ) 3. Cuenta financiera 1. 2. Cuenta de capital: 1. Transferencias de capital 2. Adquisición/disposición de Activos no Financieros no Producidos 2. n Economía Mundial Excluido Banco de España n Inversiones directas n Inversiones en cartera n Otras Inversiones n Derivados financieros Banco de España n Reservas n Activos frente al Eurosistema n Otros activos netos Errores y omisiones
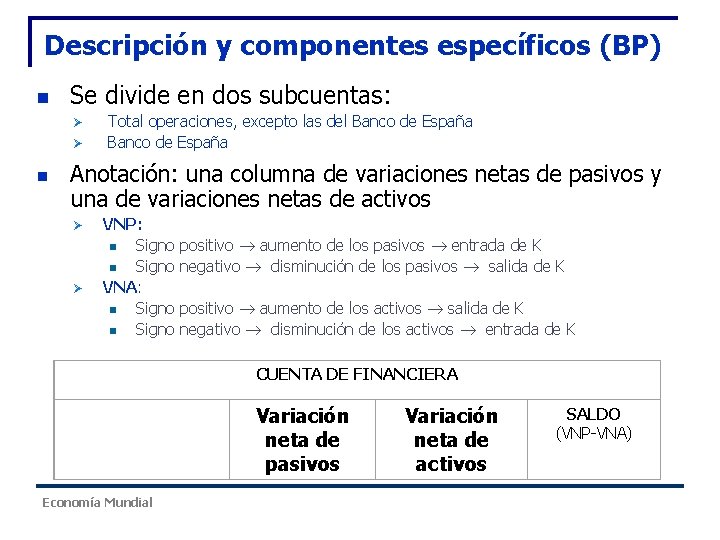
Descripción y componentes específicos (BP) Se divide en dos subcuentas: n Ø Ø Total operaciones, excepto las del Banco de España Anotación: una columna de variaciones netas de pasivos y una de variaciones netas de activos n Ø Ø VNP: n Signo positivo aumento de los pasivos entrada de K n Signo negativo disminución de los pasivos salida de K VNA: n Signo positivo aumento de los activos salida de K n Signo negativo disminución de los activos entrada de K CUENTA DE FINANCIERA Economía Mundial Variación neta de pasivos Variación neta de activos SALDO (VNP-VNA)
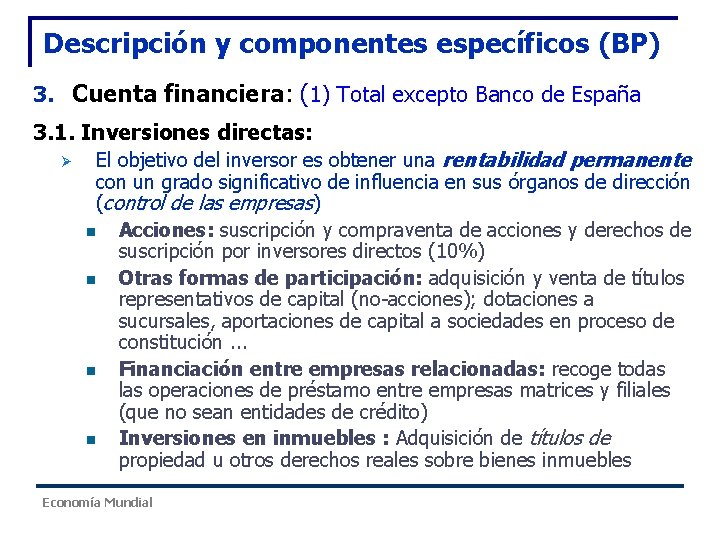
Descripción y componentes específicos (BP) 3. Cuenta financiera: (1) Total excepto Banco de España 3. 1. Inversiones directas: Ø El objetivo del inversor es obtener una rentabilidad permanente con un grado significativo de influencia en sus órganos de dirección (control de las empresas) n Acciones: suscripción y compraventa de acciones y derechos de suscripción por inversores directos (10%) n Otras formas de participación: adquisición y venta de títulos representativos de capital (no-acciones); dotaciones a sucursales, aportaciones de capital a sociedades en proceso de constitución. . . n Financiación entre empresas relacionadas: recoge todas las operaciones de préstamo entre empresas matrices y filiales (que no sean entidades de crédito) n Inversiones en inmuebles : Adquisición de títulos de propiedad u otros derechos reales sobre bienes inmuebles Economía Mundial
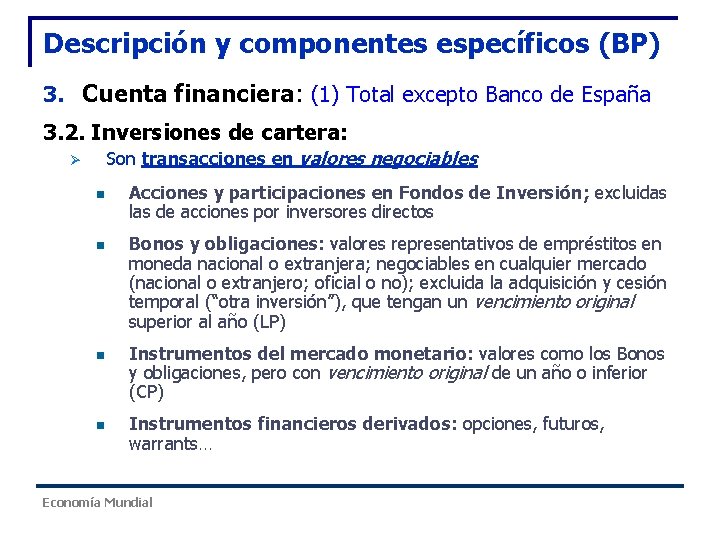
Descripción y componentes específicos (BP) 3. Cuenta financiera: (1) Total excepto Banco de España 3. 2. Inversiones de cartera: Son transacciones en valores negociables Ø n n Acciones y participaciones en Fondos de Inversión; excluidas las de acciones por inversores directos Bonos y obligaciones: valores representativos de empréstitos en moneda nacional o extranjera; negociables en cualquier mercado (nacional o extranjero; oficial o no); excluida la adquisición y cesión temporal (“otra inversión”), que tengan un vencimiento original superior al año (LP) Instrumentos del mercado monetario: valores como los Bonos y obligaciones, pero con vencimiento original de un año o inferior (CP) Instrumentos financieros derivados: opciones, futuros, warrants. . . Economía Mundial
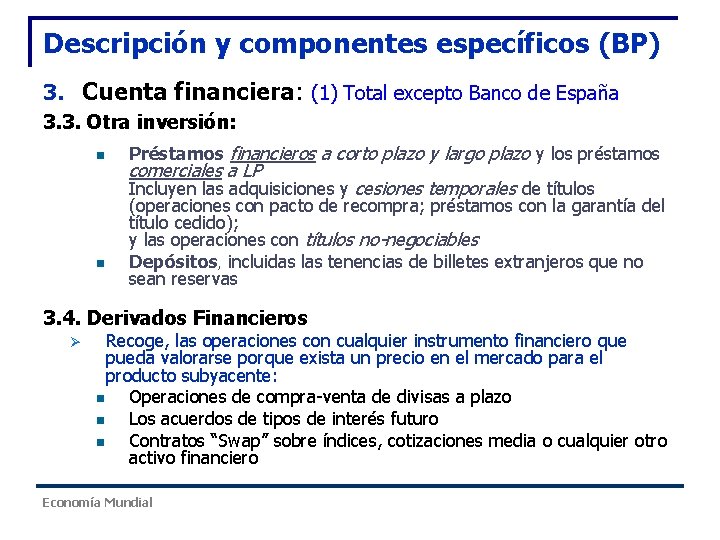
Descripción y componentes específicos (BP) 3. Cuenta financiera: (1) Total excepto Banco de España 3. 3. Otra inversión: n n Préstamos financieros a corto plazo y largo plazo y los préstamos comerciales a LP Incluyen las adquisiciones y cesiones temporales de títulos (operaciones con pacto de recompra; préstamos con la garantía del título cedido); y las operaciones con títulos no-negociables Depósitos, incluidas las tenencias de billetes extranjeros que no sean reservas 3. 4. Derivados Financieros Ø Recoge, las operaciones con cualquier instrumento financiero que pueda valorarse porque exista un precio en el mercado para el producto subyacente: n Operaciones de compra-venta de divisas a plazo n Los acuerdos de tipos de interés futuro n Contratos “Swap” sobre índices, cotizaciones media o cualquier otro activo financiero Economía Mundial
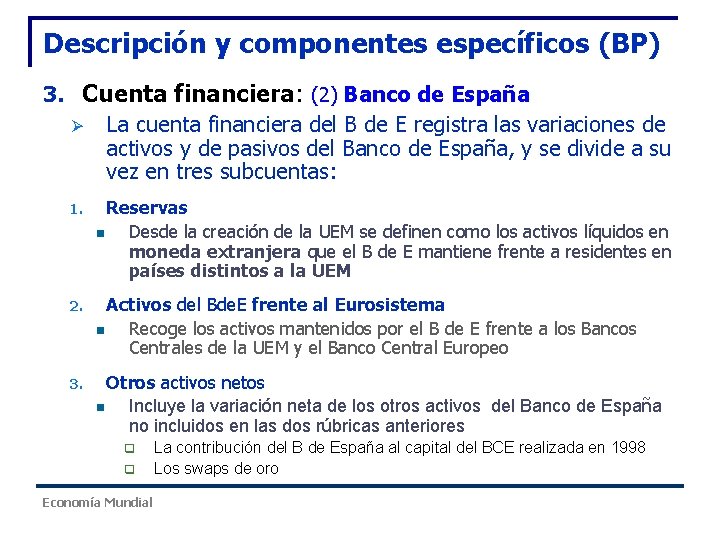
Descripción y componentes específicos (BP) 3. Cuenta financiera: (2) Banco de España Ø La cuenta financiera del B de E registra las variaciones de activos y de pasivos del Banco de España, y se divide a su vez en tres subcuentas: 1. Reservas n Desde la creación de la UEM se definen como los activos líquidos en moneda extranjera que el B de E mantiene frente a residentes en países distintos a la UEM 2. Activos del Bde. E frente al Eurosistema n Recoge los activos mantenidos por el B de E frente a los Bancos Centrales de la UEM y el Banco Central Europeo 3. Otros activos netos n Incluye la variación neta de los otros activos del Banco de España no incluidos en las dos rúbricas anteriores q q Economía Mundial La contribución del B de España al capital del BCE realizada en 1998 Los swaps de oro
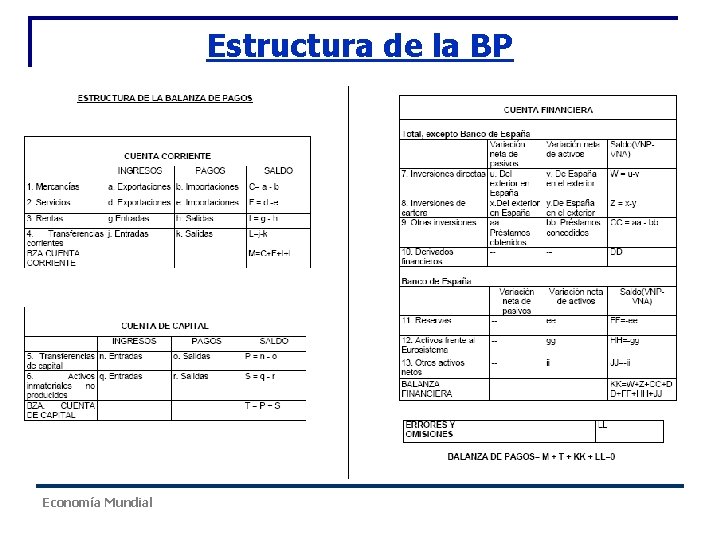
Estructura de la BP Economía Mundial
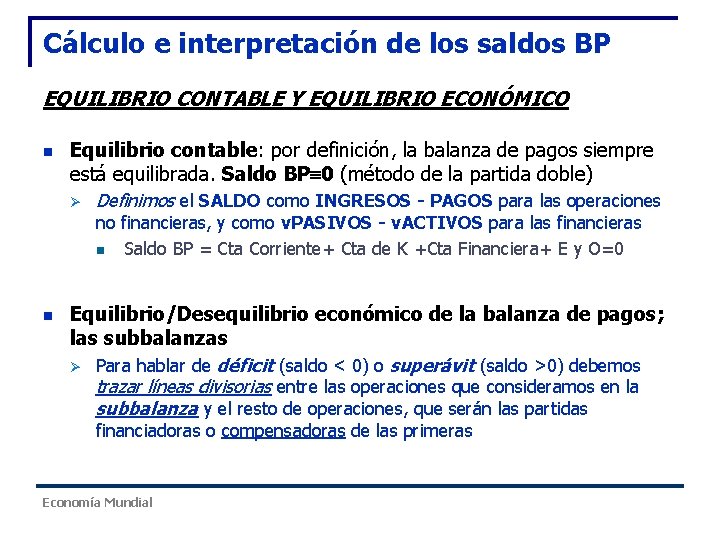
Cálculo e interpretación de los saldos BP EQUILIBRIO CONTABLE Y EQUILIBRIO ECONÓMICO n Equilibrio contable: por definición, la balanza de pagos siempre está equilibrada. Saldo BP 0 (método de la partida doble) Ø Definimos el SALDO como INGRESOS - PAGOS para las operaciones no financieras, y como v. PASIVOS - v. ACTIVOS para las financieras n Saldo BP = Cta Corriente+ Cta de K +Cta Financiera+ E y O=0 n Equilibrio/Desequilibrio económico de la balanza de pagos; las subbalanzas Ø Para hablar de déficit (saldo < 0) o superávit (saldo >0) debemos trazar líneas divisorias entre las operaciones que consideramos en la subbalanza y el resto de operaciones, que serán las partidas financiadoras o compensadoras de las primeras Economía Mundial
Cálculo e interpretación de los saldos BP Saldo de balanza por cuenta corriente y de capital Recoge todas las operaciones no-financieras con el exterior: Ø n n mercancías, servicios, rentas y transferencias (corrientes y de capital) (Saldo Cta. Cte. ) + (Saldo Cta. Capital) - Saldo c/financiera ( Ey. O) Es el saldo más utilizado actualmente para analizar el comportamiento del sector exterior Mide el préstamo neto (superávit) o endeudamiento neto (déficit) del país al/con el resto del mundo durante el periodo En esta subbalanza se han tenido en cuenta todas las operaciones exteriores que afectan a la posición crediticia del país; a la capacidad para financiar gasto, tanto corriente como de capital Economía Mundial
Cálculo e interpretación de los saldos BP Superávit en c/corriente y de capital n superávit c/cy. K [ déficit en Cta. Financiera ( Ey. O)] Ø Ø n indica que, en términos netos, la economía está financiando al resto del mundo Hay una inversión neta en el exterior Un superávit refleja capacidad de financiación de la economía: Ø se producirá una entrada de reservas: aumento Ac. F Ø y/o una salida neta de capitales: aumentan los activos financieros frente al resto del mundo en términos netos [Préstamo neto al RM] Economía Mundial
Cálculo e interpretación de los saldos BP Déficit en c/corriente y de capital n déficit en c/cy. K [ superávit en Cta. Financiera ( Ey. O)] Ø Ø n se ha producido un endeudamiento neto con el resto del mundo; el resto del mundo invierte en términos netos en la economía o hay una desinversión neta en el resto del mundo Un déficit refleja necesidad de financiación de la economía: Ø Ø se producirá una salida de reservas (disminución de Ac. F) y/o una entrada neta de capitales (aumento de pasivos financieros frente al RM en términos netos) [Préstamo neto del RM] Economía Mundial
Cálculo e interpretación de los saldos BP Problemas derivados de la persistencia de un desequilibrio en la c/c y de capital: Superávit persistente (presta recursos al RM): n Ø (-) La economía utiliza insuficientemente sus posibilidades de crecimiento, invierte poco en el interior (también reducido consumo) Déficit persistente (toma prestados recursos del RM): n Ø (-) La economía está gastando por encima de sus posibilidades : sus gastos corrientes y de capital, exceden su capacidad para financiarlo, lo que le lleva a endeudarse (ahorro < inversión) Ø Cuestiones importantes: n ¿qué tipo de gasto estamos financiando -consumo o FBC para mejorar capacidad productiva-? n ¿cómo se financia: K a LP o K a CP? Ø Persistencia del déficit: n Crece la deuda externa del país n Pueden agotarse las reservas de divisas Economía Mundial
Práctica 1. 2. -Ejercicios de BP. 1. Anotaciones en la BP. Ejercicio 1 2. Anotaciones en la BP. Ejercicio 2 3. Interpretación de los saldos resultantes en el ejercicio 2 Economía Mundial
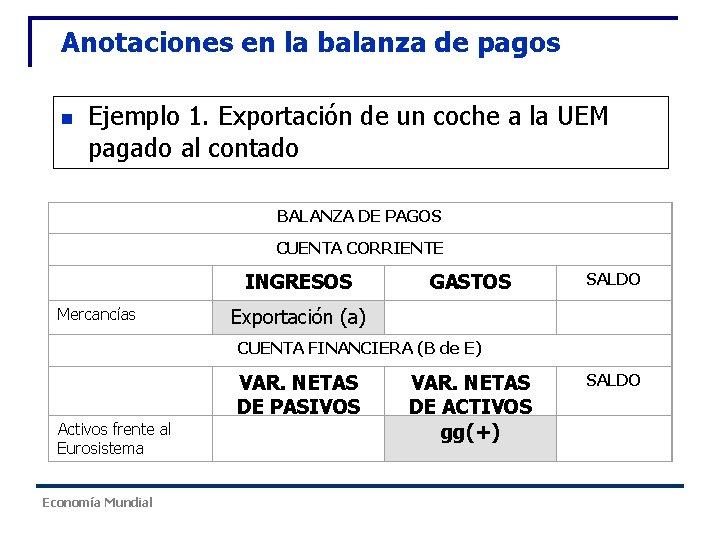
Anotaciones en la balanza de pagos n Ejemplo 1. Exportación de un coche a la UEM pagado al contado BALANZA DE PAGOS CUENTA CORRIENTE Mercancías INGRESOS Exportación (a) GASTOS SALDO CUENTA FINANCIERA (B de E) Activos frente al Eurosistema Economía Mundial VAR. NETAS DE PASIVOS VAR. NETAS DE ACTIVOS gg(+) SALDO
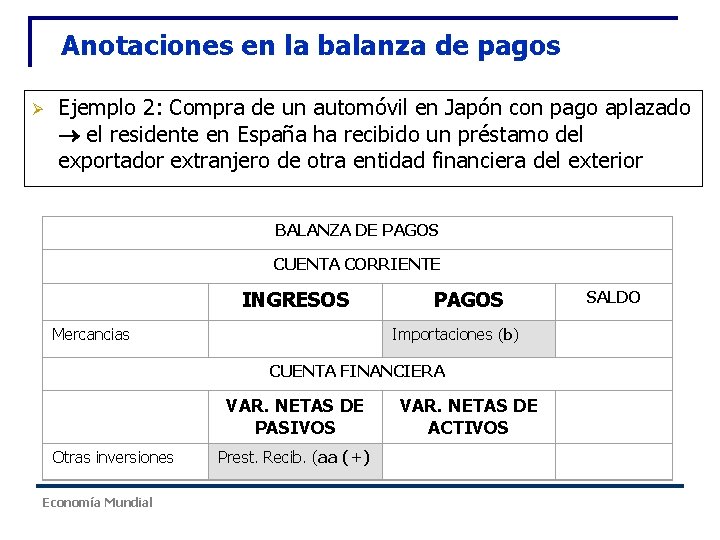
Anotaciones en la balanza de pagos Ejemplo 2: Compra de un automóvil en Japón con pago aplazado el residente en España ha recibido un préstamo del exportador extranjero de otra entidad financiera del exterior Ø BALANZA DE PAGOS CUENTA CORRIENTE Mercancias INGRESOS PAGOS Importaciones (b) CUENTA FINANCIERA Otras inversiones Economía Mundial VAR. NETAS DE PASIVOS VAR. NETAS DE ACTIVOS Prest. Recib. (aa (+) SALDO
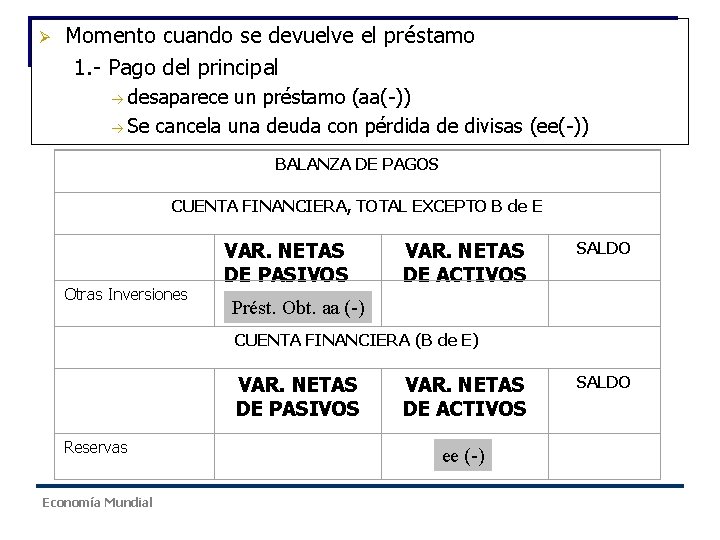
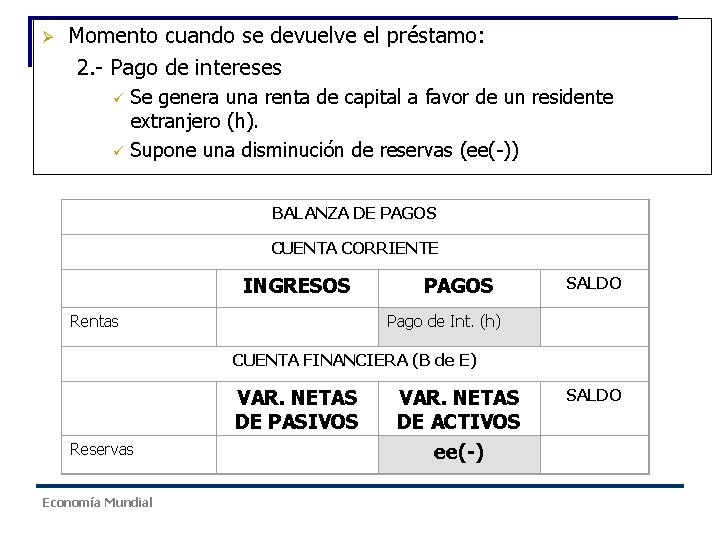
Ø Momento cuando se devuelve el préstamo 1. - Pago del principal desaparece un préstamo (aa(-)) Se cancela una deuda con pérdida de divisas (ee(-)) BALANZA DE PAGOS CUENTA FINANCIERA, TOTAL EXCEPTO B de E Otras Inversiones VAR. NETAS DE PASIVOS Prést. Obt. aa (-) VAR. NETAS DE ACTIVOS SALDO CUENTA FINANCIERA (B de E) Reservas Economía Mundial VAR. NETAS DE PASIVOS VAR. NETAS DE ACTIVOS ee (-) SALDO
Ø Momento cuando se devuelve el préstamo: 2. - Pago de intereses ü ü Se genera una renta de capital a favor de un residente extranjero (h). Supone una disminución de reservas (ee(-)) BALANZA DE PAGOS CUENTA CORRIENTE Rentas INGRESOS PAGOS SALDO Pago de Int. (h) CUENTA FINANCIERA (B de E) Reservas Economía Mundial VAR. NETAS DE PASIVOS VAR. NETAS DE ACTIVOS ee(-) SALDO
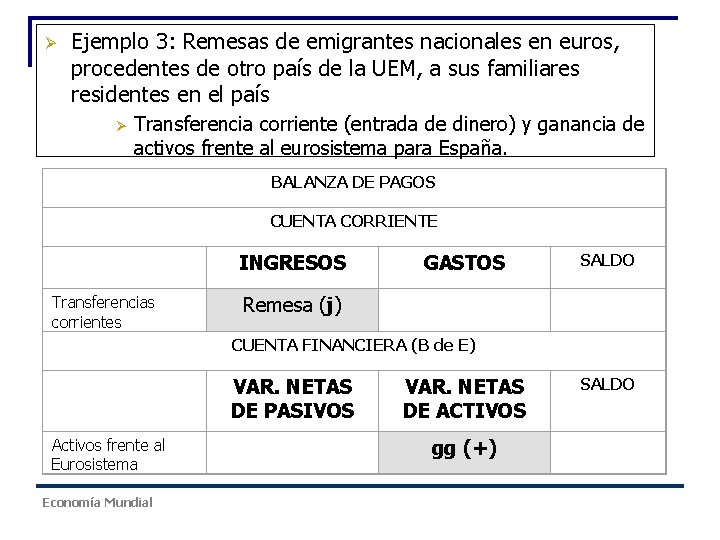
Ø Ejemplo 3: Remesas de emigrantes nacionales en euros, procedentes de otro país de la UEM, a sus familiares residentes en el país Ø Transferencia corriente (entrada de dinero) y ganancia de activos frente al eurosistema para España. BALANZA DE PAGOS CUENTA CORRIENTE Transferencias corrientes INGRESOS Remesa (j) GASTOS SALDO CUENTA FINANCIERA (B de E) Activos frente al Eurosistema Economía Mundial VAR. NETAS DE PASIVOS VAR. NETAS DE ACTIVOS gg (+) SALDO
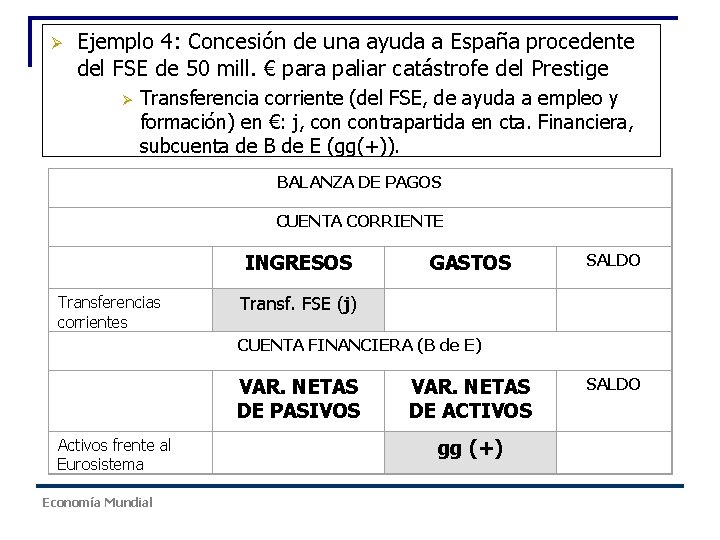
Ø Ejemplo 4: Concesión de una ayuda a España procedente del FSE de 50 mill. € para paliar catástrofe del Prestige Ø Transferencia corriente (del FSE, de ayuda a empleo y formación) en €: j, contrapartida en cta. Financiera, subcuenta de B de E (gg(+)). BALANZA DE PAGOS CUENTA CORRIENTE Transferencias corrientes INGRESOS Transf. FSE (j) GASTOS SALDO CUENTA FINANCIERA (B de E) Activos frente al Eurosistema Economía Mundial VAR. NETAS DE PASIVOS VAR. NETAS DE ACTIVOS gg (+) SALDO
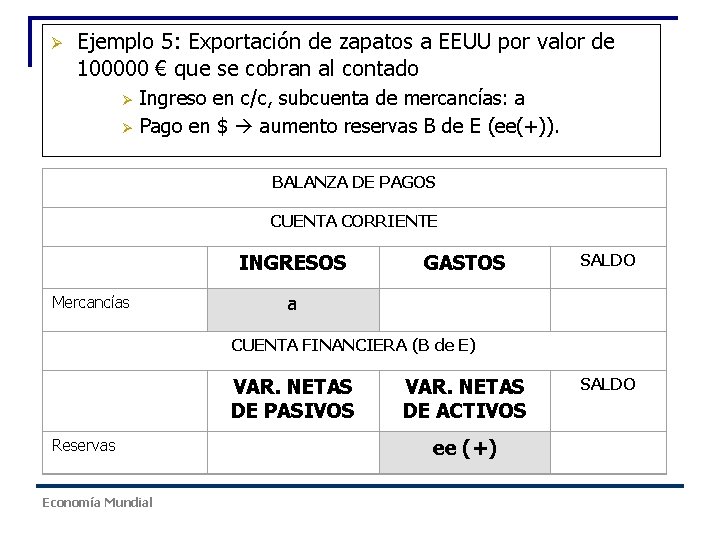
Ø Ejemplo 5: Exportación de zapatos a EEUU por valor de 100000 € que se cobran al contado Ø Ø Ingreso en c/c, subcuenta de mercancías: a Pago en $ aumento reservas B de E (ee(+)). BALANZA DE PAGOS CUENTA CORRIENTE Mercancías INGRESOS a GASTOS SALDO CUENTA FINANCIERA (B de E) Reservas Economía Mundial VAR. NETAS DE PASIVOS VAR. NETAS DE ACTIVOS ee (+) SALDO
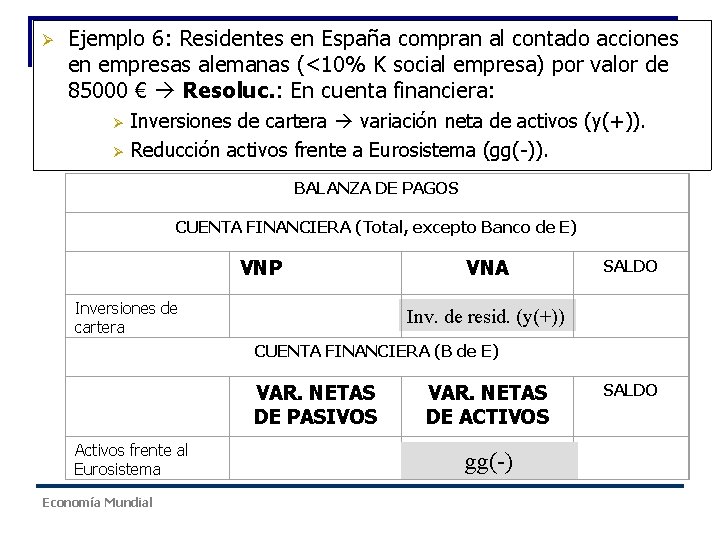
Ø Ejemplo 6: Residentes en España compran al contado acciones en empresas alemanas (<10% K social empresa) por valor de 85000 € Resoluc. : En cuenta financiera: Ø Ø Inversiones de cartera variación neta de activos (y(+)). Reducción activos frente a Eurosistema (gg(-)). BALANZA DE PAGOS CUENTA FINANCIERA (Total, excepto Banco de E) VNP VNA SALDO Inv. de resid. (y(+)) Inversiones de cartera CUENTA FINANCIERA (B de E) Activos frente al Eurosistema Economía Mundial VAR. NETAS DE PASIVOS VAR. NETAS DE ACTIVOS gg(-) SALDO
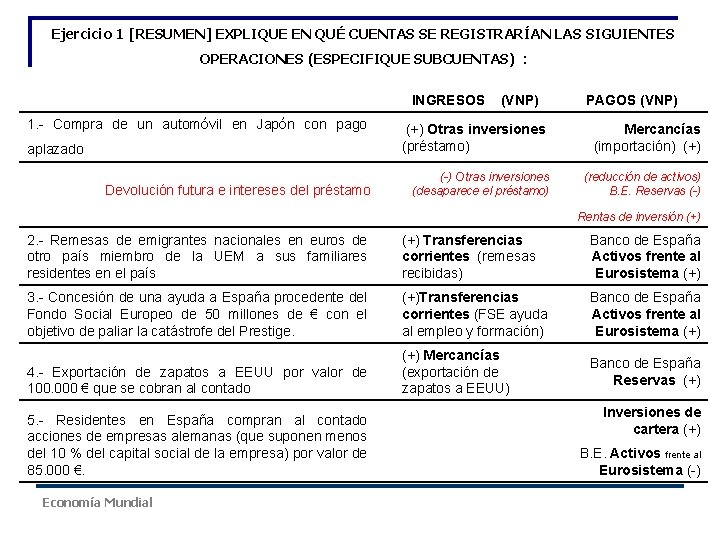
Ejercicio 1 [RESUMEN] EXPLIQUE EN QUÉ CUENTAS SE REGISTRARÍAN LAS SIGUIENTES OPERACIONES (ESPECIFIQUE SUBCUENTAS) : INGRESOS 1. - Compra de un automóvil en Japón con pago aplazado (VNP) PAGOS (VNP) (+) Otras inversiones (préstamo) Mercancías (importación) (+) (-) Otras inversiones (desaparece el préstamo) (reducción de activos) B. E. Reservas (-) Rentas de inversión (+) Devolución futura e intereses del préstamo 2. - Remesas de emigrantes nacionales en euros de otro país miembro de la UEM a sus familiares residentes en el país (+) Transferencias corrientes (remesas recibidas) Banco de España Activos frente al Eurosistema (+) 3. - Concesión de una ayuda a España procedente del Fondo Social Europeo de 50 millones de € con el objetivo de paliar la catástrofe del Prestige. (+)Transferencias corrientes (FSE ayuda al empleo y formación) Banco de España Activos frente al Eurosistema (+) Mercancías (exportación de zapatos a EEUU) 4. - Exportación de zapatos a EEUU por valor de 100. 000 € que se cobran al contado 5. - Residentes en España compran al contado acciones de empresas alemanas (que suponen menos del 10 % del capital social de la empresa) por valor de 85. 000 €. Economía Mundial Banco de España Reservas (+) Inversiones de cartera (+) B. E. Activos frente al Eurosistema (-)
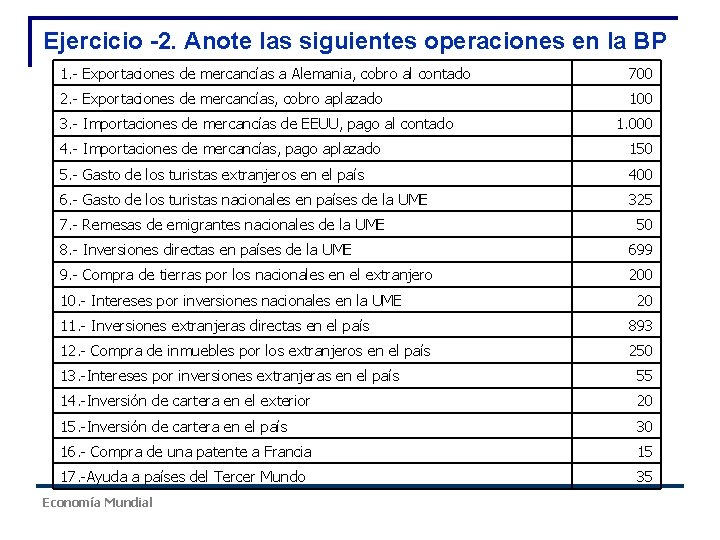
Ejercicio -2. Anote las siguientes operaciones en la BP 1. - Exportaciones de mercancías a Alemania, cobro al contado 700 2. - Exportaciones de mercancías, cobro aplazado 100 3. - Importaciones de mercancías de EEUU, pago al contado 1. 000 4. - Importaciones de mercancías, pago aplazado 150 5. - Gasto de los turistas extranjeros en el país 400 6. - Gasto de los turistas nacionales en países de la UME 325 7. - Remesas de emigrantes nacionales de la UME 50 8. - Inversiones directas en países de la UME 699 9. - Compra de tierras por los nacionales en el extranjero 200 10. - Intereses por inversiones nacionales en la UME 20 11. - Inversiones extranjeras directas en el país 893 12. - Compra de inmuebles por los extranjeros en el país 250 13. -Intereses por inversiones extranjeras en el país 55 14. -Inversión de cartera en el exterior 20 15. -Inversión de cartera en el país 30 16. - Compra de una patente a Francia 15 17. -Ayuda a países del Tercer Mundo 35 Economía Mundial
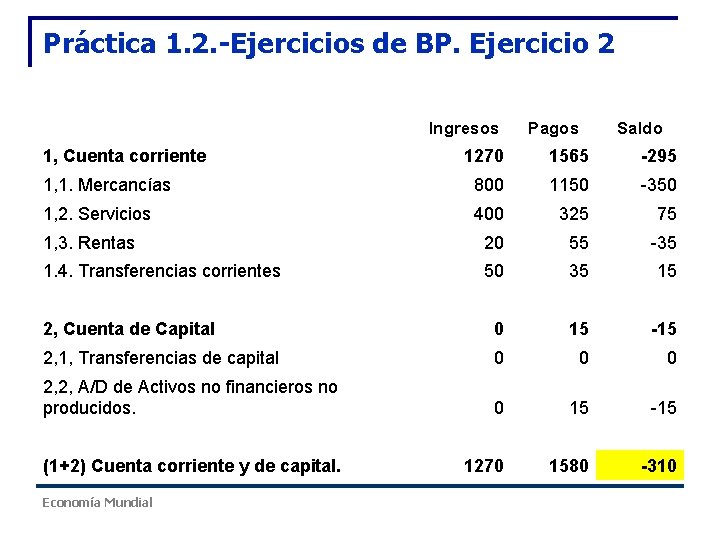
Práctica 1. 2. -Ejercicios de BP. Ejercicio 2 Ingresos 1, Cuenta corriente Pagos Saldo 1270 1565 -295 1, 1. Mercancías 800 1150 -350 1, 2. Servicios 400 325 75 1, 3. Rentas 20 55 -35 1. 4. Transferencias corrientes 50 35 15 2, Cuenta de Capital 0 15 -15 2, 1, Transferencias de capital 0 0 0 2, 2, A/D de Activos no financieros no producidos. 0 15 -15 (1+2) Cuenta corriente y de capital. 1270 1580 -310 Economía Mundial
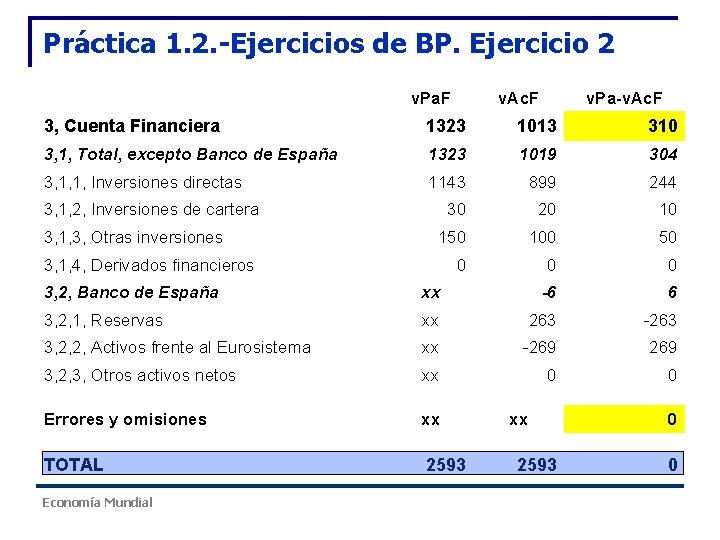
Práctica 1. 2. -Ejercicios de BP. Ejercicio 2 v. Pa. F v. Ac. F v. Pa-v. Ac. F 3, Cuenta Financiera 1323 1013 310 3, 1, Total, excepto Banco de España 1323 1019 304 3, 1, 1, Inversiones directas 1143 899 244 30 20 10 150 100 50 0 3, 1, 2, Inversiones de cartera 3, 1, 3, Otras inversiones 3, 1, 4, Derivados financieros 3, 2, Banco de España xx -6 6 3, 2, 1, Reservas xx 263 -263 3, 2, 2, Activos frente al Eurosistema xx -269 3, 2, 3, Otros activos netos xx 0 0 Errores y omisiones xx TOTAL 2593 Economía Mundial xx 2593 0 0
Práctica 1. 3. -Balanza de pagos española 1. Evolución histórica de la BP en % PIB (19702005) 2. Evolución reciente de la BP en % PIB (2001 -2006) 3. BP española 2005 y 2006, en millones de euros Economía Mundial
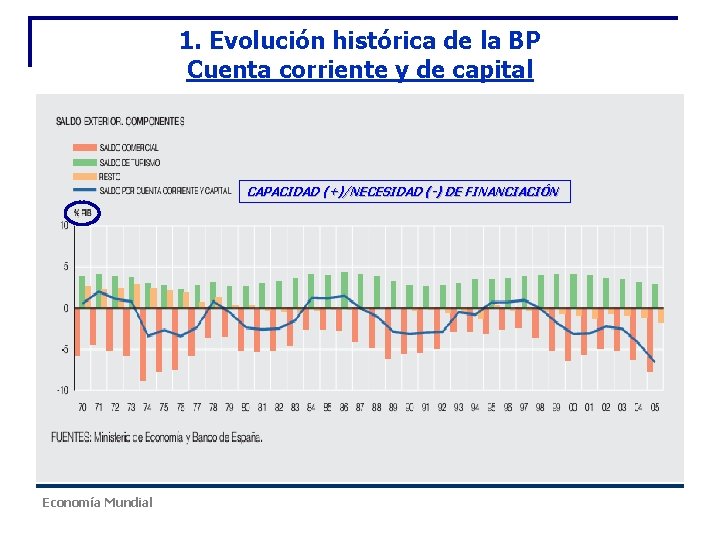
1. Evolución histórica de la BP Cuenta corriente y de capital CAPACIDAD (+)/NECESIDAD (-) DE FINANCIACIÓN Economía Mundial
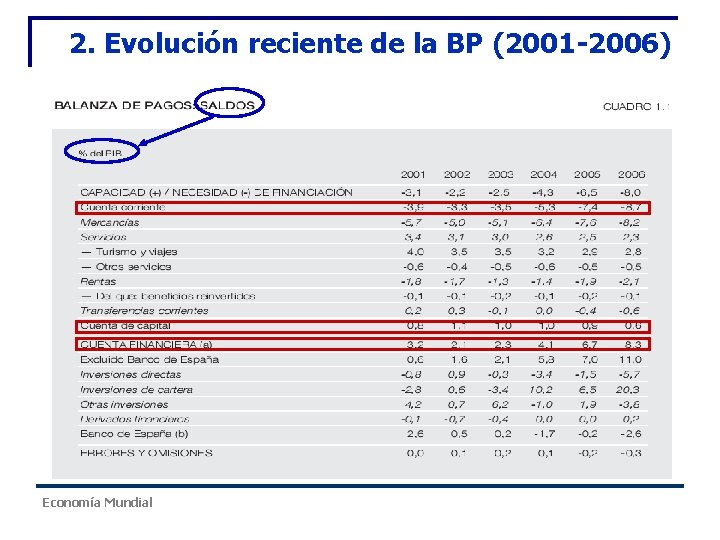
2. Evolución reciente de la BP (2001 -2006) Economía Mundial
2. Evolución reciente de la BP (2001 -06) Cuenta corriente y cuenta de capital Economía Mundial
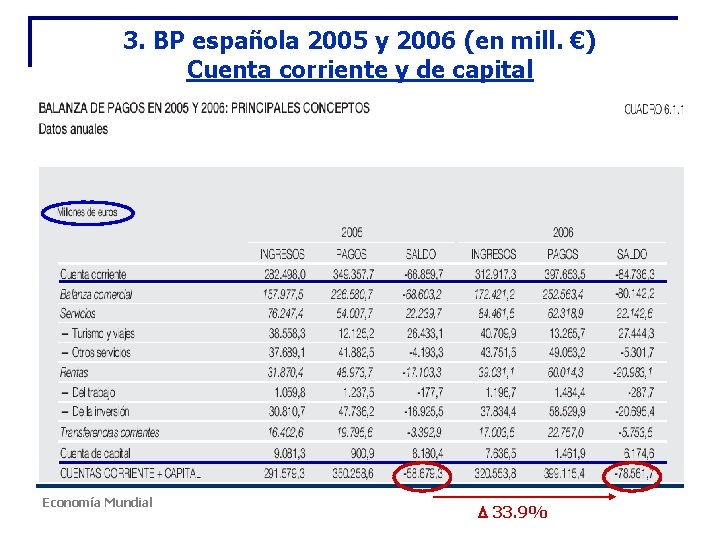
3. BP española 2005 y 2006 (en mill. €) Cuenta corriente y de capital Economía Mundial 33. 9%
3. BP española 2005 y 2006 (en mill. €) Cuenta financiera n n Recoge los diversos instrumentos que ha utilizado el país para financiarse Interpretación de los signos de los saldos de esta cuenta (Saldo= VNP-VNA) Ø signo positivo: reducción de activos/aumento de pasivos frente al resto del mundo Ø signo negativo: aumento de activos/reducción de pasivos frente al resto del mundo Economía Mundial
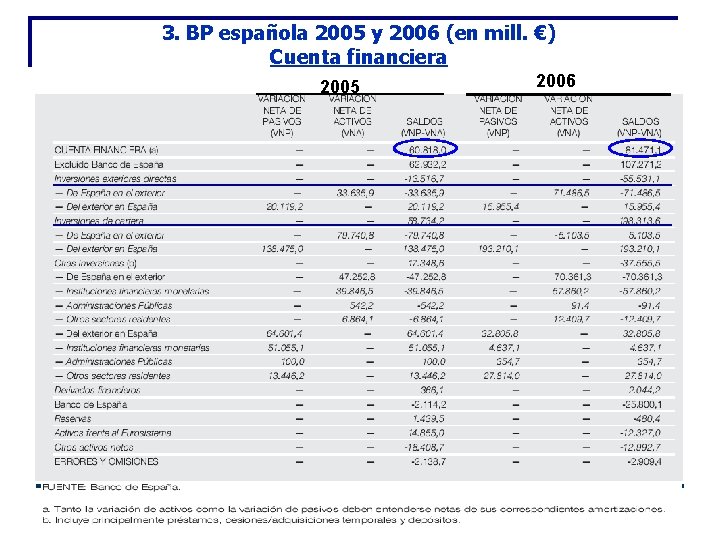
3. BP española 2005 y 2006 (en mill. €) Cuenta financiera 2005 Economía Mundial 2006
3. BP española 2005 y 2006 (en mill. €) Cuenta financiera n Saldo positivo (VNP-VNA>0) aumento de la posición deudora del país Ø Inversiones directas (<0 – salida K-) Ø Inversiones en cartera (>0 – entrada K-) Ø Otras inversiones (>0 en 2005 y <0 en 2006, entrada y salida de K, respectivamente) Ø Derivados financieros (>0) Economía Mundial