Croatian Association of Accountants and Financial Experts A
- Slides: 73
Croatian Association of Accountants and Financial Experts A horvát adórendszer e #
Személyes adatok: Željko Faber, Dipl. Oec. Könyvvizsgáló Az 1994 -es és 2004 -es adóreformbizottság tagja Partner és ügyvezető az Ernst & Young Kroatien cégben Željko Faber 2 e #
A horvát adórendszer 2005 -ös adóreform Előkészítés alatt Nyereségadó Jövedelemadó Az adóterhek csökkentése Bizonyos adókedvezmények megszüntetése Željko Faber 3 e #
Horvát jövedelemadó Vállalatok adóztatása Željko Faber 4 e #
Horvát jövedelemadó Vállalkozások adóztatása § Társasági adó - jogi személyek = tőketársaságok/ - Személyi társaságok/önállóan tevékeny természetes személyek § Jövedelemadó - természetes személyek (önálló vállalkozások) - nincs iparűzési adó Željko Faber 5 e #
Horvát jövedelemadó – társasági adó Társasági adó Željko Faber 6 e #
Horvát jövedelemadó – társasági adó Társasági adó - adókötelezettség Belföldi adózók – korlátlan adókötelezettség Külföldi adózók – korlátozott adókötelezettség Željko Faber 7 e #
Horvát jövedelemadó – társasági adó Társasági adó – korlátlan adókötelezettség Kereskedelmi vállalatok és más jogi személyek Handelsgesellschaften und andere juristische Personen (Személyi társaságok) Jövedelemszerzést célzó tevékenységek Székhelyük és ügyvezetésük Horvátországban van Jövedelemadó fizetésére kötelezettek, akik a nyereségadót választják Željko Faber 8 e #
Horvát jövedelemadó – társasági adó Társasági adó – korlátozott adókötelezettség Jogi személyek telephelye horváth székhely vagy ügyvezetés nélkül Külföldi légiforgalmi és más forgalmi társaságok képviseletei Željko Faber 9 e #
Horvát jövedelemadó – társasági adó Társasági adó – adózási időszak általában a naptári év kérelem alapján eltérő üzleti év is lehetséges Željko Faber 10 e #
Horvát jövedelemadó – társasági adó Társasági adó - adóalap IFRS (IAS) szerinti megváltozott kereskedelemjogi nyereség + Növekedés - Csökkenés = adóalap Željko Faber 11 e #
Horvát jövedelemadó – társasági adó Növekedés (1) 1. Kivétek 2. Burkolt nyereségkifizetés 3. Túlzott ráfordítási kamatok, túl alacsony jövedelmi kamatok nem korlátlanul adókötelesek számára/részéről, pl. külföldi anyavállalatok Željko Faber 12 e #
Horvát jövedelemadó – társasági adó Növekedés (2) A reprezentációs költségek 70 %-a A szgk. ráfordításának 30 %-a (amennyiben nem fizetnek utána jövedelemadót) Az elért bevételek 2 %-át meghaladó adományok, ha nem áll rendelkezésre külön engedély Hiányok (sorvadás, károk, törés) a gazdasági kamara szerint pénzbírságok Željko Faber 13 e #
Horvát jövedelemadó – társasági adó Csökkenés Osztalékok és más nyereségrészesedések Željko Faber 14 e #
Horvát jövedelemadó – társasági adó Leírások Vagyontárgyak beszerzési értéke > 1 000 HRK Használati idő 1 évnél hosszabb Lineáris leírás 100 %-ra felgyorsított leírás lehetséges, amennyiben a kereskedelmi mérlegben a leírások ugyanolyan emelt kulcsokkal történnek Željko Faber 15 e #
Horvát jövedelemadó – társasági adó Veszteségátvitel 5 év Visszamenőleges veszteségelszámolás nem lehetséges Željko Faber 16 e #
Horvát jövedelemadó – társasági adó Nyereségadó kulcs Egységes 20 %-os adókulcs Természetes személyek részére történő kifizetés esetén az összes teher legalább 32 % Željko Faber 17 e #
Horvát jövedelemadó – társasági adó Forrásadó (1) 15 %-os forrásadó A társasági adó megfizetésére kötelezett fizeti Az általa teljesített ellenértékre vonatkozóan Kapják: nem természetes külföldi személyek, mint pl. a külföldi anyavállalat, Željko Faber 18 e #
Horvát jövedelemadó – társasági adó Forrásadó (2) A szerzői jogok használatáért fizetett díjak (pl. védjegy, licencia) (z. B. Patente, Lizenzen) Piackutatás ellenértéke Adótanácsadás és könyvvizsgálat ellenértéke Osztalékok és más nyereségrészesedések Željko Faber. Kamatok 19 e #
Horvát jövedelemadó – társasági adó Forrásadó (3) Kivétel: A kamatok mentesek a forrásadó alól Az adózó tevékenységéhez szükséges üzemi eszközök vásárlásakor Hitelre vásárolt áruk vételekor (cél) Külföldi bankoktól felvett kamatok esetén Kölcsönök miatt külföldi jogi személyeknek teljesített fizetések esetén Željko Faber 20 e #
Horvát jövedelemadó – társasági adó Nemzetközi elszámolóárak Piaci árak (összevetés külső piaci szereplőkkel) Nincsennek pontosabb előírások Költségfelár módszer Viszonteladói ár módszere Árösszevetés módszere OECD – irányelvek Željko Faber 21 e #
Horvát jövedelemadó – társasági adó Társasági adó - Kedvezmények Željko Faber 22 e #
Horvát jövedelemadó – társasági adó Kedvezmények (1) A kiemelt állami gondoskodás területei (támogatási területek) Vukovar város Szabadkereskedelmi zónák Željko Faber 23 e #
Horvát jövedelemadó – társasági adó Kedvezmények (2) Beruházási támogatás Foglalkoztatási támogatás Kutatás és fejlesztés támogatása Željko Faber 24 e #
Horvát jövedelemadó – társasági adó Feltételek: Támogatási területek A támogatott területen végzett tevékenység Határozatlan idejű foglalkoztatás > 5 munkavállaló A foglalkoztatottak több mint fele a támogatott területen rendelkezzen lakóhellyel vagy állandó tartózkodási hellyel A három területi csoportra vonatkozó csökkentett adókulcs: 1. csoport: a szokásos kulcs negyede (5%) 2. csoport: a szokásos kulcs fele (10%) 3. csoport: a szokásos kulcs háromnegyede (15%) Željko Faber 25 e #
Horvát jövedelemadó – társasági adó Vukovar város területén végzett tevékenység A többi támogatott területre vonatkozó feltételek szerint Teljes adómentesség a 2000 bis 2005 -ig tartó évekre 2006 -tól a szokásos adókulcs egynegyede érvényes – csökkentett adókulcs (5%) Željko Faber 26 e #
Horvát jövedelemadó – társasági adó Szabadkereskedelmi zónák A szokásos adókulcs egynegyede (5%). Legalább 1 millió Kuna értékű építési beruházások a szabadkereskedelmi zónákban : – 6 évi mentesség a nyereségadó alól (a beruházás éve + az 5 azt követő év) – Összesen a beruházási összeg mértékéig Željko Faber 27 e #
Horvát jövedelemadó – társasági adó Beruházási támogatás (1) Újonnan alapított vállalatok pl. a következő tipusú beruházásokkal: ökológiailag biztos gazdasági tevékenység Új üzemi berendezések és modern technológiák alkalmazása Új gyártási folyamatok és új termékek bevezetése Az export növekedése Új szolgáltatási ajánlatok kifejlesztése Energiatakarékosság Külföldi pénzintézetekkel történő együttműködés A horvát gazdaság alkalmazkodása az európai normákhoz Željko Faber 28 e #
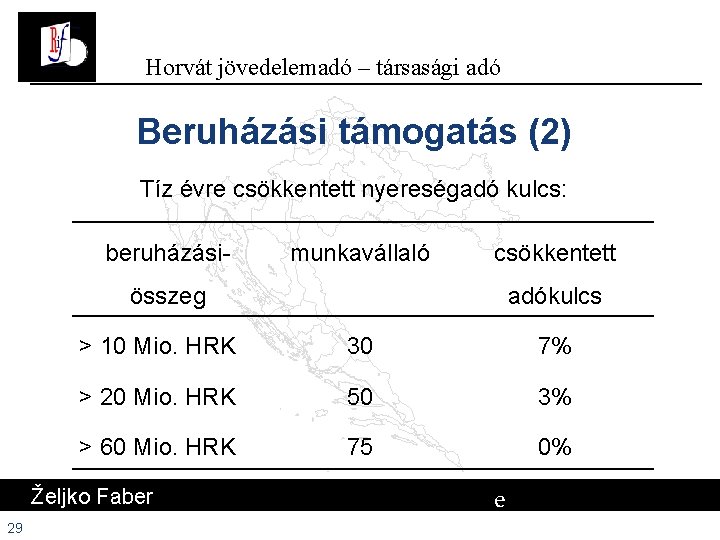
Horvát jövedelemadó – társasági adó Beruházási támogatás (2) Tíz évre csökkentett nyereségadó kulcs: beruházási- munkavállaló csökkentett összeg > 10 Mio. HRK 30 7% > 20 Mio. HRK 50 3% > 60 Mio. HRK 75 0% Željko Faber 29 adókulcs e #
Horvát jövedelemadó – társasági adó Foglalkoztatás támogatása Határozatlan időre alkalmazott új munkavállalók bérének kétszeres levonhatósága egy évig: Legalább egy hónapig munkanélküliként bejelentett személyek A nyugdíjukról lemondó nyugdíjasok Először munkaviszonyba álló személyek Gyakornokok, stb. Željko Faber 30 e #
Horvát jövedelemadó – társasági adó Kutatás és fejlesztés Felmentés az adókötelezettség alól: – A kizárólag kutatással és fejlesztéssel foglalkozó vállalkozások Ráfordítások kétszeres levonási lehetősége a következő területek vonatkozásában: – Kutatás és fejlesztés (ideértve a leírásokat is) – Képzés és továbbképzés Željko Faber 31 e #
Horvát jövedelemadó – társasági adó Társasági adó különleges vonásai Nincs csoportos adózás A nemzeti részesedésből adódó nyereség alóli mentesség a leányvállalat által az anyavállalatnak fizetendő osztalék esetében Nincs nemzetközi csomagkedvezmény Nincs alultőkésítési szabály Željko Faber 32 e #
Horvát jövedelemadó – társasági adó Vállalatok általi vállalatértékesítés Nincs kedvezmény kereskedelmi vállalatok esetén Nincs kedvezmény magánszemélyek esetén Željko Faber 33 e #
Horvát jövedelemadó – társasági adó Magánszemélyek általi vállalatértékesítés Részesedések és részvények eladásánál az értékesítésből származó nyereség nincs adóztatás Vállalatértékesítés esetén az értékesítésből származó nyereség teljes egészében adó alá esik (asset deal) Željko Faber 34 e #
Horvát jövedelemadó – társasági adó Leírási lehetőségek vállalat vásárlásakor Kereskedelmi társaság vállalatvétel (share deal): - A cégérték leírása lehetséges (5 év) - Teljes kamatlevonás a vételár finanszírozásakor Vállalatvétel (asset deal): – Vétel általi felértékelés és vétel utáni teljes leírás – Teljes kamatlevonás a vételár finanszírozásakor Željko Faber 35 e #
Horvát jövedelemadó – társasági adó Külföldiek vállalatalapítása Horvátországban Horváth telephely (ritka): - Az alapítás egyszerű (Bejelentkezés forgalmi adóra) - Könyvelési kötelezettség, teljes társasági és jövedelemadó teher Tőketársaságok Horvátországban (javarészt) - Közjegyzői okirattal történő alapítás, bejegyzés a cégbíróságon, könyvvezetési kötelezettség, teljes társasági adó kötelezettség Željko Faber 36 e #
Horvát jövedelemadó Jövedelemadó Željko Faber 37 e #
Horvát jövedelemadó Jövedelemadó – üzemi bevételek Adóalap: Bevétel, mínusz kiadás, mínusz Af. A (korrigált Kassa elve) Átalánykiadások (igazolás nélkül) bizonyos önálló tevékenységek esetén (25%-os általános kulcs, 30% und 50% - Ingatlanok bérbeadásánál, 40 % szerzői jogok esetében Nem levonható kiadások: lásd társasági adó. Željko Faber 38 e #
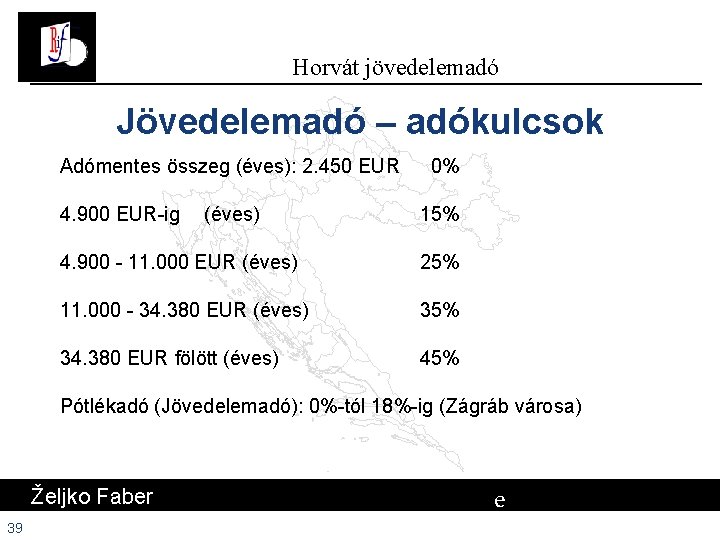
Horvát jövedelemadó Jövedelemadó – adókulcsok Adómentes összeg (éves): 2. 450 EUR 4. 900 EUR-ig (éves) 0% 15% 4. 900 - 11. 000 EUR (éves) 25% 11. 000 - 34. 380 EUR (éves) 35% 34. 380 EUR fölött (éves) 45% Pótlékadó (Jövedelemadó): 0%-tól 18%-ig (Zágráb városa) Željko Faber 39 e #
Horvát jövedelemadó Jövedelemadó – Munkabéradó Željko Faber 40 e #
Bérelszámolás (1) Željko Faber 41 e #
Bérelszámolás (2) Željko Faber 42 e #
Horvát jövedelemadó Tőkenyereségadó Kifizetés természetes személyeknek Osztalékok, nyereségrészesedések Nem bankok által fizetett kamatok Adókulcs: 15% Željko Faber 43 e #
Horvát jövedelemadó – összes adóteher Adóteher társasági adó és jövedelemadó Kifizetés természetes személyeknek (32 – 34% - 20% társasági adó, 15% tőkenyereségadó, 18% kiegészítő adó) Részvények, részesedések: Értékesítés nyeresége – nem adóztatható természetes személyeknél Željko Faber 44 e #
Horvát jövedelemadó Bérbeadásból és haszonbérletből származó bevételek 15% végső adóztatás Bizonyítást nem igénylő, levonható költségek = 30% (lakások bérbeadásánál 50%) Željko Faber 45 e #
Horvát jövedelemadó Adóbevallás és adókivetés a nyereség- és társasági adónál 1. Jövedelemadó –Február végéig 2. Társasági adó – Április végéig Željko Faber 46 e #
Horvát-osztrák kettős adóztatásról szóló megállapodás Kettős adóztatásról szóló megállapodás Ausztria - Horvátország 2002. január 1 -től van alkalmazásban Alapvetően megfelel az OECD-mintaszerződésnek Željko Faber 47 e #
Horvát-osztrák kettős adóztatásról szóló megállapodás Osztalékok 15 % forrásadóztatás a portfólióból származó osztalék után Nemzetközi csomagelsőbbség: • 10 % minimális részesedés esetén • A forrásállamban nincs osztalékadóztatás Željko Faber 48 e #
Horvát-osztrák kettős adóztatásról szóló megállapodás Kamatok 5 %-os forrásadója Licencdíjak Az illetékesség országában kizárólagos adóztatás joga Željko Faber 49 e #
Horvát-osztrák kettős adóztatásról szóló megállapodás Elkerülési módszerek Ausztria: Mentesség a progresszió fenntartásával Osztalékok és kamatok: beszámítás Horvátország: beszámítás Željko Faber 50 e #
Croatian Association of Accountants and Financial Experts Köszönjük a figyelmüket! Željko Faber 51 e #
Croatian Association of Accountants and Financial Experts Forgalmi adó és egyéb adók Željko Faber 52 e #
Croatian Association of Accountants and Financial Experts Forgalmi adók Željko Faber 53 e #
Horvátország – forgalmi és egyéb adók Forgalmi adó 1998. január 1. óta Alapvető adókulcs: 22% Szociálisan motivált második adókulcs: 0% Željko Faber 54 e #
Horvátország – forgalmi adó kenyér Szolgáltatások - 0% liszt Kötelező tartalmú könyvek A gyógyszerlista szerinti gyógyszerek Gyógyászati protézisek Tudományos folyóiratok Nyilvános filmvetítés Horvátországi átalányutazásokkal kapcsolatos szolgáltatások, amelyeket átutalással külföldről fizetnek Željko Faber 55 e #
Horvátország – forgalmi adó Adóalap Áruszállítások és szolgáltatások: Ellenérték, illetve piaci érték Figyelem: Az ellenérték nélküli szállítmányok is adózás alá esnek! Saját fogyasztás: Piaci érték, felhasználás (Felhasználási célú saját fogyasztás) Import: Vám kiszámítási alapja Željko Faber 56 e #
Horvátország – forgalmi adó Valódi mentesség (előzetesen felszámított adó levonásával) Bizonyos importok Exportszállítmányok Szabadkereskedelmi zónákba teljesített szállítások Željko Faber 57 e #
Horvátország – forgalmi adó Nem valódi mentességek 1 Intézményi mentességek: • bankok, takarékpénztárak, biztosítók • Orvosi és orvostechnikai magánpraxisok • Egészségügyi intézmények (kórházak, ápolási otthonok és hasonlók) • Szociális- gyermek és fiatalgondozási intézetek • óvodák, iskolák, egyetemek • Vallásos közösségek és berendezések • Kulturális közintézmények (múzeumok, galériák, könyvtárak, színházak stb. ) Željko Faber 58 e #
Horvátország – forgalmi adó Nem valódi mentesség 2 Lakóhelyiségek bérbeadása Nyereményjátékok rendezése Željko Faber 59 e #
Horvátország – forgalmi adó Keletkezés időpontja Jövedelemadó kötelezettje: A kiszámítás a bevett ellenérték alapján történik Mindenki más: A kiszámítás a megállapodás szerinti ellenérték alapján történik Željko Faber 60 e #
Horvátország – forgalmi adó Kiszámítás időtartama Naptári hónap Naptári negyedév forgalom < 300 000 HRK, kb. 40 000 Euro Željko Faber 61 e #
Horvátország – forgalmi adó Előzetesen felszámított adó levonása A kiszámítás időtartamában Nincsennek különös feltételek mint pl. feltételezett forgalom Željko Faber 62 e #
Horvátország – forgalmi adó Kisvállalatokra vonatkozó szabályozás Éves forgalom < 85 000 HRK, 11 300 Euro Željko Faber 63 e #
Horvátország – forgalmi adó Forgalmi adó - egyéb Reverse-charge külföldi vállalkozók bizonyos szolgáltatásaira vonatkozóan Havi forgalmi adó bejelentkezés Éves bevallás április 30 -ig, illetve jövedelemadó fizetésére kötelezetteknél február vége Előzetesen felszámított adó visszatérítése külföldiek számára adóköteles horvátországi forgalom nélkül - ez idő szerint nem lehetséges Željko Faber 64 e #
Horvátország – ingatlanszerzési adó Ingatlanok vétele esetén, pl. a következő módon: Vétel, csere Kereskedelmi vállalatba történő betét vagy kivét esetén Felszámolási- vagy csődeljárás Örökösödés vagy ajándékozás esetén a megszerző fizeti az ingatlanszerzési adót az ingatlan szerzési (piaci) értéke alapján Željko Faber 65 e #
Horvátország – ingatlanszerzési adó Adókulcs Az adókulcs mértéke 5 %. Željko Faber 66 e #
Horvátország – ingatlanszerzési adó Mentesség Valamely kereskedelmi társaság nominális tőkebetétje Szerzés a következő módon: kereskedelmi társaság összeolvadása, átvétele, felosztása, kiszervezése Örökösödés és ajándékozás, valamint más ellenérték nélküli szerzés Željko Faber 67 e #
Horvátország – ingatlanszerzési adó Az ÁFA-hoz való viszony Kölcsönös kizárás ÁFA: új épületek esetében, amennyiben azok az ÁFA rendszer részét képezik Ingatlanszerzési adó öreg épületeknél, az első adólevonási tilalom után és telkek esetében Željko Faber 68 e #
Horvátország – egyéb adók Egyéb adók 1 Dohányadó Kávéadó Ásványolajadó Söradó Alkoholmentes italok adója Željko Faber 69 e #
Horvátország – egyéb adók Egyéb adók 2 Szgk. , egyéb jármű, hajók és repülőgépek adója Alkoholos italok adója Luxusadó Járművek biztosítási díjának adója Željko Faber 70 e #
Horvátország – egyéb adók Egyéb adók 3 Örökösödési és ajándékozási adó – Adókulcs: 5% – Adómentesség: Házasfelek, gyermekek, szülők – Adókötelesek: Ingatlanok, készpénz, pénzkövetelések és értékpapírok, amennyiben azok egyedi értéke nem lépi túl a 6. 800 EUR összeget. Željko Faber 71 e #
Horvátország – egyéb adók Egyéb adók 4 - Üzletrészekkel kapcsolatos ügyletek nem adóznak (részvények, kft-üzletrészek) és egyéb értékpapírok Željko Faber 72 e #
Köszönjük a figyelmüket! Zeljko. Faber@hr. ey. com Tel ++385 1 2480566 Željko Faber 73 e #