PRESUPUESTO MUNICIPAL MGP Freddy Aliendre Espaa 1 Ley
- Slides: 33
PRESUPUESTO MUNICIPAL MGP. Freddy Aliendre España 1
Ley SAFCO Sistema de Presupuesto (SDP) Artículo 8 vo. Ley 1178 v Prever los montos y fuentes de recursos v Asignar recursos a los requerimientos de la programación de operaciones v Sujeción a los límites legales de las entidades que cuenten recursos provenientes de tributación, aportes a la seguridad social, otros aportes o transferencias de los tesoros del estado v Presupuesto indicativo para las empresas y entidades públicas 2
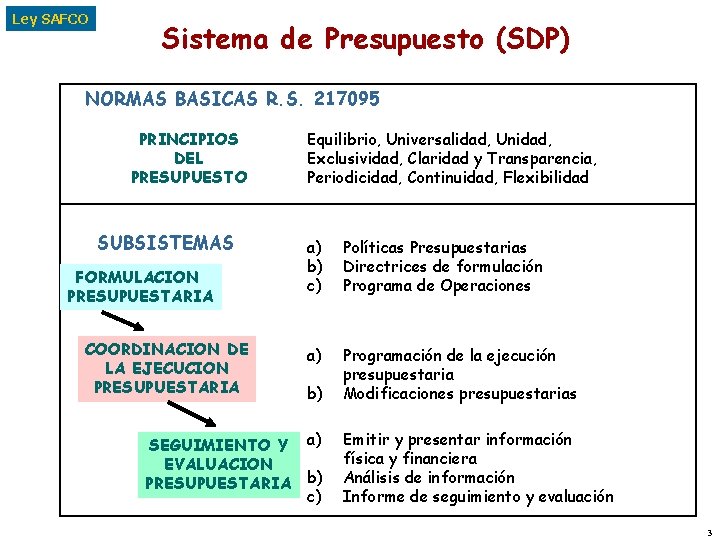
Ley SAFCO Sistema de Presupuesto (SDP) NORMAS BASICAS R. S. 217095 PRINCIPIOS DEL PRESUPUESTO SUBSISTEMAS FORMULACION PRESUPUESTARIA COORDINACION DE LA EJECUCION PRESUPUESTARIA Equilibrio, Universalidad, Unidad, Exclusividad, Claridad y Transparencia, Periodicidad, Continuidad, Flexibilidad a) b) c) Políticas Presupuestarias Directrices de formulación Programa de Operaciones a) Programación de la ejecución presupuestaria Modificaciones presupuestarias b) SEGUIMIENTO Y a) EVALUACION PRESUPUESTARIA b) c) Emitir y presentar información física y financiera Análisis de información Informe de seguimiento y evaluación 3
Presupuesto: Programa de Operaciones en términos financieros 4
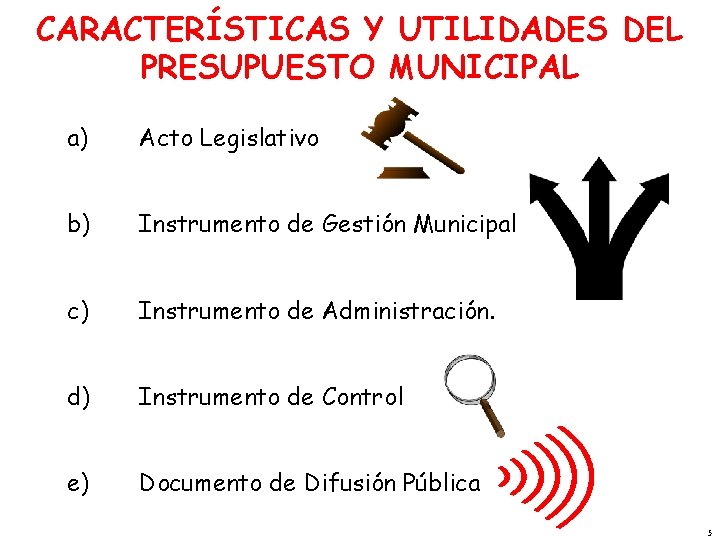
CARACTERÍSTICAS Y UTILIDADES DEL PRESUPUESTO MUNICIPAL a) Acto Legislativo b) Instrumento de Gestión Municipal c) Instrumento de Administración. d) Instrumento de Control e) Documento de Difusión Pública 5
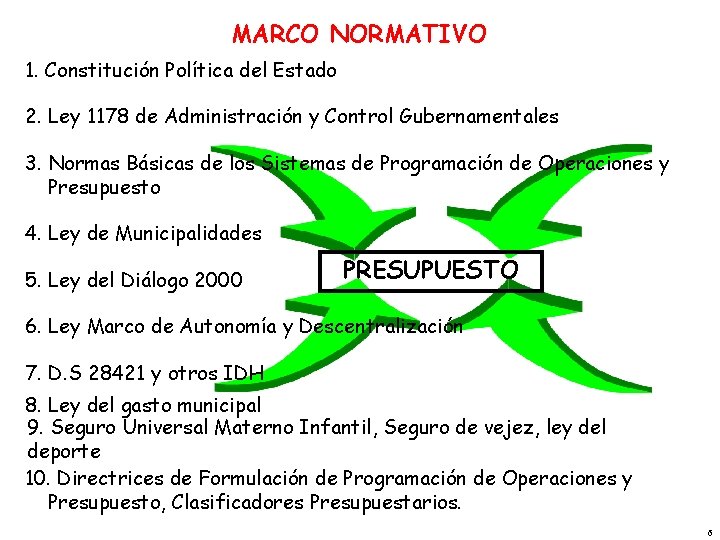
MARCO NORMATIVO 1. Constitución Política del Estado 2. Ley 1178 de Administración y Control Gubernamentales 3. Normas Básicas de los Sistemas de Programación de Operaciones y Presupuesto 4. Ley de Municipalidades 5. Ley del Diálogo 2000 PRESUPUESTO 6. Ley Marco de Autonomía y Descentralización 7. D. S 28421 y otros IDH 8. Ley del gasto municipal 9. Seguro Universal Materno Infantil, Seguro de vejez, ley del deporte 10. Directrices de Formulación de Programación de Operaciones y Presupuesto, Clasificadores Presupuestarios. 6
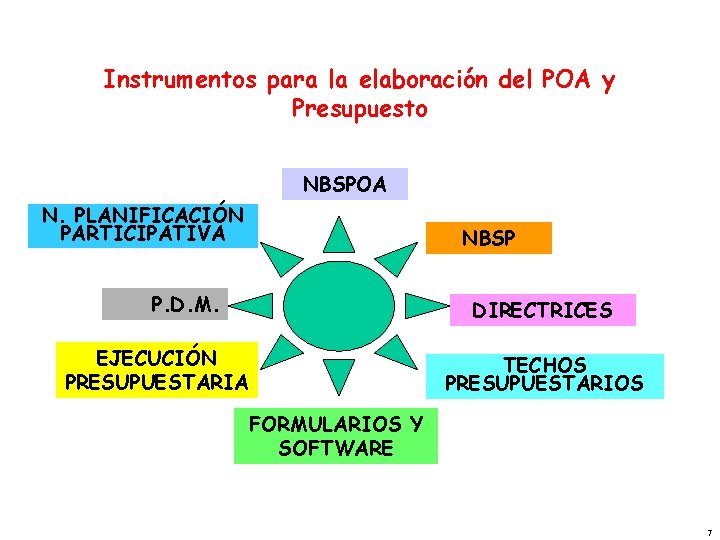
Instrumentos para la elaboración del POA y Presupuesto NBSPOA N. PLANIFICACIÓN PARTICIPATIVA NBSP P. D. M. DIRECTRICES EJECUCIÓN PRESUPUESTARIA TECHOS PRESUPUESTARIOS FORMULARIOS Y SOFTWARE 7
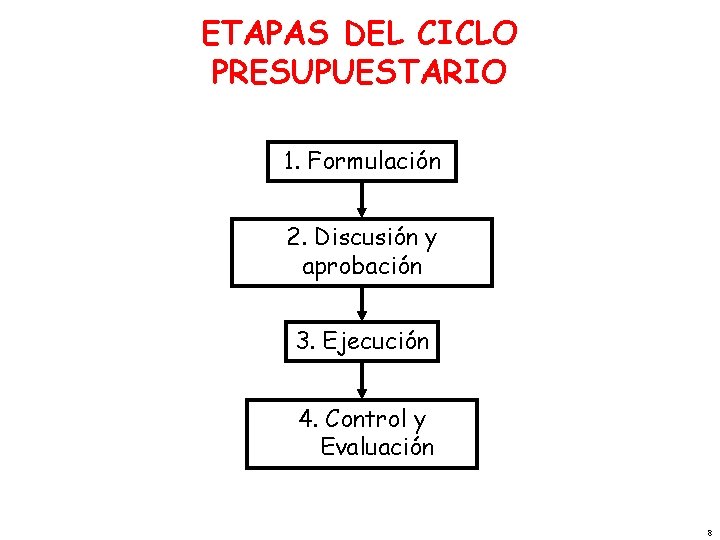
ETAPAS DEL CICLO PRESUPUESTARIO 1. Formulación 2. Discusión y aprobación 3. Ejecución 4. Control y Evaluación 8
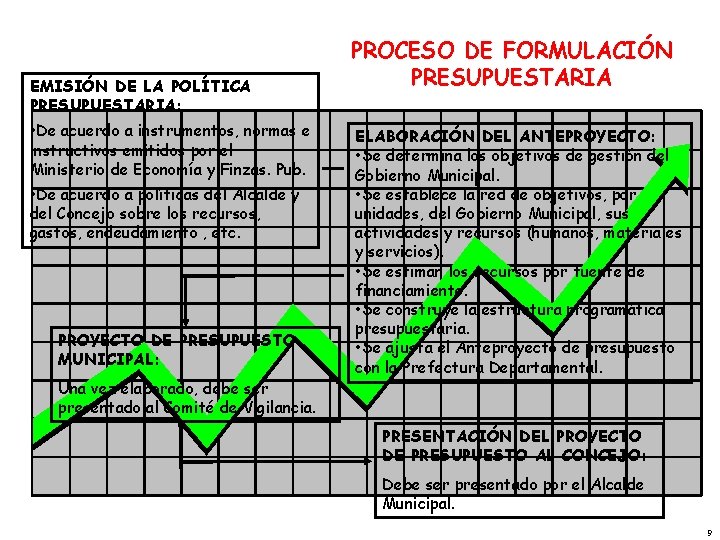
EMISIÓN DE LA POLÍTICA PRESUPUESTARIA: • De acuerdo a instrumentos, normas e instructivos emitidos por el Ministerio de Economía y Finzas. Pub. • De acuerdo a políticas del Alcalde y del Concejo sobre los recursos, gastos, endeudamiento , etc. PROYECTO DE PRESUPUESTO MUNICIPAL: Una vez elaborado, debe ser presentado al Comité de Vigilancia. PROCESO DE FORMULACIÓN PRESUPUESTARIA ELABORACIÓN DEL ANTEPROYECTO: • Se determina los objetivos de gestión del Gobierno Municipal. • Se establece la red de objetivos, por unidades, del Gobierno Municipal, sus actividades y recursos (humanos, materiales y servicios). • Se estiman los recursos por fuente de financiamiento. • Se construye la estructura programática presupuestaria. • Se ajusta el Anteproyecto de presupuesto con la Prefectura Departamental. PRESENTACIÓN DEL PROYECTO DE PRESUPUESTO AL CONCEJO: Debe ser presentado por el Alcalde Municipal. 9
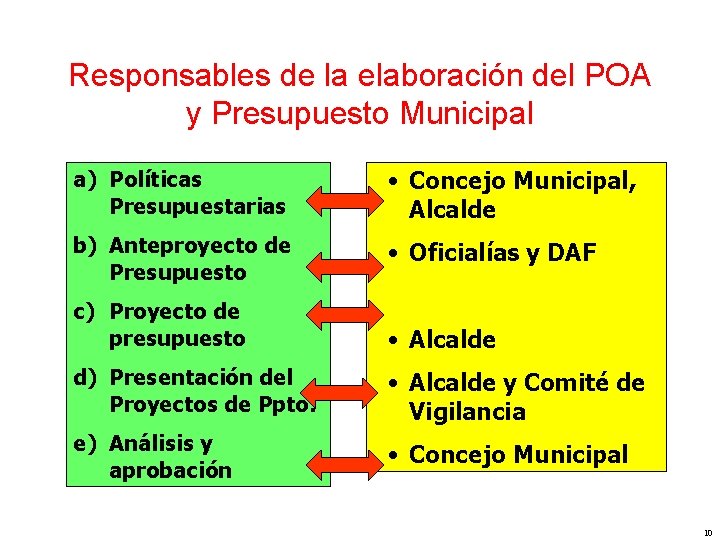
Responsables de la elaboración del POA y Presupuesto Municipal a) Políticas Presupuestarias • Concejo Municipal, Alcalde b) Anteproyecto de Presupuesto • Oficialías y DAF c) Proyecto de presupuesto • Alcalde d) Presentación del Proyectos de Ppto. • Alcalde y Comité de Vigilancia e) Análisis y aprobación • Concejo Municipal 10
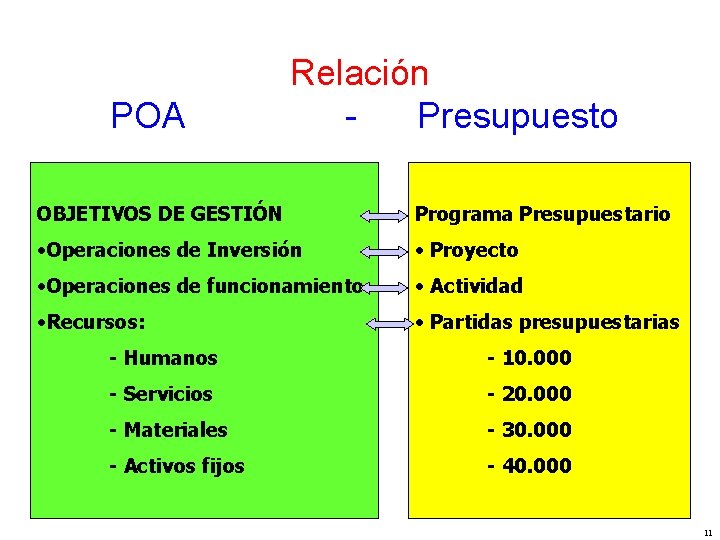
POA Relación Presupuesto OBJETIVOS DE GESTIÓN Programa Presupuestario • Operaciones de Inversión • Proyecto • Operaciones de funcionamiento • Actividad • Recursos: • Partidas presupuestarias - Humanos - 10. 000 - Servicios - 20. 000 - Materiales - 30. 000 - Activos fijos - 40. 000 11
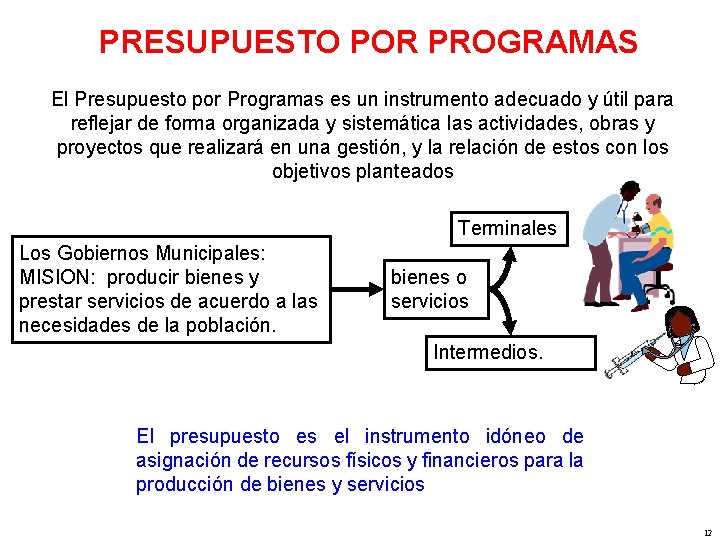
PRESUPUESTO POR PROGRAMAS El Presupuesto por Programas es un instrumento adecuado y útil para reflejar de forma organizada y sistemática las actividades, obras y proyectos que realizará en una gestión, y la relación de estos con los objetivos planteados Terminales Los Gobiernos Municipales: MISION: producir bienes y prestar servicios de acuerdo a las necesidades de la población. bienes o servicios Intermedios. El presupuesto es el instrumento idóneo de asignación de recursos físicos y financieros para la producción de bienes y servicios 12
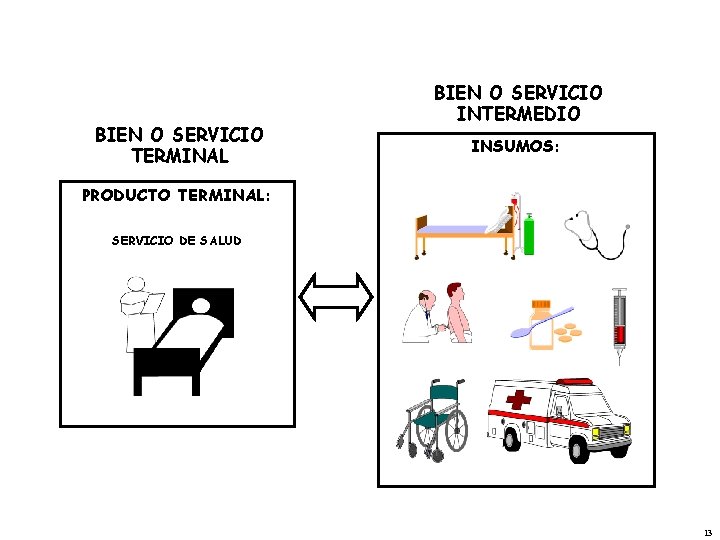
BIEN O SERVICIO TERMINAL BIEN O SERVICIO INTERMEDIO INSUMOS: PRODUCTO TERMINAL: SERVICIO DE SALUD 13
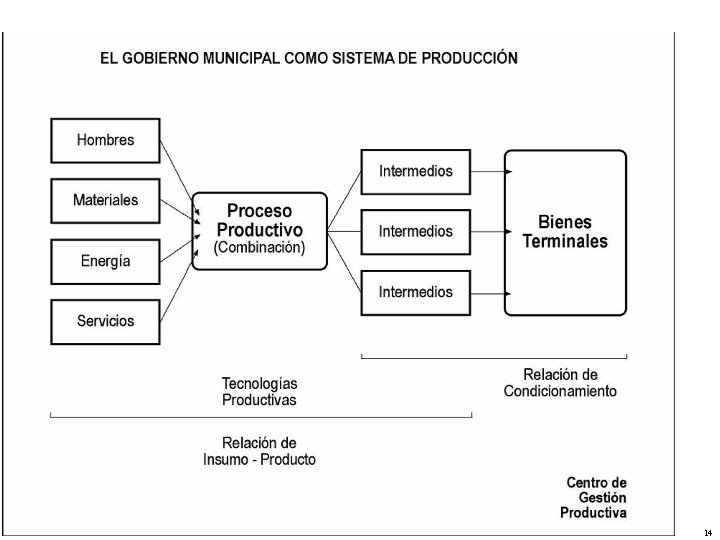
14
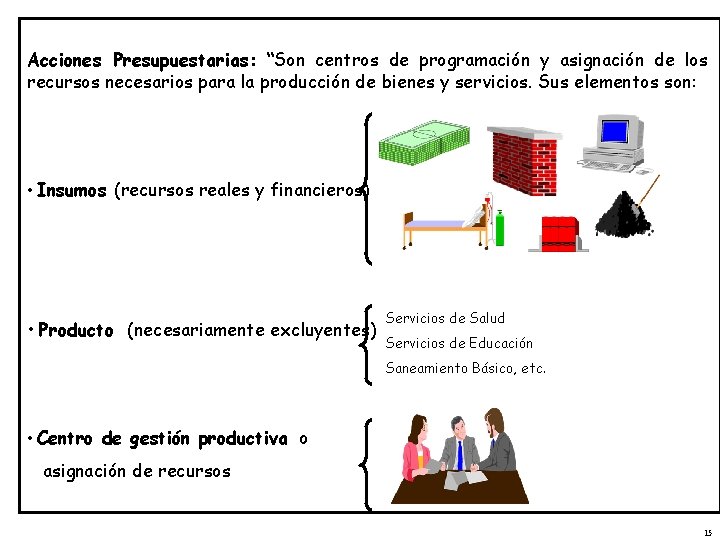
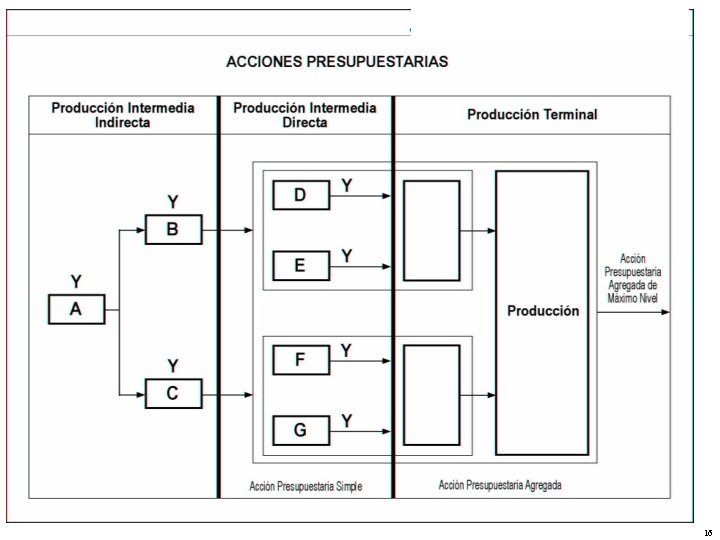
Acciones Presupuestarias: “Son centros de programación y asignación de los recursos necesarios para la producción de bienes y servicios. Sus elementos son: • Insumos (recursos reales y financieros) • Producto (necesariamente excluyentes) Servicios de Salud Servicios de Educación Saneamiento Básico, etc. • Centro de gestión productiva o asignación de recursos 15
16
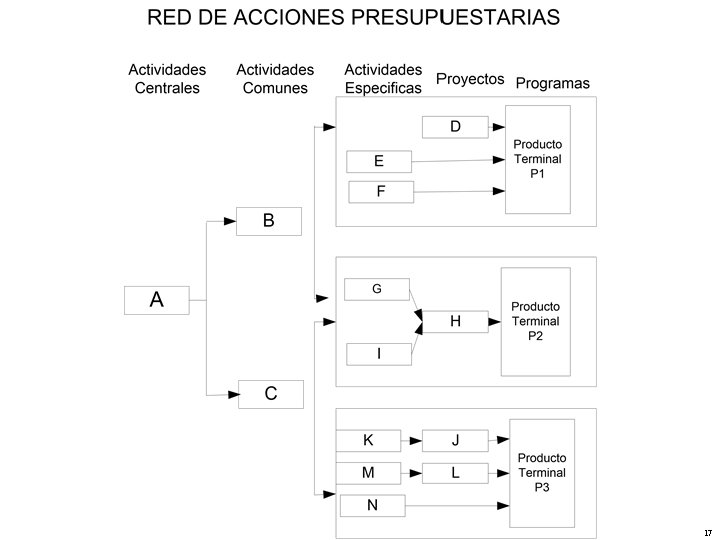
17
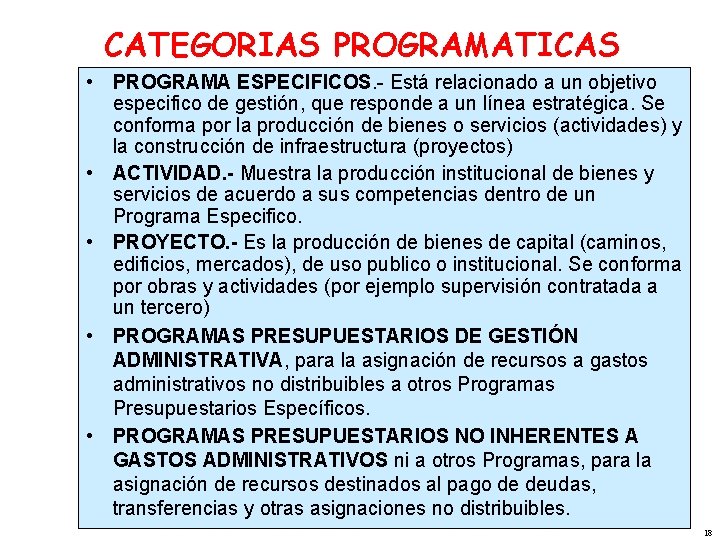
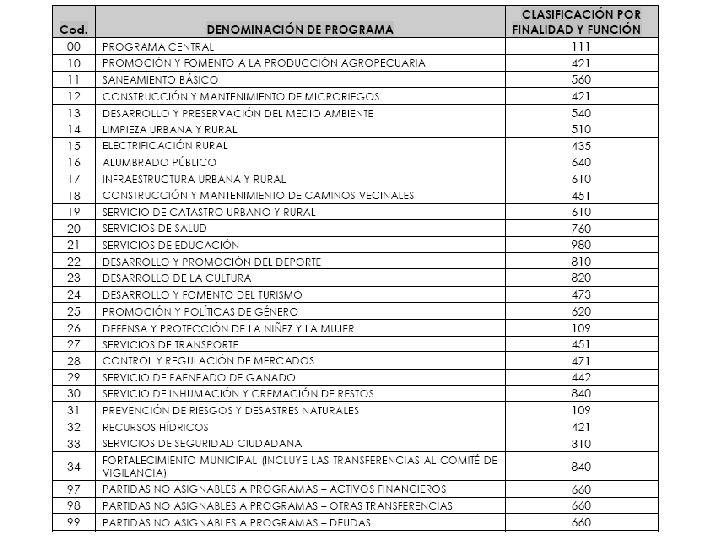
CATEGORIAS PROGRAMATICAS • PROGRAMA ESPECIFICOS. - Está relacionado a un objetivo especifico de gestión, que responde a un línea estratégica. Se conforma por la producción de bienes o servicios (actividades) y la construcción de infraestructura (proyectos) • ACTIVIDAD. - Muestra la producción institucional de bienes y servicios de acuerdo a sus competencias dentro de un Programa Especifico. • PROYECTO. - Es la producción de bienes de capital (caminos, edificios, mercados), de uso publico o institucional. Se conforma por obras y actividades (por ejemplo supervisión contratada a un tercero) • PROGRAMAS PRESUPUESTARIOS DE GESTIÓN ADMINISTRATIVA, para la asignación de recursos a gastos administrativos no distribuibles a otros Programas Presupuestarios Específicos. • PROGRAMAS PRESUPUESTARIOS NO INHERENTES A GASTOS ADMINISTRATIVOS ni a otros Programas, para la asignación de recursos destinados al pago de deudas, transferencias y otras asignaciones no distribuibles. 18
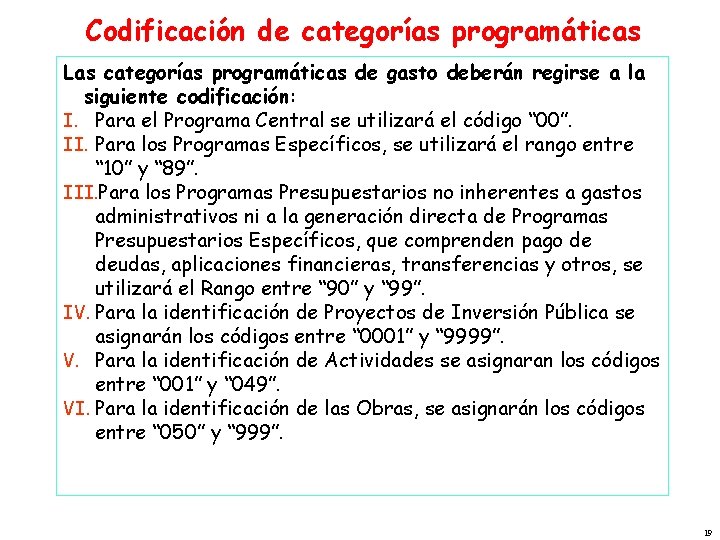
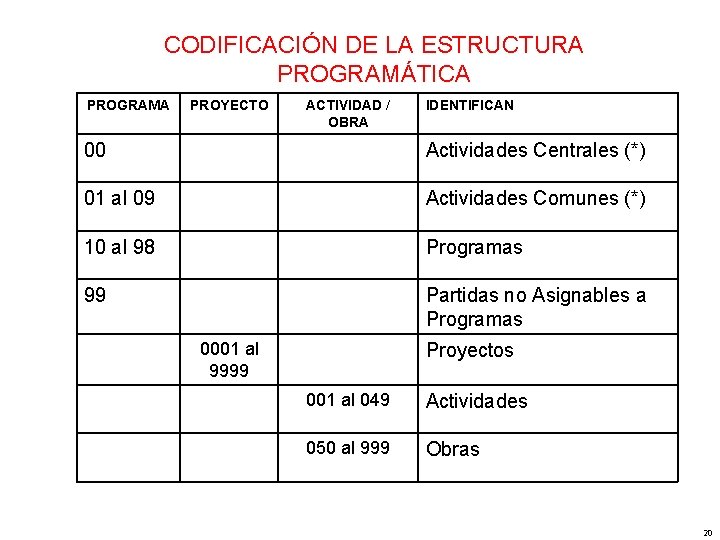
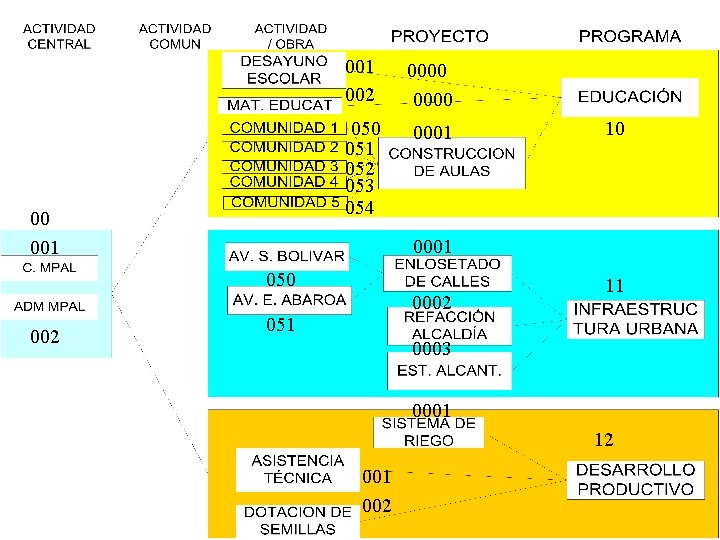
Codificación de categorías programáticas Las categorías programáticas de gasto deberán regirse a la siguiente codificación: I. Para el Programa Central se utilizará el código “ 00”. II. Para los Programas Específicos, se utilizará el rango entre “ 10” y “ 89”. III. Para los Programas Presupuestarios no inherentes a gastos administrativos ni a la generación directa de Programas Presupuestarios Específicos, que comprenden pago de deudas, aplicaciones financieras, transferencias y otros, se utilizará el Rango entre “ 90” y “ 99”. IV. Para la identificación de Proyectos de Inversión Pública se asignarán los códigos entre “ 0001” y “ 9999”. V. Para la identificación de Actividades se asignaran los códigos entre “ 001” y “ 049”. VI. Para la identificación de las Obras, se asignarán los códigos entre “ 050” y “ 999”. 19
CODIFICACIÓN DE LA ESTRUCTURA PROGRAMÁTICA PROGRAMA PROYECTO ACTIVIDAD / OBRA IDENTIFICAN 00 Actividades Centrales (*) 01 al 09 Actividades Comunes (*) 10 al 98 Programas 99 Partidas no Asignables a Programas 0001 al 9999 Proyectos 001 al 049 Actividades 050 al 999 Obras 20
21
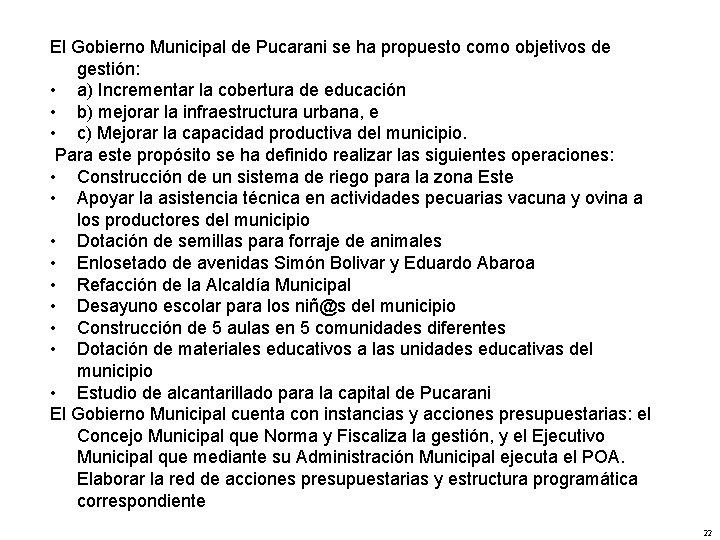
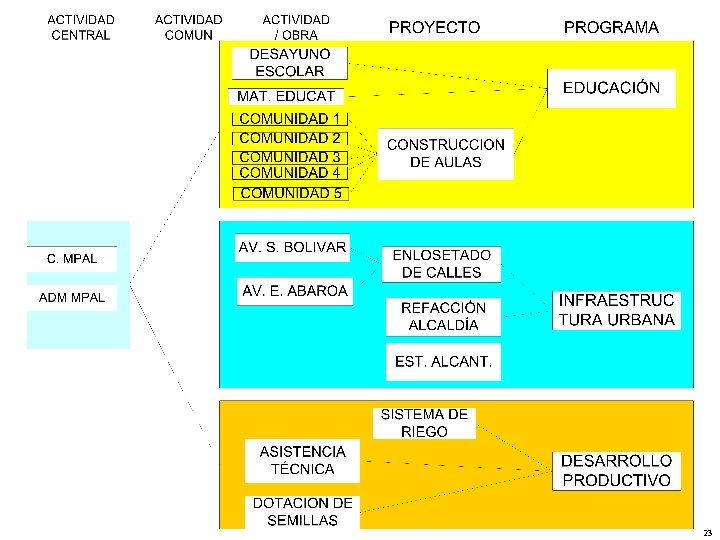
El Gobierno Municipal de Pucarani se ha propuesto como objetivos de gestión: • a) Incrementar la cobertura de educación • b) mejorar la infraestructura urbana, e • c) Mejorar la capacidad productiva del municipio. Para este propósito se ha definido realizar las siguientes operaciones: • Construcción de un sistema de riego para la zona Este • Apoyar la asistencia técnica en actividades pecuarias vacuna y ovina a los productores del municipio • Dotación de semillas para forraje de animales • Enlosetado de avenidas Simón Bolivar y Eduardo Abaroa • Refacción de la Alcaldía Municipal • Desayuno escolar para los niñ@s del municipio • Construcción de 5 aulas en 5 comunidades diferentes • Dotación de materiales educativos a las unidades educativas del municipio • Estudio de alcantarillado para la capital de Pucarani El Gobierno Municipal cuenta con instancias y acciones presupuestarias: el Concejo Municipal que Norma y Fiscaliza la gestión, y el Ejecutivo Municipal que mediante su Administración Municipal ejecuta el POA. Elaborar la red de acciones presupuestarias y estructura programática correspondiente 22
23
00 001 002 0000 050 051 052 053 054 0001 050 002 10 0002 051 11 0003 0001 12 001 002 24
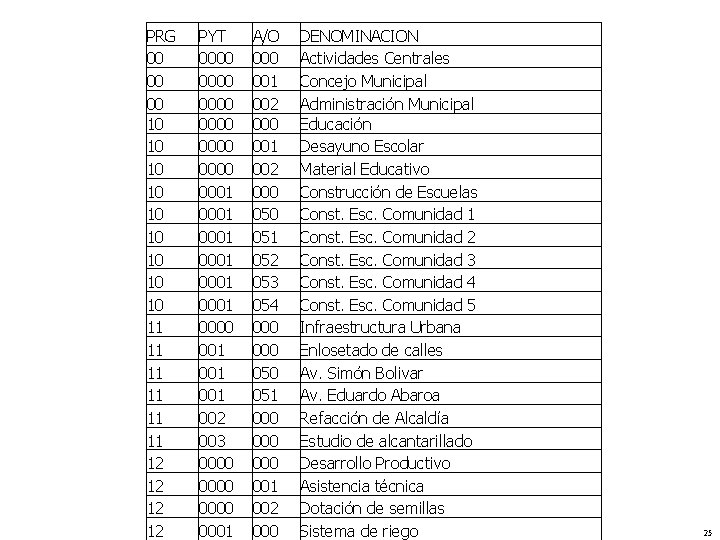
PRG 00 00 00 10 10 11 11 11 12 12 PYT 0000 0000 0001 0001 0000 001 001 002 003 0000 0001 A/O 000 001 002 000 051 052 053 054 000 050 051 000 000 001 002 000 DENOMINACION Actividades Centrales Concejo Municipal Administración Municipal Educación Desayuno Escolar Material Educativo Construcción de Escuelas Const. Esc. Comunidad 1 Const. Esc. Comunidad 2 Const. Esc. Comunidad 3 Const. Esc. Comunidad 4 Const. Esc. Comunidad 5 Infraestructura Urbana Enlosetado de calles Av. Simón Bolivar Av. Eduardo Abaroa Refacción de Alcaldía Estudio de alcantarillado Desarrollo Productivo Asistencia técnica Dotación de semillas Sistema de riego 25
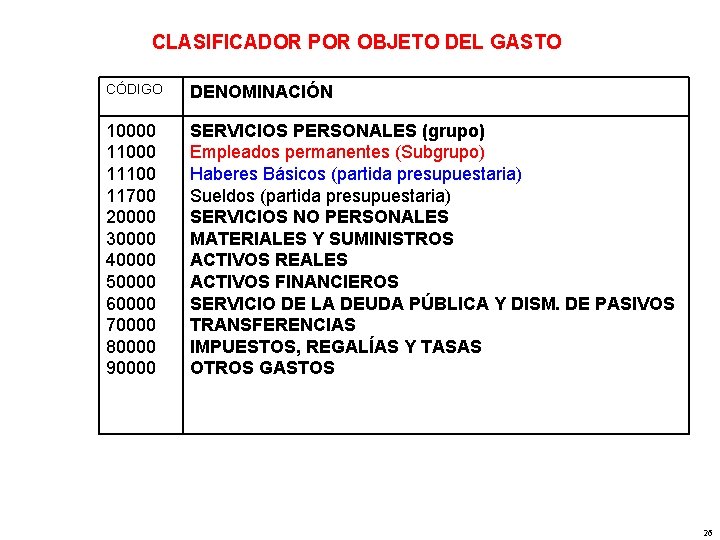
CLASIFICADOR POR OBJETO DEL GASTO CÓDIGO DENOMINACIÓN 10000 11100 11700 20000 30000 40000 50000 60000 70000 80000 90000 SERVICIOS PERSONALES (grupo) Empleados permanentes (Subgrupo) Haberes Básicos (partida presupuestaria) Sueldos (partida presupuestaria) SERVICIOS NO PERSONALES MATERIALES Y SUMINISTROS ACTIVOS REALES ACTIVOS FINANCIEROS SERVICIO DE LA DEUDA PÚBLICA Y DISM. DE PASIVOS TRANSFERENCIAS IMPUESTOS, REGALÍAS Y TASAS OTROS GASTOS 26
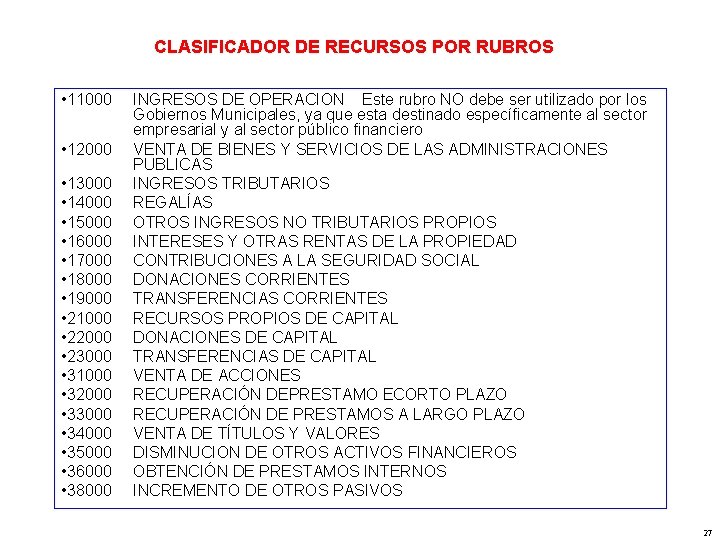
CLASIFICADOR DE RECURSOS POR RUBROS • 11000 • 12000 • 13000 • 14000 • 15000 • 16000 • 17000 • 18000 • 19000 • 21000 • 22000 • 23000 • 31000 • 32000 • 33000 • 34000 • 35000 • 36000 • 38000 INGRESOS DE OPERACION Este rubro NO debe ser utilizado por los Gobiernos Municipales, ya que esta destinado específicamente al sector empresarial y al sector público financiero VENTA DE BIENES Y SERVICIOS DE LAS ADMINISTRACIONES PUBLICAS INGRESOS TRIBUTARIOS REGALÍAS OTROS INGRESOS NO TRIBUTARIOS PROPIOS INTERESES Y OTRAS RENTAS DE LA PROPIEDAD CONTRIBUCIONES A LA SEGURIDAD SOCIAL DONACIONES CORRIENTES TRANSFERENCIAS CORRIENTES RECURSOS PROPIOS DE CAPITAL DONACIONES DE CAPITAL TRANSFERENCIAS DE CAPITAL VENTA DE ACCIONES RECUPERACIÓN DEPRESTAMO ECORTO PLAZO RECUPERACIÓN DE PRESTAMOS A LARGO PLAZO VENTA DE TÍTULOS Y VALORES DISMINUCION DE OTROS ACTIVOS FINANCIEROS OBTENCIÓN DE PRESTAMOS INTERNOS INCREMENTO DE OTROS PASIVOS 27
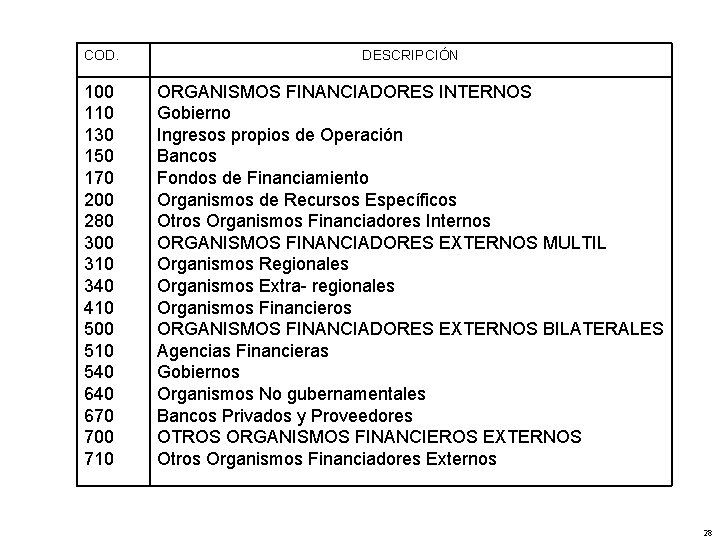
COD. DESCRIPCIÓN 100 110 130 150 170 200 280 300 310 340 410 500 510 540 670 700 710 ORGANISMOS FINANCIADORES INTERNOS Gobierno Ingresos propios de Operación Bancos Fondos de Financiamiento Organismos de Recursos Específicos Otros Organismos Financiadores Internos ORGANISMOS FINANCIADORES EXTERNOS MULTIL Organismos Regionales Organismos Extra- regionales Organismos Financieros ORGANISMOS FINANCIADORES EXTERNOS BILATERALES Agencias Financieras Gobiernos Organismos No gubernamentales Bancos Privados y Proveedores OTROS ORGANISMOS FINANCIEROS EXTERNOS Otros Organismos Financiadores Externos 28
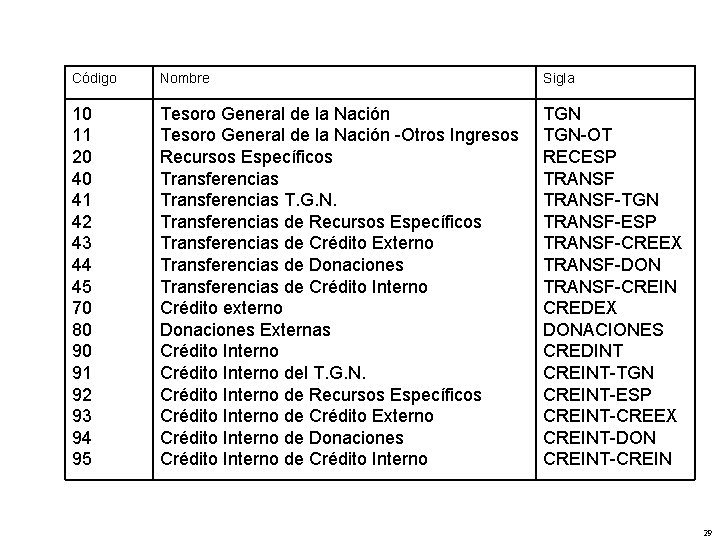
Código Nombre Sigla 10 11 20 40 41 42 43 44 45 70 80 90 91 92 93 94 95 Tesoro General de la Nación -Otros Ingresos Recursos Específicos Transferencias T. G. N. Transferencias de Recursos Específicos Transferencias de Crédito Externo Transferencias de Donaciones Transferencias de Crédito Interno Crédito externo Donaciones Externas Crédito Interno del T. G. N. Crédito Interno de Recursos Específicos Crédito Interno de Crédito Externo Crédito Interno de Donaciones Crédito Interno de Crédito Interno TGN-OT RECESP TRANSF-TGN TRANSF-ESP TRANSF-CREEX TRANSF-DON TRANSF-CREIN CREDEX DONACIONES CREDINT CREINT-TGN CREINT-ESP CREINT-CREEX CREINT-DON CREINT-CREIN 29
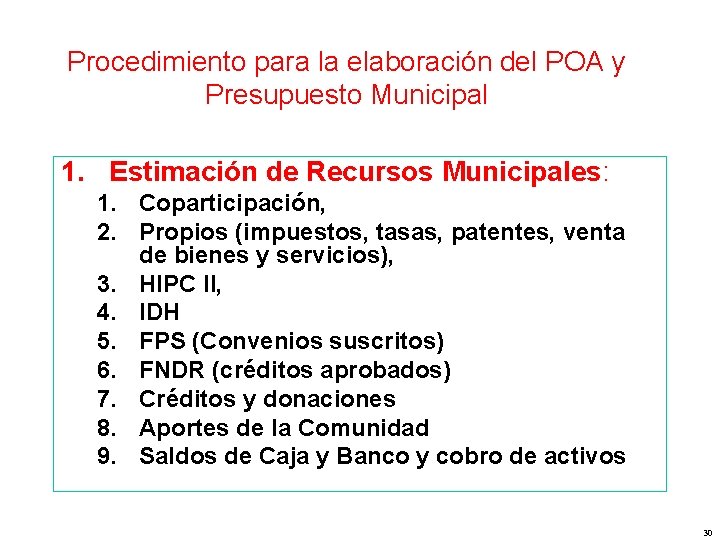
Procedimiento para la elaboración del POA y Presupuesto Municipal 1. Estimación de Recursos Municipales: 1. Coparticipación, 2. Propios (impuestos, tasas, patentes, venta de bienes y servicios), 3. HIPC II, 4. IDH 5. FPS (Convenios suscritos) 6. FNDR (créditos aprobados) 7. Créditos y donaciones 8. Aportes de la Comunidad 9. Saldos de Caja y Banco y cobro de activos 30
Procedimiento para la elaboración del POA y Presupuesto Municipal 2. Distribución de los recursos en gastos corrientes, saldos de la deuda y gastos de inversión 3. Asignación de los recursos a “gastos “fijos”: 1. Gastos de funcionamiento, 2. Deudas pendientes de pago 3. Proyectos en curso 4. SUMI 5. Seguro de Vejez 6. Fondo de control Social 7. Apoyo al funcionamiento de salud 8. Apoyo al funcionamiento de Educación 9. Contraparte de Proyectos cofinanciados 31
Procedimiento para la elaboración del POA y Presupuesto Municipal 4. 5. Incorporación de Nuevos Proyectos insertos en el PDM Incorporación de los requerimientos de Salud y Educación evaluados técnica y económicamente 6. Incorporación de Proyectos priorizados por organizaciones territoriales y funcionales evaluados técnica y económicamente 7. Elaboración de la estructura programática 8. Determinación de las partidas presupuestarias para los proyectos y actividades definidas, montos y fuentes de financiamiento 9. Elaboración de los formularios del POA (Objetivos de Gestión sectoriales, Operaciones de funcionamiento y Operaciones de inversión) 10. Elaboración formulario resumen de presentación del POA al Ministerio de Hacienda 32
Presentación del Presupuesto El presupuesto de la gestión siguiente, debidamente aprobado por el Concejo Municipal y con el pronunciamiento del Comité de Vigilancia, debe ser presentado al Ministerio de Economía y Finanzas Públicas, conteniendo lo siguiente: 1. Presupuesto de Recursos, ordenados según los Clasificadores de Recursos por Rubros, por Fuente de Financiamiento, Organismo Financiador. 2. Cálculo del Gasto de Funcionamiento. 3. Estructura Programática. 4. Presupuesto de Gastos, ordenados según los Clasificadores por Objeto del Gasto, por Fuente de Financiamiento, Organismo Financiador y Entidad de Transferencia. 5. Presupuesto del Gasto de Funcionamiento y de Inversión por Categoría Programática, Fuente de Financiamiento y Organismo Financiador. 6. Plan de Inversión con recursos del Impuesto Directo a los Hidrocarburos, según lo establece el D. S. Nº 28421. 33