Pengendalian Intern Atas Pelaporan Keuangan ICOFR Disampaikan pada
- Slides: 34
Pengendalian Intern Atas Pelaporan Keuangan (ICOFR) Disampaikan pada Workshsop Nasional Mewujudkan Pemerintahan Yang Bersih Melalui Peningkatan Kapabilitas Pengawasan Intern Jakarta, 30 November 2016 Inspektorat III / Toward IACM level 4 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
OUTLINE Pendahuluan Teori Implementasi Reviu ICOFR Action Plan / Toward IACM level 4 2 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
Pendahuluan / Toward IACM level 4 3 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
Latar Belakang 1. Temuan BPK RI pada Audit LKPP 2015 dan Audit Kinerja ICOFR 2015. 2. Belum ada pedoman penerapan dan penilaian pengendalian intern atas pelaporan keuangan instansi dan BUN. / Toward IACM level 4 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN 4
PENERAPAN ICOFR Kementerian Keuangan saat ini telah menerapkan pengendalian intern, terutama di tingkat entitas • Lingkungan Pengendalian, yaitu: KMK Nomor 12/KMK. 01/2010; PMK Nomor 29/PMK. 01/2007; PMK Nomor 190/PMK. 01/2008; dan PMK Nomor 138/PMK. 01/2006. • Penilaian Risiko, yaitu: PMK Nomor 12/PMK. 09/2016 • Aktivitas Pengendalian, yaitu: PMK Nomor 131/PMK. 01/2015 • Informasi dan Komunikasi, yaitu: PP Nomor 8 Tahun 2006 dan PMK Nomor 213/PMK. 05/2013 • Kegiatan Pemantauan, yaitu: KMK Nomor 152/KMK. 09/2011 / Toward IACM level 4 5 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
Tanggung Jawab Manajemen Menurut PMK 213/PMK. 05/2013 tentang Sistem Akuntansi dan Pelaporan Keuangan Pemerintah Pusat: • Menteri/Pimpinan Lembaga/Pengguna Anggaran dan Kuasa Pengguna Anggaran serta Penanggung jawab unit akuntansi lingkup BUN membuat pernyataan tanggung jawab atas Laporan Keuangan yang disampaikan (pasal 49 ayat 1); • Pernyataan tanggung jawab sebagaimana dimaksud pada ayat (1) juga disusun oleh penanggung jawab unit akuntansi pembantu Pengguna Anggaran (pasal 49 ayat 2); dan • Pernyataan tanggung jawab memuat pernyataan bahwa pengelolaan APBN telah diselenggarakan berdasarkan sistem pengendalian intern yang memadai dan akuntansi keuangan telah disusun sesuai dengan SAP (pasal 49 ayat 3). / Toward IACM level 4 6 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
Tanggung Jawab Manajemen Menurut PMK 213/PMK. 05/2013 tentang Sistem Akuntansi dan Pelaporan Keuangan Pemerintah Pusat: Praktik selama ini: • Pernyataan tanggung jawab yang disusun oleh Menteri/Pimpinan Lembaga/Pengguna Anggaran dan Kuasa Pengguna Anggaran serta Penanggung jawab unit akuntansi belum didasari dengan mekanisme penilaian ICOFR yang sistematis dan terdokumentasikan dengan baik Solusi: • Perlu disusun pedoman untuk memberikan panduan bagi setiap K/L dan seluruh unit kerja di bawahnya dalam melakukan penilaian efektivitas penerapan ICOFR. / Toward IACM level 4 7 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
Teori / Toward IACM level 4 8 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
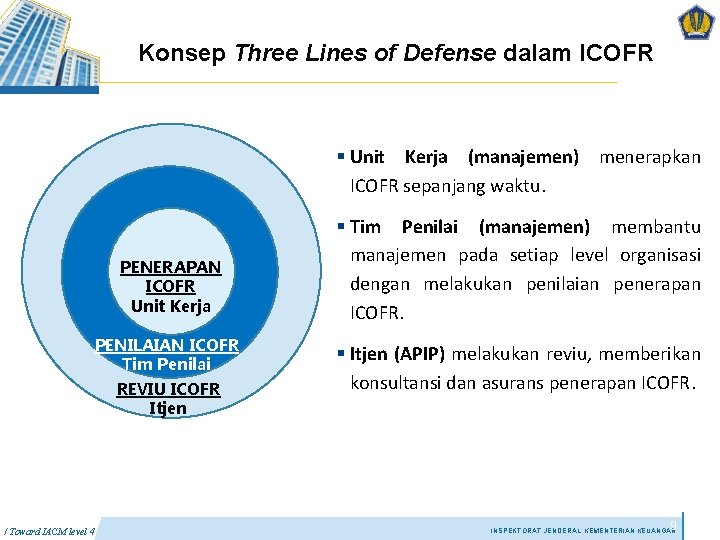
Konsep Three Lines of Defense dalam ICOFR § Unit Kerja (manajemen) menerapkan ICOFR sepanjang waktu. PENERAPAN ICOFR Unit Kerja PENILAIAN ICOFR Tim Penilai REVIU ICOFR Itjen / Toward IACM level 4 § Tim Penilai (manajemen) membantu manajemen pada setiap level organisasi dengan melakukan penilaian penerapan ICOFR. § Itjen (APIP) melakukan reviu, memberikan konsultansi dan asurans penerapan ICOFR. 9 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
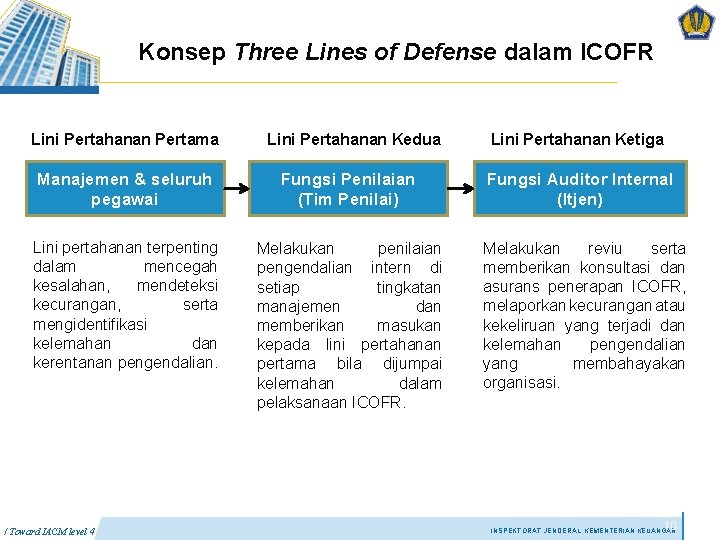
Konsep Three Lines of Defense dalam ICOFR Lini Pertahanan Pertama Lini Pertahanan Kedua Lini Pertahanan Ketiga Manajemen & seluruh pegawai Fungsi Penilaian (Tim Penilai) Fungsi Auditor Internal (Itjen) Lini pertahanan terpenting dalam mencegah kesalahan, mendeteksi kecurangan, serta mengidentifikasi kelemahan dan kerentanan pengendalian. Melakukan penilaian pengendalian intern di setiap tingkatan manajemen dan memberikan masukan kepada lini pertahanan pertama bila dijumpai kelemahan dalam pelaksanaan ICOFR. Melakukan reviu serta memberikan konsultasi dan asurans penerapan ICOFR, melaporkan kecurangan atau kekeliruan yang terjadi dan kelemahan pengendalian yang membahayakan organisasi. / Toward IACM level 4 10 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
Tujuan Penilaian ICOFR Membantu pimpinan unit kerja K/L dan BUN dalam melakukan penilaian pengendalian intern atas pelaporan keuangan Sebagai acuan bagi APIP K/L dan BUN dalam melaksanakan kegiatan asistensi kepada masing-masing manajemen unit kerja K/L dan BUN untuk mengembangkan pelaksanaan penilaian pengendalian intern atas pelaporan keuangan di lingkungannya / Toward IACM level 4 11 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
Implementasi / Toward IACM level 4 12 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
PMK Tentang ICOFR Lampiran I Penerapan Pengendalian Intern atas Pelaporan Keuangan Lampiran II Penilaian Pengendalian Intern atas Pelaporan Keuangan Lampiran III Reviu Sistem Pengendalian Intern atas Pelaporan Keuangan / Toward IACM level 4 13 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
Penerapan ICOFR / Toward IACM level 4 14 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
Penerapan Pengendalian Tingkatan Penerapan Pengendalian Intern atas Pelaporan Keuangan 1. Pengendalian Tingkat Entitas Mengacu pada penerapan komponen-komponen dan prinsip-prinsip pengendalian intern menurut COSO 2. Pengendalian Intern Tingkat Proses/Aplikasi/Transaksi Pengendalian ini hanya terkait dan berdampak terhadap satu/sekelompok proses, transaksi, akun, atau asersi tertentu / Toward IACM level 4 15 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
Dokumentasi Penerapan Pengendalian Intern atas Pelaporan Keuangan Setiap unit kerja penyusun laporan keuangan pemerintah bertanggung jawab untuk melakukan dan memelihara dokumentasi pelaksanaan pengendalian intern atas pelaporan keuangan / Toward IACM level 4 16 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
Penilaian ICOFR / Toward IACM level 4 17 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
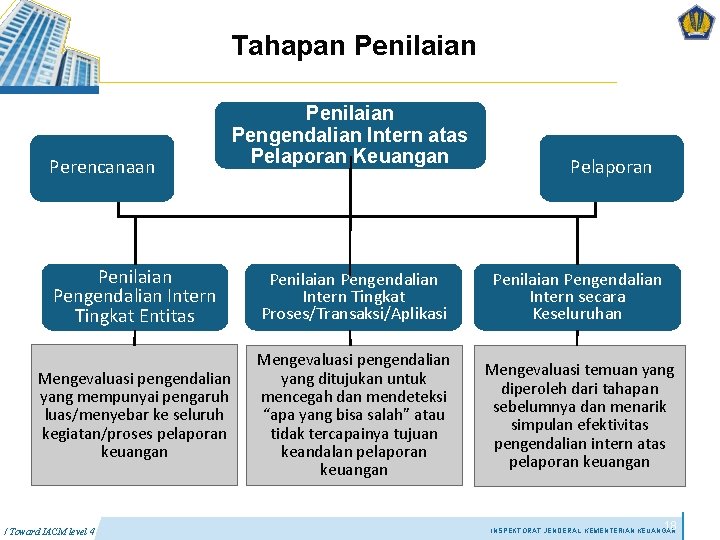
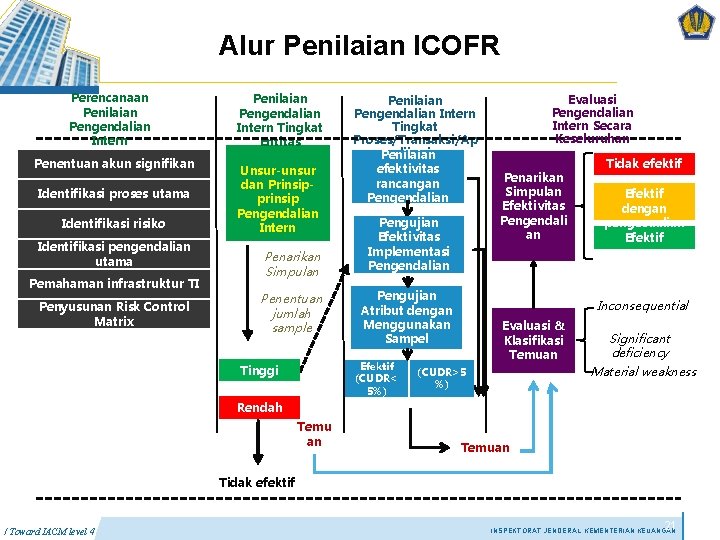
Tahapan Penilaian Perencanaan Penilaian Pengendalian Intern atas Pelaporan Keuangan Pelaporan Penilaian Pengendalian Intern Tingkat Entitas Penilaian Pengendalian Intern Tingkat Proses/Transaksi/Aplikasi Penilaian Pengendalian Intern secara Keseluruhan Mengevaluasi pengendalian yang mempunyai pengaruh luas/menyebar ke seluruh kegiatan/proses pelaporan keuangan Mengevaluasi pengendalian yang ditujukan untuk mencegah dan mendeteksi “apa yang bisa salah” atau tidak tercapainya tujuan keandalan pelaporan keuangan Mengevaluasi temuan yang diperoleh dari tahapan sebelumnya dan menarik simpulan efektivitas pengendalian intern atas pelaporan keuangan / Toward IACM level 4 18 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
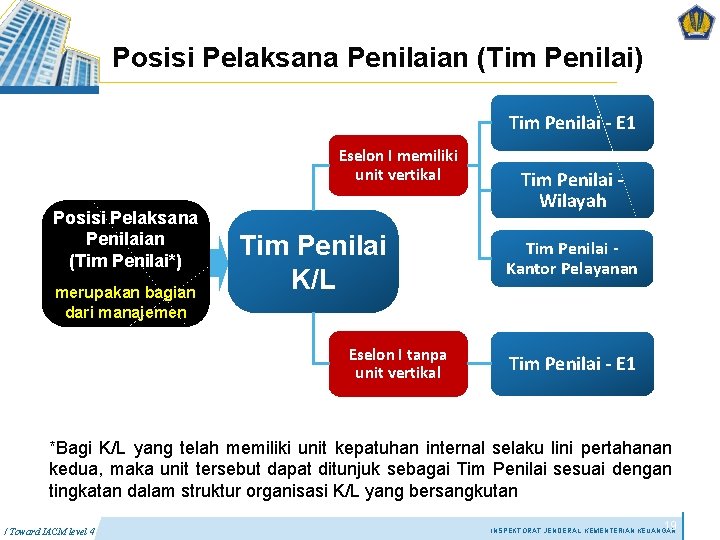
Posisi Pelaksana Penilaian (Tim Penilai) Tim Penilai - E 1 Eselon I memiliki unit vertikal Posisi Pelaksana Penilaian (Tim Penilai*) merupakan bagian dari manajemen Tim Penilai K/L Eselon I tanpa unit vertikal Tim Penilai Wilayah Tim Penilai Kantor Pelayanan Tim Penilai - E 1 *Bagi K/L yang telah memiliki unit kepatuhan internal selaku lini pertahanan kedua, maka unit tersebut dapat ditunjuk sebagai Tim Penilai sesuai dengan tingkatan dalam struktur organisasi K/L yang bersangkutan / Toward IACM level 4 19 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
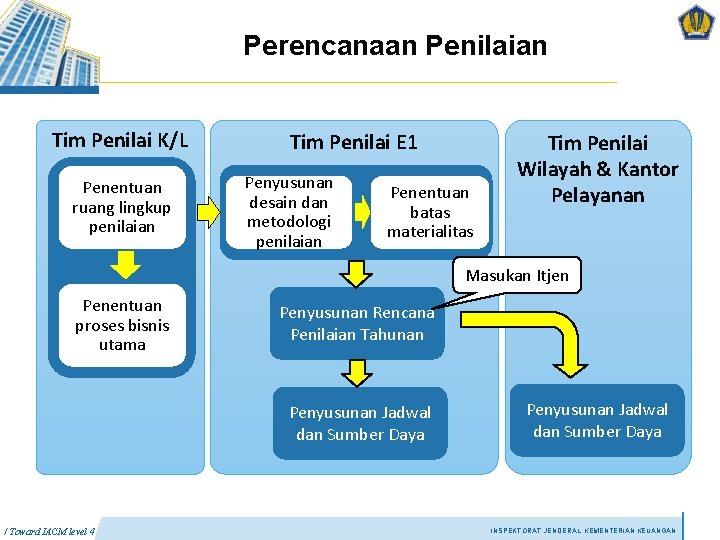
Perencanaan Penilaian Tim Penilai K/L Penentuan ruang lingkup penilaian Tim Penilai E 1 Penyusunan desain dan metodologi penilaian Penentuan batas materialitas Tim Penilai Wilayah & Kantor Pelayanan Masukan Itjen Penentuan proses bisnis utama Penyusunan Rencana Penilaian Tahunan Penyusunan Jadwal dan Sumber Daya / Toward IACM level 4 Penyusunan Jadwal dan Sumber Daya INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
Alur Penilaian ICOFR Perencanaan Penilaian Pengendalian Intern Penentuan akun signifikan Identifikasi proses utama Identifikasi risiko Identifikasi pengendalian utama Pemahaman infrastruktur TI Penyusunan Risk Control Matrix Penilaian Pengendalian Intern Tingkat Entitas Unsur-unsur dan Prinsipprinsip Pengendalian Intern Penarikan Simpulan Penentuan jumlah sample Penilaian Pengendalian Intern Tingkat Proses/Transaksi/Ap likasi Penilaian efektivitas rancangan Pengendalian Pengujian Efektivitas Implementasi Pengendalian Pengujian Atribut dengan Menggunakan Sampel Efektif (CUDR< 5%) Tinggi Evaluasi Pengendalian Intern Secara Keseluruhan Penarikan Simpulan Efektivitas Pengendali an Tidak efektif Efektif dengan pengecualian Efektif Inconsequential Evaluasi & Klasifikasi Temuan Significant deficiency Material weakness (CUDR>5 %) Rendah Temu an Temuan Tidak efektif / Toward IACM level 4 21 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
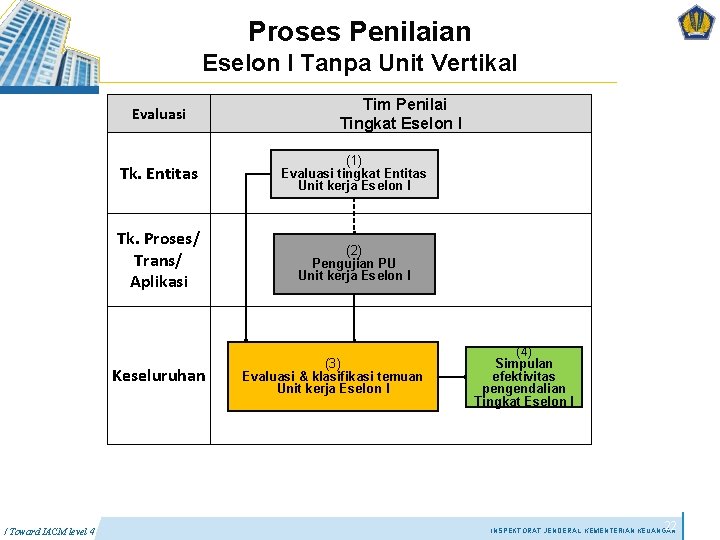
Proses Penilaian Eselon I Tanpa Unit Vertikal Tim Penilai Tingkat Eselon I Evaluasi (1) Evaluasi tingkat Entitas Unit kerja Eselon I Tk. Entitas Tk. Proses/ Trans/ Aplikasi (2) Pengujian PU Unit kerja Eselon I Keseluruhan / Toward IACM level 4 (3) Evaluasi & klasifikasi temuan Unit kerja Eselon I (4) Simpulan efektivitas pengendalian Tingkat Eselon I 22 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
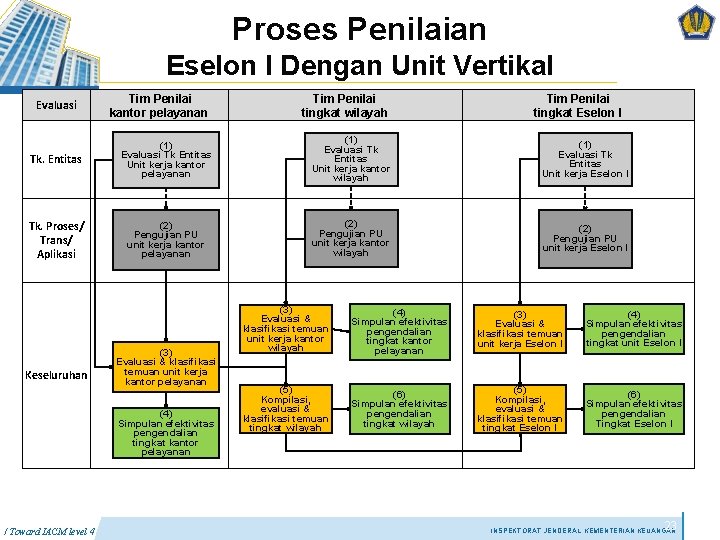
Proses Penilaian Eselon I Dengan Unit Vertikal Tim Penilai kantor pelayanan Evaluasi Tim Penilai tingkat wilayah (1) Evaluasi Tk Entitas Unit kerja kantor pelayanan Tk. Entitas Tk. Proses/ Trans/ Aplikasi Keseluruhan (4) Simpulan efektivitas pengendalian tingkat kantor pelayanan / Toward IACM level 4 (3) Evaluasi & klasifikasi temuan unit kerja kantor pelayanan (1) Evaluasi Tk Entitas Unit kerja Eselon I (2) Pengujian PU unit kerja kantor wilayah (2) Pengujian PU unit kerja kantor pelayanan Tim Penilai tingkat Eselon I (2) Pengujian PU unit kerja Eselon I (3) Evaluasi & klasifikasi temuan unit kerja kantor wilayah (4) Simpulan efektivitas pengendalian tingkat kantor pelayanan (3) Evaluasi & klasifikasi temuan unit kerja Eselon I (4) Simpulan efektivitas pengendalian tingkat unit Eselon I (5) Kompilasi, evaluasi & klasifikasi temuan tingkat wilayah (6) Simpulan efektivitas pengendalian tingkat wilayah (5) Kompilasi, evaluasi & klasifikasi temuan tingkat Eselon I (6) Simpulan efektivitas pengendalian Tingkat Eselon I 23 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
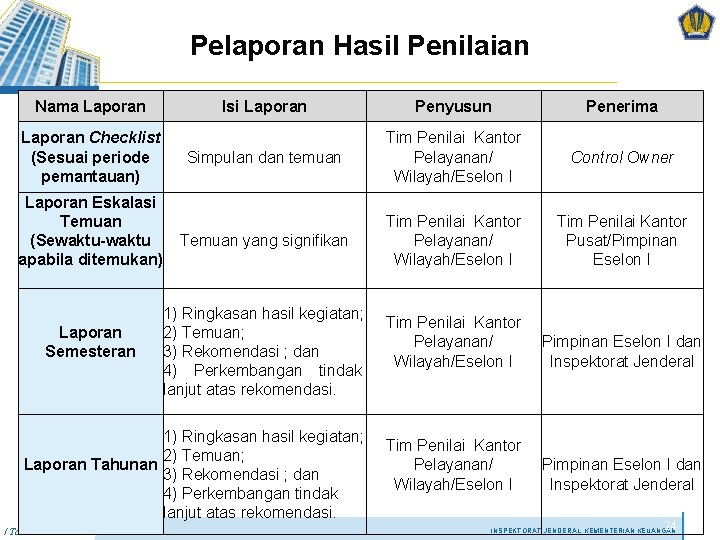
Pelaporan Hasil Penilaian Nama Laporan Checklist (Sesuai periode pemantauan) Laporan Eskalasi Temuan (Sewaktu-waktu apabila ditemukan) Laporan Semesteran Isi Laporan Penyusun Penerima Simpulan dan temuan Tim Penilai Kantor Pelayanan/ Wilayah/Eselon I Control Owner Temuan yang signifikan Tim Penilai Kantor Pelayanan/ Wilayah/Eselon I Tim Penilai Kantor Pusat/Pimpinan Eselon I Tim Penilai Kantor Pelayanan/ Wilayah/Eselon I Pimpinan Eselon I dan Inspektorat Jenderal 1) Ringkasan hasil kegiatan; 2) Temuan; 3) Rekomendasi ; dan 4) Perkembangan tindak lanjut atas rekomendasi. 1) Ringkasan hasil kegiatan; 2) Temuan; Laporan Tahunan 3) Rekomendasi ; dan 4) Perkembangan tindak lanjut atas rekomendasi. / Toward IACM level 4 24 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
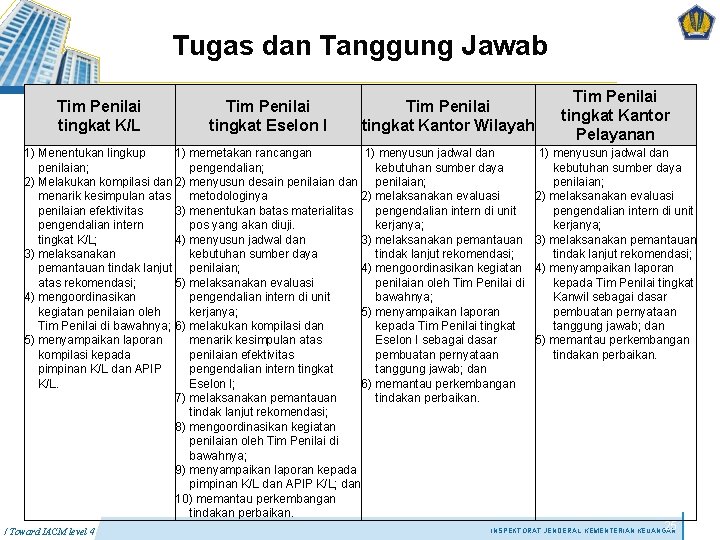
Tugas dan Tanggung Jawab Tim Penilai tingkat K/L Tim Penilai tingkat Eselon I Tim Penilai tingkat Kantor Wilayah 1) Menentukan lingkup 1) memetakan rancangan 1) menyusun jadwal dan penilaian; pengendalian; kebutuhan sumber daya 2) Melakukan kompilasi dan 2) menyusun desain penilaian dan penilaian; menarik kesimpulan atas metodologinya 2) melaksanakan evaluasi penilaian efektivitas 3) menentukan batas materialitas pengendalian intern di unit pengendalian intern pos yang akan diuji. kerjanya; tingkat K/L; 4) menyusun jadwal dan 3) melaksanakan pemantauan 3) melaksanakan kebutuhan sumber daya tindak lanjut rekomendasi; pemantauan tindak lanjut penilaian; 4) mengoordinasikan kegiatan atas rekomendasi; 5) melaksanakan evaluasi penilaian oleh Tim Penilai di 4) mengoordinasikan pengendalian intern di unit bawahnya; kegiatan penilaian oleh kerjanya; 5) menyampaikan laporan Tim Penilai di bawahnya; 6) melakukan kompilasi dan kepada Tim Penilai tingkat 5) menyampaikan laporan menarik kesimpulan atas Eselon I sebagai dasar kompilasi kepada penilaian efektivitas pembuatan pernyataan pimpinan K/L dan APIP pengendalian intern tingkat tanggung jawab; dan K/L. Eselon I; 6) memantau perkembangan 7) melaksanakan pemantauan tindakan perbaikan. tindak lanjut rekomendasi; 8) mengoordinasikan kegiatan penilaian oleh Tim Penilai di bawahnya; 9) menyampaikan laporan kepada pimpinan K/L dan APIP K/L; dan 10) memantau perkembangan tindakan perbaikan. / Toward IACM level 4 Tim Penilai tingkat Kantor Pelayanan 1) menyusun jadwal dan kebutuhan sumber daya penilaian; 2) melaksanakan evaluasi pengendalian intern di unit kerjanya; 3) melaksanakan pemantauan tindak lanjut rekomendasi; 4) menyampaikan laporan kepada Tim Penilai tingkat Kanwil sebagai dasar pembuatan pernyataan tanggung jawab; dan 5) memantau perkembangan tindakan perbaikan. 25 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
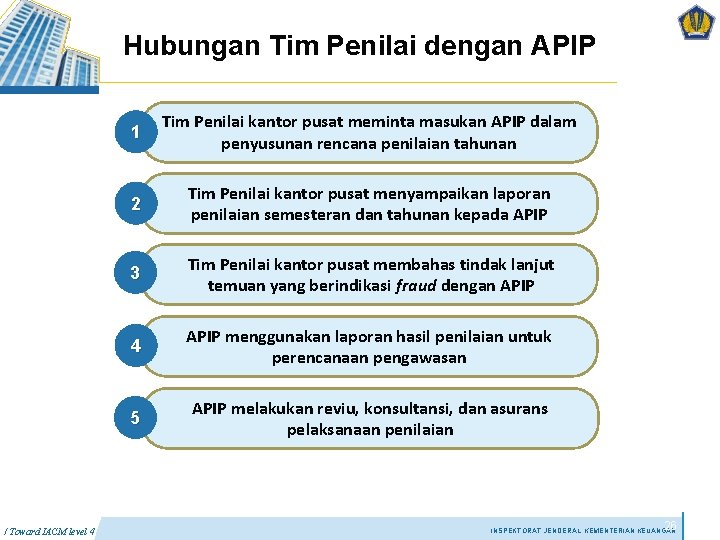
Hubungan Tim Penilai dengan APIP / Toward IACM level 4 1 Tim Penilai kantor pusat meminta masukan APIP dalam penyusunan rencana penilaian tahunan 2 Tim Penilai kantor pusat menyampaikan laporan penilaian semesteran dan tahunan kepada APIP 3 Tim Penilai kantor pusat membahas tindak lanjut temuan yang berindikasi fraud dengan APIP 4 APIP menggunakan laporan hasil penilaian untuk perencanaan pengawasan 5 APIP melakukan reviu, konsultansi, dan asurans pelaksanaan penilaian 26 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
Reviu ICOFR / Toward IACM level 4 27 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
Proses Reviu Perencanaan Reviu Pelaksanaan Reviu Pelaporan Reviu / Toward IACM level 4 28 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
Pendekatan dan Transisi Proses Reviu Ø Pendekatan reviu atas LK K/L dan LK BUN dibagi dua yaitu reviu pada masa transisi dan masa setelahnya Ø Masa transisi adalah pada tahun 2017 sampai dengan 2018 Ø Penilaian dan reviu pada masa transisi dilaksanakan oleh APIP K/L wajib melibatkan tim penilai Ø Reviu setelah masa transisi dilakukan oleh APIP K/L terhadap hasil penilaian mandiri oleh tim penilai / Toward IACM level 4 29 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
Proses Reviu Perencanaan Reviu: • Dilaksanakan oleh APIP • Perencanaan reviu dilaksanakan pada bulan Agustus s. d. Oktober • Dalam hal terdapat kondisi tidak dapat dilaksanakan pda bulan tersebut maka perencanaan dapat dilaksanakan sebelum reviu dilaksanakan / Toward IACM level 4 30 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
Proses Reviu Pelaksanaan Reviu • Pelaksanaan reviu dilaksanakan pada bulan November s. d. Januari. • Dalam hal terdapat kondisi reviu tidak dapat dilaksanakan pada bulan tersebut maka pelaksanaan dapat dilakukan sebelum reviu LK K/L atau LK BUN. Pelaporan Reviu • Dibuat dalam bentuk Catatan Hasil Reviu / Toward IACM level 4 31 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
Action Plan / Toward IACM level 4 32 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
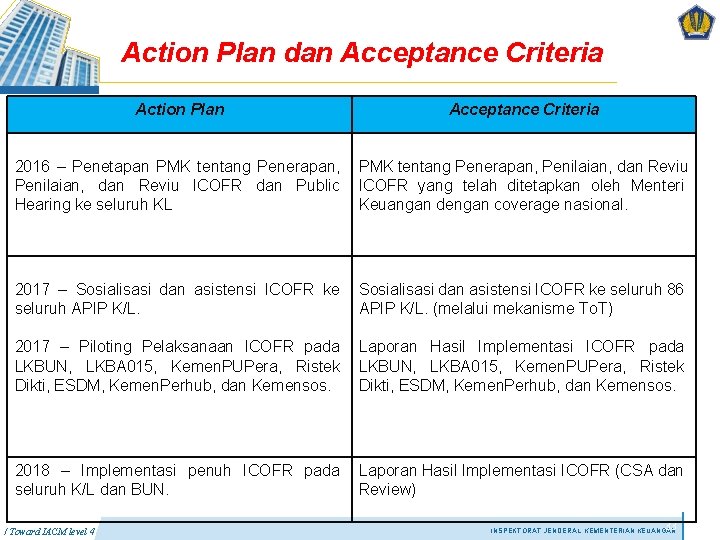
Action Plan dan Acceptance Criteria Action Plan Acceptance Criteria 2016 – Penetapan PMK tentang Penerapan, Penilaian, dan Reviu Penilaian, dan Reviu ICOFR dan Public ICOFR yang telah ditetapkan oleh Menteri Hearing ke seluruh KL Keuangan dengan coverage nasional. 2017 – Sosialisasi dan asistensi ICOFR ke seluruh 86 seluruh APIP K/L. (melalui mekanisme To. T) 2017 – Piloting Pelaksanaan ICOFR pada Laporan Hasil Implementasi ICOFR pada LKBUN, LKBA 015, Kemen. PUPera, Ristek Dikti, ESDM, Kemen. Perhub, dan Kemensos. 2018 – Implementasi penuh ICOFR pada Laporan Hasil Implementasi ICOFR (CSA dan seluruh K/L dan BUN. Review) / Toward IACM level 4 33 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN
TERIMA KASIH / Toward IACM level 4 INSPEKTORAT JENDERAL KEMENTERIAN KEUANGAN