Modal Saham Chapter 15 A Intermediate Accounting 12
- Slides: 50
Modal Saham Chapter 15 -A Intermediate Accounting 12 th Edition Kieso, Weygandt, and Warfield Chapter 15 -1 @Kris – AA YKPN
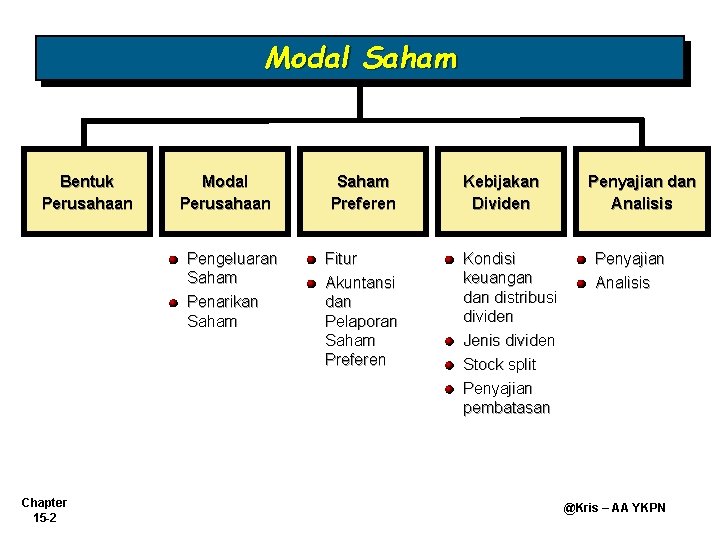
Modal Saham Bentuk Perusahaan Modal Perusahaan Pengeluaran Saham Penarikan Saham Chapter 15 -2 Saham Preferen Fitur Akuntansi dan Pelaporan Saham Preferen Kebijakan Dividen Kondisi keuangan distribusi dividen Jenis dividen Penyajian dan Analisis Penyajian Analisis Stock split Penyajian pembatasan @Kris – AA YKPN
Modal Saham PENGERTIAN & KARAKTERISTIK • Bagian hak pemilik dalam perusahaan (investasi pemilik) • Merupakan selisih antara aktiva dan kewajiban • Struktur modal tergantung pada bentuk badan usaha (propriethorship, Partnership, & Corporation) • Modal pada Perseroan: Modal Saham dan Laba Ditahan Chapter 15 -3 @Kris – AA YKPN
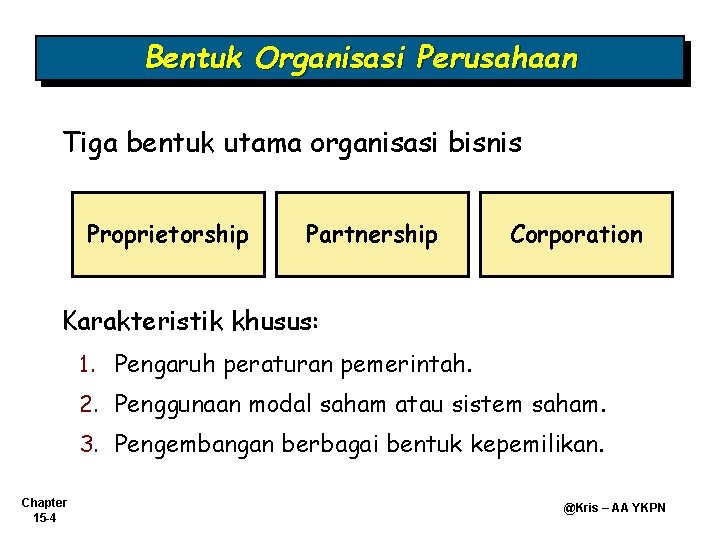
Bentuk Organisasi Perusahaan Tiga bentuk utama organisasi bisnis Proprietorship Partnership Corporation Karakteristik khusus: 1. Pengaruh peraturan pemerintah. 2. Penggunaan modal saham atau sistem saham. 3. Pengembangan berbagai bentuk kepemilikan. Chapter 15 -4 @Kris – AA YKPN
Bentuk Organisasi Perusahaan Modal Saham Setiap saham memiliki hak: 1. Untuk berbagi laba atau rugi secara proporsional. 2. Untuk berbagi manajemen secara proporsional (hak untuk memilih para direktur). 3. Untuk berbagi aset secara proporsional ketika perusahaan dilikuidasi 4. Untuk berbagi secara proporsional berbagai saham baru yang dikeluarkan — disebut preemptive right. Chapter 15 -5 @Kris – AA YKPN
Bentuk Organisasi Perusahaan Berbagai kepentingan kepemilikan Saham biasa mewakili berbagai kepentingan kepemilikan. Menanggung risiko kerugian. Menerima manfaat keberhasilan. Tidak dijamin memperoleh dividen atau aset ketika dilikuidasi. Saham Preferen diciptakan oleh kontrak, ketika pemegang saham mengorbankan hak tertentu untuk memperoleh hak lain biasanya preferensi dividen. Chapter 15 -6 @Kris – AA YKPN
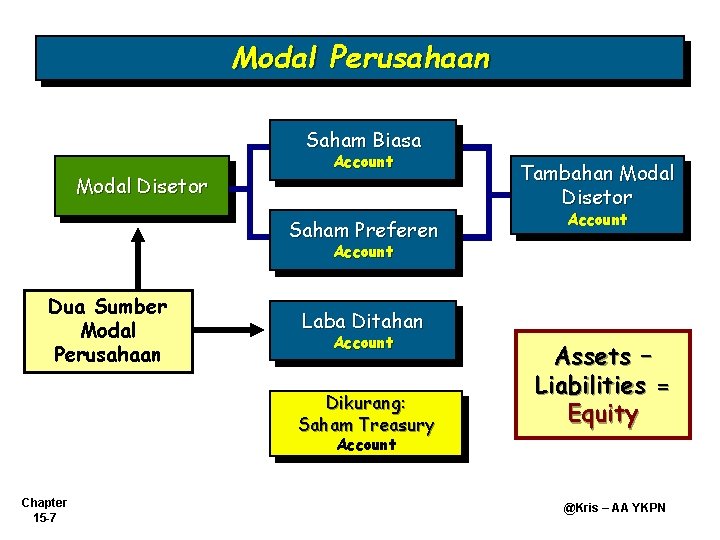
Modal Perusahaan Saham Biasa Modal Disetor Account Saham Preferen Tambahan Modal Disetor Account Dua Sumber Modal Perusahaan Laba Ditahan Account Dikurang: Saham Treasury Assets – Liabilities = Equity Account Chapter 15 -7 @Kris – AA YKPN
Modal Perusahaan Pengeluaran Saham Diotorisasi – Saham Dijual – Saham Dikeluarkan Persoalan Akuntansi: 1. Saham Bernilai nominal. 2. Saham tanpa nilai nominal. 3. Saham dikeluarkan disertai sekuritas lain. 4. Saham ditukar dengan aset selain kas. 5. Biaya pengeluaran saham. Chapter 15 -8 @Kris – AA YKPN
Modal Perusahaan AKUNTANSI PENGELUARAN SAHAM l Saham Dengan Nilai Nominal l Saham yang dikeluarkan dengan nilai nominal dicatat sebesar nilai nominalnya. l Selisih antara nilai nominal dengan harga jual saham disebut agio/premi (paid-in capital in excess of par atau additional paid-in capital) atau disagio/diskon (discount on stock). Chapter 15 -9 @Kris – AA YKPN
Modal Perusahaan Saham Bernilai Nominal Nilai nominal yang rendah membantu perusahaan menghindari kewajiban kontinjen. Perusahaan menyelenggarakan rekening ini untuk: Saham biasa dan saham preferen Tambahan modal disetor Chapter 15 -10 @Kris – AA YKPN
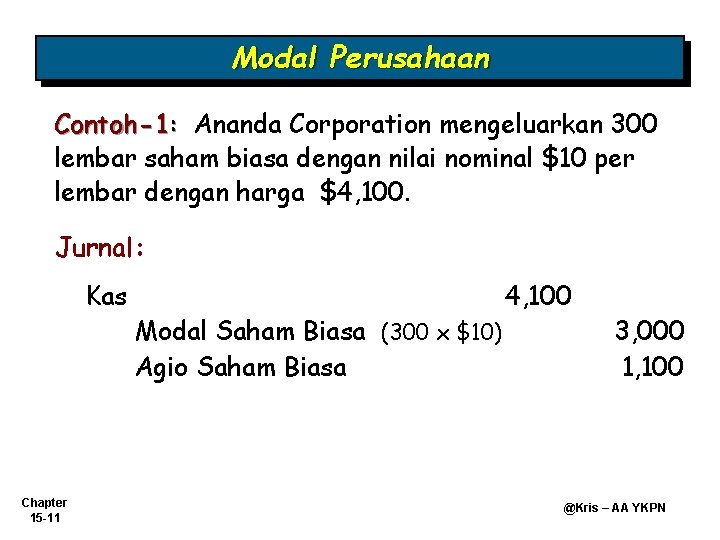
Modal Perusahaan Contoh-1: Ananda Corporation mengeluarkan 300 lembar saham biasa dengan nilai nominal $10 per lembar dengan harga $4, 100. Jurnal: Kas Chapter 15 -11 Modal Saham Biasa (300 x $10) Agio Saham Biasa 4, 100 3, 000 1, 100 @Kris – AA YKPN
Modal Perusahaan Saham Tanpa Nilai Nominal Alasan pengeluaran saham jenis ini: Menghindari kewajiban kontinjen yang mungkin terjadi jika saham dijual dengan disagio. Menghindari kebingungan terhadap pencatatan nilai nominal dan harga pasar. Beberapa negara mengharuskan saham jenis ini memiliki nilai pasti (stated value). Chapter 15 -12 @Kris – AA YKPN
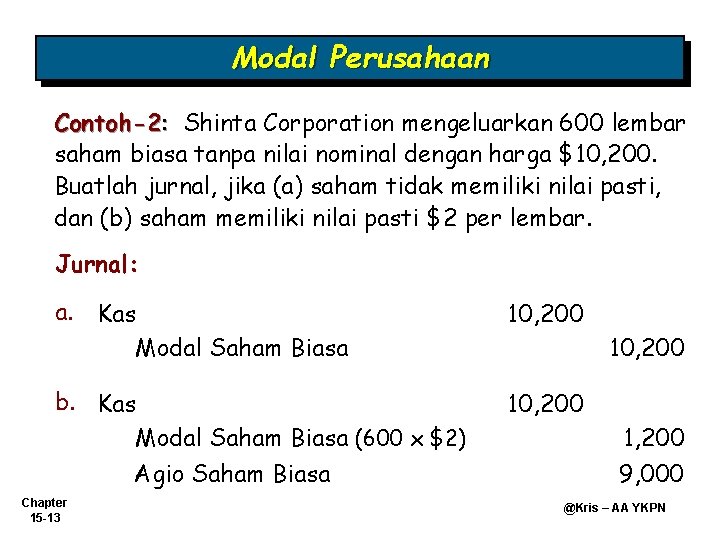
Modal Perusahaan Contoh-2: Shinta Corporation mengeluarkan 600 lembar saham biasa tanpa nilai nominal dengan harga $10, 200. Buatlah jurnal, jika (a) saham tidak memiliki nilai pasti, dan (b) saham memiliki nilai pasti $2 per lembar. Jurnal: a. Kas Modal Saham Biasa 10, 200 b. Kas Modal Saham Biasa (600 x $2) Agio Saham Biasa 10, 200 Chapter 15 -13 10, 200 1, 200 9, 000 @Kris – AA YKPN
Modal Perusahaan Saham Dijual Berdasarkan Pesanan (Subscription) l l Chapter 15 -14 Melibatkan 2 rekening tambahan yaitu Piutang Pesanan Saham (Subscription Receivable) dan Saham Biasa/Prioritas Yang Telah Dipesan (Common or Preferred Stock Subscribed). Pada tanggal 20 Januari 2007, PT Barcelona menjual saham atas dasar pesanan yang memberi hak kepada pemesan untuk membeli 10 lembar saham dengan nilai nominal per lembar Rp 10. 000 dengan harga jual per lembar Rp 40. 000. Sebanyak 50 orang memesan dan setuju membayar uang muka 50% dan sisanya dilunasi pada akhir bulan ke enam. @Kris – AA YKPN
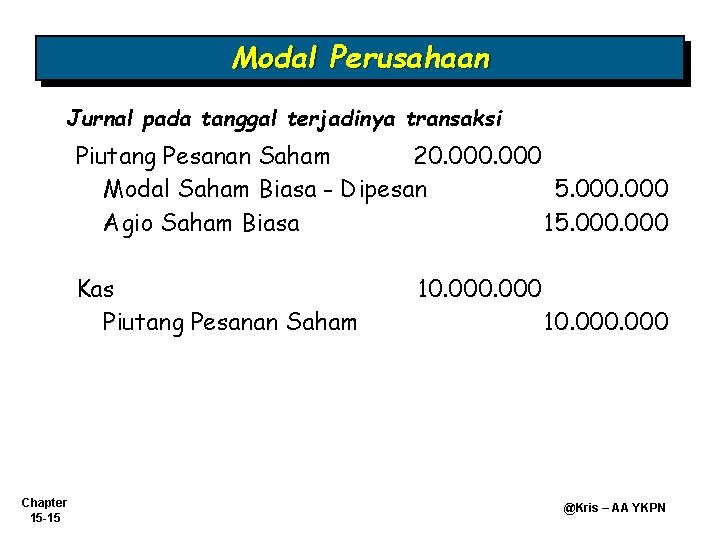
Modal Perusahaan Jurnal pada tanggal terjadinya transaksi Piutang Pesanan Saham 20. 000 Modal Saham Biasa - Dipesan 5. 000 Agio Saham Biasa 15. 000 Kas Piutang Pesanan Saham Chapter 15 -15 10. 000 @Kris – AA YKPN
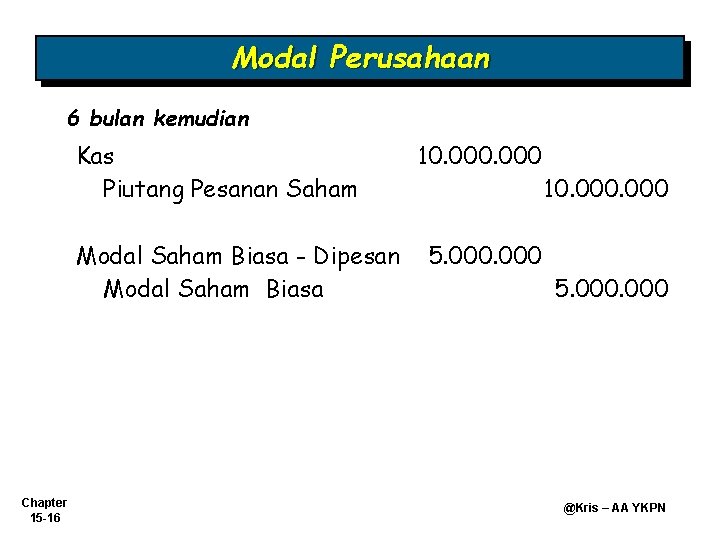
Modal Perusahaan 6 bulan kemudian Kas Piutang Pesanan Saham Modal Saham Biasa - Dipesan Modal Saham Biasa Chapter 15 -16 10. 000 5. 000 @Kris – AA YKPN
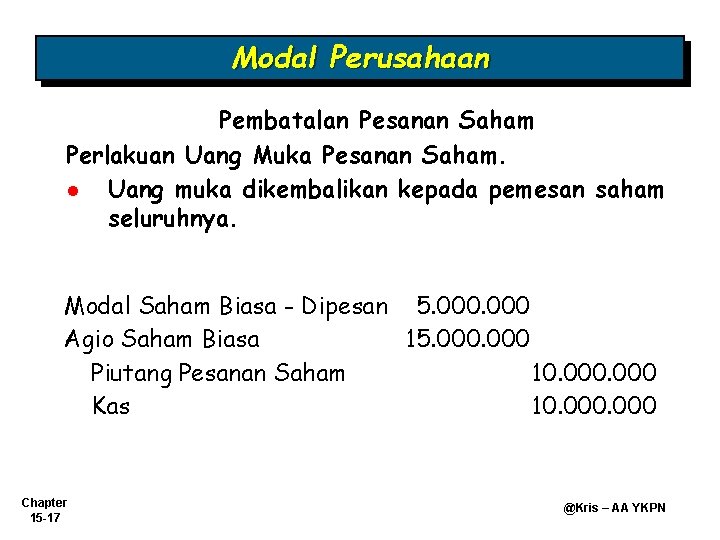
Modal Perusahaan Pembatalan Pesanan Saham Perlakuan Uang Muka Pesanan Saham. l Uang muka dikembalikan kepada pemesan saham seluruhnya. Modal Saham Biasa - Dipesan 5. 000 Agio Saham Biasa 15. 000 Piutang Pesanan Saham 10. 000 Kas 10. 000 Chapter 15 -17 @Kris – AA YKPN
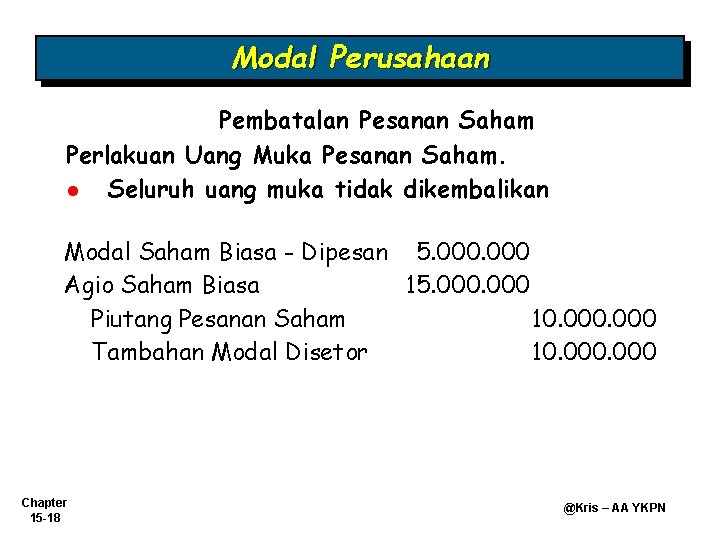
Modal Perusahaan Pembatalan Pesanan Saham Perlakuan Uang Muka Pesanan Saham. l Seluruh uang muka tidak dikembalikan Modal Saham Biasa - Dipesan 5. 000 Agio Saham Biasa 15. 000 Piutang Pesanan Saham 10. 000 Tambahan Modal Disetor 10. 000 Chapter 15 -18 @Kris – AA YKPN
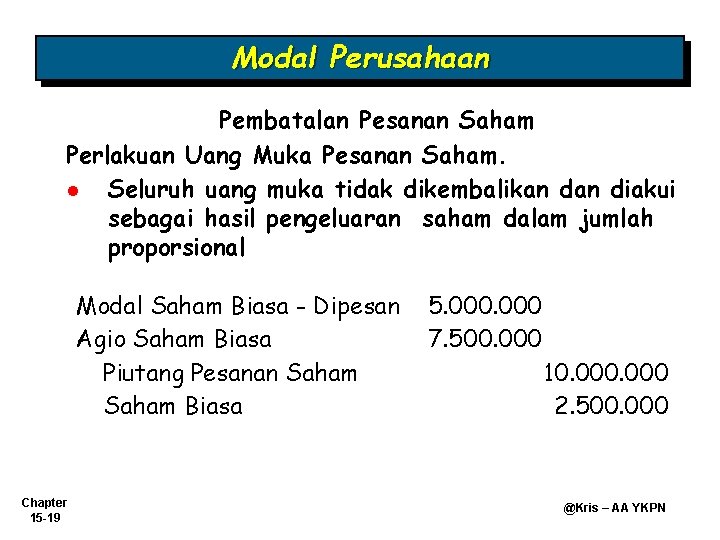
Modal Perusahaan Pembatalan Pesanan Saham Perlakuan Uang Muka Pesanan Saham. l Seluruh uang muka tidak dikembalikan diakui sebagai hasil pengeluaran saham dalam jumlah proporsional Modal Saham Biasa - Dipesan Agio Saham Biasa Piutang Pesanan Saham Biasa Chapter 15 -19 5. 000 7. 500. 000 10. 000 2. 500. 000 @Kris – AA YKPN
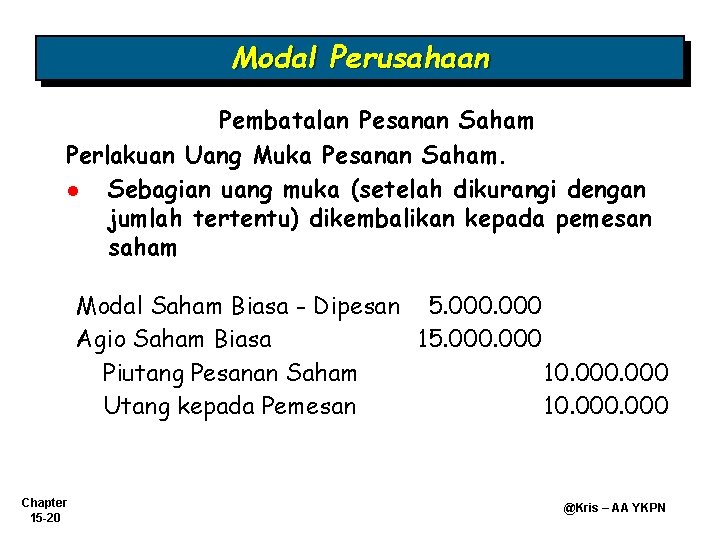
Modal Perusahaan Pembatalan Pesanan Saham Perlakuan Uang Muka Pesanan Saham. l Sebagian uang muka (setelah dikurangi dengan jumlah tertentu) dikembalikan kepada pemesan saham Modal Saham Biasa - Dipesan 5. 000 Agio Saham Biasa 15. 000 Piutang Pesanan Saham 10. 000 Utang kepada Pemesan 10. 000 Chapter 15 -20 @Kris – AA YKPN
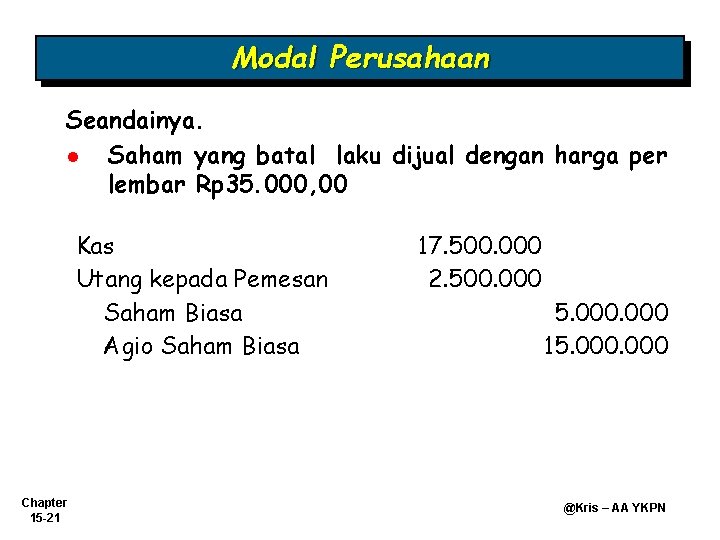
Modal Perusahaan Seandainya. l Saham yang batal laku dijual dengan harga per lembar Rp 35. 000, 00 Kas Utang kepada Pemesan Saham Biasa Agio Saham Biasa Chapter 15 -21 17. 500. 000 2. 500. 000 5. 000 15. 000 @Kris – AA YKPN
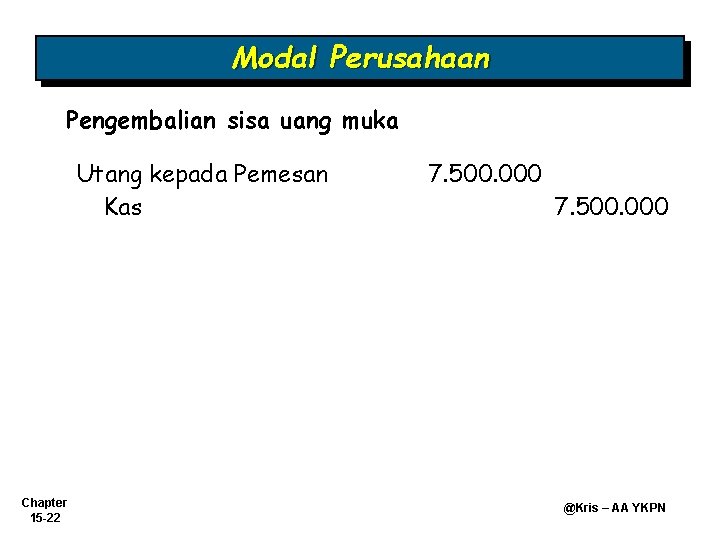
Modal Perusahaan Pengembalian sisa uang muka Utang kepada Pemesan Kas Chapter 15 -22 7. 500. 000 @Kris – AA YKPN
Modal Perusahaan Pengeluaran Saham dengan Sekuritas Lain Metoda alokasi: 1. Metoda proporsional 2. Metoda incremental Chapter 15 -23 @Kris – AA YKPN
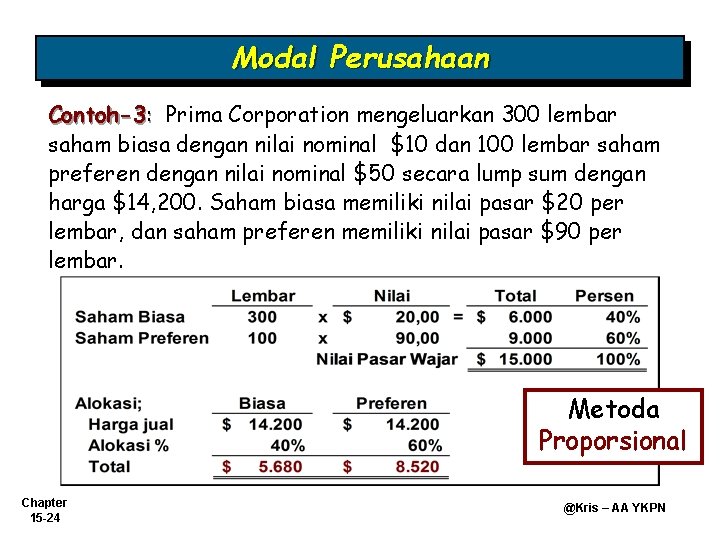
Modal Perusahaan Contoh-3: Prima Corporation mengeluarkan 300 lembar saham biasa dengan nilai nominal $10 dan 100 lembar saham preferen dengan nilai nominal $50 secara lump sum dengan harga $14, 200. Saham biasa memiliki nilai pasar $20 per lembar, dan saham preferen memiliki nilai pasar $90 per lembar. Metoda Proporsional Chapter 15 -24 @Kris – AA YKPN
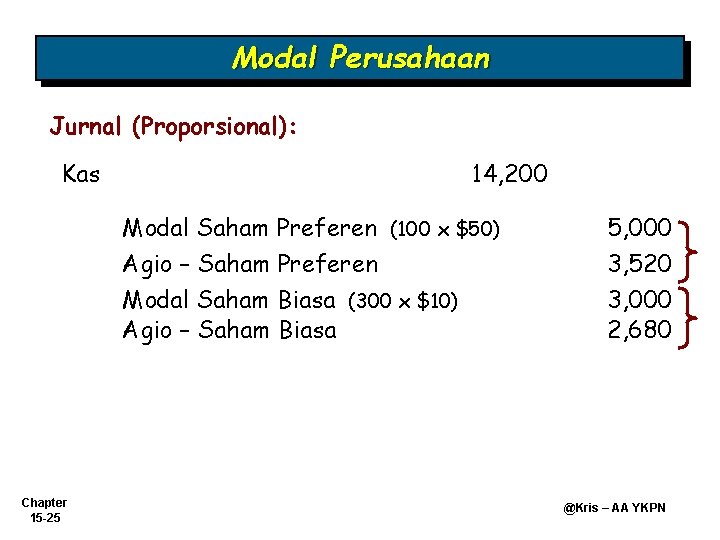
Modal Perusahaan Jurnal (Proporsional): Kas Chapter 15 -25 14, 200 Modal Saham Preferen (100 x $50) 5, 000 Agio – Saham Preferen Modal Saham Biasa (300 x $10) Agio – Saham Biasa 3, 520 3, 000 2, 680 @Kris – AA YKPN
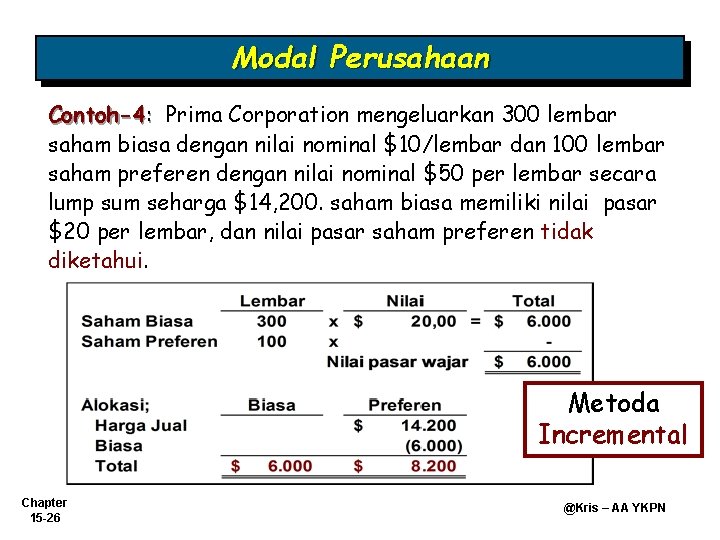
Modal Perusahaan Contoh-4: Prima Corporation mengeluarkan 300 lembar saham biasa dengan nilai nominal $10/lembar dan 100 lembar saham preferen dengan nilai nominal $50 per lembar secara lump sum seharga $14, 200. saham biasa memiliki nilai pasar $20 per lembar, dan nilai pasar saham preferen tidak diketahui. Metoda Incremental Chapter 15 -26 @Kris – AA YKPN
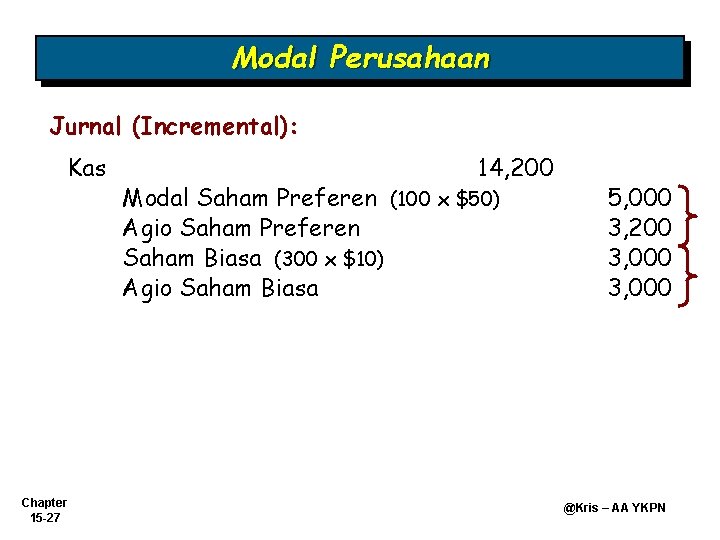
Modal Perusahaan Jurnal (Incremental): Kas Chapter 15 -27 14, 200 Modal Saham Preferen (100 x $50) Agio Saham Preferen Saham Biasa (300 x $10) Agio Saham Biasa 5, 000 3, 200 3, 000 @Kris – AA YKPN
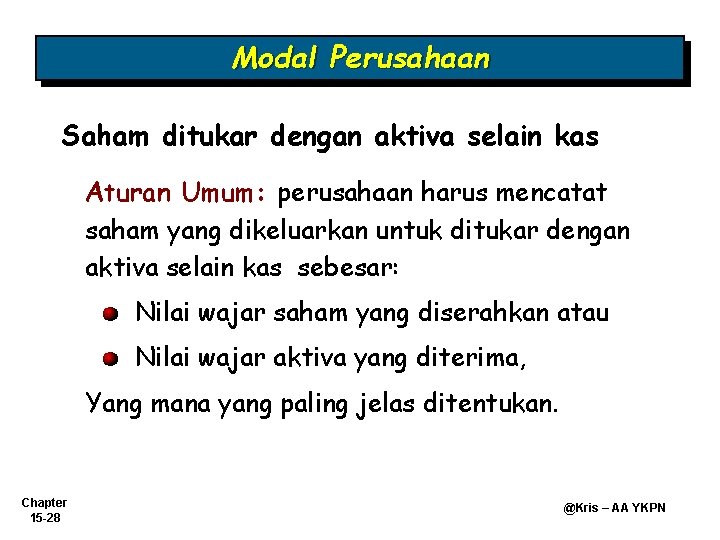
Modal Perusahaan Saham ditukar dengan aktiva selain kas Aturan Umum: perusahaan harus mencatat saham yang dikeluarkan untuk ditukar dengan aktiva selain kas sebesar: Nilai wajar saham yang diserahkan atau Nilai wajar aktiva yang diterima, Yang mana yang paling jelas ditentukan. Chapter 15 -28 @Kris – AA YKPN
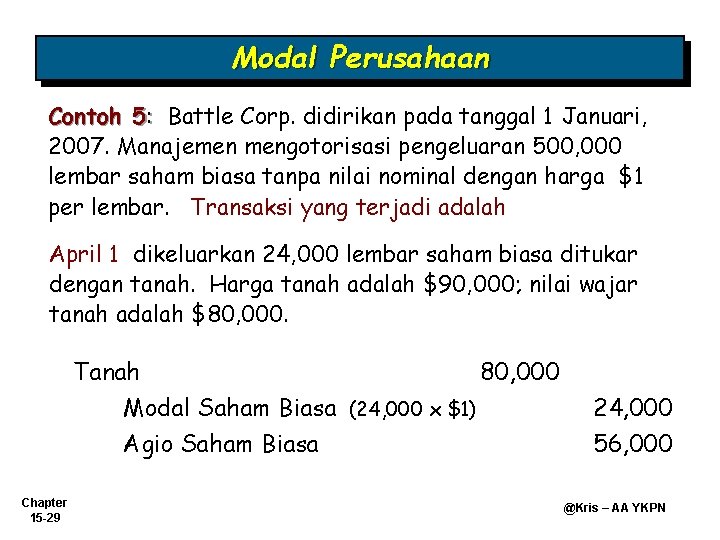
Modal Perusahaan Contoh 5: Battle Corp. didirikan pada tanggal 1 Januari, 2007. Manajemen mengotorisasi pengeluaran 500, 000 lembar saham biasa tanpa nilai nominal dengan harga $1 per lembar. Transaksi yang terjadi adalah April 1 dikeluarkan 24, 000 lembar saham biasa ditukar dengan tanah. Harga tanah adalah $90, 000; nilai wajar tanah adalah $80, 000. Tanah 80, 000 Modal Saham Biasa (24, 000 x $1) Agio Saham Biasa Chapter 15 -29 24, 000 56, 000 @Kris – AA YKPN
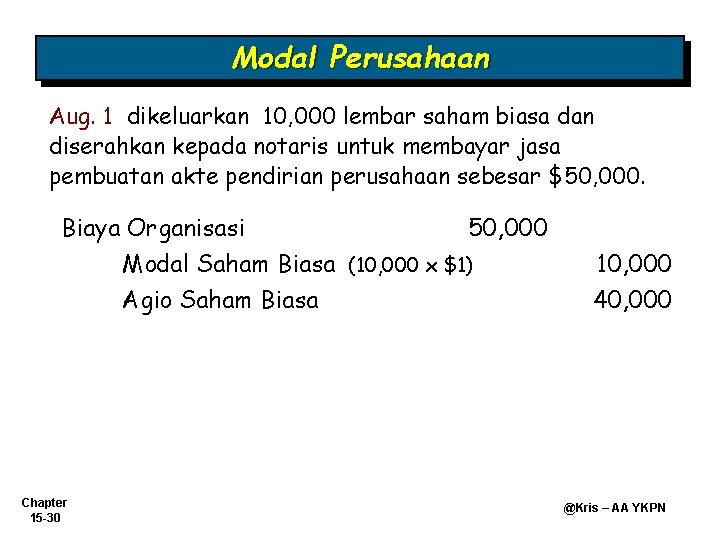
Modal Perusahaan Aug. 1 dikeluarkan 10, 000 lembar saham biasa dan diserahkan kepada notaris untuk membayar jasa pembuatan akte pendirian perusahaan sebesar $50, 000. Biaya Organisasi 50, 000 Modal Saham Biasa (10, 000 x $1) Agio Saham Biasa Chapter 15 -30 10, 000 40, 000 @Kris – AA YKPN
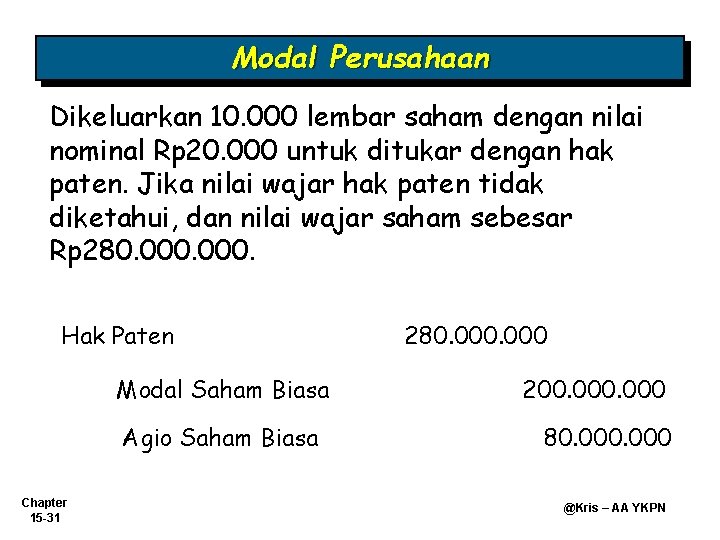
Modal Perusahaan Dikeluarkan 10. 000 lembar saham dengan nilai nominal Rp 20. 000 untuk ditukar dengan hak paten. Jika nilai wajar hak paten tidak diketahui, dan nilai wajar saham sebesar Rp 280. 000. Hak Paten Modal Saham Biasa Agio Saham Biasa Chapter 15 -31 280. 000 200. 000 80. 000 @Kris – AA YKPN
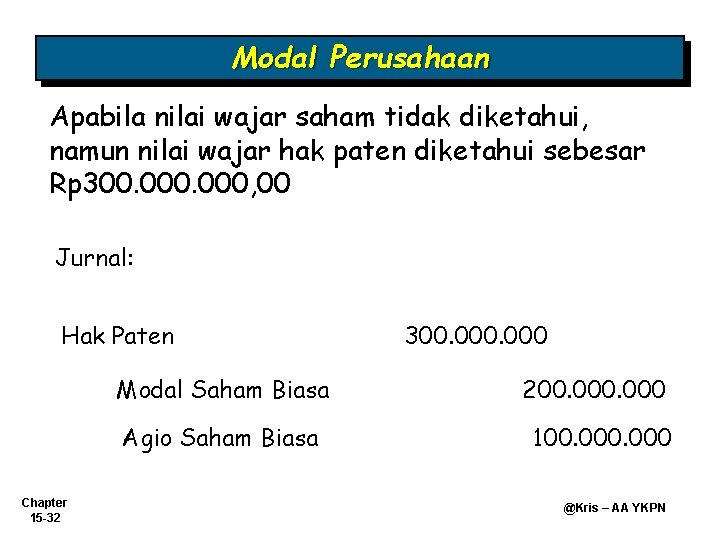
Modal Perusahaan Apabila nilai wajar saham tidak diketahui, namun nilai wajar hak paten diketahui sebesar Rp 300. 000, 00 Jurnal: Hak Paten Modal Saham Biasa Agio Saham Biasa Chapter 15 -32 300. 000 200. 000 100. 000 @Kris – AA YKPN
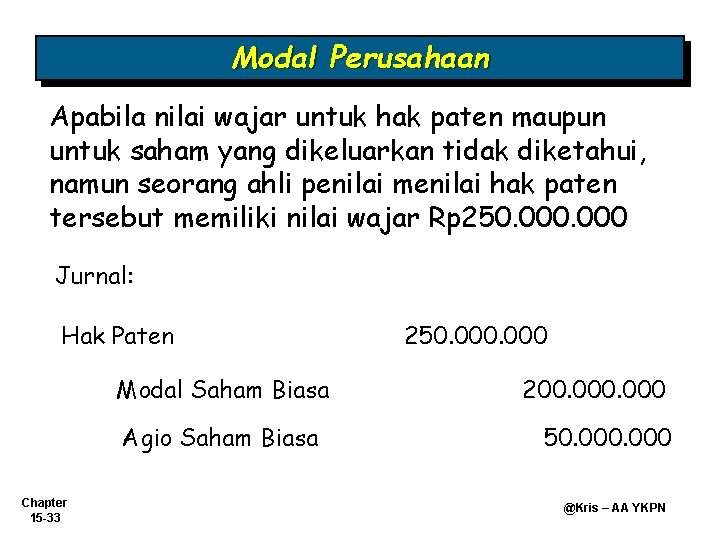
Modal Perusahaan Apabila nilai wajar untuk hak paten maupun untuk saham yang dikeluarkan tidak diketahui, namun seorang ahli penilai menilai hak paten tersebut memiliki nilai wajar Rp 250. 000 Jurnal: Hak Paten Modal Saham Biasa Agio Saham Biasa Chapter 15 -33 250. 000 200. 000 50. 000 @Kris – AA YKPN
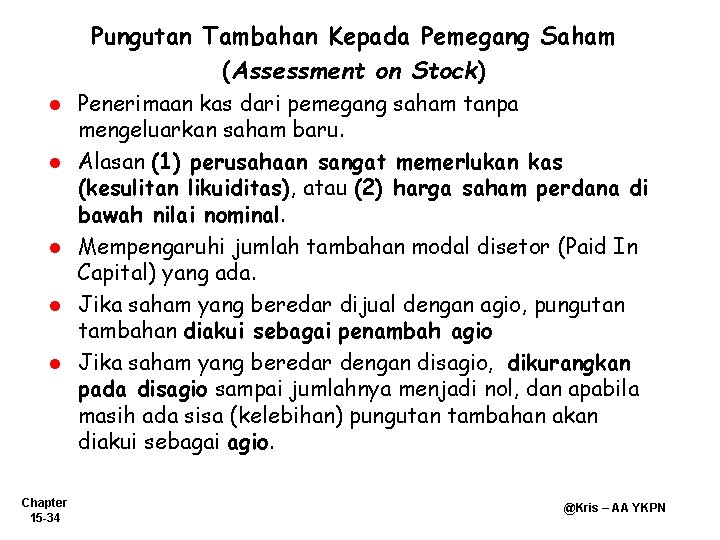
Pungutan Tambahan Kepada Pemegang Saham (Assessment on Stock) l l l Chapter 15 -34 Penerimaan kas dari pemegang saham tanpa mengeluarkan saham baru. Alasan (1) perusahaan sangat memerlukan kas (kesulitan likuiditas), atau (2) harga saham perdana di bawah nilai nominal. Mempengaruhi jumlah tambahan modal disetor (Paid In Capital) yang ada. Jika saham yang beredar dijual dengan agio, pungutan tambahan diakui sebagai penambah agio Jika saham yang beredar dengan disagio, dikurangkan pada disagio sampai jumlahnya menjadi nol, dan apabila masih ada sisa (kelebihan) pungutan tambahan akan diakui sebagai agio. @Kris – AA YKPN
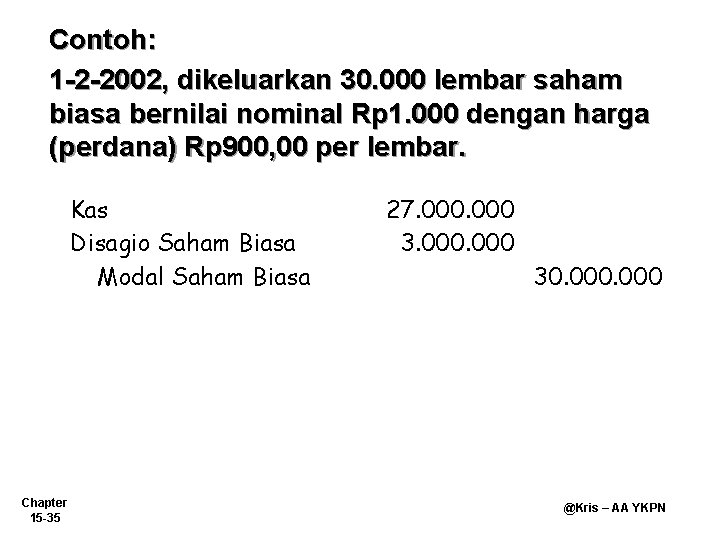
Contoh: 1 -2 -2002, dikeluarkan 30. 000 lembar saham biasa bernilai nominal Rp 1. 000 dengan harga (perdana) Rp 900, 00 per lembar. Kas Disagio Saham Biasa Modal Saham Biasa Chapter 15 -35 27. 000 30. 000 @Kris – AA YKPN
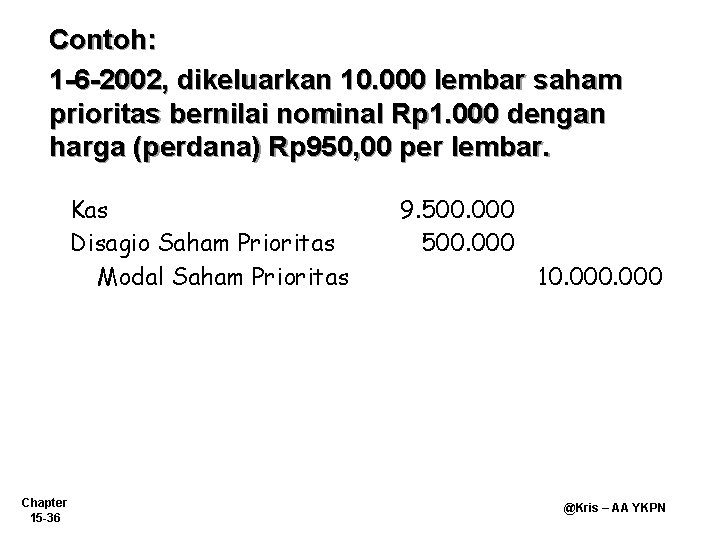
Contoh: 1 -6 -2002, dikeluarkan 10. 000 lembar saham prioritas bernilai nominal Rp 1. 000 dengan harga (perdana) Rp 950, 00 per lembar. Kas Disagio Saham Prioritas Modal Saham Prioritas Chapter 15 -36 9. 500. 000 10. 000 @Kris – AA YKPN
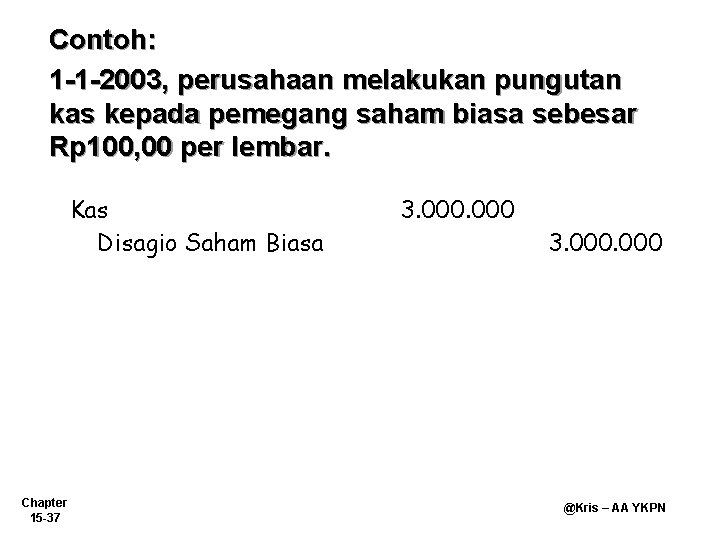
Contoh: 1 -1 -2003, perusahaan melakukan pungutan kas kepada pemegang saham biasa sebesar Rp 100, 00 per lembar. Kas Disagio Saham Biasa Chapter 15 -37 3. 000 @Kris – AA YKPN
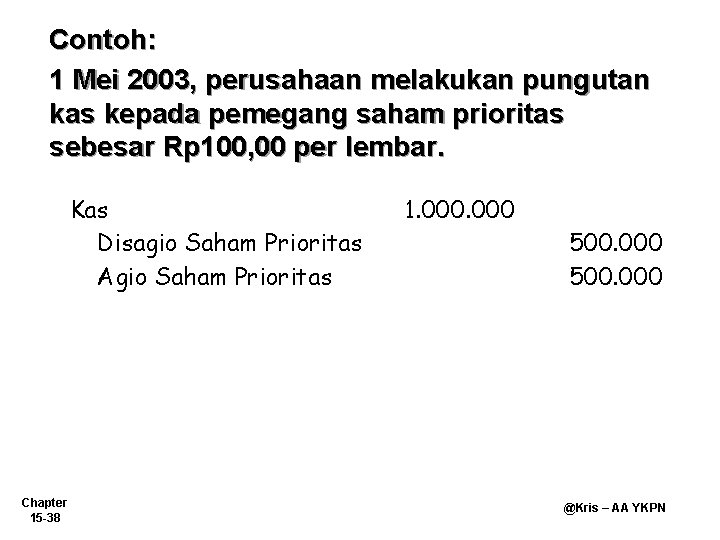
Contoh: 1 Mei 2003, perusahaan melakukan pungutan kas kepada pemegang saham prioritas sebesar Rp 100, 00 per lembar. Kas Disagio Saham Prioritas Agio Saham Prioritas Chapter 15 -38 1. 000 500. 000 @Kris – AA YKPN
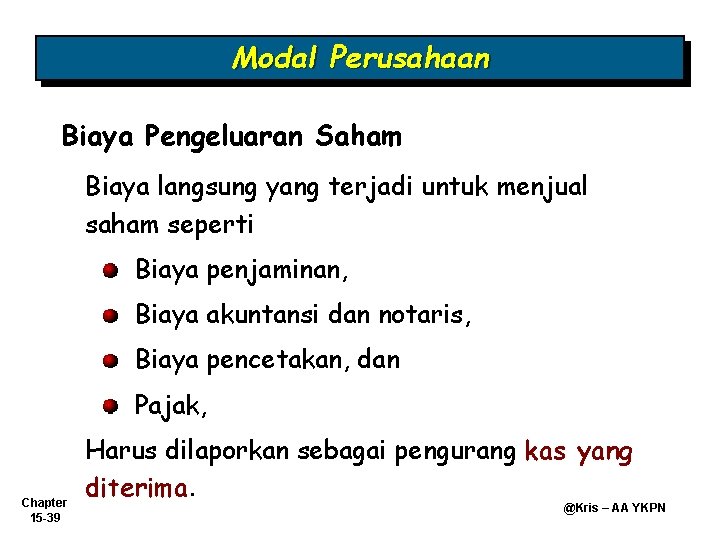
Modal Perusahaan Biaya Pengeluaran Saham Biaya langsung yang terjadi untuk menjual saham seperti Biaya penjaminan, Biaya akuntansi dan notaris, Biaya pencetakan, dan Pajak, Chapter 15 -39 Harus dilaporkan sebagai pengurang kas yang diterima. @Kris – AA YKPN
Modal Perusahaan Re-akuisisi Saham Tujuan perusahaan membeli sahamnya yang beredar: Untuk efisiensi pajak dari transaksi pembagian dividen ke pemegang Untuk meningkatkan EPS dan ROE Untuk memberikan saham ke karyawan guna memenuhi kontrak kompensasi saham atau untuk keperluan merger. Untuk mengurangi jumlah pemegang saham. Untuk stabilitas harga saham di bursa efek. Chapter 15 -40 @Kris – AA YKPN
Modal Perusahaan Pembelian Saham Treasury 2 Metoda yang dapat dipakai: Metoda Kos (paling banyak dipakai). Saham Treasury, mengurangi modal saham. Chapter 15 -41 @Kris – AA YKPN
Modal Perusahaan Metoda Kos (Cost Method) • Saat dibeli, saham treasury dicatat sebesar kosnya • Saat dijual kembali, saham treasury dicatat sebesar kosnya. Jika ada selisih antara nilai jual dan kos: • Selisih lebih dicatat (dikreditkan ) pada rekening Agio Saham Treasury • Selisih kurang didebitkan pada rekening Agio Saham Treasury, jika tidak mencukupi, sisanya didebitkan ke rekening Laba Ditahan Chapter 15 -42 @Kris – AA YKPN
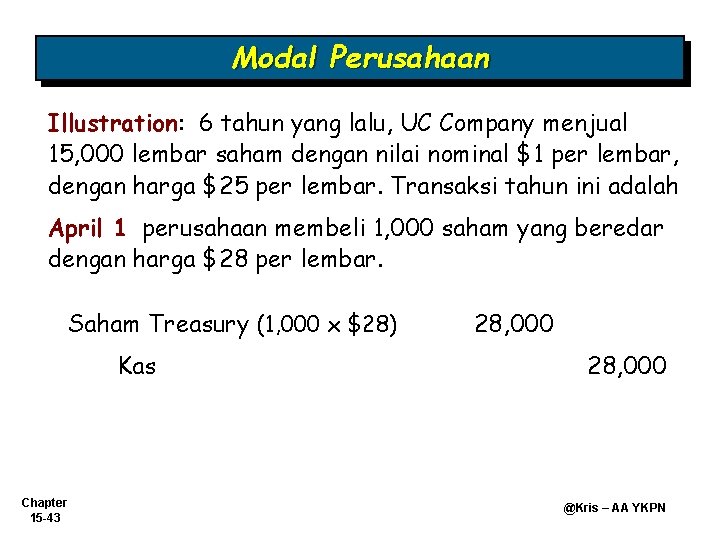
Modal Perusahaan Illustration: 6 tahun yang lalu, UC Company menjual 15, 000 lembar saham dengan nilai nominal $1 per lembar, dengan harga $25 per lembar. Transaksi tahun ini adalah April 1 perusahaan membeli 1, 000 saham yang beredar dengan harga $28 per lembar. Saham Treasury (1, 000 x $28) Kas Chapter 15 -43 28, 000 @Kris – AA YKPN
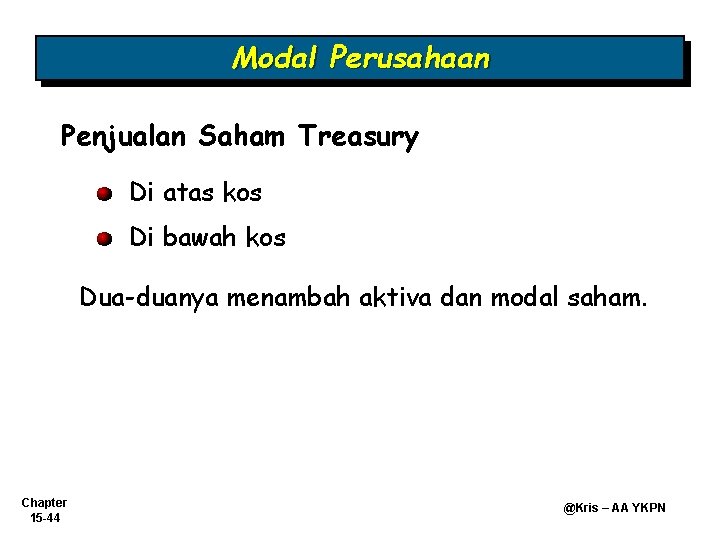
Modal Perusahaan Penjualan Saham Treasury Di atas kos Di bawah kos Dua-duanya menambah aktiva dan modal saham. Chapter 15 -44 @Kris – AA YKPN
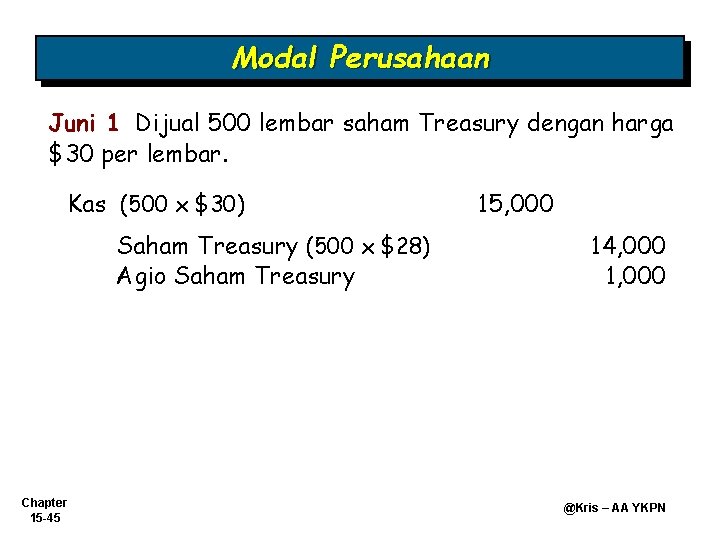
Modal Perusahaan Juni 1 Dijual 500 lembar saham Treasury dengan harga $30 per lembar. Kas (500 x $30) Saham Treasury (500 x $28) Agio Saham Treasury Chapter 15 -45 15, 000 14, 000 1, 000 @Kris – AA YKPN
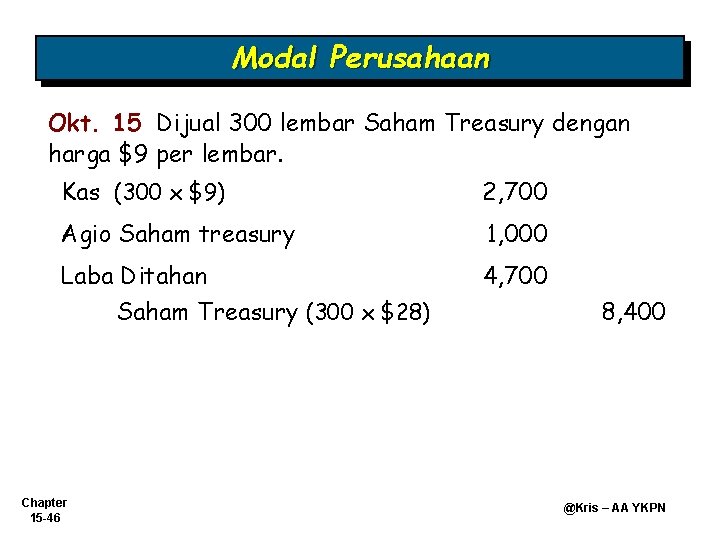
Modal Perusahaan Okt. 15 Dijual 300 lembar Saham Treasury dengan harga $9 per lembar. Kas (300 x $9) 2, 700 Agio Saham treasury 1, 000 Laba Ditahan Saham Treasury (300 x $28) 4, 700 Chapter 15 -46 8, 400 @Kris – AA YKPN
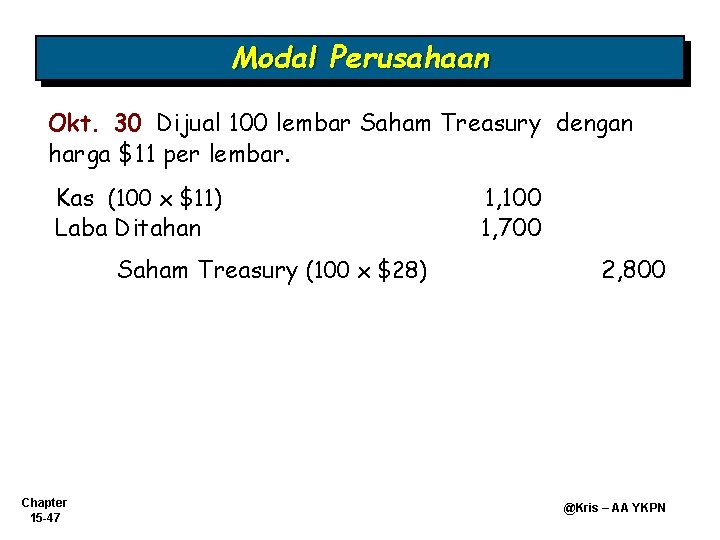
Modal Perusahaan Okt. 30 Dijual 100 lembar Saham Treasury dengan harga $11 per lembar. Kas (100 x $11) Laba Ditahan Saham Treasury (100 x $28) Chapter 15 -47 1, 100 1, 700 2, 800 @Kris – AA YKPN
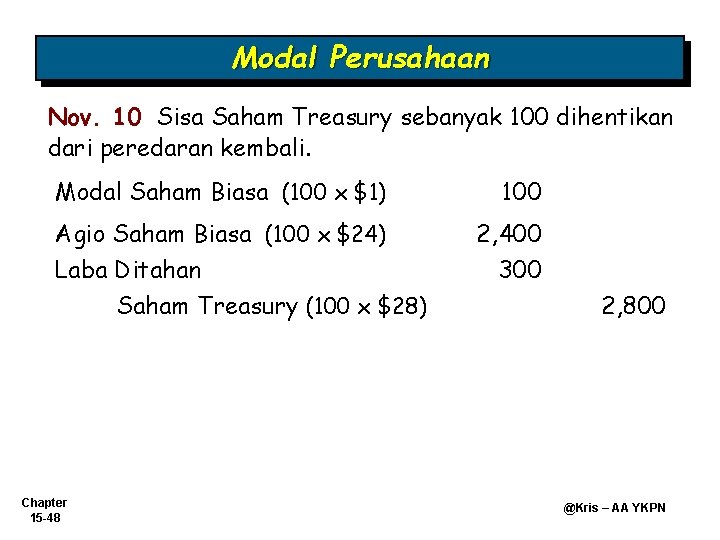
Modal Perusahaan Nov. 10 Sisa Saham Treasury sebanyak 100 dihentikan dari peredaran kembali. Modal Saham Biasa (100 x $1) 100 Agio Saham Biasa (100 x $24) 2, 400 Laba Ditahan Saham Treasury (100 x $28) Chapter 15 -48 300 2, 800 @Kris – AA YKPN
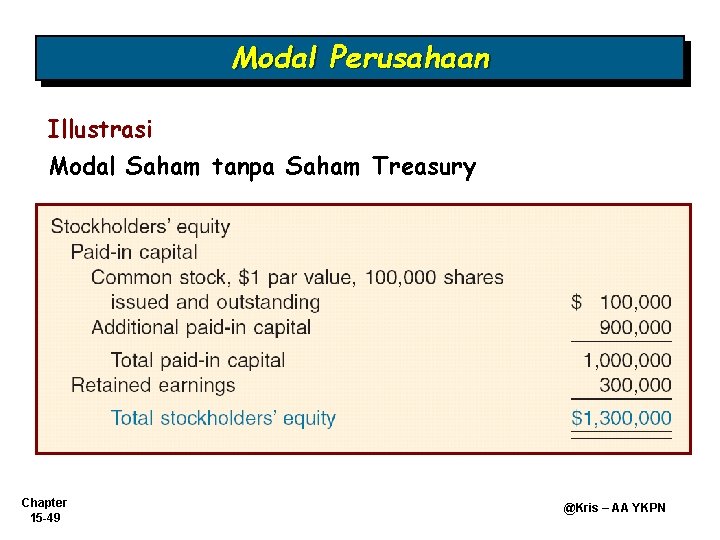
Modal Perusahaan Illustrasi Modal Saham tanpa Saham Treasury Chapter 15 -49 @Kris – AA YKPN
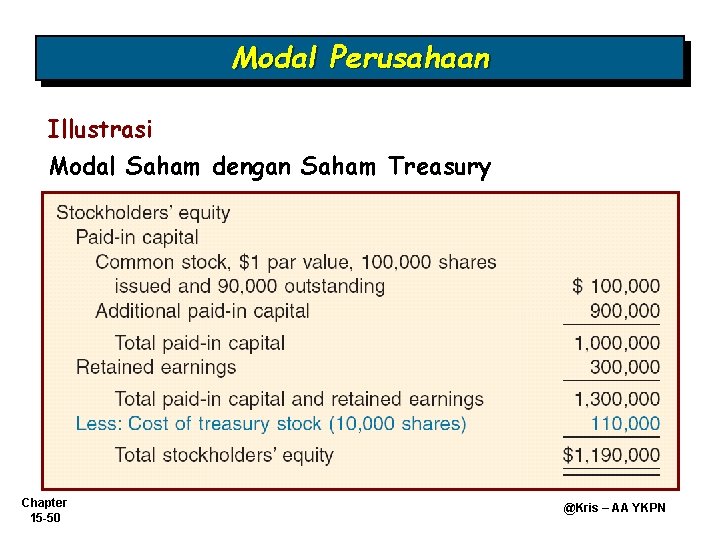
Modal Perusahaan Illustrasi Modal Saham dengan Saham Treasury Chapter 15 -50 @Kris – AA YKPN