Majetkov dan II Da z nemovitch vc Da
- Slides: 39
Majetkové daně II. Daň z nemovitých věcí Daň z nabytí nemovitých věcí AVR 100033 Současné daňové předpisy Mgr. Jakub Hlista 2. + 23. listopadu 2017
Občanskoprávní kontext • Zákon č. 89/2012 Sb. , občanský zákoník • Věc v právním smyslu • vše, co je rozdílné od osoby a slouží potřebě lidí • Hmotná x nehmotná • Movitá x nemovitá
Občanskoprávní kontext • Nemovitá věc pozemek podzemní stavba se samostatným účelovým určením věcná práva k nim práva, která za nemovité věci prohlásí zákon stanoví-li zákon, že určitá věc není součástí pozemku, a nelze-li takovou věc přenést z místa na místo bez porušení její podstaty • jiná (zvláštní) součást objektivní reality, kterou za nemovitou věc označí zákon • stavba spojená se zemí pevným základem, jež byla podle předchozích předpisů samostatnou nemovitou věcí a nadále je ve vlastnictví osoby odlišné od vlastníka pozemku • • •
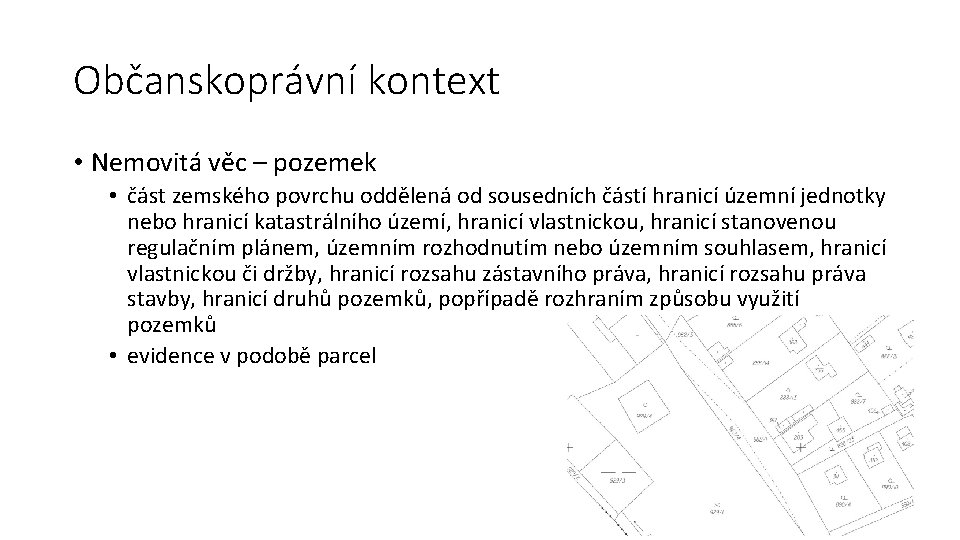
Občanskoprávní kontext • Nemovitá věc – pozemek • část zemského povrchu oddělená od sousedních částí hranicí územní jednotky nebo hranicí katastrálního území, hranicí vlastnickou, hranicí stanovenou regulačním plánem, územním rozhodnutím nebo územním souhlasem, hranicí vlastnickou či držby, hranicí rozsahu zástavního práva, hranicí rozsahu práva stavby, hranicí druhů pozemků, popřípadě rozhraním způsobu využití pozemků • evidence v podobě parcel
Občanskoprávní kontext • Nemovitá věc – zásada superficies solo cedit • „povrch ustupuje půdě“ • výjimka: vodovody, kanalizace nebo energetická a jiná vedení (= inženýrské sítě, nově liniové stavby), jejichž součástí jsou i stavby a technická zařízení, která s nimi provozně souvisí
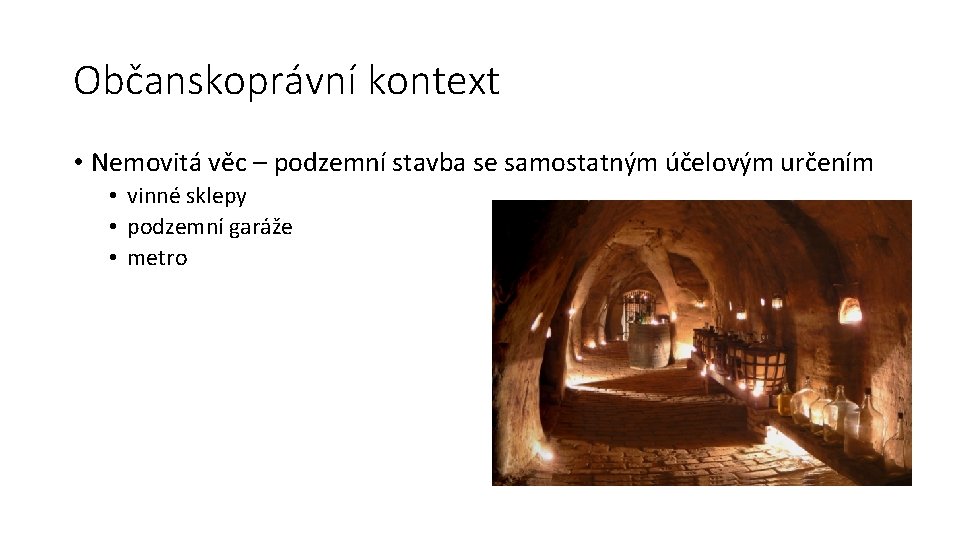
Občanskoprávní kontext • Nemovitá věc – podzemní stavba se samostatným účelovým určením • vinné sklepy • podzemní garáže • metro
Občanskoprávní kontext • Nemovitá věc – věcná práva k pozemkům a podzemním stavbám se samostatným účelovým určením • nehmotná nemovitá věc
Občanskoprávní kontext • Nemovitá věc – práva, která za nemovité věci prohlásí zákon • právo stavby • právo mít stavbu na pozemku jiného vlastníka • prolomení zásady superficies solo cedit • samotná stavba je příslušenstvím práva stavby
Občanskoprávní kontext • Nemovitá věc – stanoví-li zákon, že určitá věc není součástí pozemku, a nelze-li takovou věc přenést z místa na místo bez porušení její podstaty • veřejnoprávní předpis propůjčuje charakteristiku nemovité věci • vodní zákon • horní zákon • zákon o vodovodech a kanalizacích
Občanskoprávní kontext • Nemovitá věc – jiná (zvláštní) součást objektivní reality, kterou za nemovitou věc označí zákon • jednotka • zvláštní soubor majetkových práv: výhradního vlastnického práva k reálně ohraničené části domu a podílového vlastnického práva ke společným částem nemovité věci, přičemž tato práva jsou navzájem neoddělitelně spojena
Občanskoprávní kontext • Nemovitá věc – stavba spojená se zemí pevným základem, jež byla podle předchozích předpisů samostatnou nemovitou věcí a nadále je ve vlastnictví osoby odlišné od vlastníka pozemku
Občanskoprávní kontext • Stavba jako pojem • veřejnoprávní • stavební zákon • širší dynamické vymezení, činnost směřující k uskutečnění díla • soukromoprávní • absence definice • užší statické vymezení, zda se jedná o samostatnou věc v právním smyslu
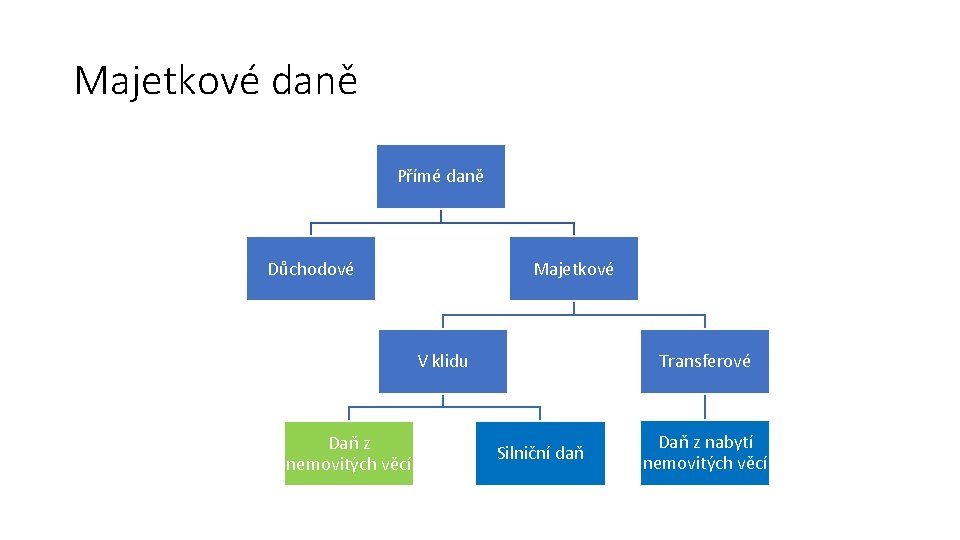
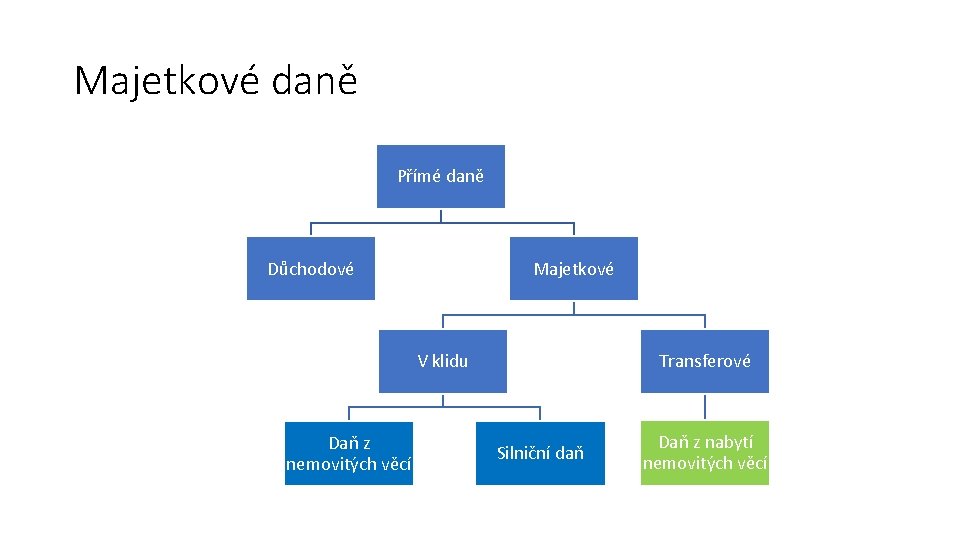
Majetkové daně Přímé daně Důchodové Majetkové V klidu Daň z nemovitých věcí Transferové Silniční daň Daň z nabytí nemovitých věcí
Daň z nemovitých věcí • Původně “daň z nemovitostí” • Zákon č. 338/1992 Sb. , o dani z nemovitých věcí • Zákon č. 243/2000 Sb. , o rozpočtovém určení daní
Výnos daně • Výnos 2016: 10 mld. Kč (z cca 900 mld. Kč) • Celý výnos příjmem rozpočtů obcí • Příjemcem je obec, na jejímž území nemovitost stojí
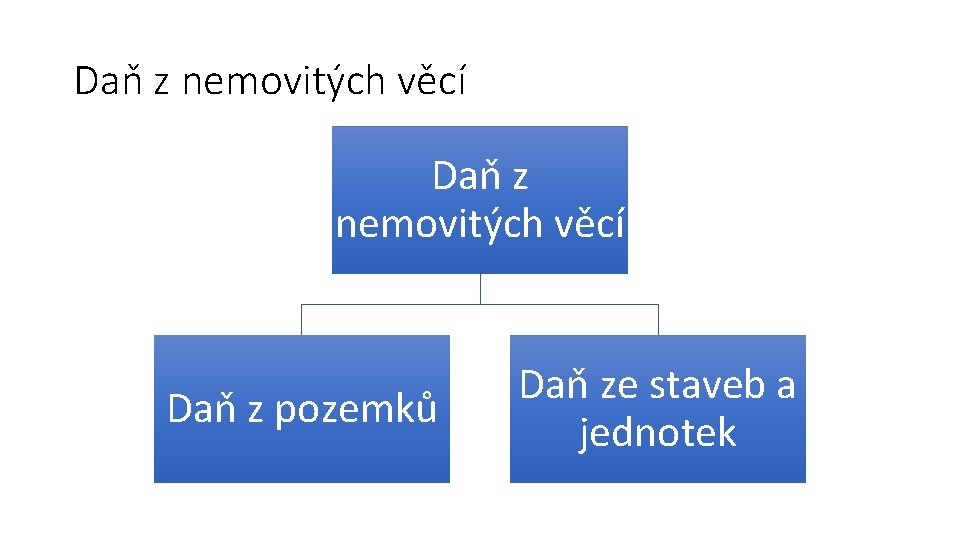
Daň z nemovitých věcí Daň z pozemků Daň ze staveb a jednotek
Daň z pozemků - subjekt • Poplatník = vlastník pozemku • Zvláštní úprava: • pozemky ve vlastnictví ČR • fond (pozemky ve svěřenském nebo podílovém fondu, či fondu obhospodařovávaném penzijní společností) • stavebník (pozemky zatížené právem stavby) • Nájemce, pachtýř • Uživatel
Předmět • Pozemky na území ČR evidované v katastru nemovitostí • Mimo: • • • “plochy zastavěné zdanitelnými stavbami” lesní pozemky vodní plochy pozemky pro obranu ČR pozemky, které jsou součástí zdanitelné jednotky
Základ • Valorický (cena) • Orná půda, chmelnice, vinice, … • Hospodářské lesy, rybníky • Specifický (výměra) • Ostatní pozemky
Sazba • Poměrná lineární (v %) • Orná půda, chmelnice, vinice, … • Trvalé travní porosty, hospodářské lesy, rybníky • Pevná (v Kč) • Ostatní pozemky • Zpevněné plochy, stavební pozemky, ostatní plochy, zastavěné plochy a nádvoří
Daň ze staveb a jednotek - subjekt • Poplatník = vlastník zdanitelné stavby nebo zdanitelné jednotky • Zvláštní úprava: • ve vlastnictví ČR • fond (zd. stavby nebo zd. jednotky ve svěřenském nebo podílovém fondu, či fondu obhospodařovávaném penzijní společností) • Nájemce, pachtýř
Předmět • Zdanitelná stavba • Budova podle katastrálního zákona • Inženýrská stavba • předmětem není zdanitelná stavba, která obsahuje zdanitelné jednotky • Zdanitelná jednotka • Jednotka dokončená nebo užívaná
Základ • Specifický základ (výměra) • Zdanitelná stavba • Zastavěná plocha • Zdanitelná jednotka • Upravená podlahová plocha
Sazba • Pevná • • • Obytný dům Budova pro rodinnou rekreaci Garáž Zd. stavby a zd. jednotky k podnikání Ostatní zdanitelné stavby Ostatní zdanitelné jednotky • Zvýšení o nadzemní podlaží • Koeficient podle velikosti obce
Společná ustanovení • Místní koeficient • Zdaňovací období • 1 rok
Zdaňovací období • Kalendářní rok
Majetkové daně Přímé daně Důchodové Majetkové V klidu Daň z nemovitých věcí Transferové Silniční daň Daň z nabytí nemovitých věcí
Daň z nabytí nemovitých věcí • Zákonné opatření Senátu č. 340/2013 Sb. , o dani z nabytí nemovitých věcí • Ve znění novely (zákon č. 254/2016 Sb. ) • Nahradila daň z převodu nemovitostí • Zrušená tzv. “trojdaň” (zákon č. 357/1992 Sb. )
Výnos daně • Výnos 2016: 11 mld. Kč (z cca 900 mld. Kč) • Celý výnos daně je příjmem státního rozpočtu
Subjekt • Poplatník = nabyvatel • Do 31. října 2016 – převodce • S možností sjednat, že poplatníkem bude nabyvatel • Pokud si nesjednali, byl nabyvatel ručitelem
Předmět • Úplatné nabytí vlastnického práva k nemovité věci • Pozemek, stavba, jednotka • Již ne část inženýrské sítě! • Právo stavby • Spoluvlastnický podíl • Fikce nabytí • Definice úplaty • Vyloučení z předmětu daně
Základ • Valorický základ • Nabývací hodnota snížená o uznatelný výdaj • Uznatelný výdaj = odměna a náklady znalce
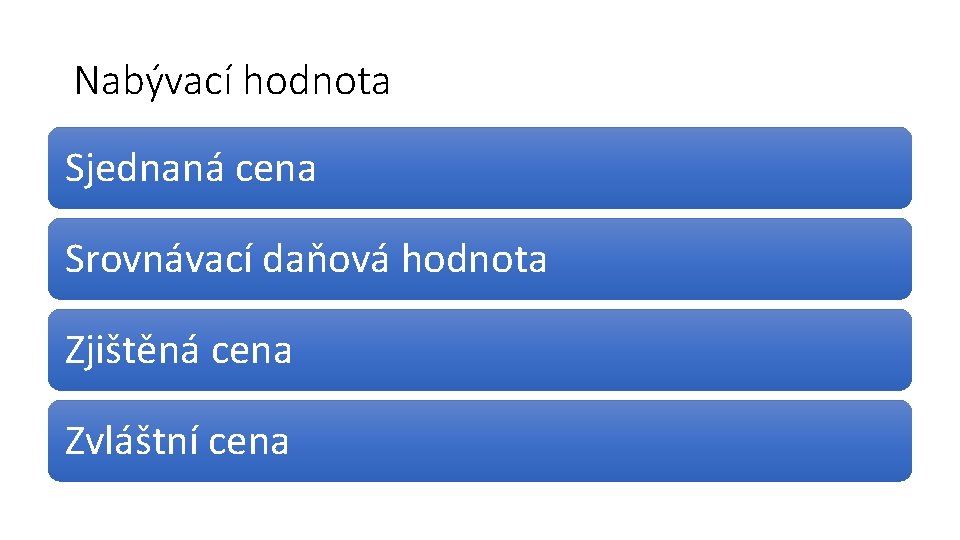
Nabývací hodnota Sjednaná cena Srovnávací daňová hodnota Zjištěná cena Zvláštní cena
Nabývací hodnota • Sjednaná cena • Úplata za nabytí vlastnického práva k nemovité věci • Srovnávací daňová hodnota • 75 % směrné hodnoty nebo zjištěné ceny • Směrná hodnota – ceny nemovitých věcí v místě • Zjištěná cena • Výsledek ocenění nemovité věci • Zvláštní cena • Pro vydražení, předražek, vklady do obchodní korporace, v souvislosti s insolvencí, v souvislosti s pozůstalostí, ostatní případy
Nabývací hodnota • NH = sjednaná cena • Pokud sjednaná cena ≥ srovnávací daňová hodnota • Pokud je sjednaná cena výlučná • NH = srovnávací daňová hodnota • Pokud sjednaná cena < srovnávací daňová hodnota • NH = zjištěná cena • Pokud NH není sjednaná cena ani sr. daň. hodnota • Pokud je zjištěná cena výlučná • NH = zvláštní cena • Pokud lze určit, pak je zvláštní cena vždy NH
Sazba • Poměrná lineární • 4 %
Záloha • Záloha na daň ve výši 4 % ze sjednané ceny • Pokud je vyměřená daň vyšší než záloha, je rozdíl splatný do 30 dní • Pokud se vyměřená daň neodchyluje, hledí se na zálohu jako na tvrzenou daň
Zdaňovací období • Není
Příští přednáška: ? ? Děkuji za pozornost