KULIAH MANAJEMEN ASET PROF DR IR H IMAN
- Slides: 44
KULIAH MANAJEMEN ASET PROF. DR. IR. H. IMAN SUDIRMAN, DEA
Tujuan : 1. Memberikan pemahaman tentang teori dan konsep dalam manajemen aset 2. Memberikan kemampuan didalam mengelola aset sehingga memberikan dukungan kepada kinerja organisasi secara optimal
Materi : 1. 2. 3. 4. 5. 6. Pendahuluan Perencanaan aset Optimalisasi pemanfaatan aset serta siklus hidup aset ( bisnis proses yang terlibat ) Komponen-komponen dalam manajemen aset Manajemen pengetahuan dalam pengelolaan aset Pengendalian dan sistem informasi dalam manajemen aset
Literatur : �Manajemen �Asset aset ( Dody siregar ) maintenance management ( Dr. Alan wilson )
Pengertian manajemen aset : Manajemen : usaha mencapai tujuan dan memanfaatkan sumber daya (aset secara efektif dan efisien ) b. Aset : adalah milik sebuah organisasi yang dapat berupa aset tetap maupun aset berjalan a.
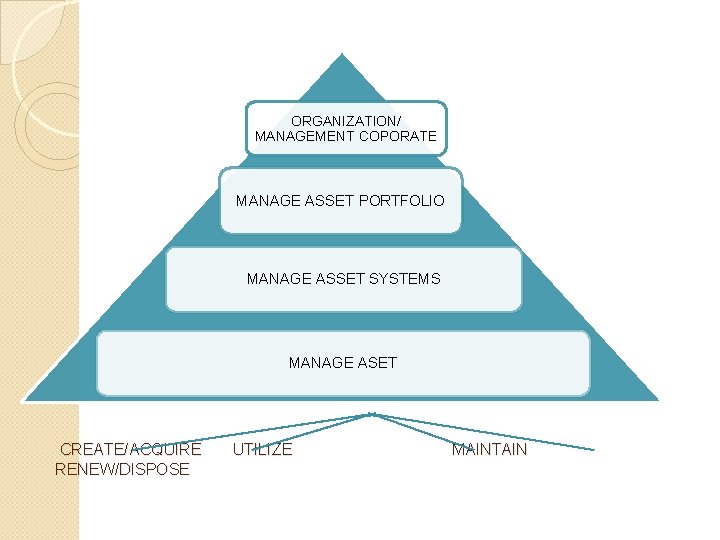
ORGANIZATION/ MANAGEMENT COPORATE MANAGE ASSET PORTFOLIO MANAGE ASSET SYSTEMS MANAGE ASET CREATE/ACQUIRE RENEW/DISPOSE UTILIZE MAINTAIN
Manage asset : 1. Mengikuti resource life cycle 2. Pengambilan keputusan sangat penting 3. Sistem informasi sangat berperan
System manage asset 1. Culture 2. Technology 3. Integrity
Manage asset portfolio : 1. Penilaian aset 2. Pertimbangan aset dalam portfolio organisasi
Organization management : �Integrity aset dalam pencapaian tujuan
Perkembangan ilmu manajemen aset : �Pada mulanya bersifat statis : ükontrol biaya üKontrol properti yang tak digunakan �Kemudian bersifat dinamis dan stretegis : üPenilaian aset üAkuntabilitas pengelolaan aset üLand audit üProperty review/survey üSistem informasi manajemen aset üOptimalisasi pemanfaatan aset üRelasi dengan strategi manajemen
Tahap-tahap manajemen aset : 1. 2. 3. 4. 5. 6. 7. Inventarisasi aset Perencanaan aset Legal audit Penilaian aset Optimalisasi aset Sistem informasi manajemen aset dalam pengawasan dan pengendalian aset Relasi dengan strategi manajemen
Azas manajemen aset : a. b. c. d. e. f. Azas fungsional ( harus sesuai dengan fungsi masing-masing ) Azas kepastian hukum (sesuai dengan peraturan dan perundang-undangan ) Azas transparansi ( transparan terhadap masyarakat ) Azas efisiensi ( penggunaan secara tepat dan benar ) Azas akuntabilitas ( dapat dipertanggug jawabkan pada masyarakat ) Azas kepastian nilai ( penilaian yang tepat )
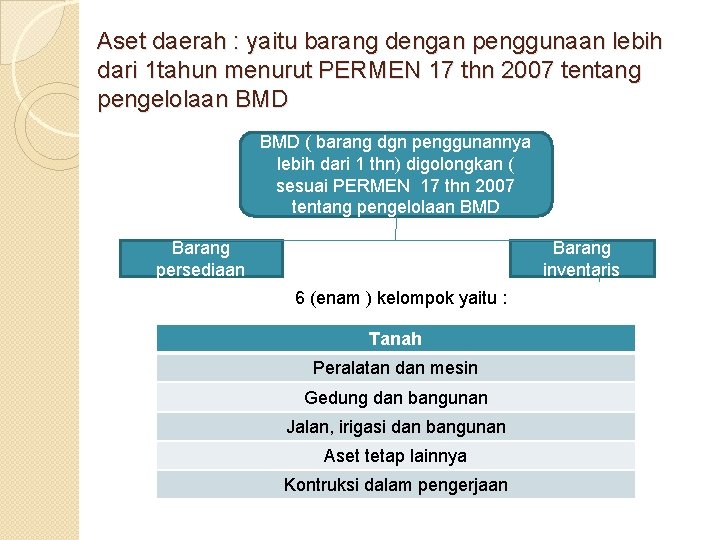
Aset daerah : yaitu barang dengan penggunaan lebih dari 1 tahun menurut PERMEN 17 thn 2007 tentang pengelolaan BMD ( barang dgn penggunannya lebih dari 1 thn) digolongkan ( sesuai PERMEN 17 thn 2007 tentang pengelolaan BMD Barang persediaan Barang inventaris 6 (enam ) kelompok yaitu : Tanah Peralatan dan mesin Gedung dan bangunan Jalan, irigasi dan bangunan Aset tetap lainnya Kontruksi dalam pengerjaan
Peran manajemen aset dalam pemberdayaan ekonomi daerah : Meningkatkankan keunggulan kompetitif daerah b. Tahap-tahap manajemen aset dalam pemberdayaan ekonomi daerah : ◦ Studi potensi ekonomi wilayah ( identifikasi potensi, analisis optimalisasi, strategi optimalisasi ) ◦ Pengembangan sistem informasi potensi ekonomi wilayah a.
Inventarisasi aset : a. Survey aset : ü ü kondisi Lokasi Status kepemilikan Tingkat penggunaan Kodefikasi aset c. Pencatatan aset b.
Perencanaan aset : aspek yang dipertimbangkan Rencana strategi b. Peramalan demand c. Perkembangan teknologi d. Kebutuhan user a.
Rencana strategi Pengembangan jenis dan luar lingkup pelayanan publik b. Pengembangan kapasitas pelayanan publik c. Pengembangan organisasi a.
Peramalan demand a. Metoda kualitatif (delphi, costumer research ) b. Time series c. Causal method
Perkembangan teknologi a. Vendor meeting b. Research dalam teknologi c. FGD
Kebutuhan user a. Perkembangan ruang lingkup pekerjaan b. Man power planing c. Analisa beban kerja
Perencanaan sumber daya manusia ( Man power planing ) dasar perencanaan : a. Profil SDM b. Rencana strategi c. Analisa beban kerja
Pengadaan BMD Berdasarkan rencana kebutuhan b. Berdasarkan PERPRES 70 thn 2012 dan PERMEN 17 thn 2007 c. Dibentuk panitia pengadaan BMD d. Proses tender e. Pemeriksaan barang f. Penerimaan dan penyimpanan barang harus sesuai Dengan prosedur dan ketentuan yang berlaku a.
Legal audit Status kepemilikan aset b. Prosedur, penguasaan dan pengalihan aset c. Identifikasi masalah dan solusi a. masalah yang sering terjadi : status kepemilikan yang lemah, pengalihan aset yang tidak termonitor
Peniaian aset a. Menentukan nilai dari suatu aset b. Menggunakan konsultan independen c. Dapat menggunakan harga pasar d. Dapat menggunakan nilai buku
Prinsip-prinsip penilaian : Principle supply and demand : ketersediaan sedikit, permintaan tinggi dan harga mahal b. Principle of subtitution : bila ada aset lain yang mirip, nilai akan turun c. Principle of anticipation : nilai tinggi apabila dimasa datang memberikan keguanaan / keuntungan besar a.
Prinsip-prinsip penilaian : d. Princile of change : nilai berubah oleh faktor-faktor lain, misal peningkatan ekonomi, pendapatan, perubahan, politik dsb e. Principle of conformity : aset yang sesuai dengan kebutuhan dan lingkungan punya nilai tinggi
Optimalisasi aset a. b. c. d. e. Tujuan mengoptimalkan potensi fisik, lokasi, nilai, jumlah/volume, legal dan ekonomi Pengelompokan kedalam aset berpotensi dan aset tidak berpotensi Aset berpotensi disusun menurut keunggulan bagi pengembangan ekonomi daerah, berdasarkan kriteria yang transparan Aset tidak berpotensi ( karena status, lokasi, kondisi dsb ) Dirumuskan strategi dan saran optimalisasi
Aspek hukum kerjasama pemerintah daerah dengan perusahaan daerah. SK MENDAGRI no 11 tahun 2001 tentang pedoman pengolahan barang daerah : Otonomi daerah kerjasama PEMDA & swasta untuk optimalisasi SDA & aset peningkatan PAD melalui perjanjian sewa menyewa dan pengguna usahaan ( BOT, BTO, BT & KSO )
Tujuan pemanfaatan aset : a. Efesiensi biaya dalam pengamanan dan pemeliharaan b. Peningkatan PAD c. Azas manfaat
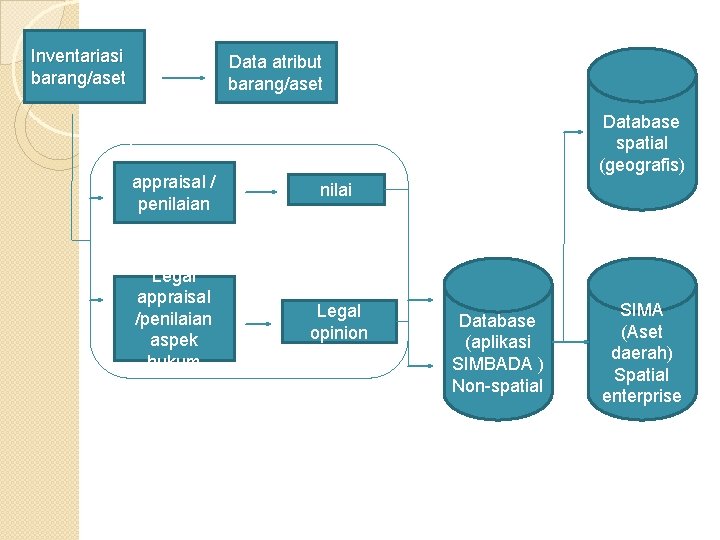
Sistem informasi manajemen aset : 1. Harus berbasis spatial 2. SIMBADA ( sistem informasi manajemen barang / aset tidak berbasis spatial ) perlu konversi Berikut Gmbr. langkah kegiatan pengembangan SIMBADA dan SIMA
Inventariasi barang/aset Data atribut barang/aset Database spatial (geografis) appraisal / penilaian nilai Legal appraisal /penilaian aspek hukum Legal opinion Database (aplikasi SIMBADA ) Non-spatial SIMA (Aset daerah) Spatial enterprise
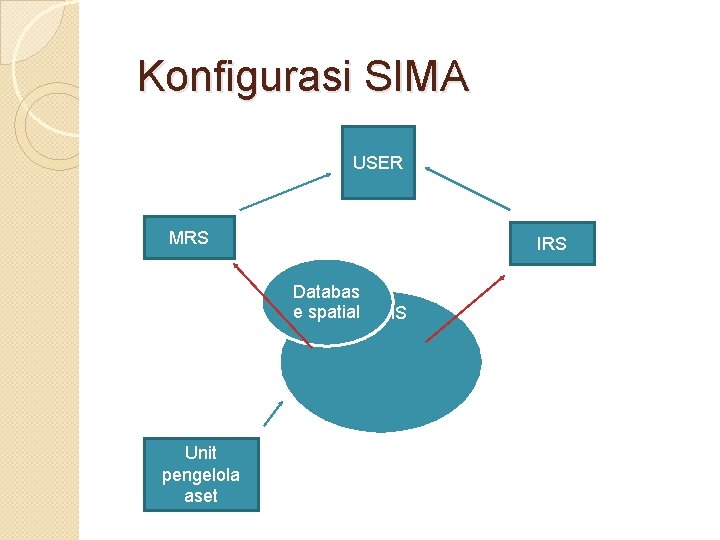
Konfigurasi SIMA USER MRS IRS Databas e spatial. DBMS Unit pengelola aset
Kandungan database : 1. 2. 3. 4. 5. 6. 7. 8. Lokasi Nomor ID Spesifikasi Penanggung jawab Tanggal kepemilikan Status hukum Nilai Dll tergantrung objrk aset dan kebutuhan user
Penggunaan dan pemanfaatan aset Aset digunakan secra efisien sesuai dengan tupoksi b. Aset yang tidak dipakai dimanfaatkan dengan kerjasamavdengan pihak lain secara optimal Temuan BPK banyak aset yamg tidak digunakan secara efisien dan tidak sesuai dengan tupoksi a.
Penetapan status penggunaan aset : Kewenangan dan tanggung jawab ditangan kepala daerah b. Dapat diserahkan kepada SKPD sesuai dengan TUPOKSI dengan biaya oprasional dalam APBD c. Dapat diserahkan ke pihak lain dalam bentuk kerjasama misal : bandara dioprasikan oleh PT ANGKASA PURA a.
Pendataan aset daerah : Inventarisasi dan recording semua aset daerah dalam bentuk kartu atau dalam bentuk database b. Tujuan : a. i. Penyusunan neraca daerah ii. Dasar perencanaan kebutuhan aset iii. Administrasi aset. c. Sensus terhadap aset perlu dilakukan setiap 5 tahun sekali
Pengamanan dan pemeliharaan pengamanan adalah : pengendalian terhadap aset yang meliputi : Pengmanan administrasi ( pencatatan, administrasi dsb ) b. Pengamanan fisik ( penjagaan, pemagaran dsb ) c. Pengamanan hak milik ( sertifikat, BPKB dsb ) d. Pengamanan tindakan hukum terhadap aset bermasalah ( negosiasi, musyawarah, perdata dan pidana ) a.
Pemeliharaan aset : Tujuan : agar kondisi aset baik, dapat digunakan / berfungsi b. Macam pemeliharaan : a. i. Pemeliharaan ringan : dilakukan sendiri tanpa membebani biaya APBD ii. Pemeliharaan sedang : berkala, dilakukan oleh ahli dan biaya APBD iii. Pemeliharaan berat : tidak bisa diduga, dilakukan oleh pihak ketiga dengan biaya APBD
Perencanaan pemeliharaan : a. Diusulkan untuk masuk kedalam APBD b. Memuat tentang volume, kegiatan, biaya dan waktu pelaksanaan c. Pelaksanaan harus dikendalikan diperiksa hasilnya
penghapusan Pengertian : �mengakhiri tanggung jawab terhadap suatu aset. �tahap akhir dari siklus hidup aset �Penghapusa dari daftar inventaris dengan pejabat SK yang berwenang ( PP no 6 thn 2005, PERMENDAGRI no 17 thn 2007 )
Tujuan penghapusan : a. Umur melebihi umur ekonomis ( misal kendaraan ) b. Mengurangi biaya pemeliharaan c. Mengurangi penggunaan ruangan untuk penyimpanan barang rusak
Pertimbangan penghapusan Untuk barang bergerak : a. i. ii. Pertimbangan teknis (barang rusak, dsb) Pertimbangan ekonomi ( manfaat lebih kecil dari onkos) iii. Kehilangan iv. Kerusakan/kecelakaan b. Untuk barang yang tidak bergerak i. iii. iv. Rusak berat Tidak dapat digunakan secara optimal Terkena program planologi kota Pertimbagan strategi HANKAM