Kontroling Kontroling Kontroling ma veci pod kontrolou Historick
- Slides: 33
Kontroling
Kontroling �Kontroling – mať veci pod kontrolou
Historické korene kontrolingu � 15. storočie – verejná správa v Anglicku a Francúzsku overovanie tovarovo – peňažného styku � 18. storočie – USA štátne výdavky, bankový dozor � 1989 – objavenie pojmu na Slovensku
Pojem kontroling �Súhrn činností, ktoré sa priamo podieľajú na činnosti podniku �Nástroj, ktorý zabezpečuje manažment informáciami �Identifikuje chyby, odchýlky, nedostatky �Má preventívnu funkciu �Zabezpečuje efektivitu podniku
Tri stupne kontrolingu �Prvý stupeň spája sa s účtovníctvom účtovníctvo orientované na súčasnosť a minulosť presnosť informácií kontroling orientovaný na budúcnosť
Tri stupne kontrolingu �Druhý stupeň Porovnávanie a sledovanie odchýlok od plánu Kontroling eviduje a hodnotí Kontroling ako navigátor (navrhuje zlepšenia)
Tri stupne kontrolingu �Tretí stupeň zameraný na podporu riadenia podniku kontrola riadenia prostredníctvom informácií informačný systém je nutnou súčasťou
Kontroling a manažment �Manažér sleduje ciele, plánuje, určuje čas. . . �Kontrolór sa stará o poradenstvo, rámcové podmienky �Funkčný kontroling predpokladá komunikáciu manažéra a kontrolóra
Funkcie kontrolingu �Analyticko informačná funkcia Porovnávanie plánovaných a dosiahnutých ukazovateľov Analýza odchýlok Získavanie a triedenie informácií
Funkcie kontrolingu �Poradenská a inovačná funkcia Spracovanie správ pre potreby manažmentu Prispôsobovanie sa externým a interným vplyvom
Ďalšie funkcie kontrolingu �Plánovacia funkcia spoluúčasť na personálnom, marketingovom, výrobnom, finančnom plánovaní. . . �Metodická funkcia zdokonaľovanie informačného systému podniku
Ďalšie funkcie kontrolingu �Motivačná funkcia Motivácia a demotivácia Dôležité pre manažérov �Stabilizačná funkcia Napomáha ekonomickej stabilite podniku
Oblasti úloh kontrolingu �Motivujúci kontroling – vízia a jej uskutočnenie �Strategický kontroling – plánovanie a vývoj stratégie �Rekontroling – feedback, feed forward �Investičný kontroling – plánovanie a riadenie investícií �Projektový kontroling – plánovanie a riadenie projektov
Oblasti úloh kontrolingu �Kontroling procesných nákladov – plánovanie a riadenie procesov �Operatívny kontroling – operatívne podnikové plánovanie �Reporting – informácie pre vedúcich pracovníkov
Špecializácia kontrolingu �Kontroling plánovania a tvorby rozpočtu �Kontroling analýzy a reportu �Kontroling nákladov a kalkulácií �Kontroling likvidity a platobnej schopnosti �Investičný kontroling �Kontroling nákupu �Kontroling zásob �Kontroling logistiky �Kontroling personálnej činnosti
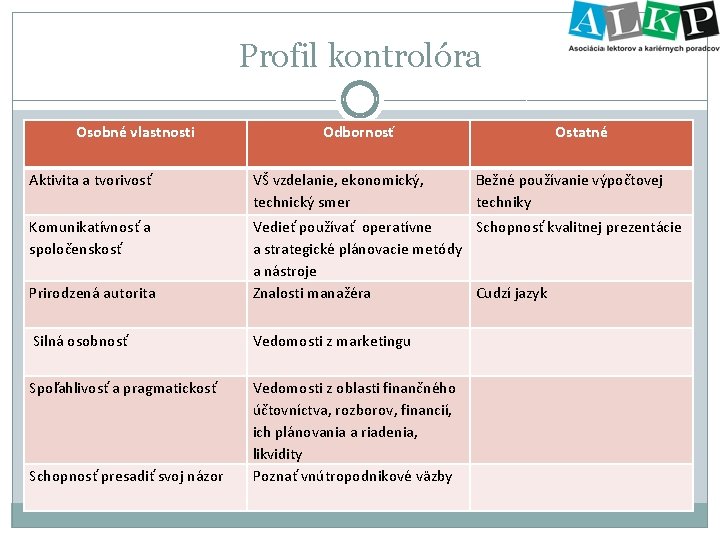
Profil kontrolóra Osobné vlastnosti Odbornosť Ostatné Aktivita a tvorivosť VŠ vzdelanie, ekonomický, technický smer Komunikatívnosť a spoločenskosť Prirodzená autorita Vedieť používať operatívne Schopnosť kvalitnej prezentácie a strategické plánovacie metódy a nástroje Znalosti manažéra Cudzí jazyk Silná osobnosť Vedomosti z marketingu Spoľahlivosť a pragmatickosť Vedomosti z oblasti finančného účtovníctva, rozborov, financií, ich plánovania a riadenia, likvidity Poznať vnútropodnikové väzby Schopnosť presadiť svoj názor Bežné používanie výpočtovej techniky
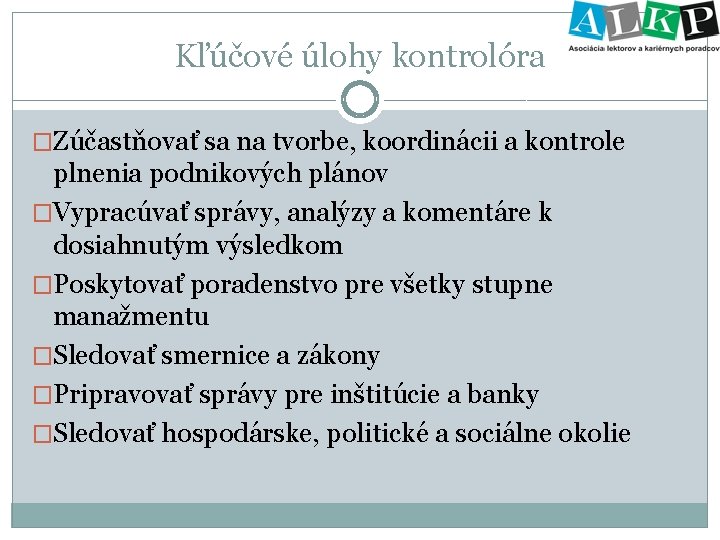
Kľúčové úlohy kontrolóra �Zúčastňovať sa na tvorbe, koordinácii a kontrole plnenia podnikových plánov �Vypracúvať správy, analýzy a komentáre k dosiahnutým výsledkom �Poskytovať poradenstvo pre všetky stupne manažmentu �Sledovať smernice a zákony �Pripravovať správy pre inštitúcie a banky �Sledovať hospodárske, politické a sociálne okolie
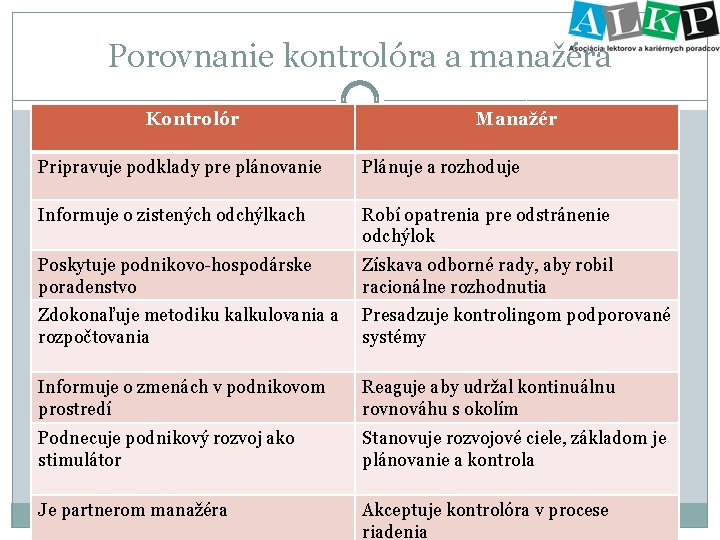
Porovnanie kontrolóra a manažéra Kontrolór Manažér Pripravuje podklady pre plánovanie Plánuje a rozhoduje Informuje o zistených odchýlkach Robí opatrenia pre odstránenie odchýlok Poskytuje podnikovo-hospodárske poradenstvo Získava odborné rady, aby robil racionálne rozhodnutia Zdokonaľuje metodiku kalkulovania a rozpočtovania Presadzuje kontrolingom podporované systémy Informuje o zmenách v podnikovom prostredí Reaguje aby udržal kontinuálnu rovnováhu s okolím Podnecuje podnikový rozvoj ako stimulátor Stanovuje rozvojové ciele, základom je plánovanie a kontrola Je partnerom manažéra Akceptuje kontrolóra v procese riadenia
Ciele kontrolingu �Prispieť k životaschopnosti podniku: �Anticipácia a adaptácia �Zabezpečiť schopnosť reakcie �Zabezpečiť schopnosť koordinácie
Formy kontrolingu �Strategický kontroling Orientovaný na budúcnosť podniku Zameriava sa na externé a interné prostredie podniku
Metódy strategického kontrolingu �V podniku: SWOT analýza, podniková logistika, vlastná výroba a subdodávky, krivka životného cyklu podniku �Mimo podniku: Portfóliová analýza, analýza konkurencie
Formy kontrolingu �Operatívny kontroling Zameraný na súčasnosť, resp. krátku budúcnosť Hlavným cieľom je optimalizácia parametrov podniku v krátkodobom časovom horizonte Základom je riadenie nákladov
Metódy operatívneho kontrolingu �Výpočet krátkodobého hospodárskeho výsledku �Optimalizácia objemu objednávky �Metódy v oblasti riadenia odbytu �Analýza rabatu
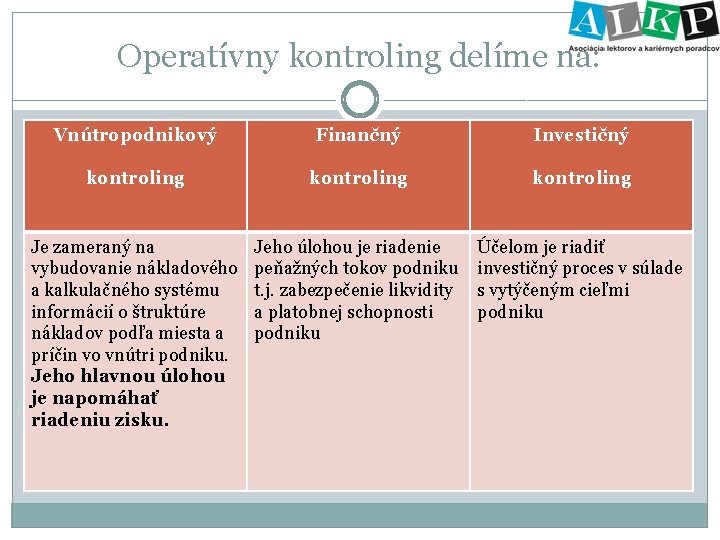
Operatívny kontroling delíme na: Vnútropodnikový Finančný Investičný kontroling Je zameraný na vybudovanie nákladového a kalkulačného systému informácií o štruktúre nákladov podľa miesta a príčin vo vnútri podniku. Jeho hlavnou úlohou je napomáhať riadeniu zisku. Jeho úlohou je riadenie peňažných tokov podniku t. j. zabezpečenie likvidity a platobnej schopnosti podniku Účelom je riadiť investičný proces v súlade s vytýčeným cieľmi podniku
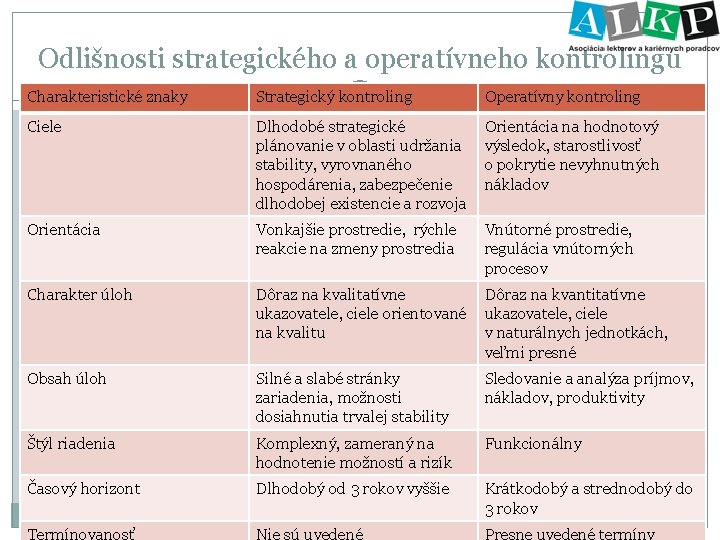
Odlišnosti strategického a operatívneho kontrolingu Charakteristické znaky Strategický kontroling Operatívny kontroling Ciele Dlhodobé strategické plánovanie v oblasti udržania stability, vyrovnaného hospodárenia, zabezpečenie dlhodobej existencie a rozvoja Orientácia na hodnotový výsledok, starostlivosť o pokrytie nevyhnutných nákladov Orientácia Vonkajšie prostredie, rýchle reakcie na zmeny prostredia Vnútorné prostredie, regulácia vnútorných procesov Charakter úloh Dôraz na kvalitatívne Dôraz na kvantitatívne ukazovatele, ciele orientované ukazovatele, ciele na kvalitu v naturálnych jednotkách, veľmi presné Obsah úloh Silné a slabé stránky zariadenia, možnosti dosiahnutia trvalej stability Sledovanie a analýza príjmov, nákladov, produktivity Štýl riadenia Komplexný, zameraný na hodnotenie možností a rizík Funkcionálny Časový horizont Dlhodobý od 3 rokov vyššie Krátkodobý a strednodobý do 3 rokov Termínovanosť Nie sú uvedené Presne uvedené termíny
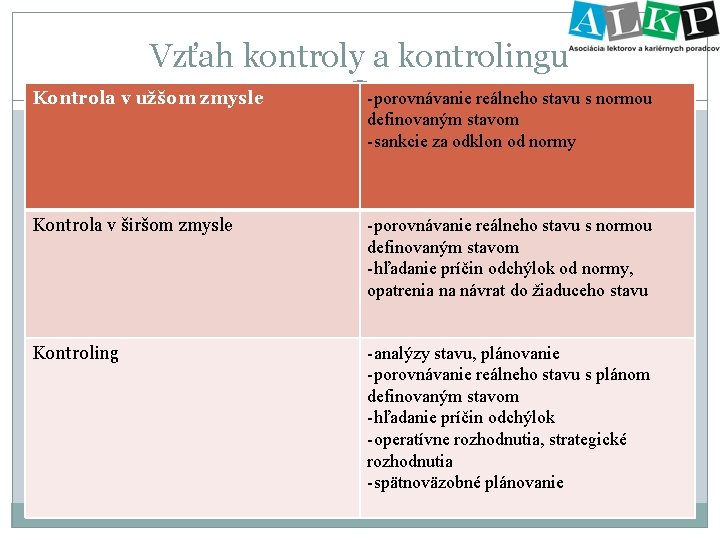
Vzťah kontroly a kontrolingu Kontrola v užšom zmysle -porovnávanie reálneho stavu s normou definovaným stavom -sankcie za odklon od normy Kontrola v širšom zmysle -porovnávanie reálneho stavu s normou definovaným stavom -hľadanie príčin odchýlok od normy, opatrenia na návrat do žiaduceho stavu Kontroling -analýzy stavu, plánovanie -porovnávanie reálneho stavu s plánom definovaným stavom -hľadanie príčin odchýlok -operatívne rozhodnutia, strategické rozhodnutia -spätnoväzobné plánovanie
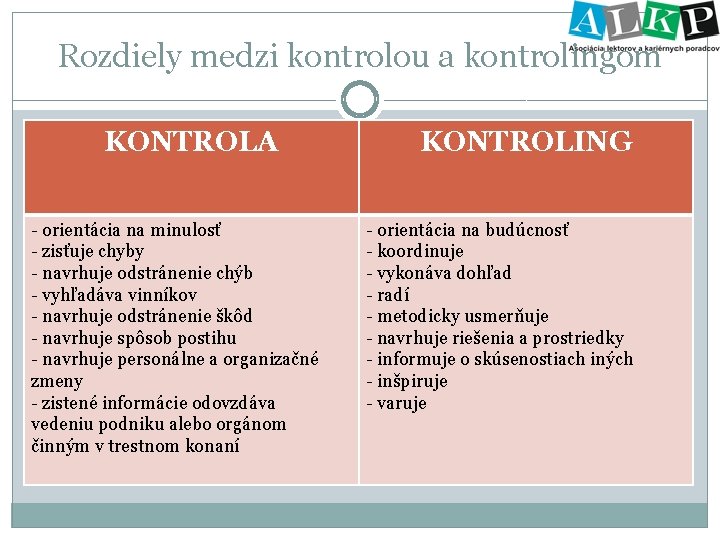
Rozdiely medzi kontrolou a kontrolingom KONTROLA - orientácia na minulosť - zisťuje chyby - navrhuje odstránenie chýb - vyhľadáva vinníkov - navrhuje odstránenie škôd - navrhuje spôsob postihu - navrhuje personálne a organizačné zmeny - zistené informácie odovzdáva vedeniu podniku alebo orgánom činným v trestnom konaní KONTROLING - orientácia na budúcnosť - koordinuje - vykonáva dohľad - radí - metodicky usmerňuje - navrhuje riešenia a prostriedky - informuje o skúsenostiach iných - inšpiruje - varuje
Zavádzanie kontrolingu �Prvý spôsob: direktívny, formou príkazu, je pre pracovníka záväzný �Druhý spôsob: na báze presviedčania pracovníkov o prospešnosti nielen pre podnik, ale aj pre nich samotných
Fázy zavedenia kontrolingu � 1. Fáza definície projektu kontrolingu Má rozhodujúci význam Dôraz na stanovenie cieľa Časová dimenzia projektu Reálnosť naplnenia požiadaviek Tvoria sa pravidlá a postupy kontrolingu
Fázy zavedenia kontrolingu � 2. Fáza vlastného vypracovania systému Kontroling Posúdenie východiskového stavu – audit Presvedčenie vedúcich pracovníkov o nevyhnutnosti kontrolingu Zavedenie nákladového účtovníctva zodpovedajúce potrebám kontrolingu Vytvorenie optimálne metodiky kalkulácie nákladov a výkonov Vybudovanie plánovacieho systému Zdokonalenie analytickej činnosti a reportingu Vybudovanie dokonalého informačného systému Začlenenie kontrolingu do organizačnej štruktúry podniku
Fázy zavedenia kontrolingu � 3. Fáza impelementácie kontrolingu Striktné dodržiavanie plánu Zodpovednosť poverenej osoby
Fázy zavedenia kontrolingu � 4. Fáza ukončenia projektu Vyhodnotenie kontrolingu Porovnanie s projektom Ďalšie možnosti kontrolingu
Príčiny neakceptácie kontrolingu �Obava zo straty moci podnikového vedenia �Existujúce finančné a účtovné oddelenia sa boja novej konkurencie �Výroba očakáva nepríjemné kontroly hospodárnosti