Kirjanpidon tilit 12 Liiketapahtumat kirjataan tileille Tili on
- Slides: 16
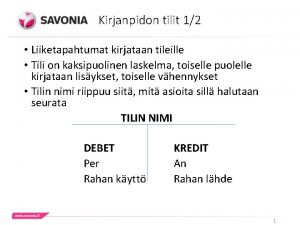
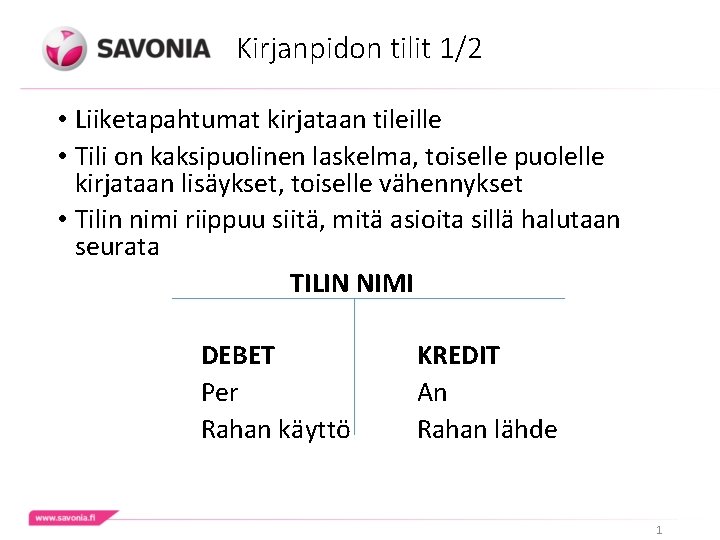
Kirjanpidon tilit 1/2 • Liiketapahtumat kirjataan tileille • Tili on kaksipuolinen laskelma, toiselle puolelle kirjataan lisäykset, toiselle vähennykset • Tilin nimi riippuu siitä, mitä asioita sillä halutaan seurata TILIN NIMI DEBET Per Rahan käyttö KREDIT An Rahan lähde 1
Kirjanpidon tilit 2/2 • Tilin debet- ja kredit puolen erotus on tilin SALDO • Debet summa suurempi kuin Kredit summa ==> DEBET-SALDO • Kredit summa suurempi kuin Debet summa ==> KREDIT-SALDO • DEBET = KREDIT = NOLLASALDO 2
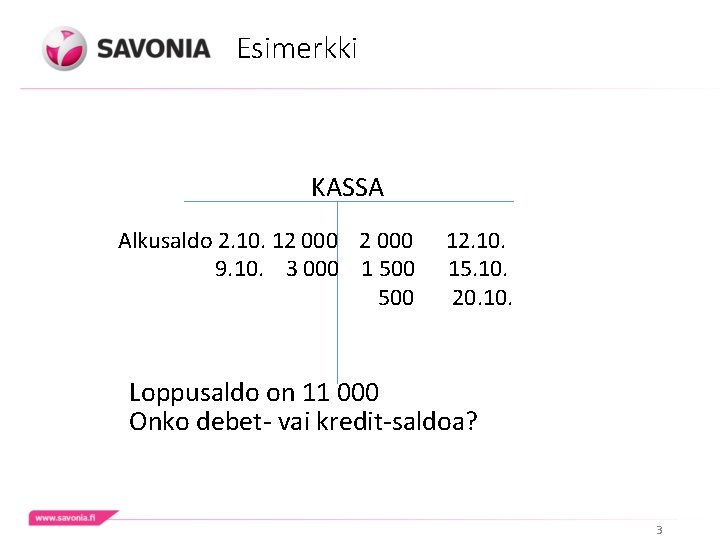
Esimerkki KASSA Alkusaldo 2. 10. 12 000 12. 10. 9. 10. 3 000 1 500 15. 10. 500 20. 10. Loppusaldo on 11 000 Onko debet- vai kredit-saldoa? 3
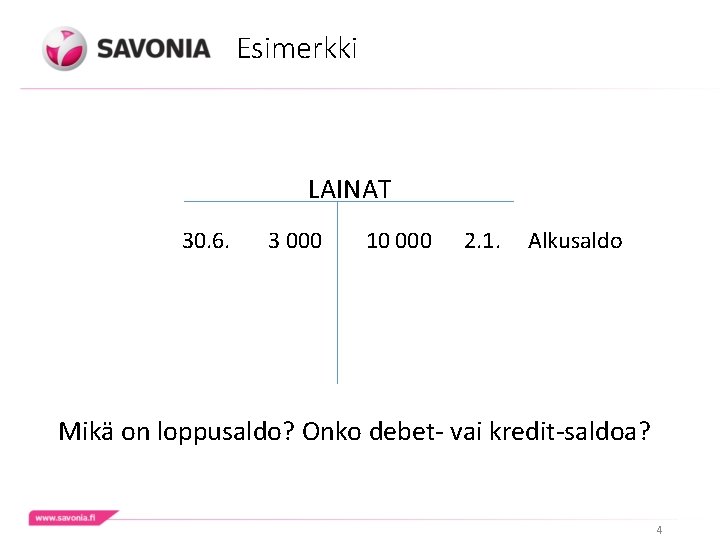
Esimerkki LAINAT 30. 6. 3 000 10 000 2. 1. Alkusaldo Mikä on loppusaldo? Onko debet- vai kredit-saldoa? 4
Kahdenkertainen kirjanpito • Liiketapahtuma kirjataan aina vähintään kahdelle tilille, toisen tilin debet- ja toisen tilin kreditpuolelle • Tehdyt debet-kirjaukset yhteensä = kreditkirjaukset yhteensä • Se kummalle puolelle merkitään lisäykset ja kummalle vähennykset, riippuu siitä, mitä asioita tilillä seurataan eli millaisesta liiketapahtumasta on kyse 5
Liiketapahtumat • Menot • Pitkävaikutteiset • Lyhytvaikutteiset • Tulot • Rahoitustapahtumat • Rahavaroihin ja saamisiin vaikuttavat • Vieraan ja oman pääoman määrään vaikuttavat
Tiliryhmät 1. Rahoitustilit Rahoitusomaisuuden tilit (rahat ja saatavat) Pääomatilit (oma ja vieras pääoma) 2. Menotilit 3. Tulotilit 4. Tilinpäätöstilit (tulostili ja tasetili) 7
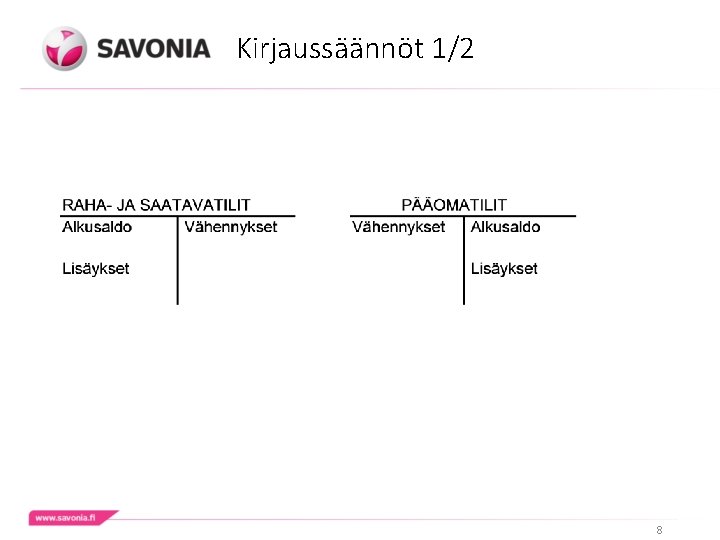
Kirjaussäännöt 1/2 8
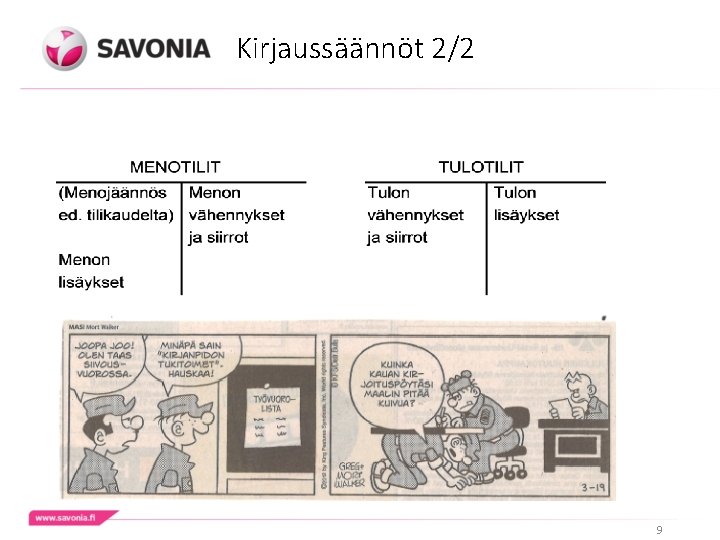
Kirjaussäännöt 2/2 9
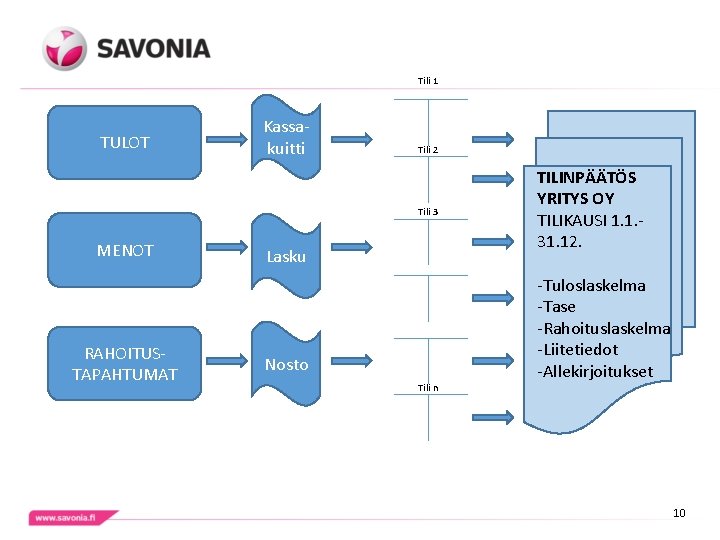
Tili 1 TULOT Kassakuitti Tili 2 Tili 3 MENOT RAHOITUSTAPAHTUMAT Lasku Nosto Tili n TILINPÄÄTÖS YRITYS OY TILIKAUSI 1. 1. 31. 12. -Tuloslaskelma -Tase -Rahoituslaskelma -Liitetiedot -Allekirjoitukset 10
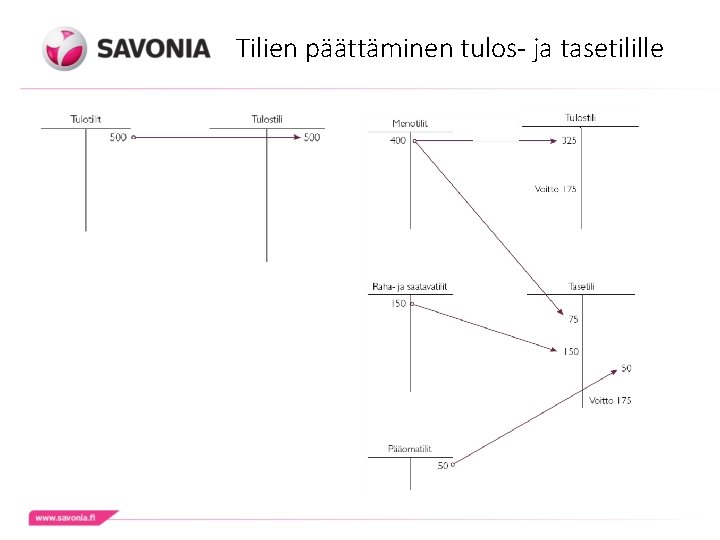
Tilinpäätöksen rakentaminen tulos- ja tasetilin avulla • Kun tilinpäätöstä ryhdytään laatimaan yrityksen juoksevan kirjanpidon perusteella, määritetään ensin kunkin tilin saldo. • Seuraavaa vaihetta varten laaditaan niin kutsutut tilinpäätöstilit eli tulostili ja tasetili, joille juoksevan kirjanpidon tilien saldot päätetään.
Tulostili • Tulostilille merkitään tilikaudelle kuuluvat tulot eli kaikki ne tuotot, joihin liittyvät suoritteet on luovutettu asiakkaille tilikauden aikana. • Tulostilille merkitään myös tilikaudelle kuuluvat menot eli kaikki kulut, jotka on käytetty tilikaudelta kertyneiden tulojen hankkimiseen. • Tulostili kertoo tilikauden tuloksen eli sen, oliko yrityksen toiminta kannattavaa vai ei. • Tulostilin perusteella laaditaan yrityksen tuloslaskelma.
Tasetili • Tasetilille merkitään varat, velat ja oma pääoma eli raha- ja saatavatilien sekä pääomatilien saldot. • Tämän lisäksi tasetilille merkitään menojäännökset eli se osa menoista, jonka odotetaan tuottavan tuloa vielä myöhempinä vuosina. • Tasetilin perusteella laaditaan yrityksen tase.
Voitto tai tappio • Yrityksen tilikaudelta kertynyt voitto tai tappio kirjataan myös siinä vaiheessa, kun tulos- ja tasetili laaditaan. • Tilikauden tulos kirjataan tulostilin pienemmälle puolelle ja tasetilin vastakkaiselle puolelle. Tämän jälkeen sekä tulostili että tasetili menevät tasan. • Voitto kirjataan tulostilin debet- ja taseen kredit-puolelle. • Tappio kirjataan tulostilin kredit- ja taseen debetpuolelle.
Tilien päättäminen tulos- ja tasetilille
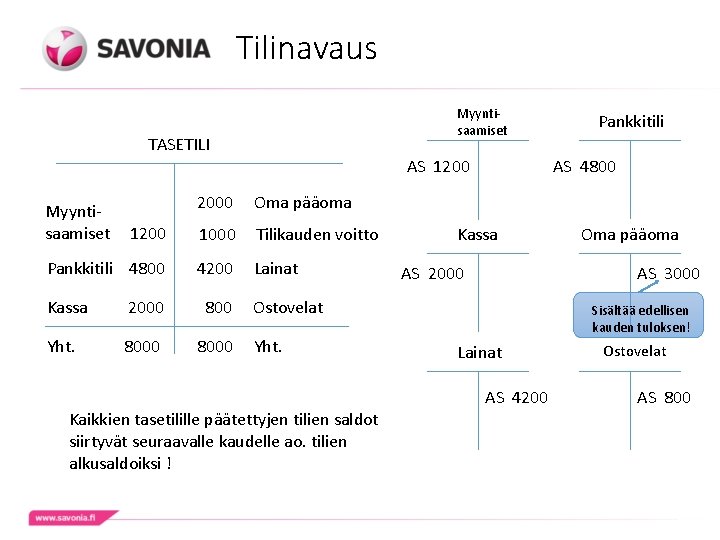
Tilinavaus TASETILI Myyntisaamiset AS 1200 Myynti saamiset 1200 Pankkitili AS 4800 2000 Oma pääoma 1000 Tilikauden voitto Pankkitili 4800 4200 Lainat Kassa 2000 800 Ostovelat Yht. 8000 Yht. Kassa AS 2000 AS 3000 Sisältää edellisen kauden tuloksen! Lainat AS 4200 Kaikkien tasetilille päätettyjen tilien saldot siirtyvät seuraavalle kaudelle ao. tilien alkusaldoiksi ! Oma pääoma Ostovelat AS 800