JEDNOSTAVNI KAMATNI RAUN Igor Jemri Struktura predavanja 1
- Slides: 38
JEDNOSTAVNI KAMATNI RAČUN Igor Jemrić
Struktura predavanja: 1. Uvod u financijsku matematiku 2. Osnovni pojmovi kamatnog računa 3. Jednostavni kamatni račun 4. Ordinarno i egzaktno vrijeme 5. Prijevremeni povrat dugovanja
Uvod u financijsku matematiku Financijska matematika – područje primijenjene matematike kojim se opisuju kvantitativni procesi koji se odvijaju u svijetu financijskog posredništva (intermedijacije) Financijska intermedijacija - posredovanje između makroekonomskih sektora koji posjeduju viškove financijskih sredstava te su ih spremni posuditi uz određenu naknadu te sektora koji su spremni platiti određenu cijenu eda bi posudili ta financijska sredstva
Uvod u financijsku matematiku Financijska transakcija: • promjena vlasništva nad nekom financijskom imovinom • predstavlja uspostavljanje ili dužničkovjerovničkog odnosa (u kojem vjerovnik posuđuje financijsku imovinu dužniku) ili vlasničkog odnosa (u kojem jedan transaktor postaje djelomični ili potpuni vlasnik drugog transaktora)
Uvod u financijsku matematiku Financijski sustav: • segment gospodarstva čija je funkcija obavljanje financijske intermedijacije Osnovni elementi financijskog sustava: • sudionici (financijske institucije, koje obavljaju samo posredništvo ili ga na neki način olakšavaju) • mediji (financijski instrumenti, tj. sredstva putem kojih se obavljaju financijske transakcije)
Uvod u financijsku matematiku Résumé: Financijska matematika je matematika obavljanja financijskih transakcija te načina uspostave i reguliranja dužničkovjerovničkih (ili vlasničkih) odnosa putem pojedinih financijskih instrumenata.
Osnovni pojmovi kamatnog računa Ukamaćivanje (kapitalizacija) • posudba novca ili nekog drugog dobra na određeno vrijeme uz odgovarajuću naknadu. 3 dimenzije: objekt ukamaćivanja vrijeme ukamaćivanja naknada
Osnovni pojmovi kamatnog računa Kamatni račun – kvantifikacija procesa ukamaćivanja, tj. utvrđivanje iznosa njegovih osnovnih elemenata: • • • glavnica vrijeme trajanja ukamaćivanja kamata
Osnovni pojmovi kamatnog računa Glavnica (engl. principal) - iznos novca ili novčana vrijednost nekog drugog objekta ukamaćivanja. Razlikujemo: • početnu vrijednost glavnice (u engleskom jeziku ovaj se pojam poistovjećuje s pojmom principal), kao vrijednost objekta ukamaćivanja u trenutku posudbe, i • konačnu vrijednost glavnice (engl. amount, maturity value), kao vrijednost objekta ukamaćivanja u trenutku povrata.
Osnovni pojmovi kamatnog računa Vrijeme trajanja ukamaćivanja (engl. time) vremensko razdoblje posudbe, odnosno razdoblje za koje se izračunava naknada. Kamata (engl. interest) - novčana naknada na ime posudbe glavnice. • često se za određeno razdoblje iskazuje u postotku od glavnice, koji tada nazivamo kamatna stopa (engl. rate, interest rate). Kamatna stopa, dakle, predstavlja postotak od glavnice koji se ukamaćivanjem dobiva kao kamata na tu glavnicu u definiranom vremenskom razdoblju.
Osnovni pojmovi kamatnog računa Uslijed unifikacije parametara procesa ukamaćivanja za veliki broj sudionika u financijskoj intermedijaciji, vremenska kategorija pojavljuje se u kamatnom računu u tri dimenzije: • (već spomenuto) ukupno vrijeme ukamaćivanja, kao osnovni element kamatnog računa, te 2 dopunska elementa, koja proizlaze iz procesa unifikacije: • Vrijeme na koje se odnosi kamatna stopa • Elementarno razdoblje ukamaćivanja, kao vrijeme između dva obračuna kamata (izravna posljedica tzv. ritma ukamaćivanja)
Jednostavni kamatni račun • podrazumijeva obračun jednostavnih kamata Jednostavne kamate (eng. simple interest) – u svakom elementarnom razdoblju ukamaćivanja obračunavaju se na istu (početnu ili konačnu) vrijednost glavnice. • primjenjuje se uglavnom kod kratkoročnih financijskih instrumenata (potrošačkih kredita, kratkoročnih vrijednosnih papira itd. )
Jednostavni kamatni račun Simboli osnovnih elemenata: P - početna vrijednost glavnice (eng. principal) t - vrijeme trajanja ukamaćivanja (eng. time) r - kamatna stopa (eng. rate, interest rate) I - kamate (eng. interest) M - konačna vrijednost glavnice (eng. maturity value)
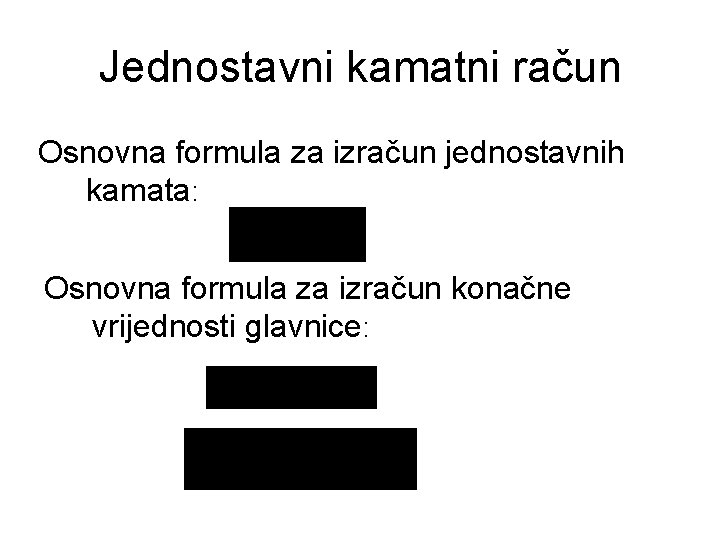
Jednostavni kamatni račun Osnovna formula za izračun jednostavnih kamata: Osnovna formula za izračun konačne vrijednosti glavnice:
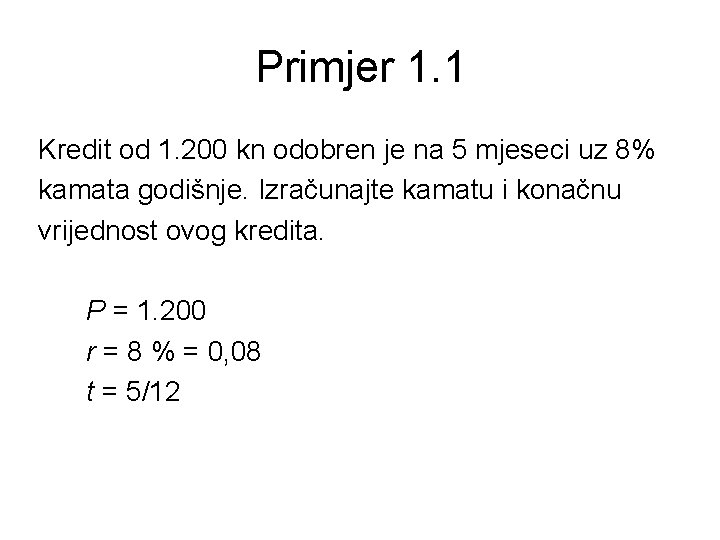
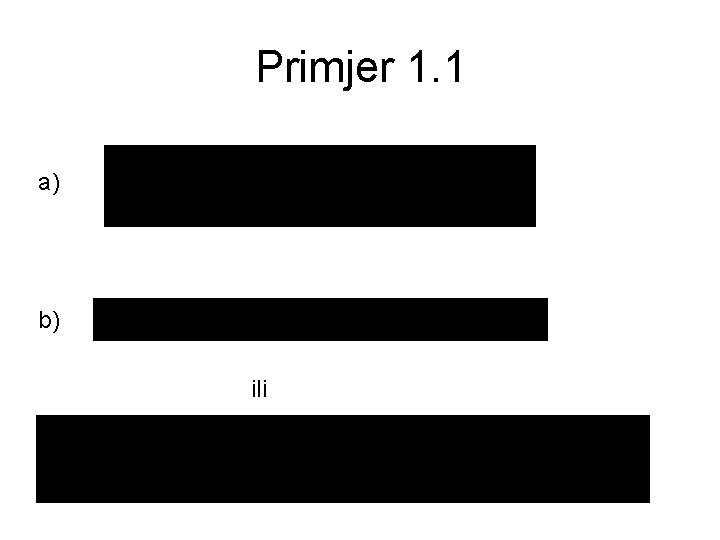
Primjer 1. 1 Kredit od 1. 200 kn odobren je na 5 mjeseci uz 8% kamata godišnje. Izračunajte kamatu i konačnu vrijednost ovog kredita. P = 1. 200 r = 8 % = 0, 08 t = 5/12
Primjer 1. 1 a) b) ili
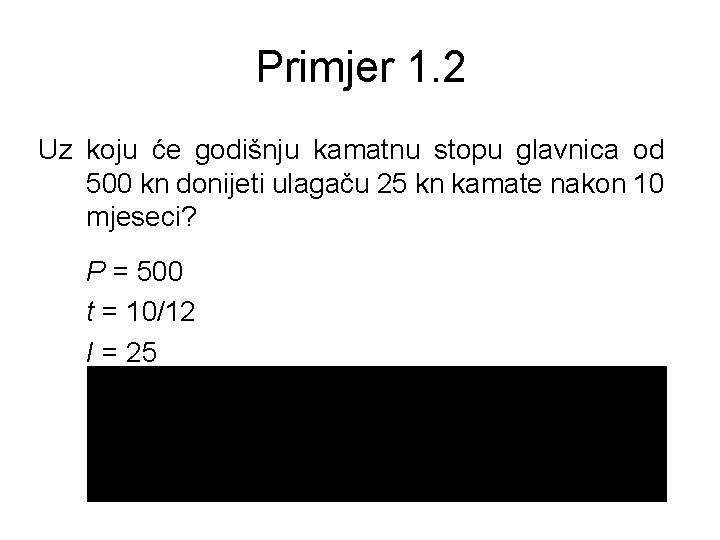
Primjer 1. 2 Uz koju će godišnju kamatnu stopu glavnica od 500 kn donijeti ulagaču 25 kn kamate nakon 10 mjeseci? P = 500 t = 10/12 I = 25
Primjer 1. 3 Koliko je vremena potrebno da bi novčani ulog od 1. 900 kn narastao na 1. 995 kn, ako se primjenjuje jednostavni kamatni račun uz 10% god. kamata? P = 1. 900 kn M = 1. 995 kn r = 10 % = 0, 1
Primjer 1. 4 Koja će glavnica ukamaćena tijekom 8 mjeseci narasti na 1. 166 kn, ako se primjenjuje jednostavni kamatni račun uz godišnje kamate od 9%? M = 1. 166 kn t = 8/12 = 2/3 r = 9 % = 0, 09
Jednostavni kamatni račun Do sada: tzv. dekurzivni obračun kamata kamate se obračunavaju na kraju elementarnog razdoblja ukamaćivanja, a kamatna stopa primjenjuje se na početnu vrijednost glavnice. Moguća je i obrnuta situacija – kamate se obračunavaju na početku elementarnog razdoblja ukamaćivanja, a kamatna stopa primjenjuje se na konačnu vrijednost glavnice. To je tzv. anticipativni obračun kamata.
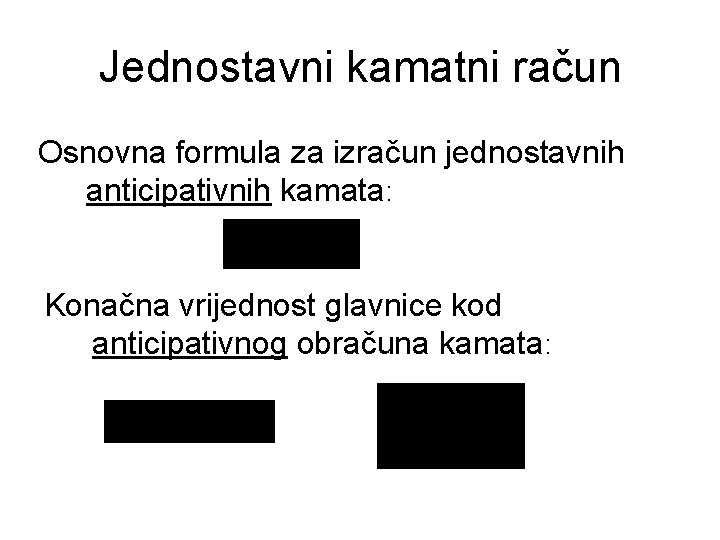
Jednostavni kamatni račun Osnovna formula za izračun jednostavnih anticipativnih kamata: Konačna vrijednost glavnice kod anticipativnog obračuna kamata:
Primjer 1. 5 Kolika je konačna vrijednost glavnice od 450 kn na kraju 5. godine uz 5% kamata godišnje, ako je obračun kamata jednostavan te a) anticipativan i b) dekurzivan? P = 450 r = 5% = 0, 05 t=5
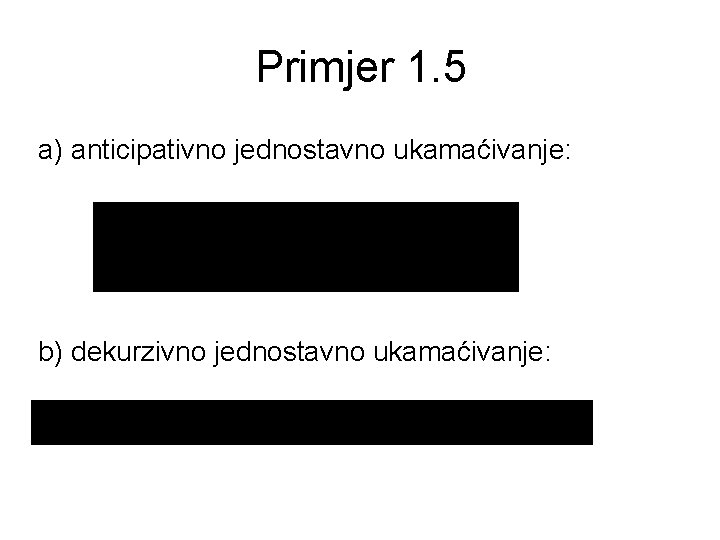
Primjer 1. 5 a) anticipativno jednostavno ukamaćivanje: b) dekurzivno jednostavno ukamaćivanje:
Ordinarno i egzaktno vrijeme • pojmovi vezani uz ukamaćivanje kod kojeg se vrijeme trajanja ukamaćivanja iskazuje u danima. Ordinarno vrijeme (engl. ordinary time) - svaki mjesec u godini ima točno 30 dana te, posljedično, svaka godina ima 360 dana. Egzaktno vrijeme (engl. exact time) - računa faktički broj dana između datuma na koji počinje vrijeme ukamaćivanja i datuma na koji ono završava.
Primjer 1. 6 Ako je kredit odobren na 6 mjeseci i pušten u tečaj 3. ožujka, odredite: a) kada on dospijeva te b) kolika je ročnost ovog kredita, mjereno u broju dana, ako se koristi ordinarno vrijeme, a kolika ako se koristi egzaktno vrijeme?
Primjer 1. 6 a) Kredit dospijeva 3. rujna (jer je 3 + 6 = 9), neovisno o tome koje se vrijeme računa. NAPOMENA: Ako je ročnost definirana u broju mjeseci, dospijeće je uvijek na isti dan u mjesecu u kojem je i pušten u tečaj; Izuzetak je jedino ako taj dan ne postoji (npr. 31. 04. ) - tada se smatra da je dospijeće zadnji dan u mjesecu, a ako je taj dan državni praznik, dospijeće se pomiče na prvi sljedeći radni dan.
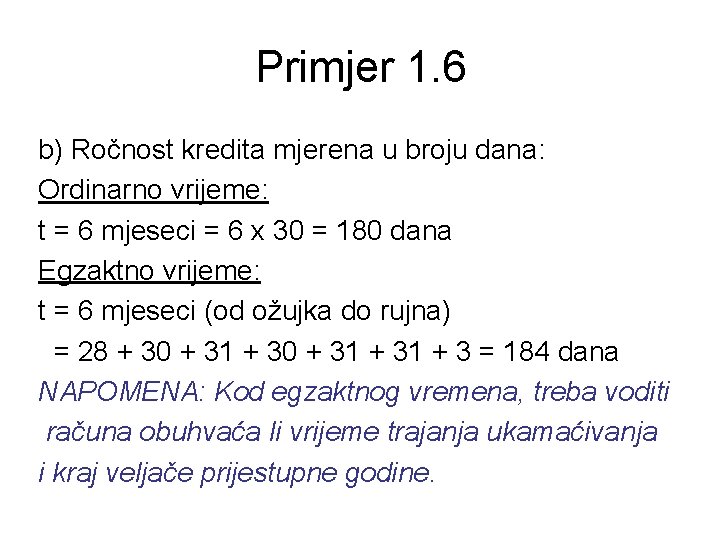
Primjer 1. 6 b) Ročnost kredita mjerena u broju dana: Ordinarno vrijeme: t = 6 mjeseci = 6 x 30 = 180 dana Egzaktno vrijeme: t = 6 mjeseci (od ožujka do rujna) = 28 + 30 + 31 + 3 = 184 dana NAPOMENA: Kod egzaktnog vremena, treba voditi računa obuhvaća li vrijeme trajanja ukamaćivanja i kraj veljače prijestupne godine.
Ordinarno i egzaktno vrijeme Postoje i dva različita tretmana pojma jedne godine (mjereno u danima) pri definiranju godišnje kamatne stope: • ordinarna kamata (engl. ordinary interest) podrazumijeva da se jedna godina sastoji od 360 dana te • egzaktna kamata (engl. exact interest) podrazumijeva da godina sadrži 365 (366) dana.
Ordinarno i egzaktno vrijeme Četiri različita načina izračuna kamata: • francuska metoda (bankarsko pravilo, engl. Bankers' Rule) - egzaktno vrijeme uz ordinarnu kamatu: t = stvarni broj dana / 360 • engleska metoda - egzaktno vrijeme uz egzaktnu kamatu: t = stvarni broj dana / 365 (366) • njemačka metoda - ordinarno vrijeme uz ordinarnu kamatu: t = približan broj dana / 360 • IV. način - ordinarno vrijeme uz egzaktnu kamatu: t = približan broj dana / 365 (366).
Primjer 1. 7 Kredit od 10. 000 kn odobren je na 8 mjeseci i pušten u tečaj 20. travnja 2006. godine uz 10% godišnjih kamata i dekurzivni obračun. Izračunajte kamatu na taj kredit primjenom: a) francuske metode (bankarskog pravila), b) engleske metode i c) njemačke metode.
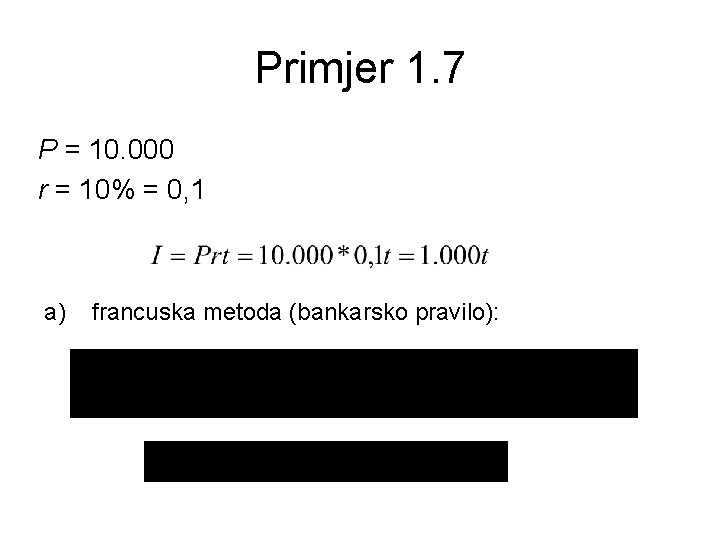
Primjer 1. 7 P = 10. 000 r = 10% = 0, 1 a) francuska metoda (bankarsko pravilo):
Primjer 1. 7 b) engleska metoda: c) njemačka metoda:
Prijevremeni povrat dugovanja Potpuna ili djelomična isplata duga (uvećanog za kamatu) prije njegova dospijeća. Američko pravilo (engl. US Rule) - skup pravila kojima se regulira matematički aspekt takve situacije: 1. 2. 3. 4. kamata se obračunava na glavnicu od prvog dana do datuma prve djelomične uplate; svako djelomično plaćanje prvo se koristi za otplatu dospjelih kamata, a tek se preostali dio oduzima od glavnice; kod svakog sljedećeg plaćanja kamata se obračunava na korigiranu (prema 1. i 2. ) glavnicu; ostatak duga na dan dospijeća dugovanja obračunava se kao suma ostatka glavnice nakon posljednje prijevremene uplate i kamata obračunatih na taj ostatak glavnice u razdoblju od posljednje prijevremene uplate do dospijeća duga.
Primjer 1. 8. Neko poduzeće posudilo je 12. travnja od svoje banke iznos od 50. 000 kn na 120 dana uz 10% dekurzivnih godišnjih kamata. 27. svibnja to je poduzeće vratilo banci 30. 000 kn, a 30 dana kasnije još 10. 000 kn. Koliko iznosi ukupno dugovanje koje poduzeće još mora podmiriti po dospijeću ako banka računa vrijeme ukamaćivanja po bankarskom pravilu?
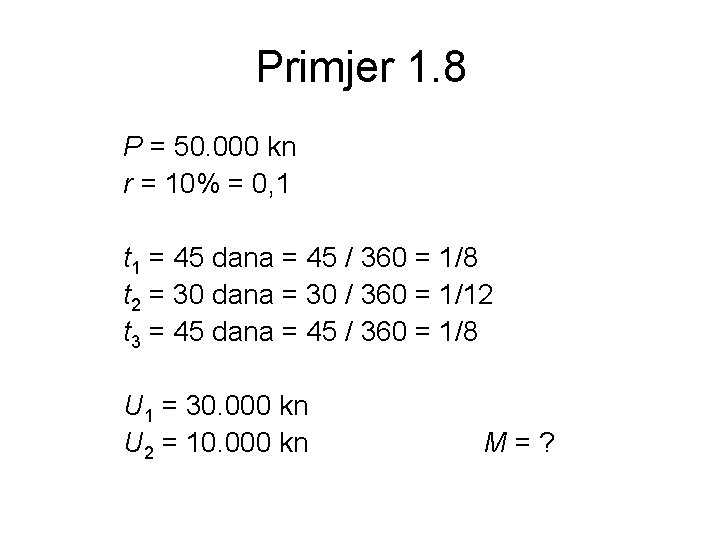
Primjer 1. 8 P = 50. 000 kn r = 10% = 0, 1 t 1 = 45 dana = 45 / 360 = 1/8 t 2 = 30 dana = 30 / 360 = 1/12 t 3 = 45 dana = 45 / 360 = 1/8 U 1 = 30. 000 kn U 2 = 10. 000 kn M=?
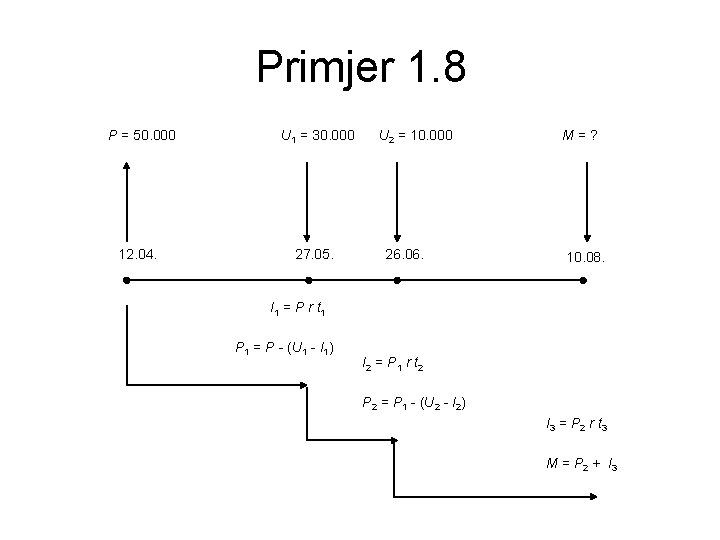
Primjer 1. 8 P = 50. 000 U 1 = 30. 000 12. 04. 27. 05. U 2 = 10. 000 26. 06. M=? 10. 08. I 1 = P r t 1 P 1 = P - (U 1 - I 1) I 2 = P 1 r t 2 P 2 = P 1 - (U 2 - I 2) I 3 = P 2 r t 3 M = P 2 + I 3
Primjer 1. 8
Primjer 1. 8