CONNECTICUT CAPTIVE INSURANCE ASSOCIATION DIRECT PROCUREMENT AND RELATED
- Slides: 65
CONNECTICUT CAPTIVE INSURANCE ASSOCIATION DIRECT PROCUREMENT AND RELATED STATE TAX ISSUES MAY 21, 2019 HARTFORD, CONNECTICUT P. BRUCE WRIGHT PARTNER
SELF PROCUREMENT ØPOSITION PRIOR TO DODD FRANK ØSTATE AND LOCAL INCOME TAXES
PRE-DODD FRANK ACCESS MECHANISMS ØLICENSED PLACEMENT ØSURPLUS LINES PLACEMENT ØGENERAL/EXTENT TO WHICH STATES CAN EXERCISE POWER TO REGULATE AND TAX ØSELF PROCUREMENT • REMAINS IN EFFECT POST-DODD FRANK EXCEPT FOR PAYMENT MECHANISM
PRE-DODD FRANK DIRECT PROCUREMENT Ø CONTEMPLATES INSURED DIRECTLY ACCESSING UNLICENSED, UNREGULATED INSURER NOT DOING BUSINESS IN THE STATE ØSTATUTORY PROVISIONS • DIRECT PLACEMENT LAWS • INDUSTRIAL INSURED EXCEPTIONS ØNON STATUTORY PROVISIONS
PRE-DODD FRANK DIRECT PROCUREMENT/STATUTORY PROVISIONS/DIRECT PLACEMENTS ØCOMPARISON OF PROVISIONS • N. Y. INS. LAW § 1101(b)(2)(E) “Transactions with respect to policies of insurance on risks located or resident within or without this state. . . which policies are principally negotiated, issued and delivered without this state in a jurisdiction in which the insurer is authorized to do an insurance business. . . ”
PRE-DODD FRANK DIRECT PROCUREMENT/STATUTORY PROVISIONS/DIRECT PLACEMENTS ØCOMPARISON OF PROVISIONS • COLORADO INS. LAW § 10 -3 -903(2)(d) “Transactions involving contracts of insurance independently procured through negotiations occurring entirely outside of this state which are reported and on which premium tax is paid. . . ” • FORMULATION AS EXCEPTION TO DOING BUSINESS LAW
PRE-DODD FRANK DIRECT PROCUREMENT/STATUTORY PROVISIONS/DIRECT PLACEMENTS ØCOMPARISON OF PROVISIONS • CALIFORNIA INS. LAW § 1760(a) “Any person may negotiate and effect insurance to protect himself, herself, or itself against loss, damage, or liability with any nonadmitted insurer. ” • NOT FORMULATED AS EXCEPTION TO DOING BUSINESS LAW
PRE-DODD FRANK DIRECT PROCUREMENT/STATUTORY PROVISIONS/DIRECT PLACEMENTS ØREQUIREMENT THAT ELEMENTS TO TRANSACTION OCCUR OUTSIDE THE STATE • NEGOTIATION • ISSUANCE • DELIVERY • PAYMENT OF PREMIUM • NO BROKER/AGENT AS SUCH • TELEPHONE/MAIL
PRE-DODD FRANK DIRECT PROCUREMENT/STATUTORY PROVISIONS/DIRECT PLACEMENTS ØTAX • MOST STATES TAX DIRECT PLACEMENTS • RATE • OBLIGATION TO FILE AND PAY • FORMULATIONS SLIGHTLY DIFFERENT FROM STATE TO STATE
PRE-DODD FRANK DIRECT PROCUREMENT/STATUTORY PROVISIONS/INDUSTRIAL INSURED PLACEMENT ØEXCEPTION TO DOING BUSINESS LAW ØSTATUTORY “SOPHISTICATION” STANDARD • FULL-TIME EMPLOYEE/REGULAR CONSULTANT • AGGREGATE ANNUAL PREMIUMS OF $25, 000 - $100, 000 • 25 FULL-TIME EMPLOYEES
PRE-DODD FRANK DIRECT PROCUREMENT/STATUTORY PROVISIONS/INDUSTRIAL INSURED PLACEMENT ØCERTAIN “IN STATE” ACTIVITIES PERMITTED ØRATE ØOBLIGATION TO PAY AND FILE ØNOTE FEDERAL INCOME TAX ISSUE
PRE-DODD FRANK ALLOCATION ØEXAMPLE – HEADQUARTERS IN STATE A, AFFILIATE OPERATIONS IN STATES B-G • SINGLE POLICY ISSUED TO HEADQUARTERS COVERING PROPERTY IN ALL LOCATIONS A-G • TAX PAYMENTS/FILINGS DUE > HEADQUARTERS > OTHER STATES
PRE-DODD FRANK DIRECT PROCUREMENT ØAPPLICATION TO CAPTIVES • FOREIGN • DOMESTIC • MULTI-OWNER • SINGLE PARENT • CELL • INDEPENDENTLY INCORPORATED CELL • SPONSORED CAPTIVE
PRE-DODD FRANK DIRECT PROCUREMENT ØNOTE: RISK RETENTION GROUPS GENERALLY HAVE SEPARATE TAXING PROVISIONS IMPOSED ON THE RISK RETENTION GROUP
PRE-DODD FRANK STATE TAX AUTHORITIES VS. FEDERAL TAX POSITION ØISSUE: NO INSURANCE FOR FEDERAL TAX PURPOSES • SHOULD DIRECT PLACEMENT/INDUSTRIAL INSURED TAXES APPLY • IN MATTER OF THE PETITION OF JOHNSON & HIGGINS, STATE OF N. Y. DIVISION OF TAX APPEALS
PRE-DODD FRANK STATE TAX AUTHORITIES VS. FEDERAL TAX POSITION ØSEE MATTER OF STEWART SHOPS CORPORATION, DTA NO. 825745 (N. Y. STATE DIV. OF TAX APP. MARCH 10, 2016), (N. Y. TAX APP. TRIB. JULY 27, 2017)
PRE-DODD FRANK ØSEVERAL STATES HAVE NO SPECIFIC DIRECT PLACEMENT TAX • WEST VIRGINIA • SOUTH CAROLINA • DISTRICT OF COLUMBIA
PRE-DODD FRANK Ø SOME STATES HAVE NO DIRECT PLACEMENT TAX BUT MAY SEEK TO IMPOSE PREMIUM TAX • WASHINGTON (SEE DISCUSSION OF MICROSOFT, BELOW) • MASSACHUSETTS Ø SOME STATES HAVE DIRECT PLACEMENT TAX, BUT IT IS HARD TO FIND • E. G. , OREGON
PRE-DODD FRANK DIRECT PROCUREMENT/CASE LAW ØSTATE BOARD OF INSURANCE V. TODD SHIPYARDS CORP. , 370 U. S. 451 (1962) ØDOW CHEMICAL CO. V. RYLANDER, 38 S. W. 3 d 741 (CT. APP. TEX 2001)
PRE-DODD FRANK DIRECT PROCUREMENT/CASE LAW ØMINISTERS LIFE & CAS. UNION V. HAASE, 30 WIS. 2 D 339 (1966) ØHOWELL V. ROSECLIFF REALTY CO. , 52 N. J. 313 (1968) ØASSOCIATED ELECTRIC & GAS INSURANCE SERVICES , LTD. V. CLARK, 676 A. 2 d 1357 (1996)
DODD FRANK NON-ADMITTED AND REINSURANCE REFORM ACT OF 2010 ("NRRA") ØEFFECTIVE DATE JULY 21, 2011 ØONLY APPLIES TO DIRECT INSURANCE, i. e. , NOT REINSURANCE
DODD FRANK NON-ADMITTED AND REINSURANCE REFORM ACT OF 2010 ("NRRA") ØNO STATE OTHER THAN HOME STATE OF AN INSURED MAY REQUIRE ANY PREMIUM TAX PAYMENT FOR NON-ADMITTED INSURANCE. § 521 • NON-ADMITTED INSURANCE MEANS ANY PROPERTY AND CASUALTY INSURANCE PERMITTED TO BE PLACED DIRECTLY OR THOUGH A SURPLUS LINES BROKER WITH A NON-ADMITTED INSURER ELIGIBLE TO ACCEPT SUCH INSURANCE. § 527(9)
DODD FRANK NRRA – DEFINITIONS ØPREMIUM TAX MEANS, WITH RESPECT TO SURPLUS LINES OR INDEPENDENTLY PROCURED INSURANCE COVERAGE, ANY TAX, FEE, ASSESSMENT, OR OTHER CHARGE IMPOSED BY A GOVERNMENT ENTITY DIRECTLY OR INDIRECTLY BASED ON ANY PAYMENT MADE AS CONSIDERATION FOR AN INSURANCE CONTRACT FOR SUCH INSURANCE, INCLUDING PREMIUM DEPOSITS, ASSESSMENTS, REGISTRATION FEES, AND ANY OTHER COMPENSATION GIVEN IN CONSIDERATION FOR A CONTRACT OF INSURANCE. § 527(12)
DODD FRANK NRRA – DEFINITIONS ØINDEPENDENTLY PROCURED INSURANCE MEANS INSURANCE PROCURED DIRECTLY BY AN INSURED FROM A NON-ADMITTED INSURER. § 527(7)
DODD FRANK NRRA – DEFINITION OF HOME STATE Ø HOME STATE MEANS WITH RESPECT TO AN INSUREDTHE STATE IN WHICH AN INSURED MAINTAINS ITS PRINCIPAL PLACE OF BUSINESS OR, IN THE CASE OF AN INDIVIDUAL, THE INDIVIDUAL'S PRIMARY RESIDENCE; OR
DODD FRANK NRRA – DEFINITION OF HOME STATE ØHOME STATE MEANS WITH RESPECT TO AN INSURED: • IF 100 PERCENT OF THE INSURED RISK IS LOCATED OUT OF THE STATE REFERRED TO IN CLAUSE (I), THE STATE TO WHICH THE GREATEST PERCENTAGE OF THE INSURED'S TAXABLE PREMIUM FOR THAT INSURANCE CONTRACT IS ALLOCATED, PROVIDED, HOWEVER, IF MORE THAN 1 INSURED FROM AN AFFILIATED GROUP ARE NAMED INSUREDS ON A SINGLE NON-ADMITTED INSURANCE CONTRACT, THE TERM "HOME STATE" MEANS THE HOME STATE, AS DETERMINED PURSUANT TO SUBPARAGRAPH (A), OF THE MEMBER OF THE AFFILIATED GROUP THAT HAS THE LARGEST PERCENTAGE OF PREMIUM ATTRIBUTED TO IT UNDER SUCH INSURANCE CONTRACT. § 527(6)
DODD FRANK ALLOCATION ØA STATE COMPACT MAY BE ENTERED INTO, OR STATES MAY OTHERWISE ESTABLISH PROCEDURES TO ALLOCATE AMONG THE STATES THE PREMIUM TAXES PAID TO AN INSURED'S HOME STATE. § 521(b)(1)
DODD FRANK ALLOCATION ØTO FACILITATE THE PAYMENT OF PREMIUM TAXES AMONG THE STATES, AN INSURED'S HOME STATE MAY REQUIRE SURPLUS LINES BROKERS AND INSUREDS WHO HAVE INDEPENDENTLY PROCURED INSURANCE TO ANNUALLY FILE TAX ALLOCATION REPORTS WITH THE INSURED'S HOME STATE DETAILING THE PORTION OF THE NON-ADMITTED INSURANCE POLICY PREMIUM OR PREMIUMS ATTRIBUTABLE TO PROPERTIES, RISKS OR EXPOSURES LOCATED IN EACH STATE. THE FILING OF A NON-ADMITTED INSURANCE TAX ALLOCATION REPORT AND THE PAYMENT OF TAX MAY BE MADE BY A PERSON AUTHORIZED BY THE INSURED TO ACT AS ITS AGENT. § 521(c)
DODD FRANK CONSEQUENCES A. CAPTIVE LOCATED IN HOME STATE B. CAPTIVE NOT LOCATED IN HOME STATE C. ISSUE: CAPTIVE IN HOME STATE IS NOT PERMITTED TO WRITE A LINE OF BUSINESS DESIRED TO BE WRITTEN, POSSIBLE SOLUTION: MULTIPLE CAPTIVES D. ISSUE: HOME STATE DOES NOT HAVE A CAPTIVE LAW. POSSIBLE SOLUTION: UTILIZATION OF DEDUCTIBLE, BUT ANNUAL VARIABILITY; OR CREATE MULTIPLE POLICIES, BUT KEEP TERMS SEPARATE
INDIVIDUAL STATE ISSUES: WASHINGTON/ MICROSOFT ØMICROSOFT’S CAPTIVE, CYPRESS INSURANCE COMPANY DOMICILED IN ARIZONA (“CYPRESS”) INITIALLY RECEIVED A CEASE AND DESIST ORDER AND WAS ASSESSED PREMIUM TAX, INTEREST AND PENALTIES ØAPPARENTLY BASED ON PROPERTY COVERAGES PLACED DIRECTLY FROM MICROSOFT IN WASHINGTON STATE WITH CYPRESS ØTHE ORIGINAL ORDER INDICATED THAT A SIGNIFICANT NUMBER/PERCENTAGE OF DIRECTORS RESIDED IN WASHINGTON STATE
INDIVIDUAL STATE ISSUES: WASHINGTON/ MICROSOFT ØWASHINGTON STATE HAS NEITHER A DIRECT PLACEMENT PROVISION NOR AN INDUSTRIAL INSURED PROVISION IN ITS LAW ØACCORDINGLY, TO DATE THE ISSUE IS REALLY ONE ASSOCIATED WITH WASHINGTON STATE, i. e. , ALL BUT A FEW OTHER STATES HAVE DIRECT PROCUREMENT LEGISLATION WHICH ADDRESS THE TAXATION OF PREMIUM PAID TO NON-ADMITTED INSURERS
INDIVIDUAL STATE ISSUES: WASHINGTON/ MICROSOFT ØREPORTS OF THE SETTLEMENT INDICATE • ABOUT 50% OF THE TAX, INTEREST AND PENALTIES WOULD BE PAID, AND • THE PROPERTY BUSINESS WOULD BE PLACED THROUGH A SURPLUS LINES BROKER IN THE FUTURE • NO MENTION WAS MADE WITH REGARD TO ANY CHANGE IN OPERATIONAL ACTIVITIES OF THE CAPTIVE
INDIVIDUAL STATE ISSUES: WASHINGTON/ MICROSOFT ØAPPARENTLY, THE STATE RELIED ON RCW 48. 14. 090 WHICH PROVIDES: IN DETERMINING THE AMOUNT OF DIRECT PREMIUM TAXABLE IN THIS STATE, ALL SUCH PREMIUMS WRITTEN, PROCURED, OR RECEIVED IN THIS STATE SHALL BE DEEMED WRITTEN UPON RISKS OR PROPERTY RESIDENT, SITUATED, OR TO BE PERFORMED IN THIS STATE EXCEPT SUCH PREMIUMS AS ARE PROPERLY ALLOCATED OR APPORTIONED AND REPORTED AS TAXABLE PREMIUMS OF ANY OTHER STATE OR STATES. FOR TAX PURPOSES, THE REPORTING OF PREMIUMS SHALL BE ON A WRITTEN BASIS OR ON A PAID-FOR BASIS CONSISTENT WITH THE BASIS REQUIRED BY THE ANNUAL STATEMENT.
INDIVIDUAL STATE ISSUES: WASHINGTON/ MICROSOFT ØRCW 48. 14. 020(1) PROVIDES: SUBJECT TO OTHER PROVISIONS OF THIS CHAPTER, EACH AUTHORIZED INSURER EXCEPT TITLE - INSURERS SHALL ON OR BEFORE THE FIRST DAY OF MARCH OF EACH YEAR PAY TO THE STATE TREASURER THROUGH THE COMMISSIONER’S OFFICE A TAX ON PREMIUMS. EXCEPT AS PROVIDED IN SUBSECTION (3) OF THIS SECTION, SUCH TAX SHALL BE IN THE AMOUNT OF TWO PERCENT OF ALL PREMIUMS, EXCLUDING AMOUNTS RETURNED TO OR THE AMOUNT OF REDUCTIONS IN PREMIUMS ALLOWED TO HOLDERS OF INDUSTRIAL LIFE POLICIES FOR PAYMENT OF PREMIUMS DIRECTLY TO AN OFFICE OF THE INSURER,
INDIVIDUAL STATE ISSUES: WASHINGTON/ MICROSOFT COLLECTED OR RECEIVED BY THE INSURER UNDER RCW 48. 14. 090 DURING THE PRECEDING CALENDAR YEAR OTHER THAN OCEAN MARINE AND FOREIGN TRADE INSURANCES, AFTER DEDUCTING PREMIUMS PAID TO POLICYHOLDERS AS RETURNED PREMIUMS, UPON RISKS OR PROPERTY RESIDENT, SITUATED, OR TO BE PERFORMED IN THIS STATE. FOR TAX PURPOSES, THE REPORTING OF PREMIUMS SHALL BE ON A WRITTEN BASIS OR ON A PAID-FOR BASIS CONSISTENT WITH THE BASIS REQUIRED BY THE ANNUAL STATEMENT. FOR THE PURPOSES OF THIS SECTION THE CONSIDERATION RECEIVED BY AN INSURER FOR THE GRANTING OF AN ANNUITY SHALL NOT BE DEEMED TO BE A PREMIUM.
INDIVIDUAL STATE ISSUES: WASHINGTON/ MICROSOFT ØTHE SETTLEMENT APPLIED THE TAX TO WASHINGTON STATE RISKS ONLY, AND MICROSOFT AGREED TO PLACE FUTURE DIRECT BUSINESS ON WASHINGTON RISKS, AS NOTED, THROUGH A SURPLUS LINES BROKER ØRECENT DEVELOPMENTS • DOI COMMENT THAT RISK CAN BE PLACED ONLY WITH AN ADMITTED CARRIER OR WITH AN UNAUTHORIZED CARRIER ONLY THROUGH A SURPLUS LINES BROKER • NOW DOI REQUESTING ALL CAPTIVES WHO HAVE NOT PAID PREMIUM TAX TO SELF REPORT AND, IF DONE SO PROMPTLY, PENALTIES AND INTEREST WILL BE REDUCED
INDIVIDUAL STATE ISSUES: WASHINGTON/ MICROSOFT ØRECENT DEVELOPMENTS • GENERALLY, IF SELF REPORTED ØBETWEEN 1/1/2019 AND 6/30/2019 100% TAX ON PREMIUM, 100% INTEREST PLUS 25% OF TAX PENALTY, PLUS $25, 000 FINE ØBETWEEN 7/1/2019 AND 12/31/2019 SAME REGARDING TAX AND INTEREST BUT 50% OF TAX PENALTY PLUS 100, 000 FINE ØBETWEEN 1/1/2020 AND 6/30/2020 SAME REGRDING TAX AND INTEREST BUT 70% OF TAX PENALTY AND USE OF FULL FINING AUTHORITY
INDIVIDUAL STATE ISSUES: WASHINGTON/ MICROSOFT ØRECENT DEVELOPMENTS • 7/1/2020 OR THEREAFTER SAME AS TO TAX AND INTEREST BUT 100% OF TAX PENALTY AND FULL FINING AUTHORITY • NOTE: NON-WASHINGTON PARENT OF CAPTIVE WRITING SOME WASHINGTON RISK • ADDITIONAL SETTLEMENTS
INDIVIDUAL STATE ISSUES: ILLINOIS HAD FOR YEARS ØAN INDUSTRIAL INSURED STATUTE WITH A “ 0” TAX ASSOCIATED WITH IT ØAN INCOME TAX IMPOSED ON FOREIGN CAPTIVE WITH ILLINOIS NEXUS WITH RESPECT TO ILLINOIS RISK ØAN ADVANTAGEOUS SITUATION AFTER DODD FRANK AS NO HOME STATE TAX WAS IMPOSED
INDIVIDUAL STATE ISSUES: ILLINOIS ØILLINOIS PASSED LAW EFFECTIVE JANUARY 1, 2017 SIMILAR TO OTHER STATES IMPOSING A DIRECT PROCUREMENT TAX AT A RATE OF 3. 5% ON INDUSTRIAL INSURED PLACEMENTS ØNEW LEGISLATION PASSED BY BOTH HOUSES VETOED BY GOVERNOR WOULD HAVE REDUCED TAX TO. 5% ØTHE ILLINOIS LEGISLATURE OVERRODE THE GOVERNOR’S VETO OF LEGISLATION WHICH REDUCED THE DIRECT PLACEMENT TAX TO. 5% (PLUS THE FIRE MARSHAL TAX) WITH RESPECT TO POLICIES EFFECTIVE JANUARY 1, 2018. THE TAX IMMEDIATELY PRIOR THERETO WAS 3. 5% (PLUS THE FIRE MARSHAL TAX)
INDIVIDUAL STATE ISSUES: TEXAS RULE 38 TEX 2609 ØPROVIDES FOR TAX ON UNAUTHORIZED INSURER IF TAX NOT OTHERWISE PAID ON TRANSACTION • PREMIUM TAX ON AUTHORIZED INSURER • SURPLUS LINES TAX • INDEPENDENTLY PROCURED TAX
INDIVIDUAL STATE ISSUES: TEXAS RULE 38 TEX 2609 ØRATE 4. 85% ØAPPLIES GENERALLY TO PORTION OF RISK ALLOCABLE TO TEXAS ØIF INDEMNITY POLICY ISSUED ALL RISK DEEMED TO BE ALLOCATED TO HOME STATE • TEXAS • OTHER
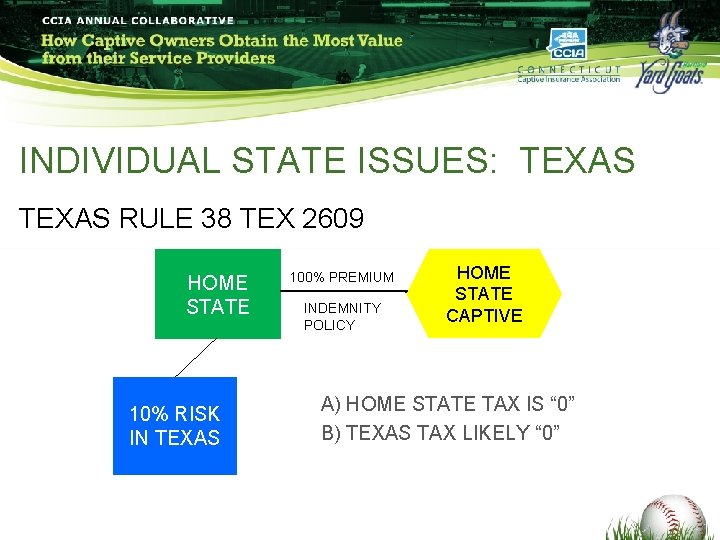
INDIVIDUAL STATE ISSUES: TEXAS RULE 38 TEX 2609 HOME STATE 10% RISK IN TEXAS 100% PREMIUM INDEMNITY POLICY HOME STATE CAPTIVE A) HOME STATE TAX IS “ 0” B) TEXAS TAX LIKELY “ 0”
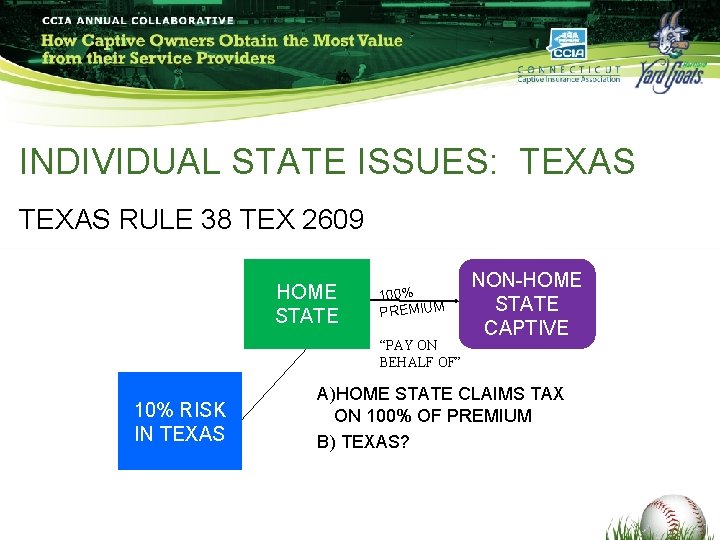
INDIVIDUAL STATE ISSUES: TEXAS RULE 38 TEX 2609 HOME STATE 100% PREMIUM “PAY ON BEHALF OF” 10% RISK IN TEXAS NON-HOME STATE CAPTIVE A)HOME STATE CLAIMS TAX ON 100% OF PREMIUM B) TEXAS?
INDIVIDUAL STATE TAX ISSUES: NEW JERSEY JOHNSON & JOHNSON v. DIRECTOR ØJOHNSON & JOHNSON LOCATED IN NEW JERSEY WITH CAPTIVE DOMICILED IN VERMONT SINCE 1994 ØPOLICIES INCLUDED AMONG OTHERS WC, AL, GL, PL, EXCESS PL, EXECUTIVE PROTECTION, PROPERTY, MISCELLANEOUS OTHER CASUALTY ØIPT IMPOSED IN N. J. ON PREMIUM PAID TO NONADMITTED. J&J BEGAN PAYING TAX IN 2008 FOR YEARS BEGINNING WITH 2005. PAID ONLY ON N. J. PORTION ØIN 2011, AFTER NRRA, PAID TAX ON 100% OF PREMIUM PAID ON 100% AFTER NRRA
INDIVIDUAL STATE TAX ISSUES: NEW JERSEY JOHNSON & JOHNSON v. DIRECTOR ØJ&J MADE CLAIM FOR APPROXIMATELY $55, 000 PLUS INTEREST ASSERTING THAT THE N. J. STATUTE IN RESPONSE TO NRRA WAS INTENDED TO APPLY ONLY TO SURPLUS LINES AS IT ONLY REFERS TO SURPLUS LINES, AND, AS SUCH, THE TAX SHOULD ONLY APPLY TO PREMIUM RELATING TO N. J. RISK ØCOURT CONCLUDED THE LEGISLATION WAS INTENDED TO APPLY TO BOTH SURPLUS LINES AND NON-ADMITTED PREMIUM ØAPPEAL
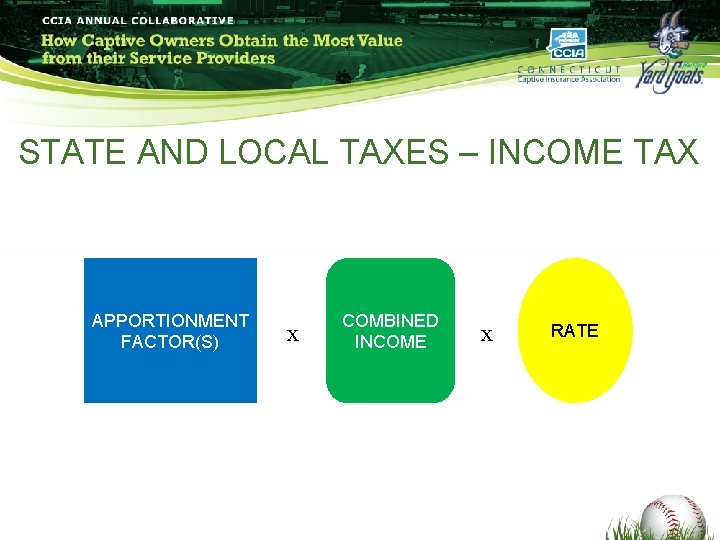
STATE AND LOCAL TAXES – INCOME TAX APPORTIONMENT FACTOR(S) x COMBINED INCOME x RATE
STATE AND LOCAL TAXES – INCOME TAX ØTHE DOMICILE OF NEITHER THE PARENT NOR THE CAPTIVE IS NECESSARILY RELEVANT – ONLY THAT THE PARENT DOES BUSINESS IN THE STATE ØSTATES ATTEMPTING TO INCLUDE CAPTIVES IN COMBINED RETURN • EXCLUSION FOR INSURANCE COMPANIES
STATE AND LOCAL TAXES – INCOME TAX ØUNITED PARCEL SERVICE, INC. V. INDIANA DEPT. OF STATE REVENUE, 995 N. E. 2 d 20 (2013) ØCOSTCO WHOLESALE CORP. V. DEPARTMENT OF REVENUE, 2012 WL 2992959, 20 Or. 537 (2012) ØWENDY’S INTERNATIONAL, INC. V. BRIAN HAMER, et al. , 375 Ill. Dec 194, 996 NE 2 d 1250 (2013) ØSCIOTO INSURANCE COMPANY V. OKLAHOMA TAX COMMISSION, 2012 OK 41, 279 P. 3 d 782 ØRENT-A-CENTER, INC. & SUBSIDIARIES V. DEPARTMENT OF REVENUE (2014)
STATE AND LOCAL TAXES – INCOME TAX NEW YORK – PROVISION RE: OVERSTUFFED CAPTIVE Ø INCLUDES INCOME ATTRIBUTABLE TO CAPTIVE IF PREMIUM DOES NOT EXCEED INVESTMENT INCOME Ø THUS, WENDY’S WOULD LIKELY BE CAPTURED Ø GOVERNOR’S BUDGET INTRODUCED IN JANUARY 2014 WOULD HAVE AMENDED THE LAW TO REQUIRE INCOME ATTRIBUTABLE TO ANY CAPTIVE 50% OWNED TO BE COMBINED REGARDLESS OF RELATIONSHIP OF PREMIUM INCOME TO INVESTMENT INCOME; ALL ENTITIES “DOING BUSINESS IN NEW YORK” WHICH OWNED A CAPTIVE (EXCEPT SOME ALIENS) WOULD HAVE BEEN AFFECTED Ø ULTIMATE MODIFICATION OF LAW WAS ONLY TO DEFINE “PREMIUM” AS CALCULATED UNDER FEDERAL LAW
STATE AND LOCAL TAXES – INCOME TAX Ø STEWART’S SHOPS CORPORATION (NY DIV. TAX APPEALS) • NOTES ØENTITY FOR YEARS AT ISSUE OWNED 318 -326 CONVENIENCE STORES AND 820 -1000 GAS STATIONS ØCAPTIVE WROTE MULTIPLE COVERAGES INCLUDING, e. g. , GENERAL LIABILITY, PROFESSIONAL LIABILITY, AUTO LIABILITY, BOILER AND MACHINERY, D&O, EPLI, UMBRELLA LIABILITY ØALL RISKS IN PARENT OF CAPTIVE WHICH PAID ALL PREMIUM ØNO DEDUCTION TAKEN FOR FEDERAL INCOME TAX PURPOSES
STATE AND LOCAL TAXES – INCOME TAX ØSTEWART’S SHOPS CORPORATION (NY DIV. TAX APPEALS) • CONCLUSION ØNEW YORK STATE FOLLOWS FEDERAL AND, THUS, NO DEDUCTION FOR FRANCHISE TAX PURPOSES CITING HUMANA, RENT-A-CENTER AND SECURITAS • AFFIRMED IN THE MATTER OF THE PETITION OF STEWART’S SHOPS CORPORATION, DTA NO. 825745
STATE AND LOCAL TAXES – INCOME TAX ØILLINOIS ENACTED NEW TAX TO OVERTURN WENDY’S DECISION AND FORCES THOSE DOING BUSINESS IN ILLINOIS TO DISREGARD CAPTIVE AS AN INSURANCE COMPANY, BUT AWAITING MORE INFO ON HOW TO ALLOCATE APPORTIONMENT RULES FOR INSURANCE AND NON-INSURANCE COMPANIES INCLUDED IN SAME UNITARY GROUP
STATE AND LOCAL TAXES – INCOME TAX ØILLINOIS ENACTED NEW TAX TO OVERTURN WENDY’S DECISION AND FORCES THOSE DOING BUSINESS IN ILLINOIS TO DISREGARD CAPTIVE AS AN INSURANCE COMPANY, BUT AWAITING MORE INFO ON HOW TO ALLOCATE APPORTIONMENT RULES FOR INSURANCE AND NON-INSURANCE COMPANIES INCLUDED IN SAME UNITARY GROUP
STATE AND LOCAL TAXES – INCOME TAX ØCONTROLLER v. LEADVILLE INSURANCE CO. (UNREPORTED IN COURT OF SPECIAL APPEALS OF MD), NO. 2184, SEPTEMBER TERM 2017, MARCH 26, 2019) • LEADVILLE WAS A SUBSIDIARY OF MACY’S INC. AND WAS DOMICILED IN AND HELD A CERTIFICATE OF AUTHORITY FROM VERMONT ONLY
STATE AND LOCAL TAXES – INCOME TAX ØCONTROLLER v. LEADVILLE INSURANCE CO. • LEADVILLE DID NOT FILE RETURNS, OR PAY INCOME OR PREMIUM TAX IN MARYLAND • DURING PERIOD 1996 -2003 LEADVILLE RECEIVED OVER $2 BILLION IN CORPORATE INTEREST, BUT ONLY $52 MILLION IN PREMIUMS
STATE AND LOCAL TAXES – INCOME TAX ØCONTROLLER v. LEADVILLE INSURANCE CO. • CONTROLLER AUDITED RETURNS OF MACY’S RETAIL HOLDINGS, INC. WHICH HAD PAID INTEREST TO LEADVILLE AND ASSESSED LEADVILLE $23. 8 MILLION • BEGINNING IN 2004 MARYLAND LAW GENERALLY REQUIRES TAXPAYERS TO ADD BACK INTEREST PAID TO AFFILIATES
STATE AND LOCAL TAXES – INCOME TAX ØCONTROLLER v. LEADVILLE INSURANCE CO. • CONTROLLER’S ASSESSMENT UPHELD AT COMPTROLLER’S HEARINGS AND APPEALS SECTION ØMACY’S APPEALED TO TAX COURT AND FILED MOTION FOR SUMMARY JUDGMENT ARGUING THE ASSESSMENT WAS IN ERROR AND TAX COURT HELD FOR MACY’S
STATE AND LOCAL TAXES – INCOME TAX ØCONTROLLER v. LEADVILLE INSURANCE CO. • CONTROLLER APPEALED TO CIRCUIT COURT FOR ANNE ARUNDEL COUNTY WHICH AFFIRMED THE TAX COURT • CONTROLLER THEN APPEALED TO COURT OF SPECIAL APPEALS OF MARYLAND
STATE AND LOCAL TAXES – INCOME TAX ØCOURT OF SPECIAL APPEALS • NOTED THAT TAX COURT SIMPLY STATED THAT THE APPELLEE WAS A “TITLE 6 INSURANCE COMPANY, AND CIRCUIT COURT OF ANNE ARUNDEL HELD ON APPEAL THAT THE APPELLEE WAS EITHER A TITLE 6 OR TITLE 4 INSURER AND ACCORDINGLY WAS EXEMPT”
STATE AND LOCAL TAXES – INCOME TAX ØCOURT OF SPECIAL APPEALS • MARYLAND TAXES ALL FOREIGN CORPORATIONS BASED ON THE PORTION OF ITS INCOME DERIVED FROM OR REASONABLY ATTRIBUTABLE TO ITS IN STATE TRADE OR BUSINESS • BUT TITLE 6 ALLOWS AN INSURANCE COMPANY TO PAY A TAX ON ALL NEW AND RENEWED PREMIUMS IN LIEU OF ON INCOME IF IT IS AUTHORIZED
STATE AND LOCAL TAXES – INCOME TAX ØCOURT OF SPECIAL APPEALS • MACY’S ARGUED THAT BECAUSE IT CAN LAWFULLY ENGAGE IN THE REINSURANCE BUSINESS IT IS AUTHORIZED N. O. V. IT HAS NO CERTIFICATE OF AUTHORITY FROM MARYLAND • THE COURT NOTED THAT AN UNAUTHORIZED INSURER IS DEFINED AS ONE THAT DOES NOT HAVE A CERTIFICATE OF AUTHORITY ISSUED BY THE STATE OF MARYLAND. AS SUCH, THE COURT RULED THAT TITLE 6 DOES NOT APPLY
STATE AND LOCAL TAXES – INCOME TAX ØCOURT OF SPECIAL APPEALS • MACY’S THEN ARGUED THAT TITLE 4 SHOULD APPLY AND THAT TITLE 4 APPLIES A PREMIUM RECEIPTS TAX IN LIEU OF AN INCOME TAX
STATE AND LOCAL TAXES – INCOME TAX ØCOURT OF SPECIAL APPEALS • THE COURT NOTED THAT ALTHOUGH TITLE 4 PROVIDES A CORPORATE TAX EXCEPTION FOR ENTITIES SUCH AS APPELLEE “THERE IS NO INDICATION THAT THE TAX COURT FULLY CONSIDERED APPELLEE’S TITLE 4 IMPLICATIONS”
STATE AND LOCAL TAXES – INCOME TAX ØCOURT OF SPECIAL APPEALS • THUS THE DECISION OF CIRCUIT COURT OF ANNE ARUNDEL COUNTY WAS VACATED AND THE CASE REMANDED TO THE TAX COURT • TITLE 4 APPEARS TO HAVE LANGUAGE IN THE EXCEPTION RELATING TO “SUBJECT TO” LANGUAGE