Analiza finansijskih izvetaja Vertikalna i horizontalna racio analiza


- Slides: 23
Analiza finansijskih izveštaja
Vertikalna i horizontalna racio analiza n Rezultati analize finansijskih izveštaja koriste se kao podloga i za: n n n n Projektovanje biznis planova; Kratkoročno i srednjoročno planiranje; Planiranje investicionih projekata; Procenjivanje vrednosti kapitala; Planove spajanja i pripajanja ili podele; Procene vrednosti prilikom istupanja značajnih vlasnika kapitala iz privrednog društva; Planiranje izlaska privrednog društva iz zone gubitka, Ocenu finansijskog položaja i boniteta privrednog društva.
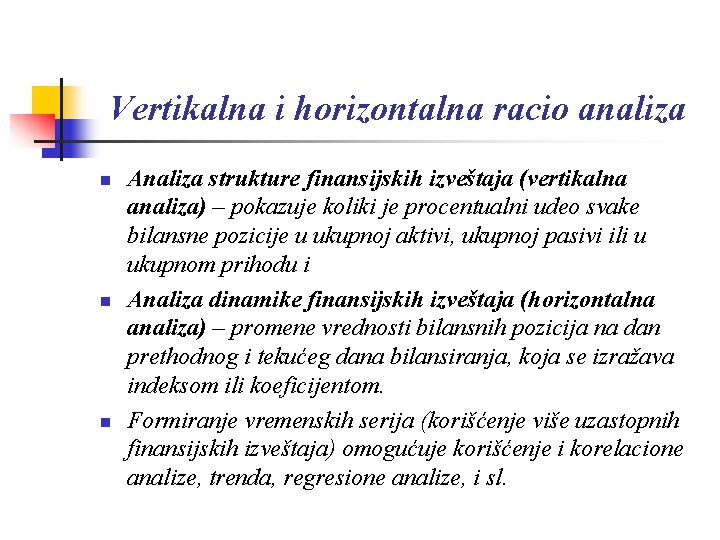
Vertikalna i horizontalna racio analiza n n n Analiza strukture finansijskih izveštaja (vertikalna analiza) – pokazuje koliki je procentualni udeo svake bilansne pozicije u ukupnoj aktivi, ukupnoj pasivi ili u ukupnom prihodu i Analiza dinamike finansijskih izveštaja (horizontalna analiza) – promene vrednosti bilansnih pozicija na dan prethodnog i tekućeg dana bilansiranja, koja se izražava indeksom ili koeficijentom. Formiranje vremenskih serija (korišćenje više uzastopnih finansijskih izveštaja) omogućuje korišćenje i korelacione analize, trenda, regresione analize, i sl.
Racio pokazatelji za analizu finansijskih izveštaja n n n n Racio je broj koji se dobija stavljanjem u odnos dve međusobno povezane ili uslovljene veličine. Pokazatelji likvidnosti; Pokazatelji zaduženosti; Pokazatelji obrta; Pokazatelji ekonomičnosti; Pokazatelji profitabilnosti i Pokazatelji investiranja. Prve dve grupe pokazatelja su pokazatelji sigurnosti poslovanja, a ostale grupe pokazatelja su pokazatelji uspešnosti (efikasnosti) poslovanja.
Racio pokazatelji za analizu finansijskih izveštaja n Pokazatelji likvidnosti: n n likvidnost je svojstvo imovine ili njenih pojedinih delova da se mogu pretvoriti u gotovinu dostupnu za pokriće preuzetih obaveza preduzeća u svom poslovanju teže očuvanju likvidnosti odnosno sposobnosti da pravovremeno podmiruju svoje obaveze poređenje kratkoročnih obveza sa kratkoročnim izvorima dostupnima za podmirivanje kratkoročnih obaveza� značajni su finansijskim menadžerima koji donose odluke vezane za podmirivanje obaveza prema dobavljačima, kreditorima, državi, ali su značajni i samim kreditorima i dobavljačima
Racio pokazatelji za analizu finansijskih izveštaja n Pokazatelji likvidnosti: n n n Koeficijent trenutne likvidnosti (novac i novčani ekvivalenti / kratkoročne obaveze); Koeficijent ubrzane likvidnosti (novac i novčani ekvivalenti + kratkoročna potraživanja / kratkoročne obaveze); Koeficijent tekuće likvidnosti (obrtna imovina / kratkoročne obaveze); Koeficijent finansijske stabilnosti (dugoročno vezana imovina / (kapital + dugoročne obaveze + dugoročna rezervisanja)) i Koeficijent solventnosti (poslovna imovina / ukupne obaveze).
Racio pokazatelji za analizu finansijskih izveštaja n Pokazatelji zaduženosti: n n pokazuju strukturu kapitala i puteve kojima poduzeće finansira svoju imovinu oni određuju nivo korišćenja finansijskih sredstava za koja se firma zadužila preduzeća sa značajno visokim stepenom zaduženosti gube finansijsku fleksibilnost, mogu imati probleme pri pronalaženju novih investitora, a mogu se suočiti i s rizikom bankrota zaduženost nije nužno loša, naime, ukoliko je stepen zaduženosti pod kontrolom, a pozajmljena sredstva se koriste na pravi način, zaduženost može doprineti porastu povraćaja na investirani kapital
Racio pokazatelji za analizu finansijskih izveštaja n Pokazatelji zaduženosti: n n n Koeficijent finansijskog leveridža (ukupne obaveze / ukupan kapital); Koeficijent vlastitog finansiranja (osnovni kapital / ukupna imovina) i Faktor zaduženosti (ukupne obaveze / (zadržana dobit + amortizacija).
Racio pokazatelji za analizu finansijskih izveštaja n Pokazatelji obrta: n n n koriste se pri oceni delotvornosti kojom manadžement angažuje imovinu koju su mu poverili vlasnici poznati su još pod nazivom odnosi efikasnosti upućuju na brzinu cirkulacije imovine u poslovnom procesu ako je poznat koeficijent obrta, moguće je izračunati prosečne dane vezivanja sredstava opšte pravilo govori da je bolje da je koeficijent obrta što veći odnosno da je vrieme vezivanja ukupne i pojedinih vrsta imovine što kraće
Racio pokazatelji za analizu finansijskih izveštaja n Pokazatelji obrta: n n n Koeficijent obrta ukupne imovine (ukupan prihod / prosečna vrednost imovine); Koeficijent obrta obrtne imovine (prihod od prodaje / prosečna vrednost obrtne imovine); Koeficijent obrta potraživanja od kupaca (naplaćena potraživanja od kupaca / prosečna potraživanja od kupaca); Koeficijent obrta zaliha GP (troškovi prodatih GP / prosečna vrednost zaliha GP); Koeficijent obrta zaliha nedovršene proizvodnje (troškovi završene proizvodnje / prosečna vrednost zaliha NP); Koeficijent obrta zaliha materijala (troškovi materijala / prosečne zalihe materijala);
Racio pokazatelji za analizu finansijskih izveštaja n n n Koeficijent obrta zaliha robe (nabavna vrednost prodate robe / prosečne zalihe robe); Koeficijent obrta obaveza prema dobavljačima (plaćene obaveze prema dobavljačima / prosečne obaveze prema dobavljačima) i Broj dana trajanja obrta (365 / koeficijent obrta).
Racio pokazatelji za analizu finansijskih izveštaja n Pokazatelji ekonomičnosti: n n n mere odnos prihoda i rashoda pokazuju koliko se prihoda ostvari po jedinici rashoda ako je vriednost pokazatelja manja od 1, to znači da preduzeće ostvaruje gubitak
Racio pokazatelji za analizu finansijskih izveštaja n Pokazatelji ekonomičnosti: n n n Ekonomičnost ukupnog poslovanja (ukupni prihodi / ukupni rashodi); Ekonomičnost redovnog poslovanja (prihodi iz redovnog poslovanja / rashodi iz redovnog poslovanja) i Ekonomičnost finansiranja (prihodi od finansiranja / rashodi finansiranja).
Racio pokazatelji za analizu finansijskih izveštaja n Pokazatelji rentabilnosti: n n Rentabilnost je najširi izraz efikasnosti, jer pokazuje kako je tržište vrednovalo efekte ulaganja sredstava i kako ocenjuje sposobnost preduzeća da sa uloženim resursima proizvodi i stvara vrednost, pa predstavlja sposobnost preduzeća da sa uloženim resursima ostvari maksimalan profit. Rentabilnost je izraz zarađivačke sposobnosti preduzeća
Racio pokazatelji za analizu finansijskih izveštaja n Pokazatelji rentabilnosti: n n Stopa prinosa na ukupan kapital (poslovni dobitak / prosečna vrednost aktive) x 100; Rentabilnost sopstvenog kapitala (neto dobitak / prosečna vrednost kapitala) x 100.
Racio pokazatelji za analizu finansijskih izveštaja n Pokazatelji profitabilnosti: n n n pokazatelji profitabilnosti su odnosi koji povezuju profit s prihodima iz prodaje i investicijama, a ukupno promatrani pokazuju ukupnu uspešnost poslovanja preduzeća � analiza profitabilnosti poslovanja preduzeća svrstava se u najvažnije delove finansijske analize mere sposobnost preduzeća da ostvari određeni nivo dobiti u odnosu prema prihodima, imovini ili kapitalu
Racio pokazatelji za analizu finansijskih izveštaja n Pokazatelji profitabilnosti: n n Neto marža profita (neto dobit + kamate) / ukupan prihod; Bruto marža profita (dobit pre oporezivanja + kamate) / ukupan prihod, Neto rentabilnost imovine (neto dobit + kamate) / ukupna imovina; Rentabilnost osnovnog kapitala (neto dobit / osnovni kapital.
Racio pokazatelji za analizu finansijskih izveštaja n Pokazatelji investiranja: n služe za merenje uspešnosti ulaganja u akcije za izračunavanje ovih pokazatelja, osim podataka iz finansijskih izveštaja, potrebni su i podaci o akcijama, o broju i tržišnoj vrednosti
Racio pokazatelji za analizu finansijskih izveštaja n Pokazatelji investiranja: n n Zarada po akciji (neto dobitak po akciji – EPS) (neto dobit / broj akcija); Dividenda po akciji (deo dobiti izdvojen za dividendu / broj akcija) i Rentabilnost akcija (dobit po akciji / tržišna cena akcija). Upoređivanje pokazatelja: n n Sa planiranim pokazateljima u privrednom društvu; Sa planiranim pokazateljima u okruženju; Sa ostvarenim pokazateljima i Sa prosečnim pokazateljima privrednih društava ili grane.
Analiza prinosnog položaja (finansijskog rezultata) n n n Vremensko upoređivanje – razvoj, napredovanje privrednog društva u ostvarivanju finansijskog rezultata. Prostorno upoređivanje – kako privredno društvo stoji u odnosu na konkurenciju. Problem izbora uporednog privrednog društva. Uporedno privredno društvo je najbolje konkurentsko privredno društvo ili Uporedna privredna društva su sva konkurentska privredna društva (privredna društva u struci ili delatnosti u kojoj se nalazi i analizirano privredno društvo). Analiza relativnih brojeva (procenata ili koeficijenata).
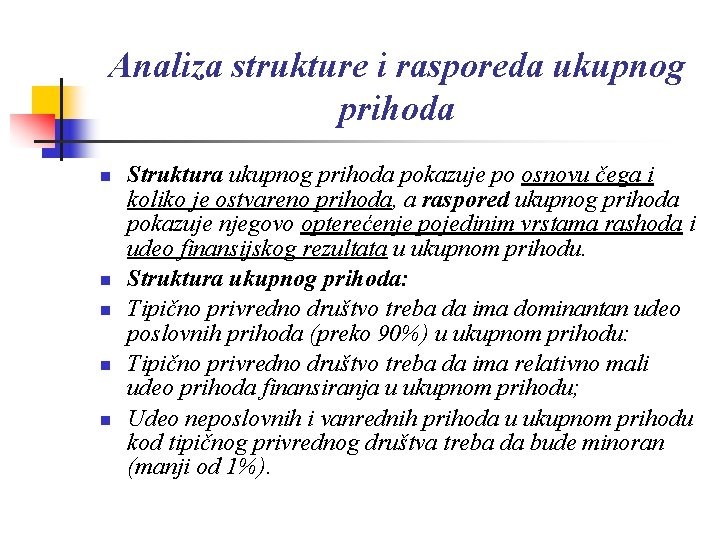
Analiza strukture i rasporeda ukupnog prihoda n n n Struktura ukupnog prihoda pokazuje po osnovu čega i koliko je ostvareno prihoda, a raspored ukupnog prihoda pokazuje njegovo opterećenje pojedinim vrstama rashoda i udeo finansijskog rezultata u ukupnom prihodu. Struktura ukupnog prihoda: Tipično privredno društvo treba da ima dominantan udeo poslovnih prihoda (preko 90%) u ukupnom prihodu: Tipično privredno društvo treba da ima relativno mali udeo prihoda finansiranja u ukupnom prihodu; Udeo neposlovnih i vanrednih prihoda u ukupnom prihodu kod tipičnog privrednog društva treba da bude minoran (manji od 1%).
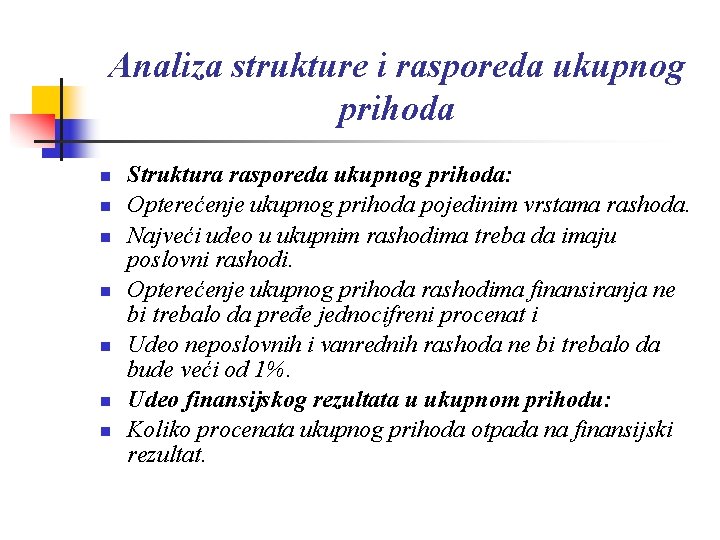
Analiza strukture i rasporeda ukupnog prihoda n n n n Struktura rasporeda ukupnog prihoda: Opterećenje ukupnog prihoda pojedinim vrstama rashoda. Najveći udeo u ukupnim rashodima treba da imaju poslovni rashodi. Opterećenje ukupnog prihoda rashodima finansiranja ne bi trebalo da pređe jednocifreni procenat i Udeo neposlovnih i vanrednih rashoda ne bi trebalo da bude veći od 1%. Udeo finansijskog rezultata u ukupnom prihodu: Koliko procenata ukupnog prihoda otpada na finansijski rezultat.
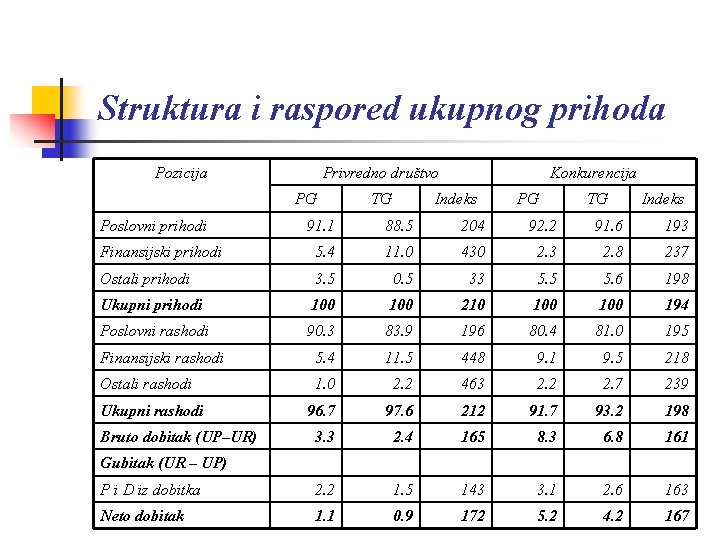
Struktura i raspored ukupnog prihoda Pozicija Privredno društvo PG Poslovni prihodi TG Konkurencija Indeks PG TG Indeks 91. 1 88. 5 204 92. 2 91. 6 193 Finansijski prihodi 5. 4 11. 0 430 2. 3 2. 8 237 Ostali prihodi 3. 5 0. 5 33 5. 5 5. 6 198 Ukupni prihodi 100 210 100 194 Poslovni rashodi 90. 3 83. 9 196 80. 4 81. 0 195 Finansijski rashodi 5. 4 11. 5 448 9. 1 9. 5 218 Ostali rashodi 1. 0 2. 2 463 2. 2 2. 7 239 96. 7 97. 6 212 91. 7 93. 2 198 3. 3 2. 4 165 8. 3 6. 8 161 P i D iz dobitka 2. 2 1. 5 143 3. 1 2. 6 163 Neto dobitak 1. 1 0. 9 172 5. 2 4. 2 167 Ukupni rashodi Bruto dobitak (UP–UR) Gubitak (UR – UP)