
FINANSIJSKA ANALIZA Draganac POZICIJE FINANSIJSKIH IZVETAJA Kojim raunovodstvenim
- Slides: 57
FINANSIJSKA ANALIZA Draganac
POZICIJE FINANSIJSKIH IZVEŠTAJA Kojim računovodstvenim kategorijama pripadaju sledeće pozicije finansijskih izveštaja? a) Zalihe Bilans stanja -Aktiva b) Troškovi materijala Bilans uspeha -Rashodi v) Nematerijalna ulaganja Bilans stanja - Aktiva g) Rezerve Bilans stanja - Sopstveni kapital d) Rezervisanja Bilans stanja - Obaveze đ) Porez na dobitak Bilans uspeha - Rashodi
POZICIJE FINANSIJSKIH IZVEŠTAJA e) Finansijski prihodi Bilans uspeha – Prihodi ž) Dobitak pre oporezivanja Bilans uspeha z) Nabavna vrednost prodate robe Bilans uspeha -Rashodi i) Obaveze po osnovu poreza na dobitak Bilans stanja – Obaveze j) Dobavljači Bilans stanja - Obaveze k) Kupci Bilans stanja - Aktiva
POZICIJE FINANSIJSKIH IZVEŠTAJA l) Obaveze za kamatu Bilans stanja - Obaveze lj) Nekretnine, postrojenja i oprema Bilans stanja - Aktiva m) Troškovi zarada Bilans uspeha -Rashodi n) Dugoročni finansijski plasmani Bilans stanja - Aktiva nj) Troškovi amortizacije Bilans uspeha –Rashodi o) Gotovina Bilans stanja – Aktiva p) Kratkoročni krediti Bilans stanja – Obaveze
POZICIJE FINANSIJSKIH IZVEŠTAJA r) Plasmani u kratkoročne hartije od vrednosti Bilans stanja - Aktiva s) Cena koštanja realizovanih proizvoda Bilans uspeha -Rashodi t) Ukalkulisane obaveze Bilans stanja – Obaveze ć) Troškovi uprave i administracije Bilans uspeha -Rashodi u) Emisiona premija Bilans stanja - Sopstveni kapital f) Troškovi prodaje Bilans uspeha -Rashodi ü Pogledajmo zvanične šeme finansijskih izveštaja, a onda primer namenjen za rad na času.
UVOD Finansijska analiza se bavi istraživanjem i kvantifikacijom funkcionalnih odnosa koji postoje između bilansnih pozicija, stanja i uspeha, sa ciljem da se omogući verodostojna ocena finansijskog položaja i profitabilnosti preduzeća, kao i da se procene buduće performanse. Finansijski izveštaji predstavljaju neposredan proizvod sistema računovodstvenog izveštavanja, koji, po svojoj suštini i nameni, odslikavaju performanse (ostvarenja) preduzeća za određeni vremenski period, njegovu finansijsko-strukturnu poziciju, kao i položaj likvidnosti na izabrani dan bilansiranja. Finansijsko izveštavanje dobija na značaju naročito sa pojavom korporativnih preduzeća i razvijanjem tržišta kapitalarazdvajanje vlasništva od upravljanja. računovodstveni sistem- jedini potpuni sistem brojčane analize u preduzeću apsolutni vs. relativni pokazatelji finansijski podaci vs. finansijske informacije
UVOD Cilj finansijske analize Zadaci finansijskih izveštaja: 1. osnova za donošenje odluka (informaciona uloga), 2. osnova za raspodelu, i 3. oporezivanje. Korisnici finansijskih izveštaja: stejkolderi (akcionari, kreditori, dobavljači, kupci, zaposleni, javnost, država, berzafinansijski izveštaji opšte namene; menadžeri). Glavni ciljevi preduzeća: rentabilnost; likvidnost; solventnost. -
UVOD o ü ü ü Podaci neophodni za finansijsku analizu: Set finansijskih izveštaja- Bilans stanja (Izveštaj o finansijskoj poziciji), Bilans uspeha ( Izveštaj o sveukupnom rezultatu), Izveštaj o novčanim tokovima, Izveštaj o promenama na kapitalu, Napomene (beleške) uz finansijske izveštaje; Podaci iz finansijske štampe i elektronskih medija; Informacije koje se odnose na ukupnu nacionalnu privredu. Primena Međunarodnih računovodstvenih standarda ( IAS, IFRS) treba da rezultira dobijanjem finansijskih informacija, tj. finansijskih izveštaja, čije su osnovne odlike: razumljivost, važnost, pouzdanost i uporedivost.
INSTRUMENTI FINANSIJSKE ANALIZE Skup metoda, tehnika, procedura i postupaka koji služe za otkrivanje, § pokazivanje i interpretaciju informacija o stanju i uspehu preduzeća. Instrumenti finansijske analize: 1. Opšta analiza finansijskih izveštaja; 2. Racio analiza finansijskih izveštaja; 3. Analiza neto obrtnog kapitala; 4. Analiza novčanih tokova. Ograničenja finansijske analize: finansijski izveštaji sadrže istorijske podatke (ex-post izveštaji); ne odražavaju tržišne tendencije; kreativno računovodstvo, sezonska aktivnost preduzeća, prihodi vs. prilivi, rashodi vs. odlivi, i sl. Upotrebna vrednost racio brojeva se može dovesti u pitanje: a) problem delimičnosti (nepotpunosti) racio brojeva i b) problem njihove statičnosti.
RACIO ANALIZA FINANSIJSKIH IZVEŠTAJA Racio broj je smisleni odnos jedne bilansne pozicije prema drugoj, izražen u jednostavnoj matematičkoj formuli. Najvažnija je interpretacija dobijenih vrednosti (koje su obično u formi stopa ili koeficijenata). Grupe racio brojeva: 1. Racia likvidnosti; 2. Racia aktivnosti (efikasnosti korišćenja sredstava i izvora); 3. Racia duga (leverage-a), tj. racia finansijske strukture; 4. Racia rentabilnosti (profitabilnosti); 5. Racia tržišne vrednosti- racia vlasništva.
NEOPHODNOST KOMPARATIVNE ANALIZE ü ü ü ü strateški značaj komparacije Komparacija sa: mentalnim standardima samog analitičara, koji odražavaju njegovo saznanje o tome šta se može smatrati zadovoljavajućim ili normalnim (na bazi ličnog nagomilanog iskustva); registrovanom finansijskom i poslovnom prošlošću svakog individualnog preduzeća (poređenje u vremenu); drugim preduzećima (poređenje u prostoru); neposrednim konkurentom; prosekom grane (najbolji standard za poređenje); standadima, tj. sa planskim veličinama, utvrđenim u tekućem operativno-finansijskom planu preduzeća pravilima finansiranja.
POKAZETELJI LIKVIDNOSTI Racia 1) 2) 3) likvidnosti: Opšti racio likvidnosti (racio tekuće likvidnosti, current ratio); Rigorozni racio likvidnosti (quick ratio, acid test ratio); Neto obrtna sredstva.
POKAZETELJI LIKVIDNOSTI Likvidnost, tj. kratkoročna finansijska sigurnost, predstavlja sposobnost preduzeća da ü bezuslovno ü na vreme ü u potrebnom iznosu ü plati dospele obaveze ü najpogodnijim sredstvima ü a da i dalje raspolaže sa dovoljno sredstava da nesmetano nastavi sa poslovanjem, bez narušavanja svoje kreditne sposobnosti, ü uz uslov da je likvidno u svakom momentu svog poslovanja. q statička i dinamička analiza likvidnosti (stok vs. tok) Analiza likvidnosti, upotrebom: 1. Racio brojeva likvidnosti; 2. Analize novčanih tokova (Cash flow analize).
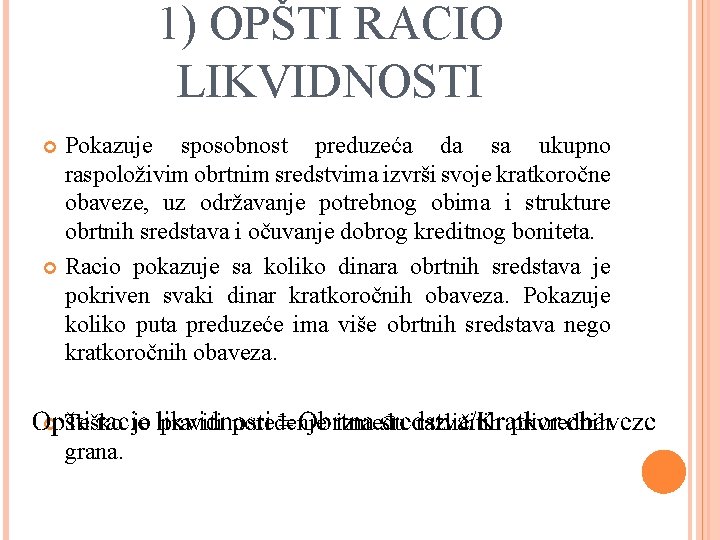
1) OPŠTI RACIO LIKVIDNOSTI Pokazuje sposobnost preduzeća da sa ukupno raspoloživim obrtnim sredstvima izvrši svoje kratkoročne obaveze, uz održavanje potrebnog obima i strukture obrtnih sredstava i očuvanje dobrog kreditnog boniteta. Racio pokazuje sa koliko dinara obrtnih sredstava je pokriven svaki dinar kratkoročnih obaveza. Pokazuje koliko puta preduzeće ima više obrtnih sredstava nego kratkoročnih obaveza. Teško je praviti poređenje između različitih privrednih grana.
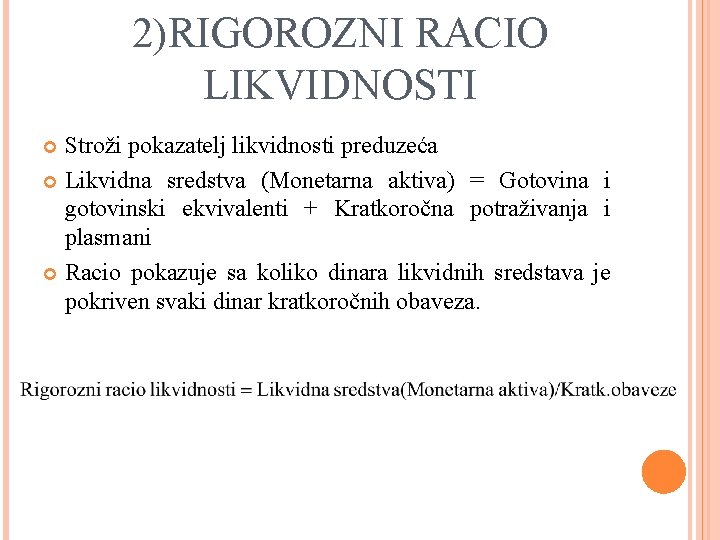
2)RIGOROZNI RACIO LIKVIDNOSTI Stroži pokazatelj likvidnosti preduzeća Likvidna sredstva (Monetarna aktiva) = Gotovina i gotovinski ekvivalenti + Kratkoročna potraživanja i plasmani Racio pokazuje sa koliko dinara likvidnih sredstava je pokriven svaki dinar kratkoročnih obaveza.
PROBLEMI SA RACIOM TEKUĆE LIKVIDNOSTI I RACIOM REDUKOVANE LIKVIDNOSTI Ø Ø Oba racio broja dovode u vezu dve izrazito heterogene pozicije sa aspekta pojma likvidnosti preduzeća. Preispitati visinu i strukturu obrtnih sredstava (i, u okviru njih, zaliha i potraživanja), kao i visinu i rokove dospeća kratkoročnih obaveza. Korisno je naći procentualni udeo individualnih pozicija obrtnih sredstava u njihovom ukupnom iznosu, kao i izvršiti klasifikaciju kratkoročnih obaveza prema rokovima dospeća. Uputno je pogledati šta se dešava sa raciom obrta potraživanja od kupaca i raciom obrta obaveza prema dobavljačima. Kod rigoroznog racia likvidnosti nestaju problemi u vezi sa zalihama, ali, ostali pomenuti, su i dalje prisutni.
3) NETO OBRTNA SREDSTVA Neto obrtna imovina (neto obrtna sredstva) predstavlja računsku veličinu koja se dobija iz razlike između obrtne imovine, kojoj se, u analitičke svrhe, dodaju AVR, s jedne strane, i kratkoročnih obaveza, kojima se, u analitičke svrhe, dodaje PVR, s druge strane. Kao pandan, na strani pasive, imamo neto obrtni kapital, koji predstavlja razliku između dugoročnih izvora finansiranja (dugoročni dugovi + sopstveni kapital) i sadašnje vrednosti fiksnih sredstava. Pokazuje koji deo obrtne imovine je finansiran dugoročnim izvorima finansiranja. trajna obrtna sredstva pokazatelj buduće likvidnosti (veća NOS- veća kreditna sposobnost), rezervoar likvidnosti
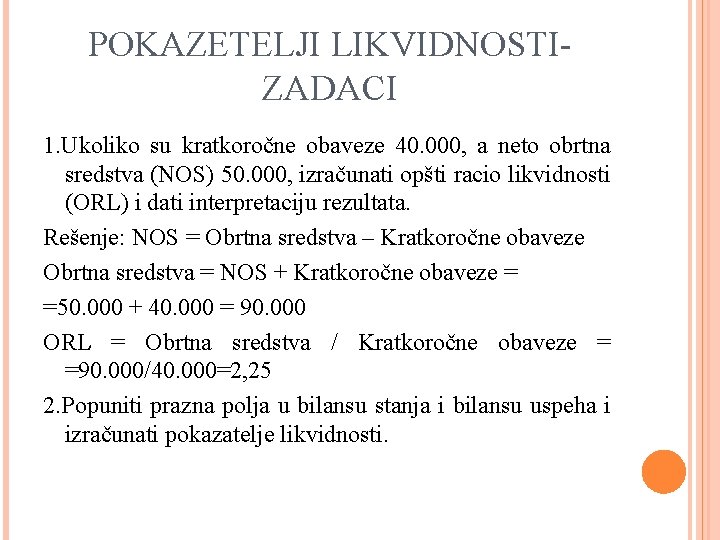
POKAZETELJI LIKVIDNOSTIZADACI 1. Ukoliko su kratkoročne obaveze 40. 000, a neto obrtna sredstva (NOS) 50. 000, izračunati opšti racio likvidnosti (ORL) i dati interpretaciju rezultata. Rešenje: NOS = Obrtna sredstva – Kratkoročne obaveze Obrtna sredstva = NOS + Kratkoročne obaveze = =50. 000 + 40. 000 = 90. 000 ORL = Obrtna sredstva / Kratkoročne obaveze = =90. 000/40. 000=2, 25 2. Popuniti prazna polja u bilansu stanja i bilansu uspeha i izračunati pokazatelje likvidnosti.
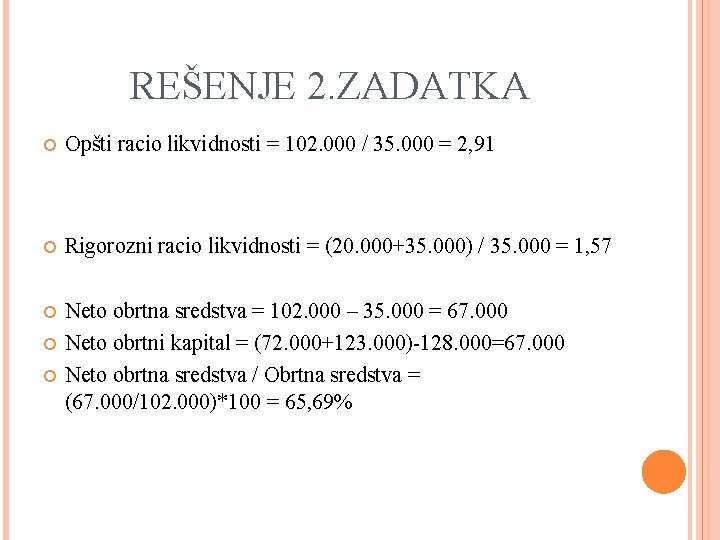
REŠENJE 2. ZADATKA Opšti racio likvidnosti = 102. 000 / 35. 000 = 2, 91 Rigorozni racio likvidnosti = (20. 000+35. 000) / 35. 000 = 1, 57 Neto obrtna sredstva = 102. 000 – 35. 000 = 67. 000 Neto obrtni kapital = (72. 000+123. 000)-128. 000=67. 000 Neto obrtna sredstva / Obrtna sredstva = (67. 000/102. 000)*100 = 65, 69%
POKAZATELJI POSLOVNE AKTIVNOSTI koeficijenti aktivnosti, racia efikasnosti upravljanja imovinom i izvorima Efikasnost upravljanja imovinom i kapitalom se nalazi u direktnoj vezi sa likvidnošću, solventnošću i profitabilnošću preduzeća. stalna imovina (testiranje sposobnosti takve imovine da stvara prihode) vs. obrtna imovina i njeni delovi (testiranje brzine vraćanja takve imovine u početni novčani oblik) Poslovni i gotovinski ciklus Pokazatelji: 1) Koeficijent obrta kupaca; 2) Koeficijent obrta zaliha; 3) Koeficijent obrta dobavljača; 4) Koeficijent obrta fiksnih sredstava; 5) Koeficijent obrta ukupnih poslovnih sredstava; 6) Koeficijent obrta sopstvenih sredstava; 7) Vreme trajanja obrta= 360/Koeficijent obrta.
1) KOEFICIJENT OBRTA KUPACA prodaja na kredit=> potraživanja od kupaca Koeficijent obrta kupaca= Neto prihodi od realizacije/ Prosečan saldo kupaca Neto prihodi od realizacije = Bruto prihodi od realizacije - vrednost vraćenih proizvoda – vrednost naknadno odobrenih popusta Prosečan saldo se najčešće računa kao aritmetička sredina stanja na početku i stanja na kraju godine. NAPOMENA: Ako ne posedujete oba podatka, u obračunu uzimati stanje sa kraja godine!!! Racio pokazuje koliko se puta, u proseku, naplaćuju potraživanja u toku godine. Na koliko dinara neto prihoda od realizacije u toku godine 1 dinar ostaje nenaplaćen u saldu potraživanja od kupaca. Prosečan period naplate potraživanja od kupaca, prosečno vreme trajanja jednog obrta kupaca, racio kreditiranja kupaca, tj. prosečna starost kupaca - pokazuje koliko dana prosečno protekne od trenutka prodaje na kredit kupcima do trenutka naplate potraživanja. Zapravo, pokazuje dužinu vremenskog perioda u kome preduzeće beskamatno kreditira svoje kupce. U razvijenim zemljama, taj period iznosi do 30 dana, tako da se to često uzima kao neka vrsta orijentacione normale.
2) KOEFICIJENT OBRTA ZALIHA Od brzine obrta zaliha direktno zavisi likvidnost i solventnost preduzeća, a racio posredno utiče i na rentabilnost. Koeficijent obrta zaliha= Cena koštanja realizovanih proizvoda/ Prosečan saldo zaliha Pokazuje koliko se puta prosečno godišnje zalihe obrnu u preduzeću. Takođe, pokazuje na koliko dinara cene koštanja realizovanih proizvoda 1 dinar ostaje vezan u zalihama na kraju godine. Moguća interpretacija: Preduzeće je moralo investirati u zalihe 1 dinar da bi u toku godine ostvarilo x dinara cene koštanja realizovanih proizvoda. koeficijent obrta pojedinih zaliha Prosečno vreme trajanja jednog obrta zaliha (prosečan period naplate zaliha ili prosečna starost zaliha). Vreme konvertovanja zaliha u gotovinu se dobija sabiranjem vremena obrta zaliha i vremena obrta potraživanja od kupaca.
3) KOEFICIJENT OBRTA DOBAVLJAČA nabavka na kredit Koeficijent obrta dobavljača = Ukupne nabavke na kredit od dobavljača/ Prosečan saldo dobavljača Godišnje nabavke na kredit = Godišnja potrošnja nabavljenih resursa ± Promena vrednosti zaliha materijala i robe Promenu vrednosti zaliha materijala robe dodajemo, ako je u pitanju povećanje vrednosti, a oduzimamo, ako je u pitanju smanjenje vrednosti. Godišnja potrošnja nabavljenih resursa predstavlja zbir poslovnih rashoda iz bilansa uspeha, na osnovu kojih su nastale obaveze prema dobavljačima, a to su: Nabavna vrednost realizovane robe; Troškovi direktnog materijala; Troškovi ostalog materijala; Troškovi goriva i energije i Troškovi proizvodnih usluga.
3) KOEFICIJENT OBRTA DOBAVLJAČA Znatno je lakše internom analitičaru da utvrdi godišnje nabavke na kredit, nego eksternom. Koeficijent obrta dobavljača pokazuje koliko puta se prosečno godišnje plaćaju obaveze prema dobavljačima. Prosečno vreme plaćanja obaveza prema dobavljačima (prosečno vreme trajanja jednog obrta dobavljača ili prosečna starost dobavljača) pokazuje vremenski period u kome dobavljači beskamatno kreditiraju preduzeće- upotreba spontanih izvora finansiranja. Korisno je uporediti racio kreditiranja kupaca sa raciom regulisanja obaveza prema dobavljačima.
4) KOEFICIJENT OBRTA FIKSNIH SREDSTAVA Koeficijent obrta fiksnih sredstava = Neto prihodi od realizacije / Nabavna vrednost fiksnih sredstava Češće se koristi nabavna (a ne sadašnja) vrednost fiksnih sredstava, jer je lakše vršiti komparativnu analizu. Ne moramo uzimati u obzir različite računovodstvene politike otpisa osnovnih sredstava, stepen njihove otpisanosti, i sl. Pokazuje koliko je dinara neto prihoda od realizacije ostvareno na svaki dinar angažovanih fiksnih sredstava. Proveravamo da li nije došlo do nedovoljnog korišćenja instaliranih kapaciteta, da li su kapaciteti možda predimenzionirani ili preduzeće ima neproduktivna fiksna sredstva.
5) KOEFICIJENT OBRTA UKUPNIH SREDSTAVA najopštiji, sintetički pokazatelj efikasnosti korišćenja sredstava u preduzeću Koeficijent obrta ukupnih sredstava = Neto prihodi od realizacije / Prosečna ukupna sredstva Pokazuje koliko se puta prosečno obrnu ukupna poslovna sredstva, ili koliko dinara neto prihoda od realizacije je ostvareno na svaki dinar angažovanih ukupnih sredstava. Ako dolazi do njegovog smanjenja, što nije dobro, treba preispitati, s obzirom da je u pitanju sintetički pokazatelj, šta se dešava sa efikasnošću upravljanja pojedinim sredstvima.
6) KOEFICIJENT OBRTA SOPSTVENIH SREDSTAVA Računa se, pre svega, za analitičke potrebe. Ne možemo reći koji deo aktive je finansiran samo iz sopstvenih, a koji samo iz pozajmljenih izvora. Koeficijent obrta sopstvenih sredstava = Neto prihodi od realizacije / Prosečna sopstvena sredstva Pokazuje koliko je dinara neto prihoda od realizacije ostvareno na jedan dinar sredstava finansiranih iz sopstvenih izvora. Koristi se kao parcijalni koeficijent kod Du Pont sistema analize.
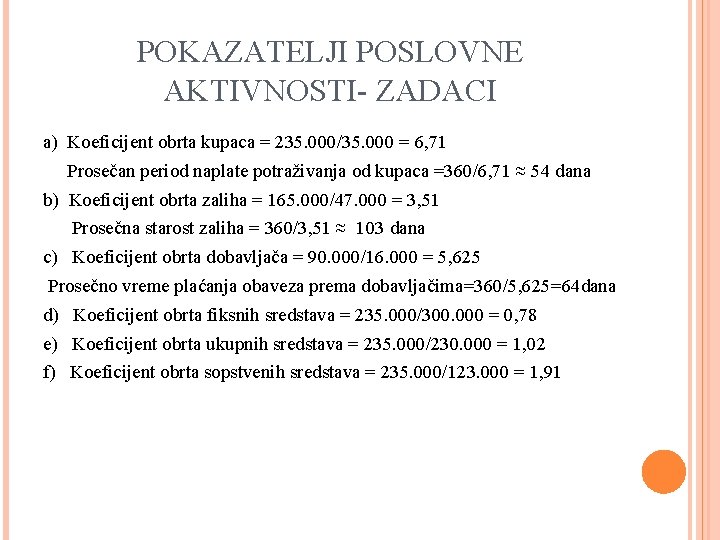
POKAZATELJI POSLOVNE AKTIVNOSTI- ZADACI a) Koeficijent obrta kupaca = 235. 000/35. 000 = 6, 71 Prosečan period naplate potraživanja od kupaca =360/6, 71 ≈ 54 dana b) Koeficijent obrta zaliha = 165. 000/47. 000 = 3, 51 Prosečna starost zaliha = 360/3, 51 ≈ 103 dana c) Koeficijent obrta dobavljača = 90. 000/16. 000 = 5, 625 Prosečno vreme plaćanja obaveza prema dobavljačima=360/5, 625=64 dana d) Koeficijent obrta fiksnih sredstava = 235. 000/300. 000 = 0, 78 e) Koeficijent obrta ukupnih sredstava = 235. 000/230. 000 = 1, 02 f) Koeficijent obrta sopstvenih sredstava = 235. 000/123. 000 = 1, 91
POKAZATELJI UPRAVLJANJA DUGOM racia duga Finansijski rizik, usled prisustva pozajmljenih izvora u strukturi kapitala. zaduženost vs. prezaduženost Pokazatelji: 1. Racio ukupnog duga prema ukupnim sredstvima; 2. Racio dugoročnog duga prema ukupnim sredstvima; 3. Racio dugoročnog duga prema sopstvenom kapitalu; 4. Koeficijent pokrića kamate; 5. Koeficijent pokrića ukupnog duga; 6. Koeficijent pokrića fiksnih rashoda.
1) RACIO UKUPNOG DUGA PREMA UKUPNIM SREDSTVIMA Racio ukupnog duga prema ukupnim sredstvima = Ukupne obaveze / Ukupna poslovna sredstva Posmatramo strukturu kapitala, tj. strukturu izvora finansiranja. Racio pokazuje koji deo sredstava je finansiran pozajmljenim, a koji sopstvenim izvorima finansiranja. “kapacitet zaduživanja”
2) RACIO DUGOROČNOG DUGA PREMA UKUPNIM SREDSTVIMA Racio dugoročnog duga prema ukupnim sredstvima = Dugoročni dugovi / Ukupna poslovna sredstva pokazatelj strukture izvora finansiranja kratkoročni (u okviru njih spontani izvori finansiranja) vs. dugoročni dugovi
3) RACIO DUGOROČNOG DUGA PREMA SOPSTVENOM KAPITALU Racio dugoročnog duga prema sopstvenom kapitalu = Dugoročni dugovi / Sopstveni kapital pokazatelj strukture izvora finansiranja Dugoročni izvori finansiranja = Sopstveni kapital + Dugoročni dugovi + Dugoročna rezervisanja interpretacija Dobro je kad je vrednost ovog racia manja od 1 (grafički prikaz). Racio se može računati na bazi knjigovodstvene vrednosti sopstvenog kapitala, ali je realniji pokazatelj kad koristimo tržišnu vrednost sopstvenog kapitala. Da li postoji optimalna finansijska struktura? =>Teorije strukture kapitala
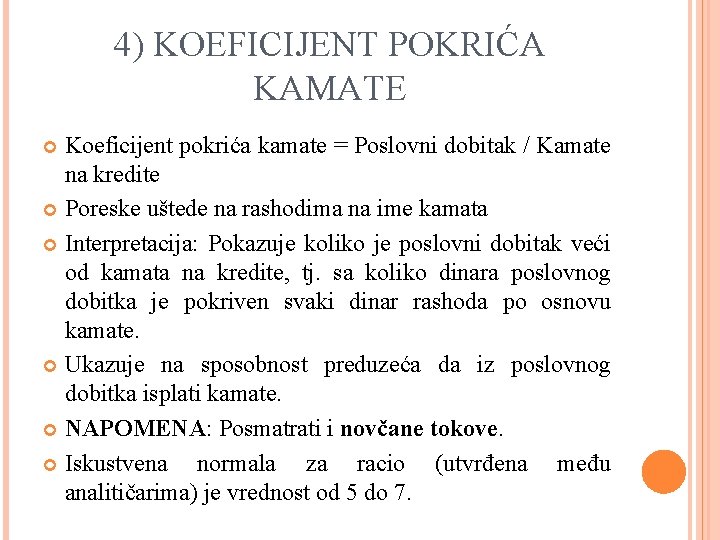
4) KOEFICIJENT POKRIĆA KAMATE Koeficijent pokrića kamate = Poslovni dobitak / Kamate na kredite Poreske uštede na rashodima na ime kamata Interpretacija: Pokazuje koliko je poslovni dobitak veći od kamata na kredite, tj. sa koliko dinara poslovnog dobitka je pokriven svaki dinar rashoda po osnovu kamate. Ukazuje na sposobnost preduzeća da iz poslovnog dobitka isplati kamate. NAPOMENA: Posmatrati i novčane tokove. Iskustvena normala za racio (utvrđena među analitičarima) je vrednost od 5 do 7.
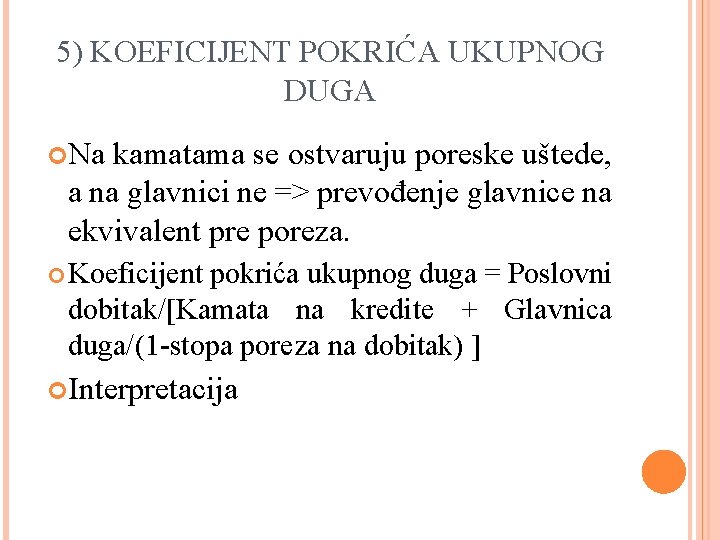
5) KOEFICIJENT POKRIĆA UKUPNOG DUGA Na kamatama se ostvaruju poreske uštede, a na glavnici ne => prevođenje glavnice na ekvivalent pre poreza. Koeficijent pokrića ukupnog duga = Poslovni dobitak/[Kamata na kredite + Glavnica duga/(1 -stopa poreza na dobitak) ] Interpretacija
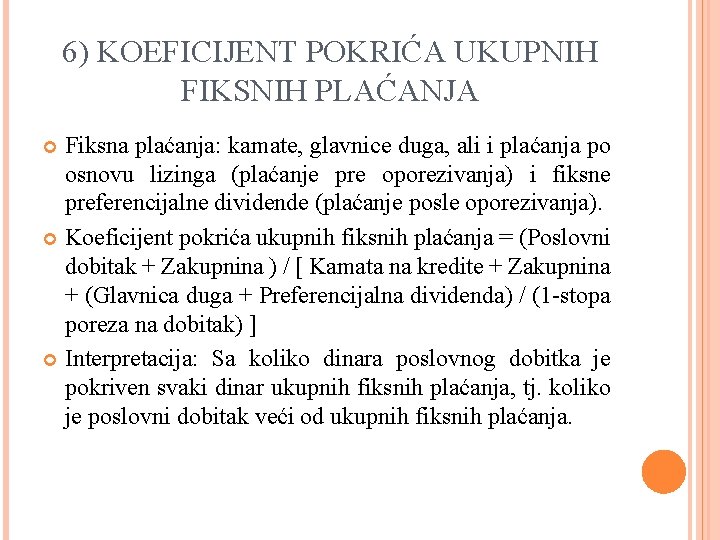
6) KOEFICIJENT POKRIĆA UKUPNIH FIKSNIH PLAĆANJA Fiksna plaćanja: kamate, glavnice duga, ali i plaćanja po osnovu lizinga (plaćanje pre oporezivanja) i fiksne preferencijalne dividende (plaćanje posle oporezivanja). Koeficijent pokrića ukupnih fiksnih plaćanja = (Poslovni dobitak + Zakupnina ) / [ Kamata na kredite + Zakupnina + (Glavnica duga + Preferencijalna dividenda) / (1 -stopa poreza na dobitak) ] Interpretacija: Sa koliko dinara poslovnog dobitka je pokriven svaki dinar ukupnih fiksnih plaćanja, tj. koliko je poslovni dobitak veći od ukupnih fiksnih plaćanja.
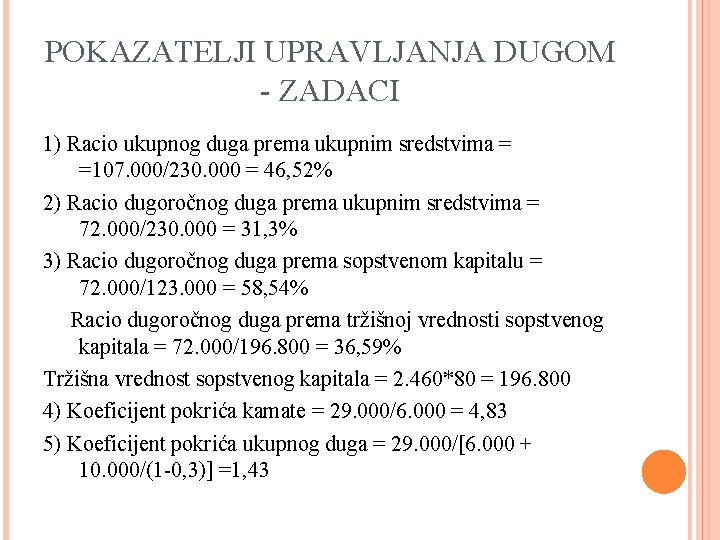
POKAZATELJI UPRAVLJANJA DUGOM - ZADACI 1) Racio ukupnog duga prema ukupnim sredstvima = =107. 000/230. 000 = 46, 52% 2) Racio dugoročnog duga prema ukupnim sredstvima = 72. 000/230. 000 = 31, 3% 3) Racio dugoročnog duga prema sopstvenom kapitalu = 72. 000/123. 000 = 58, 54% Racio dugoročnog duga prema tržišnoj vrednosti sopstvenog kapitala = 72. 000/196. 800 = 36, 59% Tržišna vrednost sopstvenog kapitala = 2. 460*80 = 196. 800 4) Koeficijent pokrića kamate = 29. 000/6. 000 = 4, 83 5) Koeficijent pokrića ukupnog duga = 29. 000/[6. 000 + 10. 000/(1 -0, 3)] =1, 43
POKAZATELJI RENTABILNOSTI Dominantan, tj. najizraženiji dugoročni cilj svakog preduzeća je povećanje njegove vrednosti. Rentabilnošću se mora upravljati i na operativnom i na strateškom nivou. Pokazatelji: a) Parcijalni pokazatelji (pokazatelji dobitnosti prihoda) – Ne uzimaju u obzir veličinu kapitala, sa kojim je dati dobitak ostvaren i ignorišu efikasnost upotrebe imovine i kapitala. 1) Stopa bruto dobitka; 2) Stopa poslovnog dobitka; 3) Stopa neto dobitka; b) Stope prinosa - Spajanjem pokazatelja profitabilnosti prihoda, sa jedne, i racia obrta imovine i vlasničkog kapitala, sa druge strane - osnova za celovito sagledavanje ukupne profitabilnosti preduzeća. 4) Stopa prinosa na ukupna sredstva; 5) Stopa prinosa na sopstvena sredstva. Komparativna analiza
1) STOPA BRUTO DOBITKA Stopa bruto dobitka = Bruto dobitak / Neto prihodi od realizacije Interpretacija Poluge (načini) za povećanje stope bruto dobitka : 1) povećanje cena, obima prodaje - teže, jer su tržišta mahom zasićena, i/ili 2) efikasnije upravljanje troškovima sadržanim u ceni koštanja- tzv. radikalna hirurgija troškova. Važno: Smanjenje troškova ne sme se vršiti na uštrb kvaliteta, funkcionalnosti i pouzdanosti proizvoda, već se troškovi moraju držati pod kontrolom, uz pomoć različitih tehnika.
2) STOPA POSLOVNOG DOBITKA Poslovni dobtak = Dobitak pre kamate i poreza = EBIT Stopa poslovnog dobitka = Poslovni dobitak / Neto prihodi od realizacije Interpretacija Poluge (načini) za povećanje stope poslovnog dobitka: povećanje cena, obima prodaje, i/ili efikasnije upravljanje troškovima sadržanim u ceni koštanja, ali i troškovima perioda. Stopa poslovnog dobitka (tzv. poslovna marža) odslikava porast dobitnosti poslovnih procesa, koji čine tzv. core business preduzeća, uz veoma važnu napomenu: na ovom nivou je irelevantan način finansiranja poslovnog procesa. Na bazi stope poslovnog dobitka, iskusan analitičar može da proceni da li preduzeće može da izdrži teret dugova ili ne može. Ako je prosečna kamatna stopa, koju preduzeće plaća na pozajmljeni kapital, manja od stope poslovnog dobitka barem za dva procentna poena, onda se smatra da preduzeće može da podnese teret dugova, i obrnuto. Ali, glavni put za određivanje stepena opterećenosti dugovima je efekat finansijskog leveridža.
3) STOPA NETO DOBITKA Pored poslovne, sada posmatramo i finansijsku aktivnost preduzeća, tj. strukturu njegovog kapitala. Stopa neto dobitka = Neto dobitak / Neto prihodi od realizacije Stopa neto dobitka je, zapravo, profitna marža. Stabilnost ovog pokazatelja zavisi i od toga da li preduzeća pripada cikličnoj grani- npr. proizvodnja luksuznih proizvoda ili stabilnoj grani- npr. prehrambena industrija. Interpretacija Pored faktora koji utiču na prethodne dve stope, ovde se uzimaju u razmatranje i rashodi kamata, tj. iznos pozajmljenih izvora finansiranja i njihova cena. Komparativna analiza
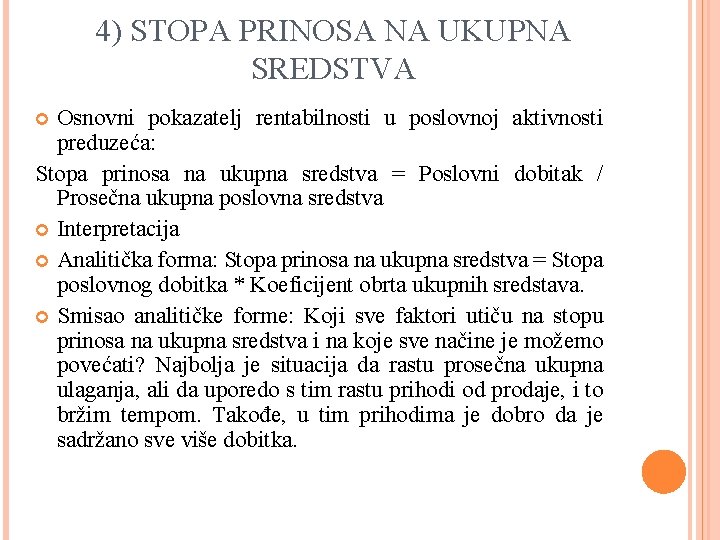
4) STOPA PRINOSA NA UKUPNA SREDSTVA Osnovni pokazatelj rentabilnosti u poslovnoj aktivnosti preduzeća: Stopa prinosa na ukupna sredstva = Poslovni dobitak / Prosečna ukupna poslovna sredstva Interpretacija Analitička forma: Stopa prinosa na ukupna sredstva = Stopa poslovnog dobitka * Koeficijent obrta ukupnih sredstava. Smisao analitičke forme: Koji sve faktori utiču na stopu prinosa na ukupna sredstva i na koje sve načine je možemo povećati? Najbolja je situacija da rastu prosečna ukupna ulaganja, ali da uporedo s tim rastu prihodi od prodaje, i to bržim tempom. Takođe, u tim prihodima je dobro da je sadržano sve više dobitka.
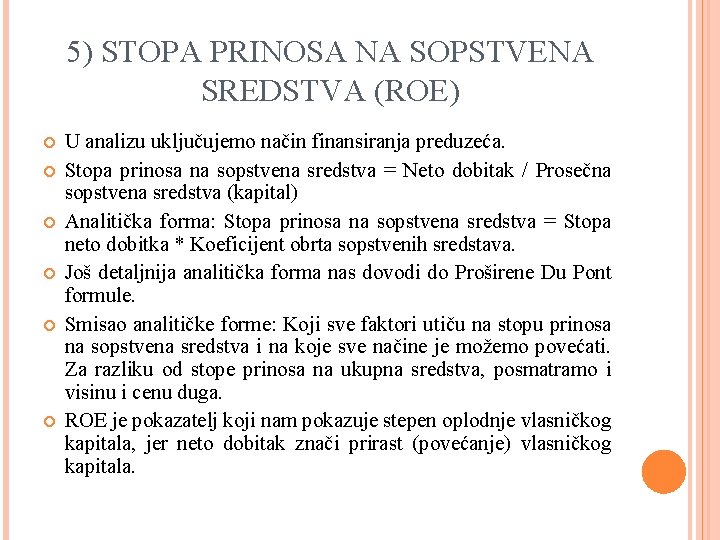
5) STOPA PRINOSA NA SOPSTVENA SREDSTVA (ROE) U analizu uključujemo način finansiranja preduzeća. Stopa prinosa na sopstvena sredstva = Neto dobitak / Prosečna sopstvena sredstva (kapital) Analitička forma: Stopa prinosa na sopstvena sredstva = Stopa neto dobitka * Koeficijent obrta sopstvenih sredstava. Još detaljnija analitička forma nas dovodi do Proširene Du Pont formule. Smisao analitičke forme: Koji sve faktori utiču na stopu prinosa na sopstvena sredstva i na koje sve načine je možemo povećati. Za razliku od stope prinosa na ukupna sredstva, posmatramo i visinu i cenu duga. ROE je pokazatelj koji nam pokazuje stepen oplodnje vlasničkog kapitala, jer neto dobitak znači prirast (povećanje) vlasničkog kapitala.
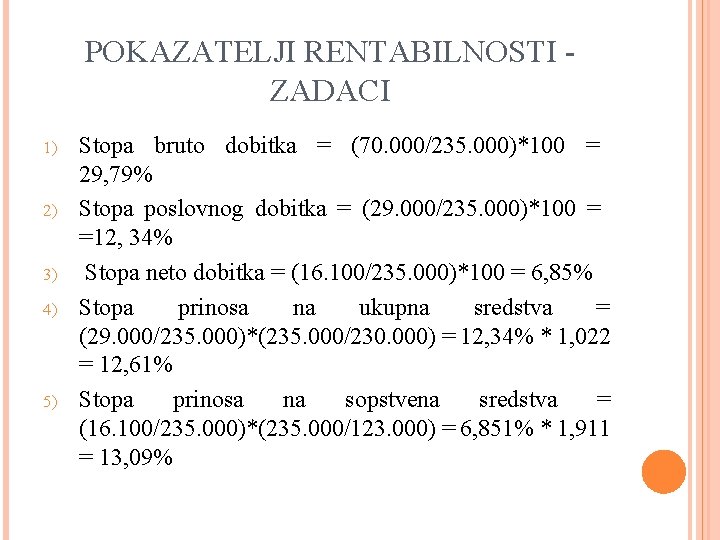
POKAZATELJI RENTABILNOSTI ZADACI 1) 2) 3) 4) 5) Stopa bruto dobitka = (70. 000/235. 000)*100 = 29, 79% Stopa poslovnog dobitka = (29. 000/235. 000)*100 = =12, 34% Stopa neto dobitka = (16. 100/235. 000)*100 = 6, 85% Stopa prinosa na ukupna sredstva = (29. 000/235. 000)*(235. 000/230. 000) = 12, 34% * 1, 022 = 12, 61% Stopa prinosa na sopstvena sredstva = (16. 100/235. 000)*(235. 000/123. 000) = 6, 851% * 1, 911 = 13, 09%
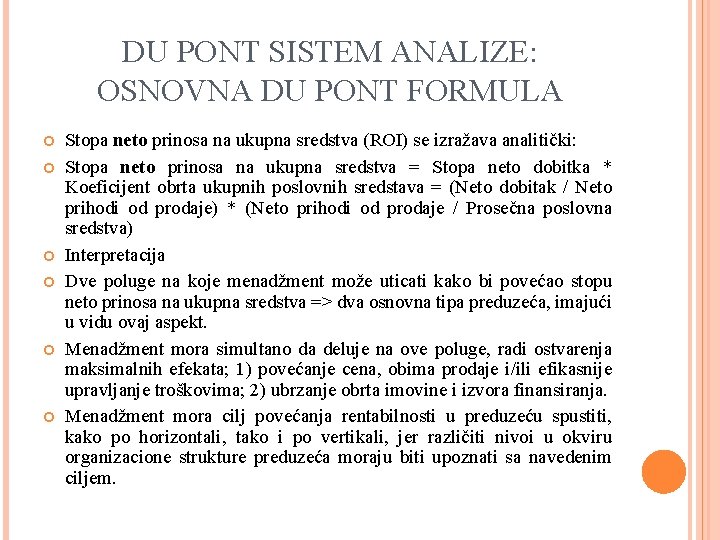
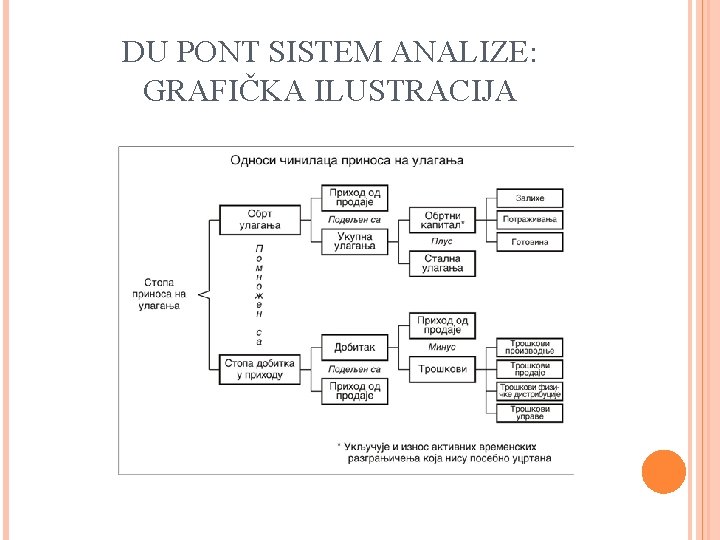
DU PONT SISTEM ANALIZE: OSNOVNA DU PONT FORMULA Stopa neto prinosa na ukupna sredstva (ROI) se izražava analitički: Stopa neto prinosa na ukupna sredstva = Stopa neto dobitka * Koeficijent obrta ukupnih poslovnih sredstava = (Neto dobitak / Neto prihodi od prodaje) * (Neto prihodi od prodaje / Prosečna poslovna sredstva) Interpretacija Dve poluge na koje menadžment može uticati kako bi povećao stopu neto prinosa na ukupna sredstva => dva osnovna tipa preduzeća, imajući u vidu ovaj aspekt. Menadžment mora simultano da deluje na ove poluge, radi ostvarenja maksimalnih efekata; 1) povećanje cena, obima prodaje i/ili efikasnije upravljanje troškovima; 2) ubrzanje obrta imovine i izvora finansiranja. Menadžment mora cilj povećanja rentabilnosti u preduzeću spustiti, kako po horizontali, tako i po vertikali, jer različiti nivoi u okviru organizacione strukture preduzeća moraju biti upoznati sa navedenim ciljem.
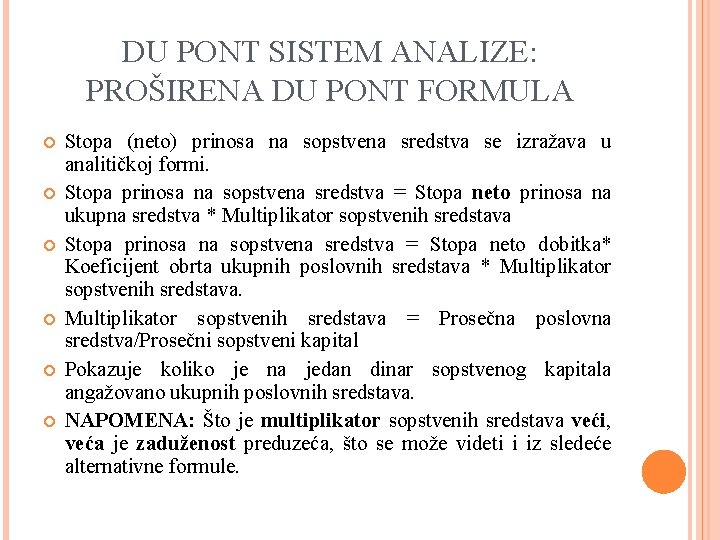
DU PONT SISTEM ANALIZE: PROŠIRENA DU PONT FORMULA Stopa (neto) prinosa na sopstvena sredstva se izražava u analitičkoj formi. Stopa prinosa na sopstvena sredstva = Stopa neto prinosa na ukupna sredstva * Multiplikator sopstvenih sredstava Stopa prinosa na sopstvena sredstva = Stopa neto dobitka* Koeficijent obrta ukupnih poslovnih sredstava * Multiplikator sopstvenih sredstava = Prosečna poslovna sredstva/Prosečni sopstveni kapital Pokazuje koliko je na jedan dinar sopstvenog kapitala angažovano ukupnih poslovnih sredstava. NAPOMENA: Što je multiplikator sopstvenih sredstava veći, veća je zaduženost preduzeća, što se može videti i iz sledeće alternativne formule.
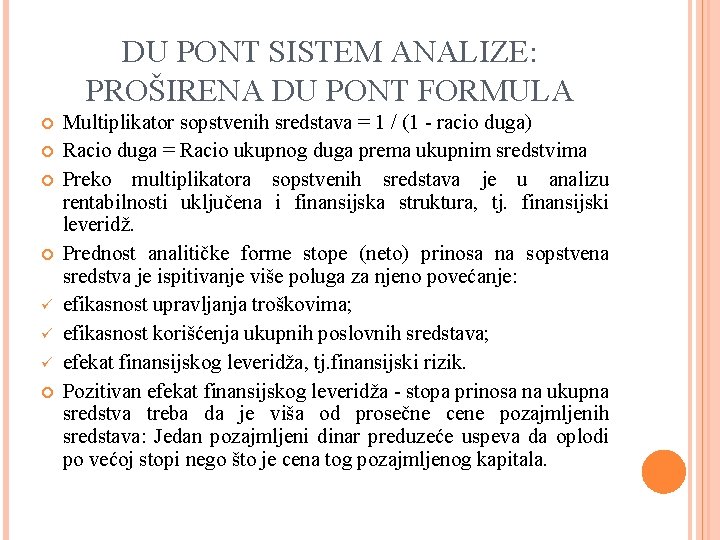
DU PONT SISTEM ANALIZE: PROŠIRENA DU PONT FORMULA ü ü ü Multiplikator sopstvenih sredstava = 1 / (1 - racio duga) Racio duga = Racio ukupnog duga prema ukupnim sredstvima Preko multiplikatora sopstvenih sredstava je u analizu rentabilnosti uključena i finansijska struktura, tj. finansijski leveridž. Prednost analitičke forme stope (neto) prinosa na sopstvena sredstva je ispitivanje više poluga za njeno povećanje: efikasnost upravljanja troškovima; efikasnost korišćenja ukupnih poslovnih sredstava; efekat finansijskog leveridža, tj. finansijski rizik. Pozitivan efekat finansijskog leveridža - stopa prinosa na ukupna sredstva treba da je viša od prosečne cene pozajmljenih sredstava: Jedan pozajmljeni dinar preduzeće uspeva da oplodi po većoj stopi nego što je cena tog pozajmljenog kapitala.
DU PONT SISTEM ANALIZE: GRAFIČKA ILUSTRACIJA
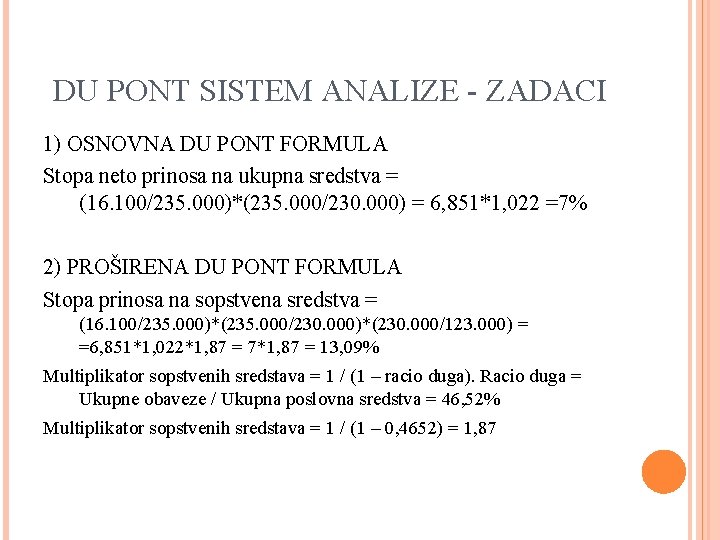
DU PONT SISTEM ANALIZE - ZADACI 1) OSNOVNA DU PONT FORMULA Stopa neto prinosa na ukupna sredstva = (16. 100/235. 000)*(235. 000/230. 000) = 6, 851*1, 022 =7% 2) PROŠIRENA DU PONT FORMULA Stopa prinosa na sopstvena sredstva = (16. 100/235. 000)*(235. 000/230. 000)*(230. 000/123. 000) = =6, 851*1, 022*1, 87 = 7*1, 87 = 13, 09% Multiplikator sopstvenih sredstava = 1 / (1 – racio duga). Racio duga = Ukupne obaveze / Ukupna poslovna sredstva = 46, 52% Multiplikator sopstvenih sredstava = 1 / (1 – 0, 4652) = 1, 87
POKAZATELJI TRŽIŠNE VREDNOSTI 1. 2. 3. 4. 5. Pokazatelji vlasništva, analiza racia rentabilnosti na bazi akcija, ili racio analiza prinosa akcionarima; karakteristični za akcionarska preduzeća. Dopuna slike o preduzeću, dobijene na bazi računovodstvenih informacija. Napomena: ova racia se bave bitnim trouglom , , dobitak – dividende – tržišna cena akcija’’, ali njegove komponente mogu biti pod uticajem nedosledne računovodstvene politike, tendenciozne politike dividendi i na performansama neutemeljenih činilaca tržišnih cena akcija. Pokazatelji: Neto dobitak po akciji (EPS); Odnos tržišne cene po akciji i neto dobitka po akciji (P/E racio); Racio plaćanja dividende (DPR); Dividendna stopa (DY); Knjigovodstvena vrednost po akciji.
1) NETO DOBITAK PO AKCIJI (EPS) IAS 33 - Zarada po akciji (osnovna i razvodnjena- potencijalne obične akcije). Podatak o EPS se obelodanjuje u bilansu uspeha. Neto dobitak po akciji (EPS) = Neto dobitak koji pripada običnim akcionarima / Broj emitovanih i prodatih običnih akcija Brojilac: Preferencijalne dividende (ukoliko postoje) se oduzimaju i dolazi se do neto dobitka koji pripada običnim akcionarima. Imenilac: Uzimaju se u obzir samo autorizovane, emitovane i prodate obične akcije, dok se otkupljene sopstvene (trezorske) akcije oduzimaju. Najčešća relacija: Autorizovane akcije (odobrene od Skupštine akcionara i Borda da se emituju) > Emitovane akcije > Prodate akcije > Akcije u posedu investitora. (Možda postoje Otkupljene sopstvene akcije). Da li ćemo pre uložiti u preduzeće, koje ima EPS 80, ili 120? Zavisi od tržišne cene akcija => NAPOMENA: Teško je izvesti prostornu komparativnu analizu. Mogu se porediti dva preduzeća, sa aspekta stabilnosti EPS-a. Interpretacija Dividendna politika
1) NETO DOBITAK PO AKCIJI (EPS) Kod poređenja u vremenu, voditi računa da li je broj emitovanih i prodatih običnih akcija ostao nepromenjen (da nije došlo do cepanja akcija-stock split, ili njihovog spajanja). Ako je do ovih operacija došlo, zbog uporedivosti, ponovo izračunati EPS za prethodne godine. Lot je standardizovani broj akcija, kojima se trguje. Provizije berzanskih posrednika su “podešene” prema lot -u. Postojeći i potencijalni akcionari preferiraju stabilan rast neto dobitka po akciji.
2) ODNOS TRŽIŠNE CENE PO AKCIJI I NETO DOBITKA PO AKCIJI (P/E RACIO) ü ü P/E racio = Tržišna cena po akciji / Neto dobitak po akciji Imenilac je, zapravo, EPS. Skraćivanjem “po akciji” iz brojioca i imenioca racia, dobijamo alternativnu formulu: P/E racio = Tržišna vrednost / Neto dobitak Interpretacija Važan pokazatelj za buduće ulagače. Veći racio ukazuje na veće poverenje postojećih i potencijalnih investitora u preduzeće i u tržište kapitala i njegovu efikasnost, zbog: 1) većeg očekivanja rasta, i / ili 2) nižeg rizika investiranja. Primena pokazatelja: određivanje tržišne cene običnih akcija preduzeća; otkrivanje precenjenosti/potcenjenosti akcija; Kupoprodajne odluke: precenjene akcije - prodati; potcenjene akcije – kupiti => kapitalni dobitak procena buduće tržišne cene akcija za više godina; procena tržišne cene akcija preduzeća, čije se akcije ne prodaju javno Recipročna vrednost racia = Stopa kapitalizacije akcijskog kapitala
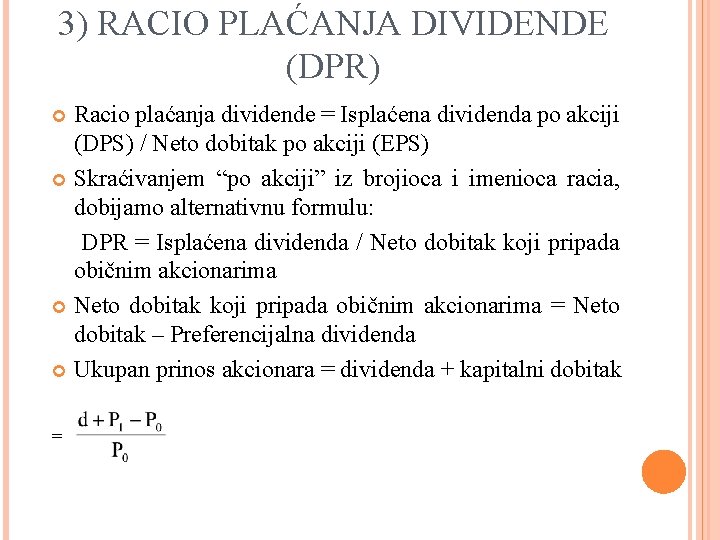
3) RACIO PLAĆANJA DIVIDENDE (DPR) Racio plaćanja dividende = Isplaćena dividenda po akciji (DPS) / Neto dobitak po akciji (EPS) Skraćivanjem “po akciji” iz brojioca i imenioca racia, dobijamo alternativnu formulu: DPR = Isplaćena dividenda / Neto dobitak koji pripada običnim akcionarima = Neto dobitak – Preferencijalna dividenda Ukupan prinos akcionara = dividenda + kapitalni dobitak =
3) RACIO PLAĆANJA DIVIDENDE (DPR) Pokazuje koji deo neto dobitka je isplaćen akcionarima u vidu dividendi, a koji je akumuliran. To zavisi od: ü veličine neto dobitka; ü dividendne politike; ü slobodnog novčanog toka. Razlika vrednosti ovog racia do 100% predstavlja racio akumuliranja dobitka.
4) DIVIDENDNA STOPA (DY) Dividendna stopa = Dividenda po akciji / Tržišna cena akcije Skraćivanjem “po akciji” iz brojioca i imenioca racia, dobijamo alternativnu formulu: Dividendna stopa = Dividenda / Tržišna vrednost Interpretacija: Pokazuje tekući prinos akcionara (u vidu dividendi) u odnosu na tekuću tržišnu vrednost akcije, koju poseduje. Značajna za buduće ulagače; preferencije investitora. Raspon vrednosti pokazatelja i značenje: 0 do 10% ili 12% (nije deklarisalo dividendu; rast i razvoj preduzeća, “zrelo preduzeće”, depresirana tržišna cena akcija).
5) KNJIGOVODSTVENA VREDNOST PO AKCIJI Knjigovodstvena vrednost po akciji = Ukupni sopstveni kapital / Broj emitovanih i prodatih običnih akcija Pokazuje vrednost koja pripada običnim akcionarima, nakon namirenja svih ostalih stejkholdera, pri likvidaciji, pod uslovom da se prodaja sredstava izvrši po knjigovodstvenoj vrednosti. Kod uspešnijih preduzeća ovaj pokazatelj je veći. Takođe, što je preduzeće uspešnije, očekuje se veći raspon između tržišne i knjigovodstvene vrednosti. Pri likvidaciji, prodaja imovine se vrši po nižoj ceni, a obični akcionari, s obzirom da su poslednji u “redu prioriteta”, dobijaju manje od knjigovodstvene vrednosti po akciji=> dobijaju tzv. likvidacionu vrednost. Kritike knjigovodstvene i likvidacione vrednosti po akciji
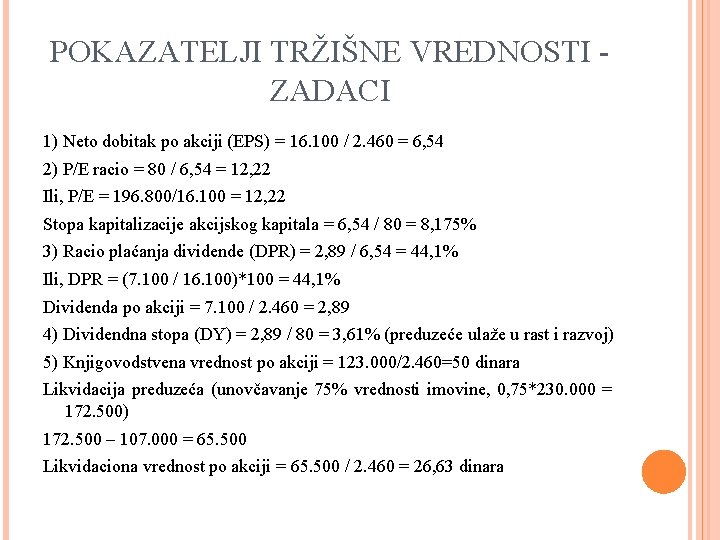
POKAZATELJI TRŽIŠNE VREDNOSTI ZADACI 1) Neto dobitak po akciji (EPS) = 16. 100 / 2. 460 = 6, 54 2) P/E racio = 80 / 6, 54 = 12, 22 Ili, P/E = 196. 800/16. 100 = 12, 22 Stopa kapitalizacije akcijskog kapitala = 6, 54 / 80 = 8, 175% 3) Racio plaćanja dividende (DPR) = 2, 89 / 6, 54 = 44, 1% Ili, DPR = (7. 100 / 16. 100)*100 = 44, 1% Dividenda po akciji = 7. 100 / 2. 460 = 2, 89 4) Dividendna stopa (DY) = 2, 89 / 80 = 3, 61% (preduzeće ulaže u rast i razvoj) 5) Knjigovodstvena vrednost po akciji = 123. 000/2. 460=50 dinara Likvidacija preduzeća (unovčavanje 75% vrednosti imovine, 0, 75*230. 000 = 172. 500) 172. 500 – 107. 000 = 65. 500 Likvidaciona vrednost po akciji = 65. 500 / 2. 460 = 26, 63 dinara