PARANIN ZAMAN DEER PARANIN ZAMAN DEER KAVRAMI Parann
- Slides: 46
PARANIN ZAMAN DEĞERİ
PARANIN ZAMAN DEĞERİ KAVRAMI Paranın zaman içerisinde aşınma oranı olarak ifade ettiğimiz kavram, paranın zaman değeri olarak ifade edilir. Paranın zaman değeri işlevi, değişik zaman noktalarında gerçekleşmeleri söz konusu olan nakit akımlarının her birinin/hepsinin değerini aynı zaman noktasına göre belirtmektir. 2
Paranın Zaman Değeri 3
Paranın Zaman Değeri Paranın zaman değeri vardır, çünkü para zaman içerisinde daha fazla para kazandırabilir. (kazanma gücü). Paranın zaman değeri faiz oranı cinsinden ölçülür. 4
Faiz Nedir? v. Faiz, başkalarına ait sermayenin kullanımı için ödenen bedeldir. v. Faiz; paranın kirasıdır. v. Faiz paranın maliyetidir. Borç alan için maliyet, borç veren için ise kazanç tır. 5
Nominal Faiz: Piyasada uygulanan cari faiz oranıdır. Nominal Faiz= Piyasa Faiz Oranı (Cari Faiz Oranı) 6
Gerçek (Reel) Faiz: Nominal faizden enflasyonun arındırılması sonucu hesaplanan faizdir. Reel Faiz=Nominal Faiz Oranı-Enf. Oranı 1+Nominal Faiz Oranı 1+Reel Faiz Oranı =---------1+Enflasyon Oranı 7
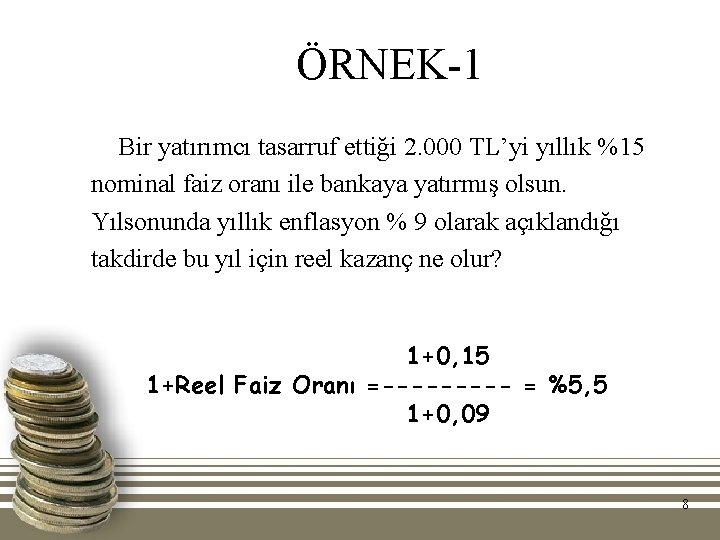
ÖRNEK-1 Bir yatırımcı tasarruf ettiği 2. 000 TL’yi yıllık %15 nominal faiz oranı ile bankaya yatırmış olsun. Yılsonunda yıllık enflasyon % 9 olarak açıklandığı takdirde bu yıl için reel kazanç ne olur? 1+0, 15 1+Reel Faiz Oranı =----- = %5, 5 1+0, 09 8
Faiz Hesaplama Yöntemleri v. Basit Faiz v. Bileşik Faiz v. Efektif Yıllık Faiz Oranı (EYFO) 9
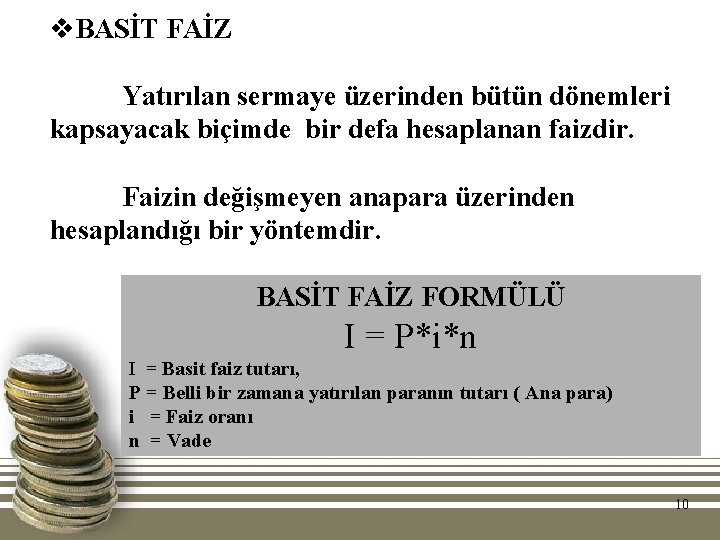
v. BASİT FAİZ Yatırılan sermaye üzerinden bütün dönemleri kapsayacak biçimde bir defa hesaplanan faizdir. Faizin değişmeyen anapara üzerinden hesaplandığı bir yöntemdir. BASİT FAİZ FORMÜLÜ I = P*i*n I = Basit faiz tutarı, P = Belli bir zamana yatırılan paranın tutarı ( Ana para) i = Faiz oranı n = Vade 10
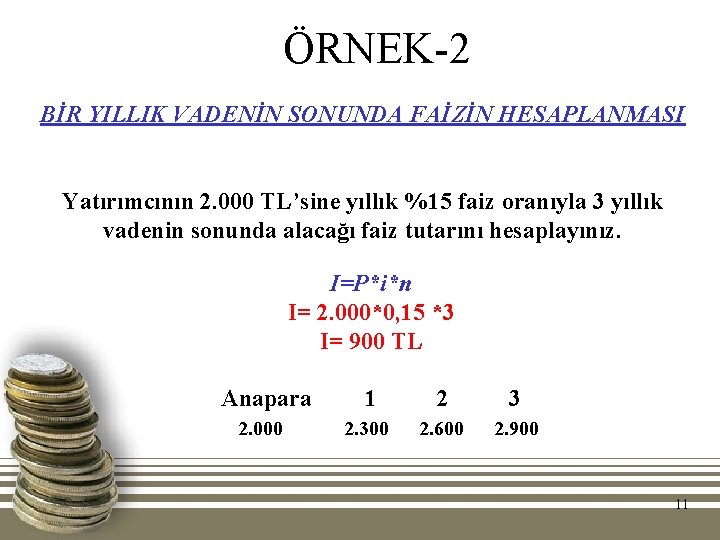
ÖRNEK-2 BİR YILLIK VADENİN SONUNDA FAİZİN HESAPLANMASI Yatırımcının 2. 000 TL’sine yıllık %15 faiz oranıyla 3 yıllık vadenin sonunda alacağı faiz tutarını hesaplayınız. I=P*i*n I= 2. 000*0, 15 *3 I= 900 TL Anapara 2. 000 1 2 3 2. 300 2. 600 2. 900 11
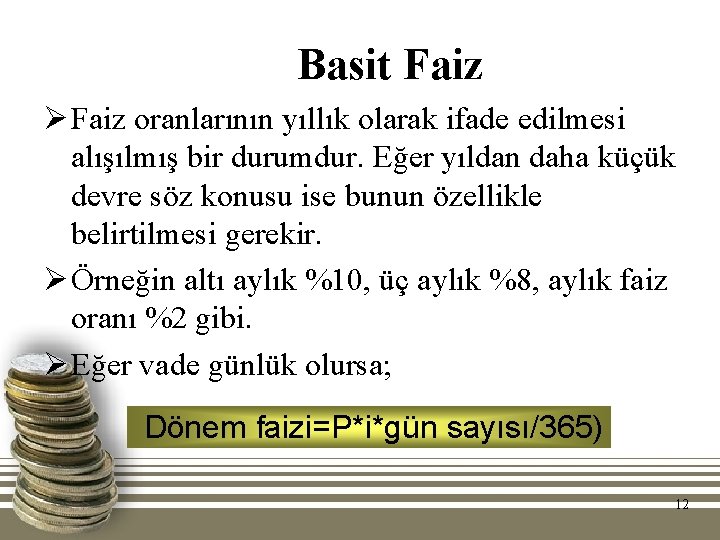
Basit Faiz Ø Faiz oranlarının yıllık olarak ifade edilmesi alışılmış bir durumdur. Eğer yıldan daha küçük devre söz konusu ise bunun özellikle belirtilmesi gerekir. Ø Örneğin altı aylık %10, üç aylık %8, aylık faiz oranı %2 gibi. Ø Eğer vade günlük olursa; Dönem faizi=P*i*gün sayısı/365) 12
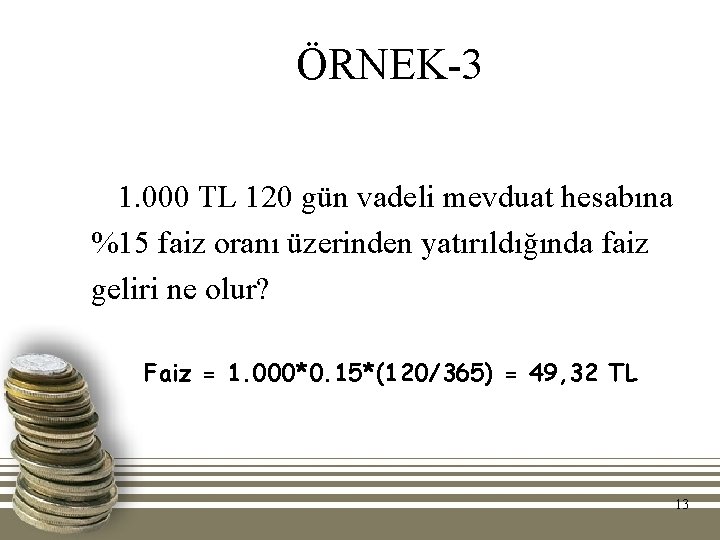
ÖRNEK-3 1. 000 TL 120 gün vadeli mevduat hesabına %15 faiz oranı üzerinden yatırıldığında faiz geliri ne olur? Faiz = 1. 000*0. 15*(120/365) = 49, 32 TL 13
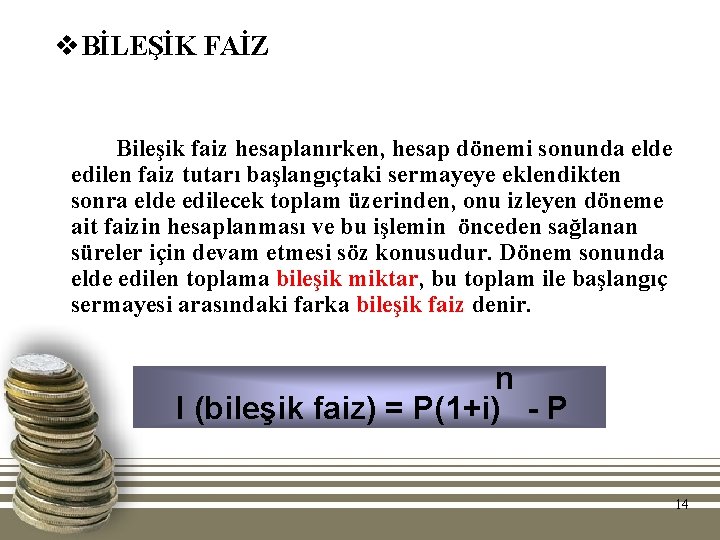
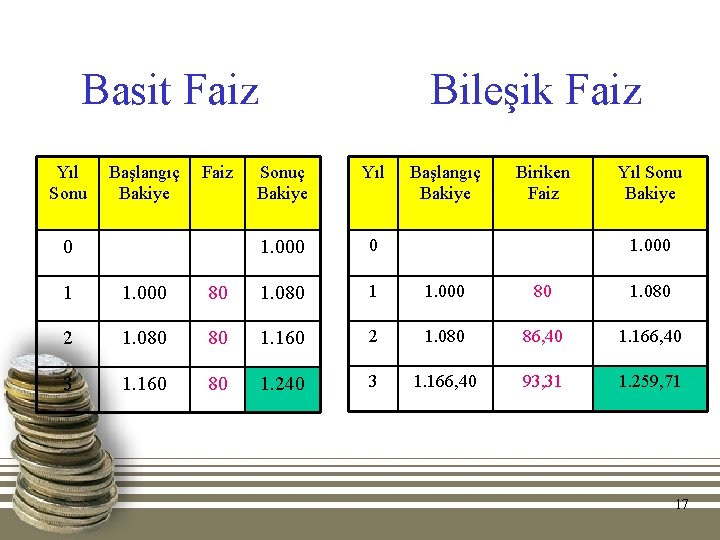
v. BİLEŞİK FAİZ Bileşik faiz hesaplanırken, hesap dönemi sonunda elde edilen faiz tutarı başlangıçtaki sermayeye eklendikten sonra elde edilecek toplam üzerinden, onu izleyen döneme ait faizin hesaplanması ve bu işlemin önceden sağlanan süreler için devam etmesi söz konusudur. Dönem sonunda elde edilen toplama bileşik miktar, bu toplam ile başlangıç sermayesi arasındaki farka bileşik faiz denir. n I (bileşik faiz) = P(1+i) - P 14
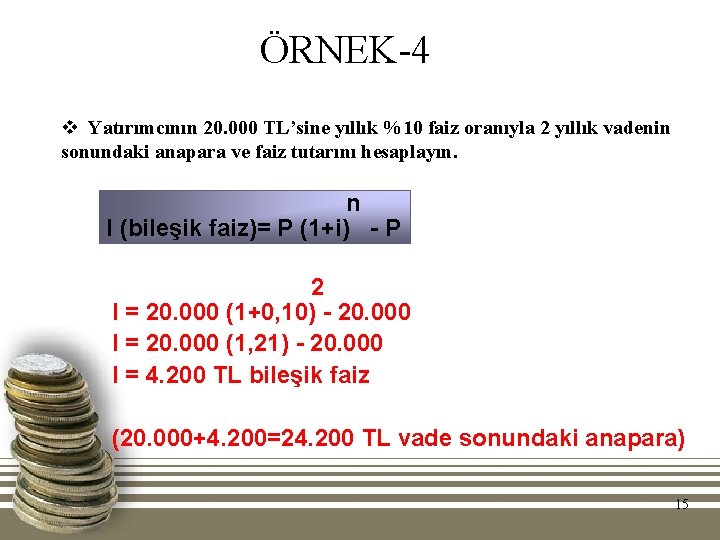
ÖRNEK-4 v Yatırımcının 20. 000 TL’sine yıllık %10 faiz oranıyla 2 yıllık vadenin sonundaki anapara ve faiz tutarını hesaplayın. n I (bileşik faiz)= P (1+i) - P 2 I = 20. 000 (1+0, 10) - 20. 000 I = 20. 000 (1, 21) - 20. 000 I = 4. 200 TL bileşik faiz (20. 000+4. 200=24. 200 TL vade sonundaki anapara) 15
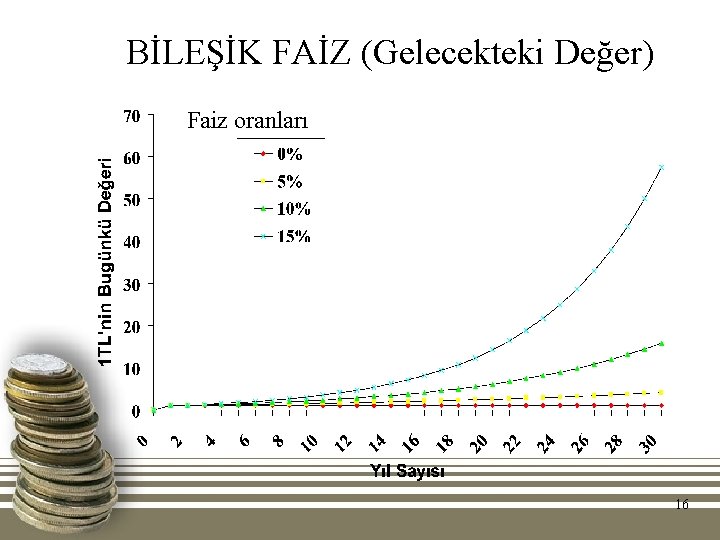
BİLEŞİK FAİZ (Gelecekteki Değer) Faiz oranları 16
Basit Faiz Yıl Sonu Başlangıç Bakiye Faiz 0 Bileşik Faiz Sonuç Bakiye Yıl 1. 000 0 Başlangıç Bakiye Biriken Faiz Yıl Sonu Bakiye 1. 000 1 1. 000 80 1. 080 2 1. 080 80 1. 160 2 1. 080 86, 40 1. 166, 40 3 1. 160 80 1. 240 3 1. 166, 40 93, 31 1. 259, 71 17
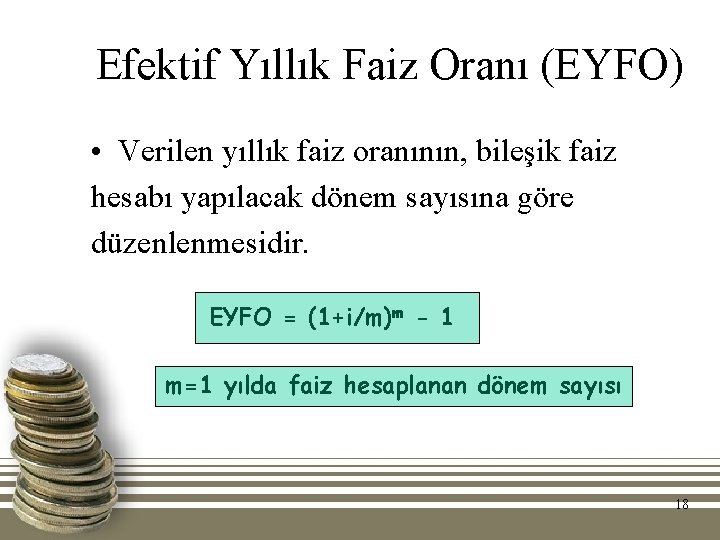
Efektif Yıllık Faiz Oranı (EYFO) • Verilen yıllık faiz oranının, bileşik faiz hesabı yapılacak dönem sayısına göre düzenlenmesidir. EYFO = (1+i/m)m - 1 m=1 yılda faiz hesaplanan dönem sayısı 18
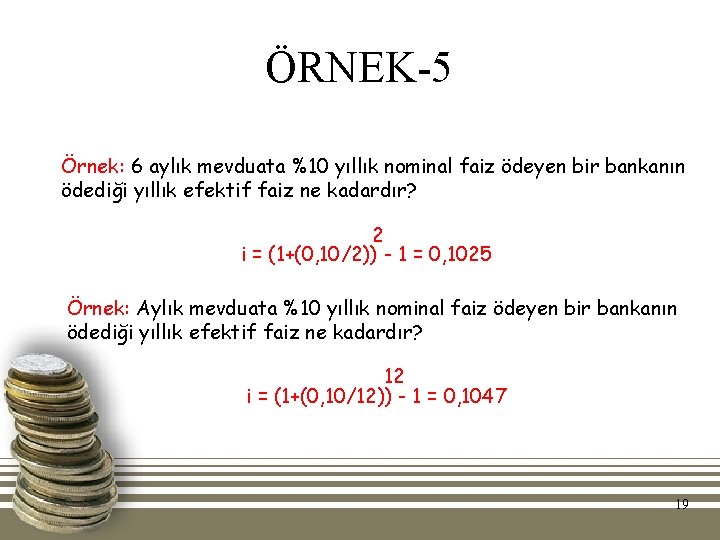
ÖRNEK-5 Örnek: 6 aylık mevduata %10 yıllık nominal faiz ödeyen bir bankanın ödediği yıllık efektif faiz ne kadardır? 2 i = (1+(0, 10/2)) - 1 = 0, 1025 Örnek: Aylık mevduata %10 yıllık nominal faiz ödeyen bir bankanın ödediği yıllık efektif faiz ne kadardır? 12 i = (1+(0, 10/12)) - 1 = 0, 1047 19
GELECEK ve ŞİMDİKİ (BUGÜNKÜ) DEĞER KAVRAMLARI • Bir yatırımın faiz gelirini de elde ettikten sonraki değeridir. Daha spesifik bir ifadeyle gelecek değer kavramı, bugünkü bir paranın belirli bir faiz oranı üzerinden belirli bir süre sonra ulaşacağı değeri ifade eder. • Şimdiki değer, herhangi bir nakit akımının bugünkü, diğer bir deyişle sıfır zaman noktasındaki değeridir. 20
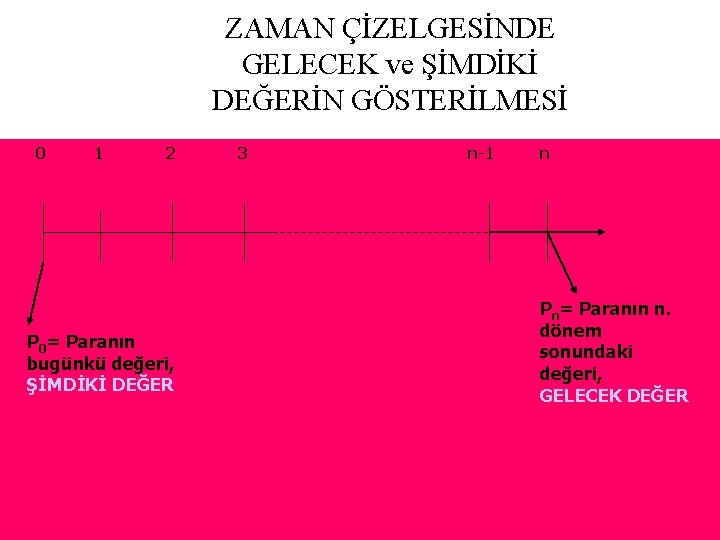
ZAMAN ÇİZELGESİNDE GELECEK ve ŞİMDİKİ DEĞERİN GÖSTERİLMESİ 0 1 2 P 0= Paranın bugünkü değeri, ŞİMDİKİ DEĞER 3 n-1 n Pn= Paranın n. dönem sonundaki değeri, GELECEK DEĞER 21
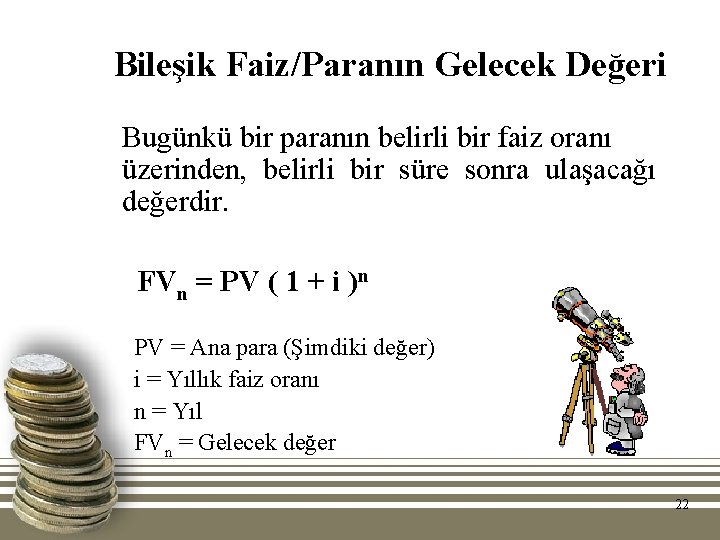
Bileşik Faiz/Paranın Gelecek Değeri Bugünkü bir paranın belirli bir faiz oranı üzerinden, belirli bir süre sonra ulaşacağı değerdir. FVn = PV ( 1 + i )n PV = Ana para (Şimdiki değer) i = Yıllık faiz oranı n = Yıl FVn = Gelecek değer 22
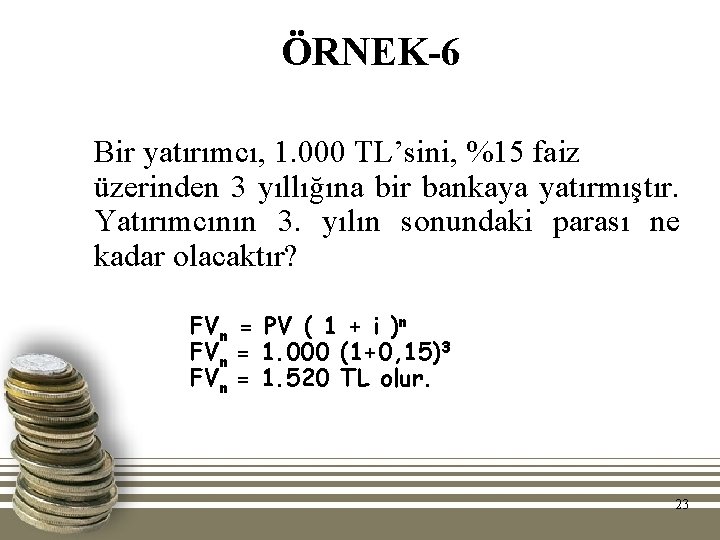
ÖRNEK-6 Bir yatırımcı, 1. 000 TL’sini, %15 faiz üzerinden 3 yıllığına bir bankaya yatırmıştır. Yatırımcının 3. yılın sonundaki parası ne kadar olacaktır? FVn = PV ( 1 + i )n FVn = 1. 000 (1+0, 15)3 FVn = 1. 520 TL olur. 23
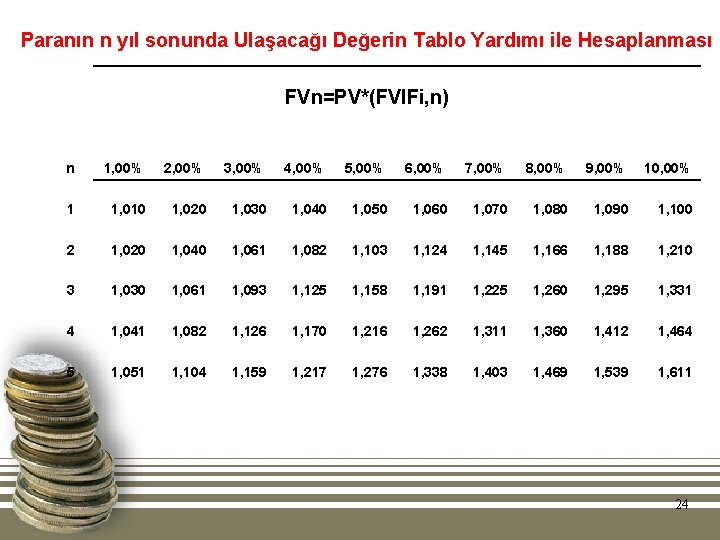
Paranın n yıl sonunda Ulaşacağı Değerin Tablo Yardımı ile Hesaplanması FVn=PV*(FVIFi, n) n 1, 00% 2, 00% 3, 00% 4, 00% 5, 00% 6, 00% 7, 00% 8, 00% 9, 00% 10, 00% 1 1, 010 1, 020 1, 030 1, 040 1, 050 1, 060 1, 070 1, 080 1, 090 1, 100 2 1, 020 1, 040 1, 061 1, 082 1, 103 1, 124 1, 145 1, 166 1, 188 1, 210 3 1, 030 1, 061 1, 093 1, 125 1, 158 1, 191 1, 225 1, 260 1, 295 1, 331 4 1, 041 1, 082 1, 126 1, 170 1, 216 1, 262 1, 311 1, 360 1, 412 1, 464 5 1, 051 1, 104 1, 159 1, 217 1, 276 1, 338 1, 403 1, 469 1, 539 1, 611 24
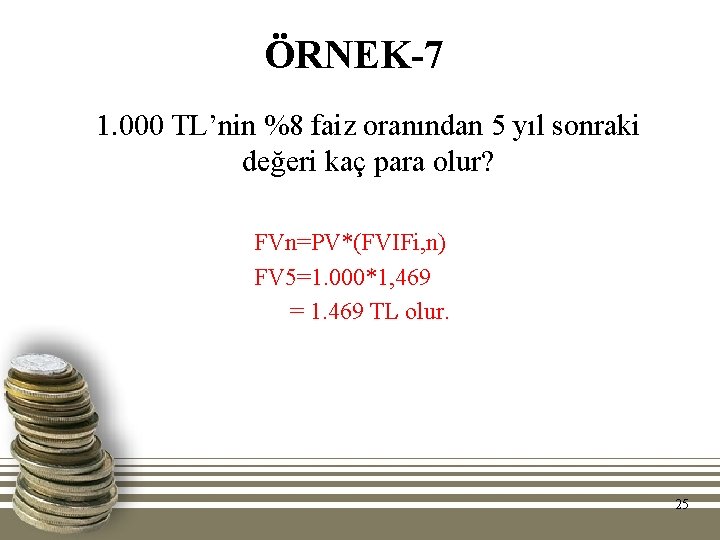
ÖRNEK-7 1. 000 TL’nin %8 faiz oranından 5 yıl sonraki değeri kaç para olur? FVn=PV*(FVIFi, n) FV 5=1. 000*1, 469 = 1. 469 TL olur. 25
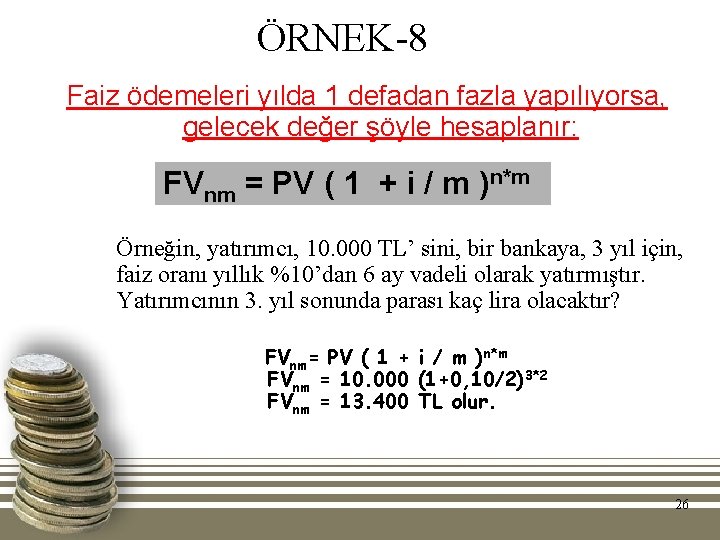
ÖRNEK-8 Faiz ödemeleri yılda 1 defadan fazla yapılıyorsa, gelecek değer şöyle hesaplanır: FVnm = PV ( 1 + i / m )n*m Örneğin, yatırımcı, 10. 000 TL’ sini, bir bankaya, 3 yıl için, faiz oranı yıllık %10’dan 6 ay vadeli olarak yatırmıştır. Yatırımcının 3. yıl sonunda parası kaç lira olacaktır? FVnm= PV ( 1 + i / m )n*m FVnm = 10. 000 (1+0, 10/2)3*2 FVnm = 13. 400 TL olur. 26
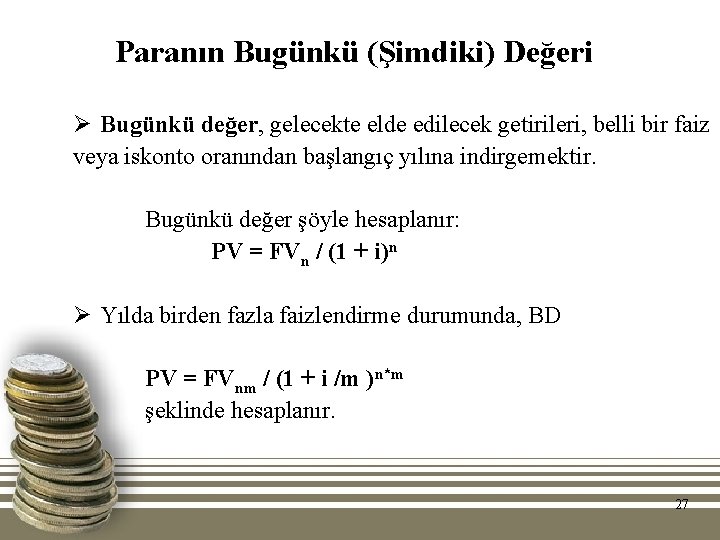
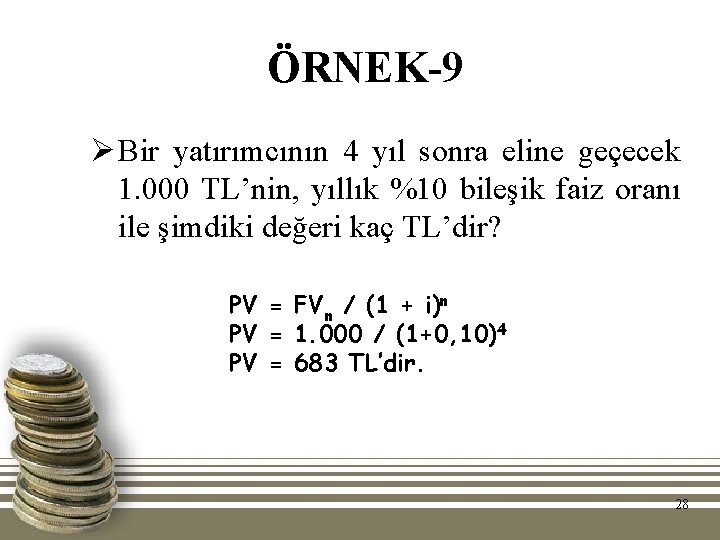
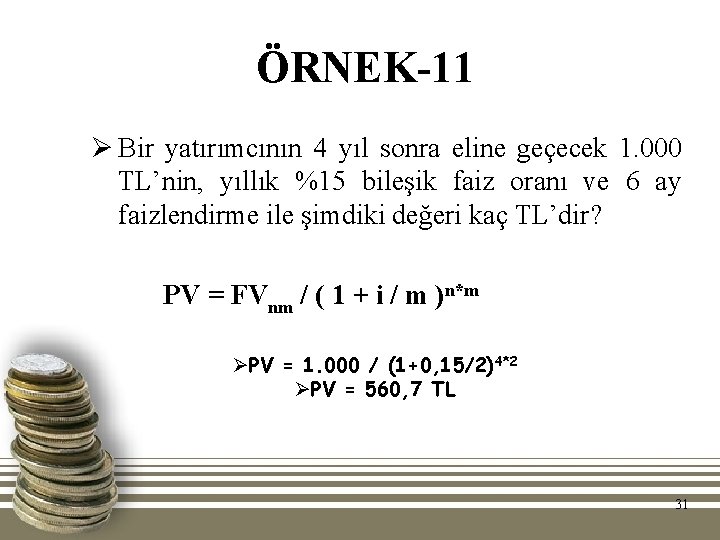
Paranın Bugünkü (Şimdiki) Değeri Ø Bugünkü değer, gelecekte elde edilecek getirileri, belli bir faiz veya iskonto oranından başlangıç yılına indirgemektir. Bugünkü değer şöyle hesaplanır: PV = FVn / (1 + i)n Ø Yılda birden fazla faizlendirme durumunda, BD PV = FVnm / (1 + i /m )n*m şeklinde hesaplanır. 27
ÖRNEK-9 Ø Bir yatırımcının 4 yıl sonra eline geçecek 1. 000 TL’nin, yıllık %10 bileşik faiz oranı ile şimdiki değeri kaç TL’dir? PV = FVn / (1 + i)n PV = 1. 000 / (1+0, 10)4 PV = 683 TL’dir. 28
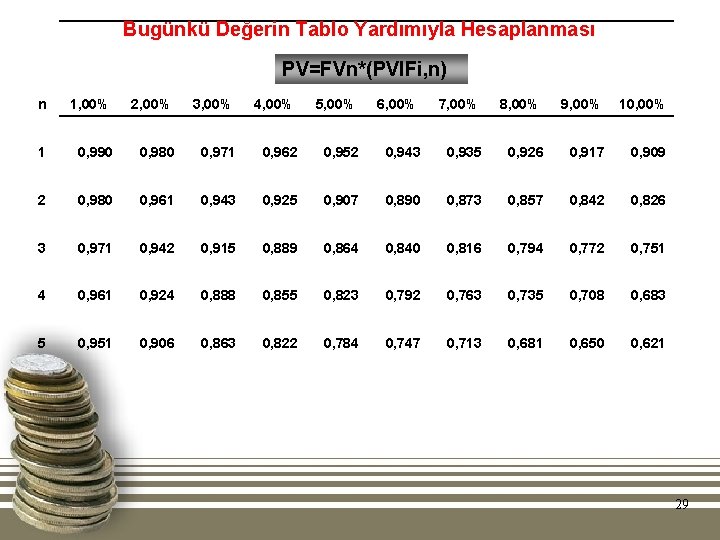
Bugünkü Değerin Tablo Yardımıyla Hesaplanması PV=FVn*(PVIFi, n) n 1, 00% 2, 00% 3, 00% 4, 00% 5, 00% 6, 00% 7, 00% 8, 00% 9, 00% 10, 00% 1 0, 990 0, 980 0, 971 0, 962 0, 952 0, 943 0, 935 0, 926 0, 917 0, 909 2 0, 980 0, 961 0, 943 0, 925 0, 907 0, 890 0, 873 0, 857 0, 842 0, 826 3 0, 971 0, 942 0, 915 0, 889 0, 864 0, 840 0, 816 0, 794 0, 772 0, 751 4 0, 961 0, 924 0, 888 0, 855 0, 823 0, 792 0, 763 0, 735 0, 708 0, 683 5 0, 951 0, 906 0, 863 0, 822 0, 784 0, 747 0, 713 0, 681 0, 650 0, 621 29
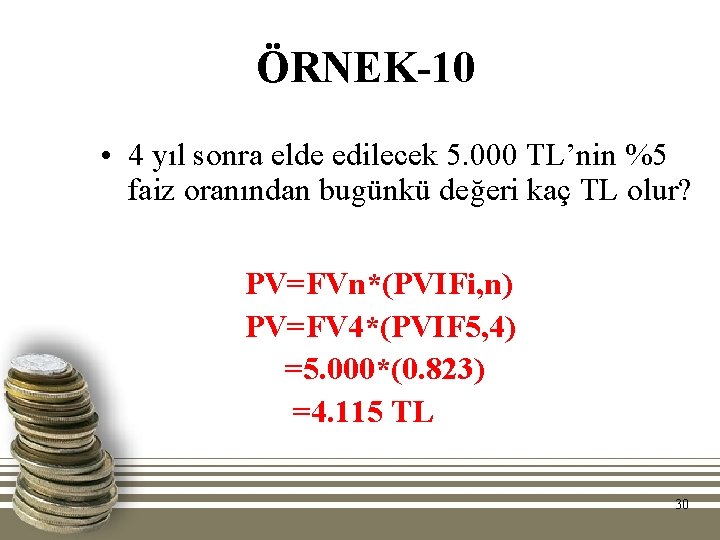
ÖRNEK-10 • 4 yıl sonra elde edilecek 5. 000 TL’nin %5 faiz oranından bugünkü değeri kaç TL olur? PV=FVn*(PVIFi, n) PV=FV 4*(PVIF 5, 4) =5. 000*(0. 823) =4. 115 TL 30
ÖRNEK-11 Ø Bir yatırımcının 4 yıl sonra eline geçecek 1. 000 TL’nin, yıllık %15 bileşik faiz oranı ve 6 ay faizlendirme ile şimdiki değeri kaç TL’dir? PV = FVnm / ( 1 + i / m )n*m ØPV = 1. 000 / (1+0, 15/2)4*2 ØPV = 560, 7 TL 31
ANÜİTE HESAPLAMALARI Ø Anüite, belirli bir zaman süreci içerisinde, eşit aralıklarla verilen veya alınan eşit ödemeler serisidir. Ø Aynı miktardaki bu para tutarına taksit de denir. Ø Para akışlarının ve para akışlarının gerçekleşme sürelerinin birbirine eşit olması gerekmektedir. Ø Anüiteler, ödemeler serisinin başlama noktasına göre, dönem başı ve dönem sonu olarak ikiye ayrılır. 32
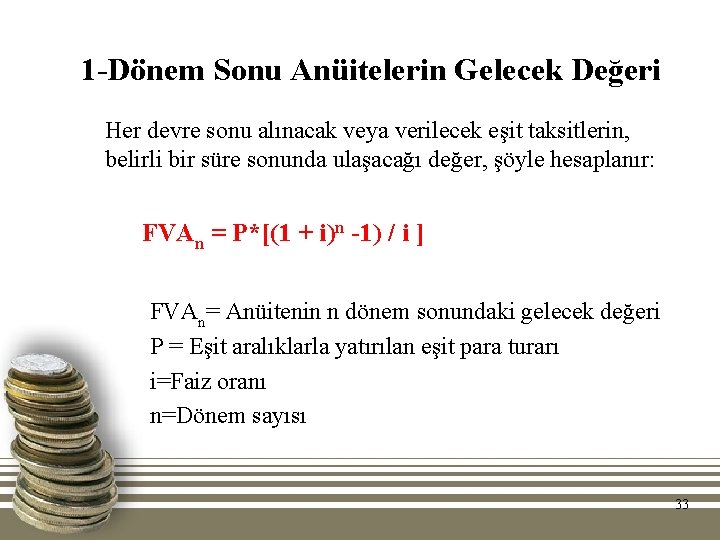
1 -Dönem Sonu Anüitelerin Gelecek Değeri Her devre sonu alınacak veya verilecek eşit taksitlerin, belirli bir süre sonunda ulaşacağı değer, şöyle hesaplanır: FVAn = P*[(1 + i)n -1) / i ] FVAn= Anüitenin n dönem sonundaki gelecek değeri P = Eşit aralıklarla yatırılan eşit para turarı i=Faiz oranı n=Dönem sayısı 33
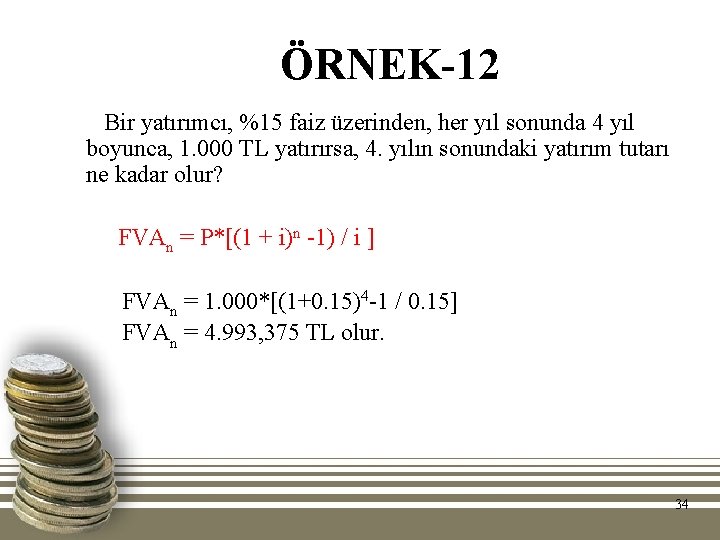
ÖRNEK-12 Bir yatırımcı, %15 faiz üzerinden, her yıl sonunda 4 yıl boyunca, 1. 000 TL yatırırsa, 4. yılın sonundaki yatırım tutarı ne kadar olur? FVAn = P*[(1 + i)n -1) / i ] FVAn = 1. 000*[(1+0. 15)4 -1 / 0. 15] FVAn = 4. 993, 375 TL olur. 34
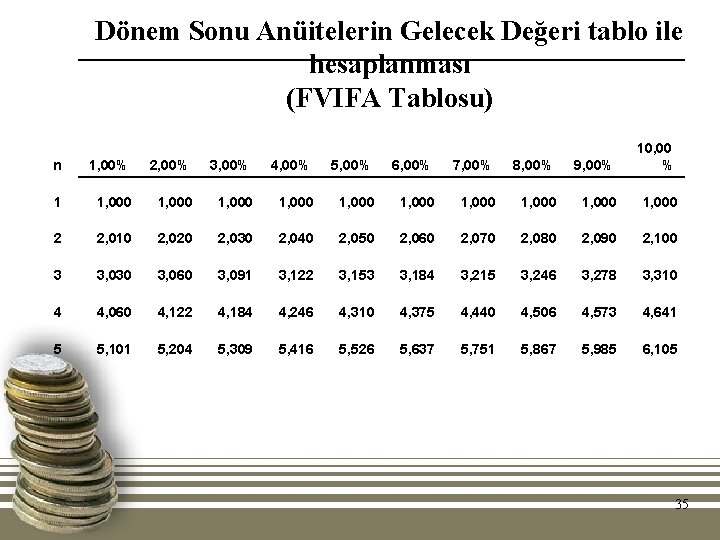
Dönem Sonu Anüitelerin Gelecek Değeri tablo ile hesaplanması (FVIFA Tablosu) n 1, 00% 2, 00% 3, 00% 4, 00% 5, 00% 6, 00% 7, 00% 8, 00% 9, 00% 10, 00 % 1 1, 000 1, 000 1, 000 2 2, 010 2, 020 2, 030 2, 040 2, 050 2, 060 2, 070 2, 080 2, 090 2, 100 3 3, 030 3, 060 3, 091 3, 122 3, 153 3, 184 3, 215 3, 246 3, 278 3, 310 4 4, 060 4, 122 4, 184 4, 246 4, 310 4, 375 4, 440 4, 506 4, 573 4, 641 5 5, 101 5, 204 5, 309 5, 416 5, 526 5, 637 5, 751 5, 867 5, 985 6, 105 35
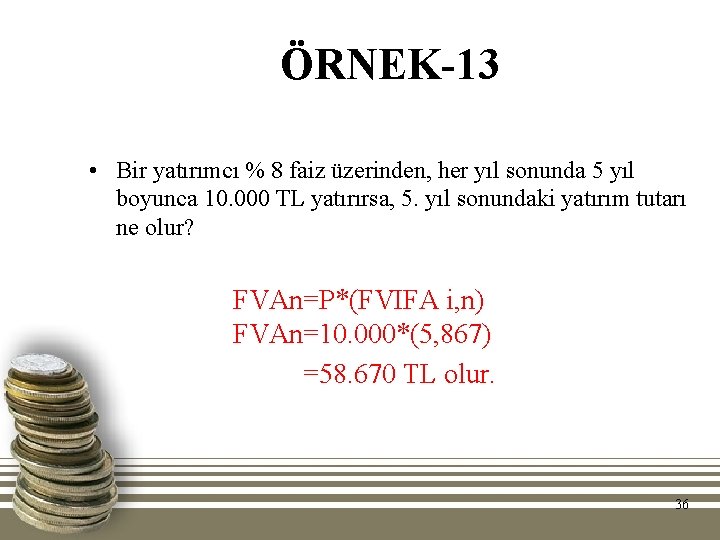
ÖRNEK-13 • Bir yatırımcı % 8 faiz üzerinden, her yıl sonunda 5 yıl boyunca 10. 000 TL yatırırsa, 5. yıl sonundaki yatırım tutarı ne olur? FVAn=P*(FVIFA i, n) FVAn=10. 000*(5, 867) =58. 670 TL olur. 36
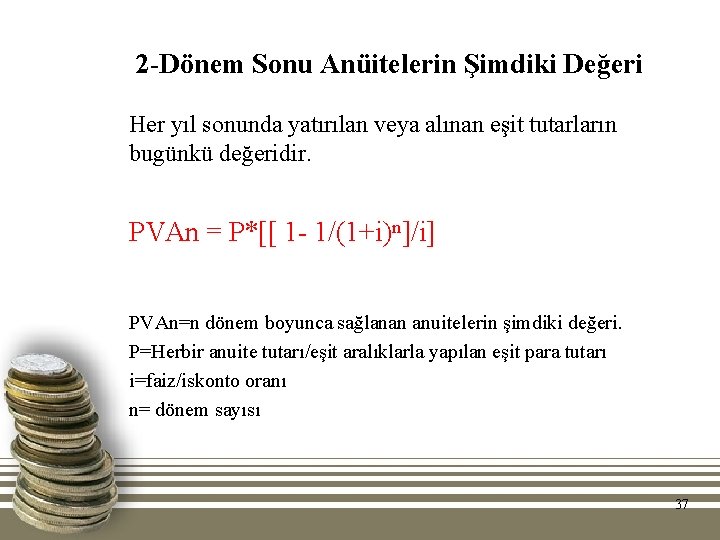
2 -Dönem Sonu Anüitelerin Şimdiki Değeri Her yıl sonunda yatırılan veya alınan eşit tutarların bugünkü değeridir. PVAn = P*[[ 1 - 1/(1+i)n]/i] PVAn=n dönem boyunca sağlanan anuitelerin şimdiki değeri. P=Herbir anuite tutarı/eşit aralıklarla yapılan eşit para tutarı i=faiz/iskonto oranı n= dönem sayısı 37
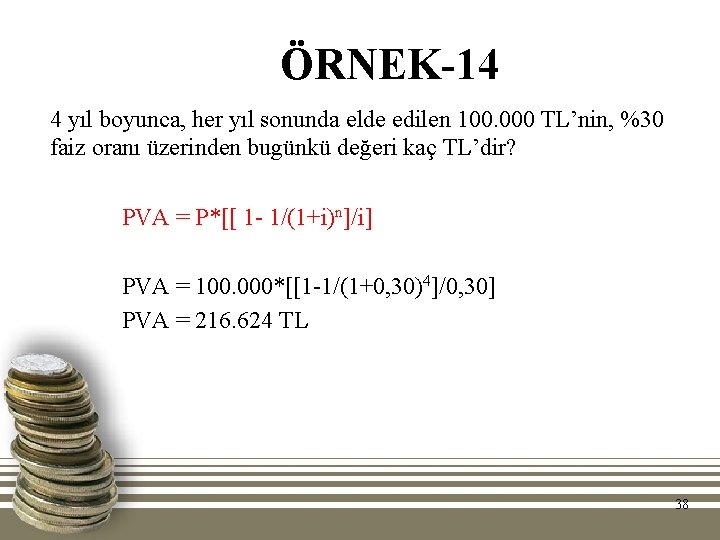
ÖRNEK-14 4 yıl boyunca, her yıl sonunda elde edilen 100. 000 TL’nin, %30 faiz oranı üzerinden bugünkü değeri kaç TL’dir? PVA = P*[[ 1 - 1/(1+i)n]/i] PVA = 100. 000*[[1 -1/(1+0, 30)4]/0, 30] PVA = 216. 624 TL 38
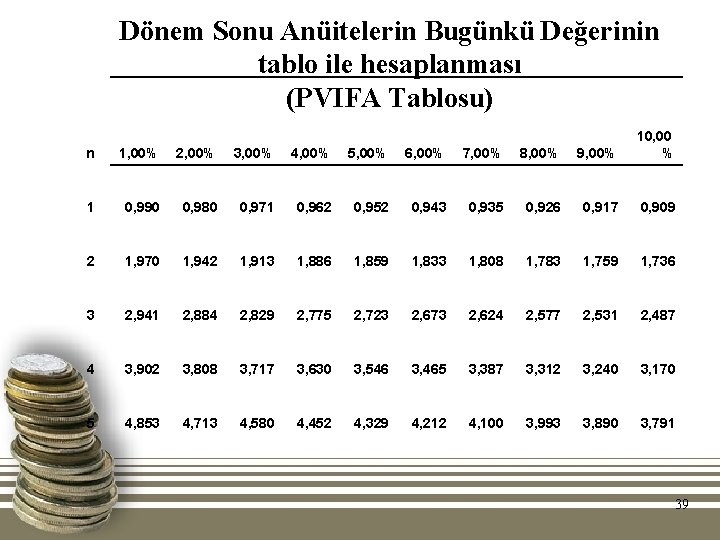
Dönem Sonu Anüitelerin Bugünkü Değerinin tablo ile hesaplanması (PVIFA Tablosu) n 1, 00% 2, 00% 3, 00% 4, 00% 5, 00% 6, 00% 7, 00% 8, 00% 9, 00% 10, 00 % 1 0, 990 0, 980 0, 971 0, 962 0, 952 0, 943 0, 935 0, 926 0, 917 0, 909 2 1, 970 1, 942 1, 913 1, 886 1, 859 1, 833 1, 808 1, 783 1, 759 1, 736 3 2, 941 2, 884 2, 829 2, 775 2, 723 2, 673 2, 624 2, 577 2, 531 2, 487 4 3, 902 3, 808 3, 717 3, 630 3, 546 3, 465 3, 387 3, 312 3, 240 3, 170 5 4, 853 4, 713 4, 580 4, 452 4, 329 4, 212 4, 100 3, 993 3, 890 3, 791 39
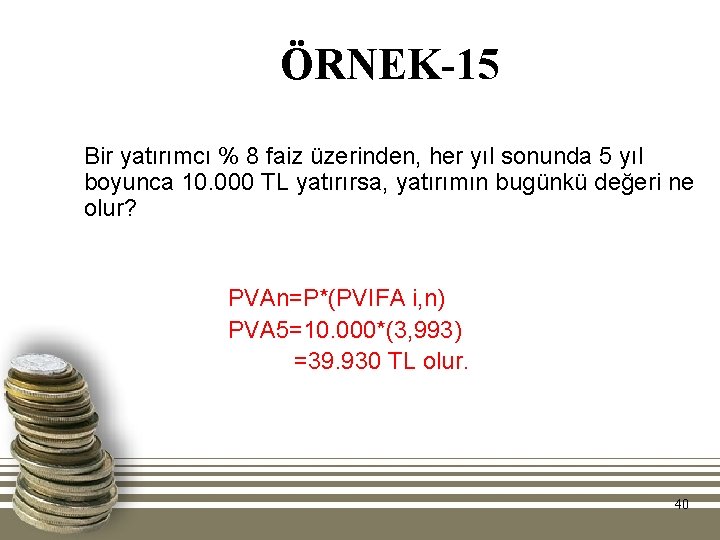
ÖRNEK-15 Bir yatırımcı % 8 faiz üzerinden, her yıl sonunda 5 yıl boyunca 10. 000 TL yatırırsa, yatırımın bugünkü değeri ne olur? PVAn=P*(PVIFA i, n) PVA 5=10. 000*(3, 993) =39. 930 TL olur. 40
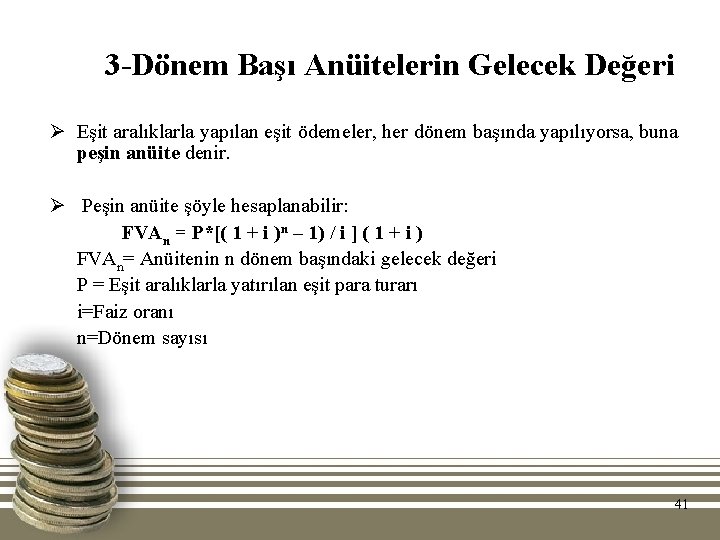
3 -Dönem Başı Anüitelerin Gelecek Değeri Ø Eşit aralıklarla yapılan eşit ödemeler, her dönem başında yapılıyorsa, buna peşin anüite denir. Ø Peşin anüite şöyle hesaplanabilir: FVAn = P*[( 1 + i )n – 1) / i ] ( 1 + i ) FVAn= Anüitenin n dönem başındaki gelecek değeri P = Eşit aralıklarla yatırılan eşit para turarı i=Faiz oranı n=Dönem sayısı 41
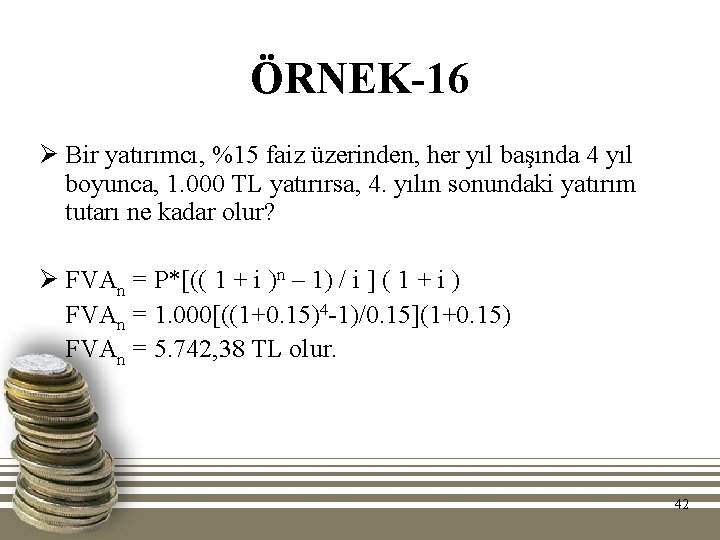
ÖRNEK-16 Ø Bir yatırımcı, %15 faiz üzerinden, her yıl başında 4 yıl boyunca, 1. 000 TL yatırırsa, 4. yılın sonundaki yatırım tutarı ne kadar olur? Ø FVAn = P*[(( 1 + i )n – 1) / i ] ( 1 + i ) FVAn = 1. 000[((1+0. 15)4 -1)/0. 15](1+0. 15) FVAn = 5. 742, 38 TL olur. 42
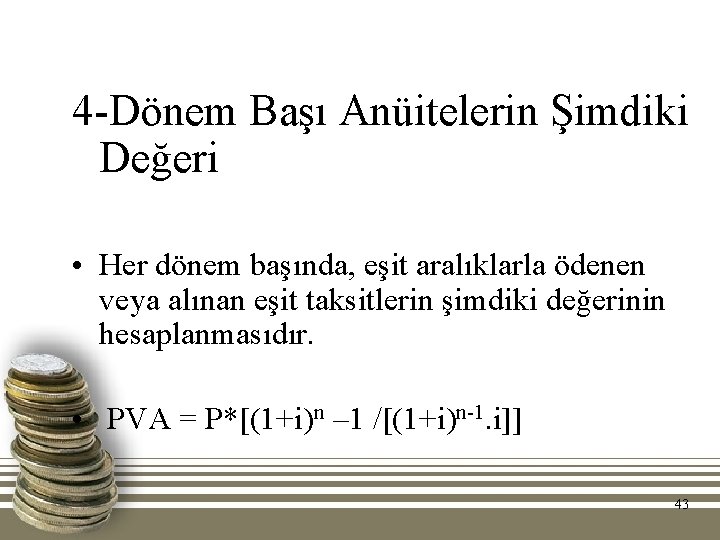
4 -Dönem Başı Anüitelerin Şimdiki Değeri • Her dönem başında, eşit aralıklarla ödenen veya alınan eşit taksitlerin şimdiki değerinin hesaplanmasıdır. • PVA = P*[(1+i)n – 1 /[(1+i)n-1. i]] 43
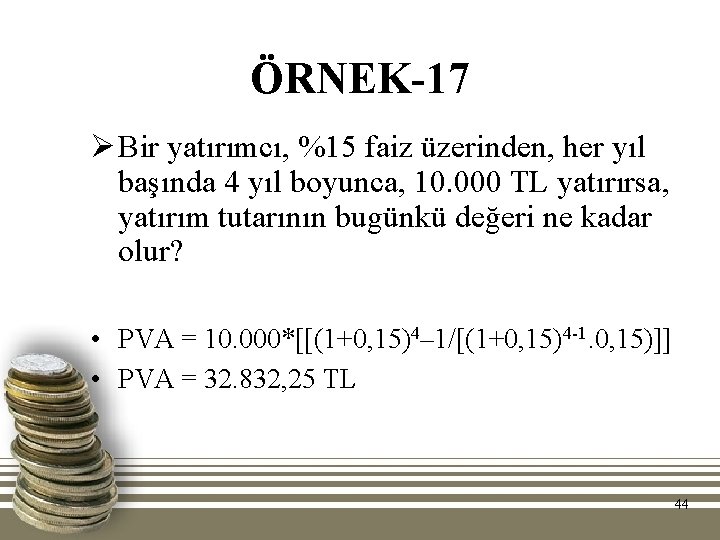
ÖRNEK-17 Ø Bir yatırımcı, %15 faiz üzerinden, her yıl başında 4 yıl boyunca, 10. 000 TL yatırırsa, yatırım tutarının bugünkü değeri ne kadar olur? • PVA = 10. 000*[[(1+0, 15)4– 1/[(1+0, 15)4 -1. 0, 15)]] • PVA = 32. 832, 25 TL 44
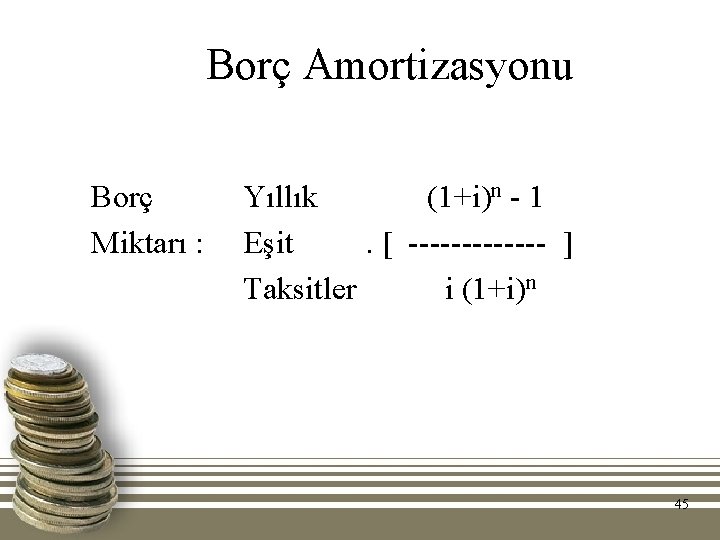
Borç Amortizasyonu Borç Miktarı : Yıllık (1+i)n - 1 Eşit. [ ------- ] Taksitler i (1+i)n 45
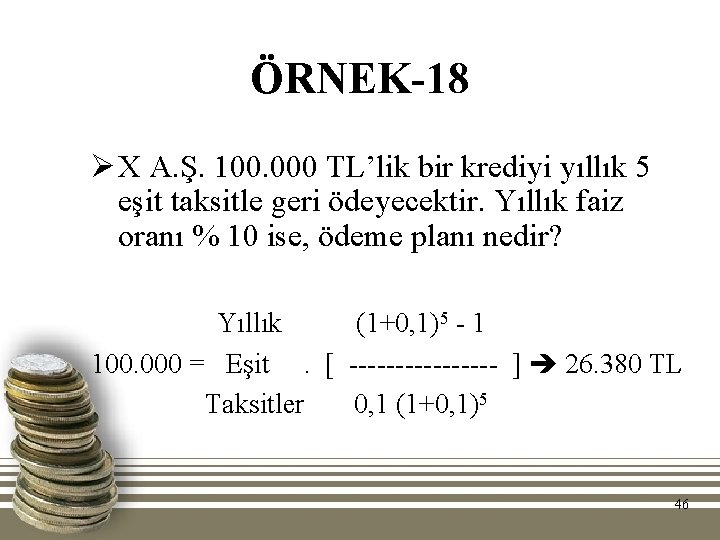
ÖRNEK-18 Ø X A. Ş. 100. 000 TL’lik bir krediyi yıllık 5 eşit taksitle geri ödeyecektir. Yıllık faiz oranı % 10 ise, ödeme planı nedir? Yıllık (1+0, 1)5 - 1 100. 000 = Eşit. [ -------- ] 26. 380 TL Taksitler 0, 1 (1+0, 1)5 46