Il ruolo della Guardia di Finanza nel sistema
- Slides: 38
Il ruolo della Guardia di Finanza nel sistema di prevenzione e contrasto al riciclaggio Milano, 15. 05. 2017 Dott. Gavino Putzu
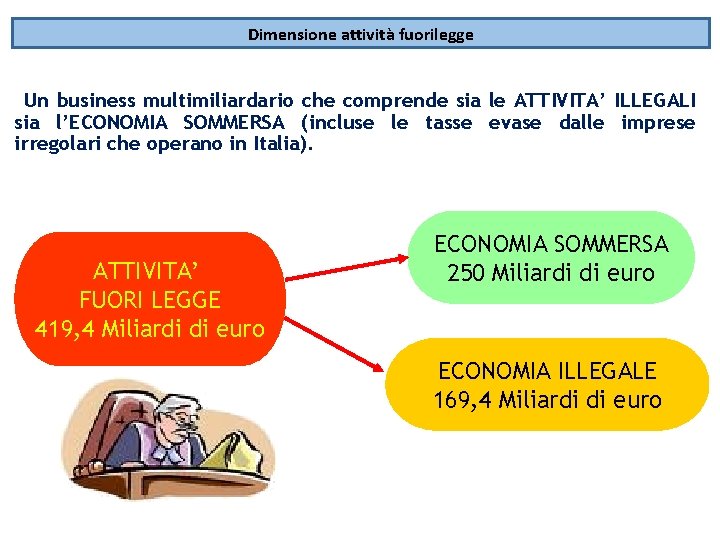
Dimensione attività fuorilegge Un business multimiliardario che comprende sia le ATTIVITA’ ILLEGALI sia l’ECONOMIA SOMMERSA (incluse le tasse evase dalle imprese irregolari che operano in Italia). ATTIVITA’ FUORI LEGGE 419, 4 Miliardi di euro ECONOMIA SOMMERSA 250 Miliardi di euro ECONOMIA ILLEGALE 169, 4 Miliardi di euro Fonte: elaborazione del Sole 24 Ore su dati Eurispes, Istat, Legambiente, Confesercenti-Sos Impresa, Abi.
Flussi di riciclaggio dei capitali illeciti “Con un fatturato di 150 miliardi di euro, la holding del riciclaggio è la prima azienda del Paese, davanti a un colosso come Eni, che con i suoi 120 miliardi è in cima alle classifiche della produzione italiana e tra le venti maggiori imprese internazionali. La massa dei capitali sporchi stacca di quasi un terzo il primo polo bancario nazionale, Unicredit, fermo a 92 miliardi, ed è tre volte più grande di un’azienda di credito come Intesa San Paolo” Fonte: ‘‘Soldi sporchi’’ di Pietro Grasso con Enrico Bellavia.
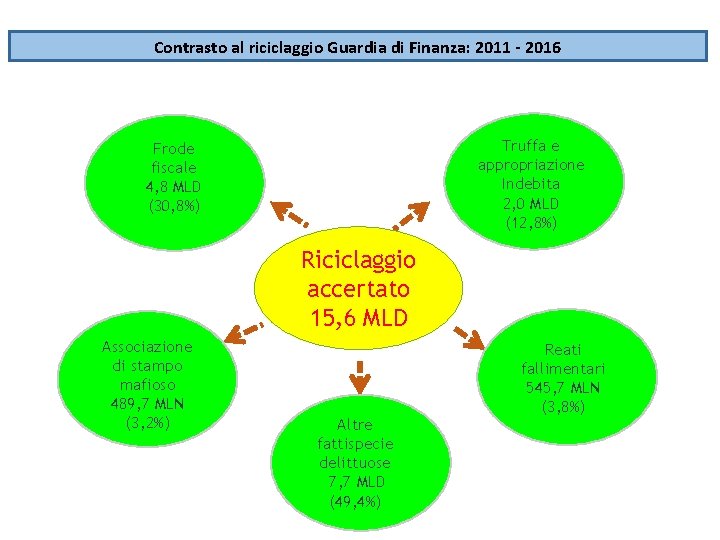
Contrasto al riciclaggio Guardia di Finanza: 2011 - 2016 Truffa e appropriazione Indebita 2, 0 MLD (12, 8%) Frode fiscale 4, 8 MLD (30, 8%) Riciclaggio accertato 15, 6 MLD Associazione di stampo mafioso 489, 7 MLN (3, 2%) Altre fattispecie delittuose 7, 7 MLD (49, 4%) Reati fallimentari 545, 7 MLN (3, 8%)
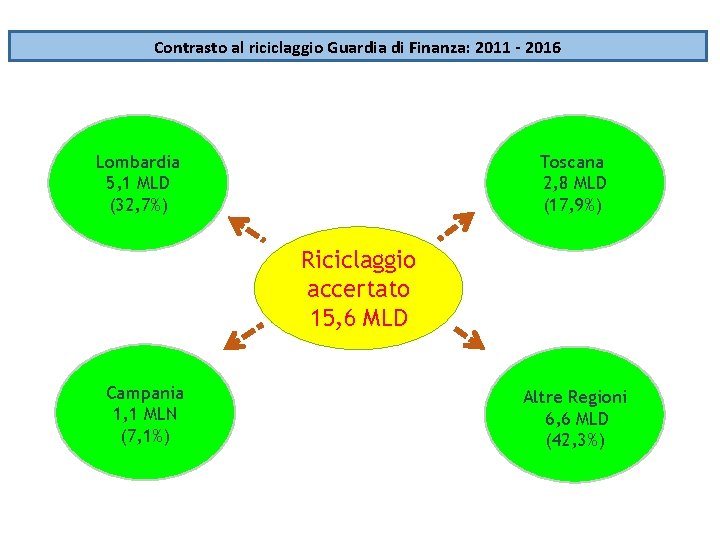
Contrasto al riciclaggio Guardia di Finanza: 2011 - 2016 Lombardia 5, 1 MLD (32, 7%) Toscana 2, 8 MLD (17, 9%) Riciclaggio accertato 15, 6 MLD Campania 1, 1 MLN (7, 1%) Altre Regioni 6, 6 MLD (42, 3%)
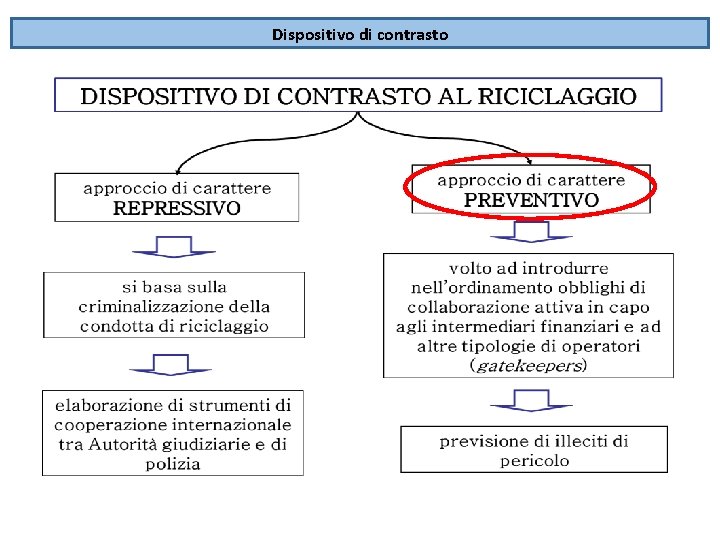
Dispositivo di contrasto
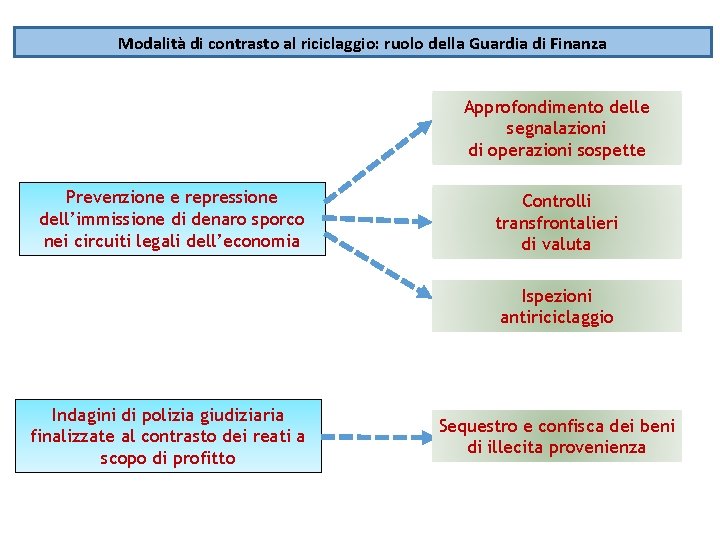
Modalità di contrasto al riciclaggio: ruolo della Guardia di Finanza Approfondimento delle segnalazioni di operazioni sospette Prevenzione e repressione dell’immissione di denaro sporco nei circuiti legali dell’economia Controlli transfrontalieri di valuta Ispezioni antiriciclaggio Indagini di polizia giudiziaria finalizzate al contrasto dei reati a scopo di profitto Sequestro e confisca dei beni di illecita provenienza
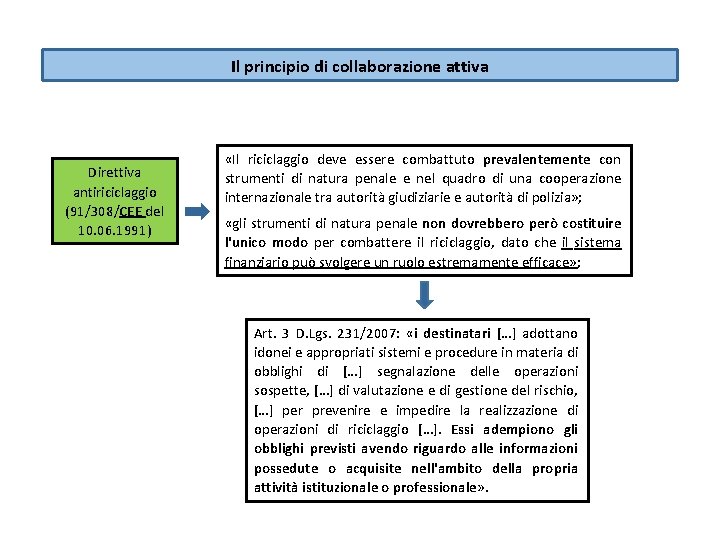
Il principio di collaborazione attiva Direttiva antiriciclaggio (91/308/CEE del 10. 06. 1991) «Il riciclaggio deve essere combattuto prevalentemente con strumenti di natura penale e nel quadro di una cooperazione internazionale tra autorità giudiziarie e autorità di polizia» ; «gli strumenti di natura penale non dovrebbero però costituire l'unico modo per combattere il riciclaggio, dato che il sistema finanziario può svolgere un ruolo estremamente efficace» ; Art. 3 D. Lgs. 231/2007: «i destinatari […] adottano idonei e appropriati sistemi e procedure in materia di obblighi di […] segnalazione delle operazioni sospette, […] di valutazione e di gestione del rischio, […] per prevenire e impedire la realizzazione di operazioni di riciclaggio […]. Essi adempiono gli obblighi previsti avendo riguardo alle informazioni possedute o acquisite nell'ambito della propria attività istituzionale o professionale» .
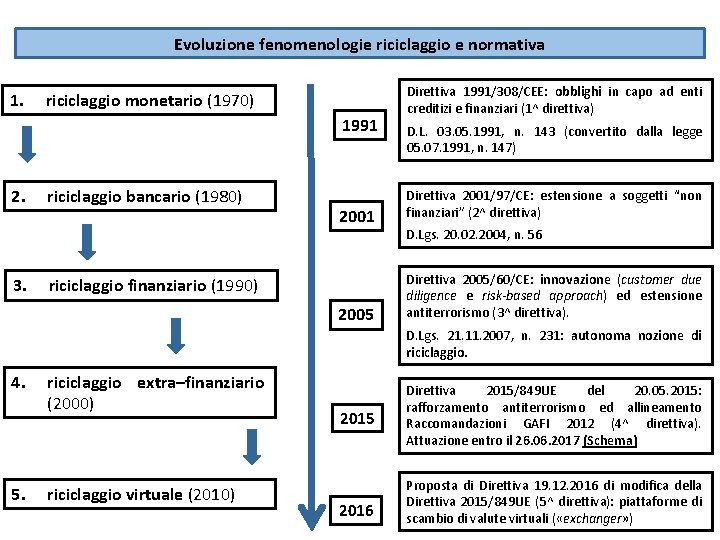
Evoluzione fenomenologie riciclaggio e normativa 1. riciclaggio monetario (1970) 1991 2. 3. riciclaggio bancario (1980) Direttiva 1991/308/CEE: obblighi in capo ad enti creditizi e finanziari (1^ direttiva) D. L. 03. 05. 1991, n. 143 (convertito dalla legge 05. 07. 1991, n. 147) 2001 Direttiva 2001/97/CE: estensione a soggetti “non finanziari” (2^ direttiva) 2005 Direttiva 2005/60/CE: innovazione (customer due diligence e risk-based approach) ed estensione antiterrorismo (3^ direttiva). riciclaggio finanziario (1990) D. Lgs. 20. 02. 2004, n. 56 D. Lgs. 21. 11. 2007, n. 231: autonoma nozione di riciclaggio. 4. 5. riciclaggio extra–finanziario (2000) riciclaggio virtuale (2010) 2015 2016 Direttiva 2015/849 UE del 20. 05. 2015: rafforzamento antiterrorismo ed allineamento Raccomandazioni GAFI 2012 (4^ direttiva). Attuazione entro il 26. 06. 2017 (Schema) Proposta di Direttiva 19. 12. 2016 di modifica della Direttiva 2015/849 UE (5^ direttiva): piattaforme di scambio di valute virtuali ( «exchanger» )
Definizione di riciclaggio - Art. 2. D. Lgs. 231/2007 Ai soli fini del presente decreto le seguenti azioni, se commesse intenzionalmente, costituiscono riciclaggio: a) la conversione o il trasferimento di beni, effettuati essendo a conoscenza che essi provengono da un'attività criminosa o da una partecipazione a tale attività. . ; b) l'occultamento o la dissimulazione della reale natura, provenienza, ubicazione, disposizione, movimento, proprietà dei beni o dei diritti sugli stessi, effettuati essendo a conoscenza che tali beni provengono da un'attività criminosa o da una partecipazione a tale attività; c) l'acquisto, la detenzione o l'utilizzazione di beni essendo a conoscenza, al momento della loro ricezione, che tali beni provengono da un'attività criminosa o da una partecipazione a tale attività; d) la partecipazione ad uno degli atti di cui alle lettere precedenti, l'associazione per commettere tale atto, il tentativo di perpetrarlo, il fatto di aiutare, istigare o consigliare qualcuno a commetterlo o il fatto di agevolarne l'esecuzione.
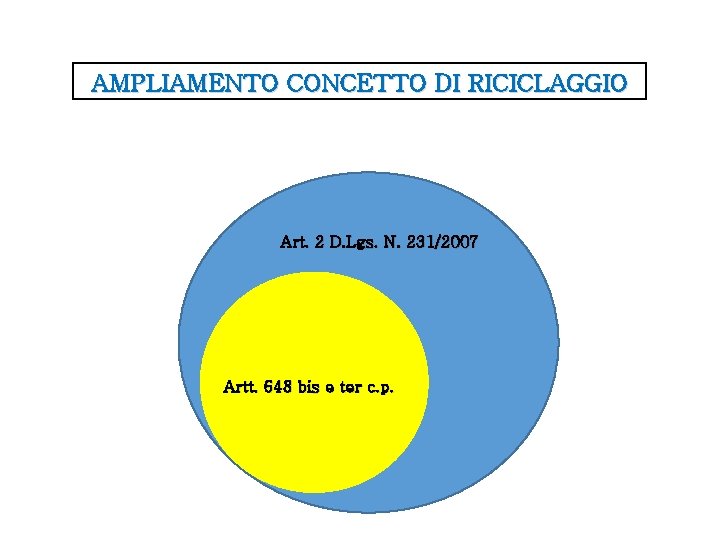
AMPLIAMENTO CONCETTO DI RICICLAGGIO Art. 2 D. Lgs. N. 231/2007 Artt. 648 bis e ter c. p.
IL RICICLAGGIO Oggigiorno il ruolo di intermediari e professionisti non è limitato alla sola “tutela” dell’assistito, in funzione esclusivamente privatistica, ma a questi si richiede di rispettare determinati divieti, adempiere specifici obblighi e promuovere l’individuazione delle azioni illegali. COLLABORAZIONE PASSIVA: NON FARE COLLABORAZIONE ATTIVA: FARE
IL RICICLAGGIO – Collaborazione PASSIVA: PASSIVA i destinatari della disciplina, se non sono in grado di rispettare o completare gli obblighi di adeguata verifica della clientela, non possono instaurare o proseguire il rapporto continuativo né eseguire operazioni con il cliente o prestazioni a suo favore. Le disponibilità di pertinenza del cliente stesso, eventualmente detenute, devono essere restituite mediante bonifico su un conto corrente indicato dal cliente, con la specifica che derivano dalla restituzione per mancata adeguata verifica. ATTIVA: favorire la tempestiva individuazione e segnalazione dei comportamenti a rischio di riciclaggio o di finanziamento del terrorismo.
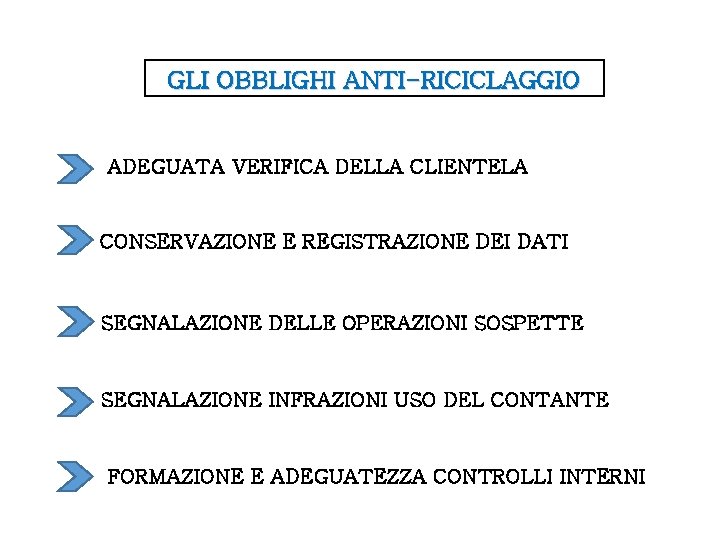
GLI OBBLIGHI ANTI-RICICLAGGIO ADEGUATA VERIFICA DELLA CLIENTELA CONSERVAZIONE E REGISTRAZIONE DEI DATI SEGNALAZIONE DELLE OPERAZIONI SOSPETTE SEGNALAZIONE INFRAZIONI USO DEL CONTANTE FORMAZIONE E ADEGUATEZZA CONTROLLI INTERNI
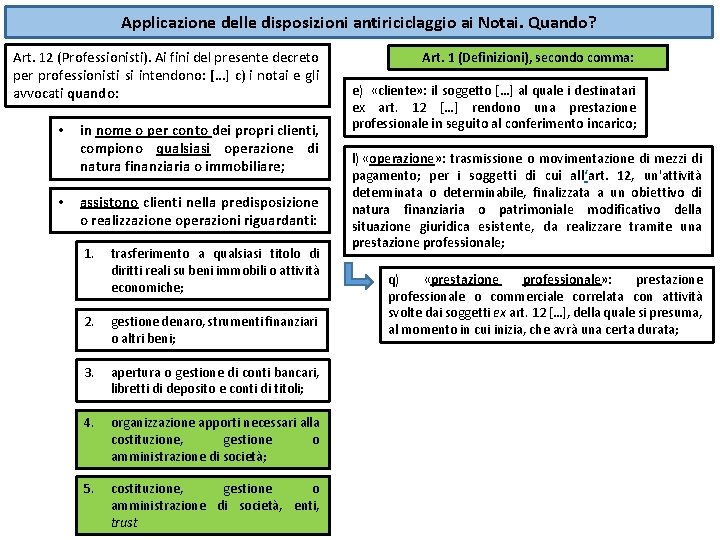
Applicazione delle disposizioni antiriciclaggio ai Notai. Quando? Art. 12 (Professionisti). Ai fini del presente decreto per professionisti si intendono: […] c) i notai e gli avvocati quando: • • in nome o per conto dei propri clienti, compiono qualsiasi operazione di natura finanziaria o immobiliare; assistono clienti nella predisposizione o realizzazione operazioni riguardanti: 1. trasferimento a qualsiasi titolo di diritti reali su beni immobili o attività economiche; 2. gestione denaro, strumenti finanziari o altri beni; 3. apertura o gestione di conti bancari, libretti di deposito e conti di titoli; 4. organizzazione apporti necessari alla costituzione, gestione o amministrazione di società; 5. costituzione, gestione o amministrazione di società, enti, trust Art. 1 (Definizioni), secondo comma: e) «cliente» : il soggetto […] al quale i destinatari ex art. 12 […] rendono una prestazione professionale in seguito al conferimento incarico; l) «operazione» : trasmissione o movimentazione di mezzi di pagamento; per i soggetti di cui all‘art. 12, un'attività determinata o determinabile, finalizzata a un obiettivo di natura finanziaria o patrimoniale modificativo della situazione giuridica esistente, da realizzare tramite una prestazione professionale; q) «prestazione professionale» : prestazione professionale o commerciale correlata con attività svolte dai soggetti ex art. 12 […], della quale si presuma, al momento in cui inizia, che avrà una certa durata;
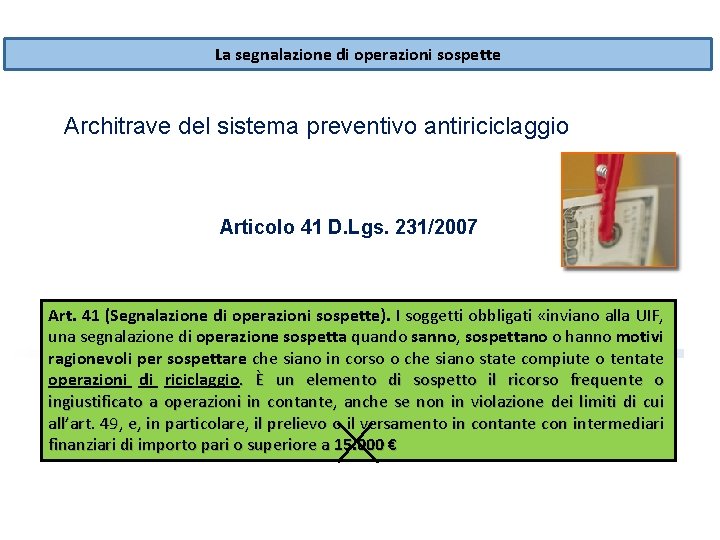
La segnalazione di operazioni sospette Architrave del sistema preventivo antiriciclaggio Articolo 41 D. Lgs. 231/2007 Art. 41 (Segnalazione di operazioni sospette). I soggetti obbligati «inviano alla UIF, una segnalazione di operazione sospetta quando sanno, sospettano o hanno motivi ragionevoli per sospettare che siano in corso o che siano state compiute o tentate operazioni di riciclaggio. È un elemento di sospetto il ricorso frequente o ingiustificato a operazioni in contante, anche se non in violazione dei limiti di cui all’art. 49, e, in particolare, il prelievo o il versamento in contante con intermediari finanziari di importo pari o superiore a 15. 000 €
La segnalazione di operazioni sospette L’AUTORICICLAGGIO Nella definizione di riciclaggio del D. Lgs. 231/2007 rientravano già le ipotesi di cosiddetto “autoriciclaggio”, poste in essere dai soggetti responsabili e/o concorrenti nella commissione dei reati-presupposto, ancora prima dell’introduzione dell’art. 648 -ter 1 c. p. (L. 186/2014). Segnalare le operazioni sospette di money laundering ■ anche se in ipotesi il cliente dovessere egli stesso sospettato di aver commesso il reato presupposto
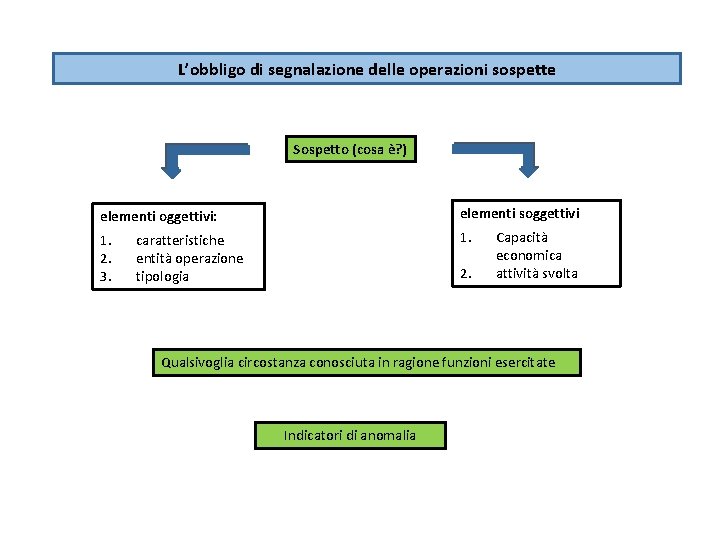
L’obbligo di segnalazione delle operazioni sospette Sospetto (cosa è? ) elementi oggettivi: elementi soggettivi 1. 2. 3. 1. caratteristiche entità operazione tipologia 2. Capacità economica attività svolta Qualsivoglia circostanza conosciuta in ragione funzioni esercitate Indicatori di anomalia
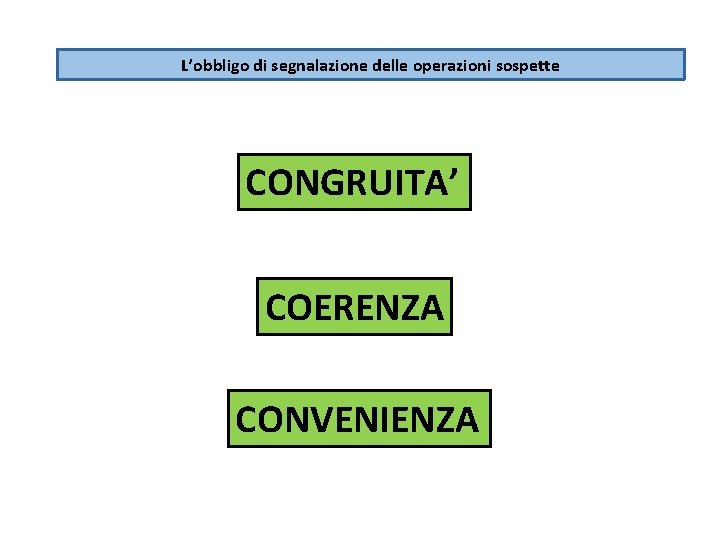
L’obbligo di segnalazione delle operazioni sospette CONGRUITA’ COERENZA CONVENIENZA
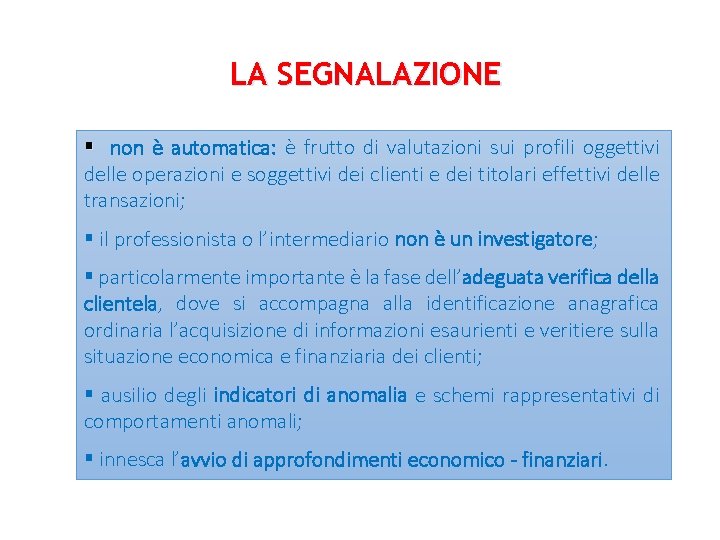
LA SEGNALAZIONE § non è automatica: è frutto di valutazioni sui profili oggettivi delle operazioni e soggettivi dei clienti e dei titolari effettivi delle transazioni; § il professionista o l’intermediario non è un investigatore; § particolarmente importante è la fase dell’adeguata verifica della clientela, dove si accompagna alla identificazione anagrafica ordinaria l’acquisizione di informazioni esaurienti e veritiere sulla situazione economica e finanziaria dei clienti; § ausilio degli indicatori di anomalia e schemi rappresentativi di comportamenti anomali; § innesca l’avvio di approfondimenti economico - finanziari.
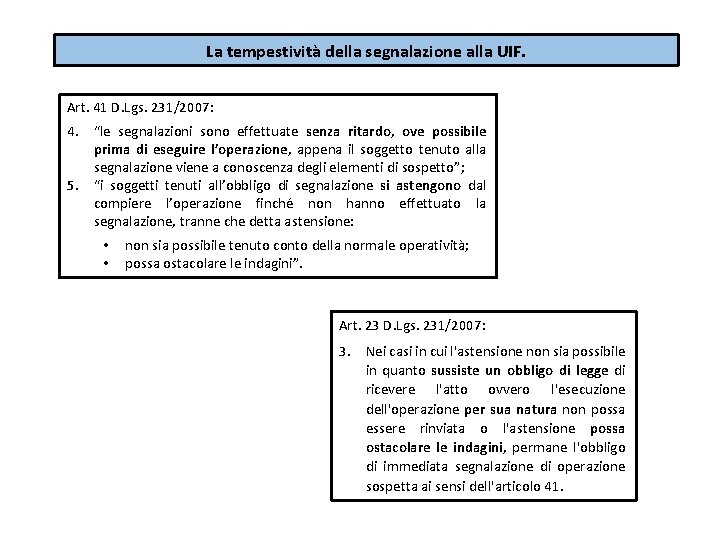
La tempestività della segnalazione alla UIF. Art. 41 D. Lgs. 231/2007: 4. “le segnalazioni sono effettuate senza ritardo, ove possibile prima di eseguire l’operazione, appena il soggetto tenuto alla segnalazione viene a conoscenza degli elementi di sospetto”; 5. “i soggetti tenuti all’obbligo di segnalazione si astengono dal compiere l’operazione finché non hanno effettuato la segnalazione, tranne che detta astensione: • • non sia possibile tenuto conto della normale operatività; possa ostacolare le indagini”. Art. 23 D. Lgs. 231/2007: 3. Nei casi in cui l'astensione non sia possibile in quanto sussiste un obbligo di legge di ricevere l'atto ovvero l'esecuzione dell'operazione per sua natura non possa essere rinviata o l'astensione possa ostacolare le indagini, permane l'obbligo di immediata segnalazione di operazione sospetta ai sensi dell'articolo 41.
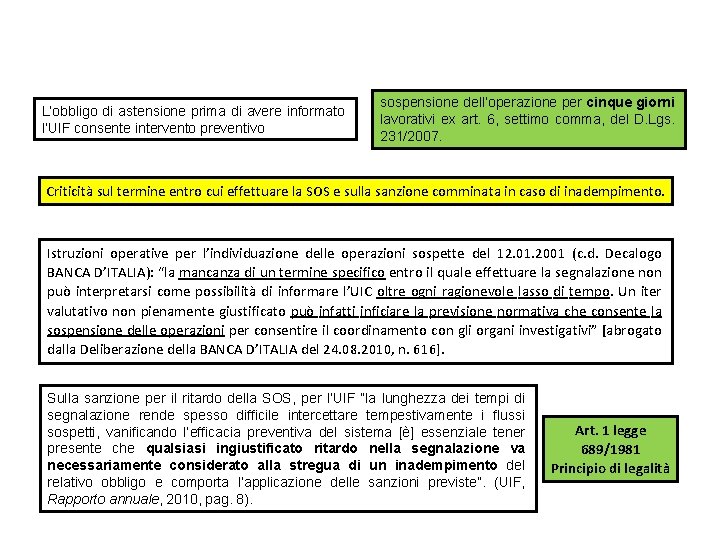
L’obbligo di astensione prima di avere informato l’UIF consente intervento preventivo sospensione dell’operazione per cinque giorni lavorativi ex art. 6, settimo comma, del D. Lgs. 231/2007. Criticità sul termine entro cui effettuare la SOS e sulla sanzione comminata in caso di inadempimento. Istruzioni operative per l’individuazione delle operazioni sospette del 12. 01. 2001 (c. d. Decalogo BANCA D’ITALIA): “la mancanza di un termine specifico entro il quale effettuare la segnalazione non può interpretarsi come possibilità di informare l’UIC oltre ogni ragionevole lasso di tempo. Un iter valutativo non pienamente giustificato può infatti inficiare la previsione normativa che consente la sospensione delle operazioni per consentire il coordinamento con gli organi investigativi” [abrogato dalla Deliberazione della BANCA D’ITALIA del 24. 08. 2010, n. 616]. Sulla sanzione per il ritardo della SOS, per l’UIF “la lunghezza dei tempi di segnalazione rende spesso difficile intercettare tempestivamente i flussi sospetti, vanificando l’efficacia preventiva del sistema [è] essenziale tener presente che qualsiasi ingiustificato ritardo nella segnalazione va necessariamente considerato alla stregua di un inadempimento del relativo obbligo e comporta l’applicazione delle sanzioni previste”. (UIF, Rapporto annuale, 2010, pag. 8). Art. 1 legge 689/1981 Principio di legalità
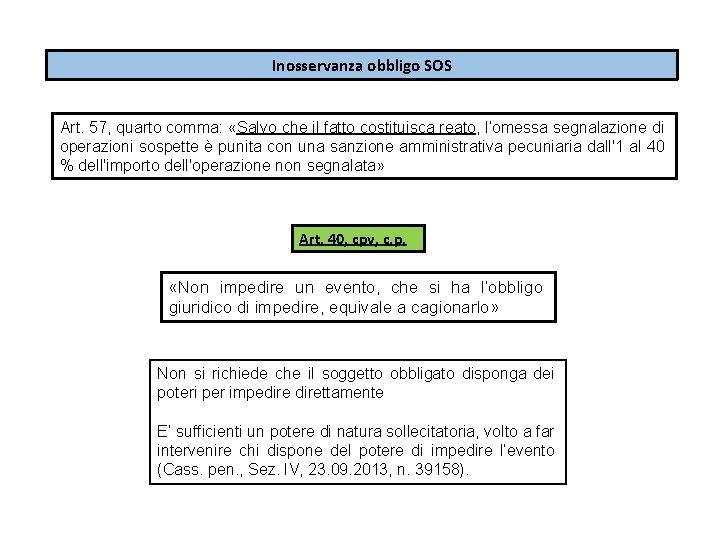
Inosservanza obbligo SOS Art. 57, quarto comma: «Salvo che il fatto costituisca reato, l’omessa segnalazione di operazioni sospette è punita con una sanzione amministrativa pecuniaria dall'1 al 40 % dell'importo dell'operazione non segnalata» Art. 40, cpv, c. p. «Non impedire un evento, che si ha l’obbligo giuridico di impedire, equivale a cagionarlo» Non si richiede che il soggetto obbligato disponga dei poteri per impedirettamente E’ sufficienti un potere di natura sollecitatoria, volto a far intervenire chi dispone del potere di impedire l’evento (Cass. pen. , Sez. IV, 23. 09. 2013, n. 39158).
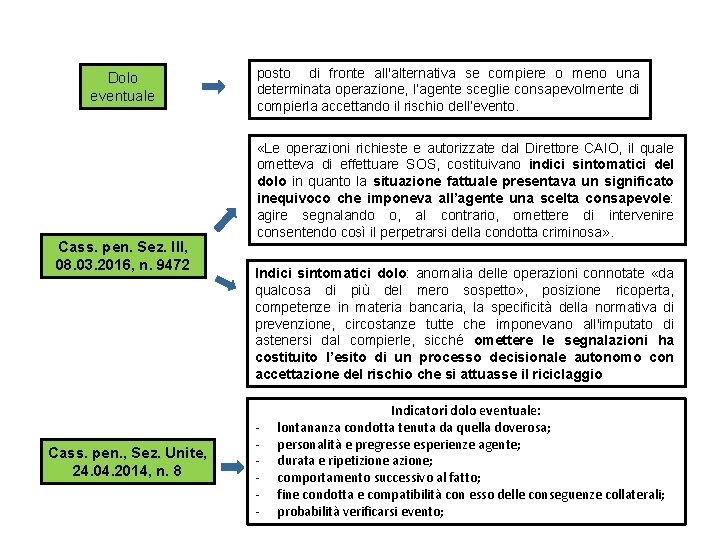
Dolo eventuale Cass. pen. Sez. III, 08. 03. 2016, n. 9472 Cass. pen. , Sez. Unite, 24. 04. 2014, n. 8 posto di fronte all'alternativa se compiere o meno una determinata operazione, l’agente sceglie consapevolmente di compierla accettando il rischio dell’evento. «Le operazioni richieste e autorizzate dal Direttore CAIO, il quale ometteva di effettuare SOS, costituivano indici sintomatici del dolo in quanto la situazione fattuale presentava un significato inequivoco che imponeva all’agente una scelta consapevole: agire segnalando o, al contrario, omettere di intervenire consentendo così il perpetrarsi della condotta criminosa» . Indici sintomatici dolo: anomalia delle operazioni connotate «da qualcosa di più del mero sospetto» , posizione ricoperta, competenze in materia bancaria, la specificità della normativa di prevenzione, circostanze tutte che imponevano all'imputato di astenersi dal compierle, sicché omettere le segnalazioni ha costituito l’esito di un processo decisionale autonomo con accettazione del rischio che si attuasse il riciclaggio - Indicatori dolo eventuale: lontananza condotta tenuta da quella doverosa; personalità e pregresse esperienze agente; durata e ripetizione azione; comportamento successivo al fatto; fine condotta e compatibilità con esso delle conseguenze collaterali; probabilità verificarsi evento;
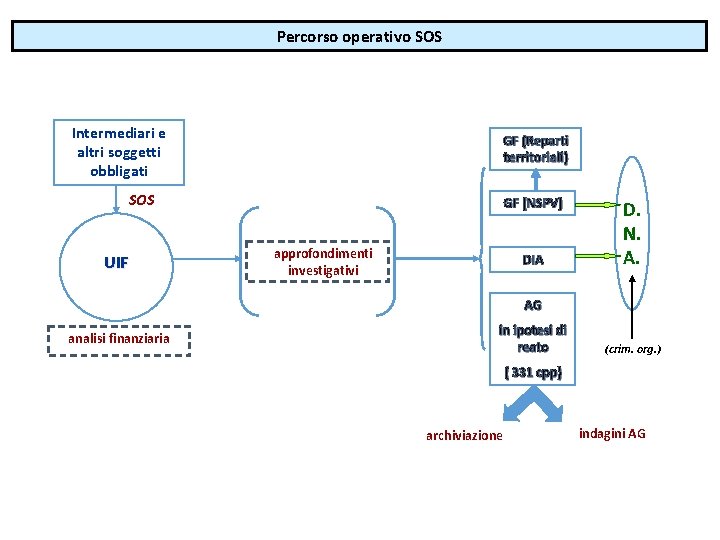
Percorso operativo SOS Intermediari e altri soggetti obbligati GF (Reparti territoriali) SOS UIF GF (NSPV) approfondimenti investigativi DIA D. N. A. AG analisi finanziaria in ipotesi di reato (crim. org. ) ( 331 cpp) archiviazione indagini AG
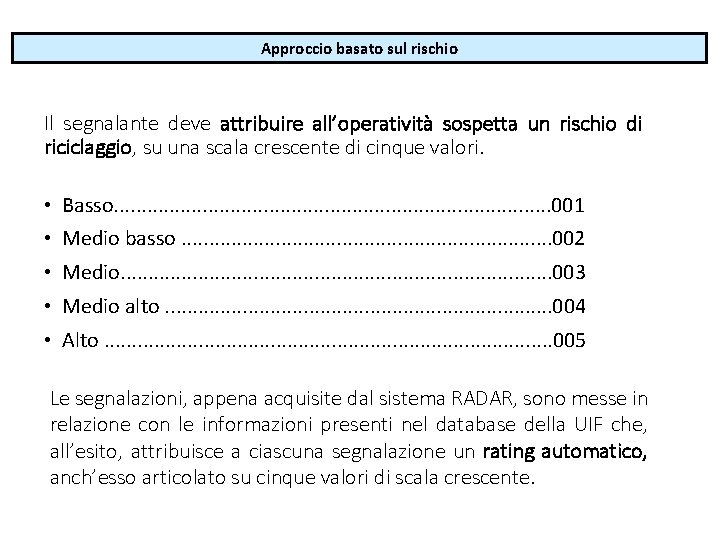
Approccio basato sul rischio Il segnalante deve attribuire all’operatività sospetta un rischio di riciclaggio, su una scala crescente di cinque valori. • Basso. . . . . 001 • Medio basso. . . . . 002 • Medio. . . . . 003 • Medio alto. . . . . 004 • Alto. . . . . 005 Le segnalazioni, appena acquisite dal sistema RADAR, sono messe in relazione con le informazioni presenti nel database della UIF che, all’esito, attribuisce a ciascuna segnalazione un rating automatico, anch’esso articolato su cinque valori di scala crescente.
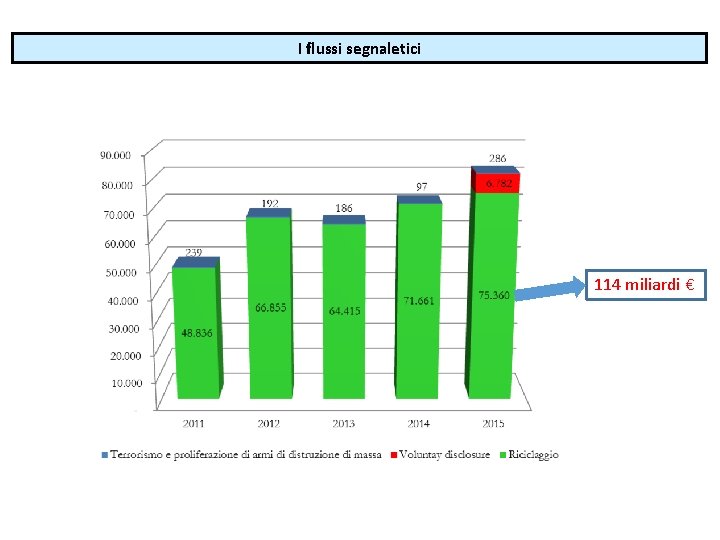
I flussi segnaletici 114 miliardi €
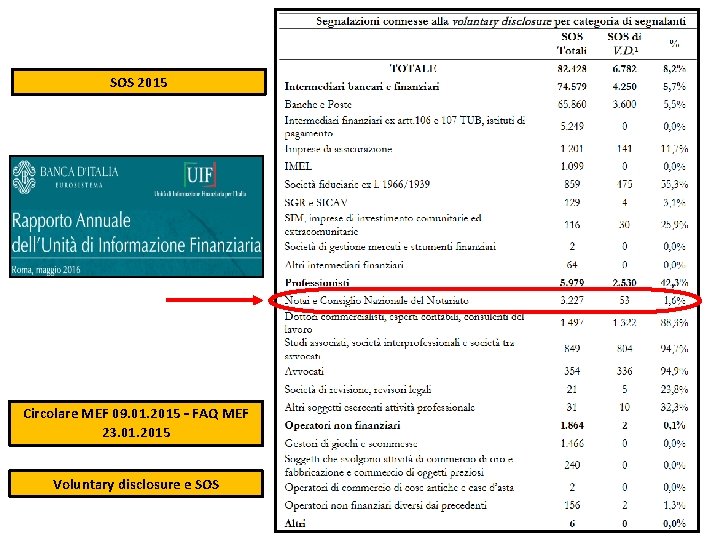
SOS 2015 Circolare MEF 09. 01. 2015 – FAQ MEF 23. 01. 2015 Voluntary disclosure e SOS
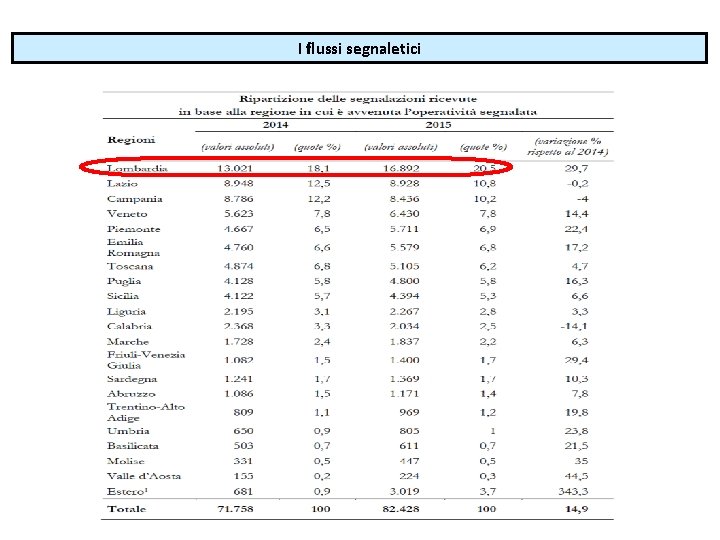
I flussi segnaletici
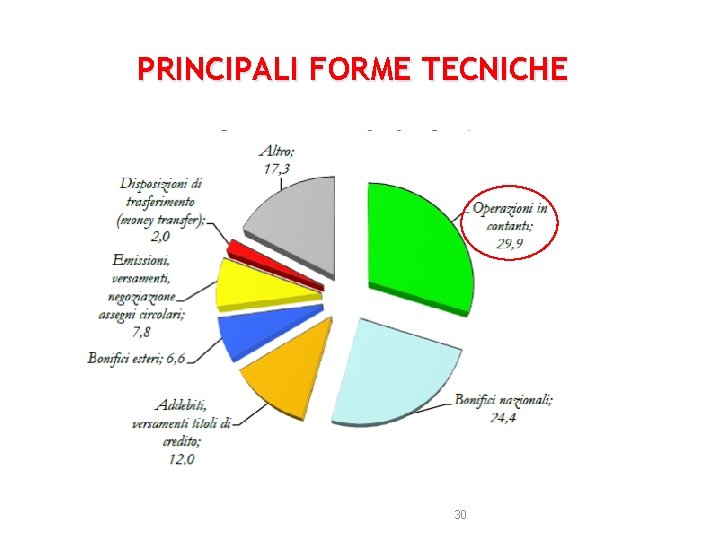
PRINCIPALI FORME TECNICHE 30
Le potestà di indagine Per l’approfondimento investigativo delle S. O. S: , i militari della G. di F. possono avvalersi: • dell’archivio dei rapporti finanziari (art. 7, co. 6 e 11, DPR 605/73); • dei poteri di polizia valutaria (DPR 148/88); • delle potestà generali di polizia economica e finanziaria (D. Lgs. 68/2001); • delle potestà di richiesta informazioni al segnalante e di attivazione di canali d’interscambio info-investigativo (artt. 9 co. 4, e 45 D. Lgs. 231/2007).
L’archivio dei rapporti finanziari Il NSPV ed i Reparti del Corpo delegati possono avvalersi dei dati contenuti nell’archivio dei rapporti finanziari, istituito in apposita sezione dell’A. T, per attivare i successivi accertamenti bancari in maniera più mirata e tempestiva. Trattasi di archivio informatizzato che: • contiene i dati identificativi di tutti i soggetti che, dall’ 1. 1. 2005, intrattengono qualsiasi rapporto o effettuato qualsiasi operazione presso le banche, le Poste, SGR, fiduciarie, ecc; • è alimentato ogni mese dagli intermediari con riferimento al mese precedente; • gli operatori devono comunicare anche le movimentazioni finanziarie che hanno interessato i rapporti; • può essere interrogato anche per gli accertamenti di carattere patrimoniale (es. misure di prevenzione).
Poteri di polizia valutaria I militari della Guardia di Finanza possono: • sviluppare accertamenti bancari e finanziari, senza necessità di autorizzazioni preventive di Comandi sovraordinati o esterne, richiedendo l’esibizione di libri, documenti e corrispondenza detenuta da banche ed altri soggetti; • effettuare ispezioni presso aziende ed istituti di credito, pressi i quali si abbia ragione di ritenere che esista documentazione rilevante; • assumere in atti i soggetti sottoposti ad accertamenti. Una volta ottenute, attraverso l’accesso all’archivio dei rapporti, le coordinate bancarie dei soggetti, si può procedere direttamente alla richiesta alle banche di tutta la documentazione finanziaria di interesse.
Potestà generali della polizia economica e finanziaria Nei confronti dei soggetti esercenti attività commerciali, artistiche, professionali o agricole: • effettuare accessi, ispezioni e verifiche; • invitarli a comparire per esibire documenti e scritture o per fornire dati, notizie e chiarimenti; • inviare questionari con richieste di dati e notizie. Nei confronti degli organi e delle Amministrazioni dello Stato, enti pubblici non economici, società ed enti di assicurazione, ecc. : • richiedere la comunicazione dei dati e delle notizie relativi a soggetti indicati singolarmente o per categorie; • accedere presso gli uffici per rilevare direttamente i dati. Nei confronti di qualsiasi altro soggetto, rivolgere inviti ad esibire o trasmettere atti o documenti fiscalmente rilevanti ed a fornire chiarimenti.
Utilizzabilità ai fini fiscali L’art. 9 comma 1 del D. Lgs. 231/2007: criterio generale sul segreto d’ufficio, fatti salvi i casi di comunicazione espressamente previsti dalla legislazione vigente. FONTI NORMATIVE L’art. 36, comma 4, del D. P. R. 600/1973 disciplina gli obblighi di segnalazione di fatti che possono configurarsi come violazioni tributarie. L’art. 36, ultimo comma D. Lgs. 231/2007 prevede che i dati e le informazioni registrate nell’archivio unico sono utilizzabili ai fini fiscali secondo le vigenti disposizioni.
Utilizzabilità ai fini fiscali L’attuale art. 36, comma 6, del D. lgs 231/2007, prevede “l’utilizzabilità ai fini fiscali, secondo le disposizioni vigenti”, dei dati e delle informazioni registrate da parte degli intermediari finanziari e degli altri soggetti destinatari della nuova normativa antiriciclaggio. Al riguardo, la relazione illustrativa del decreto ha precisato che l’utilizzo ai fini fiscali dei dati e delle informazioni registrati dai soggetti obbligati è conforme al principio generale in materia di accertamenti tributari previsto dall’art. 36 del DPR 600/1973, in forza del quale è fatto obbligo a tutti coloro che “a causa o nell’esercizio delle loro funzioni, vengono a conoscenza di fatti che possono configurarsi come violazioni tributarie” di “comunicarli direttamente ovvero, ivi previste, secondo le modalità stabilite da leggi o norme regolamentari per l’inoltro della denuncia penale, al comando della Guardia di Finanza competente”.
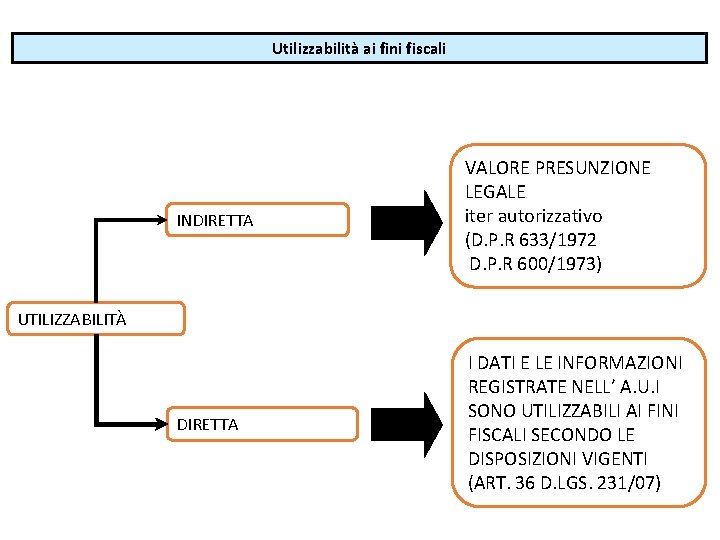
Utilizzabilità ai fini fiscali INDIRETTA VALORE PRESUNZIONE LEGALE iter autorizzativo (D. P. R 633/1972 D. P. R 600/1973) DIRETTA I DATI E LE INFORMAZIONI REGISTRATE NELL’ A. U. I SONO UTILIZZABILI AI FINI FISCALI SECONDO LE DISPOSIZIONI VIGENTI (ART. 36 D. LGS. 231/07) UTILIZZABILITÀ
Grazie per l’attenzione