Daimlerdommen Professor dr jur ERIK WERLAUFF Dansk Forening
- Slides: 23
Daimler-dommen Professor, dr. jur. ERIK WERLAUFF Dansk Forening for Selskabsret den 4. marts 2013. (c) Professor, dr. jur. Erik Werlauff 1
Daimler-dommen (1) • Daimler-dommen – er vigtig, men bør anskues i sammenhæng (”Straksoffentliggørelsens 10 bud”) – kort om dommen: Markus Geltl v. Daimler AG, dom af 28. juni 2012, C-19/11 – Daimlers adm. dir. , professor dr. Jürgen Schrempp overvejer efter den 6. april (Daimlers generalforsamling) at trække sig – kontrakten løber ellers 3, 5 år frem – fortæller det den 17. maj til formanden for bestyrelsen (Aufsichtsrat), Hilmar Kopper (c) Professor, dr. jur. Erik Werlauff 2
Daimler-dommen (2) • (Daimler-dommen, fortsat) – andre direktions- og tilsynsrådsmedlemmer orienteres i perioden 1. juni – 27. juli – selskabet forbereder børsmeddelelse mv. den 10. juli – direktør og formand aftaler den 18. juli at stille formelt forslag om direktørens fratræden – tilsynsrådets Präsidialausschuss (nomineringsudvalg) indstiller den 27. juli tilsynsrådet at acceptere hans afgang – tilsynsrådet accepterer 28. juli hans afgang, udpeger hans afløser og udsender børsmeddelelse – kursen stiger straks(!) (c) Professor, dr. jur. Erik Werlauff 3
Daimler-dommen (3) • (Daimler-dommen, fortsat) – Daimler sagsøges af en række investorer med krav om erstatning • Markus Geltl’s sag er prøvesag • har solgt deres aktier i tiden før offentliggørelsen – Oberlandesgericht – frifinder Daimler • eftersom intern viden først forelå den 27. juli … • og § 13(1) i Gesetz über den Wertpapierhandel kræver ”forhold, der med tilstrækkelig sandsynlighed kan antages at ville indtræde i fremtiden …” (dvs. : hans afgang) • fokuserer altså alene på selve begivenheden (direktøren går af) og sandsynligheden for denne. (c) Professor, dr. jur. Erik Werlauff 4
Daimler-dommen (4) • (Daimler-dommen, fortsat) – Bundesgerichtshof – tvivler, forelægger for EUDomstolen – EU-domstolen • bortfortolker den tyske version af misbrugsdirektivet … • som (modsat øvrige versioner) kræver ‘tilstrækkelig sandsynlighed’ (hinreichende Wahrscheinlichkeit) for, at et fremtidigt forhold vil indtræde • sætter i relation til begrebet ‘specifik viden’ fokus … – ikke kun på den fremtidige begivenhed (‘direktøren går af’) – men på den selvstændige betydning af ‘mellemliggende trin’ (Zwischenschritte) (intermediate steps) – de kan i sig selv være ”specifik viden” (‘der forhandles om direktørens afgang’). (c) Professor, dr. jur. Erik Werlauff 5
Første bud: Effektivt finansmarked. • Første bud: Et effektivt finansmarked er et samfundsanliggende, og det skal være effektivt hele tiden. – ses af præamblerne til direktiv 2003/6 om markedsmisbrug og 2003/124 om gennemførelse • ”Det er en betingelse for økonomisk vægt og velstand, at værdipapirmarkederne fungerer gnidningsløst, og at offentligheden har tillid til markederne” – 2003/6, betragtning (2) – ses af Højesterets dom ad Kurt Thorsen-sagen, Uf. R 2002. 1531 H • ”tungvejende samfundsmæssige grunde til en advokats videregivelse af fortrolige oplysninger” – ses af EU-Domstolens dom af 7. juli 2011, IMC Securities, C 445/09 • urigtig kurs i blot ét sekund udgjorde kursmanipulation • bortfortolker hollandsk direktivtekst: ”holde (i stedet for: ligge) på et unormalt eller kunstigt niveau” (c) Professor, dr. jur. Erik Werlauff 6
Andet bud: Målet med reglerne. • Andet bud: Forbuddene mod insiderhandel mv. og påbuddet om straks-offentliggørelse er udslag af samme mål. – målet med dem begge: det effektive finansmarked – insiderforbuddet sikrer dette gennem den præventive virkning af straf – offentliggørelsespåbuddet sikrer det gennem selve pligten til straks-offentliggørelse – de har begge den interne viden som grundsten … – men påbuddet er vigtigst • sikrer, at markedet er ájour • og forkorter den periode, hvor der er risiko for insiderhandel. (c) Professor, dr. jur. Erik Werlauff 7
Tredje bud: Straks-offentliggørelsen. • Tredje bud: Intern viden skal offentliggøres hurtigst muligt. – selskabet skal hurtigst muligt offentliggøre intern viden, VHL § 27, stk. 1, 1. pkt. – skal ske, umiddelbart efter at de pågældende forhold foreligger el. begivenheden er indtrådt, VHL § 27, stk. 1, 2. pkt. – … selv om forholdet eller begivenheden endnu ikke er formaliseret, dvs. når den reelt er indtrådt (c) Professor, dr. jur. Erik Werlauff 8
Fjerde bud: Udsættelse er eventuelt mulig (1). • Fjerde bud: Offentliggørelsen kan udsættes i visse tilfælde og på visse betingelser. – vigtig undtagelse i VHL § 27, stk. 6 – vigtig af flere grunde – for det første vigtig, fordi selskabet dermed kan slippe for at skade sig selv • skal være for at undgå at ”skade sine berettigede interesser” (fx miste en kontrakt) • udsættelsen må ikke kunne vildlede offentligheden (fx fordi der tidligere er offentliggjort noget andet, jf. Amagerbankens solvens-procent). • selskabet skal sikre, at den interne viden behandles fortroligt (en kritisk, kontinuerlig vurdering). (c) Professor, dr. jur. Erik Werlauff 9
Fjerde bud: Udsættelse er eventuelt mulig (2). • Fjerde bud: Offentliggørelsen kan udsættes i visse tilfælde og på visse betingelser (fortsat). – for det andet vigtig, fordi udsættelsesreglen indeholder nogle eksempler (art. 3(1) i direktiv 2003/124, VHL § 27, stk. 6): • igangværende forhandlinger (udfald kan påvirkes af offentliggørelse) • herunder forhandlinger i relation til selskabets overlevelse (her kun udsætte i begrænset periode) • godkendelse fra selskabsorgan hos selskabet mangler (men ikke ‘kun’ en medkontrahents egen udformning af børsmeddelelse) (c) Professor, dr. jur. Erik Werlauff 10
Fjerde bud: Udsættelse er eventuelt mulig (3). • Fjerde bud: Offentliggørelsen kan udsættes i visse tilfælde og på visse betingelser (fortsat). – Domstolen: • se bare – det her er jo ”typiske eksempler på mellemliggende trin”, der i sig selv udgør intern viden (præmis 32) – ”typische Fälle von Zwischenschritten gradueller Prozesse” – ”typical examples of intermediate steps in protracted processes” • de bestyrker, at ”mellemliggende trin i et forløb af en vis varighed i sig selv kan udgøre” … • forhold, der udgør intern viden! (præmis 31) • hvis de mellemliggende trin ikke i sig selv var intern viden … • kunne nogen urimeligt profitere af det (præmis 35 -36). (c) Professor, dr. jur. Erik Werlauff 11
Fjerde bud: Udsættelse er eventuelt mulig (4). • Fjerde bud: Offentliggørelsen kan udsættes i visse tilfælde og på visse betingelser (fortsat). – når klienten (= selskabet) jamrer over endnu en skærpelse af (fortolkningen af) reglerne … – så husk venligst det 4. bud: kan evt. udsætte offentliggørelsen • die Bekanntgabe aufschieben – delay the public disclosure – det er en alvorlig regel – kræver kontinuerlig overvejelse – direktiver hjemler mulighed for at gøre udsættelsen betinget af indberetning (her: til Finanstilsynet) … • men dette er (endnu) ikke udnyttet i dansk ret. (c) Professor, dr. jur. Erik Werlauff 12
Femte bud: Intern viden er … • Femte bud: Intern viden er (1) specifik viden, der (2) mærkbart vil kunne påvirke kursen. – (1) specifikke oplysninger (specifik viden) … • som ikke er offentliggjort … – om udstedere af værdipapirer … – om markedsforhold vedrørende værdipapirer … – (2) som må antages mærkbart at få betydning for kursdannelsen … • på ét eller flere værdipapirer … • hvis oplysningerne blev offentliggjort. (c) Professor, dr. jur. Erik Werlauff 13
Sjette bud: Mærkbarhed er … • Sjette bud: Mærkbarhedskriteriet styres af den fornuftige investor (bonus pater investor) – viden, der mærkbart vil kunne påvirke kursen … – er ”viden, som en fornuftig investor sandsynligvis vil benytte som en del af grundlaget for sine investeringsbeslutninger”, jf. art. 1(2) i direktiv 2003/124 – der sammenlignes herved med ”tilgængelige forhåndsoplysninger”, jf. direktivets betragtning nr. 1 • Verfügbare ex-ante Informationen • ex-ante available information – dvs. hvad betyder den nye oplysning i forhold tilgængelige forhåndsoplysninger? (c) Professor, dr. jur. Erik Werlauff 14
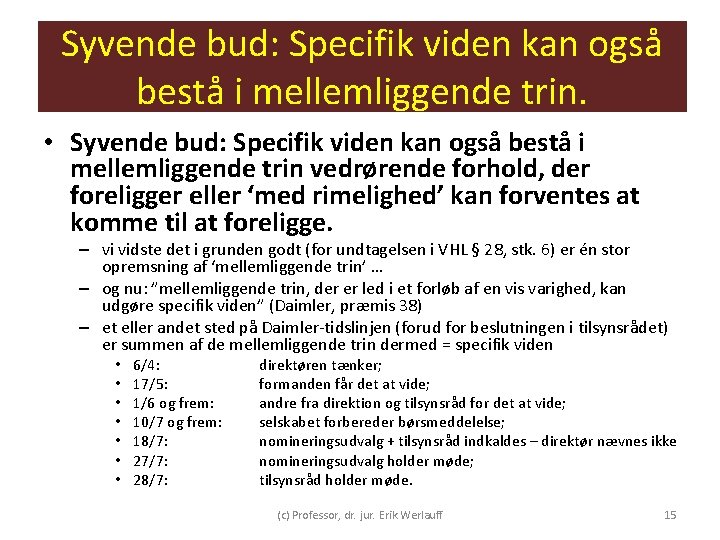
Syvende bud: Specifik viden kan også bestå i mellemliggende trin. • Syvende bud: Specifik viden kan også bestå i mellemliggende trin vedrørende forhold, der foreligger eller ‘med rimelighed’ kan forventes at komme til at foreligge. – vi vidste det i grunden godt (for undtagelsen i VHL § 28, stk. 6) er én stor opremsning af ‘mellemliggende trin’ … – og nu: ”mellemliggende trin, der er led i et forløb af en vis varighed, kan udgøre specifik viden” (Daimler, præmis 38) – et eller andet sted på Daimler-tidslinjen (forud for beslutningen i tilsynsrådet) er summen af de mellemliggende trin dermed = specifik viden • • 6/4: 17/5: 1/6 og frem: 10/7 og frem: 18/7: 27/7: 28/7: direktøren tænker; formanden får det at vide; andre fra direktion og tilsynsråd for det at vide; selskabet forbereder børsmeddelelse; nomineringsudvalg + tilsynsråd indkaldes – direktør nævnes ikke nomineringsudvalg holder møde; tilsynsråd holder møde. (c) Professor, dr. jur. Erik Werlauff 15
Ottende bud: Ikke en sandsynligheds-, men en erfaringsvurdering (1). • Ottende bud: Om et forhold ‘med rimelighed’ forventes at komme til at foreligge, kræver ikke sandsynlighedsvurdering, men ‘erfaring baseret på typiske hændelsesforhold’. – endnu en vigtig lære af Daimler-dommen er, at ‘rimelighedsvurderingen’ i direktivet skal tages bogstaveligt: • ”specifikke oplysninger vedrører forhold, der foreligger eller med rimelighed kan forventes at komme til at foreligge …’ • var i den tyske version af direktivet (og dermed også i tysk lov) blevet til et spørgsmål om sandsynlighed – ”mit überwiegender oder hoher Wahrscheinlichkeit eintreten werden” – ”events the occurrence of which may be considered to be preponderant or highly probable” • derfor kunne Oberlandesgericht nå frem til, at Jürgen Schrempps fratræden først var ‘tilstrækkeligt sandsynlig’, da man var fremme ved nomineringsudvalgets møde 27/7… • dvs. næstsidste trin af de ‘mellemliggende trin’ (c) Professor, dr. jur. Erik Werlauff 16
Ottende bud: Ikke en sandsynligheds-, men en erfaringsvurdering (2). • Ottende bud: Om et forhold ‘med rimelighed’ forventes at komme til at foreligge, kræver ikke sandsynlighedsvurdering, men ‘erfaring baseret på typiske hændelsesforhold’. – EU-Domstolen sammenligner de sproglige versioner … – og den tyske er den eneste, der har en sandsynlighedsvurdering (”mit hinreichender Wahrscheinlichkeit ”) - som derfor forkastes – i stedet: ”… et kriterium, som er baseret på erfaringer, der er udledt af typiske hændelsesforløb” (præmis 44) • ”ein auf Regeln der allgemeinen Erfahrung beruhendes Kriterium” • ”a criterion based on rules drawn from the common experience” – dvs. : viser erfaringen, at trin 1 – trin X vil kunne føre til begivenheden/forholdene Y? – kun ”begivenheder, hvis indtræden ikke er sandsynlig, skal herved frasorteres (præmis 48) • ”Ereignisse, deren Eintritt nicht wahrscheinlich ist” • ”events the occurrence of which is implausible” (c) Professor, dr. jur. Erik Werlauff 17
Niende bud: Realitetsgrundsætningen er ikke død … (1) • Niende bud: Realitetsgrundsætningen er ikke død, men den er omformet. – herhjemme har Finanstilsynet tidligere har vendt sig imod realitetsgrundsætningen … • forstået således, at først når en fremtidig begivenhed er ‘en realitet’ (= tilstrækkeligt sandsynlig) … • bliver den til ‘specifik viden’ … • og dermed straks-offentliggørelsespligtig med forbehold for udsættelsesmuligheden • Erhvervsankenævnet fastholdt realitetsgrundsætningen – kendelse af 11/9 2008, Årsberetningen 2008 s. 183 ff. … – (auktionsproces over datterselskab, men salg ikke besluttet) • hvad så nu – efter Daimler? (c) Professor, dr. jur. Erik Werlauff 18
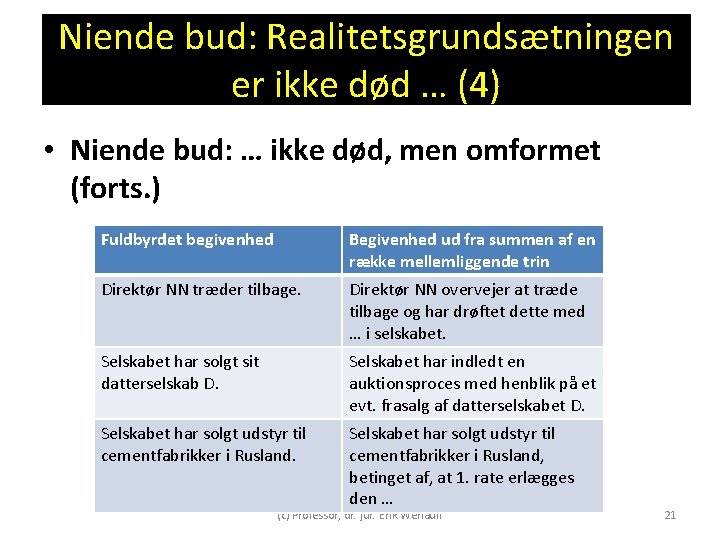
Niende bud: Realitetsgrundsætningen er ikke død … (2) • Niende bud: … ikke død, men omformet (forts. ) – realitetsgrundsætningens fremryknings-aspekt (du skal offentliggøre nu) eksisterer naturligvis uforandret • jf. herhjemme VHL § 27, stk. 1: ”… umiddelbart efter at de pågældende forhold foreligger …, • … selv om forholdet endnu ikke er formaliseret” • en underskrift, der mangler (men den kommer nok)… • en formel godkendelse fra repræsentantskab, generalforsamling mangler (men den kommer nok). (c) Professor, dr. jur. Erik Werlauff 19
Niende bud: Realitetsgrundsætningen er ikke død … (3) • Niende bud: … ikke død, men omformet (forts. ) – realitetsgrundsætningens afventnings-aspekt (du skal ikke offentliggøre endnu), ikke før begivenheden er en realitet … • er derimod – ikke aflivet, men omformet • gennem to enkle præciseringer i Daimler: 1. 2. mellemliggende trin kan udgøre specifik viden hvad der mon ender med at ske, skal ikke sandsynligheds-, men erfaringsbedømmes. (c) Professor, dr. jur. Erik Werlauff 20
Niende bud: Realitetsgrundsætningen er ikke død … (4) • Niende bud: … ikke død, men omformet (forts. ) Fuldbyrdet begivenhed Begivenhed ud fra summen af en række mellemliggende trin Direktør NN træder tilbage. Direktør NN overvejer at træde tilbage og har drøftet dette med … i selskabet. Selskabet har solgt sit datterselskab D. Selskabet har indledt en auktionsproces med henblik på et evt. frasalg af datterselskabet D. Selskabet har solgt udstyr til cementfabrikker i Rusland, betinget af, at 1. rate erlægges den … (c) Professor, dr. jur. Erik Werlauff 21
Tiende bud: Selskabet kan blive erstatningspligtigt. • Tiende bud: Selskabet kan ifalde erstatningsansvar for tilsidesættelse af pligten til straks-offentliggørelse. – der står ikke ‘kun’ påtale, bøde mv. på spil – erstatningspligt kan også opstå for investorers tab i sekundærmarkedet (køb/salg i tillid til de offentliggjorte oplysninger) – I nutidig børs-erstatningsret muligt at holde udstederen selv prospektansvarlig (dvs. tab i primærmarkedet) • Højesterets bemærkning i Hafnia, Uf. R 2002. 2067 H • bank. Trelleborgs (successors) prospektansvar, HD 18/1 2013 – forventelig udvikling: • ansvar også for tab i sekundærmarkedet • sørg for, at udstederens ansvarsforsikring også omfatter dette. (c) Professor, dr. jur. Erik Werlauff 22
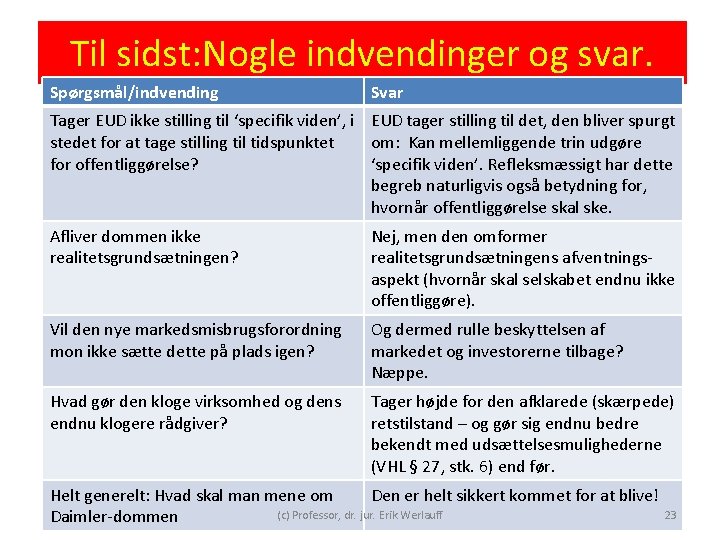
Til sidst: Nogle indvendinger og svar. Spørgsmål/indvending Svar Tager EUD ikke stilling til ‘specifik viden’, i EUD tager stilling til det, den bliver spurgt stedet for at tage stilling til tidspunktet om: Kan mellemliggende trin udgøre for offentliggørelse? ‘specifik viden’. Refleksmæssigt har dette begreb naturligvis også betydning for, hvornår offentliggørelse skal ske. Afliver dommen ikke realitetsgrundsætningen? Nej, men den omformer realitetsgrundsætningens afventningsaspekt (hvornår skal selskabet endnu ikke offentliggøre). Vil den nye markedsmisbrugsforordning mon ikke sætte dette på plads igen? Og dermed rulle beskyttelsen af markedet og investorerne tilbage? Næppe. Hvad gør den kloge virksomhed og dens endnu klogere rådgiver? Tager højde for den afklarede (skærpede) retstilstand – og gør sig endnu bedre bekendt med udsættelsesmulighederne (VHL § 27, stk. 6) end før. Helt generelt: Hvad skal man mene om Den er helt sikkert kommet for at blive! (c) Professor, dr. jur. Erik Werlauff 23 Daimler-dommen