13 DER ALACAKLAR 131 ORTAKLARDAN ALACAKLAR 132 TRAKLERDEN


- Slides: 23
13 DİĞER ALACAKLAR -131 ORTAKLARDAN ALACAKLAR -132 İŞTİRAKLERDEN ALACAKLAR -133 BAĞLI ORTAKLIKLARDAN ALACAKLAR -135 PERSONELDEN ALACAKLAR -136 DİĞER ÇEŞİTLİ ALACAKLAR -137 DİĞER ALACAK SENETLERİ REESKONTU(-) -138 ŞÜPHELİ DİĞER ALACAKLAR -139 ŞÜPHELİ DİĞER ALACAKLAR KARŞILIĞI (-)
İşletmeler başka şirketlerin sermayelerine ortak olabilirler. Bu ortaklık �%0 ~ %9 arasında ise Ortaklar �%10 ~ %49 arasında ise İştirakler �%50 ~ %100 arasında ise Bağlı Ortaklıklar durumu söz konusudur. Bir yıldan az süreli (kısa vadeli) alacak, ticarî ise 12 TİCARÎ ALACAKLAR grubunda, ticarî değilse 13 DİĞER ALACAKLAR grubunda izlenir. Aralarındaki temel fark budur.
131 ORTAKLARDAN ALACAKLAR �İşletmenin esas faaliyet konusu dışındaki işlemleri dolasıyla ortaklarından olan kısa vadeli alacakların izlendiği hesaptır. �İşletme, bir firma ya da tacirin %0 ~ %9 arasında ortağı ise ve işletmenin ortağından ticarî olmayan kısa vadeli bir alacağı varsa bu hesap kullanılır. �Artışlar diğer aktif hesaplarda olduğu gibi borç tarafına, azalışlar ise alacak tarafına yazılır.
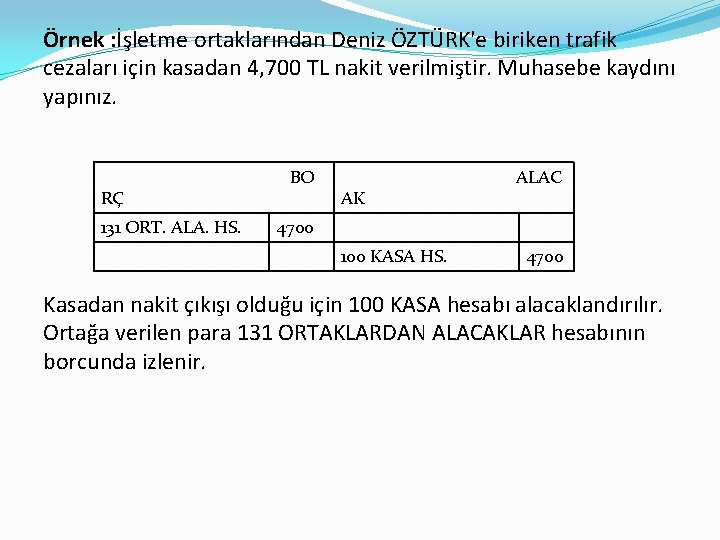
Örnek : İşletme ortaklarından Deniz ÖZTÜRK'e biriken trafik cezaları için kasadan 4, 700 TL nakit verilmiştir. Muhasebe kaydını yapınız. BO RÇ 131 ORT. ALA. HS. ALAC AK 4700 100 KASA HS. 4700 Kasadan nakit çıkışı olduğu için 100 KASA hesabı alacaklandırılır. Ortağa verilen para 131 ORTAKLARDAN ALACAKLAR hesabının borcunda izlenir.
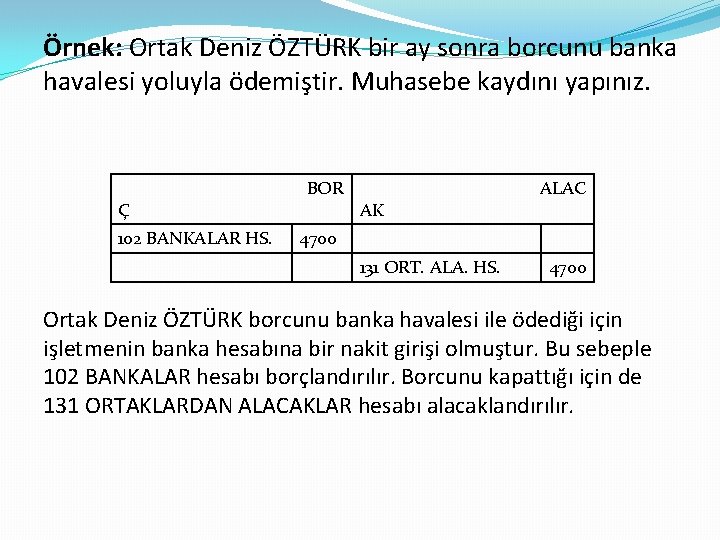
Örnek: Ortak Deniz ÖZTÜRK bir ay sonra borcunu banka havalesi yoluyla ödemiştir. Muhasebe kaydını yapınız. BOR ALAC Ç AK 102 BANKALAR HS. 4700 131 ORT. ALA. HS. 4700 Ortak Deniz ÖZTÜRK borcunu banka havalesi ile ödediği için işletmenin banka hesabına bir nakit girişi olmuştur. Bu sebeple 102 BANKALAR hesabı borçlandırılır. Borcunu kapattığı için de 131 ORTAKLARDAN ALACAKLAR hesabı alacaklandırılır.
132 İŞTİRAKLERDEN ALACAKLAR �İşletmenin esas faaliyet konusu dışındaki işlemleri dolasıyla iştiraklerinden olan kısa vadeli alacakların izlendiği hesaptır. �İşletme başka bir firmanın %10 ~ %49 arasında ortağı olduğu takdirde ve işletmenin ortağından ticarî olmayan kısa vadeli bir alacağı varsa bu hesap kullanılır. �Artışlar borç tarafına, azalışlar ise alacak tarafına kaydedilir.
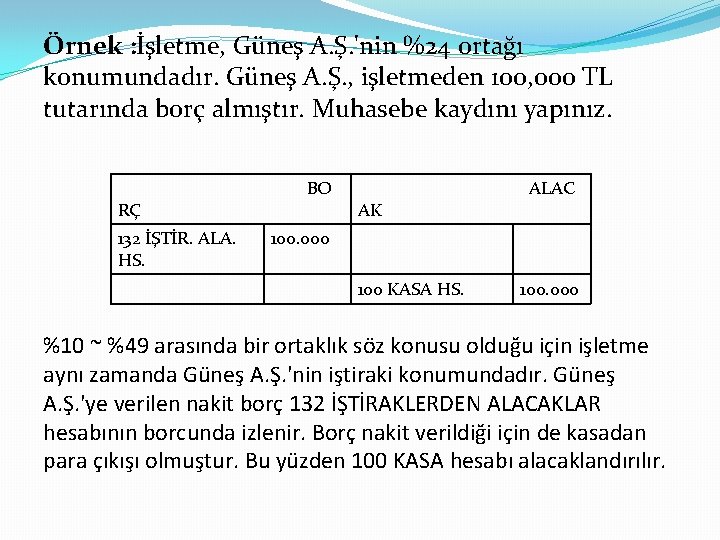
Örnek : İşletme, Güneş A. Ş. 'nin %24 ortağı konumundadır. Güneş A. Ş. , işletmeden 100, 000 TL tutarında borç almıştır. Muhasebe kaydını yapınız. BO RÇ 132 İŞTİR. ALA. HS. ALAC AK 100. 000 100 KASA HS. 100. 000 %10 ~ %49 arasında bir ortaklık söz konusu olduğu için işletme aynı zamanda Güneş A. Ş. 'nin iştiraki konumundadır. Güneş A. Ş. 'ye verilen nakit borç 132 İŞTİRAKLERDEN ALACAKLAR hesabının borcunda izlenir. Borç nakit verildiği için de kasadan para çıkışı olmuştur. Bu yüzden 100 KASA hesabı alacaklandırılır.
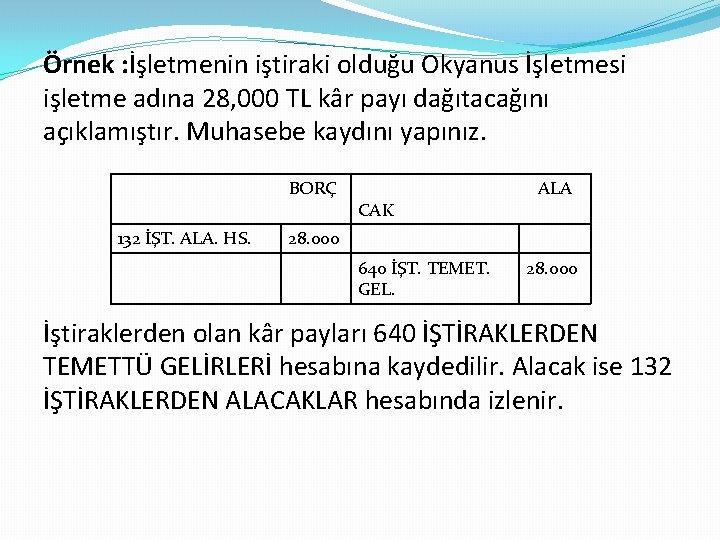
Örnek : İşletmenin iştiraki olduğu Okyanus İşletmesi işletme adına 28, 000 TL kâr payı dağıtacağını açıklamıştır. Muhasebe kaydını yapınız. BORÇ 132 İŞT. ALA. HS. ALA CAK 28. 000 640 İŞT. TEMET. GEL. 28. 000 İştiraklerden olan kâr payları 640 İŞTİRAKLERDEN TEMETTÜ GELİRLERİ hesabına kaydedilir. Alacak ise 132 İŞTİRAKLERDEN ALACAKLAR hesabında izlenir.
133 BAĞLI ORTAKLIKLARDAN ALACAKLAR �İşletmenin esas faaliyet konusu dışındaki işlemleri dolasıyla bağlı ortaklıklarından olan kısa vadeli alacakların izlendiği hesaptır. �İşletme başka bir firmanın %50 ~ %100 arasında ortağı ise ve işletmenin bağlı ortağından ticarî olmayan kısa vadeli bir alacağı varsa bu hesap kullanılır. �Artışlar borç tarafına, azalışlar ise alacak tarafına kaydedilir.
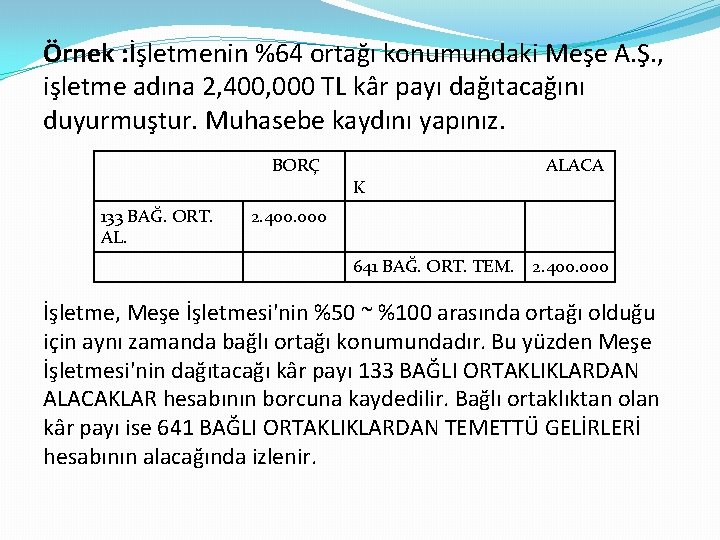
Örnek : İşletmenin %64 ortağı konumundaki Meşe A. Ş. , işletme adına 2, 400, 000 TL kâr payı dağıtacağını duyurmuştur. Muhasebe kaydını yapınız. BORÇ 133 BAĞ. ORT. AL. ALACA K 2. 400. 000 641 BAĞ. ORT. TEM. 2. 400. 000 İşletme, Meşe İşletmesi'nin %50 ~ %100 arasında ortağı olduğu için aynı zamanda bağlı ortağı konumundadır. Bu yüzden Meşe İşletmesi'nin dağıtacağı kâr payı 133 BAĞLI ORTAKLIKLARDAN ALACAKLAR hesabının borcuna kaydedilir. Bağlı ortaklıktan olan kâr payı ise 641 BAĞLI ORTAKLIKLARDAN TEMETTÜ GELİRLERİ hesabının alacağında izlenir.
135 PERSONELDEN ALACAKLAR �İşletmenin personelinden olan kısa vadeli ticarî olmayan alacakları için kullanılır. �Diğer aktif hesaplar gibi artışlar borç, azalışlar alacak tarafında gösterilir.
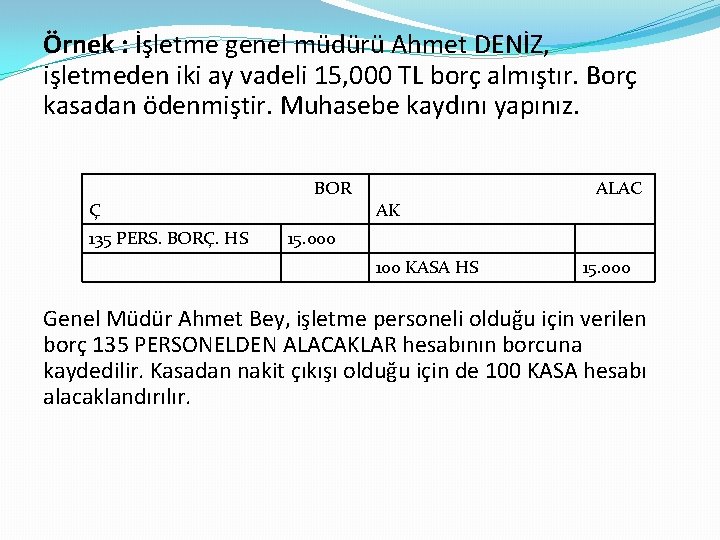
Örnek : İşletme genel müdürü Ahmet DENİZ, işletmeden iki ay vadeli 15, 000 TL borç almıştır. Borç kasadan ödenmiştir. Muhasebe kaydını yapınız. BOR Ç 135 PERS. BORÇ. HS ALAC AK 15. 000 100 KASA HS 15. 000 Genel Müdür Ahmet Bey, işletme personeli olduğu için verilen borç 135 PERSONELDEN ALACAKLAR hesabının borcuna kaydedilir. Kasadan nakit çıkışı olduğu için de 100 KASA hesabı alacaklandırılır.
136 DİĞER ÇEŞİTLİ ALACAKLAR �Ticarî ve 131 ~ 135 hesaplarının konusu olmayan tüm kısa vadeli alacaklar bu hesapta izlenir. Bu hesap sıklıkla �İşten ayrılan personelden olan alacaklar �Kiracılardan olan alacaklar �Sigorta şirketlerinden hasar tazminatı nedeniyle olan alacaklar �Vergi dairesinden olan alacaklar �Geçici yatırım yapmak amacıyla elde bulunan hisse senetleri için olan temettü alacakları için kullanılır.
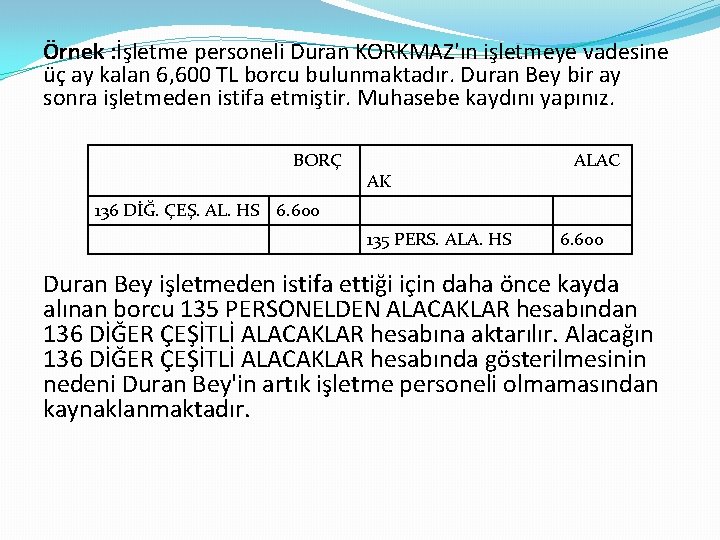
Örnek : İşletme personeli Duran KORKMAZ'ın işletmeye vadesine üç ay kalan 6, 600 TL borcu bulunmaktadır. Duran Bey bir ay sonra işletmeden istifa etmiştir. Muhasebe kaydını yapınız. BORÇ ALAC AK 136 DİĞ. ÇEŞ. AL. HS 6. 600 135 PERS. ALA. HS 6. 600 Duran Bey işletmeden istifa ettiği için daha önce kayda alınan borcu 135 PERSONELDEN ALACAKLAR hesabından 136 DİĞER ÇEŞİTLİ ALACAKLAR hesabına aktarılır. Alacağın 136 DİĞER ÇEŞİTLİ ALACAKLAR hesabında gösterilmesinin nedeni Duran Bey'in artık işletme personeli olmamasından kaynaklanmaktadır.
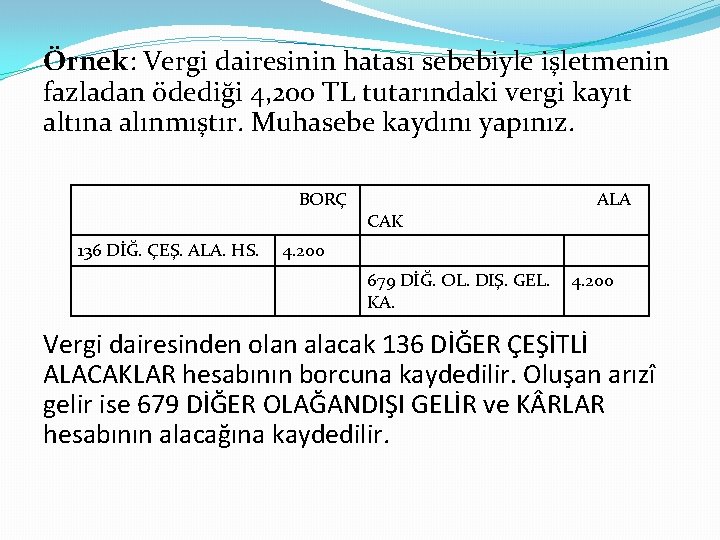
Örnek: Vergi dairesinin hatası sebebiyle işletmenin fazladan ödediği 4, 200 TL tutarındaki vergi kayıt altına alınmıştır. Muhasebe kaydını yapınız. BORÇ 136 DİĞ. ÇEŞ. ALA. HS. ALA CAK 4. 200 679 DİĞ. OL. DIŞ. GEL. 4. 200 KA. Vergi dairesinden olan alacak 136 DİĞER ÇEŞİTLİ ALACAKLAR hesabının borcuna kaydedilir. Oluşan arızî gelir ise 679 DİĞER OLAĞANDIŞI GELİR ve K RLAR hesabının alacağına kaydedilir.
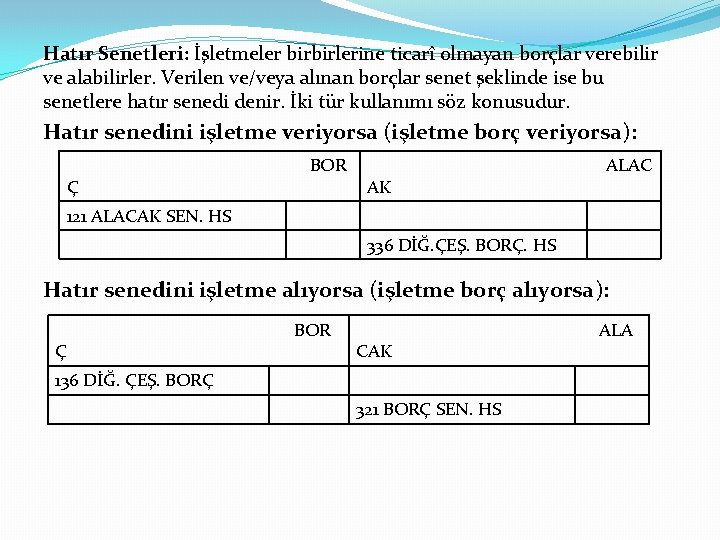
Hatır Senetleri: İşletmeler birbirlerine ticarî olmayan borçlar verebilir ve alabilirler. Verilen ve/veya alınan borçlar senet şeklinde ise bu senetlere hatır senedi denir. İki tür kullanımı söz konusudur. Hatır senedini işletme veriyorsa (işletme borç veriyorsa): BOR Ç ALAC AK 121 ALACAK SEN. HS 336 DİĞ. ÇEŞ. BORÇ. HS Hatır senedini işletme alıyorsa (işletme borç alıyorsa): BOR Ç ALA CAK 136 DİĞ. ÇEŞ. BORÇ 321 BORÇ SEN. HS
137 DİĞER ALACAK SENETLERİ REESKONTU (-) �Hatır senetleri dışında, elde bulunan ticarî olmayan kısa vadeli senetler için hesaplanan reeskont tutarları bu hesapta izlenir. � 122 ALACAK SENETLERİ REESKONTU(-) hesabına benzer şekilde çalışır. Hesap pasif karakterli aktifi düzenleyici bir hesap olduğu için açılışlar daima alacak tarafına yapılır.
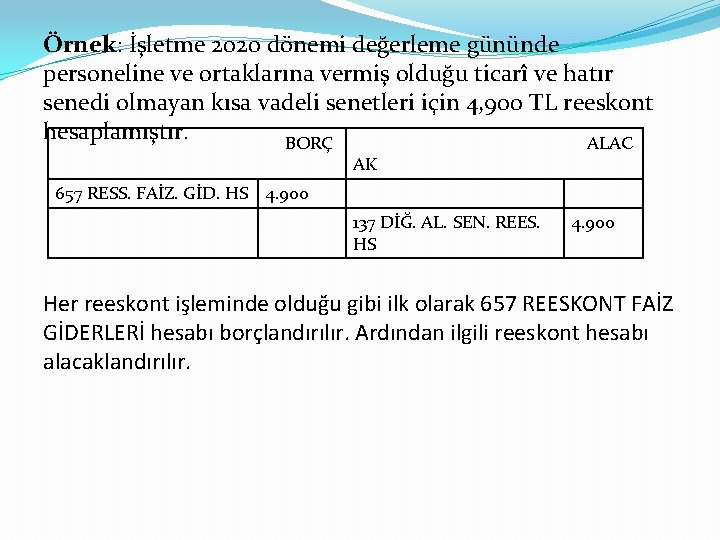
Örnek: İşletme 2020 dönemi değerleme gününde personeline ve ortaklarına vermiş olduğu ticarî ve hatır senedi olmayan kısa vadeli senetleri için 4, 900 TL reeskont hesaplamıştır. BORÇ ALAC AK 657 RESS. FAİZ. GİD. HS 4. 900 137 DİĞ. AL. SEN. REES. HS 4. 900 Her reeskont işleminde olduğu gibi ilk olarak 657 REESKONT FAİZ GİDERLERİ hesabı borçlandırılır. Ardından ilgili reeskont hesabı alacaklandırılır.
138 ŞÜPHELİ DİĞER ALACAKLAR �Ticarî olmayan kısa vadeli alacaklar şüpheli hâle geldiklerinde bu hesaba aktarılır. 128 ŞÜPHELİ TİCARÎ ALACAKLAR hesabına benzer şekilde çalışır.
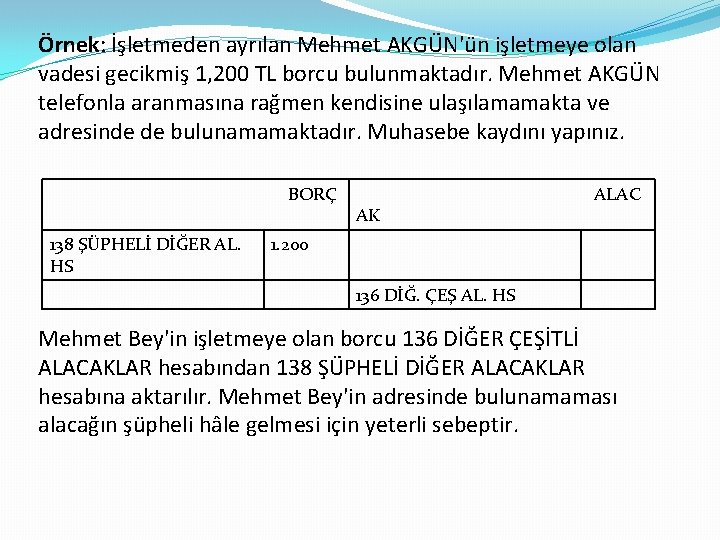
Örnek: İşletmeden ayrılan Mehmet AKGÜN'ün işletmeye olan vadesi gecikmiş 1, 200 TL borcu bulunmaktadır. Mehmet AKGÜN telefonla aranmasına rağmen kendisine ulaşılamamakta ve adresinde de bulunamamaktadır. Muhasebe kaydını yapınız. BORÇ 138 ŞÜPHELİ DİĞER AL. HS ALAC AK 1. 200 136 DİĞ. ÇEŞ AL. HS Mehmet Bey'in işletmeye olan borcu 136 DİĞER ÇEŞİTLİ ALACAKLAR hesabından 138 ŞÜPHELİ DİĞER ALACAKLAR hesabına aktarılır. Mehmet Bey'in adresinde bulunamaması alacağın şüpheli hâle gelmesi için yeterli sebeptir.
139 ŞÜPHELİ DİĞER ALACAKLAR KARŞILIĞI (-) �Ticarî olmayan kısa vadeli şüpheli alacaklar için ayrılan karşılıklar bu hesapta izlenir. � 129 ŞÜPHELİ TİCARÎ ALACAKLAR KARŞILIĞI() hesabına benzer şekilde çalışır. Pasif karakterli aktifi düzenleyici bir hesap olduğu için açılışlar daima alacak tarafına yapılır.
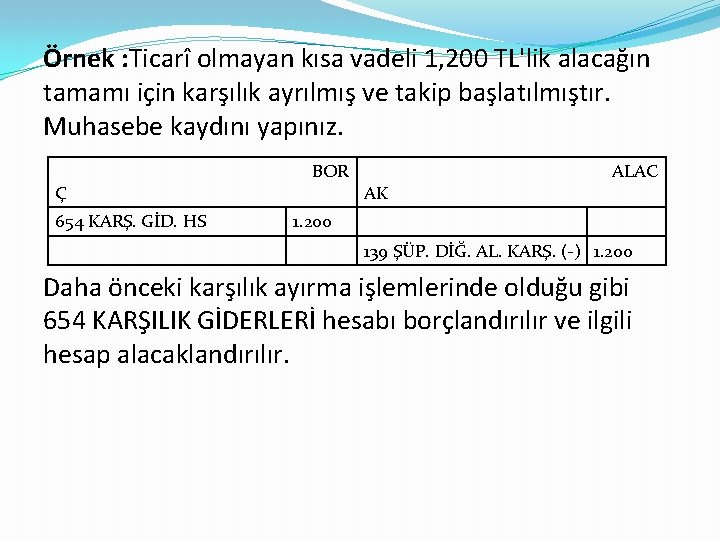
Örnek : Ticarî olmayan kısa vadeli 1, 200 TL'lik alacağın tamamı için karşılık ayrılmış ve takip başlatılmıştır. Muhasebe kaydını yapınız. BOR ALAC Ç AK 654 KARŞ. GİD. HS 1. 200 139 ŞÜP. DİĞ. AL. KARŞ. (-) 1. 200 Daha önceki karşılık ayırma işlemlerinde olduğu gibi 654 KARŞILIK GİDERLERİ hesabı borçlandırılır ve ilgili hesap alacaklandırılır.
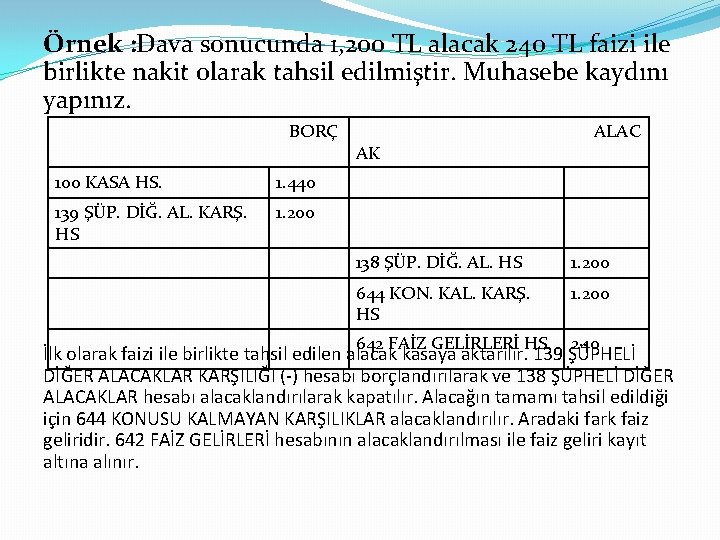
Örnek : Dava sonucunda 1, 200 TL alacak 240 TL faizi ile birlikte nakit olarak tahsil edilmiştir. Muhasebe kaydını yapınız. BORÇ 100 KASA HS. 1. 440 139 ŞÜP. DİĞ. AL. KARŞ. HS 1. 200 ALAC AK 138 ŞÜP. DİĞ. AL. HS 1. 200 644 KON. KAL. KARŞ. HS 1. 200 642 FAİZ GELİRLERİ HS. 240 İlk olarak faizi ile birlikte tahsil edilen alacak kasaya aktarılır. 139 ŞÜPHELİ DİĞER ALACAKLAR KARŞILIĞI (-) hesabı borçlandırılarak ve 138 ŞÜPHELİ DİĞER ALACAKLAR hesabı alacaklandırılarak kapatılır. Alacağın tamamı tahsil edildiği için 644 KONUSU KALMAYAN KARŞILIKLAR alacaklandırılır. Aradaki fark faiz geliridir. 642 FAİZ GELİRLERİ hesabının alacaklandırılması ile faiz geliri kayıt altına alınır.