11 2 n NPV n n IRR n
- Slides: 42
11 - 2 本章重點: (續) n 淨現值法(NPV法) n 獨立事件與互斥事件 n 內部報酬率法(IRR法) n 修正內部報酬率法(MIRR法) n 資金的分配(Capital rationing) Copyright © 2001 by Harcourt, Inc. All rights reserved.
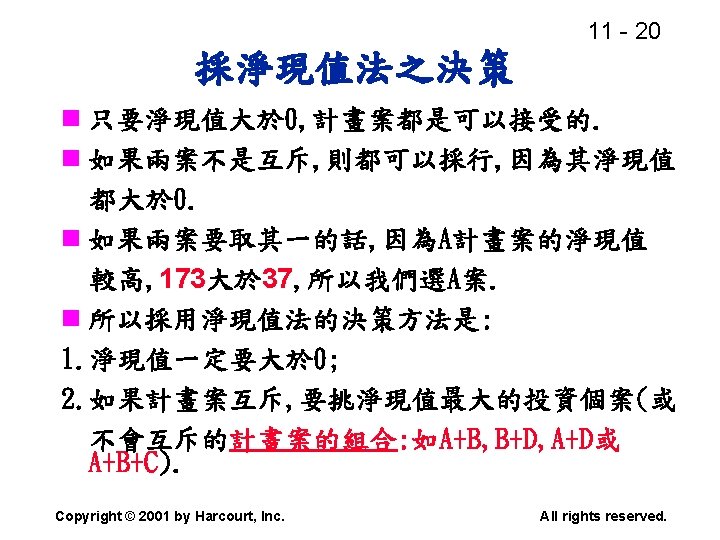
11 - 7 資本預算有那些方法? n 1. 回收期限法(Payback period) n 2. 折現回收期限法 (Discounted payback period) n 3. 淨現值法(NPV法) n 4. 內部報酬率法(IRR法) n 5. 修正內部報酬率法(MIRR法) Copyright © 2001 by Harcourt, Inc. All rights reserved.
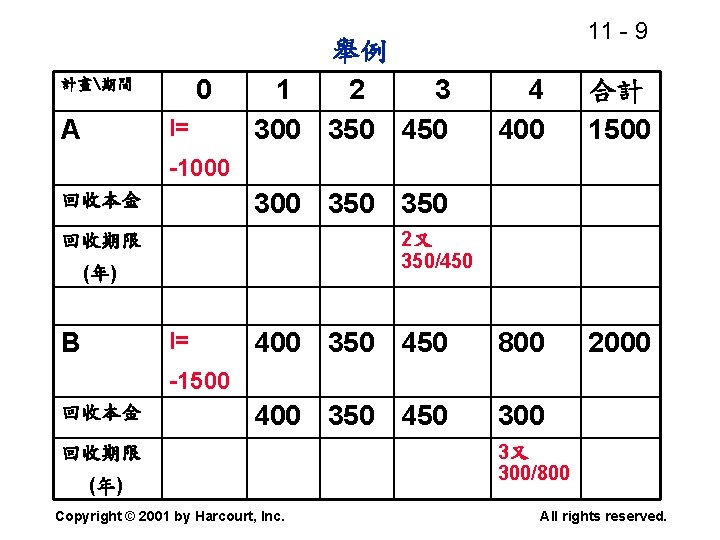
0 計畫期間 A I= 舉例 1 2 3 300 350 450 11 - 9 4 400 合計 1500 400 350 450 800 2000 400 350 450 300 -1000 350 350 回收本金 2又 350/450 回收期限 (年) B I= -1500 回收本金 回收期限 (年) Copyright © 2001 by Harcourt, Inc. 3又 300/800 All rights reserved.
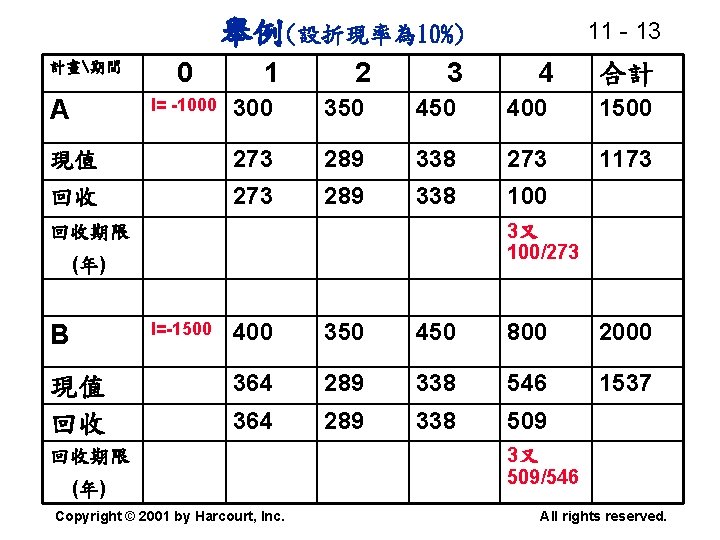
舉例(設折現率為 10%) 1 2 3 4 合計 300 350 400 1500 現值 273 289 338 273 1173 回收 273 289 338 100 計畫期間 A 0 11 - 13 I= -1000 3又 100/273 回收期限 (年) B I=-1500 現值 回收 400 350 450 800 2000 364 289 338 546 1537 364 289 338 509 回收期限 (年) Copyright © 2001 by Harcourt, Inc. 3又 509/546 All rights reserved.
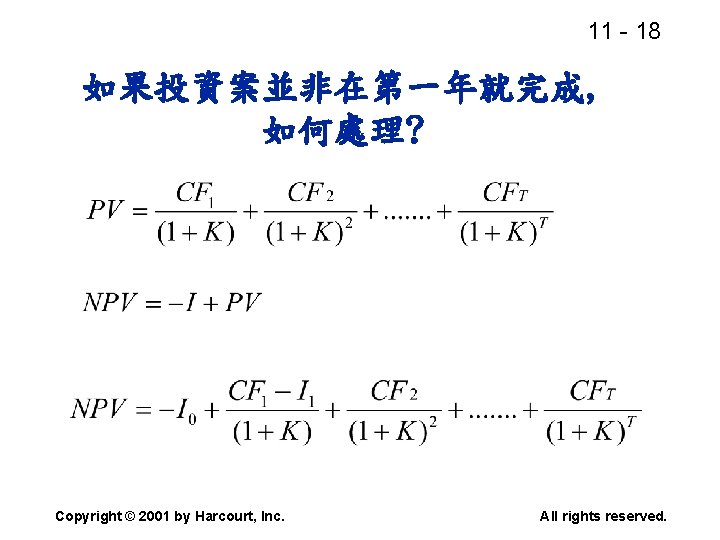
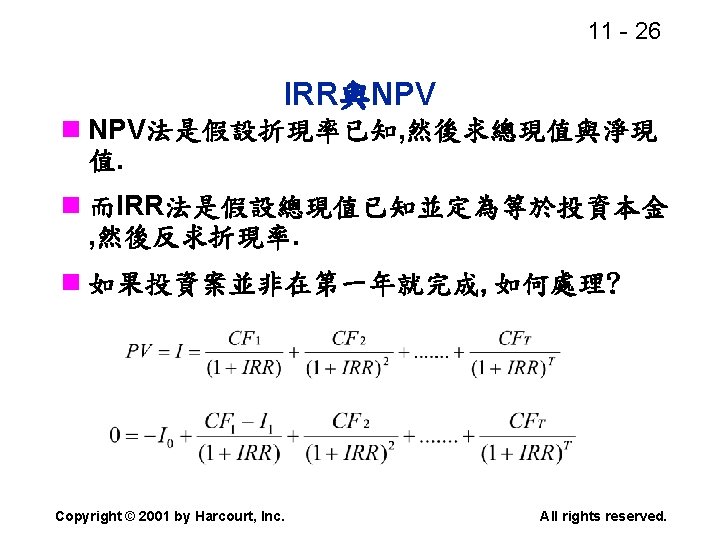
11 - 18 如果投資案並非在第一年就完成, 如何處理? Copyright © 2001 by Harcourt, Inc. All rights reserved.
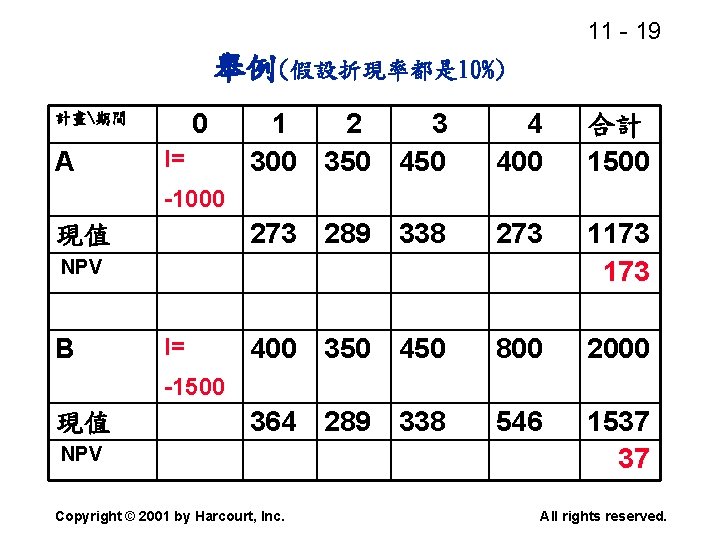
11 - 19 舉例(假設折現率都是 10%) 0 計畫期間 A I= 1 2 3 300 350 4 400 合計 1500 273 289 338 273 1173 400 350 450 800 2000 364 289 338 546 1537 37 -1000 現值 NPV B I= -1500 現值 NPV Copyright © 2001 by Harcourt, Inc. All rights reserved.
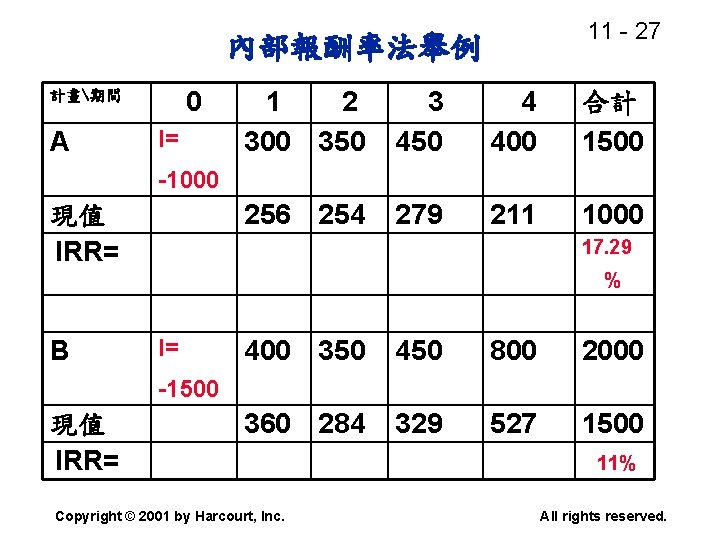
11 - 27 內部報酬率法舉例 0 計畫期間 A I= 1 2 300 350 3 450 4 400 合計 1500 256 254 279 211 1000 -1000 現值 IRR= 17. 29 % B I= 400 350 450 800 2000 360 284 329 527 1500 -1500 現值 IRR= Copyright © 2001 by Harcourt, Inc. 11% All rights reserved.
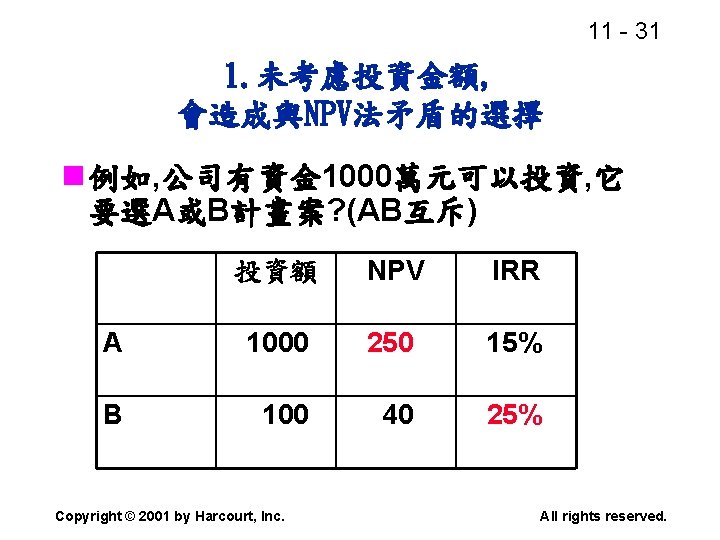
11 - 31 1. 未考慮投資金額, 會造成與NPV法矛盾的選擇 n 例如, 公司有資金 1000萬元可以投資, 它 要選A或B計畫案? (AB互斥) 投資額 NPV IRR A 1000 250 15% B 100 40 25% Copyright © 2001 by Harcourt, Inc. All rights reserved.
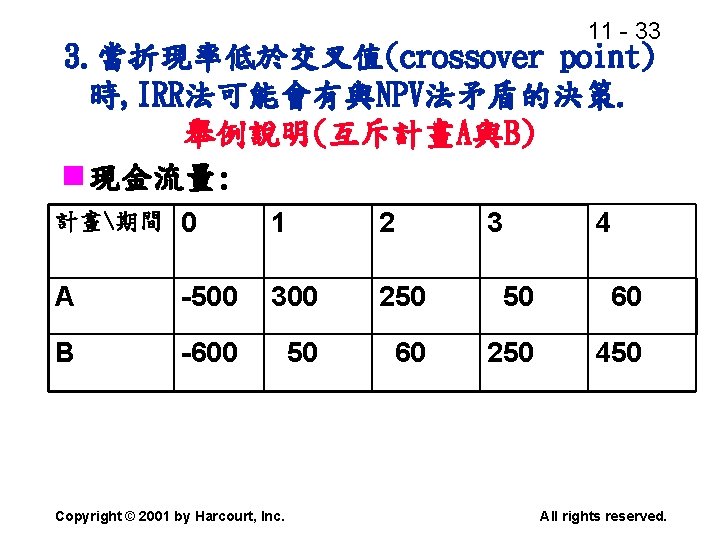
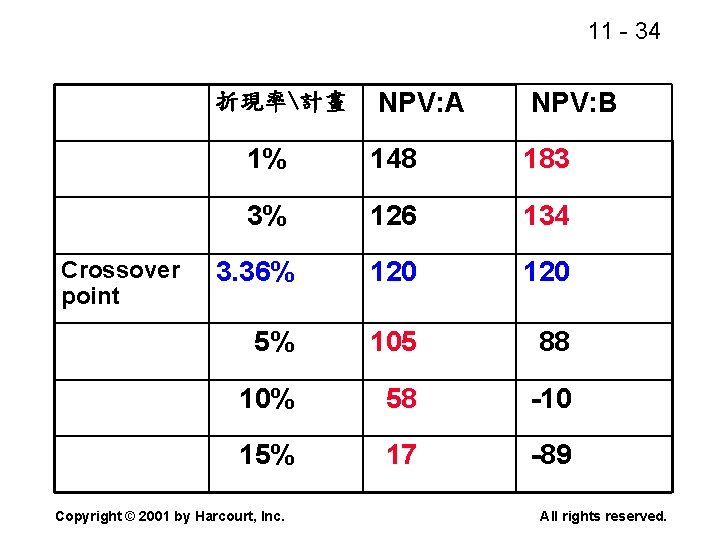
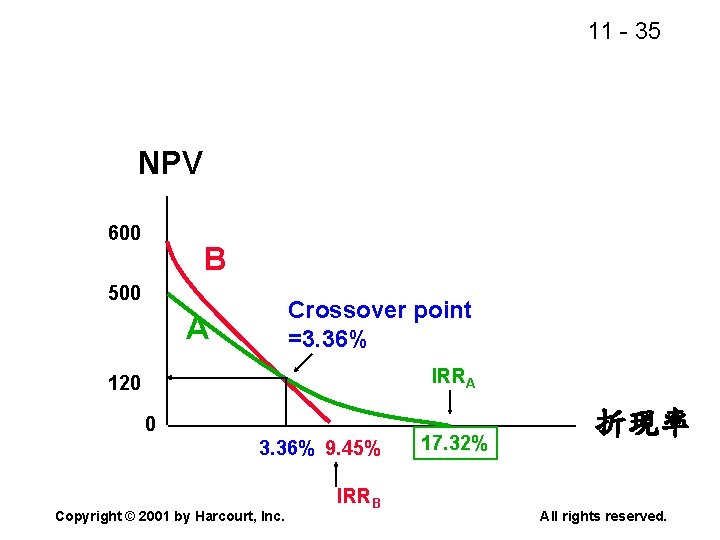
11 - 33 3. 當折現率低於交叉值(crossover point) 時, IRR法可能會有與NPV法矛盾的決策. 舉例說明(互斥計畫A與B) n 現金流量: 計畫期間 0 1 2 A -500 300 250 50 60 B -600 50 60 250 450 Copyright © 2001 by Harcourt, Inc. 3 4 All rights reserved.
11 - 34 NPV: A NPV: B 1% 148 183 3% 126 134 3. 36% 120 5% 105 88 10% 58 -10 15% 17 -89 折現率計畫 Crossover point Copyright © 2001 by Harcourt, Inc. All rights reserved.
11 - 35 NPV 600 B 500 Crossover point =3. 36% A IRRA 120 0 3. 36% 9. 45% Copyright © 2001 by Harcourt, Inc. IRRB 17. 32% 折現率 All rights reserved.
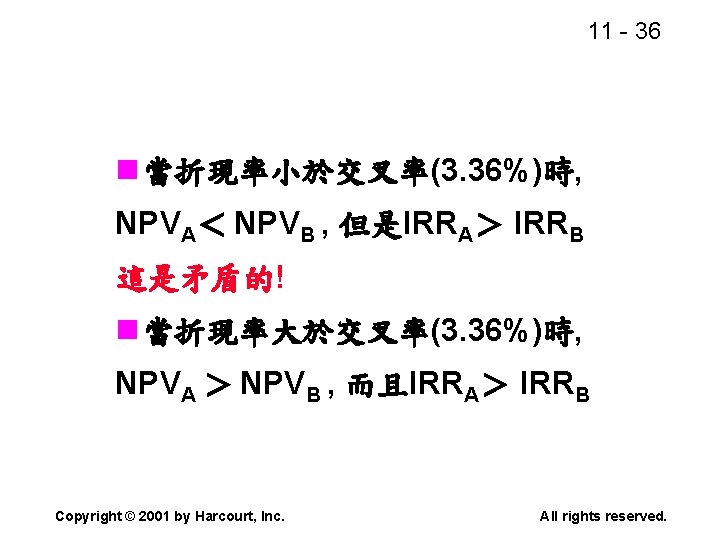
11 - 36 n 當折現率小於交叉率(3. 36%)時, NPVA< NPVB , 但是IRRA> IRRB 這是矛盾的! n 當折現率大於交叉率(3. 36%)時, NPVA > NPVB , 而且IRRA> IRRB Copyright © 2001 by Harcourt, Inc. All rights reserved.
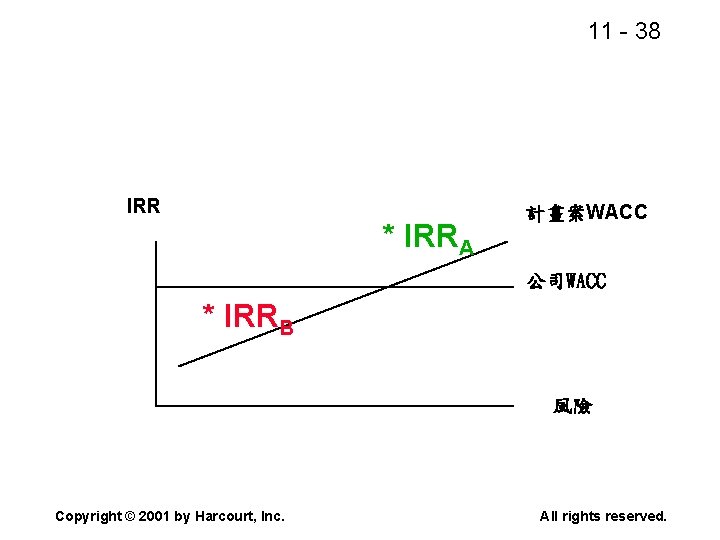
11 - 38 IRR * IRRA 計畫案WACC 公司WACC * IRRB 風險 Copyright © 2001 by Harcourt, Inc. All rights reserved.
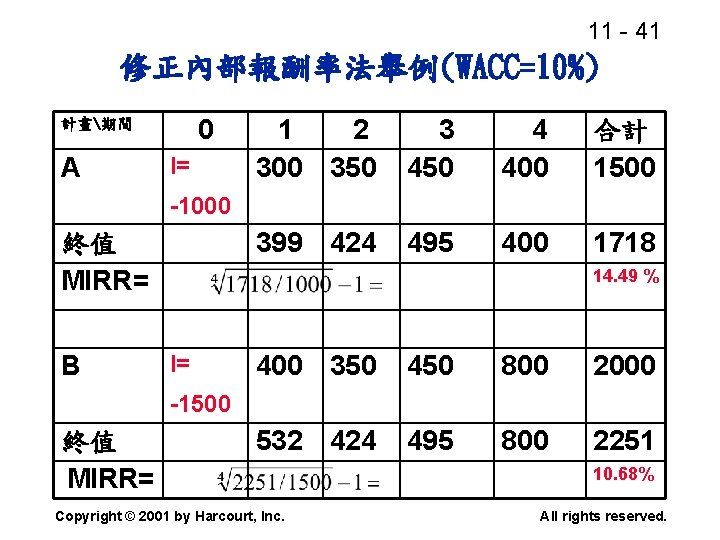
11 - 41 修正內部報酬率法舉例(WACC=10%) 0 計畫期間 A I= 1 2 300 350 3 450 4 400 合計 1500 399 424 495 400 1718 -1000 終值 MIRR= B 14. 49 % I= 400 350 450 800 2000 532 424 495 800 2251 -1500 終值 MIRR= Copyright © 2001 by Harcourt, Inc. 10. 68% All rights reserved.