1 PIUTANG DEFINISI 2 Hak atau klaim terhadap
- Slides: 32
1 PIUTANG
DEFINISI 2 Hak atau klaim terhadap pihak lain atas uang, barang atau jasa, untuk tujuan akuntansi pengertian menjadi sempit yaitu berupa hak yang diharapkan akan diselesaikan melalui penerimaan kas. PIUTANG timbul karena ada transaksi secara KREDIT.
3 KLASIFIKASI PIUTANG
BERDASARKAN AKTIVITAS PIUTANG 4 USAHA/PIUTANG DAGANG, YAITU PIUTANG YANG TIMBUL DARI AKTIVITAS NORMAL PERUSAHAAN PIUTANG NON DAGANG, YAITU PIUTANG YANG TIMBUL DILUAR AKTIVITAS NORMAL PERUSAHAAN
BERDASARKAN WAKTU JATUH TEMPO 5 PIUTANG LANCAR, YAITU PIUTANG YANG JATUH TEMPO KURANG DARI 1 TAHUN ATAU I KALI SIKLUS NORMAL PERUSAHAAN (AKTIVA LANCAR) PIUTANG TAK LANCAR, YAITU PIUTANG YANG JATUH TEMPO LEBIH DARI 1 TAHUN ATAU I KALI SIKLUS NORMAL PERUSAHAAN (INVESTASI)
PENGAKUAN PIUTANG USAHA 6 Piutang diakui berkaitan dengan pengakuan pendapatan, maka piutang dari penjualan barang umumnya diakui pada saat hak milik atas barang beralih kepada pihak pembeli JURNAL UNTUK MENGAKUI PIUTANG Piutang Usaha (acc receivable) Penjualan (sales)
Jurnal untuk Mencatat Pelunasan Piutang Kas (Cash) Piutang Usaha (Acc Receivable) 7
PROMESSORRY NOTES (SURAT KESANGGUPAN) 8 Adalah suatu janji tertulis untuk membayar sejumlah uang tertentu pada suatu waktu yang ditetapkan. PEMILIK : NOTES RECEIVABLE (WESEL TAGIH) PEMBUAT : NOTES PAYABLE (WESEL BAYAR).
Jenis Notes (Wesel) 9 Wesel Tidak Berbunga (Non Interest Bearing Notes) Wesel Berbunga (Interest Bearing Notes): ada Interest Expense dan Interest Income
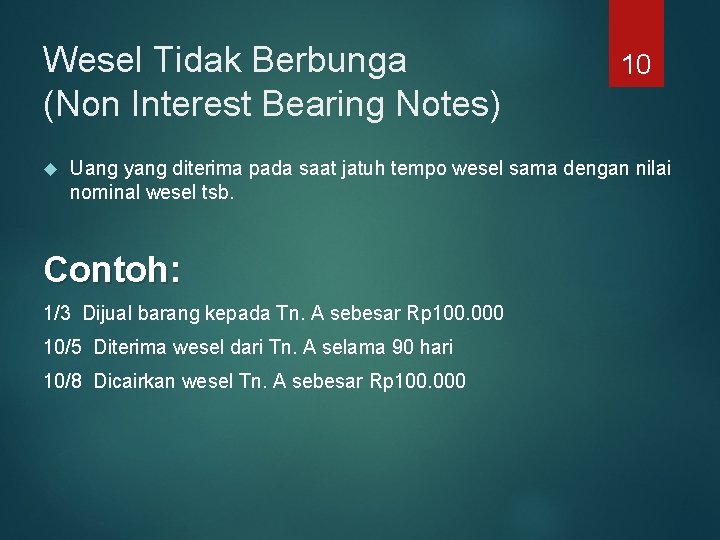
Wesel Tidak Berbunga (Non Interest Bearing Notes) 10 Uang yang diterima pada saat jatuh tempo wesel sama dengan nilai nominal wesel tsb. Contoh: 1/3 Dijual barang kepada Tn. A sebesar Rp 100. 000 10/5 Diterima wesel dari Tn. A selama 90 hari 10/8 Dicairkan wesel Tn. A sebesar Rp 100. 000
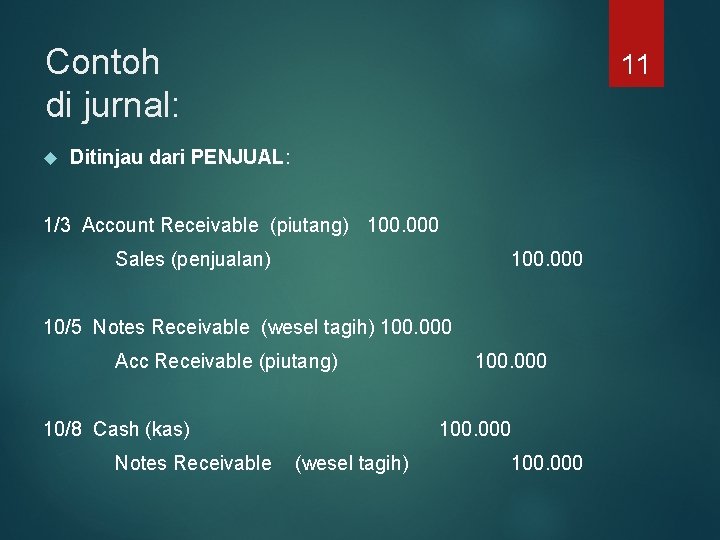
Contoh di jurnal: 11 Ditinjau dari PENJUAL: 1/3 Account Receivable (piutang) 100. 000 Sales (penjualan) 100. 000 10/5 Notes Receivable (wesel tagih) 100. 000 Acc Receivable (piutang) 10/8 Cash (kas) Notes Receivable 100. 000 (wesel tagih) 100. 000
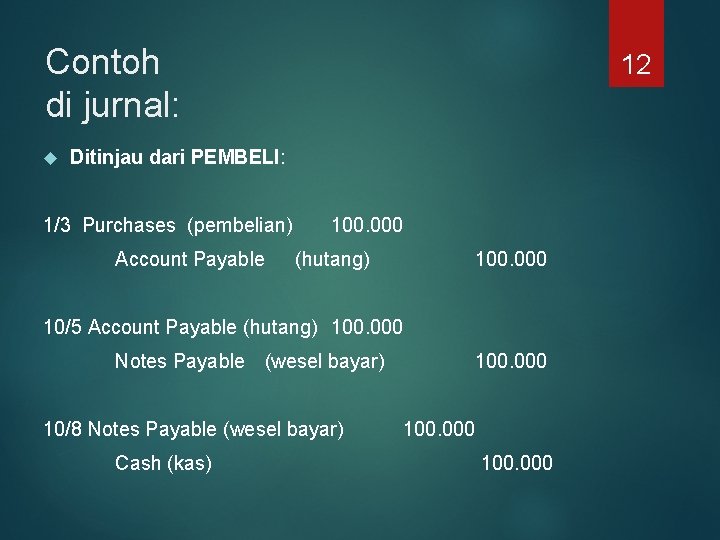
Contoh di jurnal: 12 Ditinjau dari PEMBELI: 1/3 Purchases (pembelian) Account Payable 100. 000 (hutang) 100. 000 10/5 Account Payable (hutang) 100. 000 Notes Payable (wesel bayar) 10/8 Notes Payable (wesel bayar) Cash (kas) 100. 000
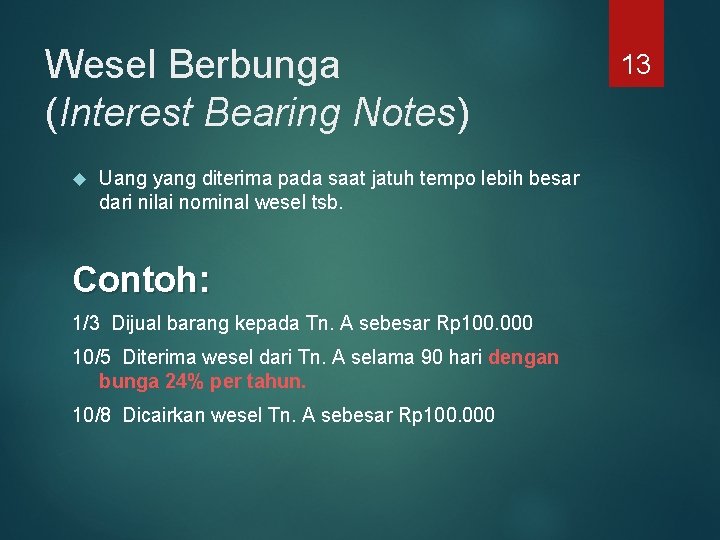
Wesel Berbunga (Interest Bearing Notes) Uang yang diterima pada saat jatuh tempo lebih besar dari nilai nominal wesel tsb. Contoh: 1/3 Dijual barang kepada Tn. A sebesar Rp 100. 000 10/5 Diterima wesel dari Tn. A selama 90 hari dengan bunga 24% per tahun. 10/8 Dicairkan wesel Tn. A sebesar Rp 100. 000 13
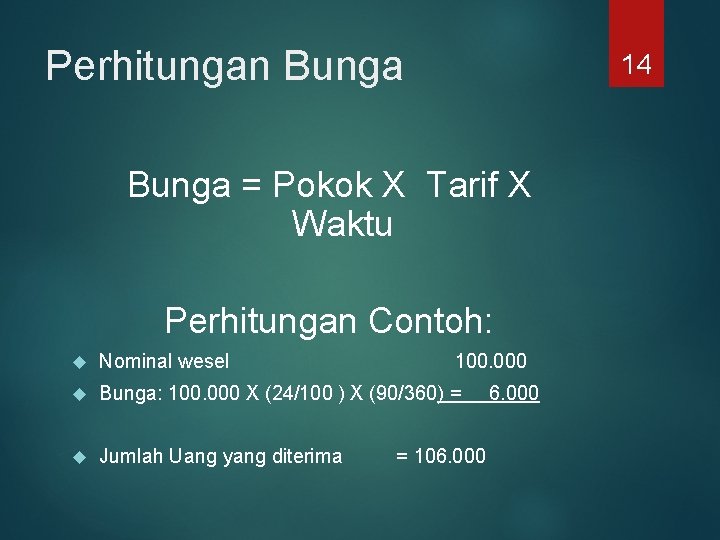
Perhitungan Bunga 14 Bunga = Pokok X Tarif X Waktu Perhitungan Contoh: Nominal wesel 100. 000 Bunga: 100. 000 X (24/100 ) X (90/360) = Jumlah Uang yang diterima = 106. 000
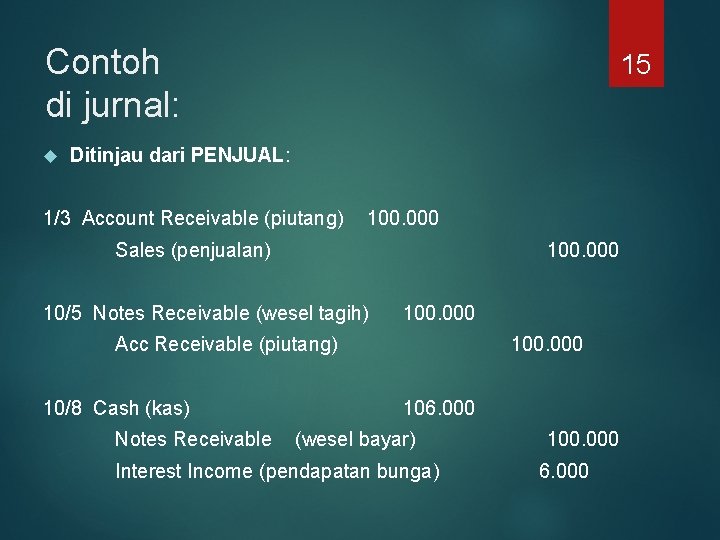
Contoh di jurnal: 15 Ditinjau dari PENJUAL: 1/3 Account Receivable (piutang) 100. 000 Sales (penjualan) 100. 000 10/5 Notes Receivable (wesel tagih) 100. 000 Acc Receivable (piutang) 10/8 Cash (kas) Notes Receivable 100. 000 106. 000 (wesel bayar) Interest Income (pendapatan bunga) 100. 000 6. 000
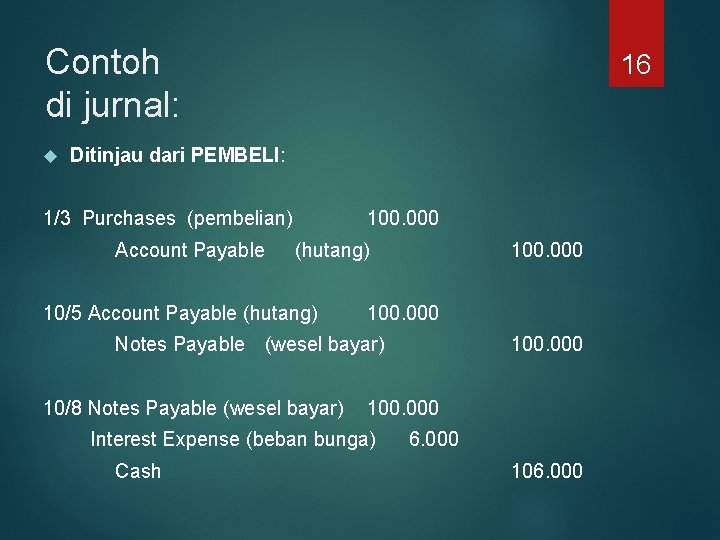
Contoh di jurnal: 16 Ditinjau dari PEMBELI: 1/3 Purchases (pembelian) Account Payable 100. 000 (hutang) 10/5 Account Payable (hutang) 100. 000 Notes Payable (wesel bayar) 10/8 Notes Payable (wesel bayar) 100. 000 Interest Expense (beban bunga) Cash 100. 000 6. 000 106. 000
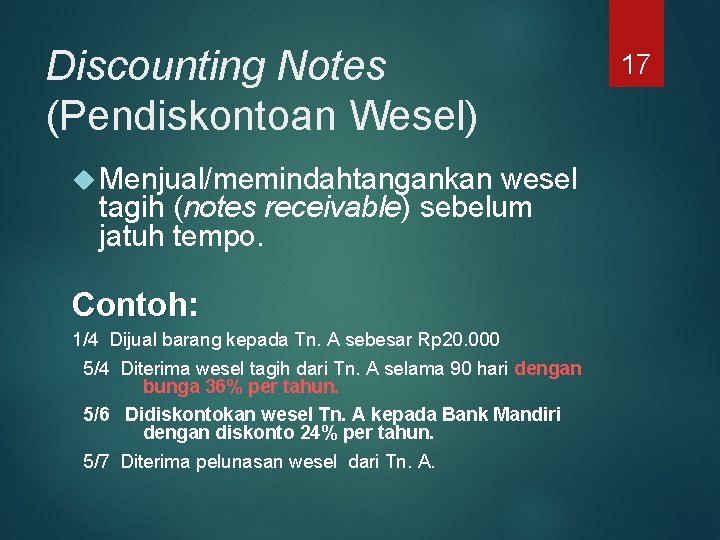
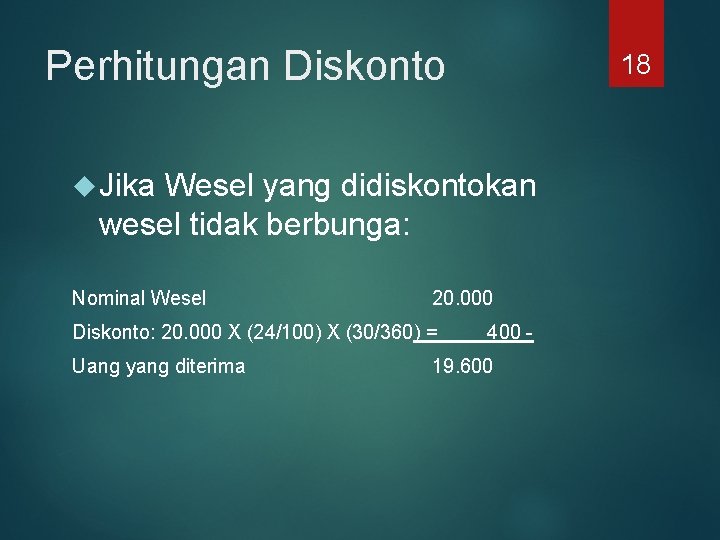
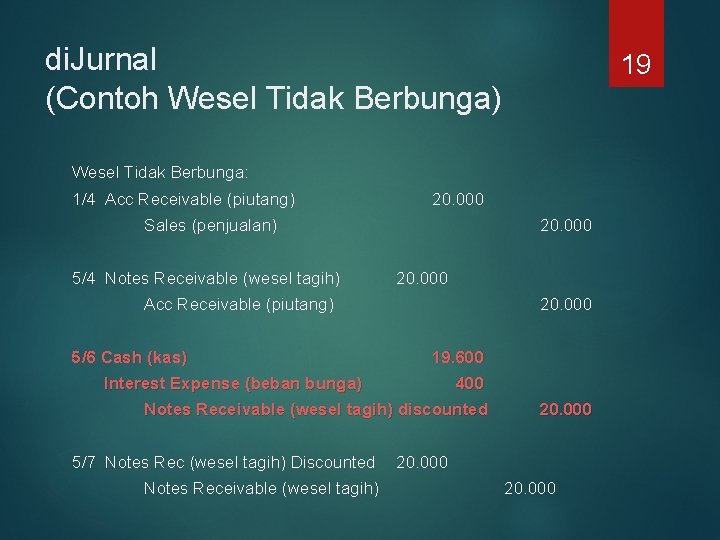
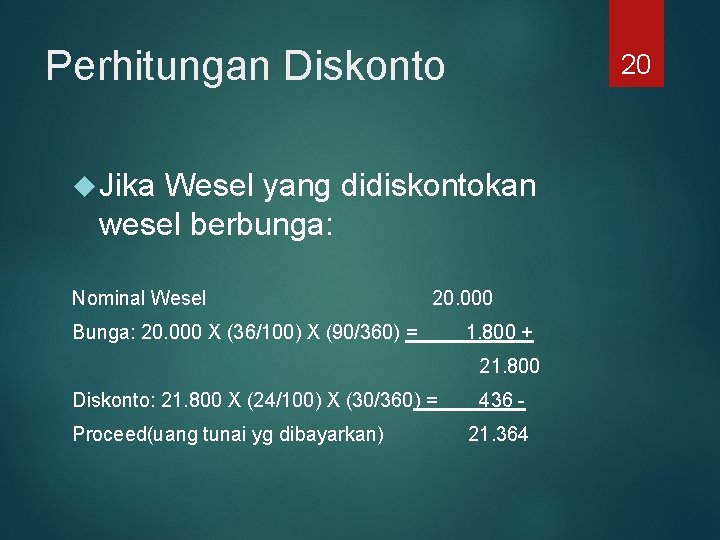
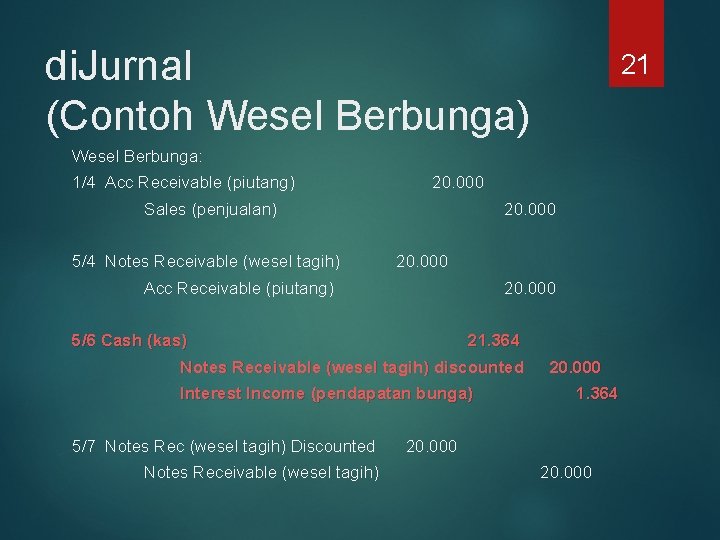
Discounting Notes (Pendiskontoan Wesel) Menjual/memindahtangankan wesel tagih (notes receivable) sebelum jatuh tempo. Contoh: 1/4 Dijual barang kepada Tn. A sebesar Rp 20. 000 5/4 Diterima wesel tagih dari Tn. A selama 90 hari dengan bunga 36% per tahun. 5/6 Didiskontokan wesel Tn. A kepada Bank Mandiri dengan diskonto 24% per tahun. 5/7 Diterima pelunasan wesel dari Tn. A. 17
Perhitungan Diskonto 18 Jika Wesel yang didiskontokan wesel tidak berbunga: Nominal Wesel 20. 000 Diskonto: 20. 000 X (24/100) X (30/360) = Uang yang diterima 400 - 19. 600
di. Jurnal (Contoh Wesel Tidak Berbunga) 19 Wesel Tidak Berbunga: 1/4 Acc Receivable (piutang) 20. 000 Sales (penjualan) 5/4 Notes Receivable (wesel tagih) 20. 000 Acc Receivable (piutang) 5/6 Cash (kas) 20. 000 19. 600 Interest Expense (beban bunga) 400 Notes Receivable (wesel tagih) discounted 5/7 Notes Rec (wesel tagih) Discounted Notes Receivable (wesel tagih) 20. 000
Perhitungan Diskonto 20 Jika Wesel yang didiskontokan wesel berbunga: Nominal Wesel 20. 000 Bunga: 20. 000 X (36/100) X (90/360) = 1. 800 + 21. 800 Diskonto: 21. 800 X (24/100) X (30/360) = Proceed(uang tunai yg dibayarkan) 436 21. 364
di. Jurnal (Contoh Wesel Berbunga) 21 Wesel Berbunga: 1/4 Acc Receivable (piutang) 20. 000 Sales (penjualan) 5/4 Notes Receivable (wesel tagih) 20. 000 Acc Receivable (piutang) 20. 000 5/6 Cash (kas) 21. 364 Notes Receivable (wesel tagih) discounted Interest Income (pendapatan bunga) 5/7 Notes Rec (wesel tagih) Discounted Notes Receivable (wesel tagih) 20. 000 1. 364 20. 000
PIUTANG TAK TERTAGIH Beban operasi yang timbul karena tidak tertagihnya piutang, disebut beban atau kerugian dari piutang tak tertagih (uncollectible accounts), piutang ragu-ragu (doubtful accounts), atau piutang macet (bad debts). 2 Metode akuntansi mengenai piutang tak tertagih: 1. Metode Penghapusan Langsung (direct write -off method) atau Metode Pembebanan Langsung (direct charge-off method). 2. Metode Penyisihan (allowance method) atau Metode Cadangan (reserve method) 22
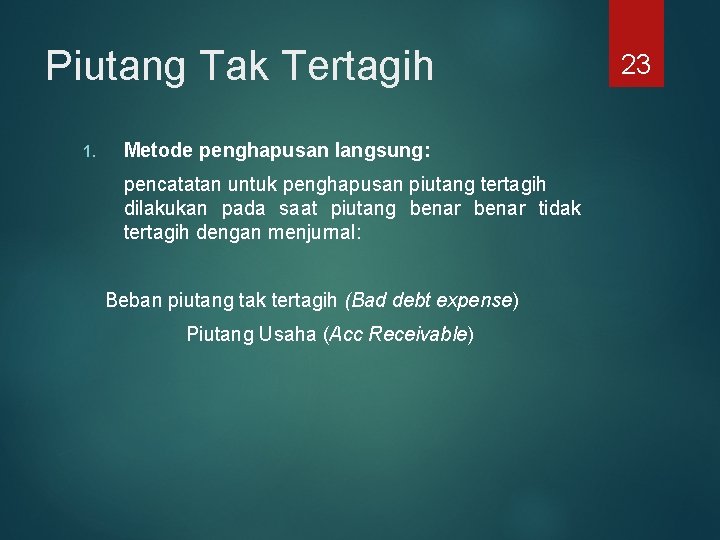
Piutang Tak Tertagih 1. Metode penghapusan langsung: pencatatan untuk penghapusan piutang tertagih dilakukan pada saat piutang benar tidak tertagih dengan menjurnal: Beban piutang tak tertagih (Bad debt expense) Piutang Usaha (Acc Receivable) 23
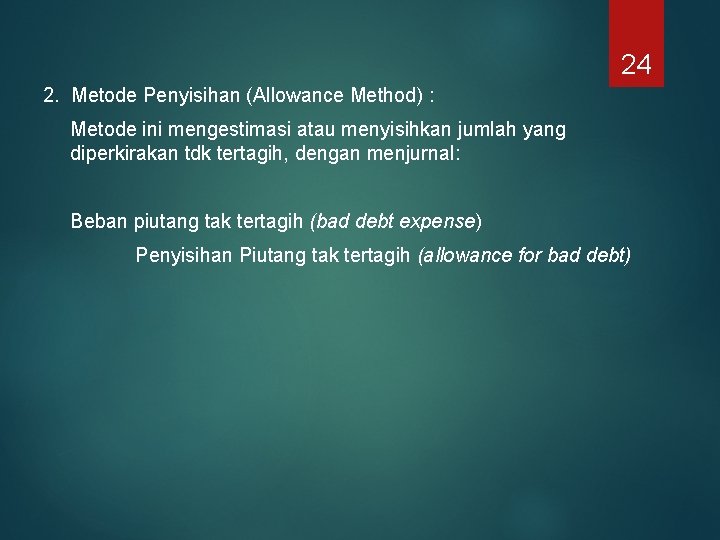
24 2. Metode Penyisihan (Allowance Method) : Metode ini mengestimasi atau menyisihkan jumlah yang diperkirakan tdk tertagih, dengan menjurnal: Beban piutang tak tertagih (bad debt expense) Penyisihan Piutang tak tertagih (allowance for bad debt)
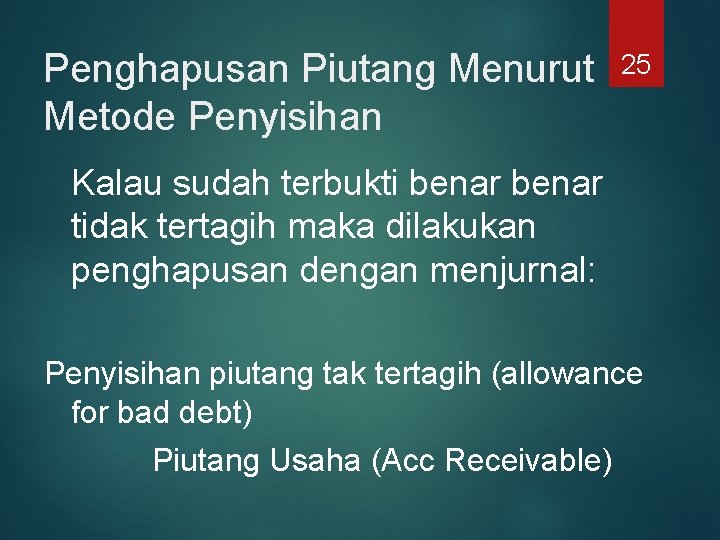
Penghapusan Piutang Menurut Metode Penyisihan 25 Kalau sudah terbukti benar tidak tertagih maka dilakukan penghapusan dengan menjurnal: Penyisihan piutang tak tertagih (allowance for bad debt) Piutang Usaha (Acc Receivable)
ESTIMASI (MENAKSIR) JUMLAH PITANG TAK TERTAGIH 26 Estimasi piutang tak tertagih pada akhir periode fiskal didasarkan pada pengalaman yang lampau serta prakiraan terhadap kegiatan perusahaan di masa datang. Apabila garis (trend) dari volume penjualan secara umum naik dan secara relatif perusahaan dalam kapasitas penuh, maka jumlah beban biasanya akan lebih kecil dibandingkan dengan bila trend menurun.
27 Estimasi Piutang Tak Tertagih biasanya didasarkan atas: 1. Jumlah Penjualan selama satu tahun perode fiskal 2. Jumlah dan Umur piutang usaha pada akhir periode fiskal.
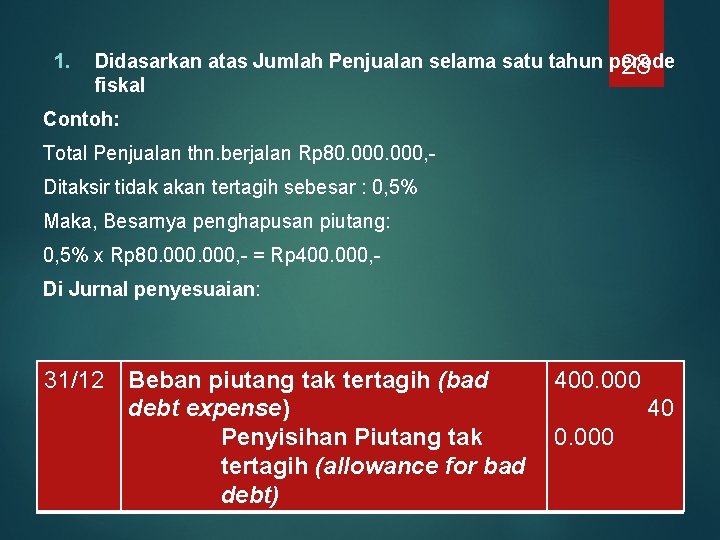
1. Didasarkan atas Jumlah Penjualan selama satu tahun perode 28 fiskal Contoh: Total Penjualan thn. berjalan Rp 80. 000, Ditaksir tidak akan tertagih sebesar : 0, 5% Maka, Besarnya penghapusan piutang: 0, 5% x Rp 80. 000, - = Rp 400. 000, Di Jurnal penyesuaian: 31/12 Beban piutang tak tertagih (bad debt expense) Penyisihan Piutang tak tertagih (allowance for bad debt) 400. 000 40 0. 000
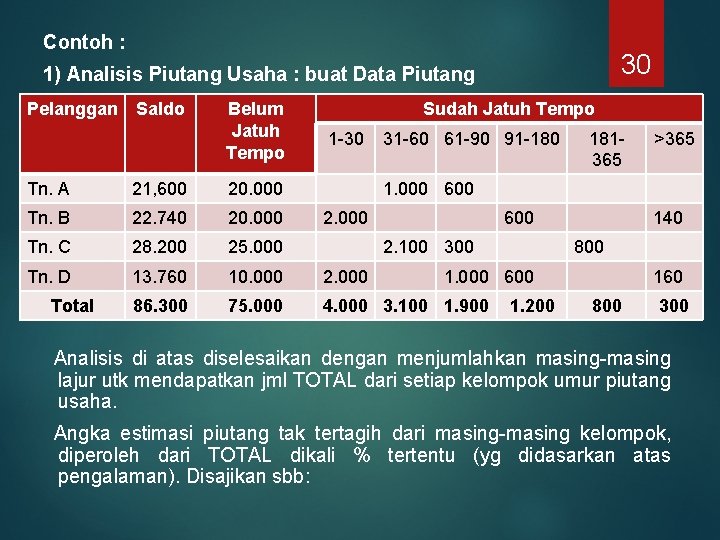
2. Didasarkan atas Jumlah dan Umur piutang usaha pada 29 akhir periode fiskal Estimasi ini didasarkan pada analisis piutang. Proses menganalisis piutang usaha ini disebut juga menentukan umur piutang usaha (aging the receivables). Titik tolak penentuan umur piutang adalah tanggal jatuh tempo piutang usaha tersebut. Banyak dan lamanya batas waktu yang digunakkan akan berbeda-beda tergantung pada ketentuan kredit yang diberikan kepada pelanggan.
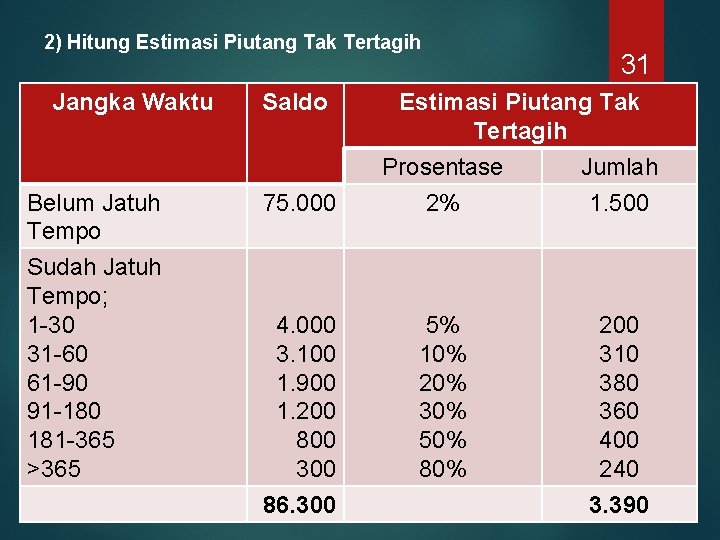
Contoh : 30 1) Analisis Piutang Usaha : buat Data Piutang Pelanggan Saldo Belum Jatuh Tempo Sudah Jatuh Tempo 1 -30 31 -60 61 -90 91 -180 Tn. A 21, 600 20. 000 Tn. B 22. 740 20. 000 Tn. C 28. 200 25. 000 Tn. D 13. 760 10. 000 2. 000 86. 300 75. 000 4. 000 3. 100 1. 900 Total 181365 >365 1. 000 600 2. 100 300 140 800 1. 000 600 1. 200 160 800 300 Analisis di atas diselesaikan dengan menjumlahkan masing-masing lajur utk mendapatkan jml TOTAL dari setiap kelompok umur piutang usaha. Angka estimasi piutang tak tertagih dari masing-masing kelompok, diperoleh dari TOTAL dikali % tertentu (yg didasarkan atas pengalaman). Disajikan sbb:
2) Hitung Estimasi Piutang Tak Tertagih Jangka Waktu Belum Jatuh Tempo Sudah Jatuh Tempo; 1 -30 31 -60 61 -90 91 -180 181 -365 >365 Saldo 75. 000 4. 000 3. 100 1. 900 1. 200 800 300 86. 300 31 Estimasi Piutang Tak Tertagih Prosentase Jumlah 2% 1. 500 5% 10% 20% 30% 50% 80% 200 310 380 360 400 240 3. 390
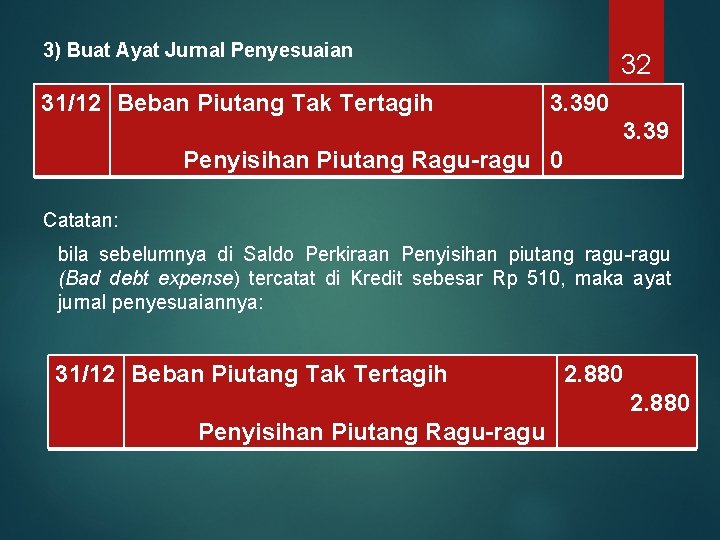
3) Buat Ayat Jurnal Penyesuaian 31/12 Beban Piutang Tak Tertagih 32 3. 390 3. 39 Penyisihan Piutang Ragu-ragu 0 Catatan: bila sebelumnya di Saldo Perkiraan Penyisihan piutang ragu-ragu (Bad debt expense) tercatat di Kredit sebesar Rp 510, maka ayat jurnal penyesuaiannya: 31/12 Beban Piutang Tak Tertagih 2. 880 Penyisihan Piutang Ragu-ragu