SALDOS A FAVOR DEVOLUCIN YO COMPENSACIN Rafael A
- Slides: 53
SALDOS A FAVOR DEVOLUCIÓN Y/O COMPENSACIÓN Rafael A. Duarte Nieto
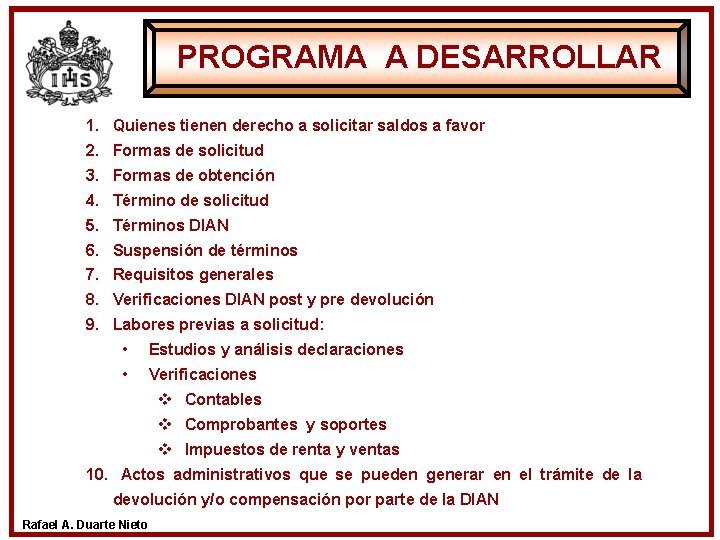
PROGRAMA A DESARROLLAR 1. Quienes tienen derecho a solicitar saldos a favor 2. Formas de solicitud 3. Formas de obtención 4. Término de solicitud 5. Términos DIAN 6. Suspensión de términos 7. Requisitos generales 8. Verificaciones DIAN post y pre devolución 9. Labores previas a solicitud: • Estudios y análisis declaraciones • Verificaciones v Contables v Comprobantes y soportes v Impuestos de renta y ventas 10. Actos administrativos que se pueden generar en el trámite de la devolución y/o compensación por parte de la DIAN Rafael A. Duarte Nieto
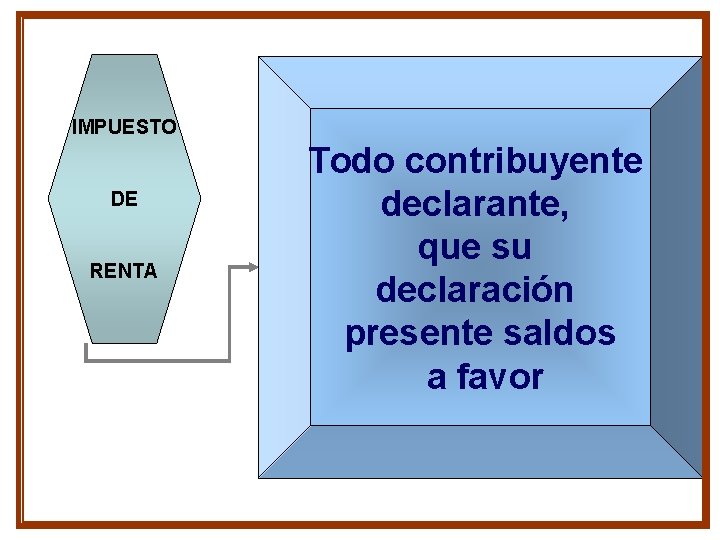
IMPUESTO DE RENTA Todo contribuyente declarante, que su declaración presente saldos a favor
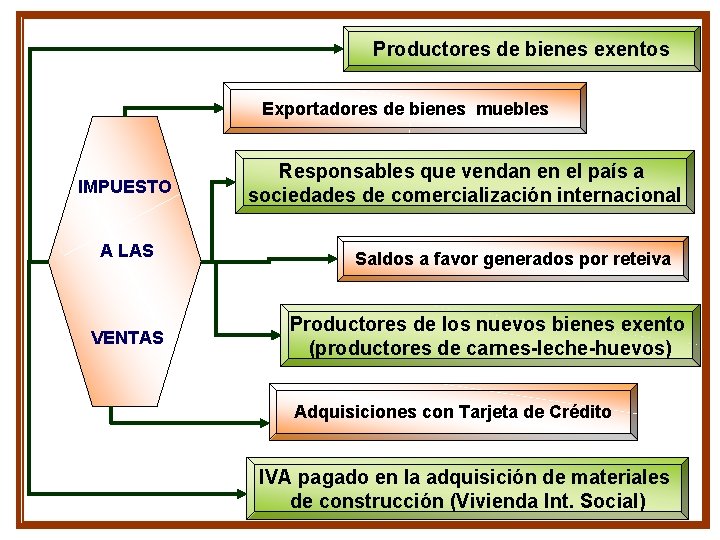
Productores de bienes exentos Exportadores de bienes muebles IMPUESTO A LAS VENTAS Responsables que vendan en el país a sociedades de comercialización internacional Saldos a favor generados por reteiva Productores de los nuevos bienes exento (productores de carnes-leche-huevos) Adquisiciones con Tarjeta de Crédito IVA pagado en la adquisición de materiales de construcción (Vivienda Int. Social)
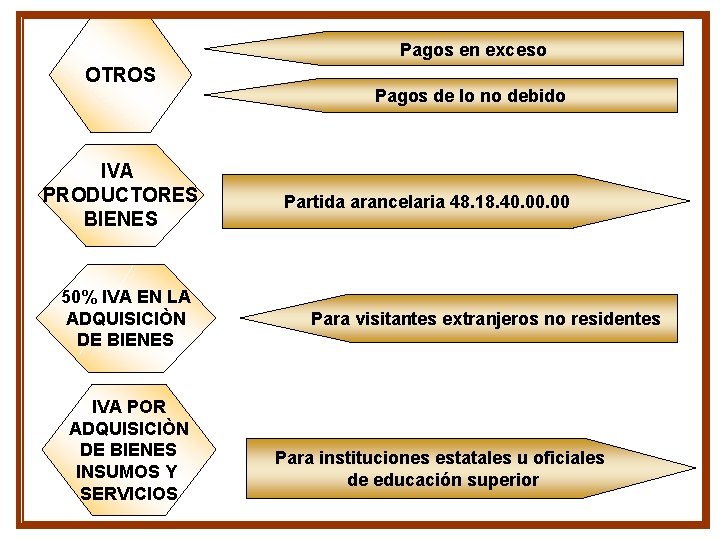
Pagos en exceso OTROS IVA PRODUCTORES BIENES 50% IVA EN LA ADQUISICIÒN DE BIENES IVA POR ADQUISICIÒN DE BIENES INSUMOS Y SERVICIOS Pagos de lo no debido Partida arancelaria 48. 18. 40. 00 Para visitantes extranjeros no residentes Para instituciones estatales u oficiales de educación superior
TERMINO PARA SOLICITAR DEVOLUCIÓN Y/O COMPENSACIÓN
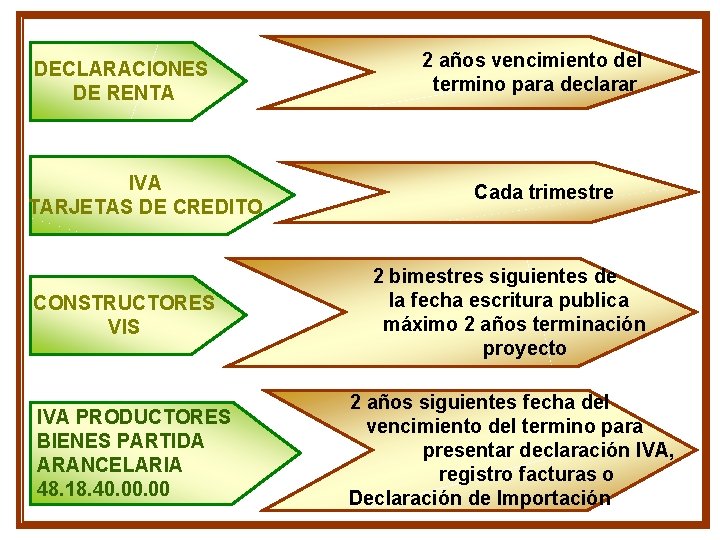
DECLARACIONES DE RENTA IVA TARJETAS DE CREDITO CONSTRUCTORES VIS IVA PRODUCTORES BIENES PARTIDA ARANCELARIA 48. 18. 40. 00 2 años vencimiento del termino para declarar Cada trimestre 2 bimestres siguientes de la fecha escritura publica máximo 2 años terminación proyecto 2 años siguientes fecha del vencimiento del termino para presentar declaración IVA, registro facturas o Declaración de Importación
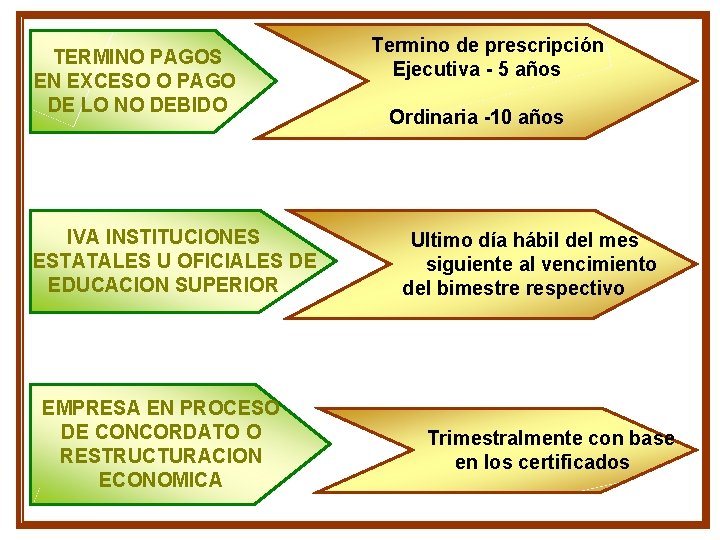
TERMINO PAGOS EN EXCESO O PAGO DE LO NO DEBIDO IVA INSTITUCIONES ESTATALES U OFICIALES DE EDUCACION SUPERIOR EMPRESA EN PROCESO DE CONCORDATO O RESTRUCTURACION ECONOMICA Termino de prescripción Ejecutiva - 5 años Ordinaria -10 años Ultimo día hábil del mes siguiente al vencimiento del bimestre respectivo Trimestralmente con base en los certificados
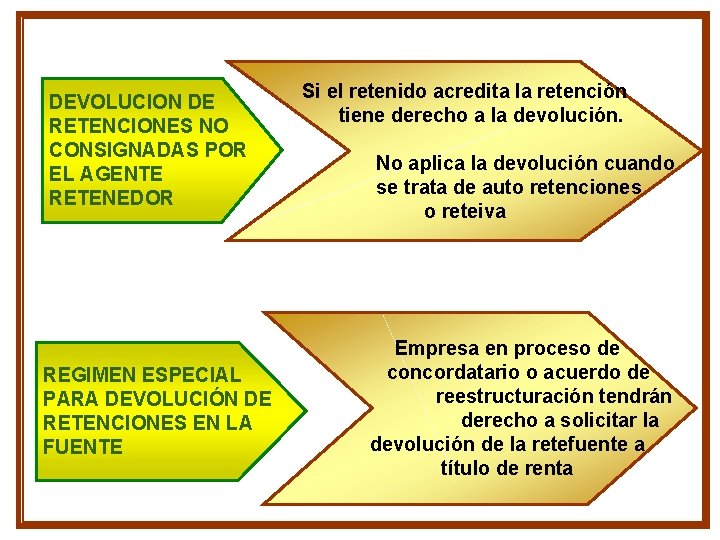
DEVOLUCION DE RETENCIONES NO CONSIGNADAS POR EL AGENTE RETENEDOR REGIMEN ESPECIAL PARA DEVOLUCIÓN DE RETENCIONES EN LA FUENTE Si el retenido acredita la retención tiene derecho a la devolución. No aplica la devolución cuando se trata de auto retenciones o reteiva Empresa en proceso de concordatario o acuerdo de reestructuración tendrán derecho a solicitar la devolución de la retefuente a título de renta
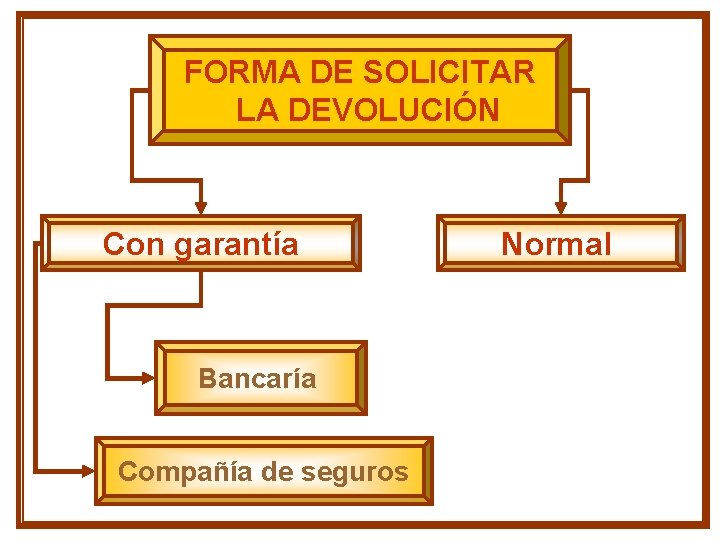
FORMA DE SOLICITAR LA DEVOLUCIÓN Con garantía Bancaría Compañía de seguros Normal
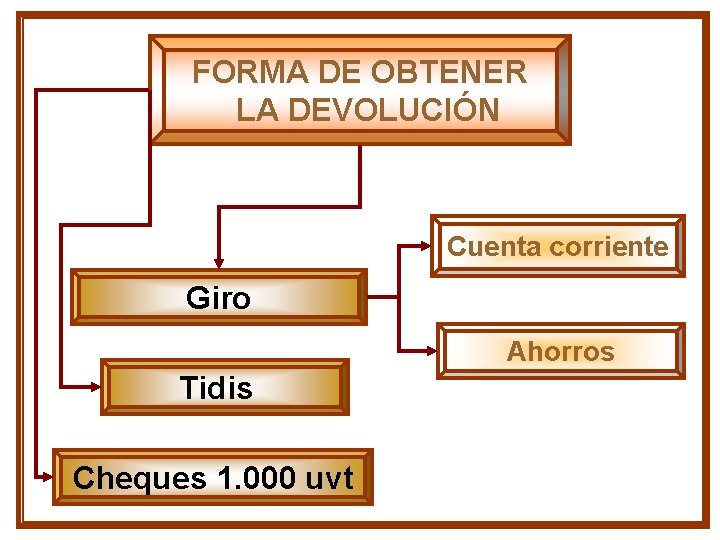
FORMA DE OBTENER LA DEVOLUCIÓN Cuenta corriente Giro Ahorros Tidis Cheques 1. 000 uvt
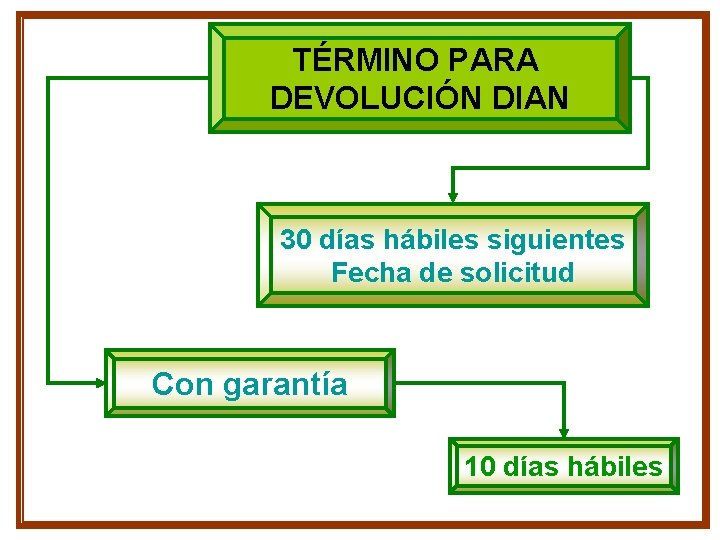
TÉRMINO PARA DEVOLUCIÓN DIAN 30 días hábiles siguientes Fecha de solicitud Con garantía 10 días hábiles
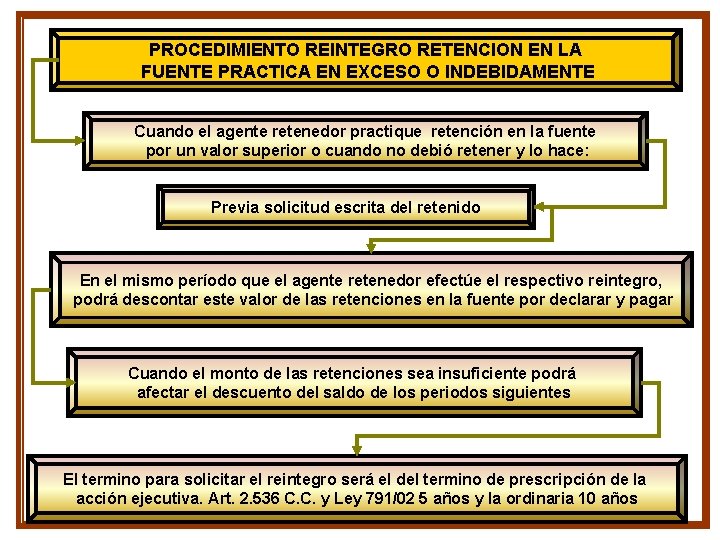
PROCEDIMIENTO REINTEGRO RETENCION EN LA FUENTE PRACTICA EN EXCESO O INDEBIDAMENTE Cuando el agente retenedor practique retención en la fuente por un valor superior o cuando no debió retener y lo hace: Previa solicitud escrita del retenido En el mismo período que el agente retenedor efectúe el respectivo reintegro, podrá descontar este valor de las retenciones en la fuente por declarar y pagar Cuando el monto de las retenciones sea insuficiente podrá afectar el descuento del saldo de los periodos siguientes El termino para solicitar el reintegro será el del termino de prescripción de la acción ejecutiva. Art. 2. 536 C. C. y Ley 791/02 5 años y la ordinaria 10 años
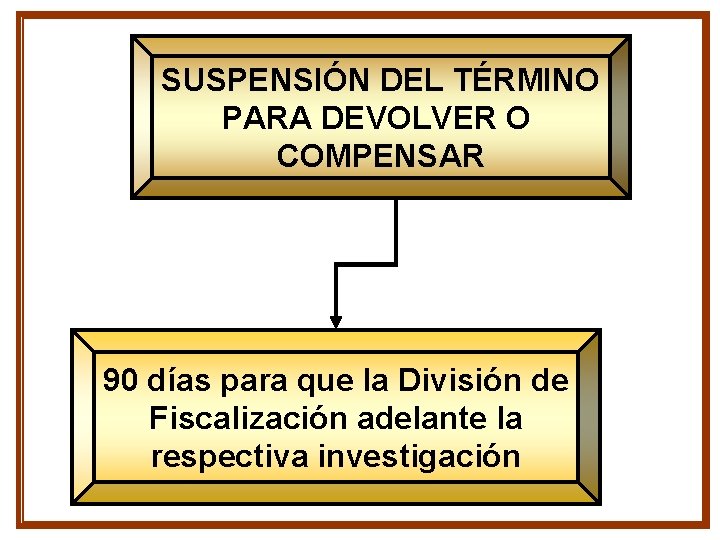
SUSPENSIÓN DEL TÉRMINO PARA DEVOLVER O COMPENSAR 90 días para que la División de Fiscalización adelante la respectiva investigación
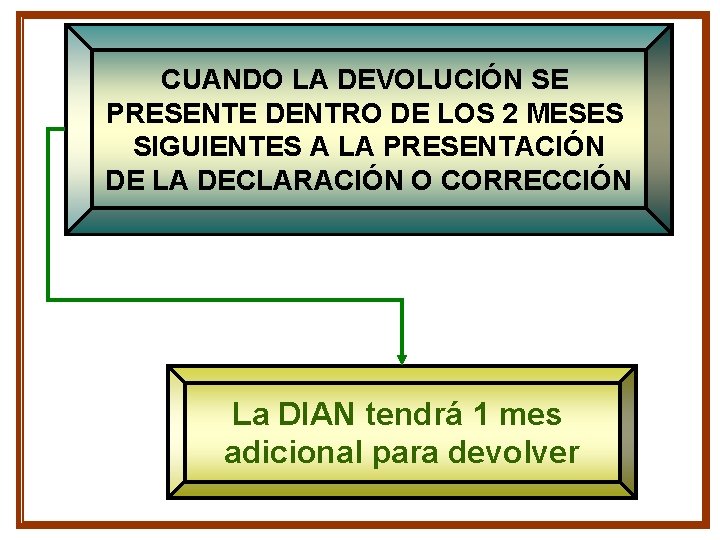
CUANDO LA DEVOLUCIÓN SE PRESENTE DENTRO DE LOS 2 MESES SIGUIENTES A LA PRESENTACIÓN DE LA DECLARACIÓN O CORRECCIÓN La DIAN tendrá 1 mes adicional para devolver
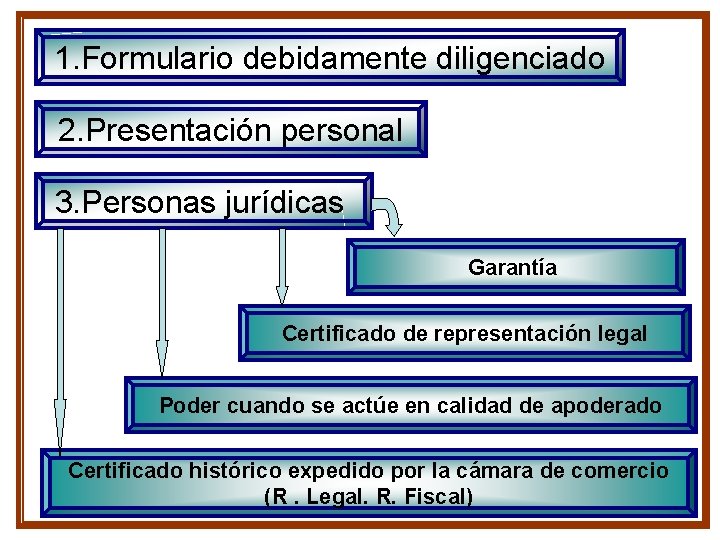
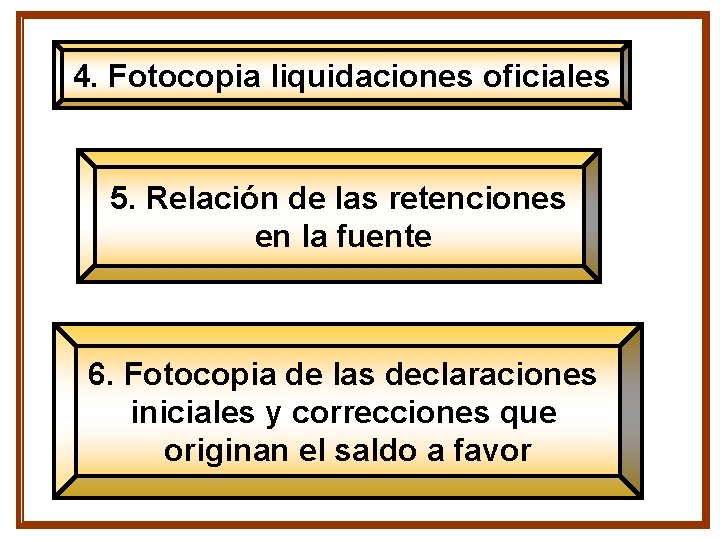
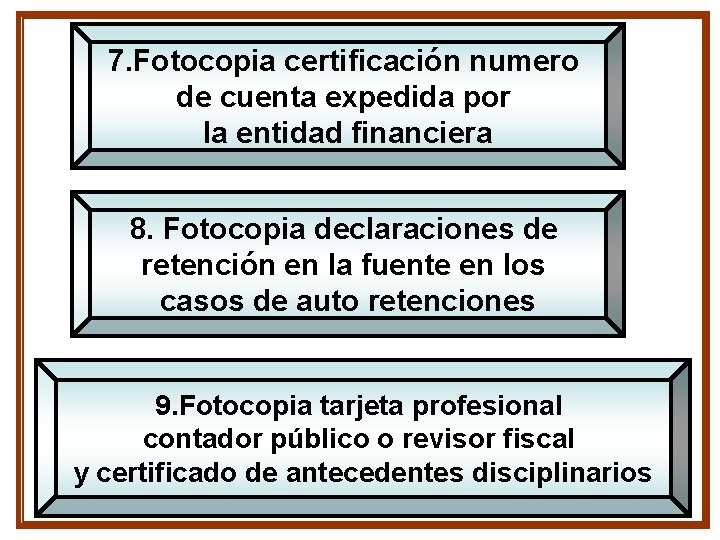
REQUISITOS GENERALES DE LA SOLICITUD DE DEVOLUCIÓN Y/O COMPENSACIÓN - RENTA
1. Formulario debidamente diligenciado 2. Presentación personal 3. Personas jurídicas Garantía Certificado de representación legal Poder cuando se actúe en calidad de apoderado Certificado histórico expedido por la cámara de comercio (R. Legal. R. Fiscal)
4. Fotocopia liquidaciones oficiales 5. Relación de las retenciones en la fuente 6. Fotocopia de las declaraciones iniciales y correcciones que originan el saldo a favor
7. Fotocopia certificación numero de cuenta expedida por la entidad financiera 8. Fotocopia declaraciones de retención en la fuente en los casos de auto retenciones 9. Fotocopia tarjeta profesional contador público o revisor fiscal y certificado de antecedentes disciplinarios
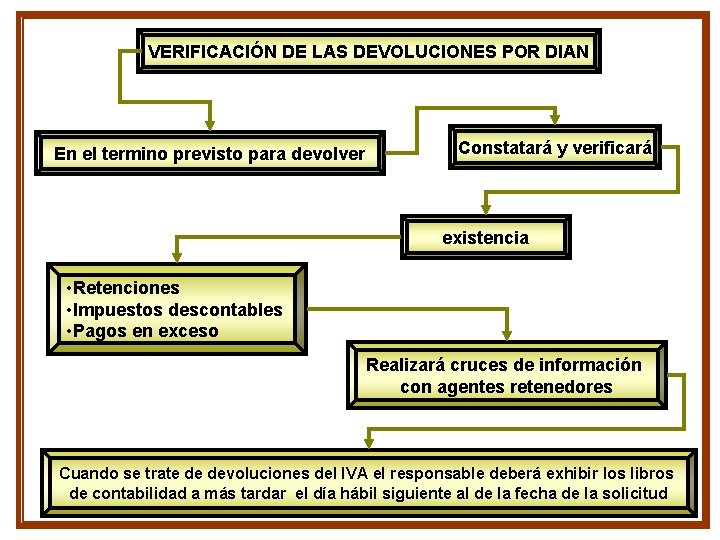
VERIFICACIÓN DE LAS DEVOLUCIONES POR DIAN En el termino previsto para devolver Constatará y verificará existencia • Retenciones • Impuestos descontables • Pagos en exceso Realizará cruces de información con agentes retenedores Cuando se trate de devoluciones del IVA el responsable deberá exhibir los libros de contabilidad a más tardar el día hábil siguiente al de la fecha de la solicitud
ESTUDIO Y ANÁLISIS DECLARACIONES TRIBUTARIAS
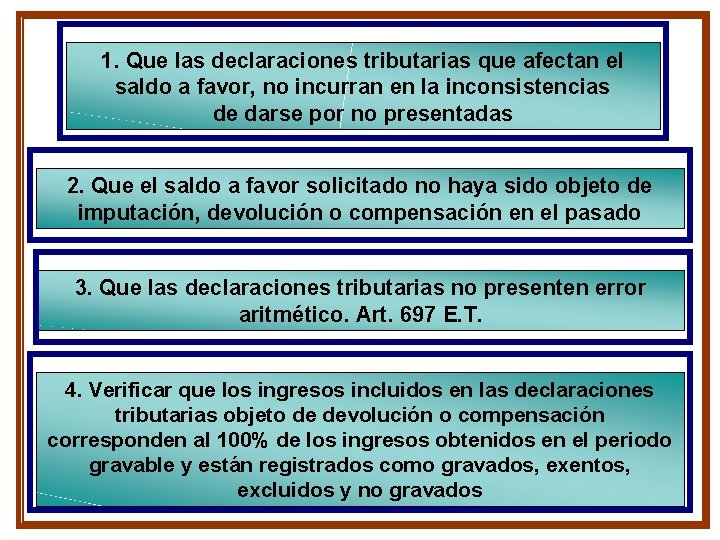
1. Que las declaraciones tributarias que afectan el saldo a favor, no incurran en la inconsistencias de darse por no presentadas 2. Que el saldo a favor solicitado no haya sido objeto de imputación, devolución o compensación en el pasado 3. Que las declaraciones tributarias no presenten error aritmético. Art. 697 E. T. 4. Verificar que los ingresos incluidos en las declaraciones tributarias objeto de devolución o compensación corresponden al 100% de los ingresos obtenidos en el periodo gravable y están registrados como gravados, exentos, excluidos y no gravados
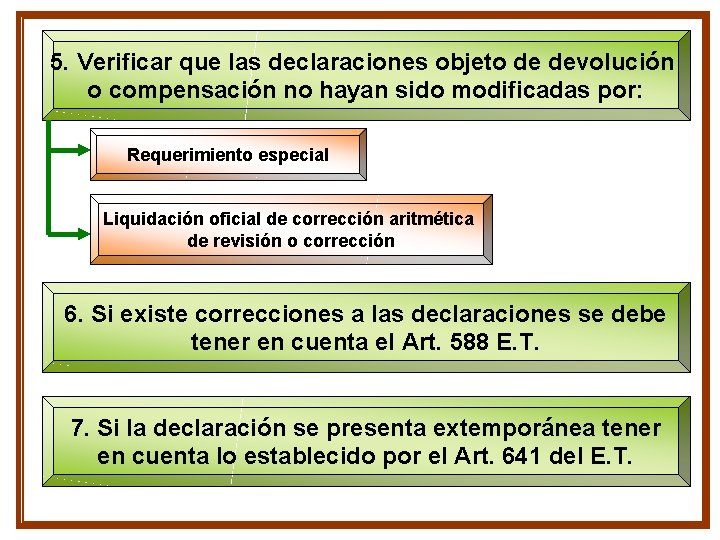
5. Verificar que las declaraciones objeto de devolución o compensación no hayan sido modificadas por: Requerimiento especial Liquidación oficial de corrección aritmética de revisión o corrección 6. Si existe correcciones a las declaraciones se debe tener en cuenta el Art. 588 E. T. 7. Si la declaración se presenta extemporánea tener en cuenta lo establecido por el Art. 641 del E. T.
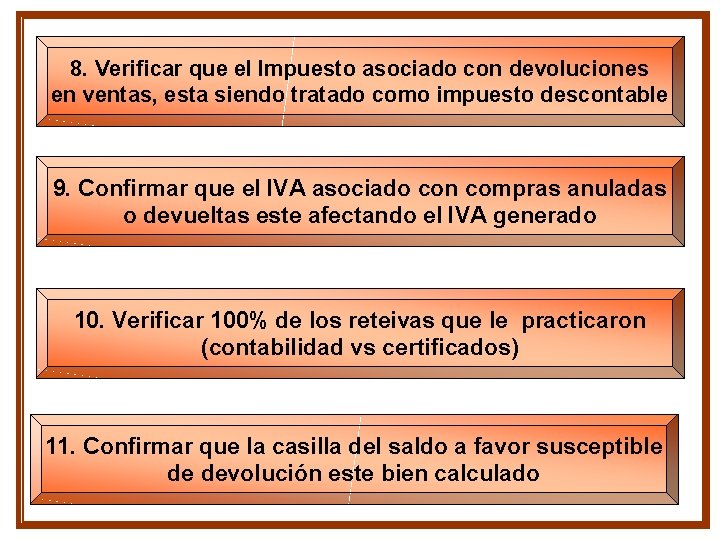
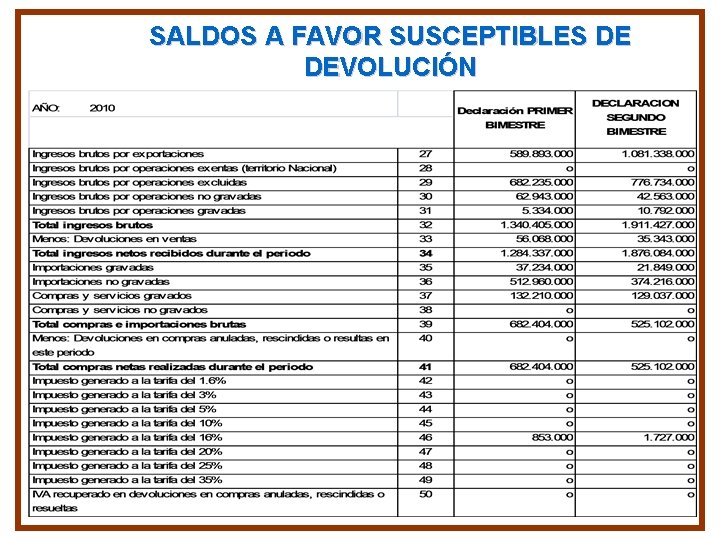
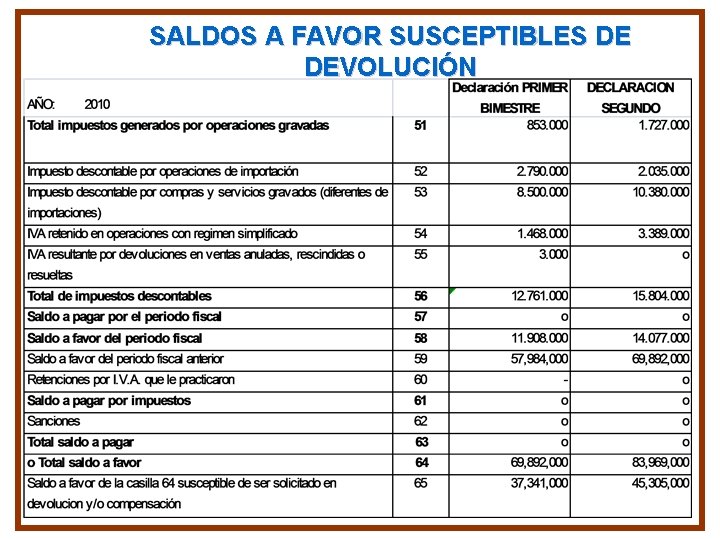
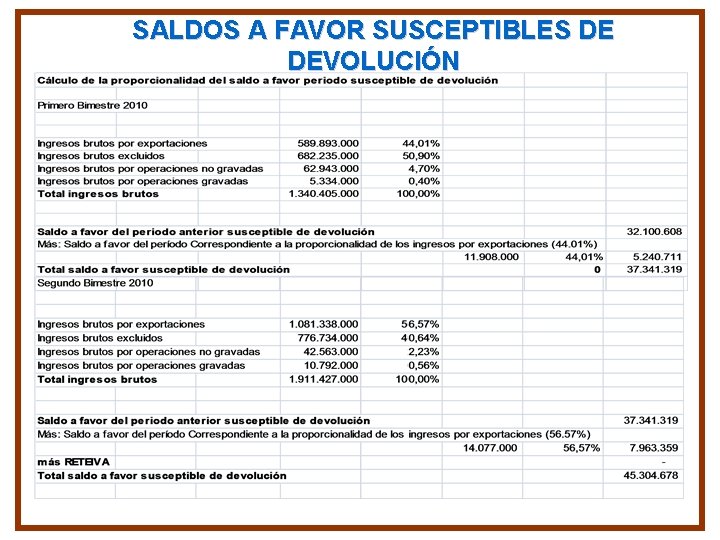
8. Verificar que el Impuesto asociado con devoluciones en ventas, esta siendo tratado como impuesto descontable 9. Confirmar que el IVA asociado con compras anuladas o devueltas este afectando el IVA generado 10. Verificar 100% de los reteivas que le practicaron (contabilidad vs certificados) 11. Confirmar que la casilla del saldo a favor susceptible de devolución este bien calculado
SALDOS A FAVOR SUSCEPTIBLES DE DEVOLUCIÓN
SALDOS A FAVOR SUSCEPTIBLES DE DEVOLUCIÓN
SALDOS A FAVOR SUSCEPTIBLES DE DEVOLUCIÓN
VERIFICACIONES CONTABLES
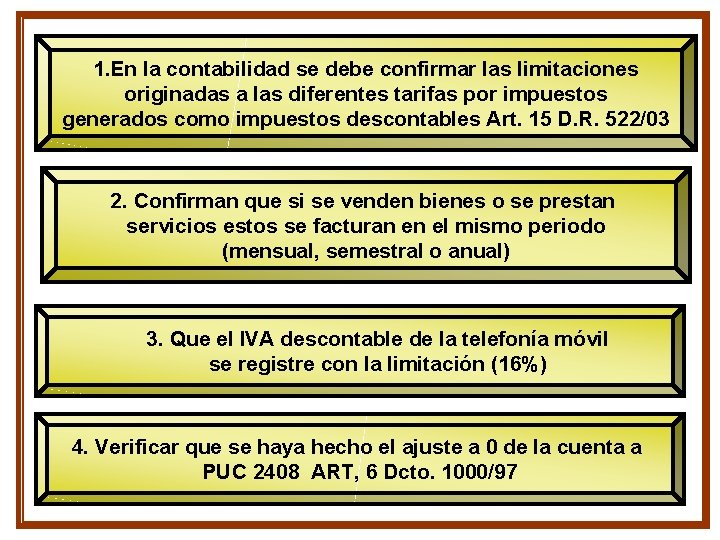
1. En la contabilidad se debe confirmar las limitaciones originadas a las diferentes tarifas por impuestos generados como impuestos descontables Art. 15 D. R. 522/03 2. Confirman que si se venden bienes o se prestan servicios estos se facturan en el mismo periodo (mensual, semestral o anual) 3. Que el IVA descontable de la telefonía móvil se registre con la limitación (16%) 4. Verificar que se haya hecho el ajuste a 0 de la cuenta a PUC 2408 ART, 6 Dcto. 1000/97
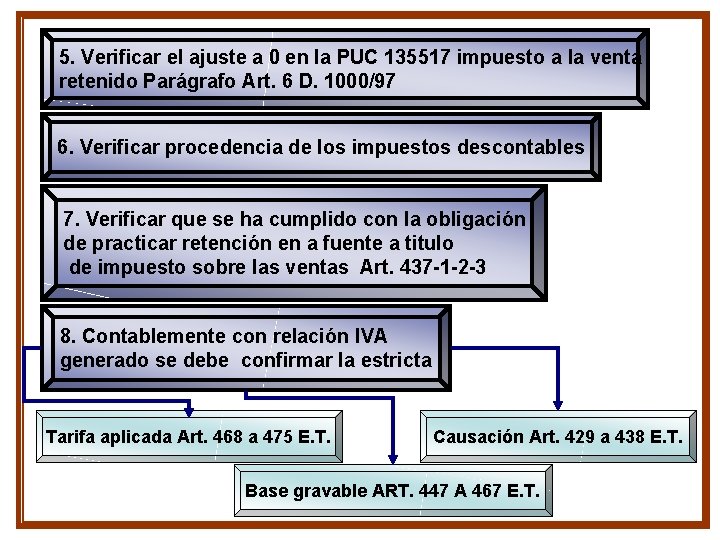
5. Verificar el ajuste a 0 en la PUC 135517 impuesto a la venta retenido Parágrafo Art. 6 D. 1000/97 6. Verificar procedencia de los impuestos descontables 7. Verificar que se ha cumplido con la obligación de practicar retención en a fuente a titulo de impuesto sobre las ventas Art. 437 -1 -2 -3 8. Contablemente con relación IVA generado se debe confirmar la estricta Tarifa aplicada Art. 468 a 475 E. T. Causación Art. 429 a 438 E. T. Base gravable ART. 447 A 467 E. T.
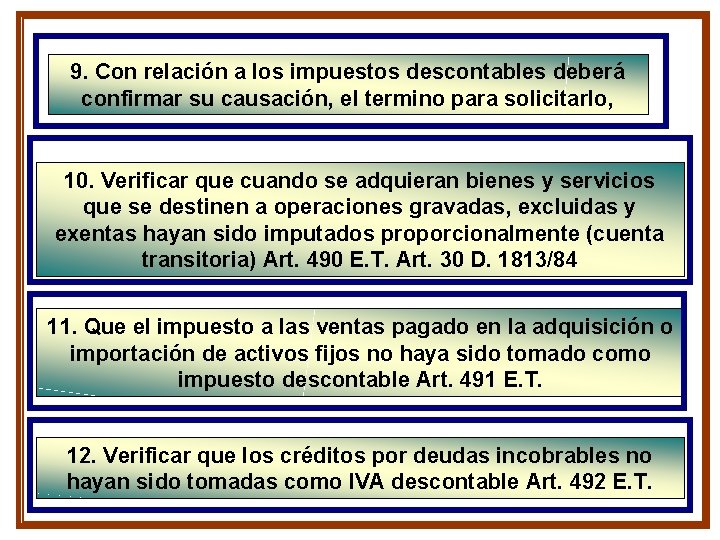
9. Con relación a los impuestos descontables deberá confirmar su causación, el termino para solicitarlo, 10. Verificar que cuando se adquieran bienes y servicios que se destinen a operaciones gravadas, excluidas y exentas hayan sido imputados proporcionalmente (cuenta transitoria) Art. 490 E. T. Art. 30 D. 1813/84 11. Que el impuesto a las ventas pagado en la adquisición o importación de activos fijos no haya sido tomado como impuesto descontable Art. 491 E. T. 12. Verificar que los créditos por deudas incobrables no hayan sido tomadas como IVA descontable Art. 492 E. T.
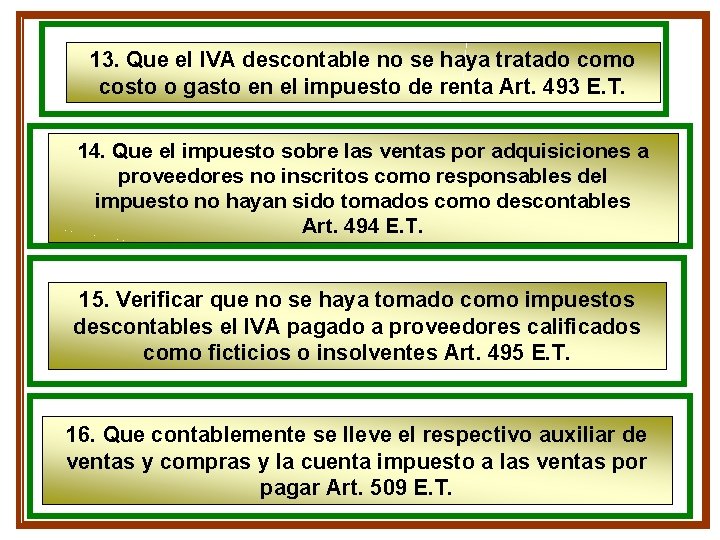
13. Que el IVA descontable no se haya tratado como costo o gasto en el impuesto de renta Art. 493 E. T. 14. Que el impuesto sobre las ventas por adquisiciones a proveedores no inscritos como responsables del impuesto no hayan sido tomados como descontables Art. 494 E. T. 15. Verificar que no se haya tomado como impuestos descontables el IVA pagado a proveedores calificados como ficticios o insolventes Art. 495 E. T. 16. Que contablemente se lleve el respectivo auxiliar de ventas y compras y la cuenta impuesto a las ventas por pagar Art. 509 E. T.
17. Que se lleve la cuenta contable denominada impuesto a las ventas retenido Art. 510 E. T. Art. 6 D. 380/96 18. Que contablemente se identifique las operaciones excluidas, exentas y las gravadas 19. Llevar los libros oficiales de contabilidad de acuerdo con las normas contables y fiscales y que estos no presenten causal de sanción por libros
COMPROBANTES Y SOPORTES
1. Confirmar que se este elaborando el documento equivalente a la factura por adquisiciones efectuadas a responsables al Régimen Simplificado o no responsables Art. 3 D. 522/03 2. Los anticipos a comisionistas o terceros para cubrir costos y gastos no deben estar a nombre de quien deben legalizar el pago. Si el proveedor no esta obligado a facturar debe existir un documento equivalente por cada proveedor Art. 3 D. 522/03 3. Verificar que la fecha de la compra o prestación de Servicios coincida con la fecha de la factura (consecuencia gastos de otra vigencia)
4. Verificar que las facturas anuladas las genere una fuerza mayor y que no sea por solicitud del cliente 5. Confirmar que las facturas de ventas anuladas se remplazaron 6. A los proveedores de bienes y servicios se les debe solicitar el RUT actualizado y legible. Cruzar el código con la actividad del proveedor (DIAN cruza con Muisca) 7. Los soportes externos e internos, facturas o documentos equivalentes cumplan los requisitos de ley y que los proveedores hayan suministrado el RUT y este coincida con la actividad como proveedor
VERIFICACIONES CON RELACIÓN AL IMPUESTO DE RENTA CONTABLES Y FISCALES
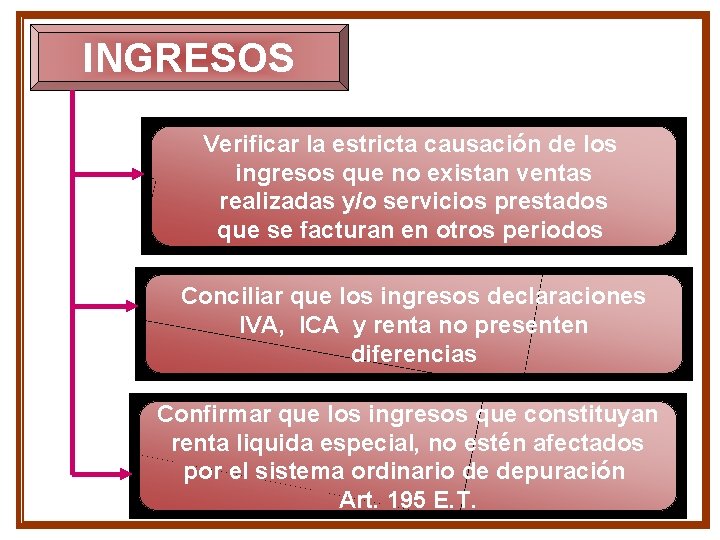
INGRESOS Verificar la estricta causación de los ingresos que no existan ventas realizadas y/o servicios prestados que se facturan en otros periodos Conciliar que los ingresos declaraciones IVA, ICA y renta no presenten diferencias Confirmar que los ingresos que constituyan renta liquida especial, no estén afectados por el sistema ordinario de depuración Art. 195 E. T.
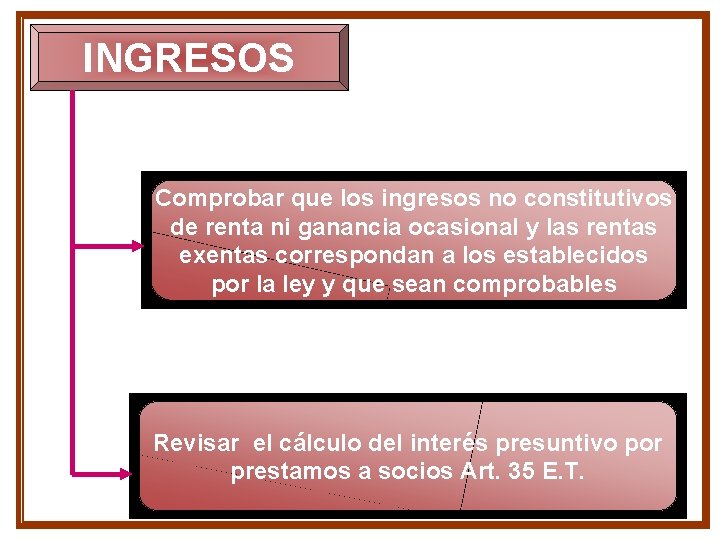
INGRESOS Comprobar que los ingresos no constitutivos de renta ni ganancia ocasional y las rentas exentas correspondan a los establecidos por la ley y que sean comprobables Revisar el cálculo del interés presuntivo por prestamos a socios Art. 35 E. T.
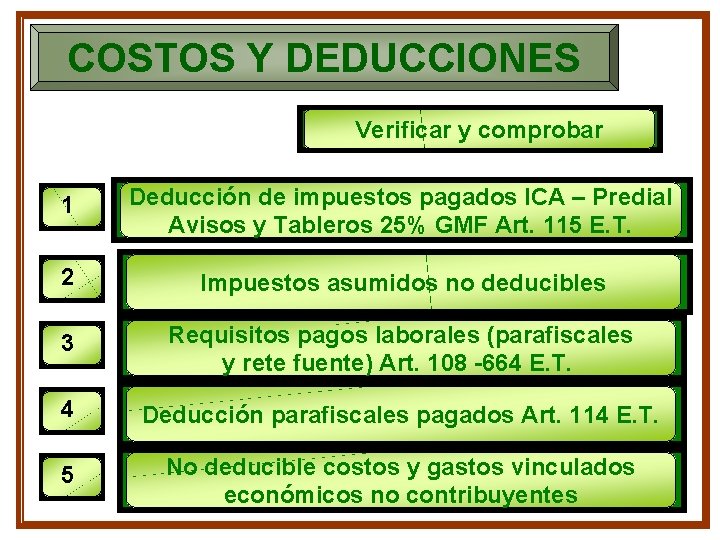
COSTOS Y DEDUCCIONES Verificar y comprobar 1 Deducción de impuestos pagados ICA – Predial Avisos y Tableros 25% GMF Art. 115 E. T. 2 Impuestos asumidos no deducibles 3 Requisitos pagos laborales (parafiscales y rete fuente) Art. 108 -664 E. T. 4 Deducción parafiscales pagados Art. 114 E. T. 5 No deducible costos y gastos vinculados económicos no contribuyentes
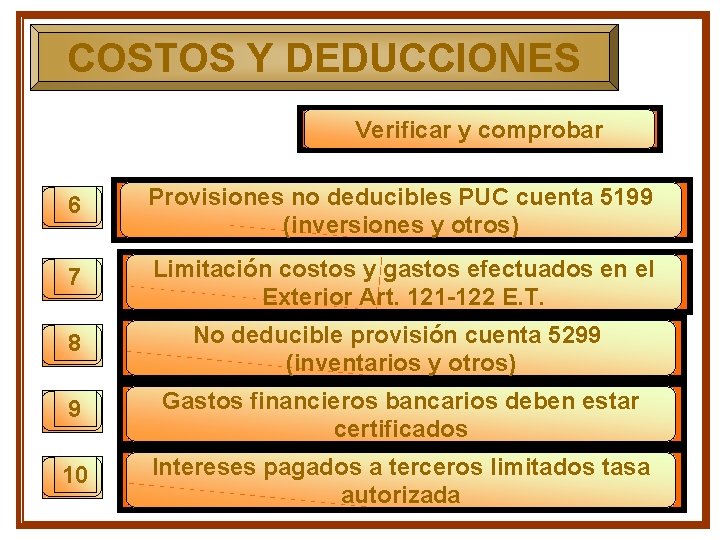
COSTOS Y DEDUCCIONES Verificar y comprobar 6 Provisiones no deducibles PUC cuenta 5199 (inversiones y otros) 7 Limitación costos y gastos efectuados en el Exterior Art. 121 -122 E. T. 8 No deducible provisión cuenta 5299 (inventarios y otros) 9 Gastos financieros bancarios deben estar certificados 10 Intereses pagados a terceros limitados tasa autorizada
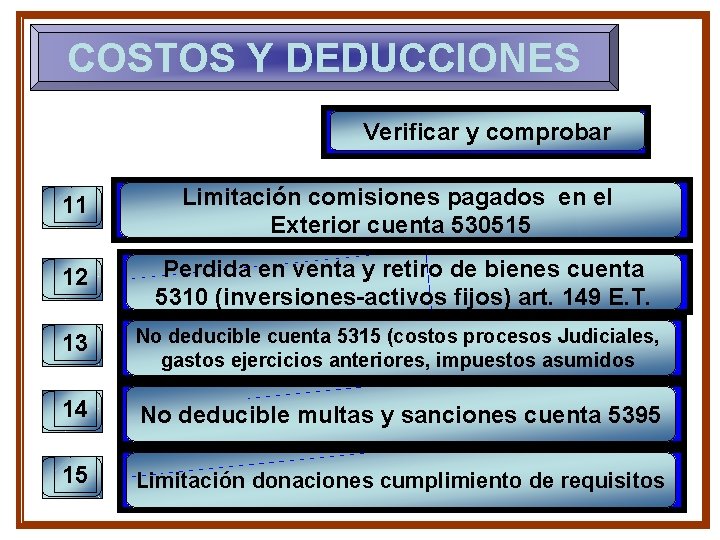
COSTOS Y DEDUCCIONES Verificar y comprobar 11 Limitación comisiones pagados en el Exterior cuenta 530515 12 Perdida en venta y retiro de bienes cuenta 5310 (inversiones-activos fijos) art. 149 E. T. 13 No deducible cuenta 5315 (costos procesos Judiciales, gastos ejercicios anteriores, impuestos asumidos 14 No deducible multas y sanciones cuenta 5395 15 Limitación donaciones cumplimiento de requisitos
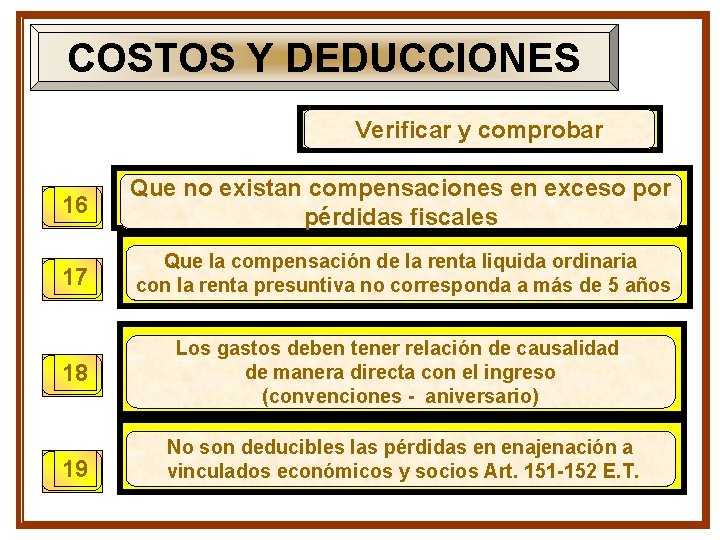
COSTOS Y DEDUCCIONES Verificar y comprobar 16 Que no existan compensaciones en exceso por pérdidas fiscales 17 Que la compensación de la renta liquida ordinaria con la renta presuntiva no corresponda a más de 5 años 18 Los gastos deben tener relación de causalidad de manera directa con el ingreso (convenciones - aniversario) 19 No son deducibles las pérdidas en enajenación a vinculados económicos y socios Art. 151 -152 E. T.
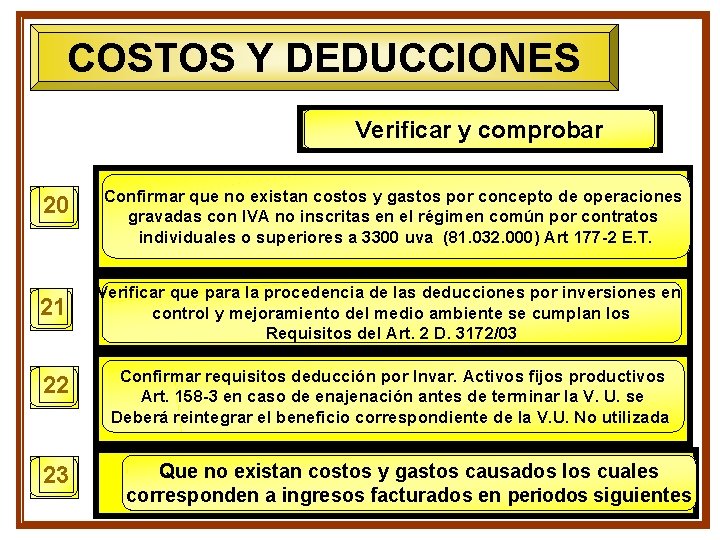
COSTOS Y DEDUCCIONES Verificar y comprobar 20 21 22 23 Confirmar que no existan costos y gastos por concepto de operaciones gravadas con IVA no inscritas en el régimen común por contratos individuales o superiores a 3300 uva (81. 032. 000) Art 177 -2 E. T. Verificar que para la procedencia de las deducciones por inversiones en control y mejoramiento del medio ambiente se cumplan los Requisitos del Art. 2 D. 3172/03 Confirmar requisitos deducción por Invar. Activos fijos productivos Art. 158 -3 en caso de enajenación antes de terminar la V. U. se Deberá reintegrar el beneficio correspondiente de la V. U. No utilizada Que no existan costos y gastos causados los cuales corresponden a ingresos facturados en periodos siguientes
ACTOS ADMINISTRATIVOS QUE SE PUEDEN GENERAR EN EL TRAMITE DE LA DEVOLUCION Y/O COMPENSACIÓN
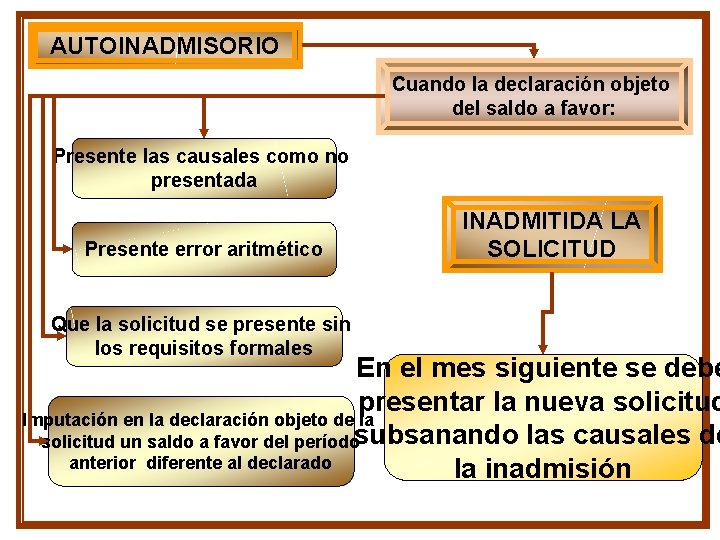
AUTOINADMISORIO Cuando la declaración objeto del saldo a favor: Presente las causales como no presentada Presente error aritmético Que la solicitud se presente sin los requisitos formales INADMITIDA LA SOLICITUD En el mes siguiente se debe presentar la nueva solicitud Imputación en la declaración objeto de la solicitud un saldo a favor del períodosubsanando las causales de anterior diferente al declarado la inadmisión
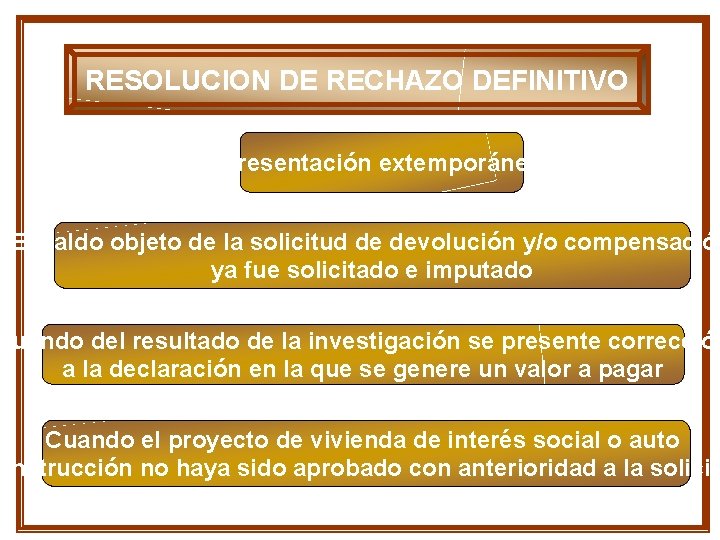
RESOLUCION DE RECHAZO DEFINITIVO Presentación extemporánea 1 El saldo objeto de la solicitud de devolución y/o compensación ya fue solicitado e imputado 2 Cuando del resultado de la investigación se presente corrección a la declaración en la que se genere un valor a pagar 3 Cuando el proyecto de vivienda de interés social o auto onstrucción no haya sido aprobado con anterioridad a la solicitu 4
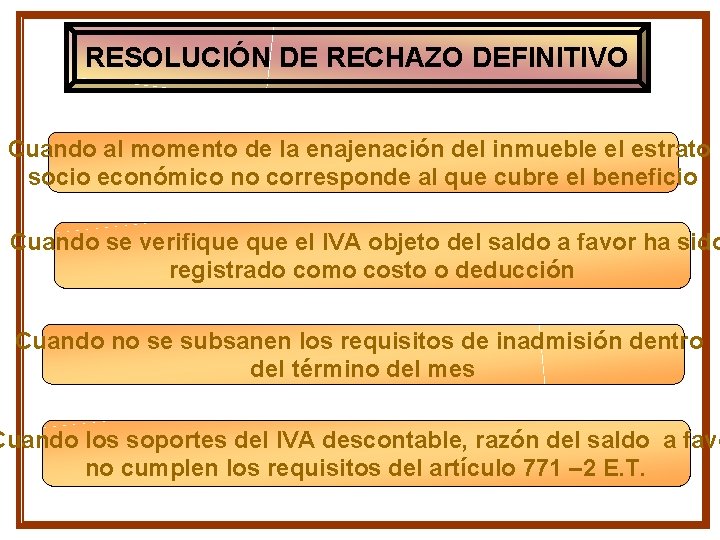
RESOLUCIÓN DE RECHAZO DEFINITIVO Cuando al momento de la enajenación del inmueble el estrato socio económico no corresponde al que cubre el beneficio 5 Cuando se verifique el IVA objeto del saldo a favor ha sido registrado como costo o deducción 6 Cuando no se subsanen los requisitos de inadmisión dentro del término del mes 7 Cuando los soportes del IVA descontable, razón del saldo a favo no cumplen los requisitos del artículo 771 – 2 E. T. 8
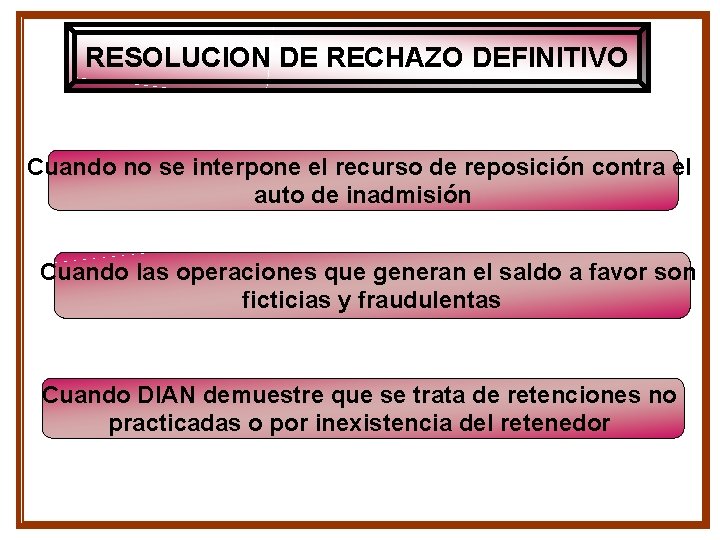
RESOLUCION DE RECHAZO DEFINITIVO Cuando no se interpone el recurso de reposición contra el auto de inadmisión 9 Cuando las operaciones que generan el saldo a favor son ficticias y fraudulentas 10 Cuando DIAN demuestre que se trata de retenciones no practicadas o por inexistencia del retenedor 11
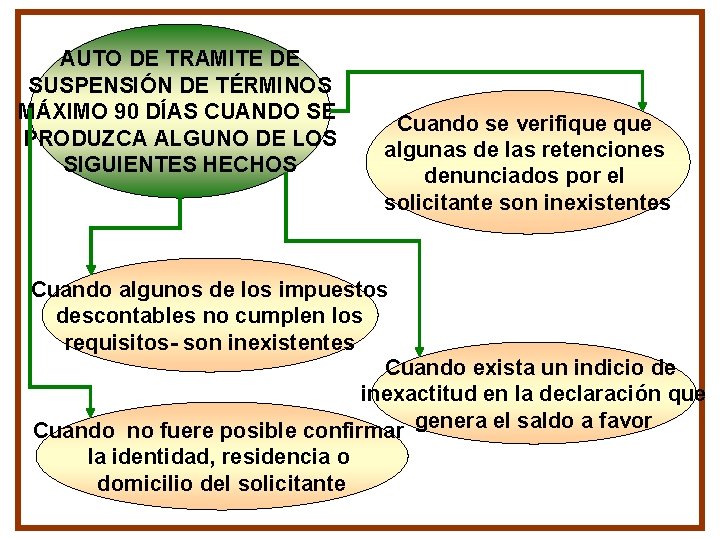
AUTO DE TRAMITE DE SUSPENSIÓN DE TÉRMINOS MÁXIMO 90 DÍAS CUANDO SE PRODUZCA ALGUNO DE LOS SIGUIENTES HECHOS Cuando se verifique algunas de las retenciones denunciados por el solicitante son inexistentes Cuando algunos de los impuestos descontables no cumplen los requisitos- son inexistentes Cuando exista un indicio de inexactitud en la declaración que Cuando no fuere posible confirmar genera el saldo a favor la identidad, residencia o domicilio del solicitante
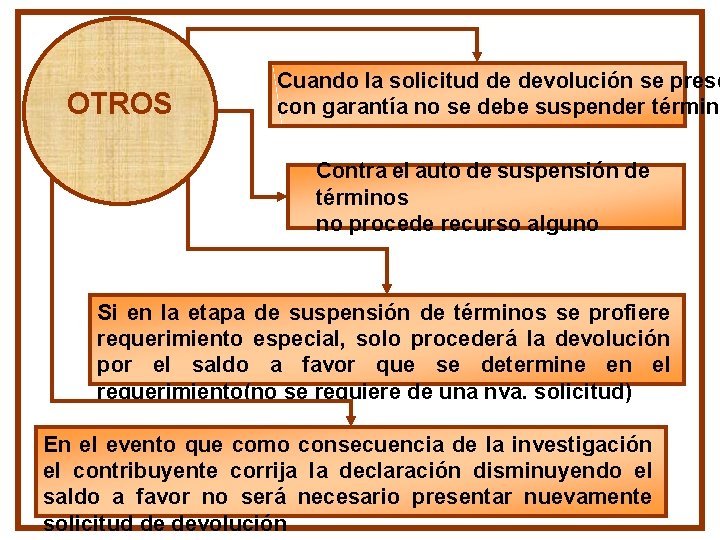
OTROS Cuando la solicitud de devolución se prese con garantía no se debe suspender término Contra el auto de suspensión de términos no procede recurso alguno Si en la etapa de suspensión de términos se profiere requerimiento especial, solo procederá la devolución por el saldo a favor que se determine en el requerimiento(no se requiere de una nva. solicitud) En el evento que como consecuencia de la investigación el contribuyente corrija la declaración disminuyendo el saldo a favor no será necesario presentar nuevamente solicitud de devolución
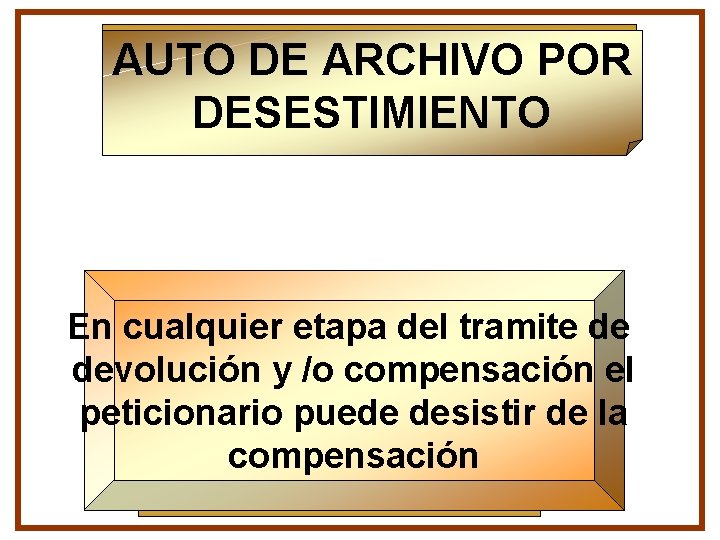
AUTO DE ARCHIVO POR DESESTIMIENTO En cualquier etapa del tramite de devolución y /o compensación el peticionario puede desistir de la compensación
GRACIAS POR SUS VALIOSOS INTERROGANTES Y PARTICIPACIÓN DIRECTA SOBRE LOS DIFERENTES TEMAS. EN CASO DE MAYORES ACLARACIONES PUEDEN ESCRIBIR A MIS CORREOS r_duarte_nieto@yahoo. es rduartenieto@gmail. com Móvil 313 -8281586