Relator Carlos Gonzlez Allendes Contador Auditor PUCV REFORMA
- Slides: 33
Relator: Carlos González Allendes Contador Auditor PUCV REFORMA TRIBUTARIA
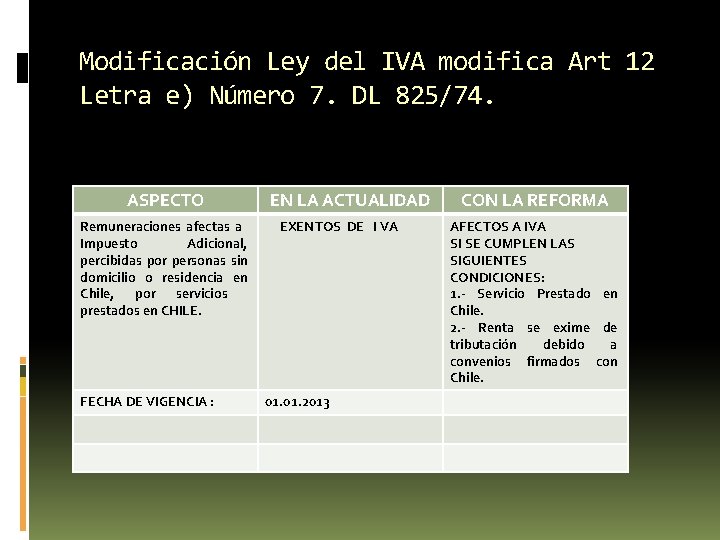
Modificación Ley del IVA modifica Art 12 Letra e) Número 7. DL 825/74. ASPECTO Remuneraciones afectas a Impuesto Adicional, percibidas por personas sin domicilio o residencia en Chile, por servicios prestados en CHILE. FECHA DE VIGENCIA : EN LA ACTUALIDAD EXENTOS DE I VA 01. 2013 CON LA REFORMA AFECTOS A IVA SI SE CUMPLEN LAS SIGUIENTES CONDICIONES: 1. - Servicio Prestado en Chile. 2. - Renta se exime de tributación debido a convenios firmados con Chile.
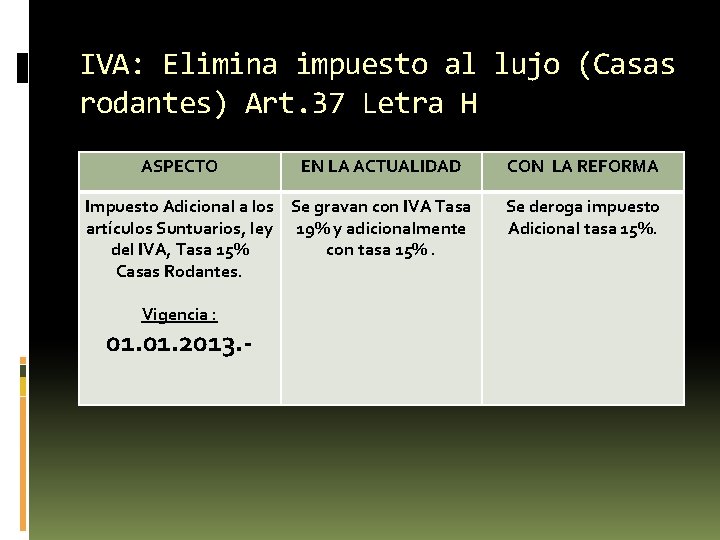
IVA: Elimina impuesto al lujo (Casas rodantes) Art. 37 Letra H ASPECTO EN LA ACTUALIDAD Impuesto Adicional a los Se gravan con IVA Tasa artículos Suntuarios, ley 19% y adicionalmente del IVA, Tasa 15% con tasa 15%. Casas Rodantes. Vigencia : 01. 2013. - CON LA REFORMA Se deroga impuesto Adicional tasa 15%.
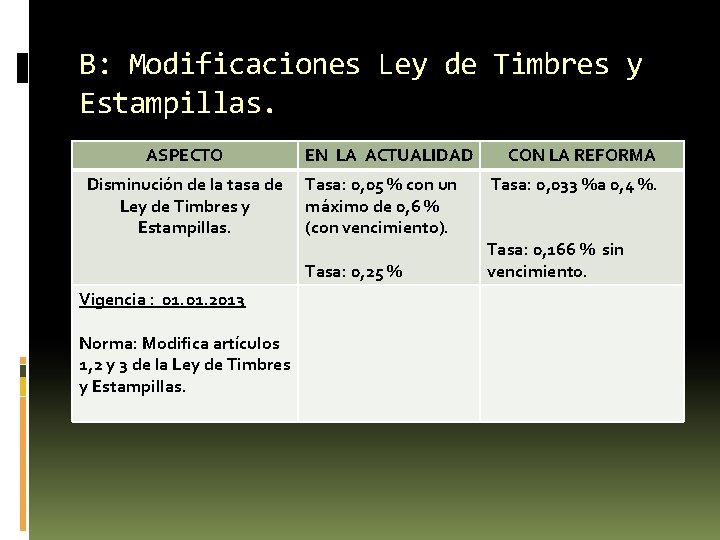
B: Modificaciones Ley de Timbres y Estampillas. ASPECTO Disminución de la tasa de Ley de Timbres y Estampillas. EN LA ACTUALIDAD Tasa: 0, 05 % con un máximo de 0, 6 % (con vencimiento). Tasa: 0, 25 % Vigencia : 01. 2013 Norma: Modifica artículos 1, 2 y 3 de la Ley de Timbres y Estampillas. CON LA REFORMA Tasa: 0, 033 %a 0, 4 %. Tasa: 0, 166 % sin vencimiento.
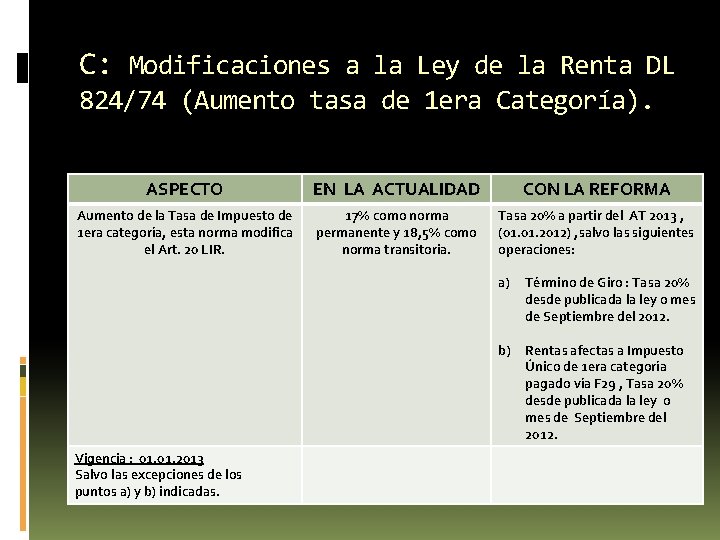
C: Modificaciones a la Ley de la Renta DL 824/74 (Aumento tasa de 1 era Categoría). ASPECTO EN LA ACTUALIDAD CON LA REFORMA Aumento de la Tasa de Impuesto de 1 era categoría, esta norma modifica el Art. 20 LIR. 17% como norma permanente y 18, 5% como norma transitoria. Tasa 20% a partir del AT 2013 , (01. 2012) , salvo las siguientes operaciones: Vigencia : 01. 2013 Salvo las excepciones de los puntos a) y b) indicadas. a) Término de Giro : Tasa 20% desde publicada la ley o mes de Septiembre del 2012. b) Rentas afectas a Impuesto Único de 1 era categoría pagado vía F 29 , Tasa 20% desde publicada la ley o mes de Septiembre del 2012.
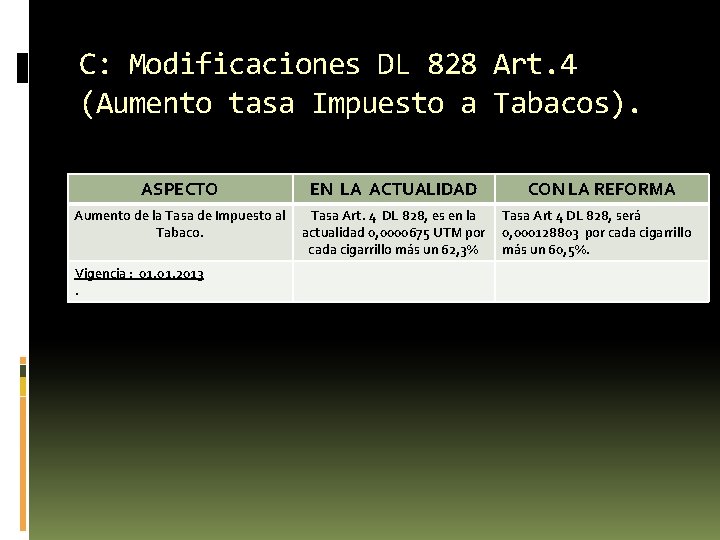
C: Modificaciones DL 828 Art. 4 (Aumento tasa Impuesto a Tabacos). ASPECTO EN LA ACTUALIDAD Aumento de la Tasa de Impuesto al Tabaco. Tasa Art. 4 DL 828, es en la actualidad 0, 0000675 UTM por cada cigarrillo más un 62, 3% Vigencia : 01. 2013. CON LA REFORMA Tasa Art 4 DL 828, será 0, 000128803 por cada cigarrillo más un 60, 5%.
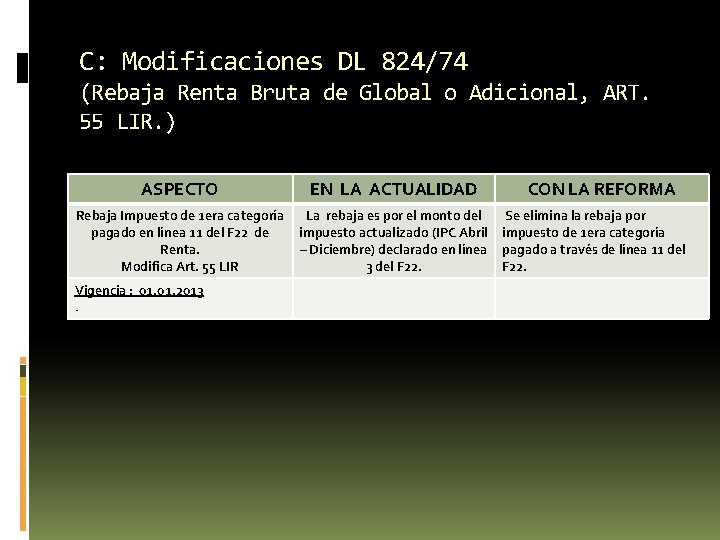
C: Modificaciones DL 824/74 (Rebaja Renta Bruta de Global o Adicional, ART. 55 LIR. ) ASPECTO EN LA ACTUALIDAD Rebaja Impuesto de 1 era categoría pagado en línea 11 del F 22 de Renta. Modifica Art. 55 LIR La rebaja es por el monto del impuesto actualizado (IPC Abril – Diciembre) declarado en línea 3 del F 22. Vigencia : 01. 2013. CON LA REFORMA Se elimina la rebaja por impuesto de 1 era categoría pagado a través de línea 11 del F 22.
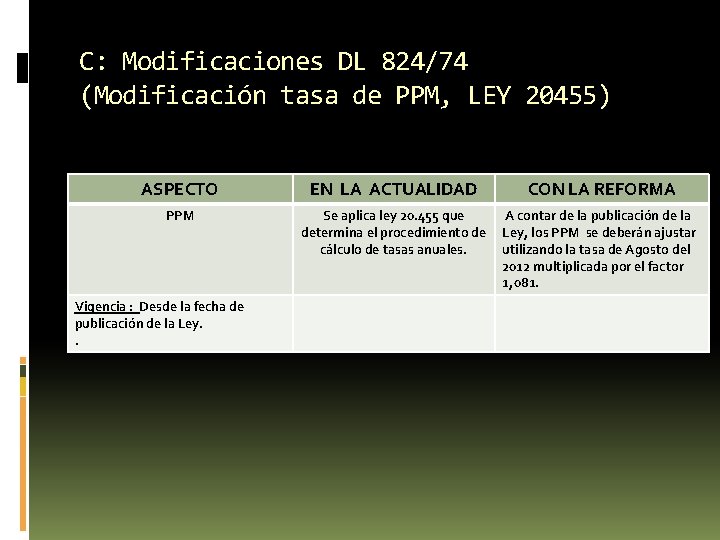
C: Modificaciones DL 824/74 (Modificación tasa de PPM, LEY 20455) ASPECTO EN LA ACTUALIDAD CON LA REFORMA PPM Se aplica ley 20. 455 que determina el procedimiento de cálculo de tasas anuales. A contar de la publicación de la Ley, los PPM se deberán ajustar utilizando la tasa de Agosto del 2012 multiplicada por el factor 1, 081. Vigencia : Desde la fecha de publicación de la Ley. .
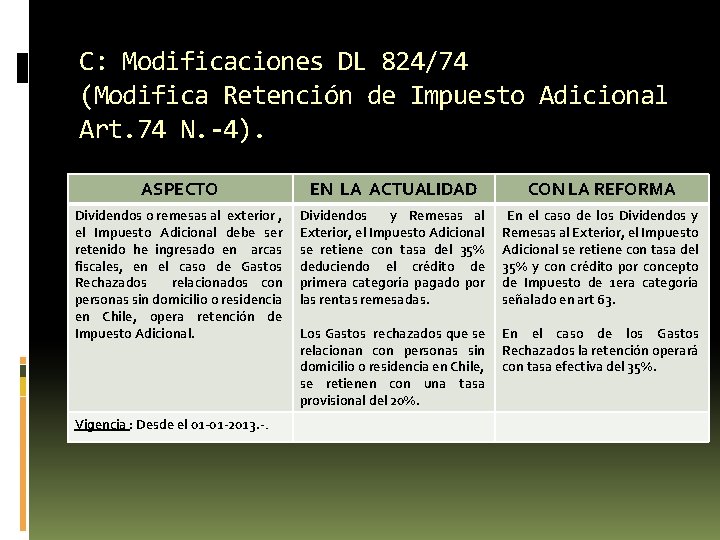
C: Modificaciones DL 824/74 (Modifica Retención de Impuesto Adicional Art. 74 N. -4). ASPECTO EN LA ACTUALIDAD CON LA REFORMA Dividendos o remesas al exterior , el Impuesto Adicional debe ser retenido he ingresado en arcas fiscales, en el caso de Gastos Rechazados relacionados con personas sin domicilio o residencia en Chile, opera retención de Impuesto Adicional. Dividendos y Remesas al Exterior, el Impuesto Adicional se retiene con tasa del 35% deduciendo el crédito de primera categoría pagado por las rentas remesadas. En el caso de los Dividendos y Remesas al Exterior, el Impuesto Adicional se retiene con tasa del 35% y con crédito por concepto de Impuesto de 1 era categoría señalado en art 63. Los Gastos rechazados que se relacionan con personas sin domicilio o residencia en Chile, se retienen con una tasa provisional del 20%. En el caso de los Gastos Rechazados la retención operará con tasa efectiva del 35%. Vigencia : Desde el 01 -01 -2013. -.
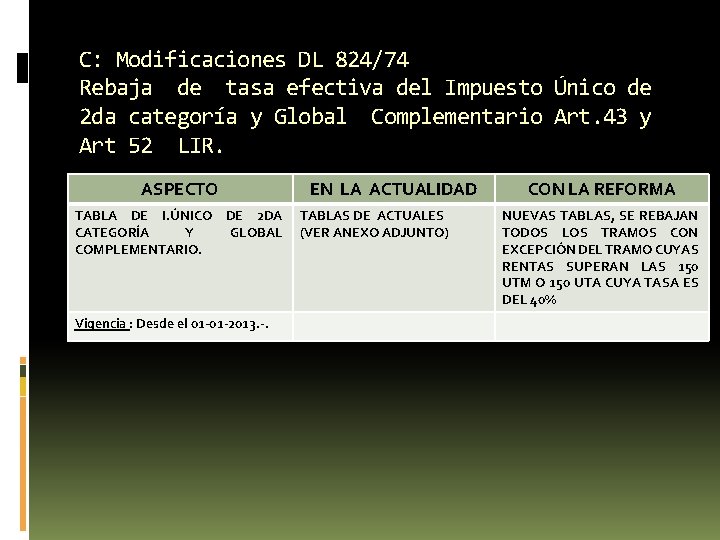
C: Modificaciones DL 824/74 Rebaja de tasa efectiva del Impuesto Único de 2 da categoría y Global Complementario Art. 43 y Art 52 LIR. ASPECTO TABLA DE I. ÚNICO DE 2 DA CATEGORÍA Y GLOBAL COMPLEMENTARIO. Vigencia : Desde el 01 -01 -2013. -. EN LA ACTUALIDAD TABLAS DE ACTUALES (VER ANEXO ADJUNTO) CON LA REFORMA NUEVAS TABLAS, SE REBAJAN TODOS LOS TRAMOS CON EXCEPCIÓN DEL TRAMO CUYAS RENTAS SUPERAN LAS 150 UTM O 150 UTA CUYA TASA ES DEL 40%
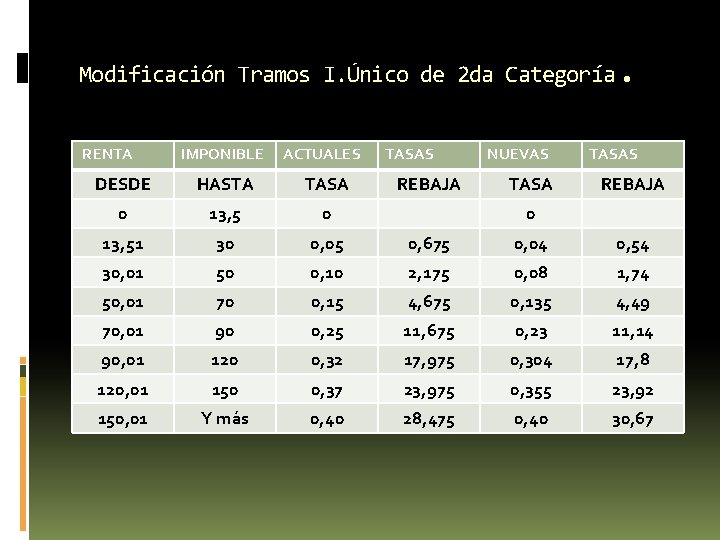
. Modificación Tramos I. Único de 2 da Categoría RENTA IMPONIBLE ACTUALES TASAS REBAJA NUEVAS TASAS DESDE HASTA TASA REBAJA 0 13, 51 30 0, 05 0, 675 0, 04 0, 54 30, 01 50 0, 10 2, 175 0, 08 1, 74 50, 01 70 0, 15 4, 675 0, 135 4, 49 70, 01 90 0, 25 11, 675 0, 23 11, 14 90, 01 120 0, 32 17, 975 0, 304 17, 8 120, 01 150 0, 37 23, 975 0, 355 23, 92 150, 01 Y más 0, 40 28, 475 0, 40 30, 67 0
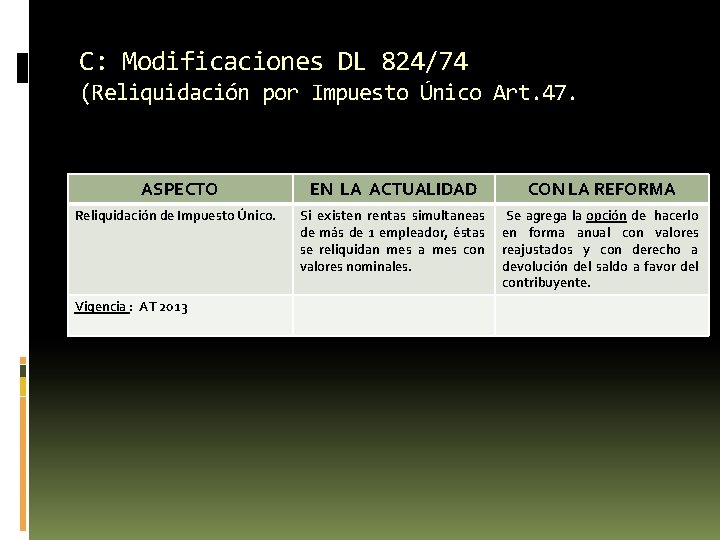
C: Modificaciones DL 824/74 (Reliquidación por Impuesto Único Art. 47. ASPECTO Reliquidación de Impuesto Único. Vigencia : AT 2013 EN LA ACTUALIDAD CON LA REFORMA Si existen rentas simultaneas de más de 1 empleador, éstas se reliquidan mes a mes con valores nominales. Se agrega la opción de hacerlo en forma anual con valores reajustados y con derecho a devolución del saldo a favor del contribuyente.
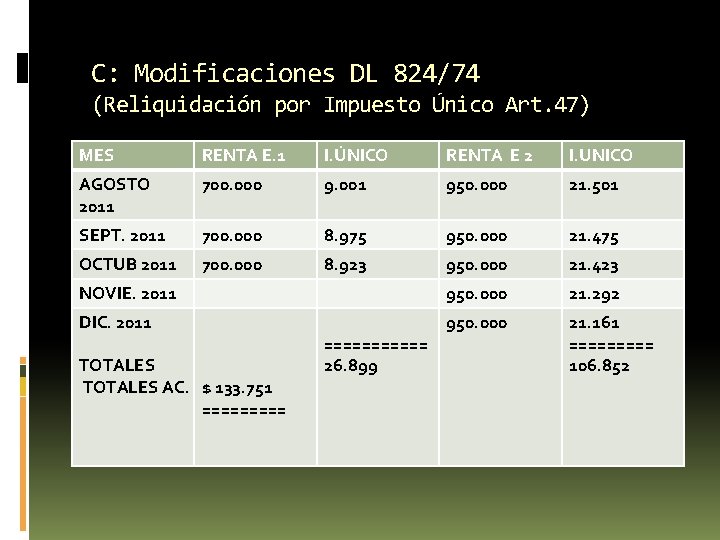
C: Modificaciones DL 824/74 (Reliquidación por Impuesto Único Art. 47) MES RENTA E. 1 I. ÚNICO RENTA E 2 I. UNICO AGOSTO 2011 700. 000 9. 001 950. 000 21. 501 SEPT. 2011 700. 000 8. 975 950. 000 21. 475 OCTUB 2011 700. 000 8. 923 950. 000 21. 423 NOVIE. 2011 950. 000 21. 292 DIC. 2011 950. 000 21. 161 ===== 106. 852 TOTALES AC. $ 133. 751 =========== 26. 899
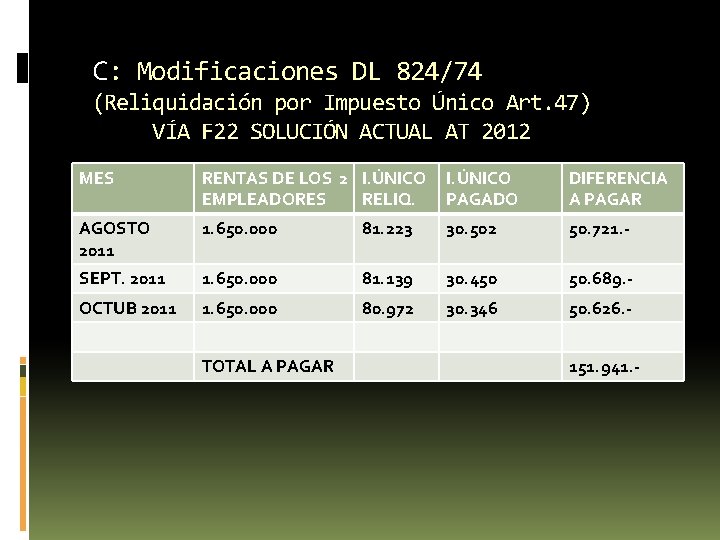
C: Modificaciones DL 824/74 (Reliquidación por Impuesto Único Art. 47) VÍA F 22 SOLUCIÓN ACTUAL AT 2012 MES RENTAS DE LOS 2 I. ÚNICO EMPLEADORES RELIQ. I. ÚNICO PAGADO DIFERENCIA A PAGAR AGOSTO 2011 1. 650. 000 81. 223 30. 502 50. 721. - SEPT. 2011 1. 650. 000 81. 139 30. 450 50. 689. - OCTUB 2011 1. 650. 000 80. 972 30. 346 50. 626. - TOTAL A PAGAR 151. 941. -
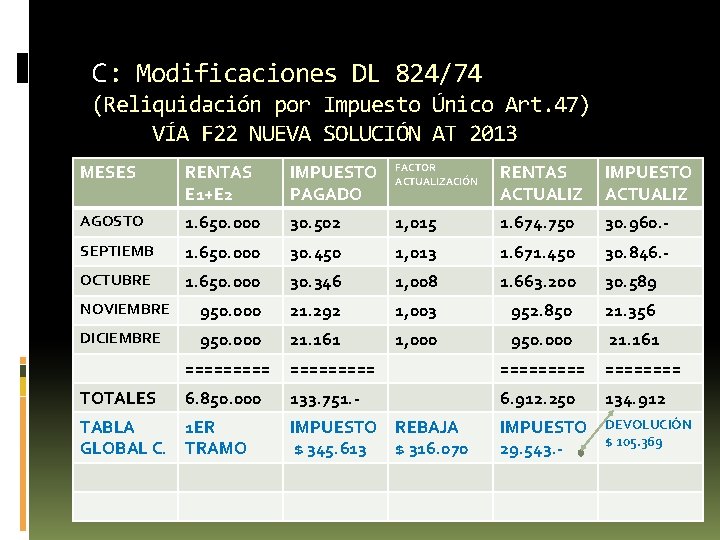
C: Modificaciones DL 824/74 (Reliquidación por Impuesto Único Art. 47) VÍA F 22 NUEVA SOLUCIÓN AT 2013 MESES RENTAS E 1+E 2 IMPUESTO PAGADO FACTOR ACTUALIZACIÓN RENTAS ACTUALIZ IMPUESTO ACTUALIZ AGOSTO 1. 650. 000 30. 502 1, 015 1. 674. 750 30. 960. - SEPTIEMB 1. 650. 000 30. 450 1, 013 1. 671. 450 30. 846. - OCTUBRE 1. 650. 000 30. 346 1, 008 1. 663. 200 30. 589 NOVIEMBRE 950. 000 21. 292 1, 003 952. 850 21. 356 DICIEMBRE 950. 000 21. 161 1, 000 950. 000 21. 161 TOTALES ========= ==== 6. 850. 000 133. 751. - 6. 912. 250 134. 912 IMPUESTO REBAJA $ 345. 613 $ 316. 070 IMPUESTO 29. 543. - DEVOLUCIÓN $ 105. 369 TABLA 1 ER GLOBAL C. TRAMO
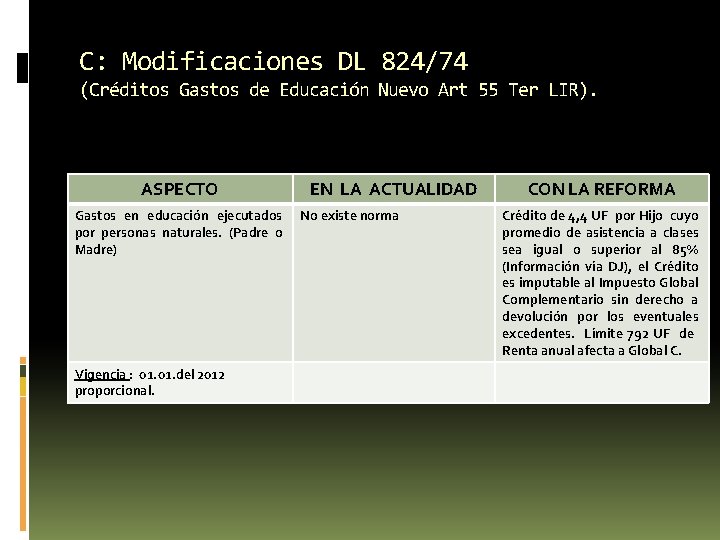
C: Modificaciones DL 824/74 (Créditos Gastos de Educación Nuevo Art 55 Ter LIR). ASPECTO Gastos en educación ejecutados por personas naturales. (Padre o Madre) Vigencia : 01. del 2012 proporcional. EN LA ACTUALIDAD No existe norma CON LA REFORMA Crédito de 4, 4 UF por Hijo cuyo promedio de asistencia a clases sea igual o superior al 85% (Información vía DJ), el Crédito es imputable al Impuesto Global Complementario sin derecho a devolución por los eventuales excedentes. Límite 792 UF de Renta anual afecta a Global C.
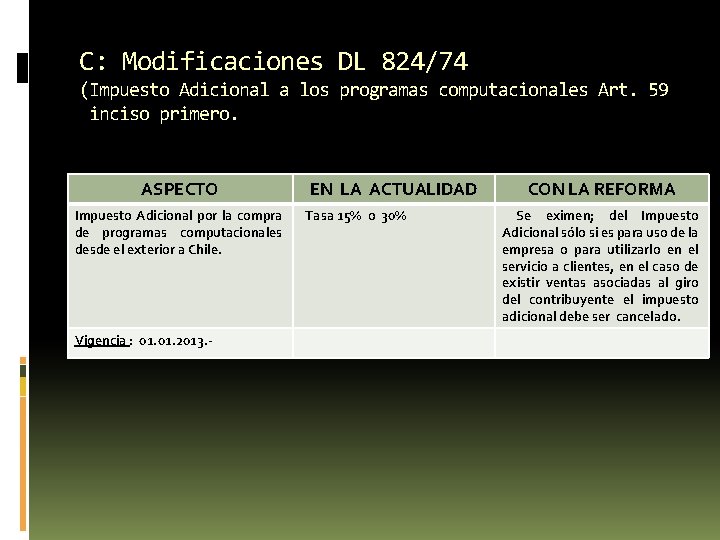
C: Modificaciones DL 824/74 (Impuesto Adicional a los programas computacionales Art. 59 inciso primero. ASPECTO Impuesto Adicional por la compra de programas computacionales desde el exterior a Chile. Vigencia : 01. 2013. - EN LA ACTUALIDAD Tasa 15% o 30% CON LA REFORMA Se eximen; del Impuesto Adicional sólo si es para uso de la empresa o para utilizarlo en el servicio a clientes, en el caso de existir ventas asociadas al giro del contribuyente el impuesto adicional debe ser cancelado.
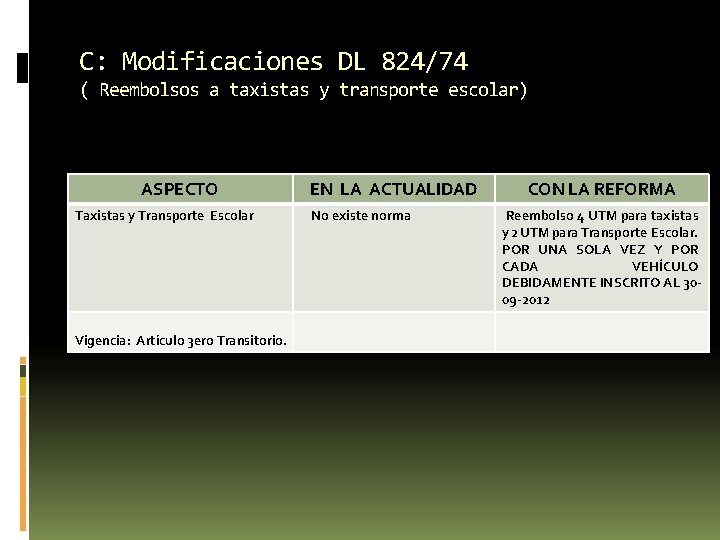
C: Modificaciones DL 824/74 ( Reembolsos a taxistas y transporte escolar) ASPECTO Taxistas y Transporte Escolar Vigencia: Artículo 3 ero Transitorio. EN LA ACTUALIDAD No existe norma CON LA REFORMA Reembolso 4 UTM para taxistas y 2 UTM para Transporte Escolar. POR UNA SOLA VEZ Y POR CADA VEHÍCULO DEBIDAMENTE INSCRITO AL 3009 -2012
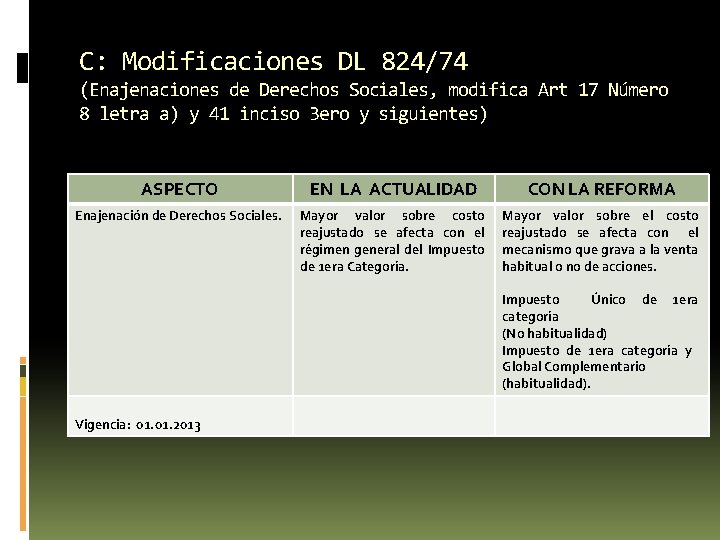
C: Modificaciones DL 824/74 (Enajenaciones de Derechos Sociales, modifica Art 17 Número 8 letra a) y 41 inciso 3 ero y siguientes) ASPECTO EN LA ACTUALIDAD CON LA REFORMA Enajenación de Derechos Sociales. Mayor valor sobre costo reajustado se afecta con el régimen general del Impuesto de 1 era Categoría. Mayor valor sobre el costo reajustado se afecta con el mecanismo que grava a la venta habitual o no de acciones. Impuesto Único de 1 era categoría (No habitualidad) Impuesto de 1 era categoría y Global Complementario (habitualidad). Vigencia: 01. 2013
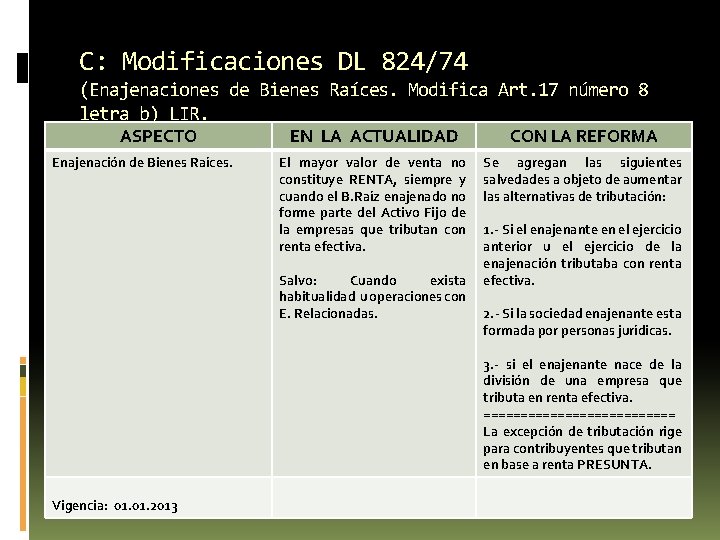
C: Modificaciones DL 824/74 (Enajenaciones de Bienes Raíces. Modifica Art. 17 número 8 letra b) LIR. ASPECTO Enajenación de Bienes Raíces. EN LA ACTUALIDAD CON LA REFORMA El mayor valor de venta no constituye RENTA, siempre y cuando el B. Raíz enajenado no forme parte del Activo Fijo de la empresas que tributan con renta efectiva. Se agregan las siguientes salvedades a objeto de aumentar las alternativas de tributación: Salvo: Cuando exista habitualidad u operaciones con E. Relacionadas. 1. - Si el enajenante en el ejercicio anterior u el ejercicio de la enajenación tributaba con renta efectiva. 2. - Si la sociedad enajenante esta formada por personas jurídicas. 3. - si el enajenante nace de la división de una empresa que tributa en renta efectiva. ============= La excepción de tributación rige para contribuyentes que tributan en base a renta PRESUNTA. Vigencia: 01. 2013
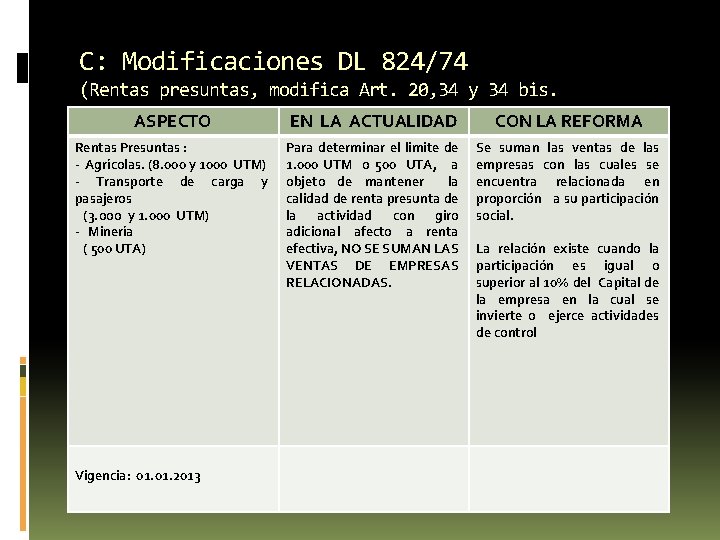
C: Modificaciones DL 824/74 (Rentas presuntas, modifica Art. 20, 34 y 34 bis. ASPECTO EN LA ACTUALIDAD CON LA REFORMA Rentas Presuntas : - Agrícolas. (8. 000 y 1000 UTM) - Transporte de carga y pasajeros (3. ooo y 1. 000 UTM) - Minería ( 500 UTA) Para determinar el limite de 1. 000 UTM o 500 UTA, a objeto de mantener la calidad de renta presunta de la actividad con giro adicional afecto a renta efectiva, NO SE SUMAN LAS VENTAS DE EMPRESAS RELACIONADAS. Se suman las ventas de las empresas con las cuales se encuentra relacionada en proporción a su participación social. Vigencia: 01. 2013 La relación existe cuando la participación es igual o superior al 10% del Capital de la empresa en la cual se invierte o ejerce actividades de control
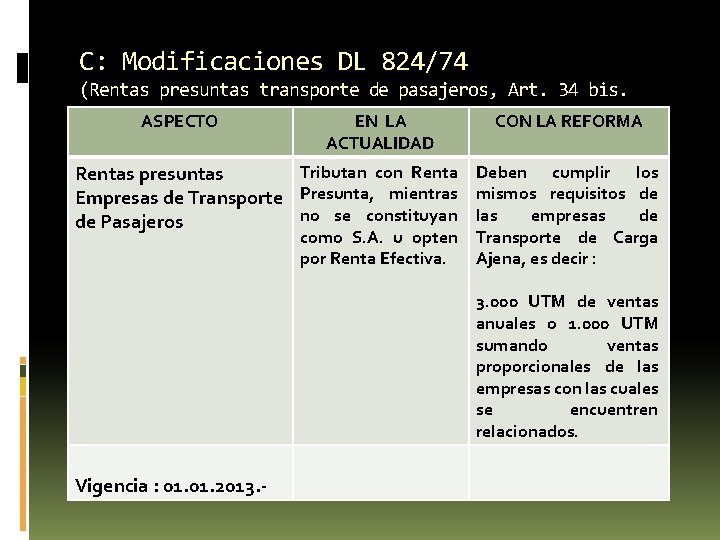
C: Modificaciones DL 824/74 (Rentas presuntas transporte de pasajeros, Art. 34 bis. ASPECTO EN LA ACTUALIDAD CON LA REFORMA Tributan con Renta Deben cumplir los Rentas presuntas Empresas de Transporte Presunta, mientras mismos requisitos de no se constituyan las empresas de de Pasajeros como S. A. u opten por Renta Efectiva. Transporte de Carga Ajena, es decir : 3. 000 UTM de ventas anuales o 1. 000 UTM sumando ventas proporcionales de las empresas con las cuales se encuentren relacionados. Vigencia : 01. 2013. -
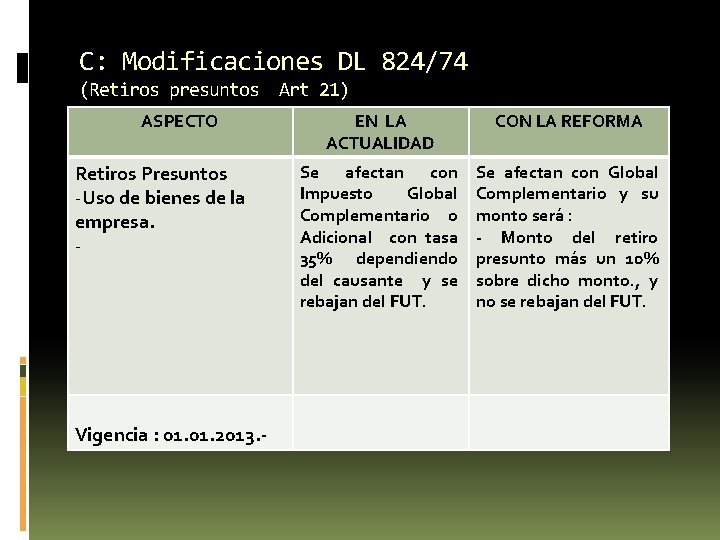
C: Modificaciones DL 824/74 (Retiros presuntos Art 21) ASPECTO Retiros Presuntos -Uso de bienes de la empresa. - Vigencia : 01. 2013. - EN LA ACTUALIDAD CON LA REFORMA Se afectan con Impuesto Global Complementario o Adicional con tasa 35% dependiendo del causante y se rebajan del FUT. Se afectan con Global Complementario y su monto será : - Monto del retiro presunto más un 10% sobre dicho monto. , y no se rebajan del FUT.
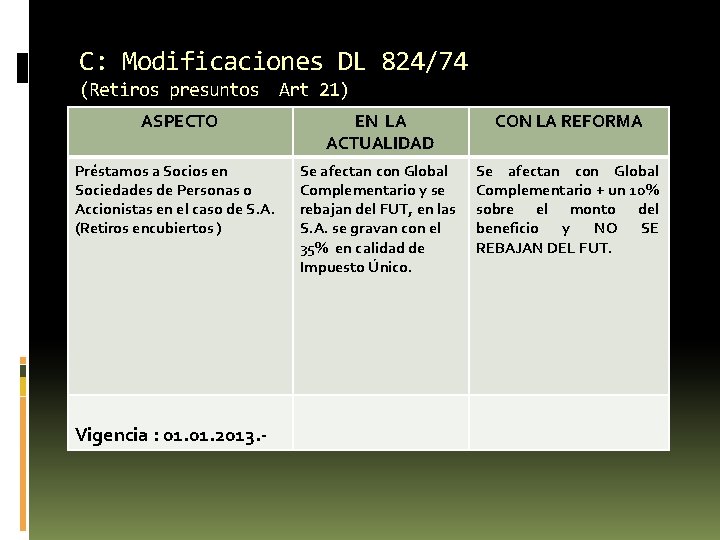
C: Modificaciones DL 824/74 (Retiros presuntos Art 21) ASPECTO Préstamos a Socios en Sociedades de Personas o Accionistas en el caso de S. A. (Retiros encubiertos ) Vigencia : 01. 2013. - EN LA ACTUALIDAD CON LA REFORMA Se afectan con Global Complementario y se rebajan del FUT, en las S. A. se gravan con el 35% en calidad de Impuesto Único. Se afectan con Global Complementario + un 10% sobre el monto del beneficio y NO SE REBAJAN DEL FUT.
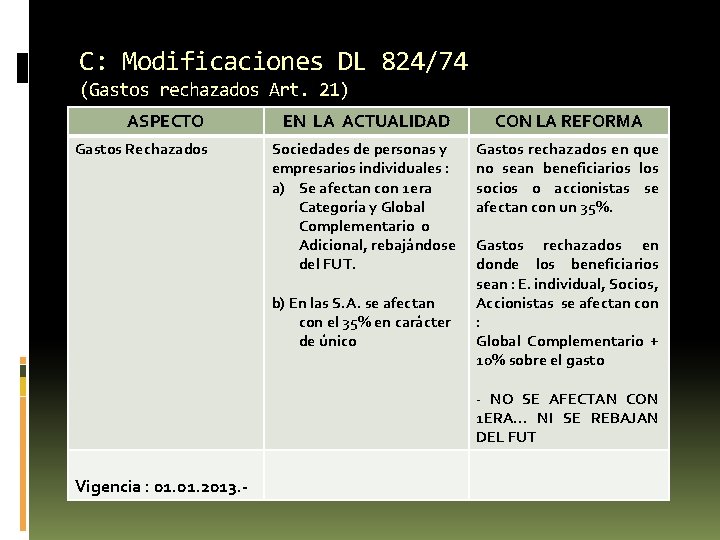
C: Modificaciones DL 824/74 (Gastos rechazados Art. 21) ASPECTO Gastos Rechazados EN LA ACTUALIDAD CON LA REFORMA Sociedades de personas y empresarios individuales : a) Se afectan con 1 era Categoría y Global Complementario o Adicional, rebajándose del FUT. Gastos rechazados en que no sean beneficiarios los socios o accionistas se afectan con un 35%. b) En las S. A. se afectan con el 35% en carácter de único Gastos rechazados en donde los beneficiarios sean : E. individual, Socios, Accionistas se afectan con : Global Complementario + 10% sobre el gasto - NO SE AFECTAN CON 1 ERA… NI SE REBAJAN DEL FUT Vigencia : 01. 2013. -
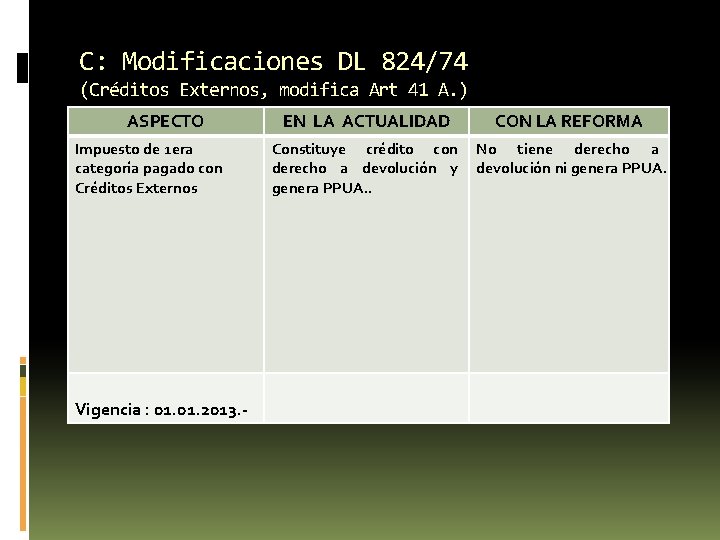
C: Modificaciones DL 824/74 (Créditos Externos, modifica Art 41 A. ) ASPECTO Impuesto de 1 era categoría pagado con Créditos Externos Vigencia : 01. 2013. - EN LA ACTUALIDAD CON LA REFORMA Constituye crédito con derecho a devolución y genera PPUA. . No tiene derecho a devolución ni genera PPUA.
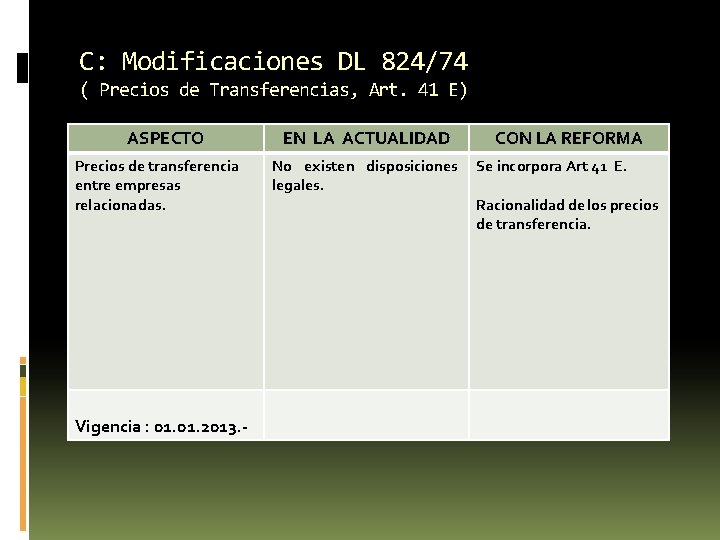
C: Modificaciones DL 824/74 ( Precios de Transferencias, Art. 41 E) ASPECTO Precios de transferencia entre empresas relacionadas. Vigencia : 01. 2013. - EN LA ACTUALIDAD No existen disposiciones legales. CON LA REFORMA Se incorpora Art 41 E. Racionalidad de los precios de transferencia.
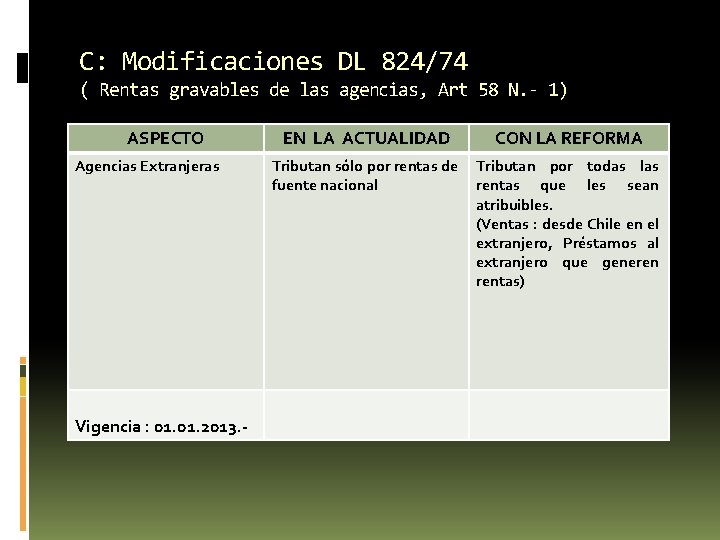
C: Modificaciones DL 824/74 ( Rentas gravables de las agencias, Art 58 N. - 1) ASPECTO Agencias Extranjeras Vigencia : 01. 2013. - EN LA ACTUALIDAD CON LA REFORMA Tributan sólo por rentas de fuente nacional Tributan por todas las rentas que les sean atribuibles. (Ventas : desde Chile en el extranjero, Préstamos al extranjero que generen rentas)
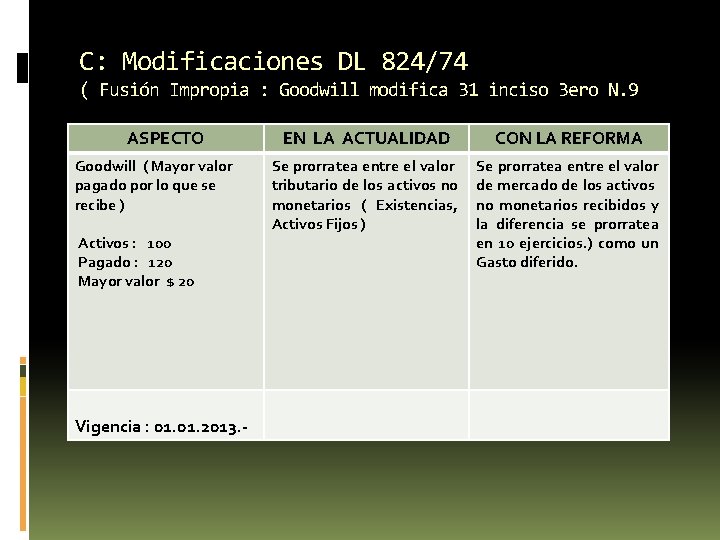
C: Modificaciones DL 824/74 ( Fusión Impropia : Goodwill modifica 31 inciso 3 ero N. 9 ASPECTO Goodwill ( Mayor valor pagado por lo que se recibe ) Activos : 100 Pagado : 120 Mayor valor $ 20 Vigencia : 01. 2013. - EN LA ACTUALIDAD CON LA REFORMA Se prorratea entre el valor tributario de los activos no monetarios ( Existencias, Activos Fijos ) Se prorratea entre el valor de mercado de los activos no monetarios recibidos y la diferencia se prorratea en 10 ejercicios. ) como un Gasto diferido.
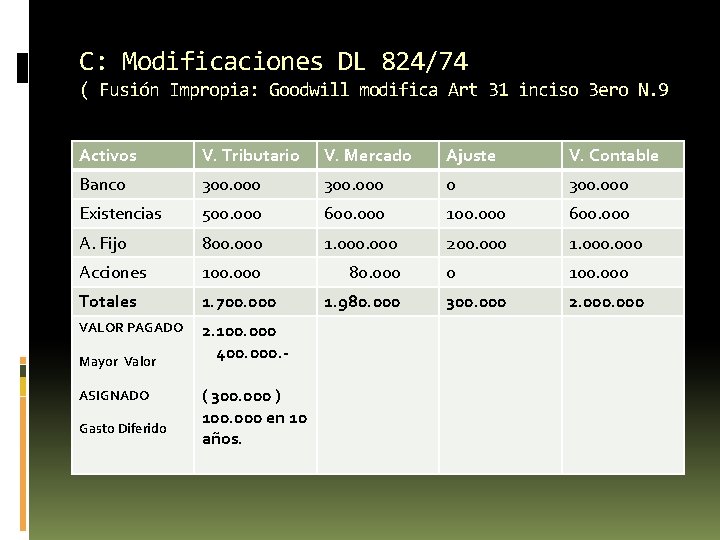
C: Modificaciones DL 824/74 ( Fusión Impropia: Goodwill modifica Art 31 inciso 3 ero N. 9 Activos V. Tributario V. Mercado Ajuste V. Contable Banco 300. 000 0 300. 000 Existencias 500. 000 600. 000 100. 000 600. 000 A. Fijo 800. 000 1. 000 200. 000 1. 000 Acciones 100. 000 80. 000 0 100. 000 Totales 1. 700. 000 300. 000 2. 000 VALOR PAGADO 2. 100. 000 400. 000. - Mayor Valor ASIGNADO Gasto Diferido ( 300. 000 ) 100. 000 en 10 años. 1. 980. 000
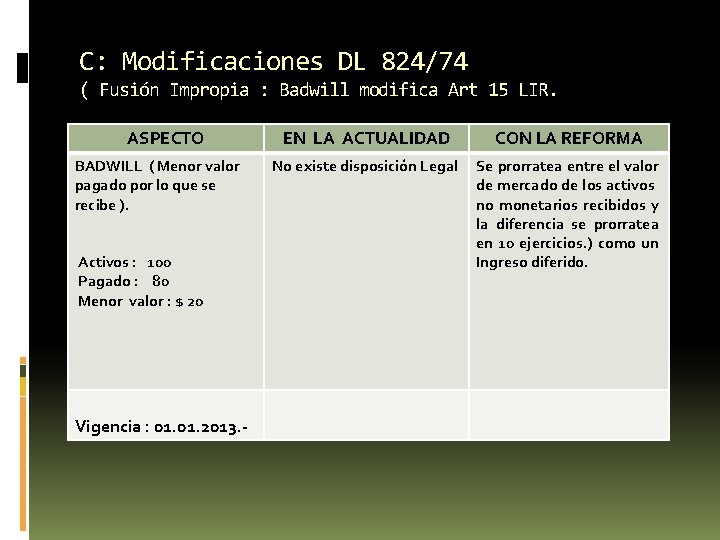
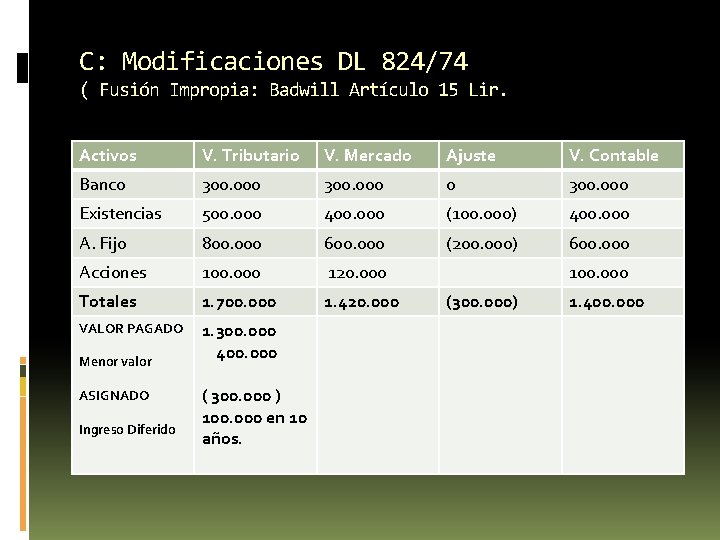
C: Modificaciones DL 824/74 ( Fusión Impropia : Badwill modifica Art 15 LIR. ASPECTO BADWILL ( Menor valor pagado por lo que se recibe ). Activos : 100 Pagado : 80 Menor valor : $ 20 Vigencia : 01. 2013. - EN LA ACTUALIDAD CON LA REFORMA No existe disposición Legal Se prorratea entre el valor de mercado de los activos no monetarios recibidos y la diferencia se prorratea en 10 ejercicios. ) como un Ingreso diferido.
C: Modificaciones DL 824/74 ( Fusión Impropia: Badwill Artículo 15 Lir. Activos V. Tributario V. Mercado Ajuste V. Contable Banco 300. 000 0 300. 000 Existencias 500. 000 400. 000 (100. 000) 400. 000 A. Fijo 800. 000 600. 000 (200. 000) 600. 000 Acciones 100. 000 120. 000 Totales 1. 700. 000 1. 420. 000 VALOR PAGADO 1. 300. 000 400. 000 Menor valor ASIGNADO Ingreso Diferido ( 300. 000 ) 100. 000 en 10 años. 100. 000 (300. 000) 1. 400. 000
FIN PRESENTACIÓN