
Cuentas Claras Estado Transparente SUBCONTADURA GENERAL Y DE
Cuentas Claras, Estado Transparente
SUBCONTADURÍA GENERAL Y DE INVESTIGACIÓN Contaduría General de la Nación
RÉGIMEN DE CONTABILIDAD PUBLICA Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
TEMARIO 1. Generalidades del Régimen de Contabilidad Pública 2. Propiedades, planta y equipo 03/03/2021 Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012
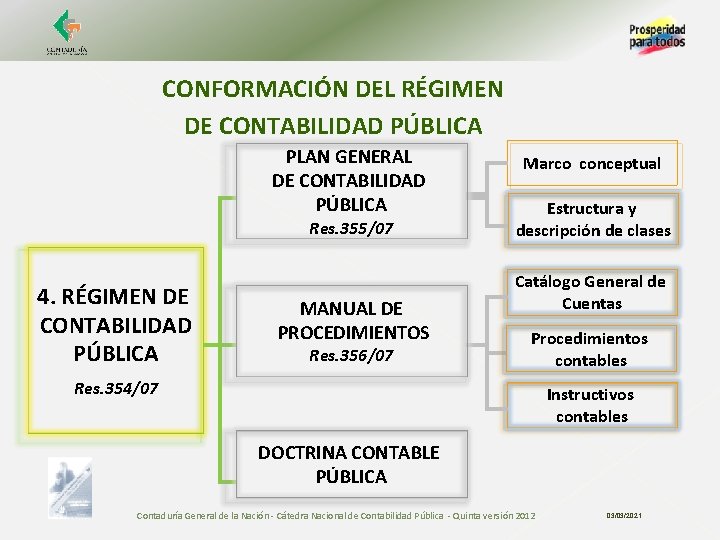
CONFORMACIÓN DEL RÉGIMEN DE CONTABILIDAD PÚBLICA PLAN GENERAL DE CONTABILIDAD PÚBLICA Res. 355/07 4. RÉGIMEN DE CONTABILIDAD PÚBLICA MANUAL DE PROCEDIMIENTOS Res. 356/07 Marco conceptual Estructura y descripción de clases Catálogo General de Cuentas Procedimientos contables Res. 354/07 Instructivos contables DOCTRINA CONTABLE PÚBLICA Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
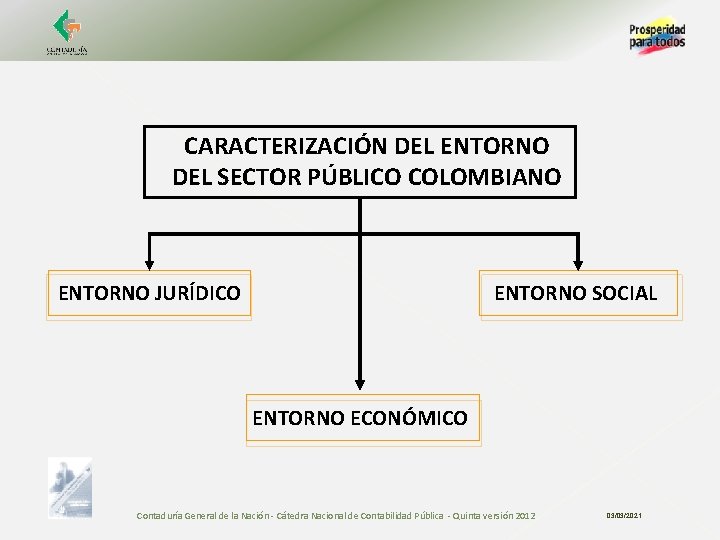
CARACTERIZACIÓN DEL ENTORNO DEL SECTOR PÚBLICO COLOMBIANO ENTORNO JURÍDICO ENTORNO SOCIAL ENTORNO ECONÓMICO Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
ENTORNO JURÍDICO w Regula w w w la naturaleza, fines, operación, creación, transformación y liquidación de las entidades del sector público. Otorga facultades e impone limitaciones para el desarrollo de sus funciones de cometido estatal. Organiza las entidades del sector público por ramas del poder publico, niveles u ordenes y sectores. Obliga a cumplir el régimen presupuestal, laboral, contratación, estructuras patrimoniales, obtención y uso de recursos. Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
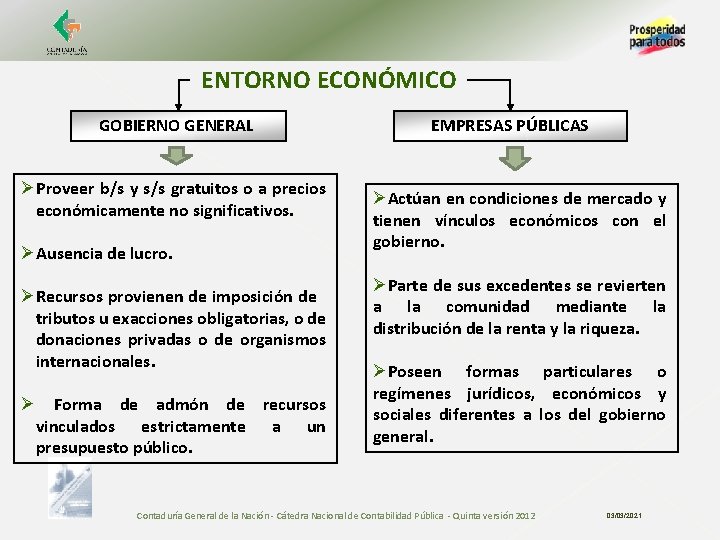
ENTORNO ECONÓMICO GOBIERNO GENERAL ØProveer b/s y s/s gratuitos o a precios económicamente no significativos. ØAusencia de lucro. ØRecursos provienen de imposición de tributos u exacciones obligatorias, o de donaciones privadas o de organismos internacionales. Ø Forma de admón de recursos vinculados estrictamente a un presupuesto público. EMPRESAS PÚBLICAS ØActúan en condiciones de mercado y tienen vínculos económicos con el gobierno. ØParte de sus excedentes se revierten a la comunidad mediante la distribución de la renta y la riqueza. ØPoseen formas particulares o regímenes jurídicos, económicos y sociales diferentes a los del gobierno general. Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
ENTORNO SOCIAL w Las acciones de las entidades públicas están orientadas al cumplimiento de los fines esenciales del Estado. w Demanda información sobre aspectos sociales, ambientales, culturales e históricos. w Requiere mediciones diferentes a la monetaria, como informes cualitativos o cuantitativos físicas. Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
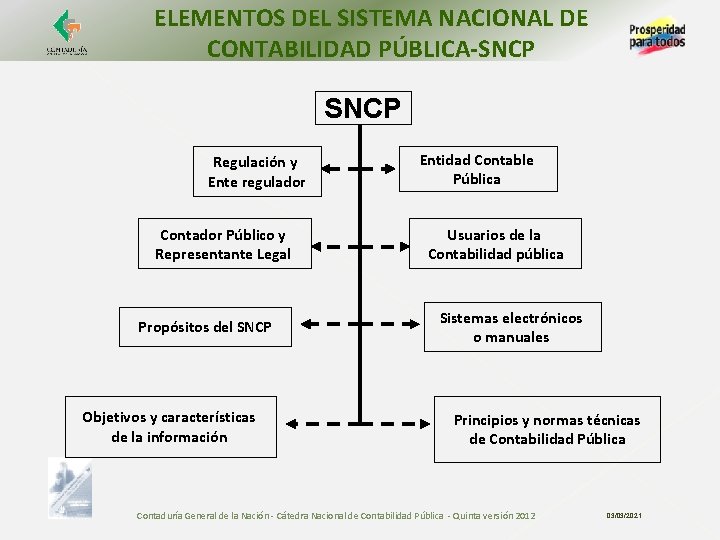
ELEMENTOS DEL SISTEMA NACIONAL DE CONTABILIDAD PÚBLICA-SNCP Regulación y Ente regulador Contador Público y Representante Legal Propósitos del SNCP Objetivos y características de la información Entidad Contable Pública Usuarios de la Contabilidad pública Sistemas electrónicos o manuales Principios y normas técnicas de Contabilidad Pública Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
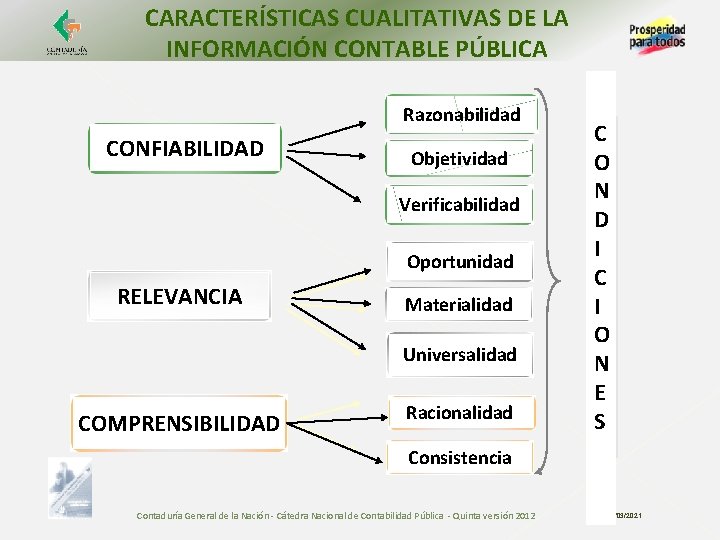
CARACTERÍSTICAS CUALITATIVAS DE LA INFORMACIÓN CONTABLE PÚBLICA Razonabilidad CONFIABILIDAD Objetividad Verificabilidad Oportunidad RELEVANCIA Materialidad Universalidad COMPRENSIBILIDAD Racionalidad C O N D I C I O N E S Consistencia Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
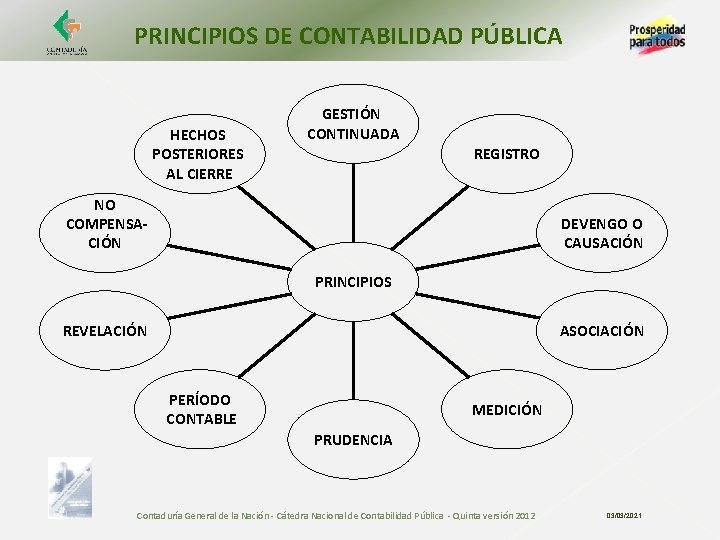
PRINCIPIOS DE CONTABILIDAD PÚBLICA HECHOS POSTERIORES AL CIERRE GESTIÓN CONTINUADA REGISTRO NO COMPENSACIÓN DEVENGO O CAUSACIÓN PRINCIPIOS ASOCIACIÓN REVELACIÓN PERÍODO CONTABLE MEDICIÓN PRUDENCIA Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
NORMAS TÉCNICAS DE CONTABILIDAD PÚBLICA 1. Relativas a las etapas de reconocimiento y revelación Condiciones para el reconocimiento de los hechos - Activos, Pasivos, Patrimonio, Cuentas de Actividad y Cuentas de Orden 2. Relativas a los soportes, comprobantes y libros de contabilidad 3. Relativas a los estados, informes y reportes contables 4. Relativas a los hechos posteriores al cierre Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
PROPIEDADES, PLANTA Y EQUIPO Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
PROPIEDADES, PLANTA Y EQUIPO Características para su reconocimiento Bienes tangibles de propiedad de la entidad. No disponibles para la venta Su vida útil en condiciones normales de utilización excede de un (1) año. Utilizados para: • • Producción y comercialización de bienes Prestación de servicios Administración de la ECP Generar ingresos producto de su arrendamiento En ECP de gobierno general incluye bienes de uso permanente sin contraprestación recibidos de otras entidades de gobierno general Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
CLASIFICACIÓN DE LOS BIENES EN PROPIEDADES, PLANTA Y EQUIPO Bienes en uso Construcciones en curso Maquinaria, planta y equipo en montaje Propiedad, planta y equipo en tránsito Bienes muebles en bodega Propiedades, planta y equipo en mantenimiento Propiedades, planta y equipo no explotados (Usados que no se están utilizando) Propiedades de inversión Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
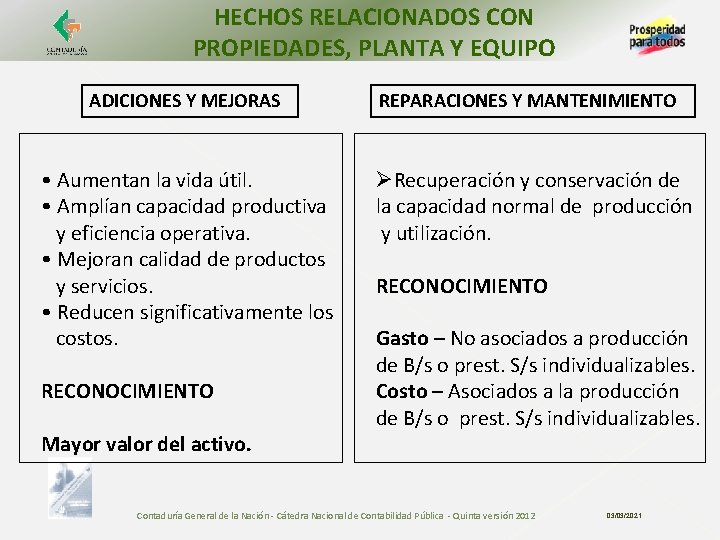
HECHOS RELACIONADOS CON PROPIEDADES, PLANTA Y EQUIPO ADICIONES Y MEJORAS • Aumentan la vida útil. • Amplían capacidad productiva y eficiencia operativa. • Mejoran calidad de productos y servicios. • Reducen significativamente los costos. RECONOCIMIENTO Mayor valor del activo. REPARACIONES Y MANTENIMIENTO ØRecuperación y conservación de la capacidad normal de producción y utilización. RECONOCIMIENTO Gasto – No asociados a producción de B/s o prest. S/s individualizables. Costo – Asociados a la producción de B/s o prest. S/s individualizables. Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
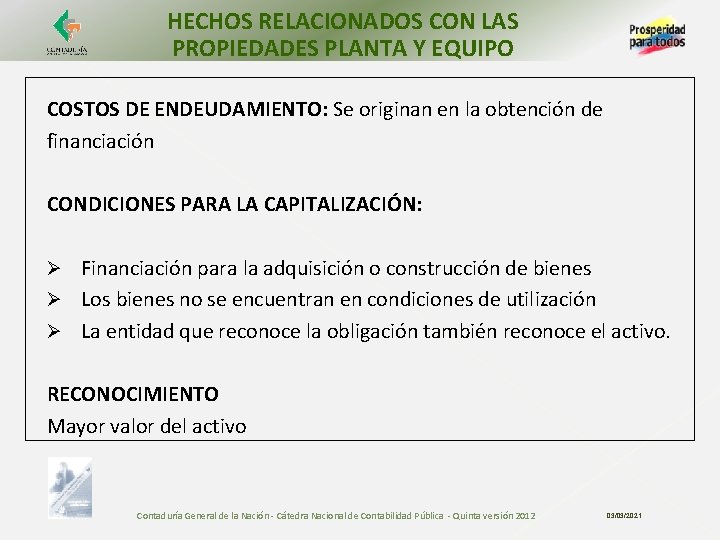
HECHOS RELACIONADOS CON LAS PROPIEDADES PLANTA Y EQUIPO COSTOS DE ENDEUDAMIENTO: Se originan en la obtención de financiación CONDICIONES PARA LA CAPITALIZACIÓN: Financiación para la adquisición o construcción de bienes Ø Los bienes no se encuentran en condiciones de utilización Ø La entidad que reconoce la obligación también reconoce el activo. Ø RECONOCIMIENTO Mayor valor del activo Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
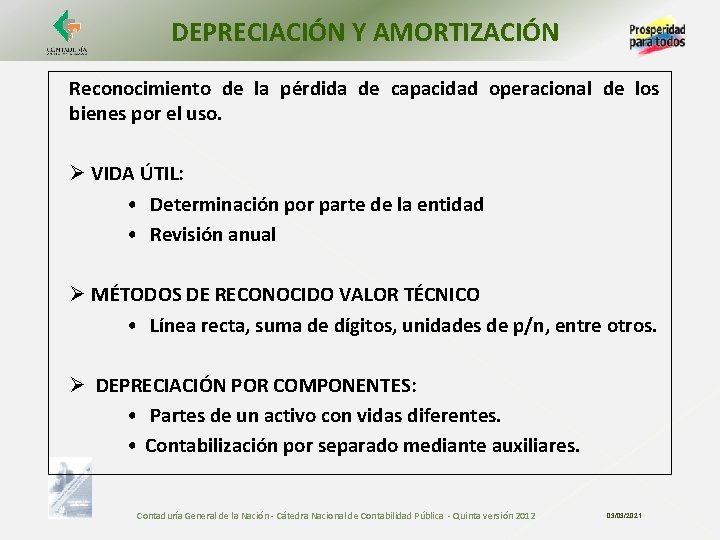
DEPRECIACIÓN Y AMORTIZACIÓN Reconocimiento de la pérdida de capacidad operacional de los bienes por el uso. Ø VIDA ÚTIL: • Determinación por parte de la entidad • Revisión anual Ø MÉTODOS DE RECONOCIDO VALOR TÉCNICO • Línea recta, suma de dígitos, unidades de p/n, entre otros. Ø DEPRECIACIÓN POR COMPONENTES: • Partes de un activo con vidas diferentes. • Contabilización por separado mediante auxiliares. Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
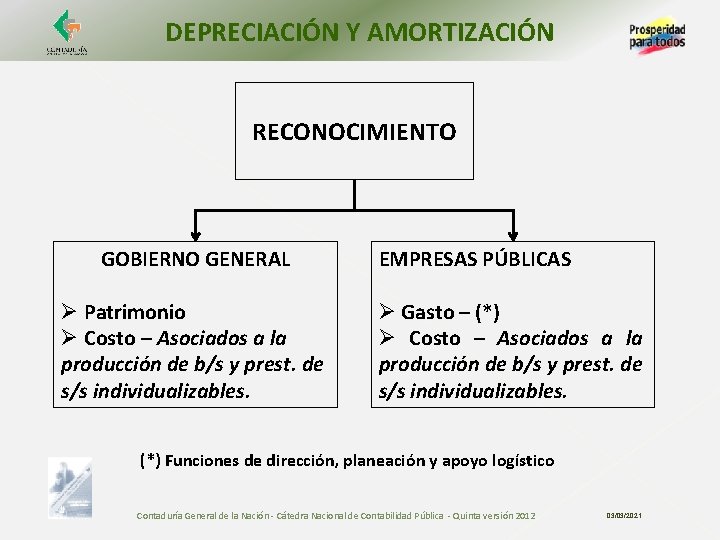
DEPRECIACIÓN Y AMORTIZACIÓN RECONOCIMIENTO GOBIERNO GENERAL Ø Patrimonio Ø Costo – Asociados a la producción de b/s y prest. de s/s individualizables. EMPRESAS PÚBLICAS Ø Gasto – (*) Ø Costo – Asociados a la producción de b/s y prest. de s/s individualizables. (*) Funciones de dirección, planeación y apoyo logístico Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
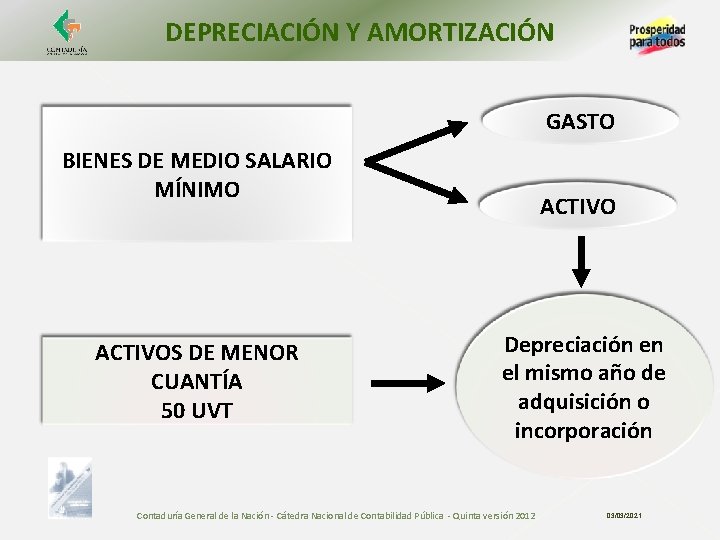
DEPRECIACIÓN Y AMORTIZACIÓN GASTO BIENES DE MEDIO SALARIO MÍNIMO ACTIVOS DE MENOR CUANTÍA 50 UVT ACTIVO Depreciación en el mismo año de adquisición o incorporación Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
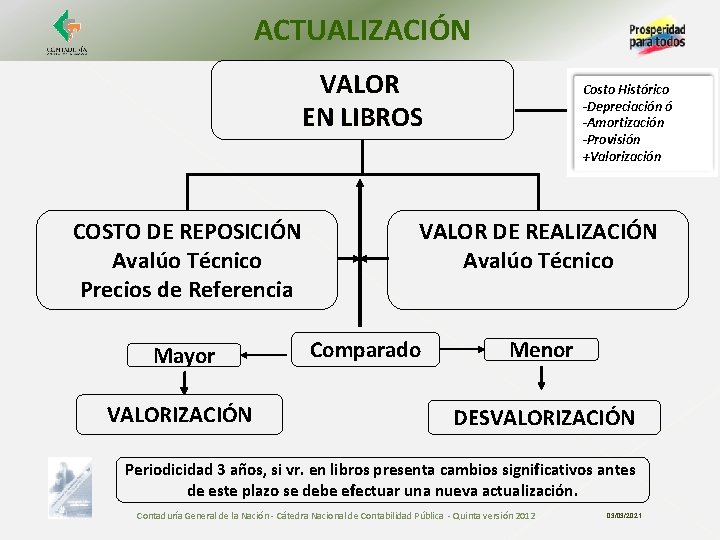
ACTUALIZACIÓN VALOR EN LIBROS COSTO DE REPOSICIÓN Avalúo Técnico Precios de Referencia Mayor VALORIZACIÓN Costo Histórico -Depreciación ó -Amortización -Provisión +Valorización VALOR DE REALIZACIÓN Avalúo Técnico Comparado Menor DESVALORIZACIÓN Periodicidad 3 años, si vr. en libros presenta cambios significativos antes de este plazo se debe efectuar una nueva actualización. Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
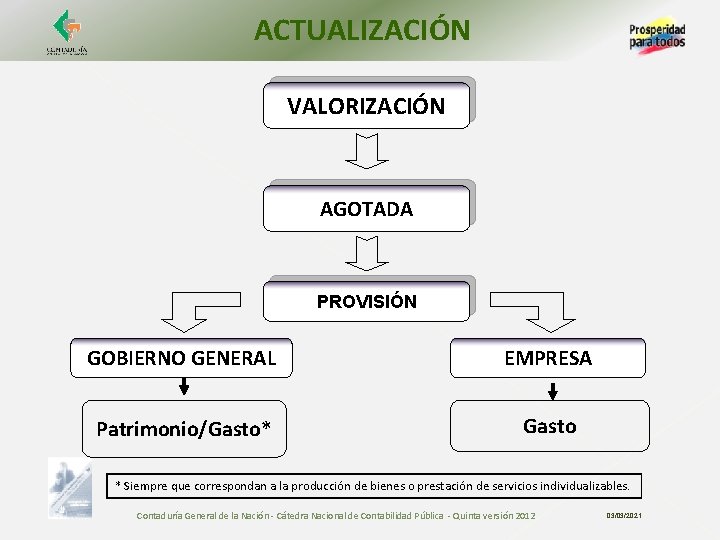
ACTUALIZACIÓN VALORIZACIÓN AGOTADA PROVISIÓN GOBIERNO GENERAL EMPRESA Patrimonio/Gasto* Gasto * Siempre que correspondan a la producción de bienes o prestación de servicios individualizables. Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
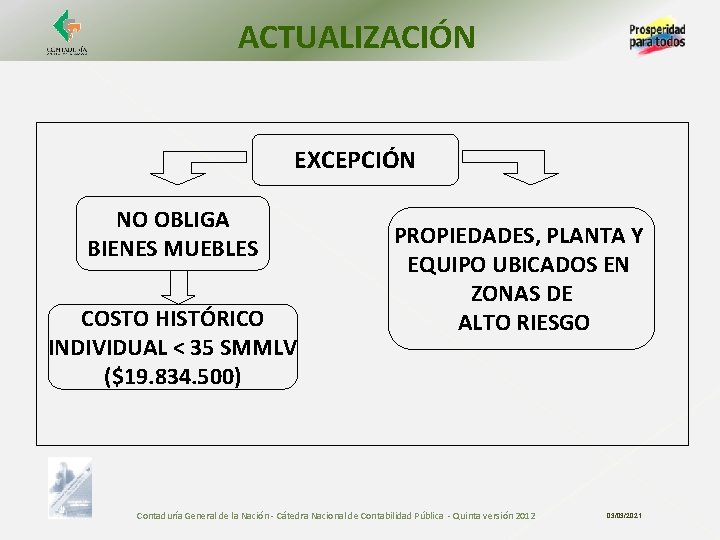
ACTUALIZACIÓN EXCEPCIÓN NO OBLIGA BIENES MUEBLES COSTO HISTÓRICO INDIVIDUAL < 35 SMMLV ($19. 834. 500) PROPIEDADES, PLANTA Y EQUIPO UBICADOS EN ZONAS DE ALTO RIESGO Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
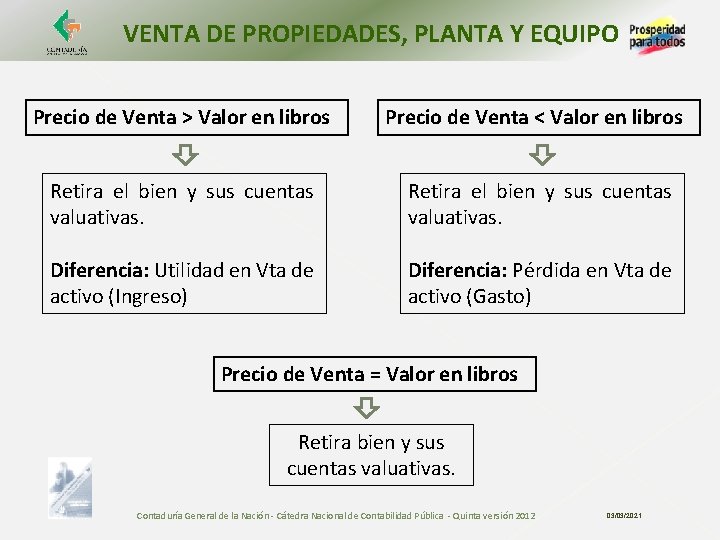
VENTA DE PROPIEDADES, PLANTA Y EQUIPO Precio de Venta > Valor en libros Precio de Venta < Valor en libros Retira el bien y sus cuentas valuativas. Diferencia: Utilidad en Vta de activo (Ingreso) Diferencia: Pérdida en Vta de activo (Gasto) Precio de Venta = Valor en libros Retira bien y sus cuentas valuativas. Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
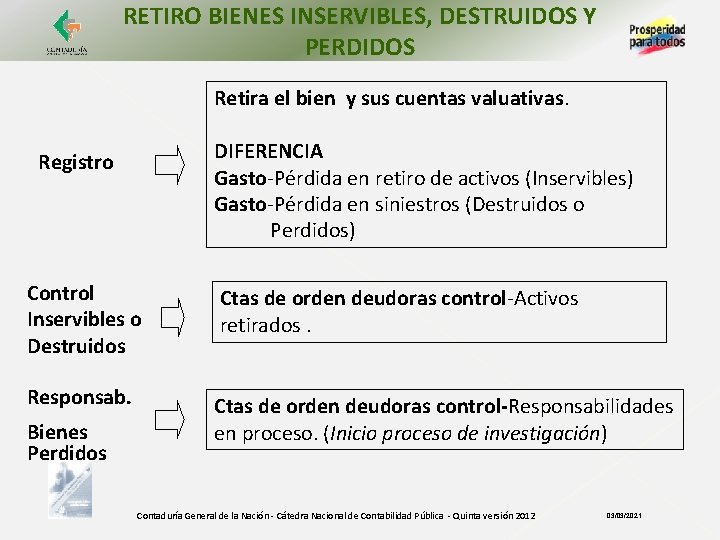
RETIRO BIENES INSERVIBLES, DESTRUIDOS Y PERDIDOS Retira el bien y sus cuentas valuativas. DIFERENCIA Gasto-Pérdida en retiro de activos (Inservibles) Gasto-Pérdida en siniestros (Destruidos o Perdidos) Registro Control Inservibles o Destruidos Ctas de orden deudoras control-Activos retirados. Responsab. Ctas de orden deudoras control-Responsabilidades en proceso. (Inicio proceso de investigación) Bienes Perdidos Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
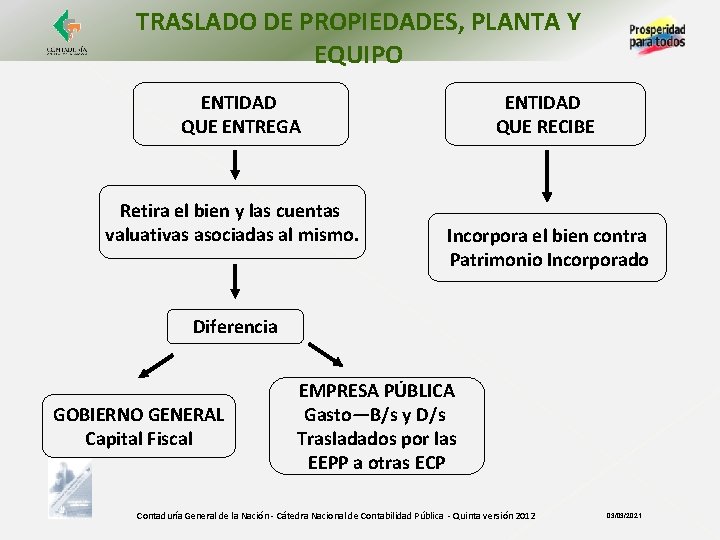
TRASLADO DE PROPIEDADES, PLANTA Y EQUIPO ENTIDAD QUE ENTREGA Retira el bien y las cuentas valuativas asociadas al mismo. ENTIDAD QUE RECIBE Incorpora el bien contra Patrimonio Incorporado Diferencia GOBIERNO GENERAL Capital Fiscal EMPRESA PÚBLICA Gasto—B/s y D/s Trasladados por las EEPP a otras ECP Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
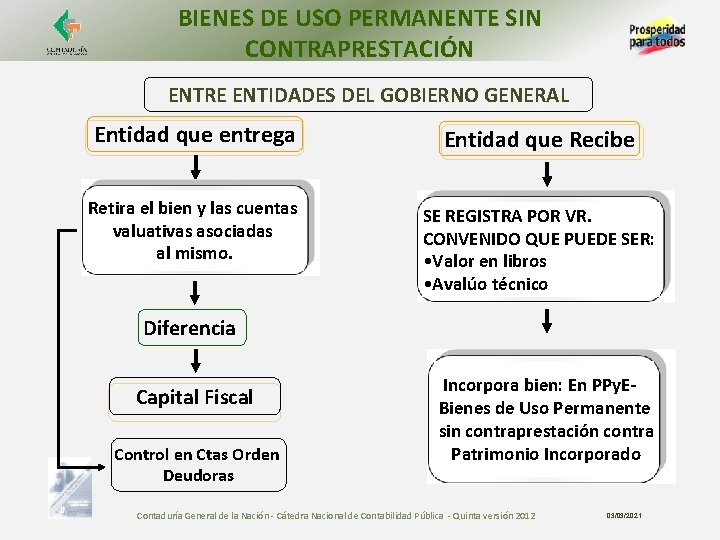
BIENES DE USO PERMANENTE SIN CONTRAPRESTACIÓN ENTRE ENTIDADES DEL GOBIERNO GENERAL Entidad que entrega Entidad que Recibe Retira el bien y las cuentas valuativas asociadas al mismo. SE REGISTRA POR VR. CONVENIDO QUE PUEDE SER: • Valor en libros • Avalúo técnico Diferencia Capital Fiscal Control en Ctas Orden Deudoras Incorpora bien: En PPy. EBienes de Uso Permanente sin contraprestación contra Patrimonio Incorporado Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
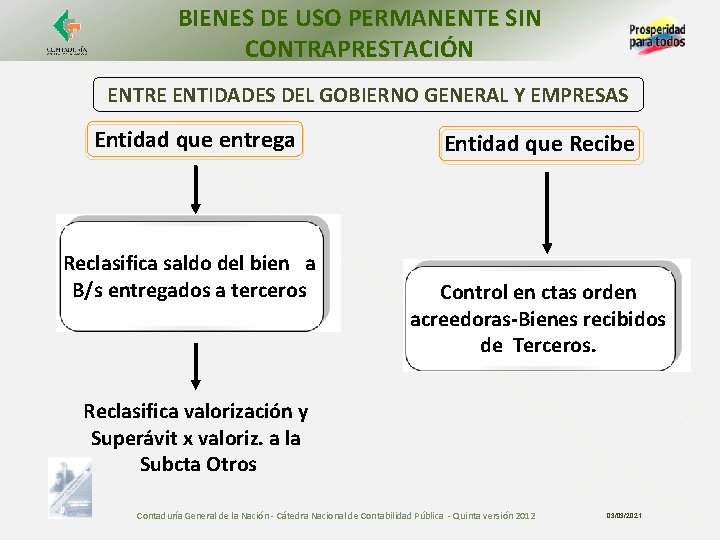
BIENES DE USO PERMANENTE SIN CONTRAPRESTACIÓN ENTRE ENTIDADES DEL GOBIERNO GENERAL Y EMPRESAS Entidad que entrega Reclasifica saldo del bien a B/s entregados a terceros Entidad que Recibe Control en ctas orden acreedoras-Bienes recibidos de Terceros. Reclasifica valorización y Superávit x valoriz. a la Subcta Otros Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
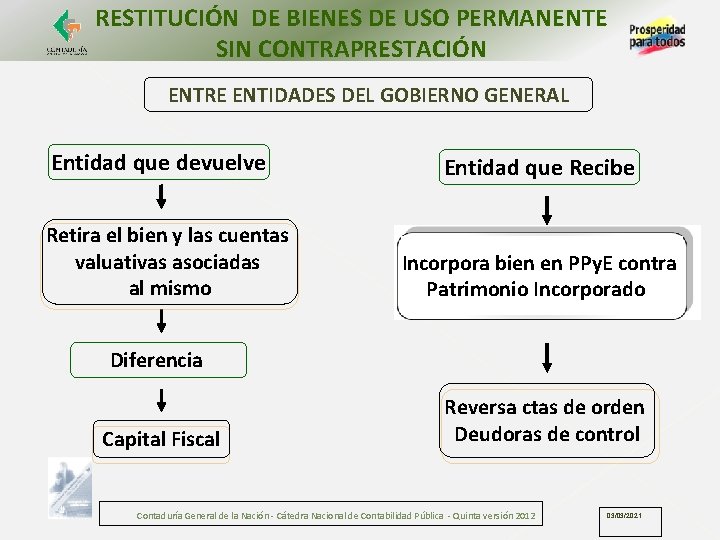
RESTITUCIÓN DE BIENES DE USO PERMANENTE SIN CONTRAPRESTACIÓN ENTRE ENTIDADES DEL GOBIERNO GENERAL Entidad que devuelve Retira el bien y las cuentas valuativas asociadas al mismo Entidad que Recibe Incorpora bien en PPy. E contra Patrimonio Incorporado Diferencia Capital Fiscal Reversa ctas de orden Deudoras de control Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
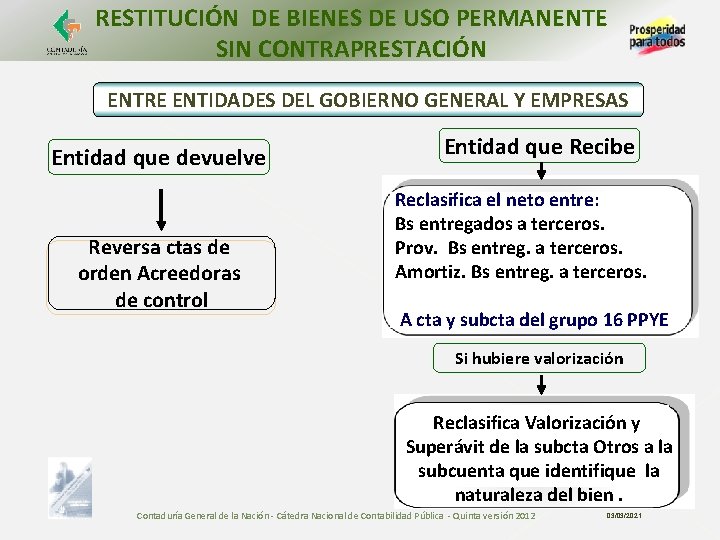
RESTITUCIÓN DE BIENES DE USO PERMANENTE SIN CONTRAPRESTACIÓN ENTRE ENTIDADES DEL GOBIERNO GENERAL Y EMPRESAS Entidad que devuelve Reversa ctas de orden Acreedoras de control Entidad que Recibe Reclasifica el neto entre: Bs entregados a terceros. Prov. Bs entreg. a terceros. Amortiz. Bs entreg. a terceros. A cta y subcta del grupo 16 PPYE Si hubiere valorización Reclasifica Valorización y Superávit de la subcta Otros a la subcuenta que identifique la naturaleza del bien. Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
OTROS ASPECTOS w Bienes Pendientes de Legalizar: cuya propiedad no ha sido formalizada. Se incorporan como activo en la respectiva subcuenta pendientes de legalizar. w Terrenos con Destinación Ambiental: urbanos o rurales Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
REVELACIONES Contaduría General de la Nación - Cátedra Nacional de Contabilidad Pública - Quinta versión 2012 03/03/2021
“POR PERMITIRNOS HACER PÚBLICO LO PÚBLICO” 2012
- Slides: 34