RAPORT DYNAMICZNY Stanisaw Mako mankofadn pl www fadn
- Slides: 22
RAPORT DYNAMICZNY Stanisław Mańko manko@fadn. pl www. fadn. pl
Raport Dynamiczny Wstęp • Raport dynamiczny wytwarzany jest w biurachunkowych, na zamówienie zainteresowanych rolników, przez Aplikację Polski FADN na podstawie bazy typu Biuro począwszy od zamknięcia roku 2009. • Podstawą jego wytworzenia są dane z 5 poprzednich lat w stosunku do roku wybranego w Aplikacji. Zalecane jest aby raport dynamiczny wytwarzany był po zamknięciu roku bazowego. • W przypadku, gdy gospodarstwo rolne prowadzi rachunkowość w ramach Polskiego FADN krócej niż 5 lat, wówczas kolumny w raporcie, dla których nie ma danych, zaznaczane są kolorem szarym. Należy nadmienić, że wytworzenie raportu zasadne jest tylko dla gospodarstw, które prowadzą rachunkowość przynajmniej przez okres 2 lat. • Na podstawie raportu możemy prześledzić zmiany w działalności GR począwszy od zasobów środków produkcji jakimi dysponowało, poprzez poniesione w procesie produkcyjnym nakłady, aż do uzyskanych wyników tak w wymiarze ilościowym jak i wartościowym. • Dane do raportu dynamicznego pochodzą z Raportów Indywidualnych i Raportów Porównawczych z poszczególnych lat.
Raport Dynamiczny Cel Raportu Dynamicznego • podstawowym celem raportu dynamicznego jest umożliwienie rolnikom prześledzenie i szybką ocenę zmian jakie zaszły w sytuacji ekonomicznej gospodarstwa w ciągu 5 lat uczestnictwa w Polskim FADN; • dostarczenie informacji o wynikach działalności GR, jego sytuacji finansowej oraz o wszelkich zmianach majątkowych i finansowych w analizowanym okresie; • może być podstawą sporządzania planów rozwoju gospodarstwa, zwłaszcza przewidywania zakresu możliwych wahań wyników finansowych; • może także ułatwić weryfikację poprawności zaewidencjonowanych danych źródłowych; • jest dokumentem, który poprzez swoją powszechność oraz ujednolicony format umożliwi potwierdzenie umiejętności profesjonalnego gospodarowania, a co za tym idzie: – ułatwi ustalanie zdolności kredytowej, – uwiarygodni rolników ubiegających się o kredyty bankowe.
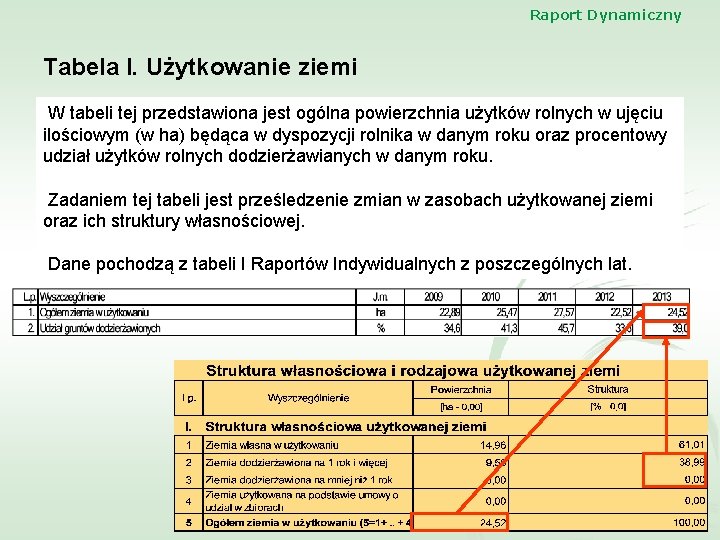
Raport Dynamiczny Tabela I. Użytkowanie ziemi W tabeli tej przedstawiona jest ogólna powierzchnia użytków rolnych w ujęciu ilościowym (w ha) będąca w dyspozycji rolnika w danym roku oraz procentowy udział użytków rolnych dodzierżawianych w danym roku. Zadaniem tej tabeli jest prześledzenie zmian w zasobach użytkowanej ziemi oraz ich struktury własnościowej. Dane pochodzą z tabeli I Raportów Indywidualnych z poszczególnych lat.
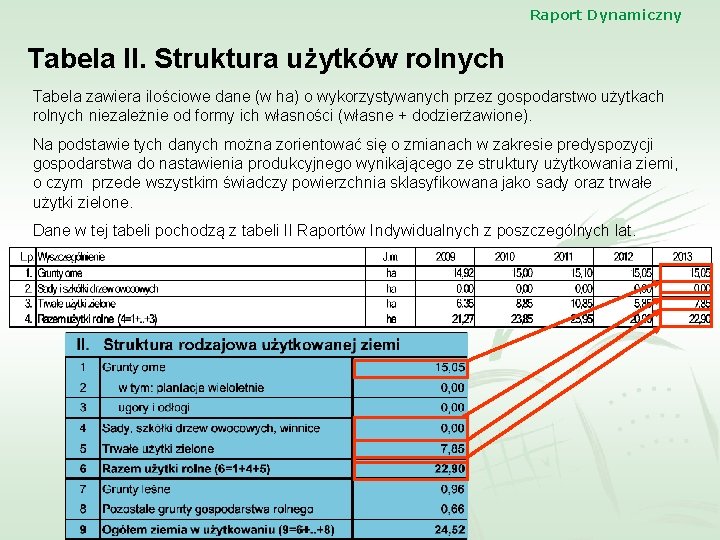
Raport Dynamiczny Tabela II. Struktura użytków rolnych Tabela zawiera ilościowe dane (w ha) o wykorzystywanych przez gospodarstwo użytkach rolnych niezależnie od formy ich własności (własne + dodzierżawione). Na podstawie tych danych można zorientować się o zmianach w zakresie predyspozycji gospodarstwa do nastawienia produkcyjnego wynikającego ze struktury użytkowania ziemi, o czym przede wszystkim świadczy powierzchnia sklasyfikowana jako sady oraz trwałe użytki zielone. Dane w tej tabeli pochodzą z tabeli II Raportów Indywidualnych z poszczególnych lat.
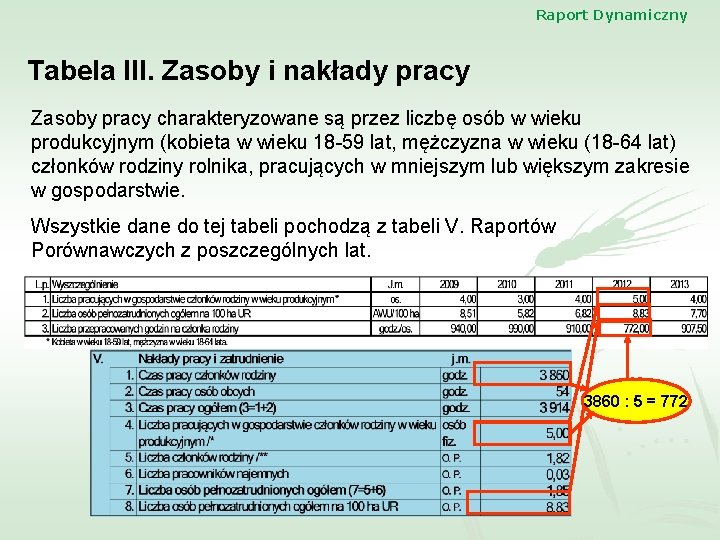
Raport Dynamiczny Tabela III. Zasoby i nakłady pracy Zasoby pracy charakteryzowane są przez liczbę osób w wieku produkcyjnym (kobieta w wieku 18 -59 lat, mężczyzna w wieku (18 -64 lat) członków rodziny rolnika, pracujących w mniejszym lub większym zakresie w gospodarstwie. Wszystkie dane do tej tabeli pochodzą z tabeli V. Raportów Porównawczych z poszczególnych lat. 3860 : 5 = 772
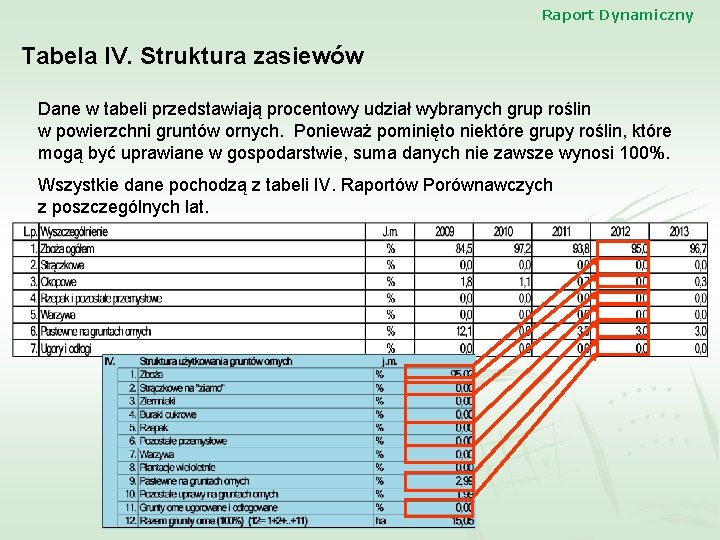
Raport Dynamiczny Tabela IV. Struktura zasiewów Dane w tabeli przedstawiają procentowy udział wybranych grup roślin w powierzchni gruntów ornych. Ponieważ pominięto niektóre grupy roślin, które mogą być uprawiane w gospodarstwie, suma danych nie zawsze wynosi 100%. Wszystkie dane pochodzą z tabeli IV. Raportów Porównawczych z poszczególnych lat.
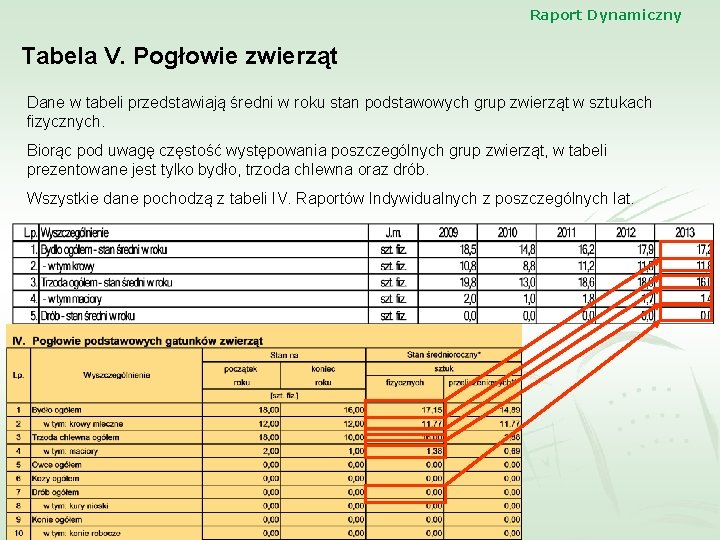
Raport Dynamiczny Tabela V. Pogłowie zwierząt Dane w tabeli przedstawiają średni w roku stan podstawowych grup zwierząt w sztukach fizycznych. Biorąc pod uwagę częstość występowania poszczególnych grup zwierząt, w tabeli prezentowane jest tylko bydło, trzoda chlewna oraz drób. Wszystkie dane pochodzą z tabeli IV. Raportów Indywidualnych z poszczególnych lat.
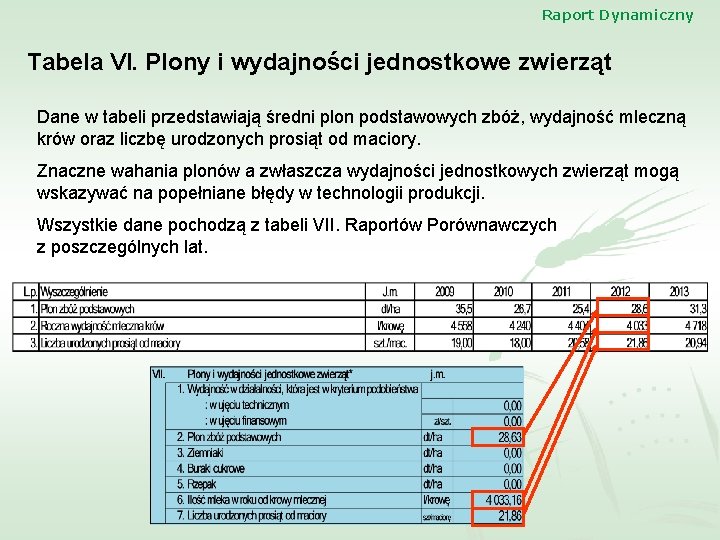
Raport Dynamiczny Tabela VI. Plony i wydajności jednostkowe zwierząt Dane w tabeli przedstawiają średni plon podstawowych zbóż, wydajność mleczną krów oraz liczbę urodzonych prosiąt od maciory. Znaczne wahania plonów a zwłaszcza wydajności jednostkowych zwierząt mogą wskazywać na popełniane błędy w technologii produkcji. Wszystkie dane pochodzą z tabeli VII. Raportów Porównawczych z poszczególnych lat.
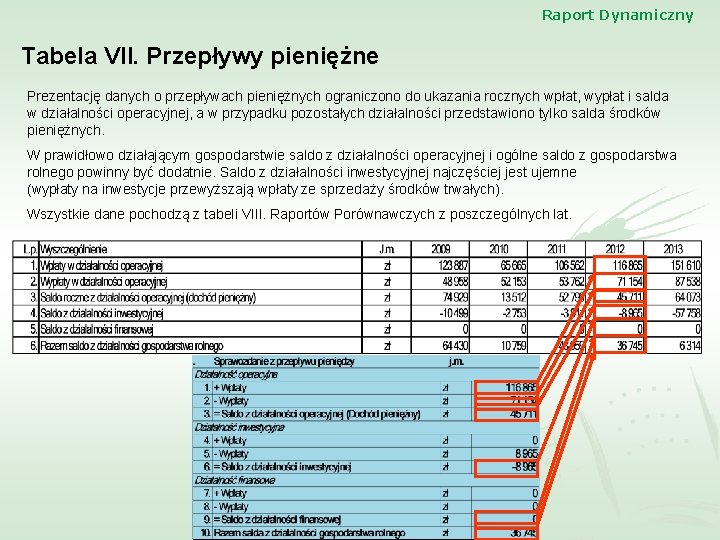
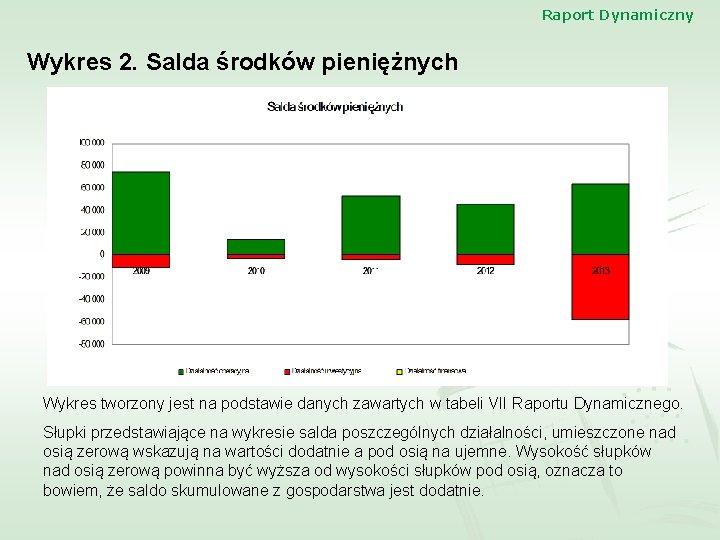
Raport Dynamiczny Tabela VII. Przepływy pieniężne Prezentację danych o przepływach pieniężnych ograniczono do ukazania rocznych wpłat, wypłat i salda w działalności operacyjnej, a w przypadku pozostałych działalności przedstawiono tylko salda środków pieniężnych. W prawidłowo działającym gospodarstwie saldo z działalności operacyjnej i ogólne saldo z gospodarstwa rolnego powinny być dodatnie. Saldo z działalności inwestycyjnej najczęściej jest ujemne (wypłaty na inwestycje przewyższają wpłaty ze sprzedaży środków trwałych). Wszystkie dane pochodzą z tabeli VIII. Raportów Porównawczych z poszczególnych lat.
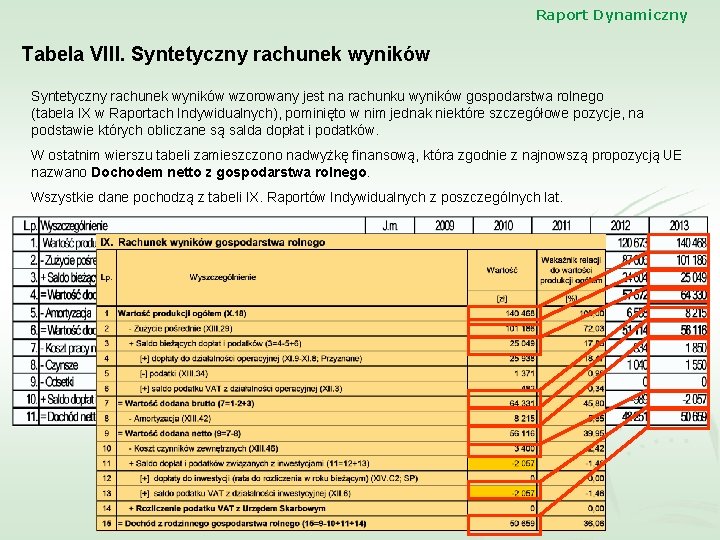
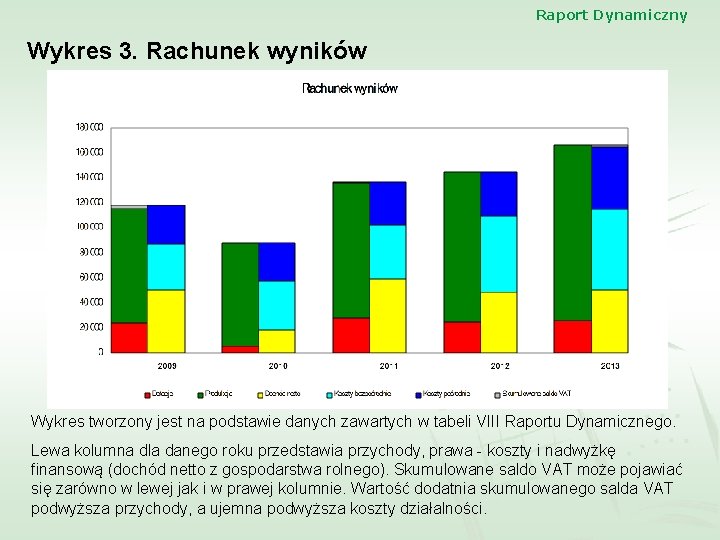
Raport Dynamiczny Tabela VIII. Syntetyczny rachunek wyników wzorowany jest na rachunku wyników gospodarstwa rolnego (tabela IX w Raportach Indywidualnych), pominięto w nim jednak niektóre szczegółowe pozycje, na podstawie których obliczane są salda dopłat i podatków. W ostatnim wierszu tabeli zamieszczono nadwyżkę finansową, która zgodnie z najnowszą propozycją UE nazwano Dochodem netto z gospodarstwa rolnego. Wszystkie dane pochodzą z tabeli IX. Raportów Indywidualnych z poszczególnych lat.
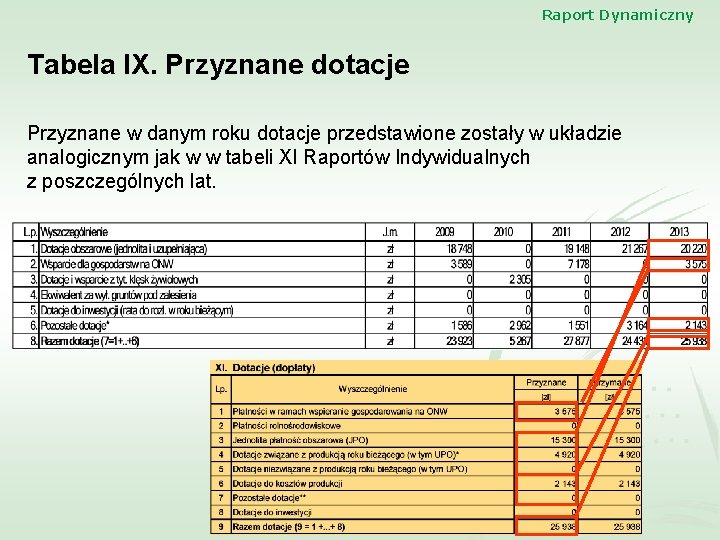
Raport Dynamiczny Tabela IX. Przyznane dotacje Przyznane w danym roku dotacje przedstawione zostały w układzie analogicznym jak w w tabeli XI Raportów Indywidualnych z poszczególnych lat.
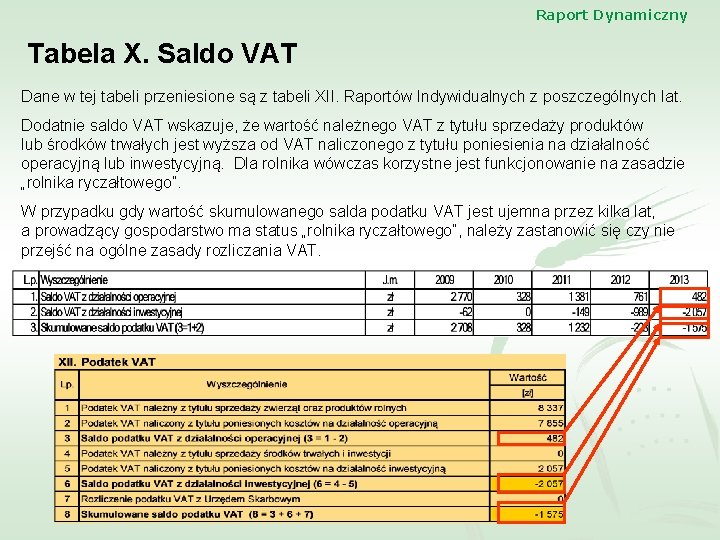
Raport Dynamiczny Tabela X. Saldo VAT Dane w tej tabeli przeniesione są z tabeli XII. Raportów Indywidualnych z poszczególnych lat. Dodatnie saldo VAT wskazuje, że wartość należnego VAT z tytułu sprzedaży produktów lub środków trwałych jest wyższa od VAT naliczonego z tytułu poniesienia na działalność operacyjną lub inwestycyjną. Dla rolnika wówczas korzystne jest funkcjonowanie na zasadzie „rolnika ryczałtowego”. W przypadku gdy wartość skumulowanego salda podatku VAT jest ujemna przez kilka lat, a prowadzący gospodarstwo ma status „rolnika ryczałtowego”, należy zastanowić się czy nie przejść na ogólne zasady rozliczania VAT.
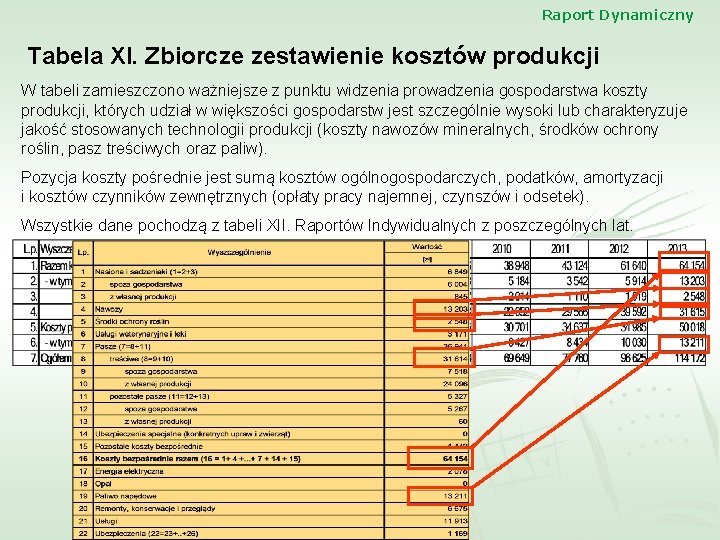
Raport Dynamiczny Tabela XI. Zbiorcze zestawienie kosztów produkcji W tabeli zamieszczono ważniejsze z punktu widzenia prowadzenia gospodarstwa koszty produkcji, których udział w większości gospodarstw jest szczególnie wysoki lub charakteryzuje jakość stosowanych technologii produkcji (koszty nawozów mineralnych, środków ochrony roślin, pasz treściwych oraz paliw). Pozycja koszty pośrednie jest sumą kosztów ogólnogospodarczych, podatków, amortyzacji i kosztów czynników zewnętrznych (opłaty pracy najemnej, czynszów i odsetek). Wszystkie dane pochodzą z tabeli XII. Raportów Indywidualnych z poszczególnych lat.
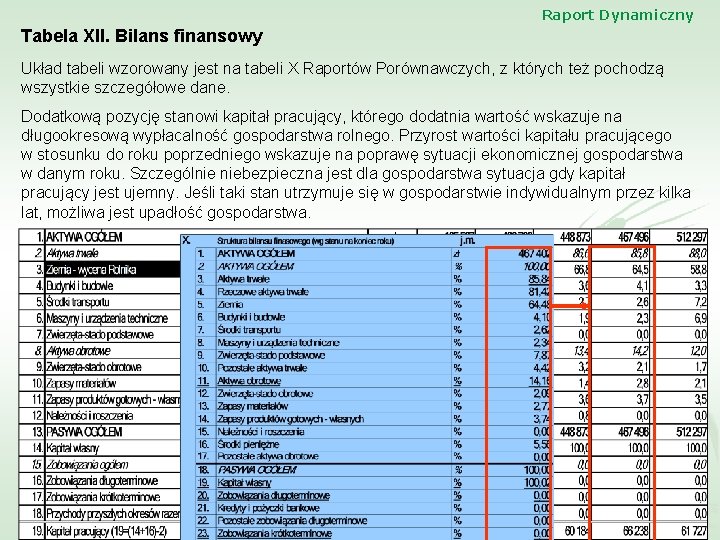
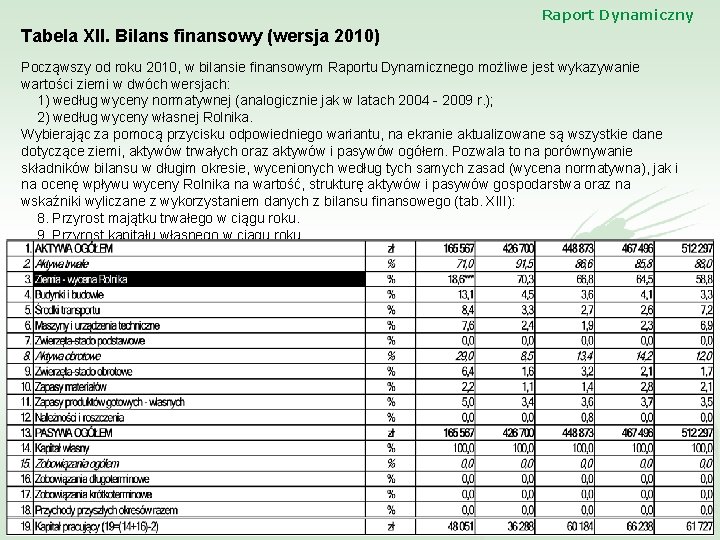
Raport Dynamiczny Tabela XII. Bilans finansowy Układ tabeli wzorowany jest na tabeli X Raportów Porównawczych, z których też pochodzą wszystkie szczegółowe dane. Dodatkową pozycję stanowi kapitał pracujący, którego dodatnia wartość wskazuje na długookresową wypłacalność gospodarstwa rolnego. Przyrost wartości kapitału pracującego w stosunku do roku poprzedniego wskazuje na poprawę sytuacji ekonomicznej gospodarstwa w danym roku. Szczególnie niebezpieczna jest dla gospodarstwa sytuacja gdy kapitał pracujący jest ujemny. Jeśli taki stan utrzymuje się w gospodarstwie indywidualnym przez kilka lat, możliwa jest upadłość gospodarstwa.
Raport Dynamiczny Tabela XII. Bilans finansowy (wersja 2010) Począwszy od roku 2010, w bilansie finansowym Raportu Dynamicznego możliwe jest wykazywanie wartości ziemi w dwóch wersjach: 1) według wyceny normatywnej (analogicznie jak w latach 2004 - 2009 r. ); 2) według wyceny własnej Rolnika. Wybierając za pomocą przycisku odpowiedniego wariantu, na ekranie aktualizowane są wszystkie dane dotyczące ziemi, aktywów trwałych oraz aktywów i pasywów ogółem. Pozwala to na porównywanie składników bilansu w długim okresie, wycenionych według tych samych zasad (wycena normatywna), jak i na ocenę wpływu wyceny Rolnika na wartość, strukturę aktywów i pasywów gospodarstwa oraz na wskaźniki wyliczane z wykorzystaniem danych z bilansu finansowego (tab. XIII): 8. Przyrost majątku trwałego w ciągu roku. 9. Przyrost kapitału własnego w ciągu roku.
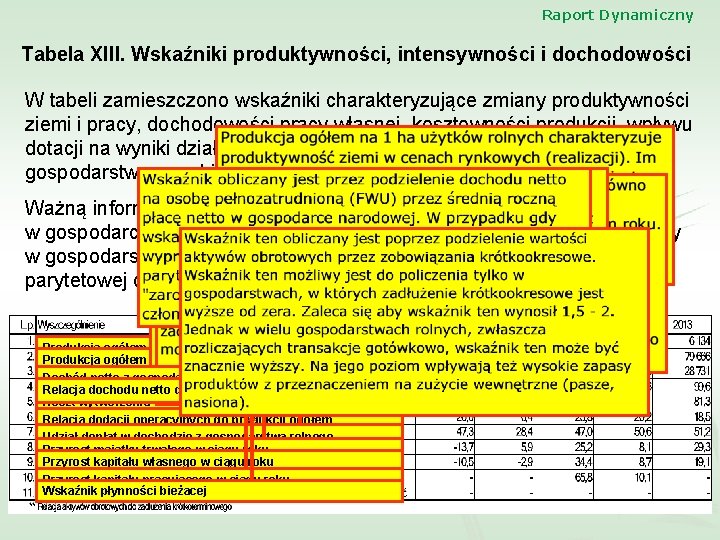
Raport Dynamiczny Tabela XIII. Wskaźniki produktywności, intensywności i dochodowości W tabeli zamieszczono wskaźniki charakteryzujące zmiany produktywności ziemi i pracy, dochodowości pracy własnej, kosztowności produkcji, wpływu dotacji na wyniki działalności gospodarstwa, zmiany majątku i kapitału gospodarstwa oraz bieżącą płynność finansową. Ważną informacją jest relacja dochodu netto do średniej płacy netto w gospodarce narodowej. Wartość wyższa od 100 wskazuje, że pracujący w gospodarstwie członkowie rodziny rolnika uzyskują dochód wyższy od parytetowej opłaty pracy poza rolnictwem. Produkcja ogółem na 1 ha użytków rolnych (UR) Produkcja ogółem na osobę pełnozatrudnioną Dochód netto z gospodarstwa rolnego na osobę pełnozatrudnioną Relacja dochodu netto do średniej płacy netto w gospodarce narodowej Koszt wytworzenia 100 zł produkcji Relacja dodacji operacyjnych do produkcji ogółem Udział dopłat w dochodzie z gospodarstwa rolnego Przyrost majątku trwałego w ciągu roku Przyrost kapitału własnego w ciągu roku Przyrost kapitału pracującego w ciągu roku Wskaźnik płynności bieżacej
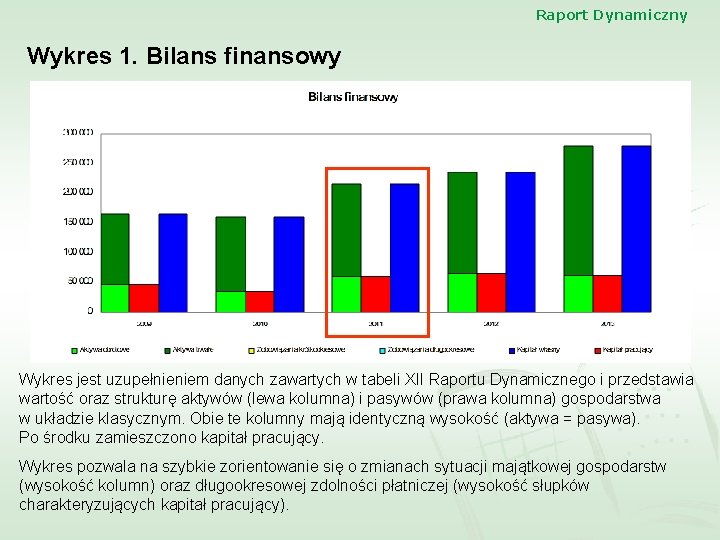
Raport Dynamiczny Wykres 1. Bilans finansowy Wykres jest uzupełnieniem danych zawartych w tabeli XII Raportu Dynamicznego i przedstawia wartość oraz strukturę aktywów (lewa kolumna) i pasywów (prawa kolumna) gospodarstwa w układzie klasycznym. Obie te kolumny mają identyczną wysokość (aktywa = pasywa). Po środku zamieszczono kapitał pracujący. Wykres pozwala na szybkie zorientowanie się o zmianach sytuacji majątkowej gospodarstw (wysokość kolumn) oraz długookresowej zdolności płatniczej (wysokość słupków charakteryzujących kapitał pracujący).
Raport Dynamiczny Wykres 2. Salda środków pieniężnych Wykres tworzony jest na podstawie danych zawartych w tabeli VII Raportu Dynamicznego. Słupki przedstawiające na wykresie salda poszczególnych działalności, umieszczone nad osią zerową wskazują na wartości dodatnie a pod osią na ujemne. Wysokość słupków nad osią zerową powinna być wyższa od wysokości słupków pod osią, oznacza to bowiem, że saldo skumulowane z gospodarstwa jest dodatnie.
Raport Dynamiczny Wykres 3. Rachunek wyników Wykres tworzony jest na podstawie danych zawartych w tabeli VIII Raportu Dynamicznego. Lewa kolumna dla danego roku przedstawia przychody, prawa - koszty i nadwyżkę finansową (dochód netto z gospodarstwa rolnego). Skumulowane saldo VAT może pojawiać się zarówno w lewej jak i w prawej kolumnie. Wartość dodatnia skumulowanego salda VAT podwyższa przychody, a ujemna podwyższa koszty działalności.
Raport Dynamiczny Podsumowanie v Raport Dynamiczny jest narzędziem wspomagającym zarządzanie gospodarstwem, wspierającym długookresową analizę działalności gospodarstwa i planowanie jego rozwoju oraz ocenę ryzyka działalności związanej z wahaniami sytuacji ekonomicznej związanych z warunkami przyrodniczymi i rynkowymi. v Porównanie danych w kolejnych latach, zawartych w Raporcie Dynamicznym, może także ułatwić weryfikację poprawności zaewidencjonowanych danych źródłowych. v Niska liczba przepracowanych godzin (poniżej 2200) na osobę w wieku produkcyjnym pracującą w gospodarstwie w niektórych przypadkach może wskazywać na ukryte bezrobocie występujące w rodzinie rolnika (jeśli niektóre osoby nie uczą się lub nie pracują poza gospodarstwem). v Znaczne wahania plonów i wydajności jednostkowych zwierząt w kolejnych latach, mogą wskazywać na błędy w stosowanych technologiach produkcji. v Działalność operacyjna jest praktycznie jedyną działalnością, w której wypracowywana jest nadwyżka finansowa gospodarstwa. Należy więc szczególną uwagę zwrócić na wahania wpłat i wypłat w tej działalności oraz na salda środków pieniężnych. v Powtarzające się przez kilka lat ujemne saldo VAT w gospodarstwie „rolnika ryczałtowego” może wskazywać na celowość rozliczania VAT na zasadach ogólnych. v Poziom „zarobkowania” rolnika i jego rodziny najlepiej charakteryzują: dochód netto na nieopłaconą osobę pełnozatrudnioną oraz relacja tak przeliczonego dochodu do średniej płacy netto w gospodarce narodowej. v Poprawę sytuacji ekonomicznej gospodarstwa przede wszystkim charakteryzują: przyrost kapitału własnego (wyższy od stopy inflacji) oraz przyrost kapitału pracującego.
Dziękuję za uwagę