PRIPREME I SASTAVLJANJE FINANSIJSKIH IZVETAJA ZDRAVSTVENIH USTANOVA ZA
- Slides: 21
PRIPREME I SASTAVLJANJE FINANSIJSKIH IZVEŠTAJA ZDRAVSTVENIH USTANOVA ZA 2014. GODINU DRAGOŠ RISTIĆ, dipl. ekonomista
PRIPREME ZA SASTAVLJANJE FINANSIJSKIH IZVEŠTAJA 1. Usklađivanje pomoćnih knjiga i evidencija sa glavnom knjigom; 2. Provera uspostavljene ravnoteže konta Klase 000000 - Nefinansijska imovina i konta Klase 100000 - Finansijska imovina, sa kontima Klase 300000 - Izvori kapitala; 3. Usaglašavanje stanja potraživanja od kupaca i obaveza prema dobavljačima; 4. Usaglašavanje stanja potraživanja i obaveza sa Republičkim fondom za zdravstveno osiguranje; 5. Obračun i knjiženje ispravke vrednosti amotrizacije;
PRIPREME ZA SASTAVLJANJE FINANSIJSKIH IZVEŠTAJA - nastavak - 6. Usklađivanje knjigovodstvenog stanja sa stvarnim stanjem utvrđenim popisom na dan 31. decembra 2014. godine: - propisi na osnovu kojih se vrši popis imovine i obaveza, - donošenja akata za vršenje popisa, - predmet vršenja popisa, - razmatranje izveštaja komisija za popis i donošenje odluke, - knjiženje rezultata popisa.
SASTAVLJANJE FINANSIJSKOG IZVEŠTAJA ZA PERIOD JANUAR-DECEMBAR 2014. GODINE 1. Propisi: - Uredba o budžetskom računovodstvu - dalje: Uredba; - Pravilnik o načinu pripreme, sastavljanja i podnošenja finansijskih izveštaja korisnika budžetskih sredstava i korisnika sredstava organizacija obaveznog socijalnog osiguranja - dalje: Pravilnik o finansijskom izveštavanju; - Interni opšti akt o računovodstvu i računovodstvenim politikama - dalje: Interni opšti akt o računovodstvu. 2. Rokovi dostavljanja: - zdravstvene ustanove, do 10. januara 2015. godine; - Republički fond za zdravstveno osiguranje, konsolidovani finansijski izveštaj za period januar - decembar 2014. godine, do 20. januara 2015. godine.
SASTAVLJANJE FINANSIJSKOG IZVEŠTAJA ZA PERIOD JANUAR-DECEMBAR 2014. GODINE - nastavak - 3. Obrasci na kojima se sastavlja finansijski izveštaj: - Obrazac 5 - Izveštaj o izvršenju budžeta, - Odstupanja od novčanih tokova, - Obrazac za participaciju i refundaciju – OZPR, - Obrazac BO – Isplaćena i refundirana sredstva za bolovanje preko 30 dana. 4. Knjiženja svođena na gotovinsku osnovu: - neopravdanih datih avansa za materijal i usluge na teret tekućih rashoda, - isplaćenih, a neopravdanih akontacija za službena putovanja na teret tekućih rashoda,
SASTAVLJANJE FINANSIJSKOG IZVEŠTAJA ZA PERIOD JANUAR-DECEMBAR 2014. GODINE - nastavak - - unapred plaćenih rashoda za naredni period na teret tekućih rashoda, - isplaćenih, a neopravdanih avansa za nefinansijsku imovinu na teret tekućih izdataka, - svođenje rashoda, odnosno izdataka na gotovinsku osnovu ako je u toku godine primenjivana obračunska osnova.
SASTAVLJANJE GODIŠNJEG FINANSIJSKOG IZVEŠTAJA ZA 2014. GODINU 1. Propisi: - Uredba, - Pravilnik o finansijskom izveštavanju, - Interni opšti akt o računovodstvu. 2. Rokovi dostavljanja: - zdravstvene ustanove do 28. februara 2015. godine, - Republički fond za zdravstveno osiguranje i konsolidovani finansijski izveštaj do 30. aprila 2015. godine.
SASTAVLJANJE GODIŠNJEG FINANSIJSKOG IZVEŠTAJA ZA 2014. GODINU - nastavak - 3. Obrasci na kojima se sastavlja godišnji finansijski izveštaj: - Obrazac 1 - Bilans stanja, - Obrazac 2 - Bilans prihoda i rashoda, - Obrazac 3 - Izveštaj o kapitalnim izdacima i primanjima, - Obrazac 4 - Izveštaj o novčanim tokovima, - Obrazac 5 - Izveštaj o izvršenju budžeta. U pismenoj formi: - Obrazloženje odstupanja između odobrenih sredstava i izvršenja, - Izveštaj o primljenim donacijama i zaduženju na domaćem i stranom tržištu novca i kapitala i izvršenim otplatama dugova.
SASTAVLJANJE GODIŠNJEG FINANSIJSKOG IZVEŠTAJA ZA 2014. GODINU - nastavak - Obrasci propisani od strane Republičkog fonda za zdravstveno osiguranje: - Obrazac 6 – Stanje neizmirenih obaveza prema dobavljačima na dan 31. decembar 2014. godine, - Obrazac 7 – Nenaplaćena potraživanja zdravstvene ustanove na dan 31. decembar 2014. godine, - Odstupanja od novčanih tokova, - Obrazac za participaciju, - Obrazac BO – Isplaćena i refundirana sredstva za bolovanje preko 30 dana. 4. Knjiženja svođena na gotovinsku osnovu data kod sastavljanja finansijskog izveštaja za period januar - decembar 2014. godine.
SASTAVLJANJE GODIŠNJEG FINANSIJSKOG IZVEŠTAJA ZA 2014. GODINU - nastavak - 5. Sastavljanje Zaključnog lista pre i posle zatvaranja konta. 6. Utvrđivanje rezultata poslovanja: - utvrđivanje budžetskog suficita, odnosno budžetskog deficita kao razlika između ukupnih prihoda i primanja i ukupnih rashoda i izdataka, - korekcija ostvarenog budžetskog sufucuta, odnosno budžetskog deficita - mogući slučajevi.
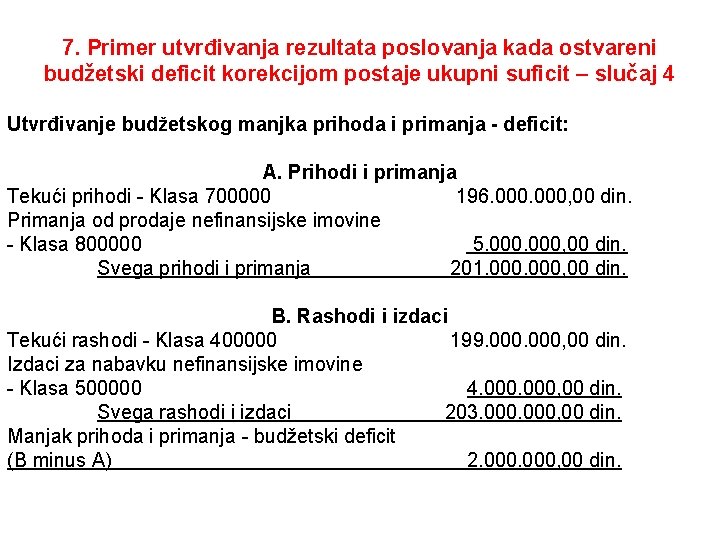
7. Primer utvrđivanja rezultata poslovanja kada ostvareni budžetski deficit korekcijom postaje ukupni suficit – slučaj 4 Utvrđivanje budžetskog manjka prihoda i primanja - deficit: A. Prihodi i primanja Tekući prihodi - Klasa 700000 196. 000, 00 din. Primanja od prodaje nefinansijske imovine - Klasa 800000 5. 000, 00 din. Svega prihodi i primanja 201. 000, 00 din. B. Rashodi i izdaci Tekući rashodi - Klasa 400000 199. 000, 00 din. Izdaci za nabavku nefinansijske imovine - Klasa 500000 4. 000, 00 din. Svega rashodi i izdaci 203. 000, 00 din. Manjak prihoda i primanja - budžetski deficit (B minus A) 2. 000, 00 din.
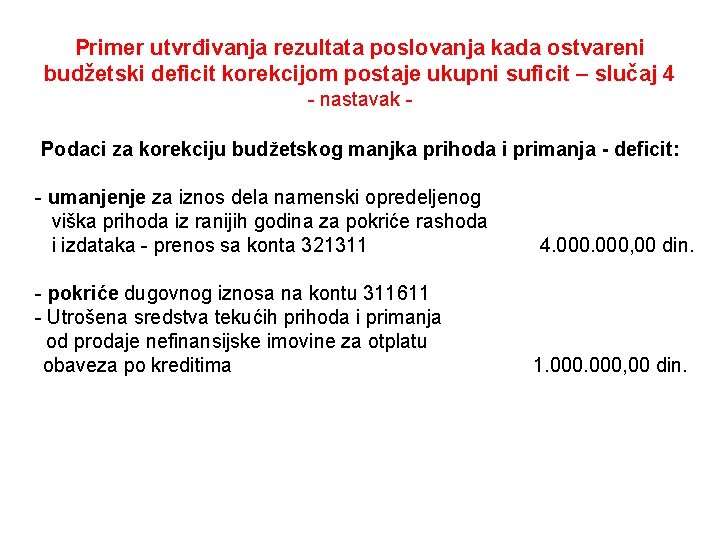
Primer utvrđivanja rezultata poslovanja kada ostvareni budžetski deficit korekcijom postaje ukupni suficit – slučaj 4 - nastavak Podaci za korekciju budžetskog manjka prihoda i primanja - deficit: - umanjenje za iznos dela namenski opredeljenog viška prihoda iz ranijih godina za pokriće rashoda i izdataka - prenos sa konta 321311 - pokriće dugovnog iznosa na kontu 311611 - Utrošena sredstva tekućih prihoda i primanja od prodaje nefinansijske imovine za otplatu obaveza po kreditima 4. 000, 00 din. 1. 000, 00 din.
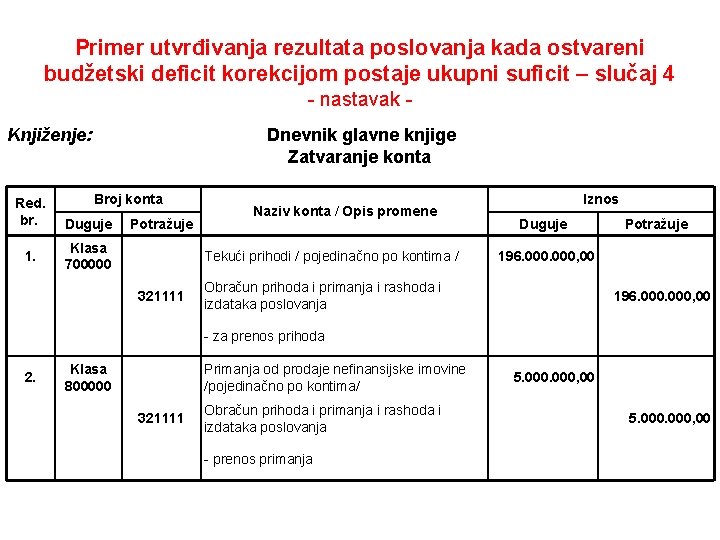
Primer utvrđivanja rezultata poslovanja kada ostvareni budžetski deficit korekcijom postaje ukupni suficit – slučaj 4 - nastavak Knjiženje: Red. br. 1. Dnevnik glavne knjige Zatvaranje konta Broj konta Duguje Potražuje Klasa 700000 Naziv konta / Opis promene Tekući prihodi / pojedinačno po kontima / 321111 Iznos Duguje Potražuje 196. 000, 00 Obračun prihoda i primanja i rashoda i izdataka poslovanja 196. 000, 00 - za prenos prihoda 2. Klasa 800000 Primanja od prodaje nefinansijske imovine /pojedinačno po kontima/ 321111 Obračun prihoda i primanja i rashoda i izdataka poslovanja - prenos primanja 5. 000, 00
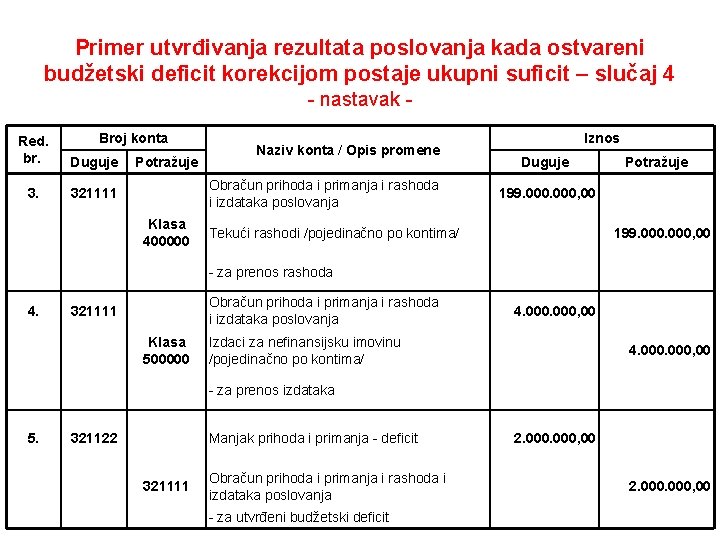
Primer utvrđivanja rezultata poslovanja kada ostvareni budžetski deficit korekcijom postaje ukupni suficit – slučaj 4 - nastavak Broj konta Red. br. Duguje 3. 321111 Potražuje Naziv konta / Opis promene Obračun prihoda i primanja i rashoda i izdataka poslovanja Klasa 400000 Iznos Duguje Potražuje 199. 000, 00 Tekući rashodi /pojedinačno po kontima/ 199. 000, 00 - za prenos rashoda 4. Obračun prihoda i primanja i rashoda i izdataka poslovanja 321111 Klasa 500000 4. 000, 00 Izdaci za nefinansijsku imovinu /pojedinačno po kontima/ 4. 000, 00 - za prenos izdataka 5. 321122 Manjak prihoda i primanja - deficit 321111 Obračun prihoda i primanja i rashoda i izdataka poslovanja - za utvrđeni budžetski deficit 2. 000, 00
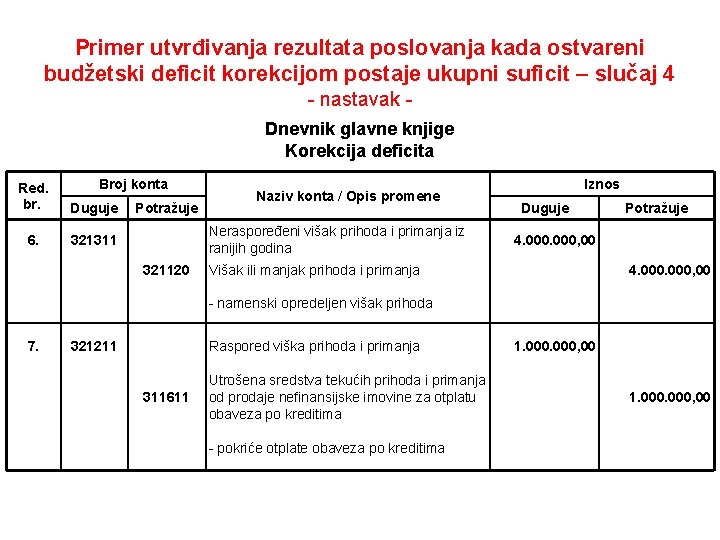
Primer utvrđivanja rezultata poslovanja kada ostvareni budžetski deficit korekcijom postaje ukupni suficit – slučaj 4 - nastavak Dnevnik glavne knjige Korekcija deficita Broj konta Red. br. Duguje 6. 321311 Potražuje Naziv konta / Opis promene Neraspoređeni višak prihoda i primanja iz ranijih godina 321120 Iznos Duguje Potražuje 4. 000, 00 Višak ili manjak prihoda i primanja 4. 000, 00 - namenski opredeljen višak prihoda 7. 321211 Raspored viška prihoda i primanja 311611 Utrošena sredstva tekućih prihoda i primanja od prodaje nefinansijske imovine za otplatu obaveza po kreditima - pokriće otplate obaveza po kreditima 1. 000, 00
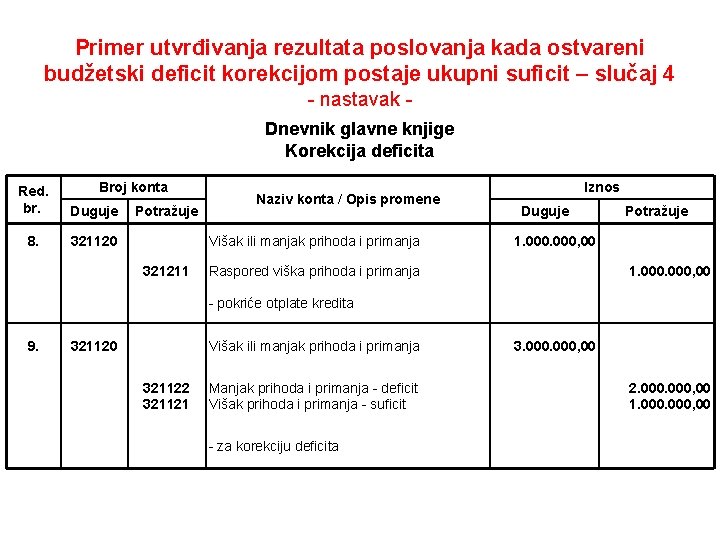
Primer utvrđivanja rezultata poslovanja kada ostvareni budžetski deficit korekcijom postaje ukupni suficit – slučaj 4 - nastavak Dnevnik glavne knjige Korekcija deficita Broj konta Red. br. Duguje 8. 321120 Potražuje Naziv konta / Opis promene Višak ili manjak prihoda i primanja 321211 Iznos Duguje Potražuje 1. 000, 00 Raspored viška prihoda i primanja 1. 000, 00 - pokriće otplate kredita 9. 321120 Višak ili manjak prihoda i primanja 321122 321121 Manjak prihoda i primanja - deficit Višak prihoda i primanja - suficit - za korekciju deficita 3. 000, 00 2. 000, 00 1. 000, 00
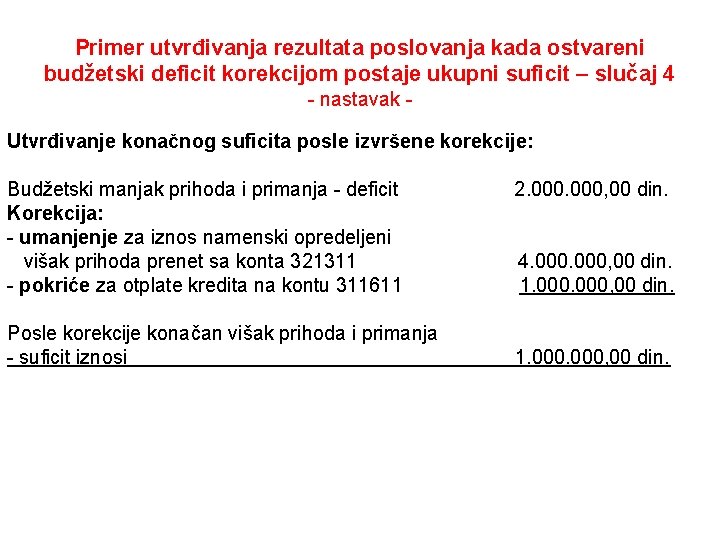
Primer utvrđivanja rezultata poslovanja kada ostvareni budžetski deficit korekcijom postaje ukupni suficit – slučaj 4 - nastavak Utvrđivanje konačnog suficita posle izvršene korekcije: Budžetski manjak prihoda i primanja - deficit Korekcija: - umanjenje za iznos namenski opredeljeni višak prihoda prenet sa konta 321311 - pokriće za otplate kredita na kontu 311611 Posle korekcije konačan višak prihoda i primanja - suficit iznosi 2. 000, 00 din. 4. 000, 00 din. 1. 000, 00 din.
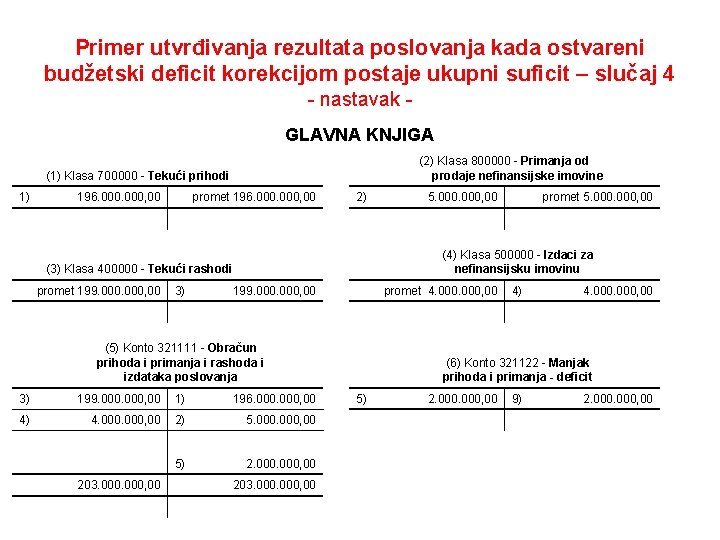
Primer utvrđivanja rezultata poslovanja kada ostvareni budžetski deficit korekcijom postaje ukupni suficit – slučaj 4 - nastavak GLAVNA KNJIGA (2) Klasa 800000 - Primanja od prodaje nefinansijske imovine (1) Klasa 700000 - Tekući prihodi 1) 196. 000, 00 promet 196. 000, 00 2) 3) 199. 000, 00 promet 4. 000, 00 (5) Konto 321111 - Obračun prihoda i primanja i rashoda i izdataka poslovanja 3) 199. 000, 00 1) 196. 000, 00 4) 4. 000, 00 2) 5. 000, 00 5) 2. 000, 00 203. 000, 00 promet 5. 000, 00 (4) Klasa 500000 - Izdaci za nefinansijsku imovinu (3) Klasa 400000 - Tekući rashodi promet 199. 000, 00 5. 000, 00 203. 000, 00 4) 4. 000, 00 (6) Konto 321122 - Manjak prihoda i primanja - deficit 5) 2. 000, 00 9) 2. 000, 00
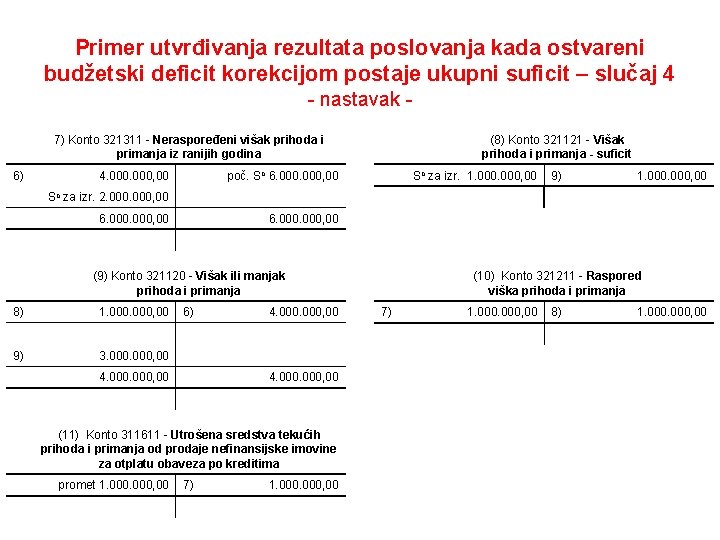
Primer utvrđivanja rezultata poslovanja kada ostvareni budžetski deficit korekcijom postaje ukupni suficit – slučaj 4 - nastavak 7) Konto 321311 - Neraspoređeni višak prihoda i primanja iz ranijih godina 6) 4. 000, 00 (8) Konto 321121 - Višak prihoda i primanja - suficit poč. So 6. 000, 00 So za izr. 1. 000, 00 9) 1. 000, 00 So za izr. 2. 000, 00 6. 000, 00 (9) Konto 321120 - Višak ili manjak prihoda i primanja 8) 1. 000, 00 9) 3. 000, 00 6) 4. 000, 00 4. 000, 00 (11) Konto 311611 - Utrošena sredstva tekućih prihoda i primanja od prodaje nefinansijske imovine za otplatu obaveza po kreditima promet 1. 000, 00 7) 1. 000, 00 (10) Konto 321211 - Raspored viška prihoda i primanja 7) 1. 000, 00 8) 1. 000, 00
SASTAVLJANJE GODIŠNJEG FINANSIJSKOG IZVEŠTAJA ZA 2014. GODINU - nastavak - 8. Logička kontrola tačnosti unetih podataka u obrasce. 9. Zaključak poslovnih knjiga na kraju 2014. godine.
HVALA NA PAŽNJI! ŽELIMO VAM PUNO USPEHA U RADU!