LAS CUENTAS Y SU CLASIFICACION JAIR CAMARGO AHUMADA






- Slides: 22
LAS CUENTAS Y SU CLASIFICACION JAIR CAMARGO AHUMADA
LA CUENTA ES UN REGISTRO CONTABLE UTILIZADO PARA CLASIFICAR Y RESUMIR TODOS LOS AUMENTOS Y DISMINUCIONES EN CUALQUIER PARTIDA DE ACTIVO, PASIVO, PATRIMONIO, INGRESO, GASTO.
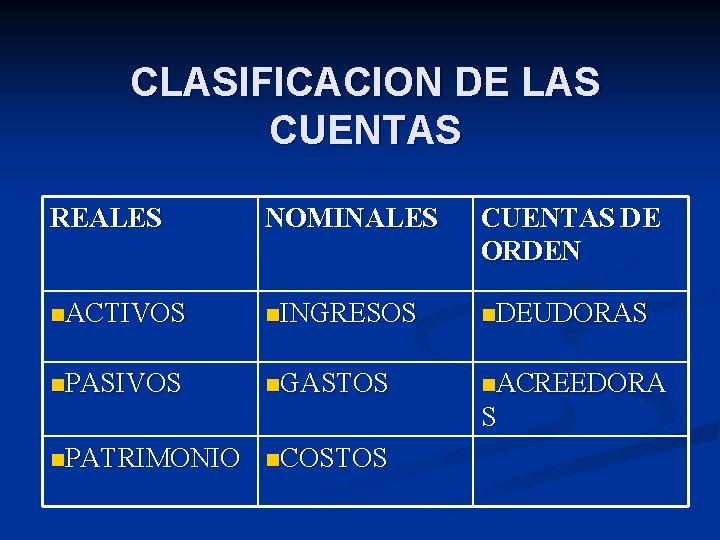
CLASIFICACION DE LAS CUENTAS REALES NOMINALES CUENTAS DE ORDEN n. ACTIVOS n. INGRESOS n. DEUDORAS n. PASIVOS n. GASTOS n. ACREEDORA S n. PATRIMONIO n. COSTOS
REALES: Representan valores tangibles (propiedades) o intangibles (goodwill). n NOMINALES: También llamadas de resultado, porque al final de un ejercicio contable dan a conocer las utilidades o perdidas. n DE ORDEN: Agrupa los valores que reflejan hechos o circunstancias que puedan llegar a afectar la estructura financiera de la empresa. n
EL PUC El PUC( plan único de cuentas) busca la uniformidad en el registro de las operaciones económicas de un comerciante con el fin de permitir la transparencia de la información contable y por consiguiente su claridad, confiabilidad y comparabilidad.
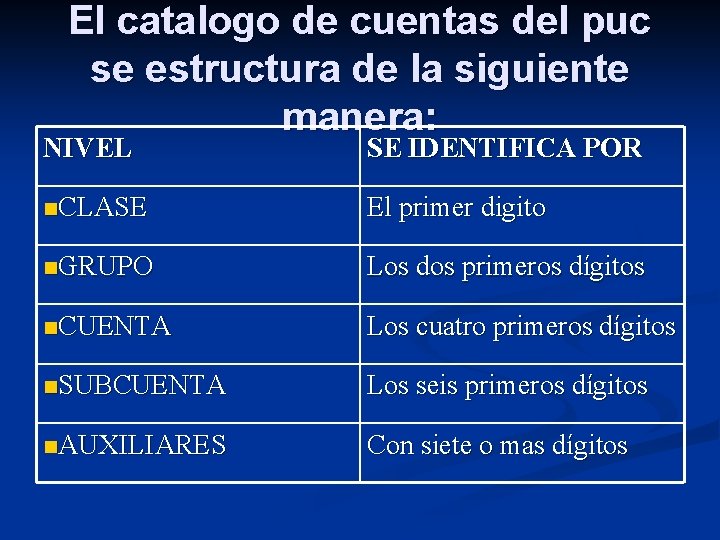
El catalogo de cuentas del puc se estructura de la siguiente manera: NIVEL SE IDENTIFICA POR n. CLASE El primer digito n. GRUPO Los dos primeros dígitos n. CUENTA Los cuatro primeros dígitos n. SUBCUENTA Los seis primeros dígitos n. AUXILIARES Con siete o mas dígitos
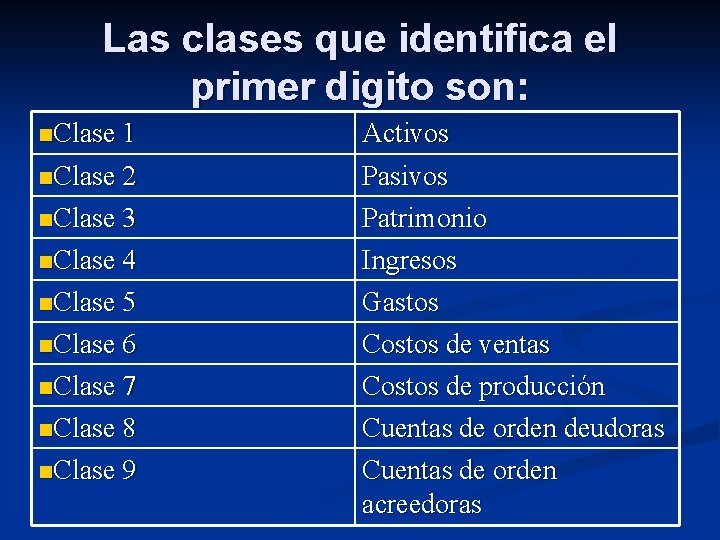
Las clases que identifica el primer digito son: n. Clase 1 n. Clase 2 n. Clase 3 n. Clase 4 n. Clase 5 n. Clase 6 n. Clase 7 n. Clase 8 n. Clase 9 Activos Pasivos Patrimonio Ingresos Gastos Costos de ventas Costos de producción Cuentas de orden deudoras Cuentas de orden acreedoras
ESTRUCTURACION DEL ACTIVO (CLASE 1) Representa los bienes y derechos apreciables en dinero, de propiedad de la empresa. Se entiende por bienes el dinero en caja, en bancos, las mercancías, los mubles y los vehículos; por derechos, las cuentas por cobrar y los créditos a favor de la empresa. El activo es de naturaleza debito es decir aumenta en el debito (debe) y disminuye el crédito (haber).
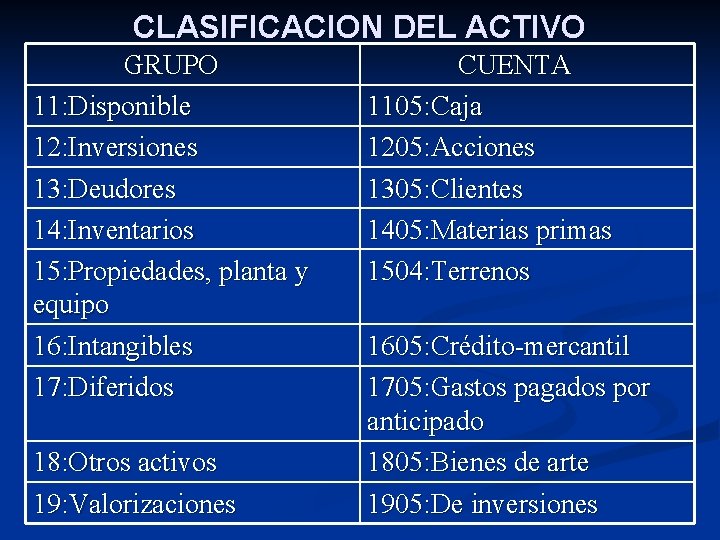
CLASIFICACION DEL ACTIVO GRUPO 11: Disponible 12: Inversiones 13: Deudores 14: Inventarios 15: Propiedades, planta y equipo 16: Intangibles 17: Diferidos 18: Otros activos 19: Valorizaciones CUENTA 1105: Caja 1205: Acciones 1305: Clientes 1405: Materias primas 1504: Terrenos 1605: Crédito-mercantil 1705: Gastos pagados por anticipado 1805: Bienes de arte 1905: De inversiones
ESTRUCTURACION DE PASIVO (CLASE 2) Representa las obligaciones contraídas por la empresa, para su pago en el futuro. Son las deudas que debe pagar por cualquier concepto, y se conoce también como pasivo externo o con terceros. Su naturaleza es crédito es decir aumenta en el crédito (haber) y disminuye en el debito (debe).
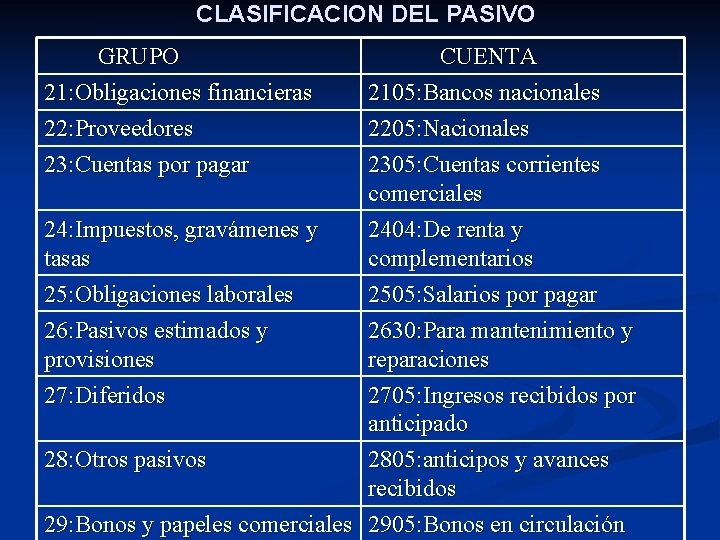
CLASIFICACION DEL PASIVO GRUPO 21: Obligaciones financieras 22: Proveedores 23: Cuentas por pagar CUENTA 2105: Bancos nacionales 2205: Nacionales 2305: Cuentas corrientes comerciales 24: Impuestos, gravámenes y 2404: De renta y tasas complementarios 25: Obligaciones laborales 2505: Salarios por pagar 26: Pasivos estimados y 2630: Para mantenimiento y provisiones reparaciones 27: Diferidos 2705: Ingresos recibidos por anticipado 28: Otros pasivos 2805: anticipos y avances recibidos 29: Bonos y papeles comerciales 2905: Bonos en circulación
ESTRUCTURACION DE PATRIMONIO (CLASE 3) Representa los aportes del dueño o dueños de la empresa además incluye superávit, reservas y resultados del ejercicio. Su naturaleza es crédito aumenta en el crédito (haber) y disminuye en el debito (debe).
CLSIFICACION DE PATRIMONIO GRUPO 31: Capital social 32: Superávit de capital 33: Reservas CUENTA 3115: Aportes sociales 3210: Donaciones 3305: Reservas obligatorias 34: Revalorización del patrimonio 35: Dividendos o participaciones 3405: Ajustes por inflación 3505: Dividendos decretados en acciones 3605: Utilidad del ejercicio 3705: Utilidades acumuladas 36: Resultados del ejercicio 37: Resultado de ejercicios anteriores 38: Superavit por valorizaciones 3805: De inversiones
ESTRUCTURACION DE INGRESOS (CLASE 4) Son los valores que recibe la empresa por la venta de bienes o prestación de servicios (según su actividad social). Su naturaleza es crédito aumenta en el crédito (haber) y disminuye en el debito (debe).
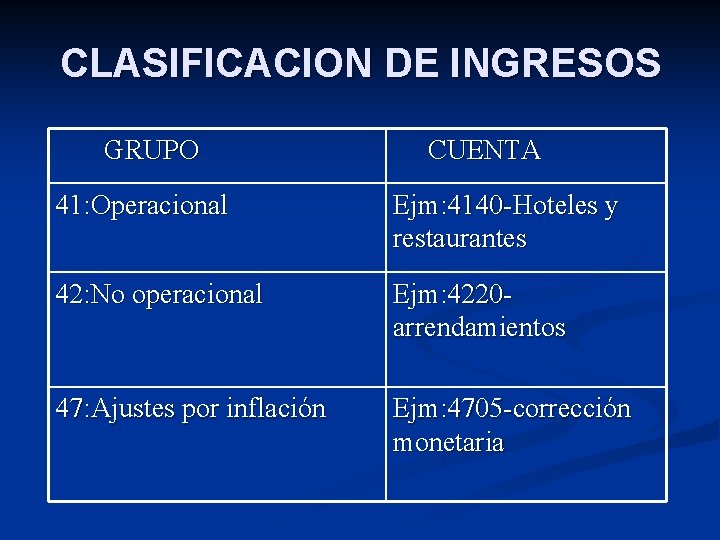
CLASIFICACION DE INGRESOS GRUPO CUENTA 41: Operacional Ejm: 4140 -Hoteles y restaurantes 42: No operacional Ejm: 4220 arrendamientos 47: Ajustes por inflación Ejm: 4705 -corrección monetaria
ESTRUCTURACION DE GASTOS (CLASE 5) Una empresa debe efectuar pagos por servicios y elementos necesarios para su funcionamiento: esto incluye un gasto, por que esos valores no son recuperables. Ejm: Sueldos, servicios y arrendamientos. Su naturaleza es debito aumenta en el debito (debe) y disminuye en el crédito (haber).
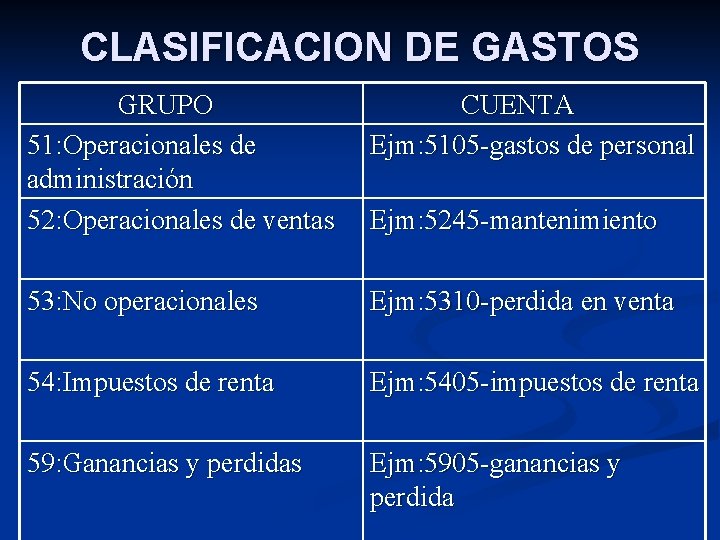
CLASIFICACION DE GASTOS GRUPO 51: Operacionales de administración 52: Operacionales de ventas CUENTA Ejm: 5105 -gastos de personal 53: No operacionales Ejm: 5310 -perdida en venta 54: Impuestos de renta Ejm: 5405 -impuestos de renta 59: Ganancias y perdidas Ejm: 5905 -ganancias y perdida Ejm: 5245 -mantenimiento
ESTRUCTURACION DE COSTOS DE VENTAS (CLASE 6) Representa el valor de adquisición de artículos destinados a la venta. Su naturaleza es debito aumenta en el debito (debe) y disminuye en el crédito (haber).
CLASIFICACION DE COSTOS DE VENTAS GRUPO CUENTA 61: Costos en ventas Ejm: 6130 -Construcción 62: Costos de compras Ejm: 6205 -De mercancías
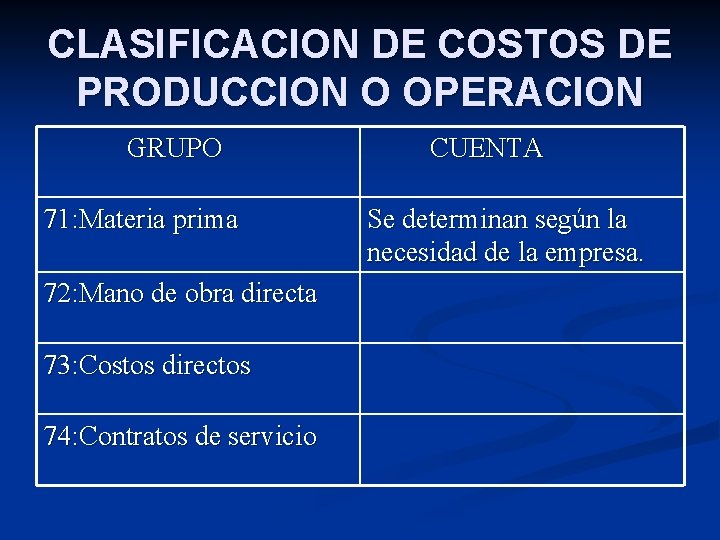
ESTRUCTURACION DE COSTOS DE PRODUCCION O DE OPERACIÓN (CLASE 7) Representa las erogaciones asociadas directamente con la elaboración o la producción de los bienes, o la prestación de servicios de los cuales el ente económica obtiene sus ingresos. Su naturaleza es debito similar a la de costos de ventas.
CLASIFICACION DE COSTOS DE PRODUCCION O OPERACION GRUPO 71: Materia prima 72: Mano de obra directa 73: Costos directos 74: Contratos de servicio CUENTA Se determinan según la necesidad de la empresa.
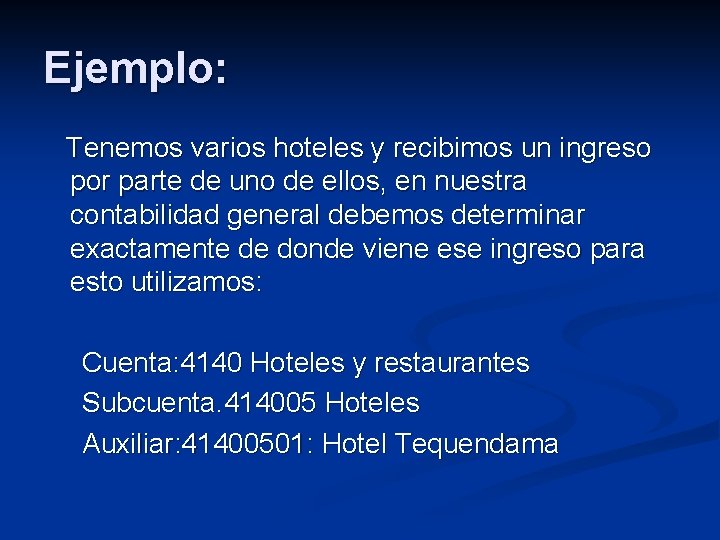
Ejemplo: Tenemos varios hoteles y recibimos un ingreso por parte de uno de ellos, en nuestra contabilidad general debemos determinar exactamente de donde viene ese ingreso para esto utilizamos: Cuenta: 4140 Hoteles y restaurantes Subcuenta. 414005 Hoteles Auxiliar: 41400501: Hotel Tequendama