Ekonometryczne modele nieliniowe Wykad 8 Regresja kwantylowa Literatura
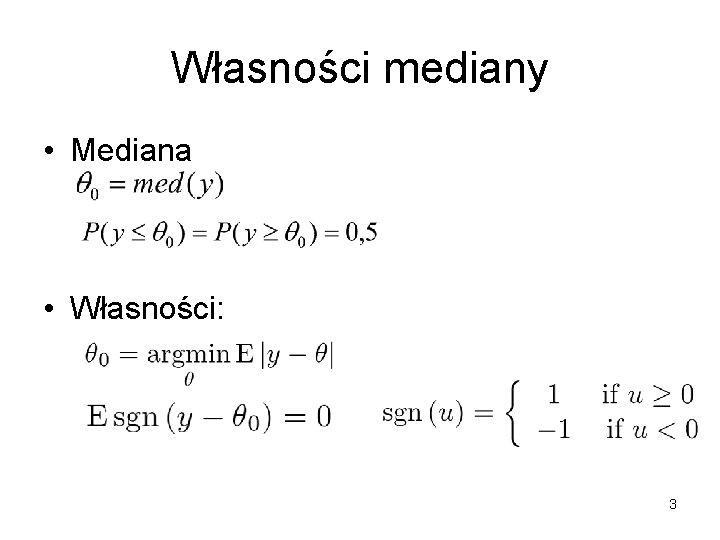
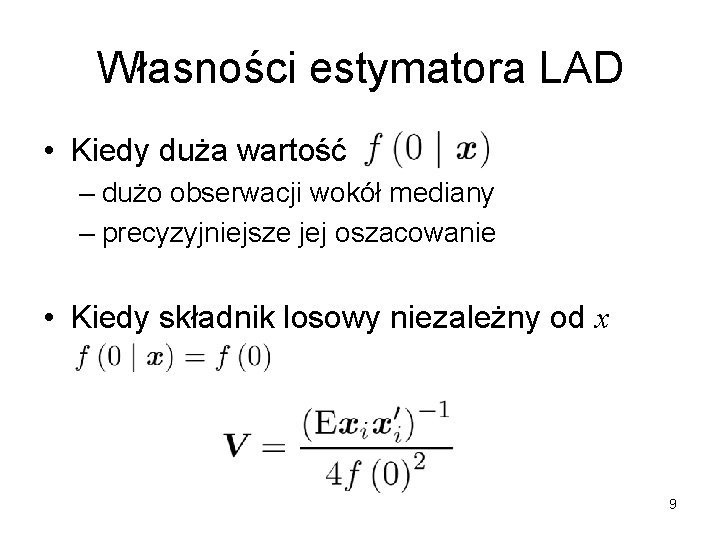
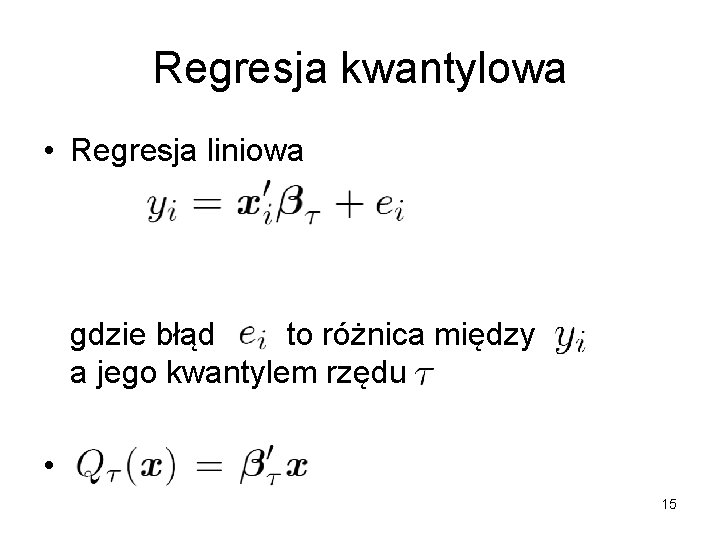
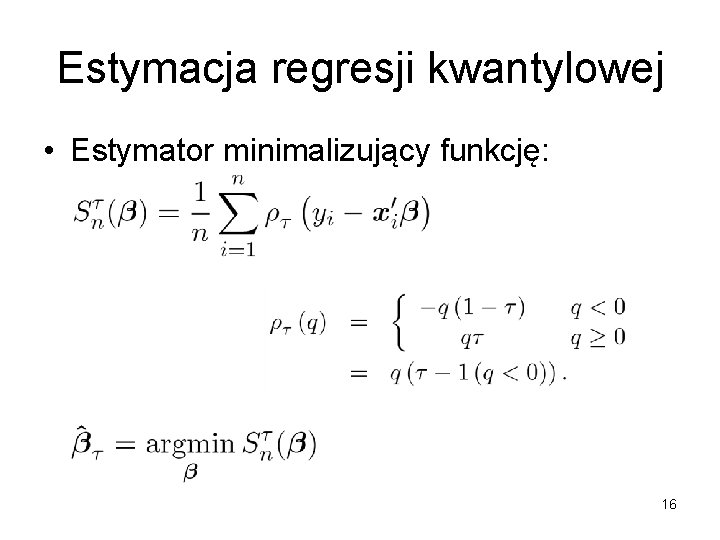
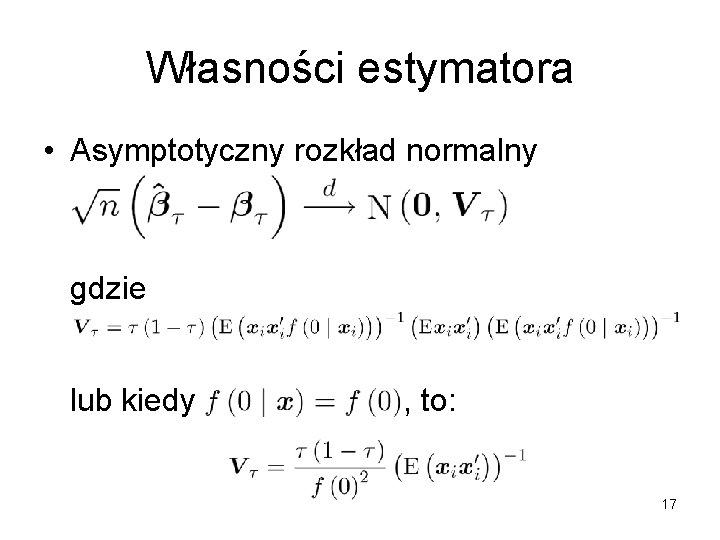
- Slides: 23
Ekonometryczne modele nieliniowe Wykład 8 Regresja kwantylowa
Literatura • Bruce Hansen (2009) Econometrics, rozdział 5 – http: //www. ssc. wisc. edu/~bhansen/econometrics/ • Roger Koenker (2005) Quantile Regression, Journal of Economic Perspectives – http: //www. econ. uiuc. edu/~roger/research/intro. html – inne artykuły na jego stronie 2
Własności mediany • Mediana • Własności: 3
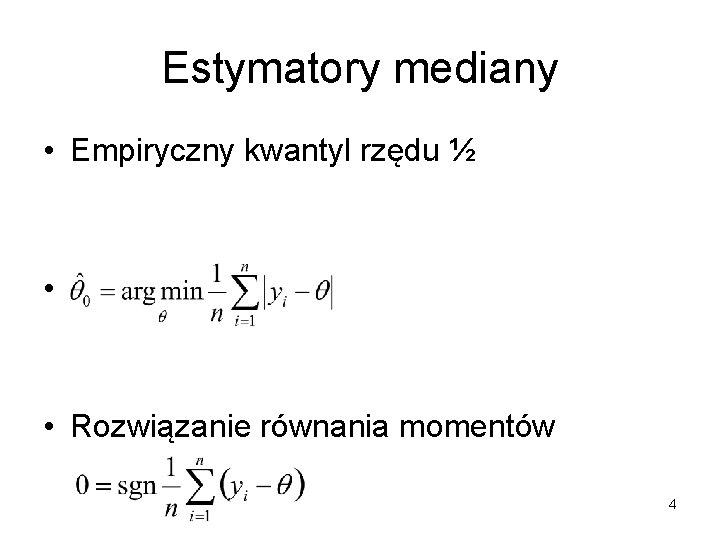
Estymatory mediany • Empiryczny kwantyl rzędu ½ • • Rozwiązanie równania momentów 4
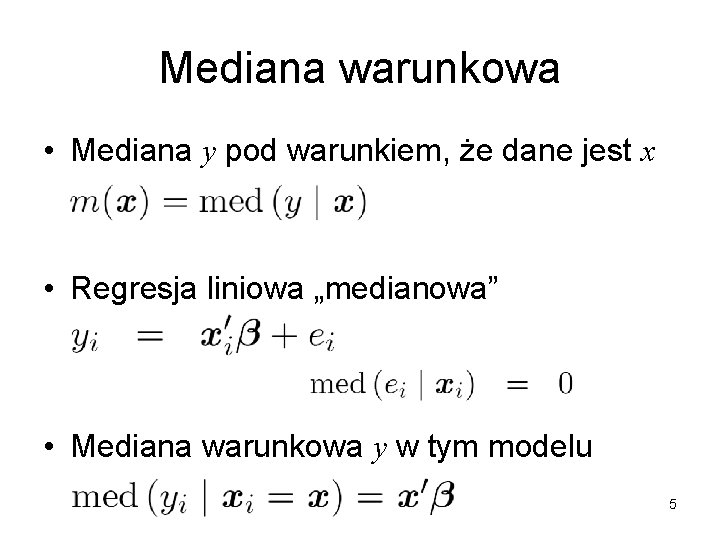
Mediana warunkowa • Mediana y pod warunkiem, że dane jest x • Regresja liniowa „medianowa” • Mediana warunkowa y w tym modelu 5
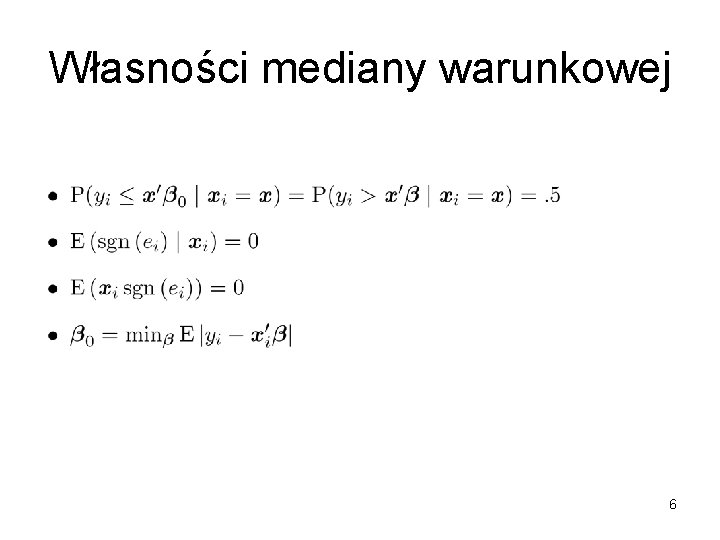
Własności mediany warunkowej 6
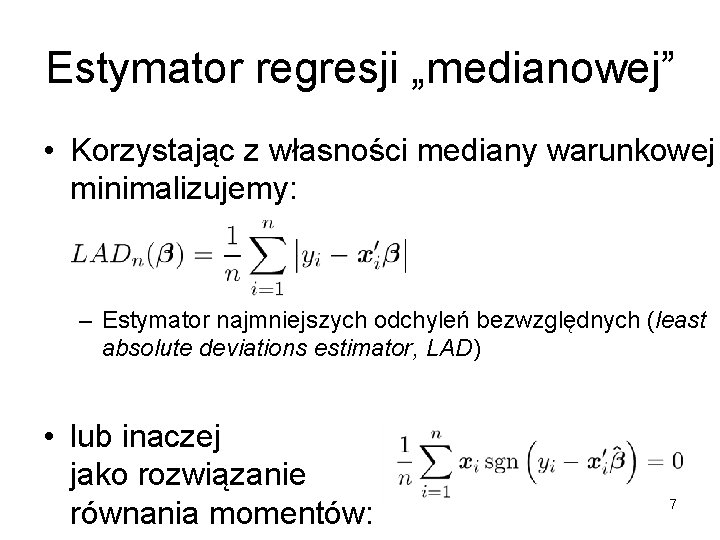
Estymator regresji „medianowej” • Korzystając z własności mediany warunkowej minimalizujemy: – Estymator najmniejszych odchyleń bezwzględnych (least absolute deviations estimator, LAD) • lub inaczej jako rozwiązanie równania momentów: 7
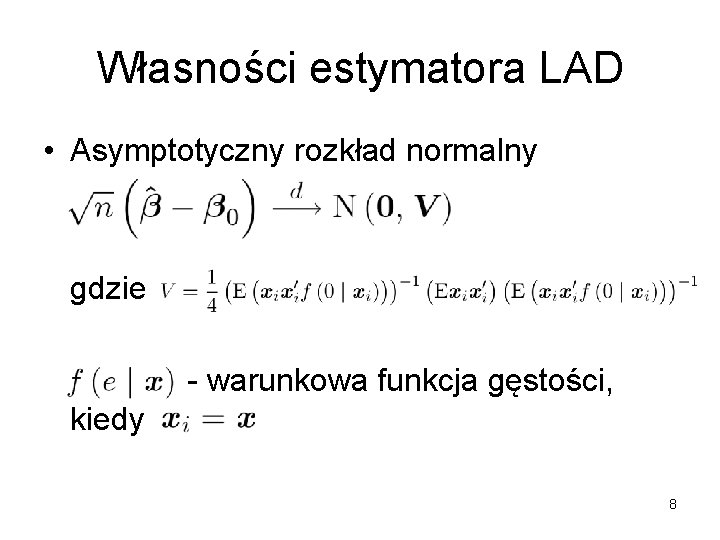
Własności estymatora LAD • Asymptotyczny rozkład normalny gdzie - warunkowa funkcja gęstości, kiedy 8
Własności estymatora LAD • Kiedy duża wartość – dużo obserwacji wokół mediany – precyzyjniejsze jej oszacowanie • Kiedy składnik losowy niezależny od x 9
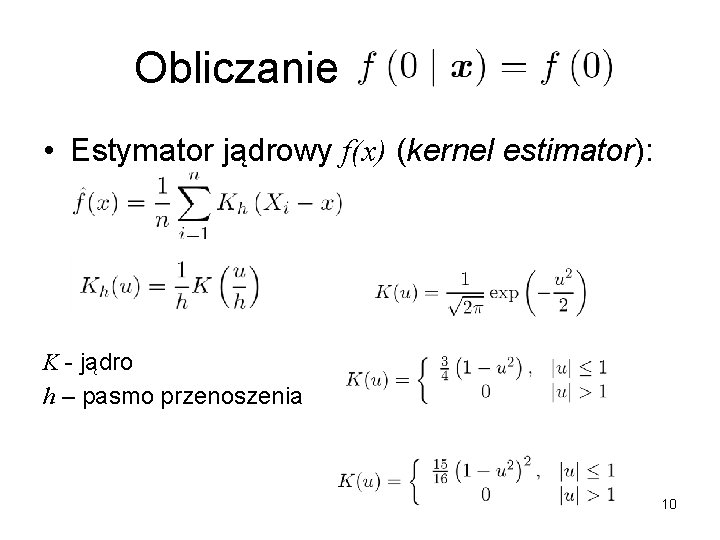
Obliczanie -------- • Estymator jądrowy f(x) (kernel estimator): K - jądro h – pasmo przenoszenia 10
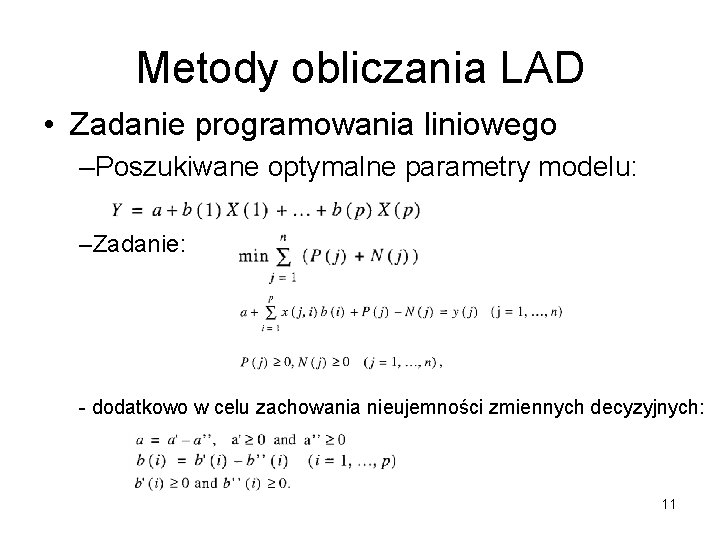
Metody obliczania LAD • Zadanie programowania liniowego –Poszukiwane optymalne parametry modelu: –Zadanie: - dodatkowo w celu zachowania nieujemności zmiennych decyzyjnych: 11
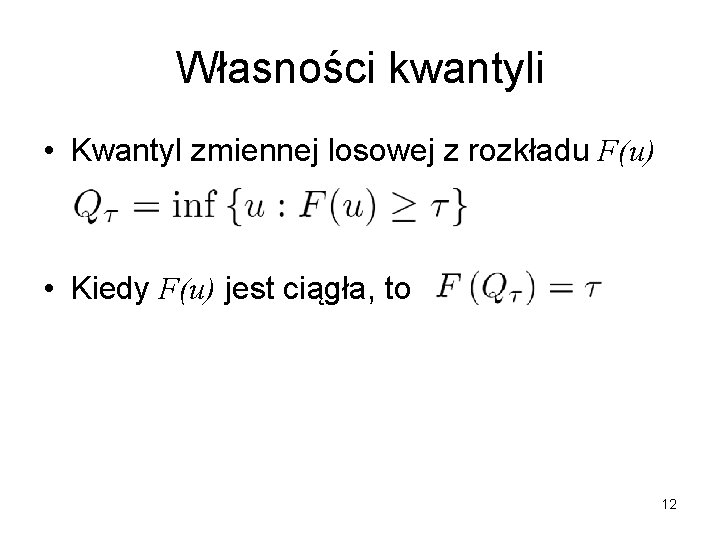
Własności kwantyli • Kwantyl zmiennej losowej z rozkładu F(u) • Kiedy F(u) jest ciągła, to 12
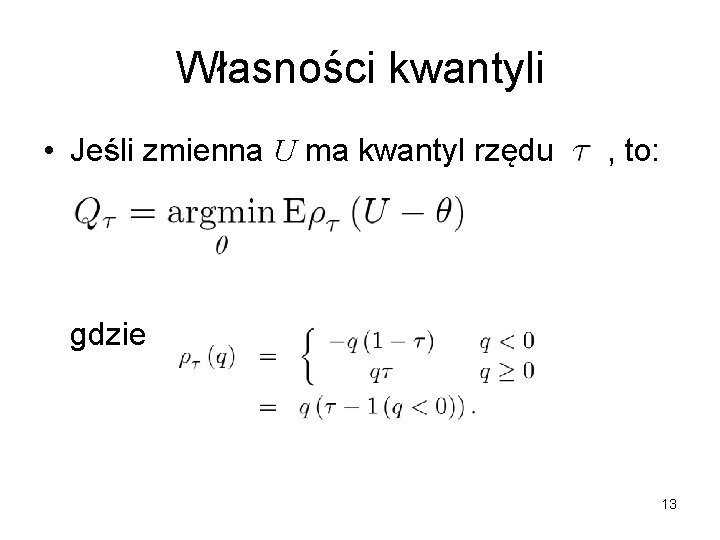
Własności kwantyli • Jeśli zmienna U ma kwantyl rzędu , to: gdzie 13
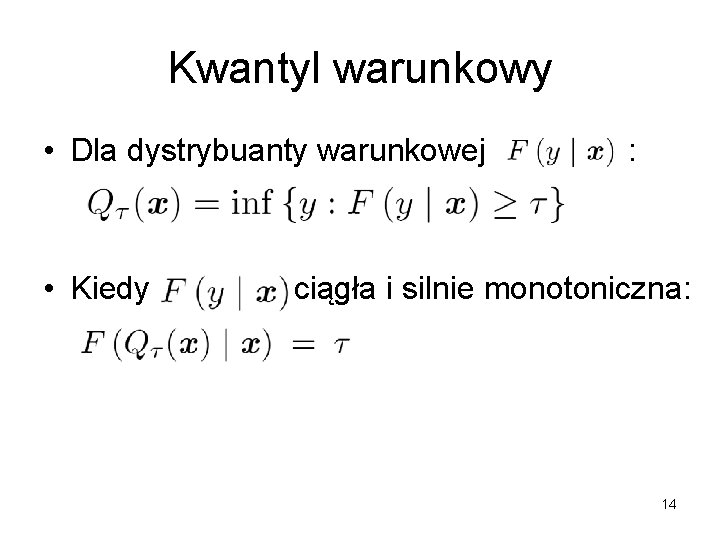
Kwantyl warunkowy • Dla dystrybuanty warunkowej • Kiedy : ciągła i silnie monotoniczna: 14
Regresja kwantylowa • Regresja liniowa gdzie błąd to różnica między a jego kwantylem rzędu • 15
Estymacja regresji kwantylowej • Estymator minimalizujący funkcję: 16
Własności estymatora • Asymptotyczny rozkład normalny gdzie lub kiedy , to: 17
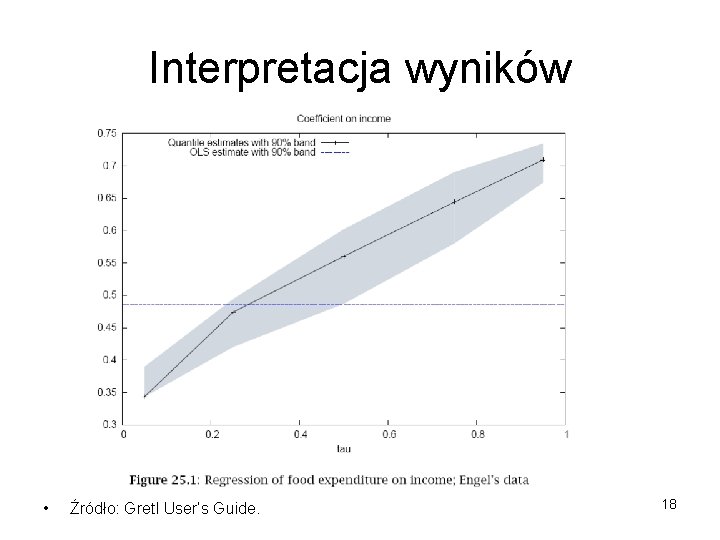
Interpretacja wyników • Źródło: Gretl User’s Guide. 18
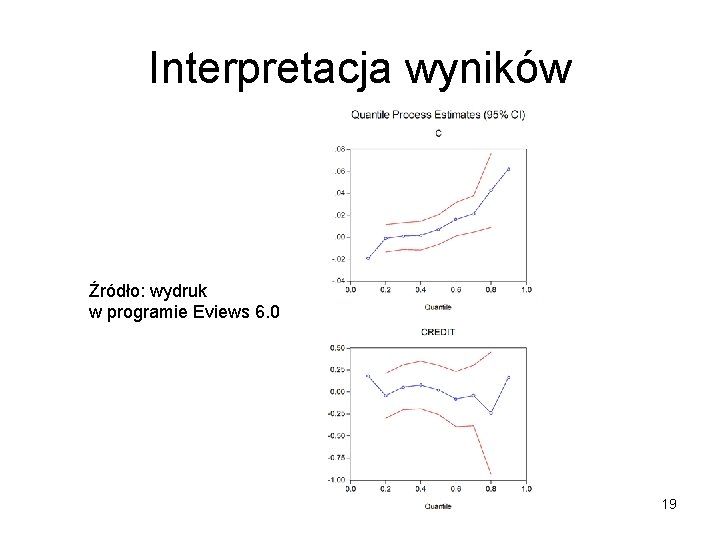
Interpretacja wyników Źródło: wydruk w programie Eviews 6. 0 19
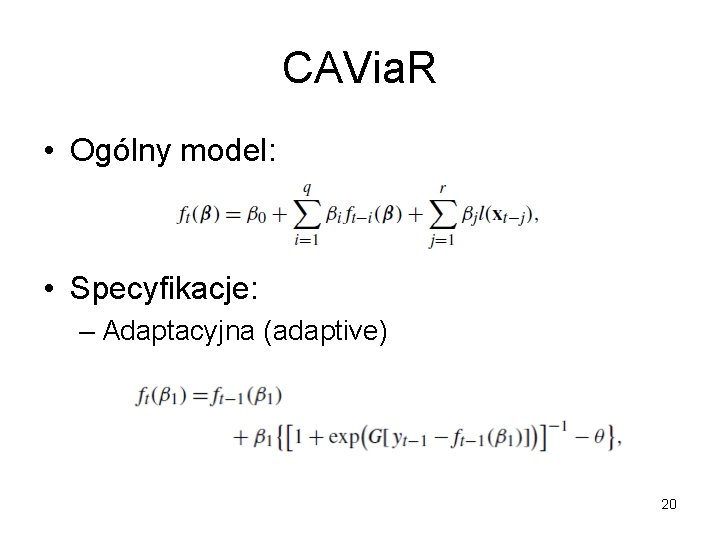
CAVia. R • Ogólny model: • Specyfikacje: – Adaptacyjna (adaptive) 20
Literatura dodatkowa 21
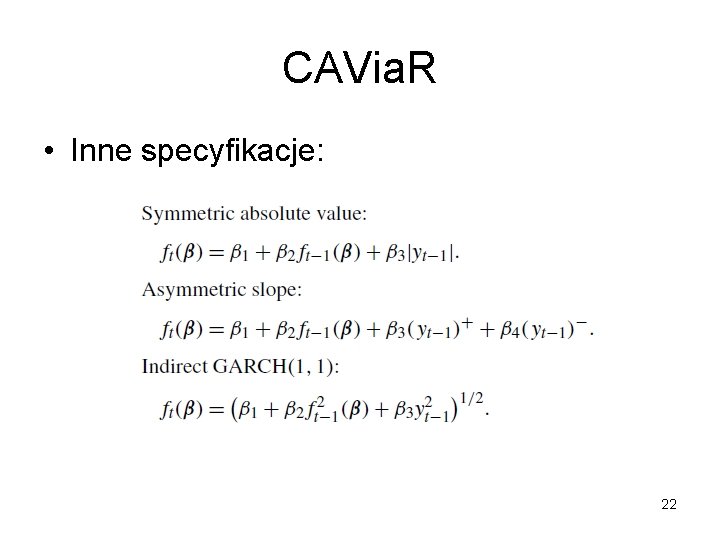
CAVia. R • Inne specyfikacje: 22
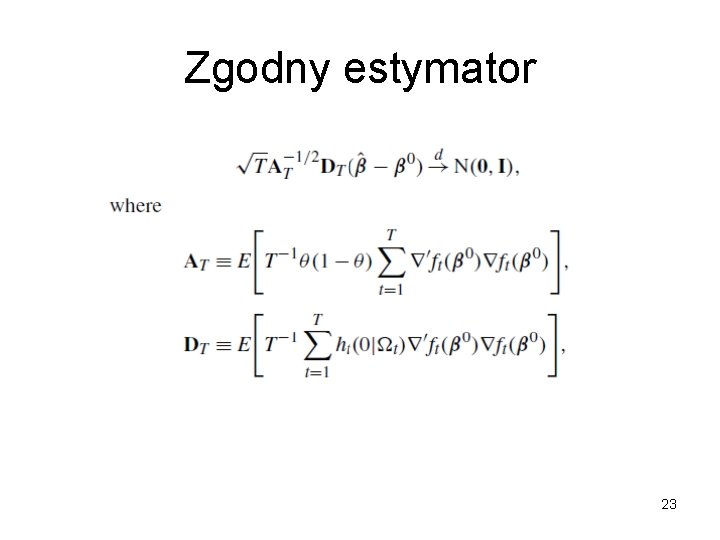
Zgodny estymator 23