Ciklusi Raunovodstvenog informacionog sistema Modularni pristup organizaciji raunovodstva
- Slides: 20
Ciklusi Računovodstvenog informacionog sistema - Modularni pristup organizaciji računovodstva-
• Strukturiranje poslovnog informacionog sistema sa aspekta poslovnih funkcija. . . ØRačunovodstveni IS, ØIS Nabavke, ØIS Proizvodnje, ØIS Marketinga ØIS Prodaje, ØKadrovski IS. . .
• U zavisnosti od načina organizacije prethodno navedenih podsistema, razlikujemo dve grupe informacionih sistema: ØNeintegrisane, ØIntegrisane IS.
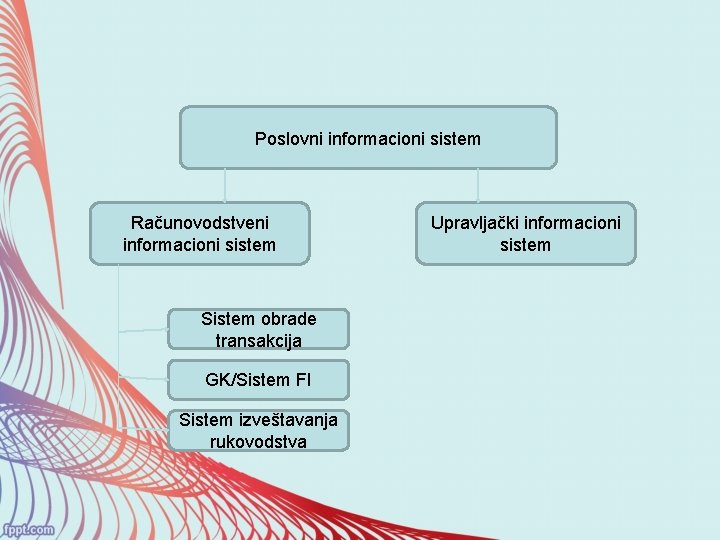
Poslovni informacioni sistem Računovodstveni informacioni sistem Sistem obrade transakcija GK/Sistem FI Sistem izveštavanja rukovodstva Upravljački informacioni sistem
• Tri elementa u okviru RIS-a: 1. Sistem obrade transakcija, 2. Glavna knjiga/Sistem finansijskog izveštavanja i 3. Sistem izveštavanja menadžmenta.
1. 2. 3. 4. Ciklus nabavke (troškovni) Ciklus proizvodnje (konverzije) Ciklus prodaje (prihodovni) Ciklus upravljanja ljudskim resursima
1. Računovodstveni informacioni podsistem (ciklus) nabavke i IS nabavke • Nabavni ciklus – aktivnosti vezane za nabavku svih inputa osim ljudskog rada. • Šta predstavlja? Skup. . . • Funkcije: – Prikupljanje i obrada podataka o ciklusu nabavke, – Generisanje i distribuiranje informacija neophodnih za donošenje poslovnih odluka, – Uspostavljanje internih kontrola neophodnih za pouzdano izvođenje radnji i informisanje o ciklusu nabavke.
• Savremeni način poslovanja podrazumeva da većina preduzeća posluje po principu kreditiranja i plaćanja vrše tek po nabavci resursa. • Stoga, nabavka ima dve faze: 1. Fizičku i 2. Finansijsku fazu.
• Glavne faze ciklusa nabavke: 1. Naručivanje dobara i usluga (interna narudžbenica, odabir dobavljača, narudžbenica), 2. Prijem dobara i njihovo skladištenje, 3. Prijem fakture i ažuriranje analitičke evidencije dobavljača i 4. Plaćanje.
• Koje informacije generiše računovodstveni informacioni podsistem nabavke? Ø obavezama prema dobavljačima i kooperantima, Ø zalihama sirovina, materijala, sitnog inventara, ambalaže, robe i ostalih pozicija kratkotrajne materijalne imovine, Ø dugotrajnoj materijalnoj i nematerijalnoj imovini, Ø obvezama prema državi po osnovi carina i ostalih posebnih davanja, Ø troškovima usluga i Ø stanju novca i drugih instrumenata plaćanja.
2. Računovodstveni informacioni podsistem upravljanja ljudskim resursima i kadrovski IS • URLJ- čitav niz aktivnosti menadžmenta koje su usmerene da se osigura adekvatan broj i struktura zaposlenih. • F-je: – Prikupljanje i obrada podataka o ljudskim resursima, – Generisanje i distribuiranje informacija neophodnih za donošenje poslovnih odluka, – Uspostavljanje internih kontrola neophodnih za pouzdano izvođenje radnji i informisanje o ciklusu upravljanja ljudskim resursima.
• Aktivnosti ovog ciklusa: 1. Formiranje i ažuriranje baze podataka o zaposlenima, 2. Ažuriranje baze podataka o porezima, doprinosima, 3. Prikupljanje podataka o radu zaposlenih, 4. Obračun zarada i 5. Isplata.
• Koje informacije generiše računovodstveni informacioni podsistem upravljanja ljudskim resursima? – Obaveze prema zaposlenima, – Obaveze prema državi, – Troškovi zarada, – Stanje novca i drugih instrumenata plaćanja.
3. Računovodstveni informacioni podsistem proizvodnje i IS proizvodnje • Koje su funkcije računovodstvenog informacionog podsistema proizvodnje? – Prikupljanje i obrada podataka o ciklusu proizvodnje, – Generisanje i distribucija informacija potrebnih za poslovno odlučivanje i – Uspostavljanje internih kontrola neophodnih za pouzdano izvođenje radnji i informisanje o ciklusu proizvodnje.
• Faze ciklusa proizvodnje: – Dizajn proizvoda – Planiranje proizvodnje (plan proizvodnje, raspored proizvodnje) – Proizvodne operacije i – Evidentiranje i analiza troškova (računovodstvo troškova)
• Koje informacije generiše računovodstveni informacioni podsistem proizvodnje? – Stanje zaliha nedovršene proizvodnje i gotovih proizvoda, – Troškovi realizovanih proizvoda i usluga, – Troškovi perioda.
4. Računovodstveni informacioni podsistem prodaje i IS prodaje • Koje su funkcije računovodstvenog informacionog podsistema prodaje?
• Faze ciklusa prodaje: – Prijem narudžbina (CRM, prijem narudžbenice, provera zaliha, slanje ponude), – Otpremanje dobara (otpremnica) – Fakturisanje (analitika kupaca, glavna knjiga, knjiga izlaznih računa) – Naplata.
• Koje informacije generiše računovodstveni informacioni podsistem prodaje? – Potraživanja od kupaca, – Prihodi od prodaje, – Obaveze prema državi, – Stanju novca i drugih instrumenata plaćanja.
5. Sistem glavne knjige/FI • Ažuriranje glavne knjige • Zaključivanje glavne knjige • Sastavljanje finansijskih izveštaja + • Sastavljanje izveštaja za menadžment