CICLO DE CONVERSION DE EFECTIVO Ciclo de conversin
- Slides: 28
CICLO DE CONVERSION DE EFECTIVO • Ciclo de conversión de efectivo = Periodo de conversión de inventarios + Periodo de cobro de cuentas por cobrar - los días promedios de pagos
CICLO DE CONVERSION DE EFECTIVO • UN ANALISIS PARA UN APROPIADO MANEJO DE EFECTIVO, DE LAS CUENTAS POR COBRAR Y DE LAS CUENTAS POR PAGAR • TOMANDO EN CUENTA EL GRADO DE RIESGO Y RENTABILIDAD QUE LOS TESOREROS DE LAS EMPRESAS
LOS MOTIVOS DE LA CIA PARA MANTENER EL EFECTIVO • PROPOSITOS DE TRANSACCION: ES LA NECESIDAD DE EFECTIVO PARA EFECTUAR LOS PAGOS COTIDIANOS. • PROPOSITOS DE PRECAUCION , ES EL MARGEN DE SEGURIDAD REQUERIDO PARA SATISFACER LAS NECESIDADES INESPERADAS • PERIODO DE ESPECULACION APROVECHAR OPORTUNIDADES RENTABLES INESPERADAS QUE REQUIEREN EFECTIVO
CASO 1 • COMO UNA CADENA PUEDE CONSOLIDAR SUS COMPRAS EN grandes pedidos QUE ABASTECERAN A TODAS LAS SUCURSALES, LOS DIAS PROMEDIO DE PAGO TIENDEN A SER ALTOS • CCE negativo nos permite considerar a los supermercados como "máquinas
CASO 2 • LAS EMPRESAS DE SERVICIOS, SUS NIVELES DE INVENTARIO SON MUY BAJOS(CIA QUE DEPENDEN DEL CAPITAL HUMANOPARA ENTREGARLE VALOR A SUS CLIENTES) • CCE DEPENDE DE LOS DIAS DE LAS CUENTAS POR COBRAR Y LOS DIAS DE CUENTAS POR PAGAR • EMPRESAS: AGENCIAS DE PUBLICIDAD TRATEN DE AJUSTAR EL CREDITO QUE OFRECEN A SUS CLIENTES DE LOS COBROS RECIBIDOS COINCIDAN CON LOS PAGOS A SUS PROVEEDORES • CCE a prácticamente cero.
CASO 3 • LA INDUSTRIA NO ES EL UNICO DETERMINANTE. • EL MODELO DEL NEGOCIO • El caso del fabricante de computadoras Dell, al cambiar el modelo tradicional de fabricar computadoras, y hacerlo contra pedidos de los clientes, combinando esto con un manejo de just in time en su línea de producción,
CASO 3 • CCE muy bajos (que incluso han sido negativos) • Lo mejor de todo: mientras sus competidores necesitan mayores recursos para financiar una expansión en ventas, el CCE negativo de Dell le permite crecer sin recurrir a fuentes externas de financiamiento (e incluso dándose el lujo de reducir el financiamiento).
LA CLAVE DE UN MANEJO DE CICLO DE CONVERSION DE EFECTIVO • 1)ATENCION CONSTANTE A LAS COBRANZAS • 2) UN MANEJO AUSTERO DE LOS INVENTARIOS • 3)CONOCIMIENTO PROFUNDO DE LOS PROVEEDORES
LIQUIDEZ Ø ECONOMIA: GRADO DE DISPONIBILIDAD CON LA QUE LOS DIFERENTES ACTIVOS PUEDEN CONVERTIRSE EN DINERO Ø POSICION DE LIQUIDEZ: EFECTIVO, TITULOS VALORES O INSTRUMENTOS NEGOCIABLES Ø EL GRADO EN QUE UNA EMPRESA PUEDE HACER FRENTE A SUS OBLIGACIONES CORRIENTES A CORTO PLAZO.
LIQUIDEZ Y SU FUNCION EL DINERO ES EL MAS LIQUIDO DE TODOS LOS ACTIVOS, LOS DEMAS TIENEN DIVERSOS GRADOS DE LIQUIDEZ, DE ACUERDO CON LA FACILIDAD CON QUE PUEDEN CONVERTIRSE EN EFECTIVO
DIMENSIONES DE LIQUIDEZ • TIEMPO: NECESARIO PARA CONVERTIR EL ACTIVO EN DINERO • EL GRADO DE SEGURIDAD : ASOCIADOS CON LA RAZON DE CONVERSION O PRECIO OBTENIDO POR EL ACTIVO
FALTA DE LIQUIDEZ v. DISMINUCION DE RENTABILIDAD v NO APROVECHAR OPORTUNIDADES INTERESANTES v. PERDIDA DE CONTROL DE LA EMPRESA v. PERDIDA TOTAL O PARCIAL DEL CAPITAL INVERTIDO
FALTA DE LIQUIDEZ v. LOS ACREEDORES DE LA EMPRESA: PROVEEDORES v. ATRASOS EN EL COBRO DE INTERESES Y DEL CAPITAL DE CREDITO v. PERDIDA TOTAL O PARCIAL DE LAS CANTIDADES PRESTADAS
ADMINISTRACION DE EFECTIVO • CONTABILIZAR EN FORMA CUIDADOSA LAS OPERACIONES CON EFECTIVO PORQUE SE INVIERTE 1 )PRESUPUESTO DE EFECTIVO 2) CONTROL INTERNO DE CONTABILIDAD
ADMINISTRACION DE EFECTIVO • EL EFECTIVO MAS LIQUIDOS DE LA EMPRESA, ES EL QUE NOS DA LA CAPACIDAD DE PAGAR LAS CUENTAS EN EL MOMENTO DE SU VENCIMIENTO • FUNCIONA COMO UNA RESERVA DE FONDOS PARA CUBRIR LOS DESEMBOLSOS INESPERADOS, REDUCIENDO EL RIESGOS DE UNA CRISIS DE SOLVENCIA
CONTROL IINTERNO o SALVAGUARDAR LOS RECURSOS CONTRA FRAUDES E INSUFICIENCIA o CONTABILIDAD ADECUADA DE LOS DATOS o MEDIR EL CUMPLMIENTO DE LAS POLITICAS DE LA EMPRESA o LA EFICIENCIA DE LAS OPERACIONES EN TODAS LAS DIVISIONES DE LA EMPRESA
QUE DEBEMOS EVITAR QUE NO HAYA SUFICIENTE EFECTIVO PARA PAGAR EL PASIVO CIRCULANTE
DINERO EFECTIVO Y VALORES NEGOCIABLES • EFECTIVO: DINERO AL CONTADO NO TIENE NINGUNA RESTRICCION • VALORES NEGOCIABLES: INSTRUMENTOS DE MERCADO DE DINERO A C/PLAZO (INTERESES SOBRE FONDOS OCIOSOS TEMPORABLES)
EFECTIVO DE CAJA ü MONEDA Y BILLETES ü CHEQUES EMITIDOS POR TERCERAS PERSONAS ü CHEQUES DE GERENCIA PENDIENTES POR COBRAR O DEPOSITAR ü DOCUMENTOS DE COBRO INMEDIATO(GIRO BANCARIOS, FACTURAS DE T/CREDITO, ETC)
RAZONES DE MANTENER EL EFECTIVO • TRANSACCIONES • COMPOSICION A LOS BANCOS POR EL SUMINISTRO DE PRESTAMOS Y SERVICIOS • PRECAUCION • ESPECULACION
EQUILIBRIO ADMINISTRACION DE EFECTIVO • EQUILIBRIO FLUJOS POSITIVOS FLUJOS NEGATIVOS PRIMER PRINCIPIO INCREMENTAR LAS ENTRADAS DE EFECIVO 1) VOLUMEN DE VENTAS 2) PRECIO DE VENTA 3) MEJORAR LA MEZLA DE VENTAS (MAYOR MARGEN DE CONTRIBUCION) 4) ELIMINAR DESCUENTOS
EQUILIBRIO ADMINISTRACION DE EFECTIVO SEGUNDO PRINCIPIO ACELERAR LAS ENTRADAS DE EFECTIVO 1) INCREMENTAR LAS VENTAS AL CONTADO 2) PEDIR ANTICIPOS A LOS CLIENTES 3) REDUCIR LOS PLAZOS DE CREDITO TERCER PRINCIPIO DISMINUIR LAS SALIDAS DE EFECTIVO 1) NEGOCIAR MEJORES CONDICIONES CON LOS PROVEEDORES 2) REDUCIR LOS DESPERDICIOS EN LA PRODUCCION 3) HACER BIEN LAS COSAS DESDE LA PRIMERA VEZ, DISMINUIR LOS COSTOS
EQUILIBRIO ADMINISTRACION DE EFECTIVO • CUATRO PRINCIPIO DEMORAR LAS SALIDAS DE DINERO 1) NEGOCIAR CON LOS PROVEEDORES LOS MAYORES PLAZOS POSIBLES. 2) ADQUIRIR LO INVENTARIOS Y LOS OTROS ACTIVOS EN EL MO MOMENTO MAS PROXIMO A CUANDO SE VAN A NECESITAR
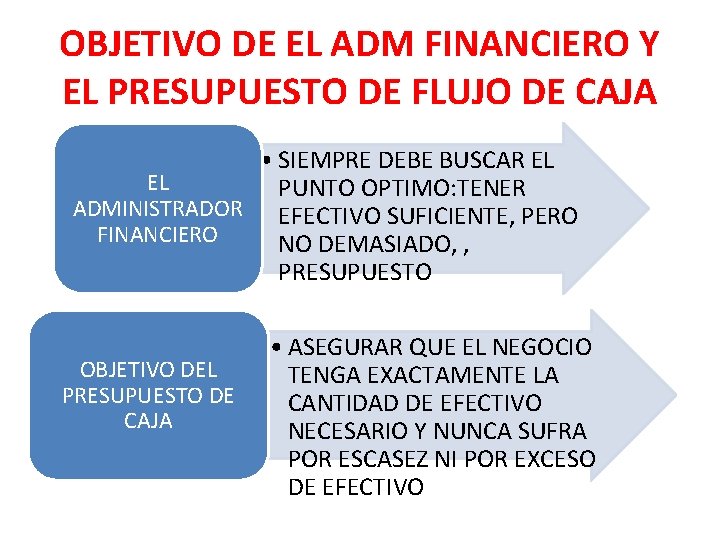
OBJETIVO DE EL ADM FINANCIERO Y EL PRESUPUESTO DE FLUJO DE CAJA • SIEMPRE DEBE BUSCAR EL EL PUNTO OPTIMO: TENER ADMINISTRADOR EFECTIVO SUFICIENTE, PERO FINANCIERO NO DEMASIADO, , PRESUPUESTO OBJETIVO DEL PRESUPUESTO DE CAJA • ASEGURAR QUE EL NEGOCIO TENGA EXACTAMENTE LA CANTIDAD DE EFECTIVO NECESARIO Y NUNCA SUFRA POR ESCASEZ NI POR EXCESO DE EFECTIVO
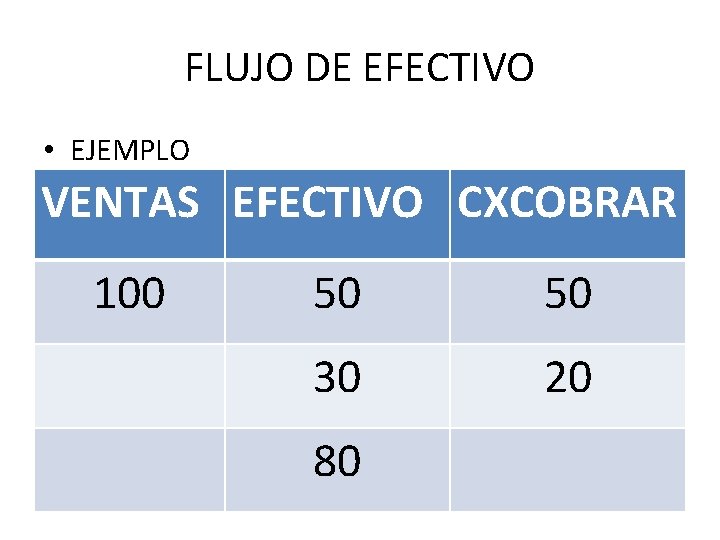
FLUJO DE EFECTIVO • EJEMPLO VENTAS EFECTIVO CXCOBRAR 100 50 50 30 20 80
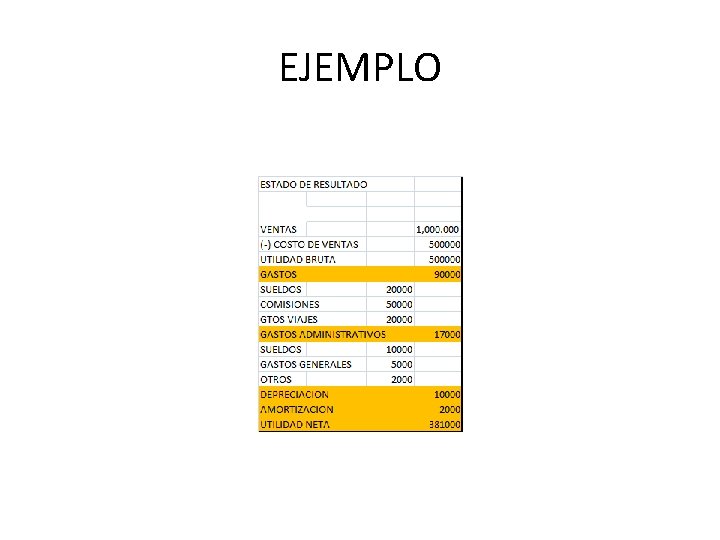
EJEMPLO
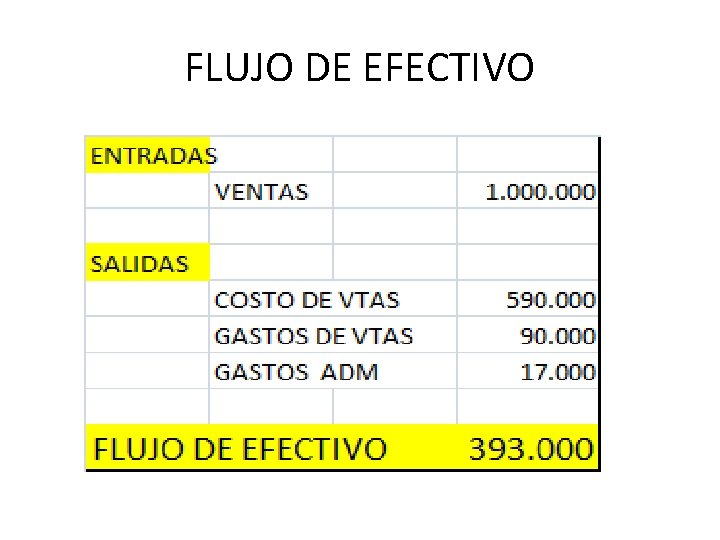
FLUJO DE EFECTIVO
PRESUPUESTO DE CAJA PROPOSITO DEL PRESUPUESTO DE EFECTIVO: 1) DETERMINAR LA PROBABLE POSICION DE CAJA AL FIN DE CADA PERIODO, COMO RESULTADO DE LAS OPERACIONES PLANIFICADAS 2) IDENTIFICAR LOS EXCEDENTES O DEFICITS DE EFECTIVO POR PERIODOS 3) ESTABLECER LA NECESIDAD DE FINANCIAMIENTO Y DISPONOBILIDAD DE EFECTIVO OCIOSO PARA INVERSION