CENA KAPITALA DR VUKAIN KU Pojam cene kapitala
- Slides: 23
CENA KAPITALA DR VUKAŠIN KUČ
Pojam cene kapitala • Bez obzira na njegovo poreklo (sopstveni ili pozajmljeni), kapital ima svoju cenu. • Cena kapitala predstavlja stopu prinosa koju potencijalni finansijeri (vlasnici kapitala), traže ili očekuju za uzvrat kako bi svoj novac investirali u preduzeće ili određeni projekat. • Cena kapitala predstavlja kvantitativni izraz očekivanja njegovih vlasnika (investitora i kreditora). • U osnovi cene kapitala nalaze se očekivanja (zadovoljstvo/nezadovoljstvo). • Ključni parametar pri donošenju investicionih odluka (samo projekti/ulaganja koja obezbeđuju ROIC > cene kapitala vode stvaranju vrednosti)
Različiti aspekti cene kapitala 1. Iz ugla aktive: to je diskontna stopa 2. Iz ugla obaveza: ekonomski troškovi 3. Iz ugla finansijera: očekivana (zahtevana) stopa prinosa • Bez obzira iz kog ugla se posmatra i tumači, reč je o istom broju. • Računovodstveni vs. ekonomski tretman cene kapitala
Elementi cene kapitala • Obračun cene kapitala zavisi od toga kako je komponovana struktura kapitala imajući u vidu da svaki izvor finansiranja ima svoju cenu. • Ukoliko se preduzeće u potpunosti finansira iz sopstvenog kapitala, cena kapitala se računa kao zahtevana stopa prinosa na sopstveni kapital. • Ukoliko se pored sopstvenog kapitala koriste i pozajmljeni izvori, cena kapitala dobija se kao ponderisani prosek cena sopstvenih i pozajmljenih izvora finansiranja (engl. weighted average cost of capital – WACC). • Za potrebe obračuna WACC neophodno je odrediti tri elementa: 1. cenu sopstvenog kapitala 2. cenu duga (pozajmljenog kapitala) 3. ciljanu strukturu finansiranja.
Cena sopstvenog kapitala • U osnovi razumevanja i određivanja cene sopstvenog kapitala nalazi se koncept oportunitetnih troškova. • Cena sopstvenog kapitala predstavlja oportunitetni trošak, odnosno očekivanu stopu prinosa koja može biti ostvarena po osnovu ulaganja u sredstva (ili projekte) određenog nivoa rizika. • Postoje različiti pristupi za obračun cene sopstvenog kapitala. • Najznačajniji pristup: CAPM
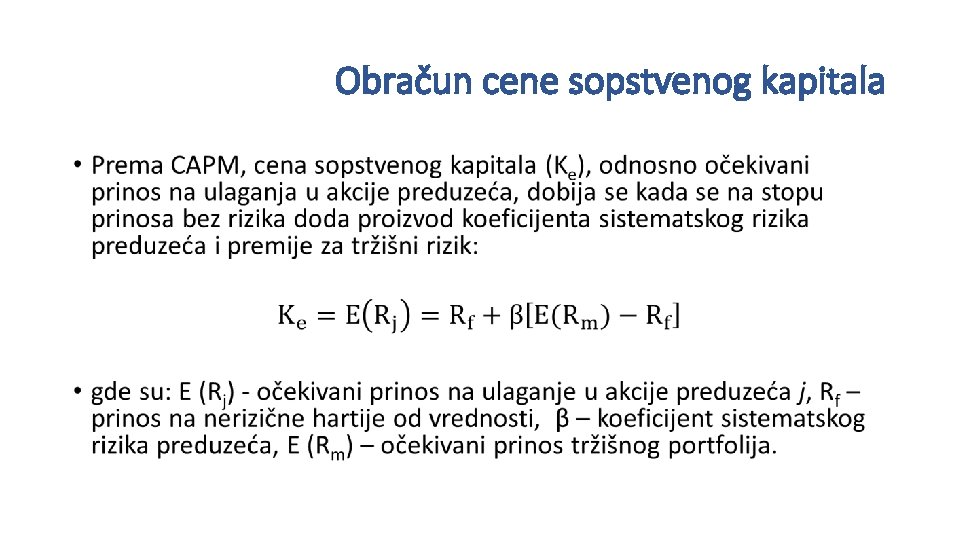
Obračun cene sopstvenog kapitala •
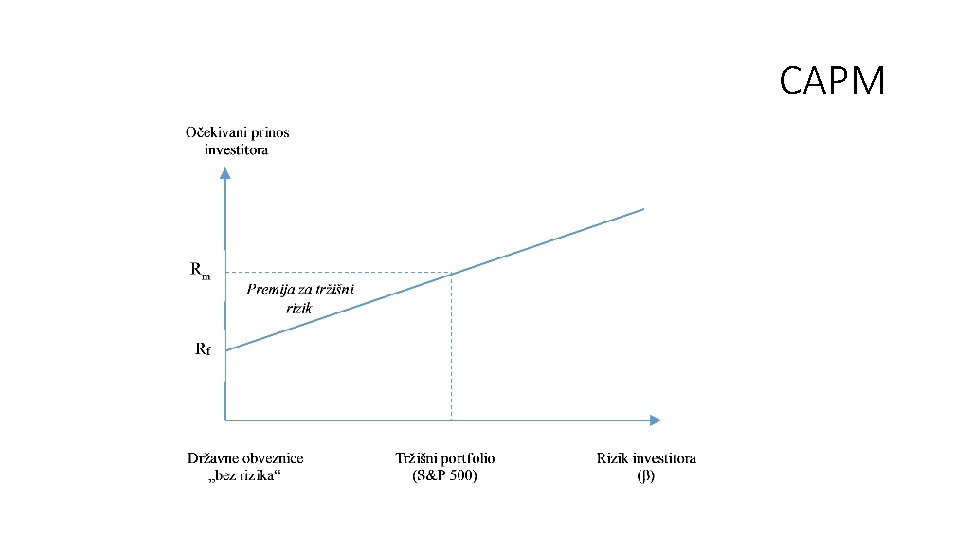
CAPM
• Stopa prinosa bez rizika predstavlja siguran prinos investitora koji se može ostvariti ulaganjem u nerizične hartije od vrednosti. U pitanju je stopa prinosa na dugoročne državne obveznice (obično sa rokom dospeća od 1030 godina). • Premija za tržišni rizik računa se kao razlika očekivanog prinosa tržišnog portfolija i prinosa bez rizika. To je dodatni prinos koji investitori očekuju da će zaraditi na osnovu ulaganja u prosečno rizične hartije od vrednosti na tržištu kapitala umesto u nerizične hartije od vrednosti. Postoje dva osnovna pristupa za obračun premije za tržišni rizik: 1. 2. istorijski pristup; pristup koji se bazira na tekućim podacima o tržišnoj ceni i ključnim performansama preduzeća.
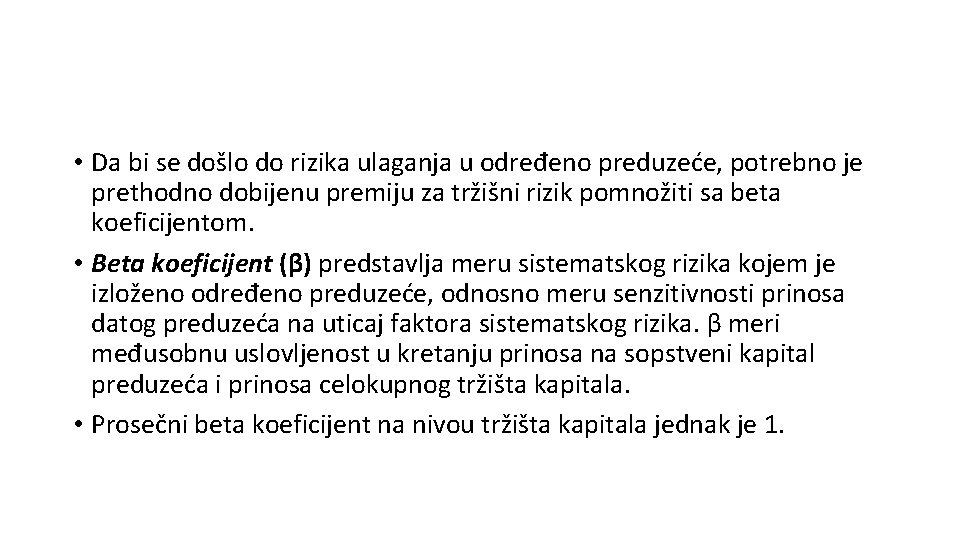
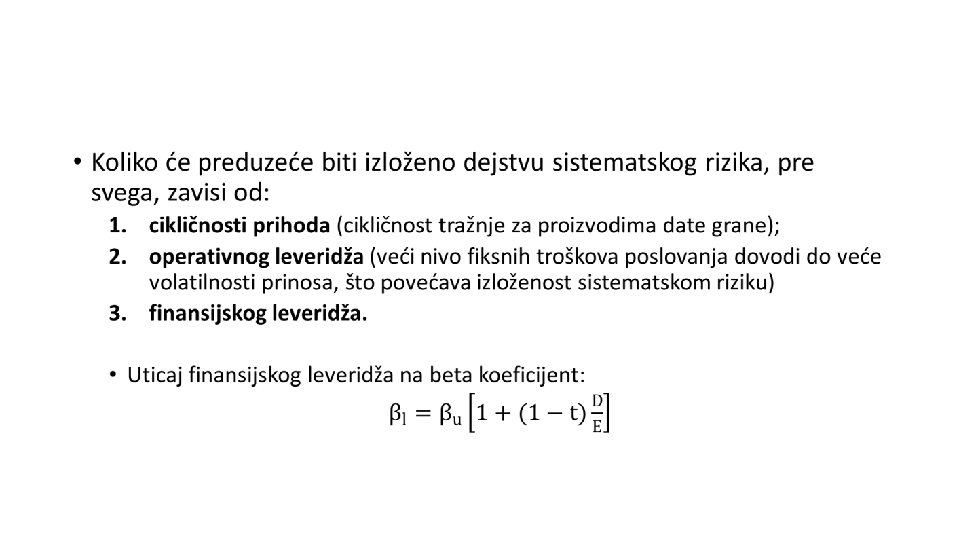
• Da bi se došlo do rizika ulaganja u određeno preduzeće, potrebno je prethodno dobijenu premiju za tržišni rizik pomnožiti sa beta koeficijentom. • Beta koeficijent (β) predstavlja meru sistematskog rizika kojem je izloženo određeno preduzeće, odnosno meru senzitivnosti prinosa datog preduzeća na uticaj faktora sistematskog rizika. β meri međusobnu uslovljenost u kretanju prinosa na sopstveni kapital preduzeća i prinosa celokupnog tržišta kapitala. • Prosečni beta koeficijent na nivou tržišta kapitala jednak je 1.
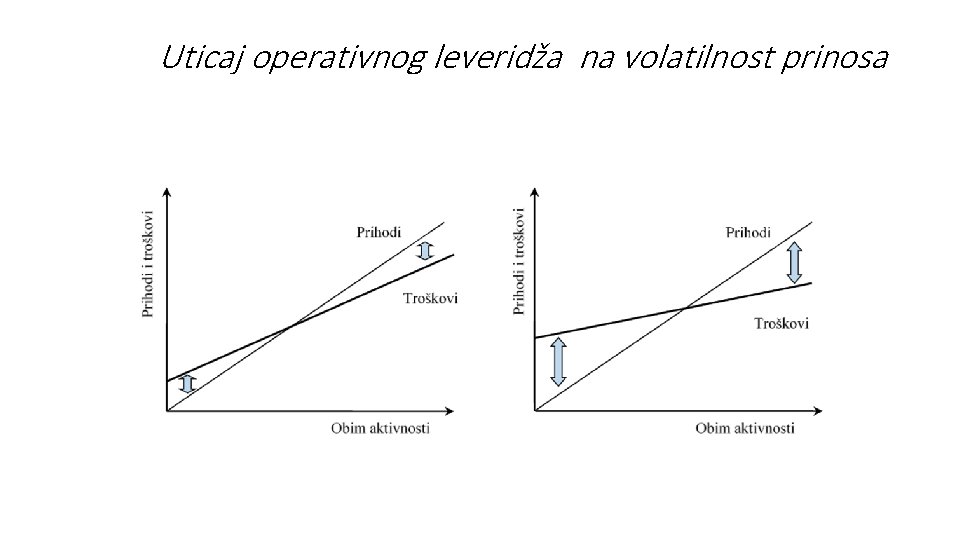
Uticaj operativnog leveridža na volatilnost prinosa
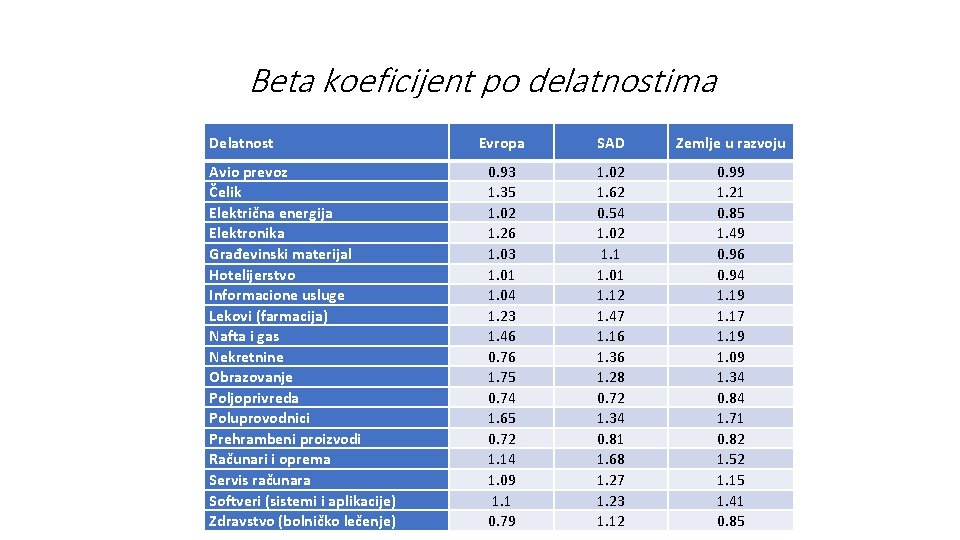
Beta koeficijent po delatnostima Delatnost Avio prevoz Čelik Električna energija Elektronika Građevinski materijal Hotelijerstvo Informacione usluge Lekovi (farmacija) Nafta i gas Nekretnine Obrazovanje Poljoprivreda Poluprovodnici Prehrambeni proizvodi Računari i oprema Servis računara Softveri (sistemi i aplikacije) Zdravstvo (bolničko lečenje) Evropa SAD Zemlje u razvoju 0. 93 1. 35 1. 02 1. 26 1. 03 1. 01 1. 04 1. 23 1. 46 0. 76 1. 75 0. 74 1. 65 0. 72 1. 14 1. 09 1. 1 0. 79 1. 02 1. 62 0. 54 1. 02 1. 1 1. 01 1. 12 1. 47 1. 16 1. 36 1. 28 0. 72 1. 34 0. 81 1. 68 1. 27 1. 23 1. 12 0. 99 1. 21 0. 85 1. 49 0. 96 0. 94 1. 19 1. 17 1. 19 1. 09 1. 34 0. 84 1. 71 0. 82 1. 52 1. 15 1. 41 0. 85
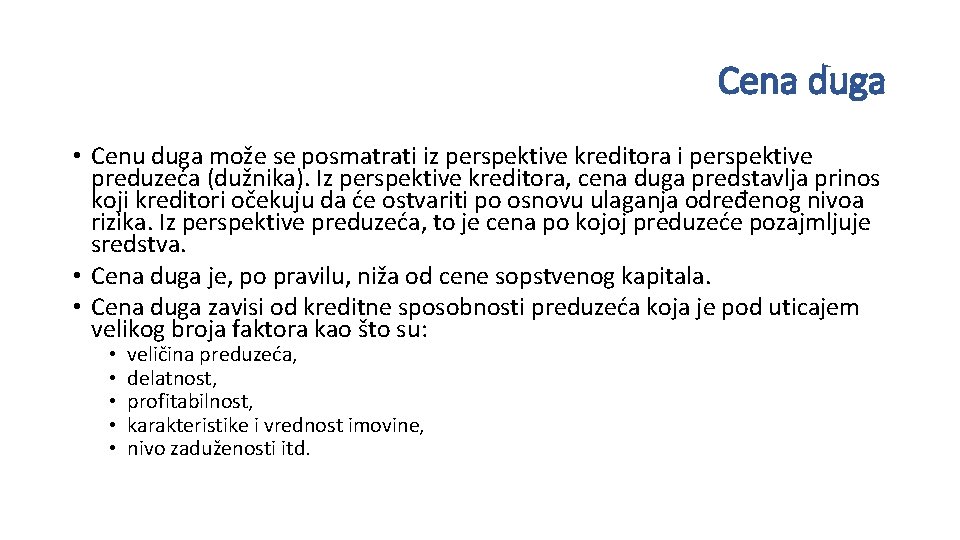
Cena duga • Cenu duga može se posmatrati iz perspektive kreditora i perspektive preduzeća (dužnika). Iz perspektive kreditora, cena duga predstavlja prinos koji kreditori očekuju da će ostvariti po osnovu ulaganja određenog nivoa rizika. Iz perspektive preduzeća, to je cena po kojoj preduzeće pozajmljuje sredstva. • Cena duga je, po pravilu, niža od cene sopstvenog kapitala. • Cena duga zavisi od kreditne sposobnosti preduzeća koja je pod uticajem velikog broja faktora kao što su: • • • veličina preduzeća, delatnost, profitabilnost, karakteristike i vrednost imovine, nivo zaduženosti itd.
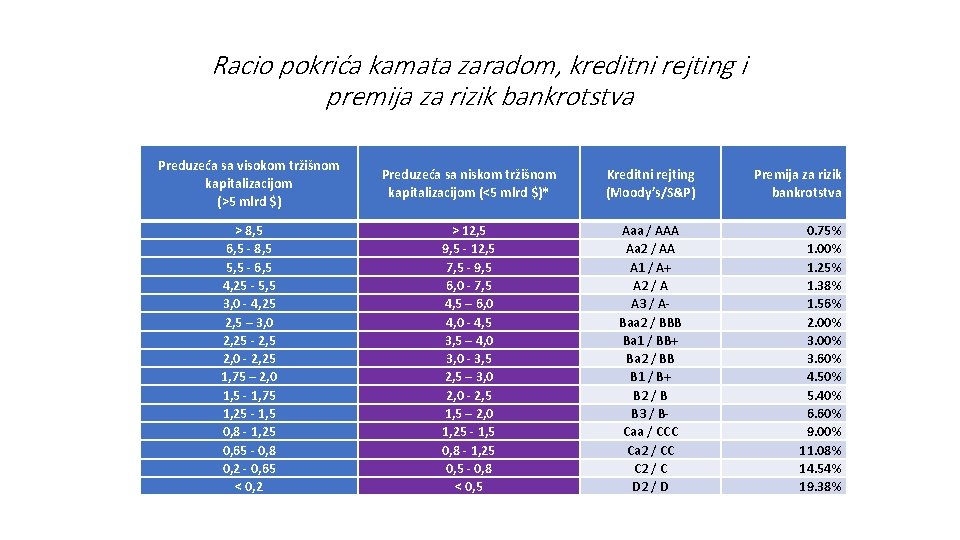
Obračun cene duga • Cena duga se dobija kao zbir stope prinosa na nerizične hartije od vrednosti i premije za rizik. S obzirom da je prinos bez rizika poznata veličina, određivanje cene duga svodi se na računanje premije za rizik bankrotstva (engl. default spread). • Obračun premije za rizik bankrotstva: • Kreditni rejting • Racio pokrića troškova kamata • Z-score
Racio pokrića kamata zaradom, kreditni rejting i premija za rizik bankrotstva Preduzeća sa visokom tržišnom kapitalizacijom (>5 mlrd $) Preduzeća sa niskom tržišnom kapitalizacijom (<5 mlrd $)* Kreditni rejting (Moody’s/S&P) > 8, 5 6, 5 - 8, 5 5, 5 - 6, 5 4, 25 - 5, 5 3, 0 - 4, 25 2, 5 – 3, 0 2, 25 - 2, 5 2, 0 - 2, 25 1, 75 – 2, 0 1, 5 - 1, 75 1, 25 - 1, 5 0, 8 - 1, 25 0, 65 - 0, 8 0, 2 - 0, 65 < 0, 2 > 12, 5 9, 5 - 12, 5 7, 5 - 9, 5 6, 0 - 7, 5 4, 5 – 6, 0 4, 0 - 4, 5 3, 5 – 4, 0 3, 0 - 3, 5 2, 5 – 3, 0 2, 0 - 2, 5 1, 5 – 2, 0 1, 25 - 1, 5 0, 8 - 1, 25 0, 5 - 0, 8 < 0, 5 Aaa / AAA Aa 2 / AA A 1 / A+ A 2 / A A 3 / ABaa 2 / BBB Ba 1 / BB+ Ba 2 / BB B 1 / B+ B 2 / B B 3 / BCaa / CCC Ca 2 / CC C 2 / C D 2 / D Premija za rizik bankrotstva 0. 75% 1. 00% 1. 25% 1. 38% 1. 56% 2. 00% 3. 60% 4. 50% 5. 40% 6. 60% 9. 00% 11. 08% 14. 54% 19. 38%
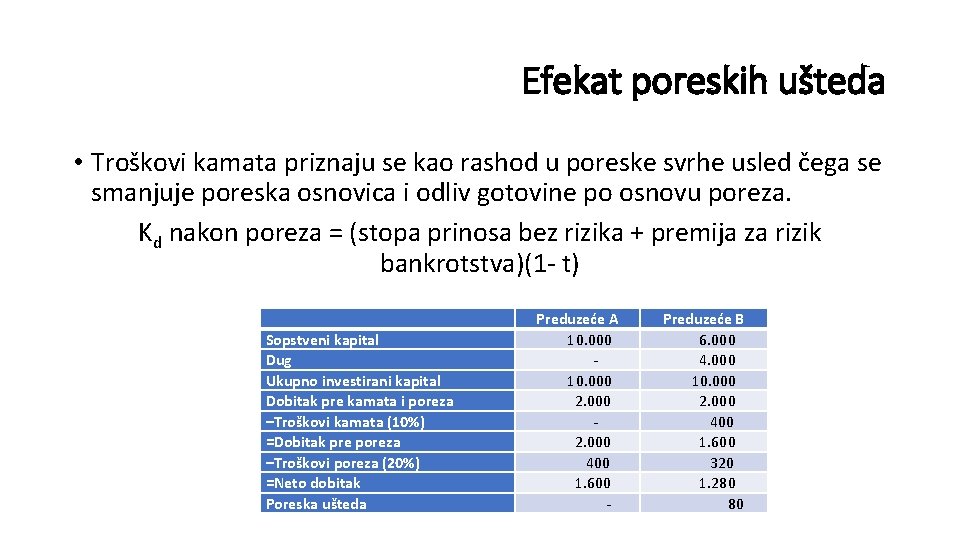
Efekat poreskih ušteda • Troškovi kamata priznaju se kao rashod u poreske svrhe usled čega se smanjuje poreska osnovica i odliv gotovine po osnovu poreza. Kd nakon poreza = (stopa prinosa bez rizika + premija za rizik bankrotstva)(1 - t) Sopstveni kapital Dug Ukupno investirani kapital Dobitak pre kamata i poreza ‒Troškovi kamata (10%) =Dobitak pre poreza ‒Troškovi poreza (20%) =Neto dobitak Poreska ušteda Preduzeće A 10. 000 - 10. 000 2. 000 - 2. 000 400 1. 600 - Preduzeće B 6. 000 4. 000 10. 000 2. 000 400 1. 600 320 1. 280 80
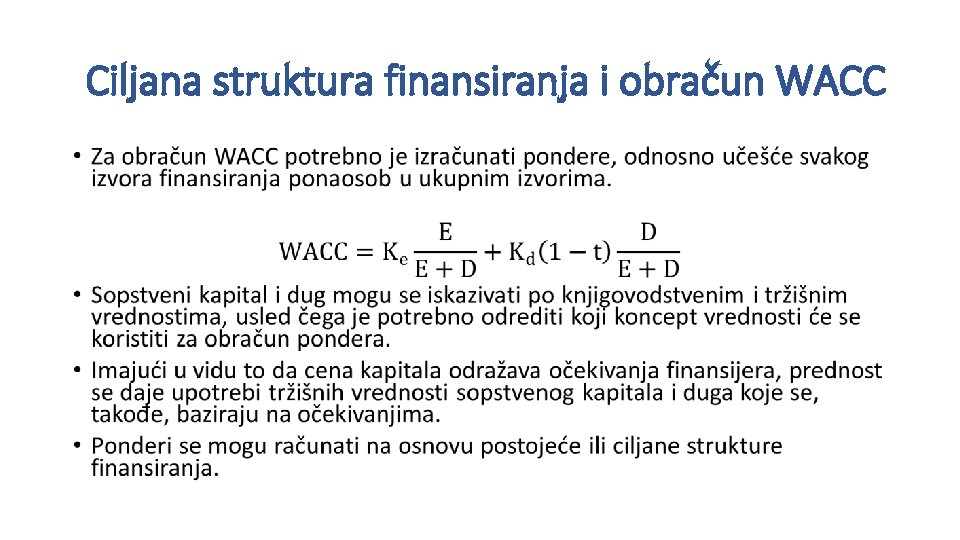
Ciljana struktura finansiranja i obračun WACC •
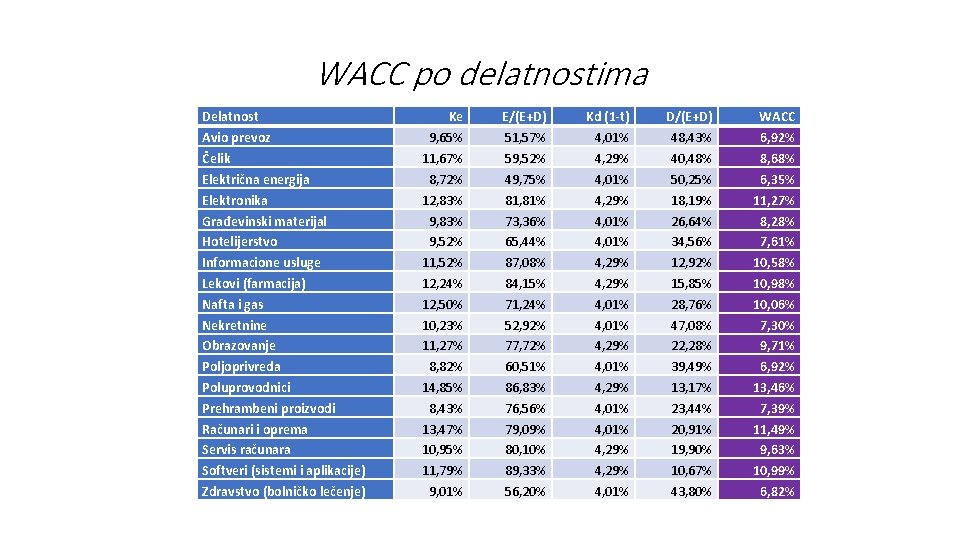
WACC po delatnostima Delatnost Avio prevoz Čelik Električna energija Elektronika Građevinski materijal Hotelijerstvo Informacione usluge Lekovi (farmacija) Nafta i gas Nekretnine Obrazovanje Poljoprivreda Poluprovodnici Prehrambeni proizvodi Računari i oprema Servis računara Softveri (sistemi i aplikacije) Zdravstvo (bolničko lečenje) Ke E/(E+D) Kd (1 -t) D/(E+D) WACC 9, 65% 11, 67% 8, 72% 12, 83% 9, 52% 11, 52% 12, 24% 12, 50% 10, 23% 11, 27% 8, 82% 14, 85% 8, 43% 13, 47% 10, 95% 11, 79% 9, 01% 51, 57% 59, 52% 49, 75% 81, 81% 73, 36% 65, 44% 87, 08% 84, 15% 71, 24% 52, 92% 77, 72% 60, 51% 86, 83% 76, 56% 79, 09% 80, 10% 89, 33% 56, 20% 4, 01% 4, 29% 4, 01% 4, 29% 4, 01% 48, 43% 40, 48% 50, 25% 18, 19% 26, 64% 34, 56% 12, 92% 15, 85% 28, 76% 47, 08% 22, 28% 39, 49% 13, 17% 23, 44% 20, 91% 19, 90% 10, 67% 43, 80% 6, 92% 8, 68% 6, 35% 11, 27% 8, 28% 7, 61% 10, 58% 10, 98% 10, 06% 7, 30% 9, 71% 6, 92% 13, 46% 7, 39% 11, 49% 9, 63% 10, 99% 6, 82%
Utvrđivanje cene kapitala na tržištima u razvoju • Tržišta u razvoju (engl. emerging markets) odlikuje nerazvijeno i nedovoljno likvidno finansijsko tržište, nedostatak transparentnosti, nepostojanje adekvatne pravne regulative i regulative korporativnog upravljanja ili odsustvo njene primene u praksi, ekonomska i politička neizvesnost itd. U takvom kontekstu, proces vrednovanja preduzeća, a samim tim postupak utvrđivanja cene kapitala, nosi specifične dileme i poteškoće. • Najzastupljenija je primena različitih modaliteta CAPM i metoda zidanja. • Primena CAPM na području tržišta u razvoju zahtevala je izvesna prilagođavanja lokalnom ambijentu i aproksimacije pri obračunu pojedinih elemenata ovog modela.
Utvrđivanje cene kapitala u Srbiji • Postupak utvrđivanja cene kapitala regulisan je Uredbom o metodologiji za procenu vrednosti kapitala i imovine i Uputstvom o načinu primene metoda za procenu vrednosti kapitala i imovine i načinu iskazivanja procenjene vrednosti kapitala (iz 2001. godine). Prema pomenutoj uredbi, obračun cene sopstvenog kapitala vrši se metodom zidanja. • Cena sopstvenog kapitala dobija se kao zbir tri elementa: • stope prinosa bez rizika; • premije za rizik ulaganja u konkretno preduzeće; • premije za rizik ulaganja u Republiku Srbiju.
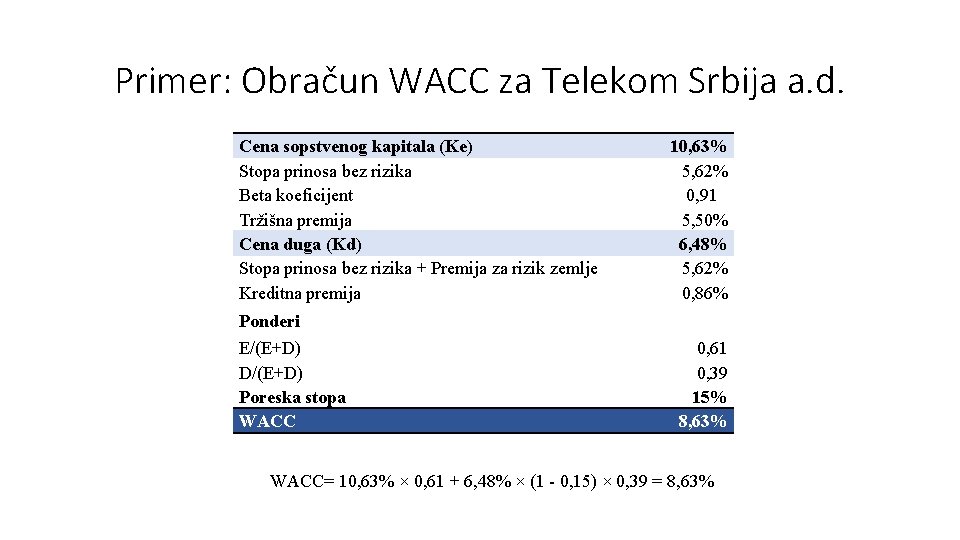
Primer: Obračun WACC za Telekom Srbija a. d. Cena sopstvenog kapitala (Ke) Stopa prinosa bez rizika Beta koeficijent Tržišna premija Cena duga (Kd) Stopa prinosa bez rizika + Premija za rizik zemlje Kreditna premija 10, 63% 5, 62% 0, 91 5, 50% 6, 48% 5, 62% 0, 86% Ponderi E/(E+D) D/(E+D) Poreska stopa WACC 0, 61 0, 39 15% 8, 63% WACC= 10, 63% × 0, 61 + 6, 48% × (1 - 0, 15) × 0, 39 = 8, 63%
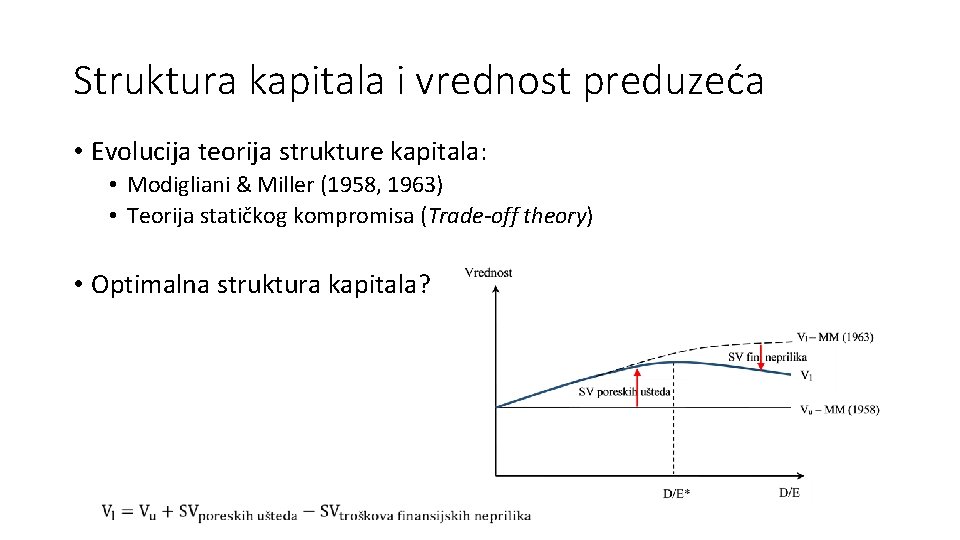
Struktura kapitala i vrednost preduzeća • Evolucija teorija strukture kapitala: • Modigliani & Miller (1958, 1963) • Teorija statičkog kompromisa (Trade-off theory) • Optimalna struktura kapitala?
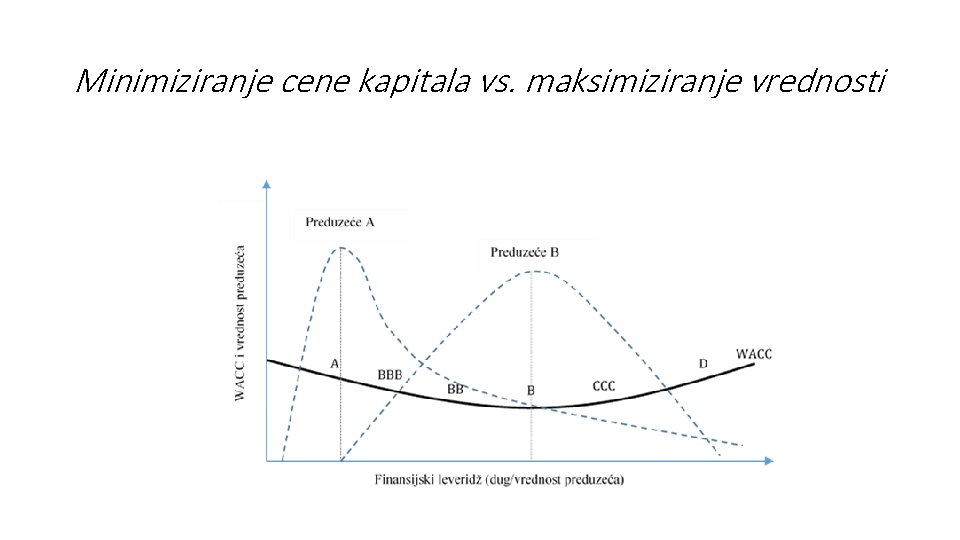
Minimiziranje cene kapitala vs. maksimiziranje vrednosti