Auditora Interna Fases para el desarrollo de la
- Slides: 44
Auditoría Interna
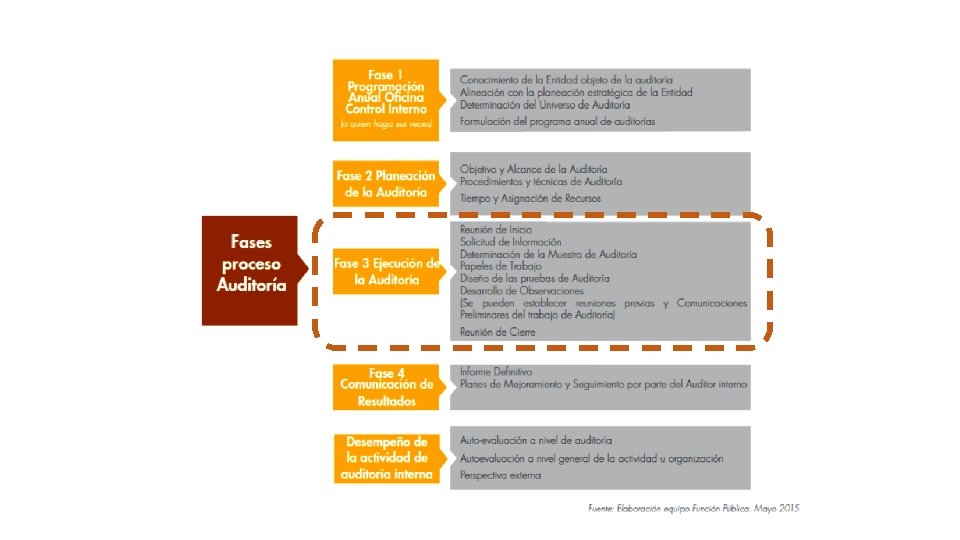
Fases para el desarrollo de la Auditoría Interna 3 4 PÚBLICA 2 FUNCIÓN Referente Normativo - 1 - Agenda Evaluación de la Función de Auditoría Panel de Preguntas
FUNCIÓN - v PÚBLICA - Referente normativo
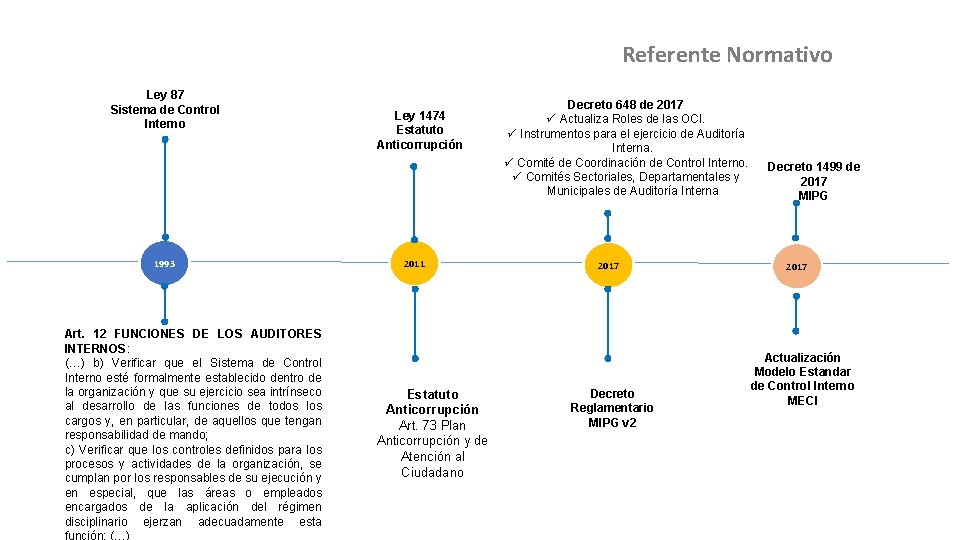
Referente Normativo Ley 87 Sistema de Control Interno 1993 Art. 12 FUNCIONES DE LOS AUDITORES INTERNOS: (…) b) Verificar que el Sistema de Control Interno esté formalmente establecido dentro de la organización y que su ejercicio sea intrínseco al desarrollo de las funciones de todos los cargos y, en particular, de aquellos que tengan responsabilidad de mando; c) Verificar que los controles definidos para los procesos y actividades de la organización, se cumplan por los responsables de su ejecución y en especial, que las áreas o empleados encargados de la aplicación del régimen disciplinario ejerzan adecuadamente esta Ley 1474 Estatuto Anticorrupción 2011 Estatuto Anticorrupción Art. 73 Plan Anticorrupción y de Atención al Ciudadano Decreto 648 de 2017 Actualiza Roles de las OCI. Instrumentos para el ejercicio de Auditoría Interna. Comité de Coordinación de Control Interno. Comités Sectoriales, Departamentales y Municipales de Auditoría Interna 2017 Decreto Reglamentario MIPG v 2 Decreto 1499 de 2017 MIPG 2017 Actualización Modelo Estandar de Control Interno MECI
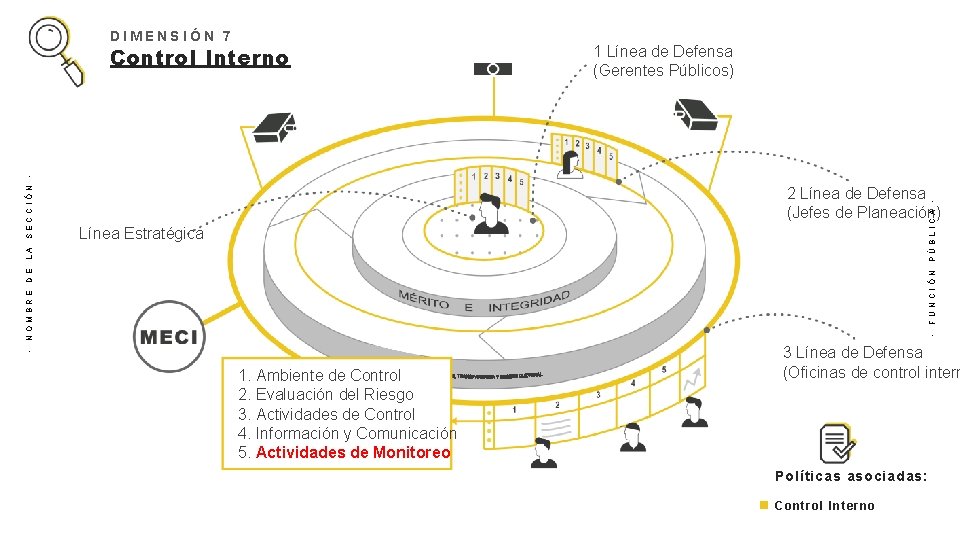
DIMENSIÓN 7 1 Línea de Defensa (Gerentes Públicos) PÚBLICA - 2 Línea de Defensa (Jefes de Planeación) Línea Estratégica - - NOMBRE FUNCIÓN DE LA SECCIÓN - Control Interno 1. Ambiente de Control 2. Evaluación del Riesgo 3. Actividades de Control 4. Información y Comunicación 5. Actividades de Monitoreo 3 Línea de Defensa (Oficinas de control intern Políticas asociadas: Control Interno
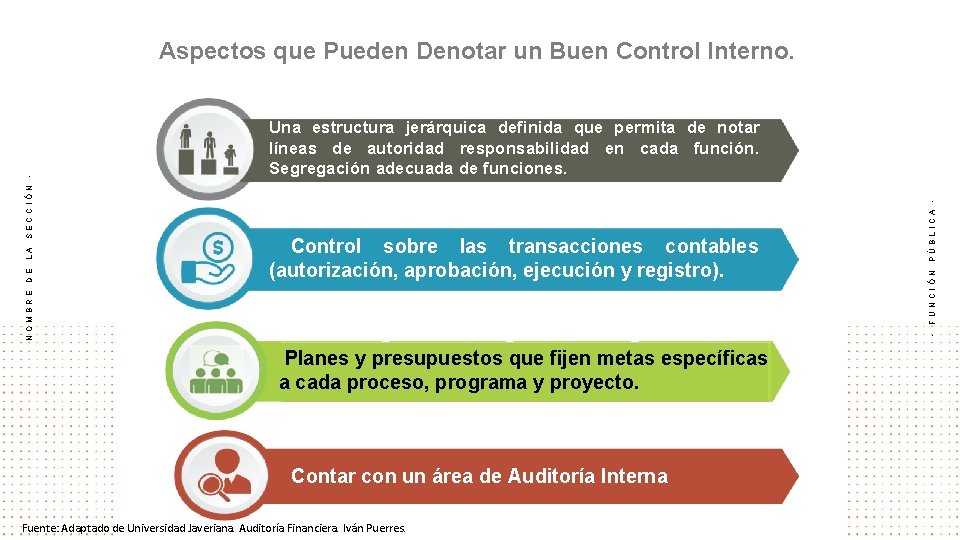
- - FUNCIÓN Control sobre las transacciones contables (autorización, aprobación, ejecución y registro). PÚBLICA - Una estructura jerárquica definida que permita de notar líneas de autoridad responsabilidad en cada función. Segregación adecuada de funciones. NOMBRE DE LA SECCIÓN - Aspectos que Pueden Denotar un Buen Control Interno. Planes y presupuestos que fijen metas específicas a cada proceso, programa y proyecto. Contar con un área de Auditoría Interna Fuente: Adaptado de Universidad Javeriana. Auditoría Financiera. Iván Puerres.
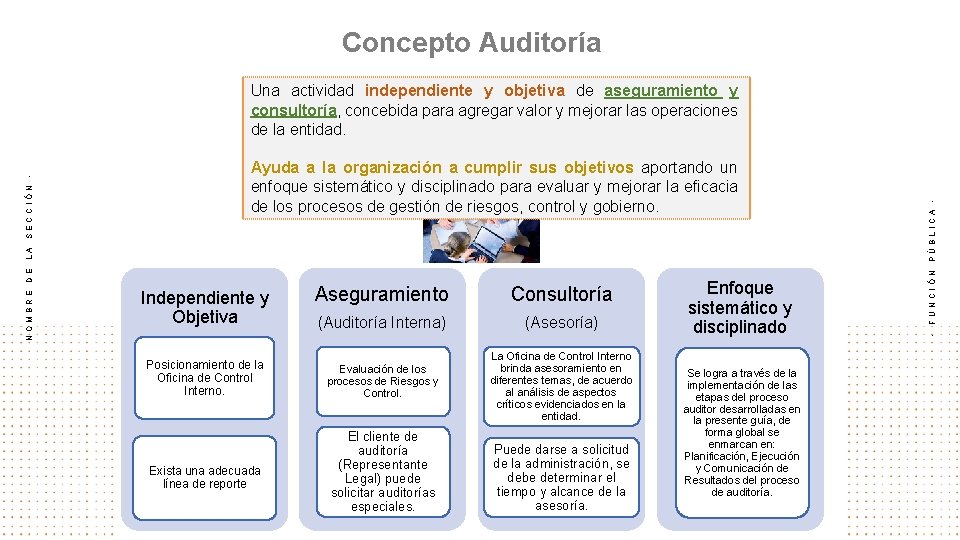
Concepto Auditoría Consultoría (Auditoría Interna) (Asesoría) Posicionamiento de la Oficina de Control Interno. Evaluación de los procesos de Riesgos y Control. La Oficina de Control Interno brinda asesoramiento en diferentes temas, de acuerdo al análisis de aspectos críticos evidenciados en la entidad. Exista una adecuada línea de reporte El cliente de auditoría (Representante Legal) puede solicitar auditorías especiales. Puede darse a solicitud de la administración, se debe determinar el tiempo y alcance de la asesoría. Enfoque sistemático y disciplinado Se logra a través de la implementación de las etapas del proceso auditor desarrolladas en la presente guía, de forma global se enmarcan en: Planificación, Ejecución y Comunicación de Resultados del proceso de auditoría. PÚBLICA FUNCIÓN DE NOMBRE Aseguramiento - Independiente y Objetiva - Ayuda a la organización a cumplir sus objetivos aportando un enfoque sistemático y disciplinado para evaluar y mejorar la eficacia de los procesos de gestión de riesgos, control y gobierno. LA SECCIÓN - Una actividad independiente y objetiva de aseguramiento y consultoría, concebida para agregar valor y mejorar las operaciones de la entidad.
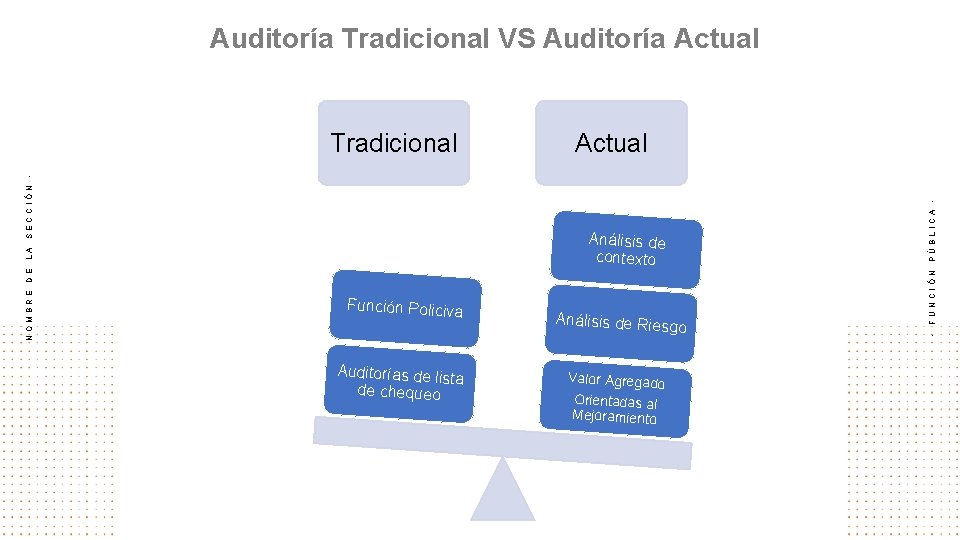
Auditoría Tradicional VS Auditoría Actual Análisis de Riesg o Auditorías de lista de chequeo Valor Agregado Orientadas al Mejoramiento FUNCIÓN Función Policiva - DE LA Análisis de contexto - NOMBRE PÚBLICA - SECCIÓN - Tradicional
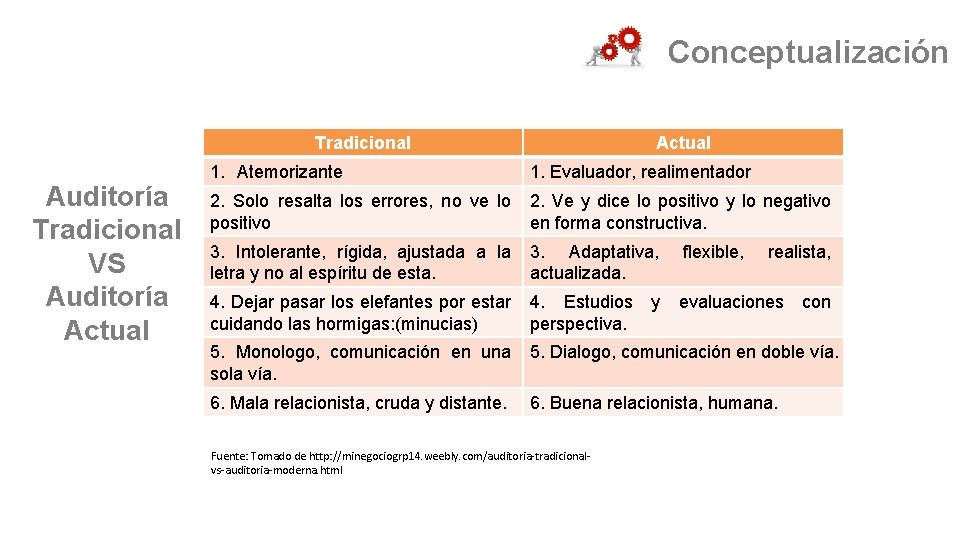
Conceptualización Tradicional Auditoría Tradicional VS Auditoría Actual 1. Atemorizante 1. Evaluador, realimentador 2. Solo resalta los errores, no ve lo positivo 2. Ve y dice lo positivo y lo negativo en forma constructiva. 3. Intolerante, rígida, ajustada a la letra y no al espíritu de esta. 3. Adaptativa, actualizada. flexible, 4. Dejar pasar los elefantes por estar cuidando las hormigas: (minucias) 4. Estudios perspectiva. evaluaciones 5. Monologo, comunicación en una sola vía. 5. Dialogo, comunicación en doble vía. 6. Mala relacionista, cruda y distante. 6. Buena relacionista, humana. Fuente: Tomado de http: //minegociogrp 14. weebly. com/auditoria-tradicionalvs-auditoria-moderna. html y realista, con
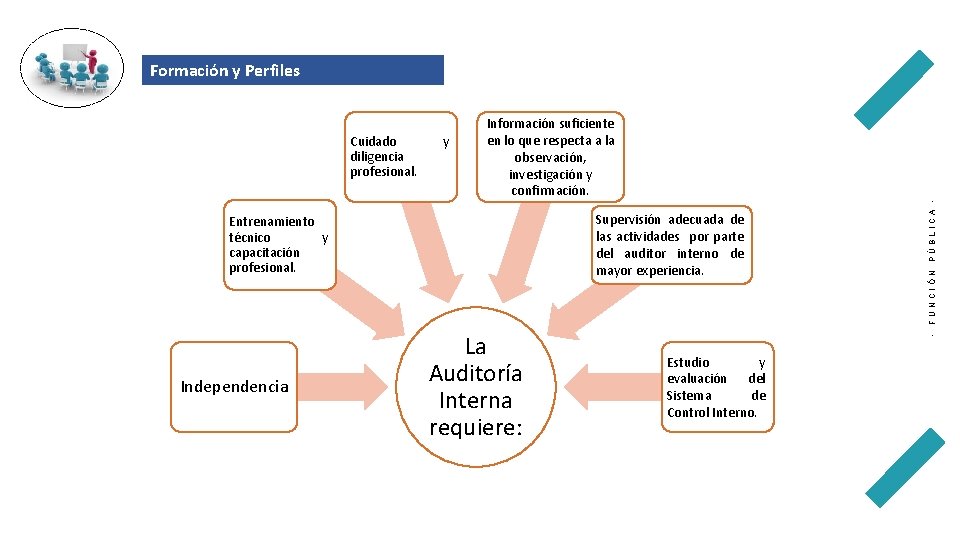
Formación y Perfiles y Independencia La Auditoría Interna requiere: FUNCIÓN - Supervisión adecuada de las actividades por parte del auditor interno de mayor experiencia. Entrenamiento técnico y capacitación profesional. PÚBLICA - Cuidado diligencia profesional. Información suficiente en lo que respecta a la observación, investigación y confirmación. Estudio y evaluación del Sistema de Control Interno.
PÚBLICA FUNCIÓN v - Fases para el Desarrollo de la Auditoría Interna
- - DE FUNCIÓN NOMBRE - SECCIÓN PÚBLICA LA -
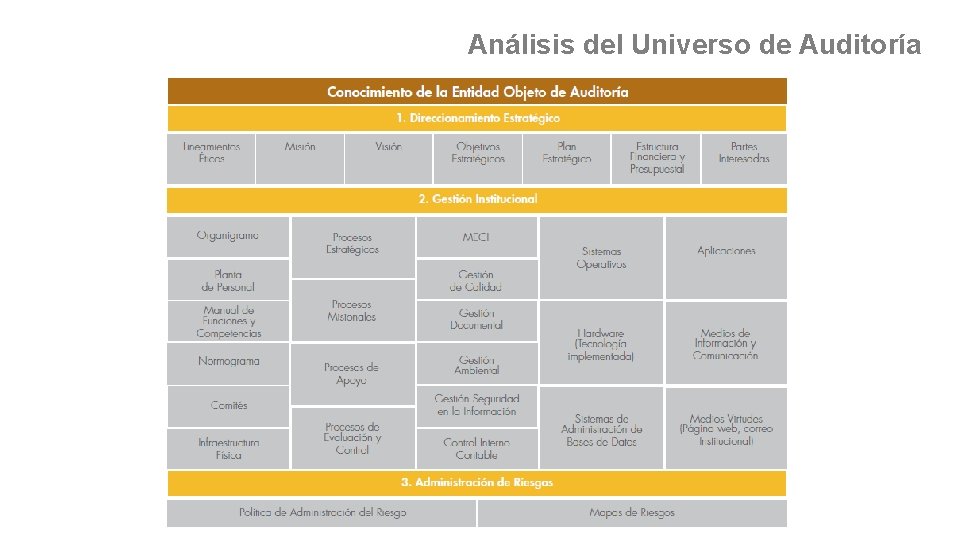
Análisis del Universo de Auditoría
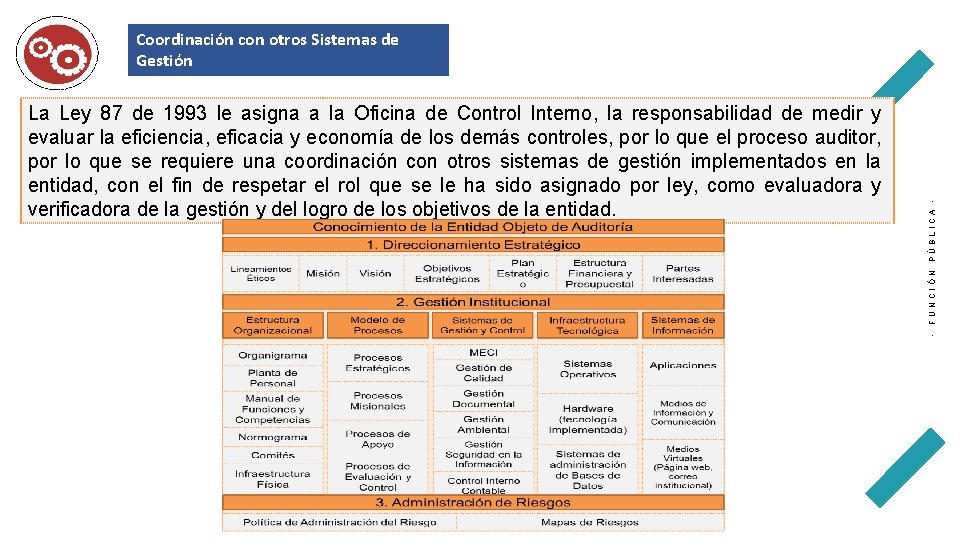
PÚBLICA FUNCIÓN - La Ley 87 de 1993 le asigna a la Oficina de Control Interno, la responsabilidad de medir y evaluar la eficiencia, eficacia y economía de los demás controles, por lo que el proceso auditor, por lo que se requiere una coordinación con otros sistemas de gestión implementados en la entidad, con el fin de respetar el rol que se le ha sido asignado por ley, como evaluadora y verificadora de la gestión y del logro de los objetivos de la entidad. - Coordinación con otros Sistemas de Gestión
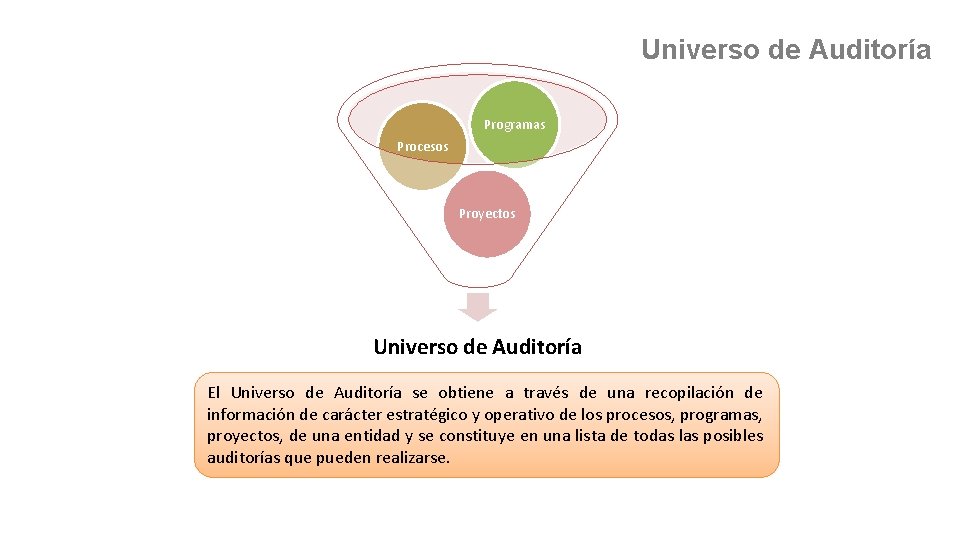
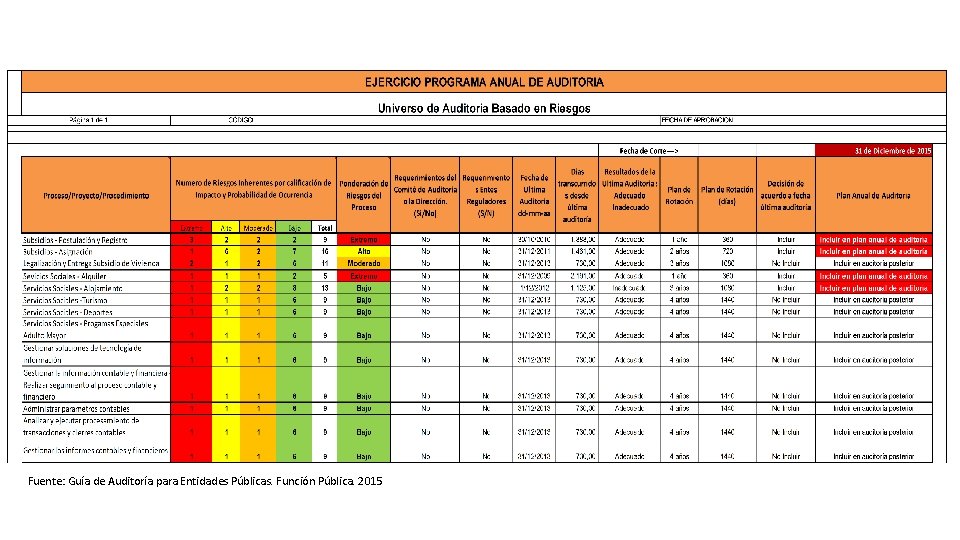
Universo de Auditoría Programas Procesos Proyectos Universo de Auditoría El Universo de Auditoría se obtiene a través de una recopilación de información de carácter estratégico y operativo de los procesos, programas, proyectos, de una entidad y se constituye en una lista de todas las posibles auditorías que pueden realizarse.
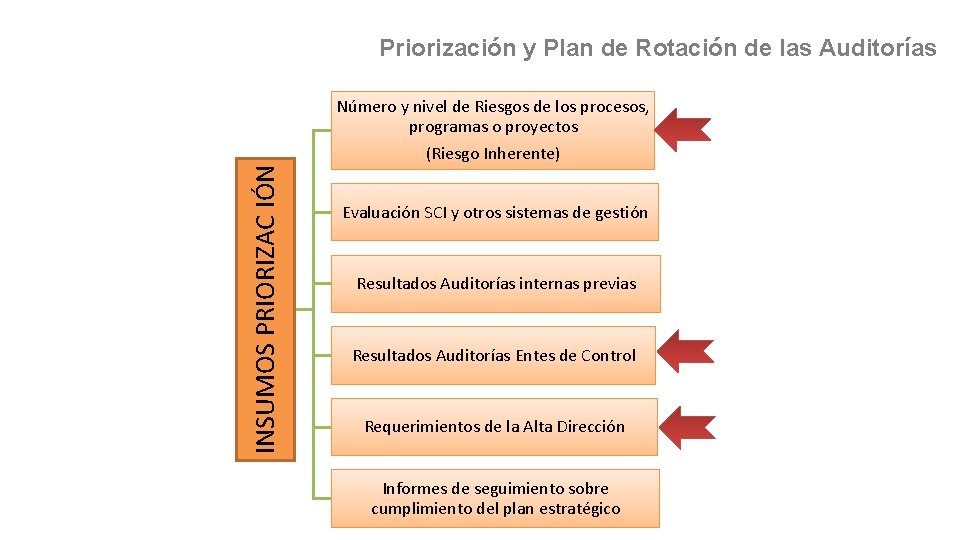
Priorización y Plan de Rotación de las Auditorías INSUMOS PRIORIZAC IÓN Número y nivel de Riesgos de los procesos, programas o proyectos (Riesgo Inherente) Evaluación SCI y otros sistemas de gestión Resultados Auditorías internas previas Resultados Auditorías Entes de Control Requerimientos de la Alta Dirección Informes de seguimiento sobre cumplimiento del plan estratégico
Fuente: Guía de Auditoría para Entidades Públicas. Función Pública. 2015
Plan Anual de Auditoría Interna debe desarrollar anualmente un Plan de Auditoría Interna basado en la evaluación de los riesgos identificados en la organización (mapa de riesgos). Este plan debe estar alineado con el plan estratégico de la organización, así mismo deber ser flexible para adaptarse a las necesidades y riesgos cambiantes. Debe considerar todas las actividades de la Oficina para la vigencia. Auditorías internas a los procesos (De acuerdo a priorización y plan de rotación de las auditorías). Auditorías especiales o eventuales sobre procesos o áreas específicas y ante eventualidades que obliguen a ello. Actividades de asesoría y acompañamiento en temas puntuales, de acuerdo a las necesidades de la entidad. Elaboración de informes determinados por ley. Capacitación para los funcionarios de la oficina. Atención a entes de control. Seguimiento a planes de mejoramiento. Determinar tiempos para situaciones imprevistas que afecten el tiempo del programa de auditoría, entre otros.
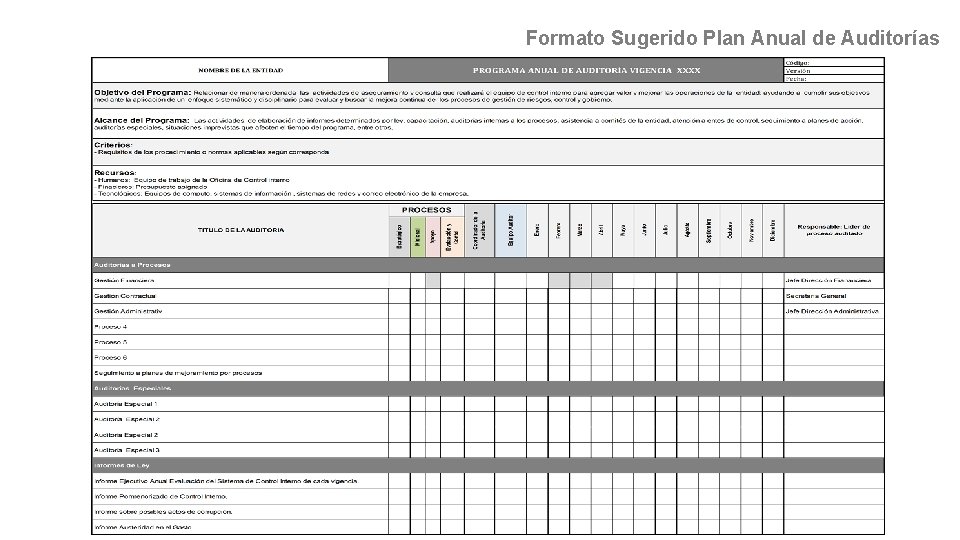
Formato Sugerido Plan Anual de Auditorías
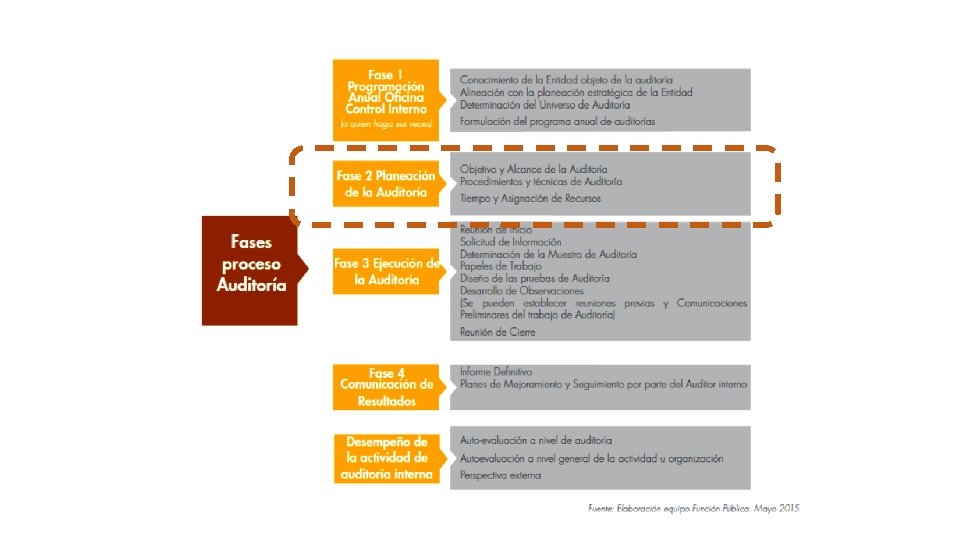
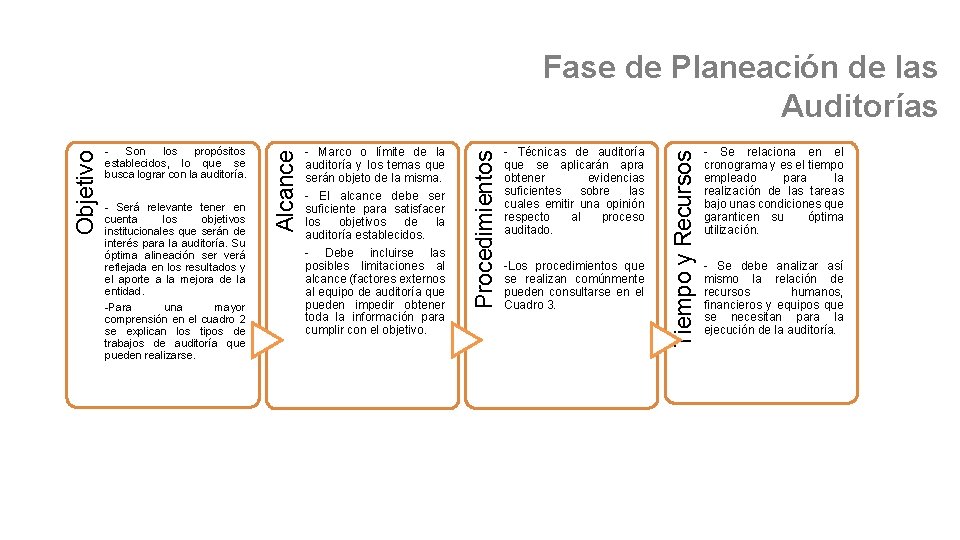
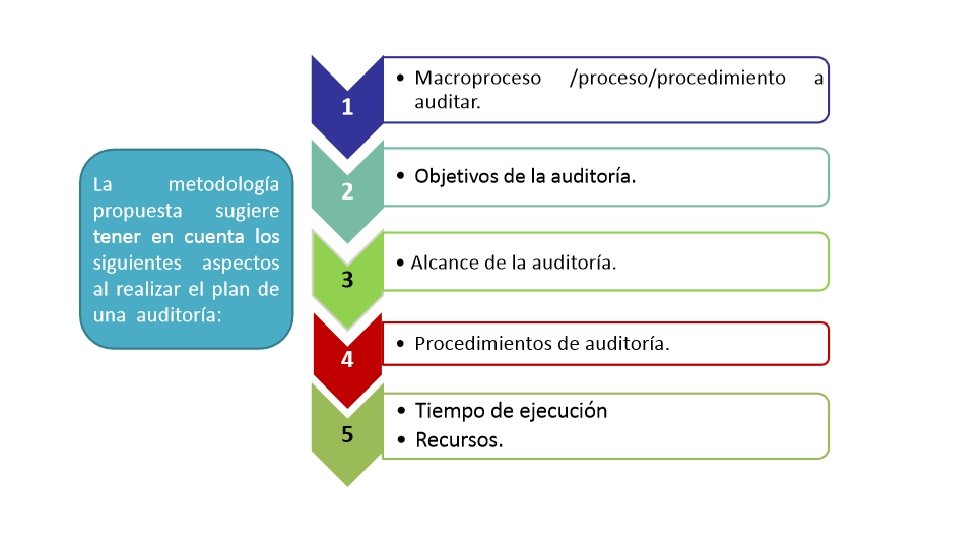
- Técnicas de auditoría que se aplicarán apra obtener evidencias suficientes sobre las cuales emitir una opinión respecto al proceso auditado. -Los procedimientos que se realizan comúnmente pueden consultarse en el Cuadro 3. Tiempo y Recursos - Será relevante tener en cuenta los objetivos institucionales que serán de interés para la auditoría. Su óptima alineación ser verá reflejada en los resultados y el aporte a la mejora de la entidad. -Para una mayor comprensión en el cuadro 2 se explican los tipos de trabajos de auditoría que pueden realizarse. - Marco o límite de la auditoría y los temas que serán objeto de la misma. - El alcance debe ser suficiente para satisfacer los objetivos de la auditoría establecidos. - Debe incluirse las posibles limitaciones al alcance (factores externos al equipo de auditoría que pueden impedir obtener toda la información para cumplir con el objetivo. Procedimientos Son los propósitos establecidos, lo que se busca lograr con la auditoría. Alcance Objetivo Fase de Planeación de las Auditorías - Se relaciona en el cronograma y es el tiempo empleado para la realización de las tareas bajo unas condiciones que garanticen su óptima utilización. - Se debe analizar así mismo la relación de recursos humanos, financieros y equipos que se necesitan para la ejecución de la auditoría.
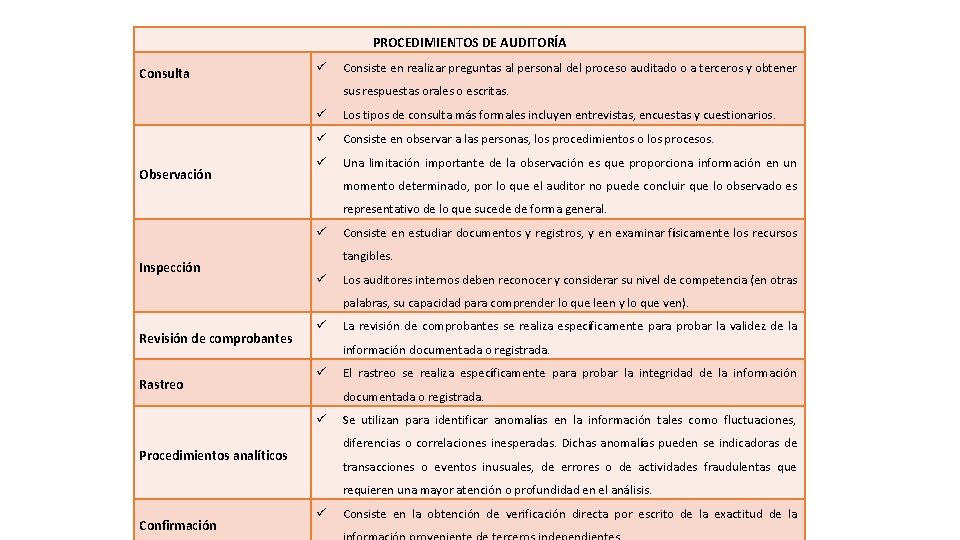
PROCEDIMIENTOS DE AUDITORÍA Consulta Consiste en realizar preguntas al personal del proceso auditado o a terceros y obtener sus respuestas orales o escritas. Observación Los tipos de consulta más formales incluyen entrevistas, encuestas y cuestionarios. Consiste en observar a las personas, los procedimientos o los procesos. Una limitación importante de la observación es que proporciona información en un momento determinado, por lo que el auditor no puede concluir que lo observado es representativo de lo que sucede de forma general. Inspección Consiste en estudiar documentos y registros, y en examinar físicamente los recursos tangibles. Los auditores internos deben reconocer y considerar su nivel de competencia (en otras palabras, su capacidad para comprender lo que leen y lo que ven). Revisión de comprobantes Rastreo La revisión de comprobantes se realiza específicamente para probar la validez de la información documentada o registrada. El rastreo se realiza específicamente para probar la integridad de la información documentada o registrada. Se utilizan para identificar anomalías en la información tales como fluctuaciones, diferencias o correlaciones inesperadas. Dichas anomalías pueden se indicadoras de Procedimientos analíticos transacciones o eventos inusuales, de errores o de actividades fraudulentas que requieren una mayor atención o profundidad en el análisis. Confirmación Consiste en la obtención de verificación directa por escrito de la exactitud de la
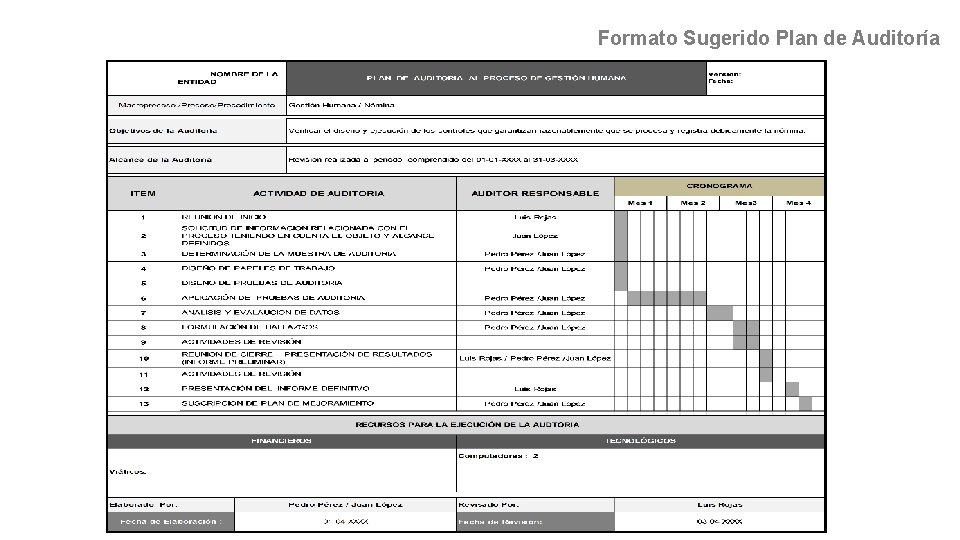
Formato Sugerido Plan de Auditoría
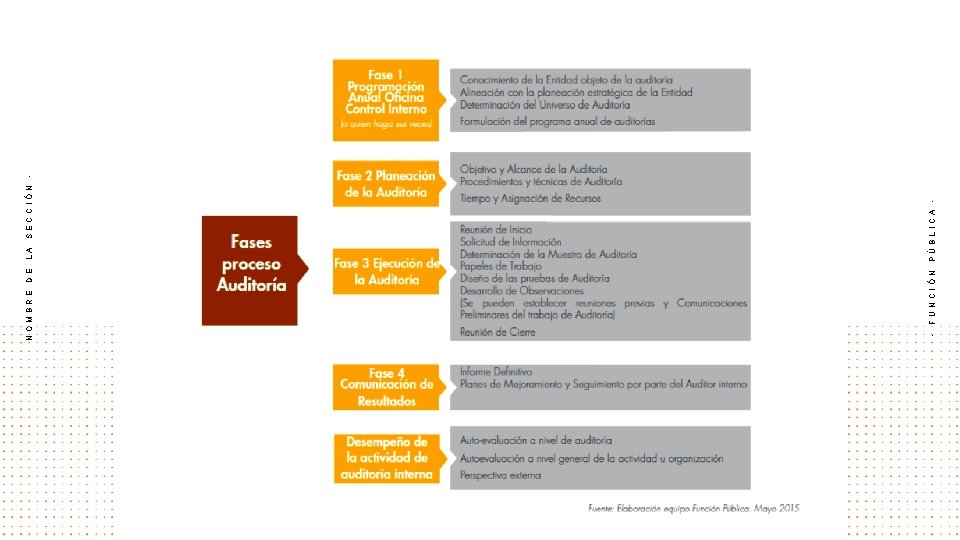
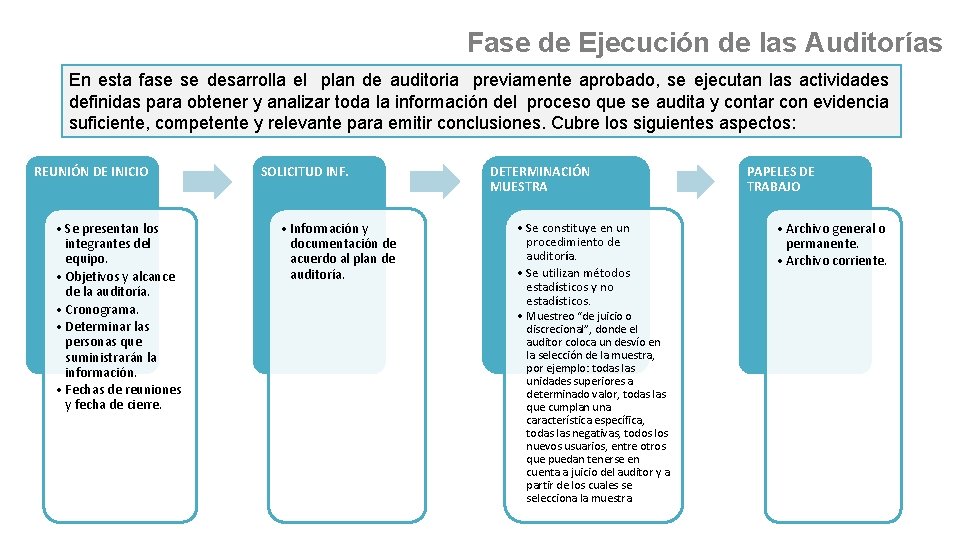
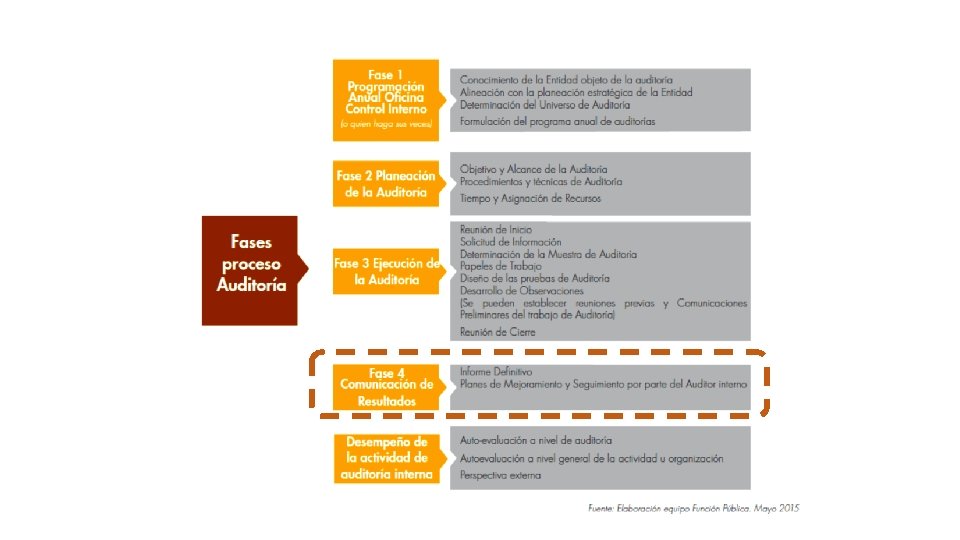
Fase de Ejecución de las Auditorías En esta fase se desarrolla el plan de auditoria previamente aprobado, se ejecutan las actividades definidas para obtener y analizar toda la información del proceso que se audita y contar con evidencia suficiente, competente y relevante para emitir conclusiones. Cubre los siguientes aspectos: REUNIÓN DE INICIO • Se presentan los integrantes del equipo. • Objetivos y alcance de la auditoría. • Cronograma. • Determinar las personas que suministrarán la información. • Fechas de reuniones y fecha de cierre. SOLICITUD INF. • Información y documentación de acuerdo al plan de auditoría. DETERMINACIÓN MUESTRA • Se constituye en un procedimiento de auditoría. • Se utilizan métodos estadísticos y no estadísticos. • Muestreo “de juicio o discrecional”, donde el auditor coloca un desvío en la selección de la muestra, por ejemplo: todas las unidades superiores a determinado valor, todas las que cumplan una característica específica, todas las negativas, todos los nuevos usuarios, entre otros que puedan tenerse en cuenta a juicio del auditor y a partir de los cuales se selecciona la muestra. PAPELES DE TRABAJO • Archivo general o permanente. • Archivo corriente.
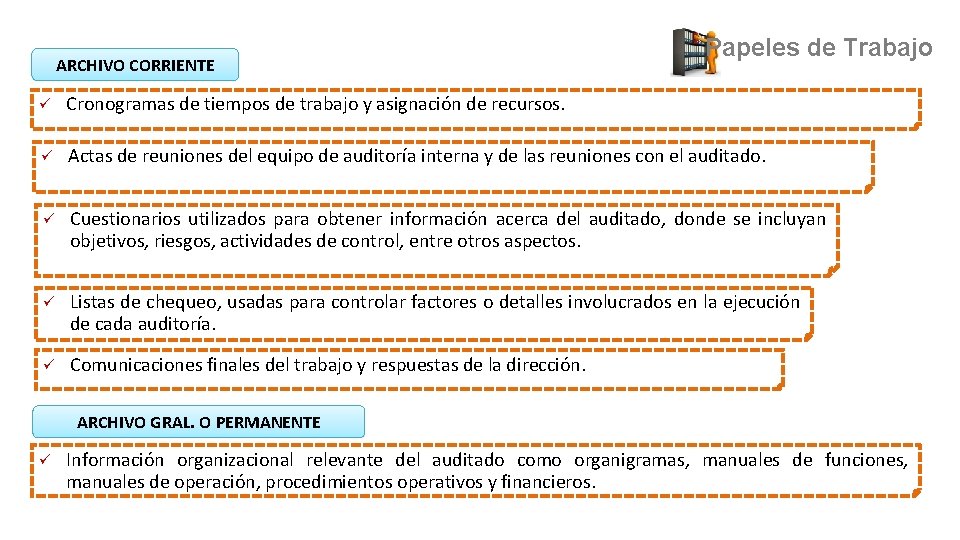
ARCHIVO CORRIENTE Papeles de Trabajo Cronogramas de tiempos de trabajo y asignación de recursos. Actas de reuniones del equipo de auditoría interna y de las reuniones con el auditado. Cuestionarios utilizados para obtener información acerca del auditado, donde se incluyan objetivos, riesgos, actividades de control, entre otros aspectos. Listas de chequeo, usadas para controlar factores o detalles involucrados en la ejecución de cada auditoría. Comunicaciones finales del trabajo y respuestas de la dirección. ARCHIVO GRAL. O PERMANENTE Información organizacional relevante del auditado como organigramas, manuales de funciones, manuales de operación, procedimientos operativos y financieros.
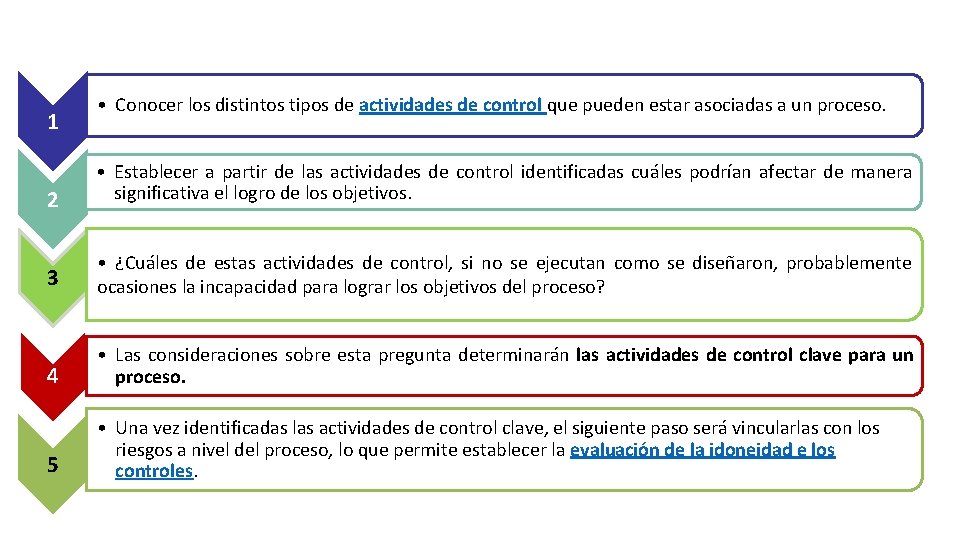
1 • Conocer los distintos tipos de actividades de control que pueden estar asociadas a un proceso. 2 • Establecer a partir de las actividades de control identificadas cuáles podrían afectar de manera significativa el logro de los objetivos. 3 • ¿Cuáles de estas actividades de control, si no se ejecutan como se diseñaron, probablemente ocasiones la incapacidad para lograr los objetivos del proceso? 4 • Las consideraciones sobre esta pregunta determinarán las actividades de control clave para un proceso. 5 • Una vez identificadas las actividades de control clave, el siguiente paso será vincularlas con los riesgos a nivel del proceso, lo que permite establecer la evaluación de la idoneidad e los controles.
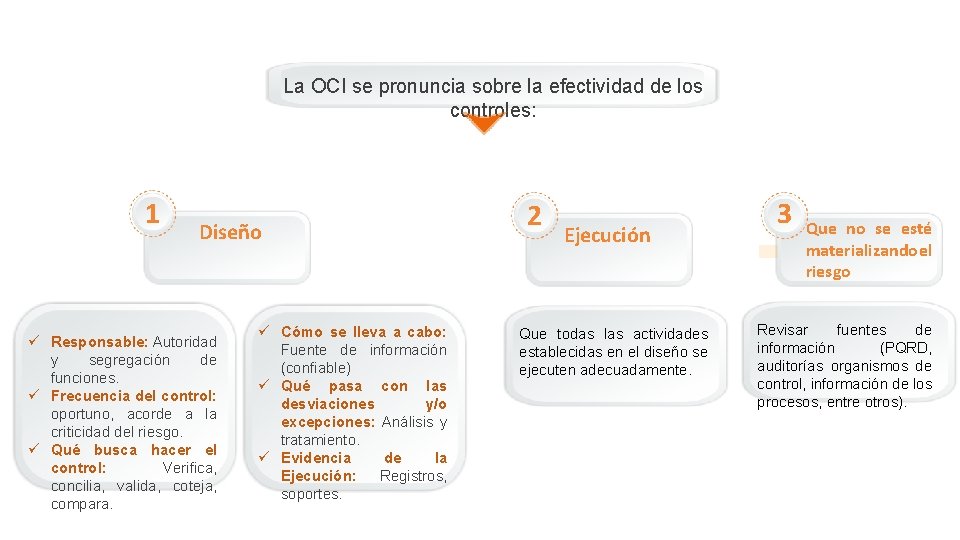
La OCI se pronuncia sobre la efectividad de los controles: 1 Diseño Responsable: Autoridad y segregación de funciones. Frecuencia del control: oportuno, acorde a la criticidad del riesgo. Qué busca hacer el control: Verifica, concilia, valida, coteja, compara. Cómo se lleva a cabo: Fuente de información (confiable) Qué pasa con las desviaciones y/o excepciones: Análisis y tratamiento. Evidencia de la Ejecución: Registros, soportes. 2 Ejecución Que todas las actividades establecidas en el diseño se ejecuten adecuadamente. 3 Que no se esté materializando el riesgo Revisar fuentes de información (PQRD, auditorías organismos de control, información de los procesos, entre otros).
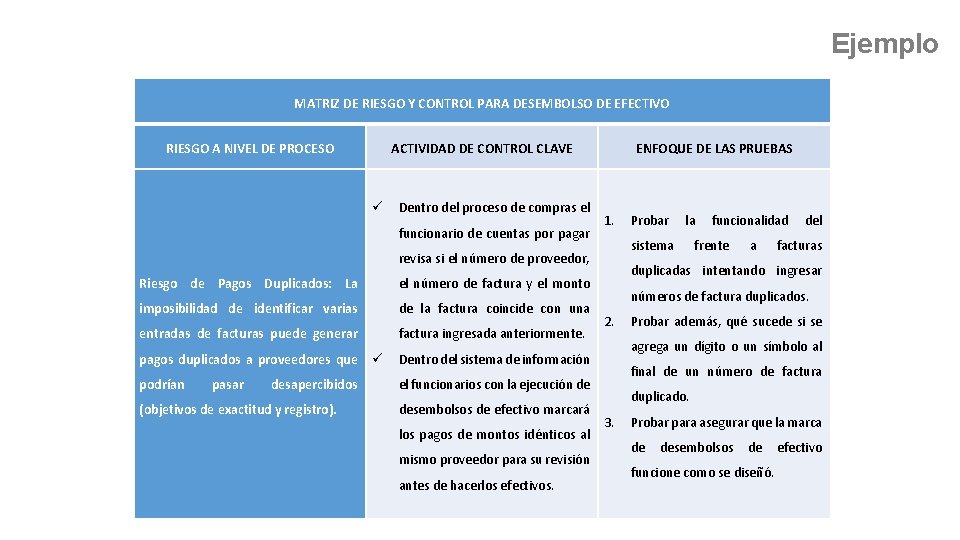
Ejemplo MATRIZ DE RIESGO Y CONTROL PARA DESEMBOLSO DE EFECTIVO RIESGO A NIVEL DE PROCESO ACTIVIDAD DE CONTROL CLAVE Dentro del proceso de compras el funcionario de cuentas por pagar ENFOQUE DE LAS PRUEBAS 1. el número de factura y el monto imposibilidad de identificar varias de la factura coincide con una entradas de facturas puede generar factura ingresada anteriormente. pagos duplicados a proveedores que Dentro del sistema de información podrían el funcionarios con la ejecución de pasar desapercibidos (objetivos de exactitud y registro). desembolsos de efectivo marcará los pagos de montos idénticos al mismo proveedor para su revisión antes de hacerlos efectivos. la sistema revisa si el número de proveedor, Riesgo de Pagos Duplicados: La Probar funcionalidad frente a del facturas duplicadas intentando ingresar números de factura duplicados. 2. Probar además, qué sucede si se agrega un dígito o un símbolo al final de un número de factura duplicado. 3. Probar para asegurar que la marca de desembolsos de funcione como se diseñó. efectivo
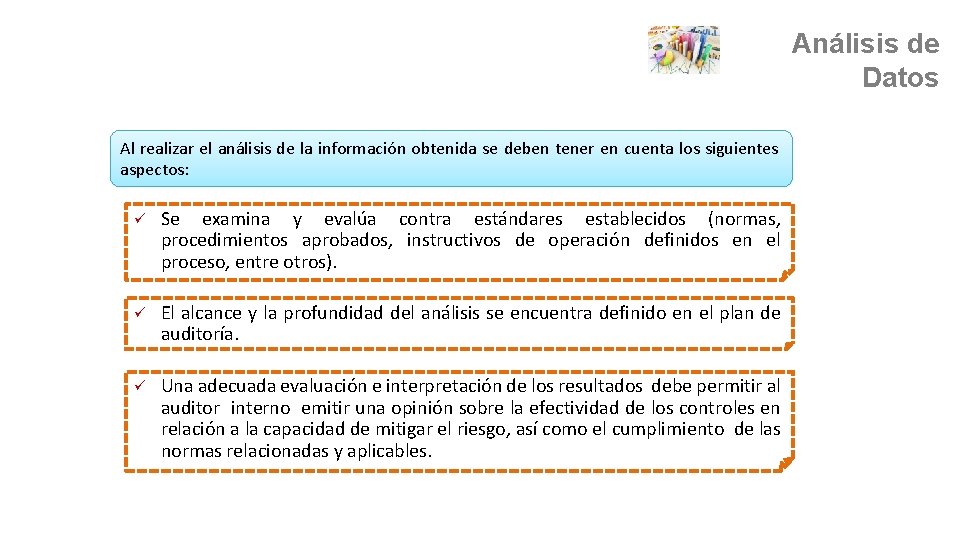
Análisis de Datos Al realizar el análisis de la información obtenida se deben tener en cuenta los siguientes aspectos: Se examina y evalúa contra estándares establecidos (normas, procedimientos aprobados, instructivos de operación definidos en el proceso, entre otros). El alcance y la profundidad del análisis se encuentra definido en el plan de auditoría. Una adecuada evaluación e interpretación de los resultados debe permitir al auditor interno emitir una opinión sobre la efectividad de los controles en relación a la capacidad de mitigar el riesgo, así como el cumplimiento de las normas relacionadas y aplicables.
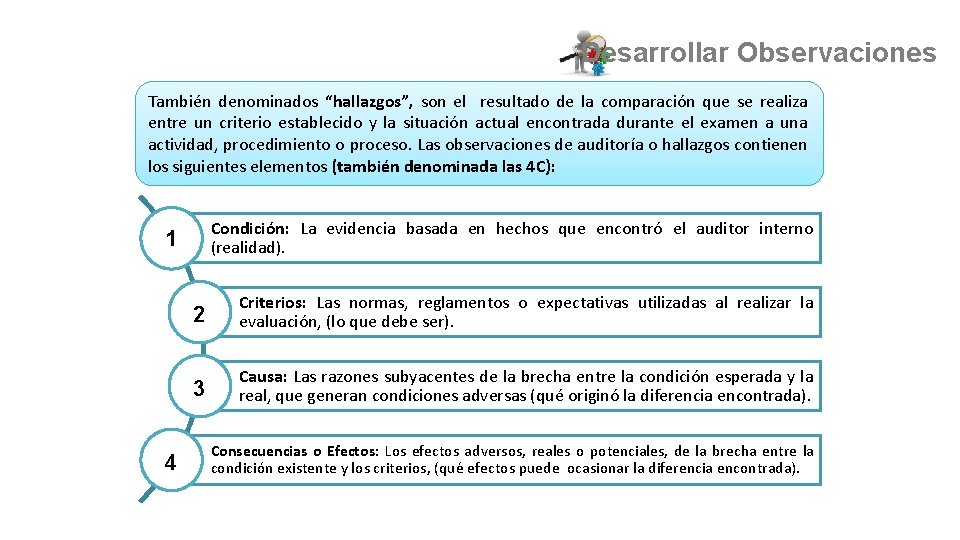
Desarrollar Observaciones También denominados “hallazgos”, son el resultado de la comparación que se realiza entre un criterio establecido y la situación actual encontrada durante el examen a una actividad, procedimiento o proceso. Las observaciones de auditoría o hallazgos contienen los siguientes elementos (también denominada las 4 C): Condición: La evidencia basada en hechos que encontró el auditor interno (realidad). 1 4 2 Criterios: Las normas, reglamentos o expectativas utilizadas al realizar la evaluación, (lo que debe ser). 3 Causa: Las razones subyacentes de la brecha entre la condición esperada y la real, que generan condiciones adversas (qué originó la diferencia encontrada). Consecuencias o Efectos: Los efectos adversos, reales o potenciales, de la brecha entre la condición existente y los criterios, (qué efectos puede ocasionar la diferencia encontrada).
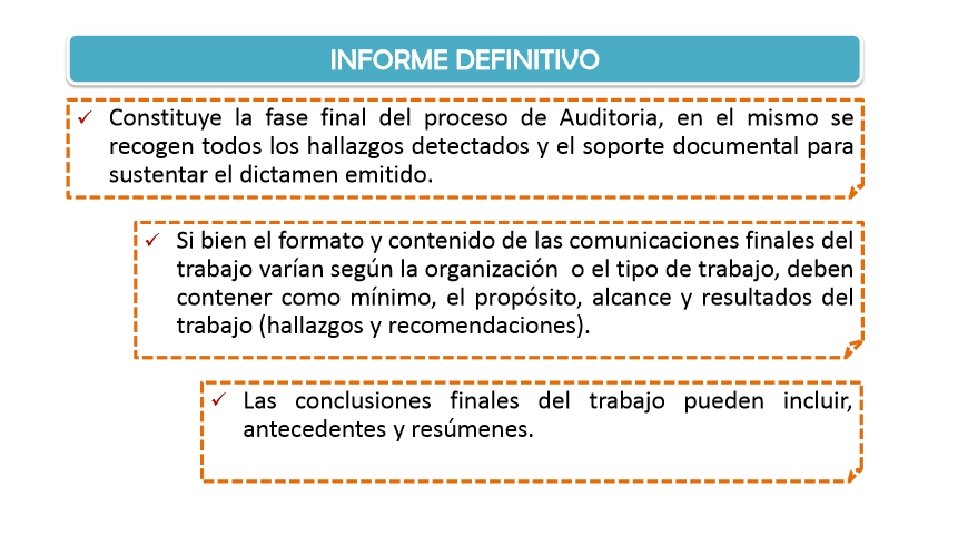
Fase de Comunicación de Resultados Como resultado de los trabajos de auditoría los informes finales son un elemento fundamental para la toma de decisiones, por lo que éstos deben contener elementos estratégicos relacionados con la gestión de la entidad. Se deben incluir los objetivos y alcance de los trabajos así como las conclusiones correspondientes, las recomendaciones y las fechas para el levantamiento a planes de mejoramiento. Cuando se emita una opinión o conclusión debe esta soportada por información suficiente, fiable, relevante y útil. Es importante resaltar los resultados satisfactorios del trabajo. Las comunicaciones deben ser precisas, objetivas, claras, concisas, constructivas, completas y oportunas. Se debe procurar suministrar Informes Ejecutivos que faciliten su lectura y conocimiento por parte de los interesados.
Reportes PÚBLICA FUNCIÓN - Se deben incluir los objetivos y alcance de los trabajos así como las conclusiones correspondientes, las recomendaciones y las fechas para el levantamiento a planes de mejoramiento. Cuando se emita una opinión o conclusión debe esta soportada por información suficiente, fiable, relevante y útil. - Como resultado de los trabajos de auditoría los informes finales son un elemento fundamental para la toma de decisiones, por lo que éstos deben contener elementos estratégicos relacionados con la gestión de la entidad. Es importante resaltar los resultados satisfactorios del trabajo. Las comunicaciones deben ser precisas, objetivas, claras, concisas, constructivas, completas y oportunas Se debe procurar suministrar Informes Ejecutivos que faciliten su lectura y conocimiento por parte de los interesados.
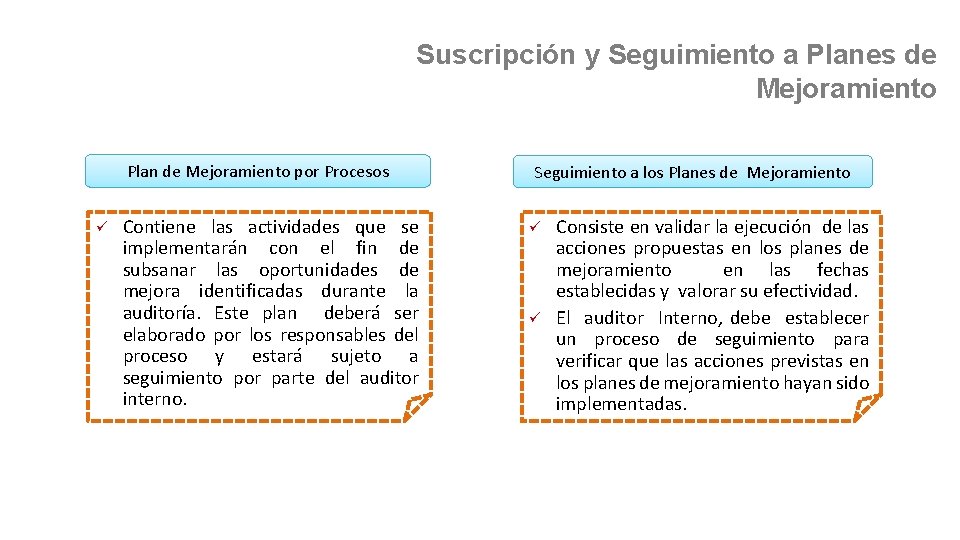
Suscripción y Seguimiento a Planes de Mejoramiento Plan de Mejoramiento por Procesos Contiene las actividades que se implementarán con el fin de subsanar las oportunidades de mejora identificadas durante la auditoría. Este plan deberá ser elaborado por los responsables del proceso y estará sujeto a seguimiento por parte del auditor interno. Seguimiento a los Planes de Mejoramiento Consiste en validar la ejecución de las acciones propuestas en los planes de mejoramiento en las fechas establecidas y valorar su efectividad. El auditor Interno, debe establecer un proceso de seguimiento para verificar que las acciones previstas en los planes de mejoramiento hayan sido implementadas.
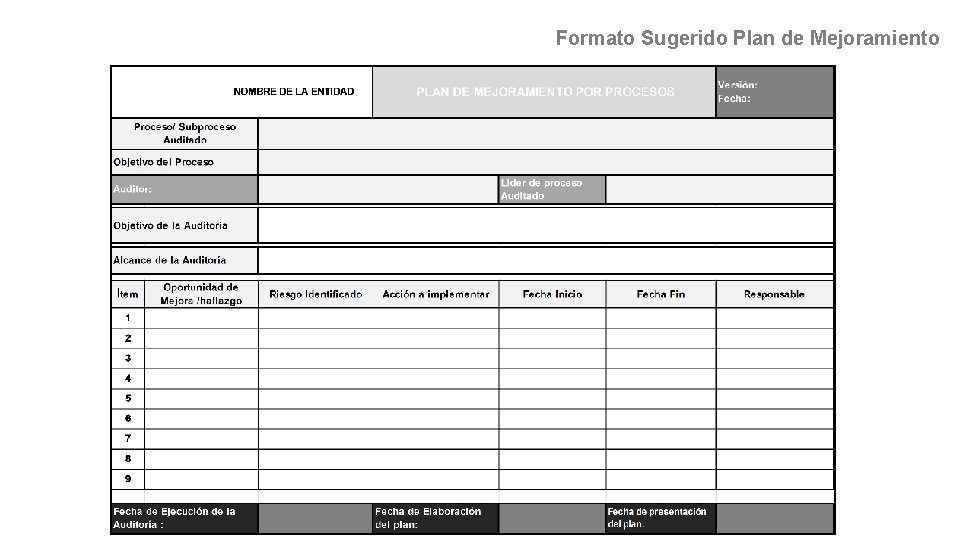
Formato Sugerido Plan de Mejoramiento
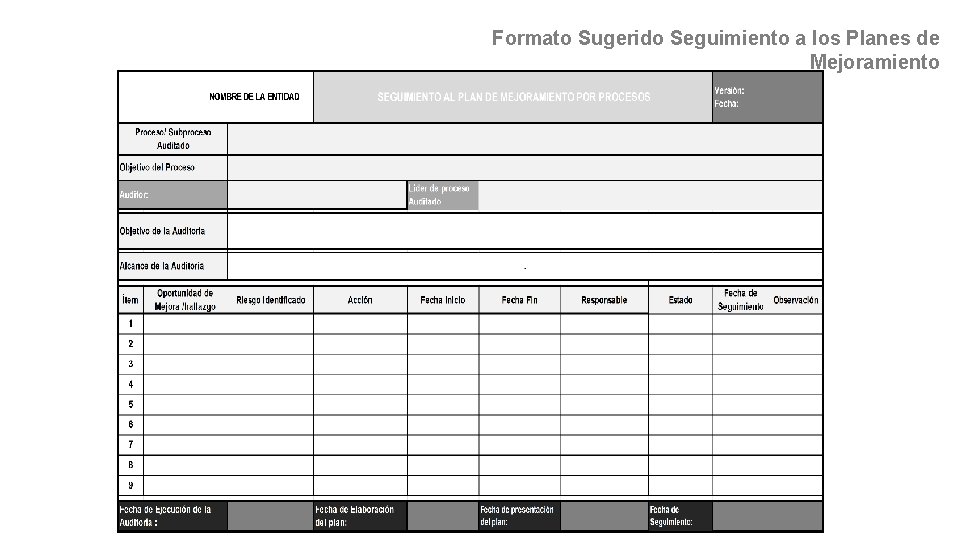
Formato Sugerido Seguimiento a los Planes de Mejoramiento
PÚBLICA FUNCIÓN v - Evaluación de la Función de Auditoría
Plan de Auditoría Interna Capacitación para los funcionarios de la oficina. Atención a entes de control. Seguimiento a planes de mejoramiento. Determinar tiempos para situaciones imprevistas que afecten el tiempo del programa de auditoría, entre otros. PÚBLICA FUNCIÓN Actividades de asesoría y acompañamiento en temas puntuales, de acuerdo a las necesidades de la entidad. Elaboración de informes determinados por ley. - Auditorías internas a los procesos (De acuerdo a priorización y plan de rotación de las auditorías). Auditorías especiales o eventuales sobre procesos o áreas específicas y ante eventualidades que obliguen a ello. - Auditoría Interna debe desarrollar anualmente un Plan de Auditoría Interna basado en la evaluación de los riesgos identificados en la organización (mapa de riesgos). Este plan debe estar alineado con el plan estratégico de la organización, así mismo deber ser flexible para adaptarse a las necesidades y riesgos cambiantes.
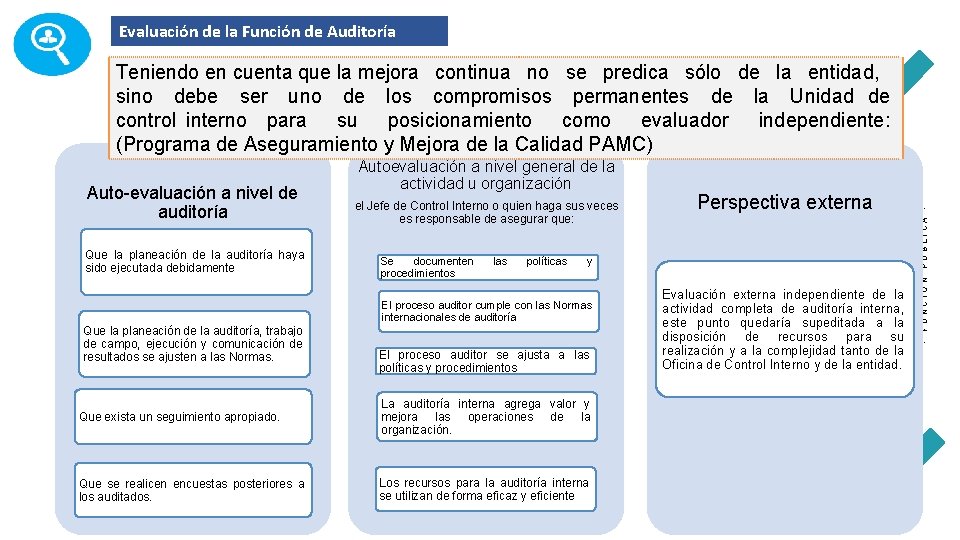
Evaluación de la Función de Auditoría las políticas y El proceso auditor cumple con las Normas internacionales de auditoría Que la planeación de la auditoría, trabajo de campo, ejecución y comunicación de resultados se ajusten a las Normas. PÚBLICA Se documenten procedimientos Perspectiva externa El proceso auditor se ajusta a las políticas y procedimientos Que exista un seguimiento apropiado. La auditoría interna agrega valor y mejora las operaciones de la organización. Que se realicen encuestas posteriores a los auditados. Los recursos para la auditoría interna se utilizan de forma eficaz y eficiente Evaluación externa independiente de la actividad completa de auditoría interna, este punto quedaría supeditada a la disposición de recursos para su realización y a la complejidad tanto de la Oficina de Control Interno y de la entidad. FUNCIÓN Que la planeación de la auditoría haya sido ejecutada debidamente el Jefe de Control Interno o quien haga sus veces es responsable de asegurar que: - Auto-evaluación a nivel de auditoría Autoevaluación a nivel general de la actividad u organización - Teniendo en cuenta que la mejora continua no se predica sólo de la entidad, sino debe ser uno de los compromisos permanentes de la Unidad de control interno para su posicionamiento como evaluador independiente: (Programa de Aseguramiento y Mejora de la Calidad PAMC)
Panel de preguntas
PÚBLICA FUNCIÓN - SECCIÓN LA DE - NOMBRE eva@funcionpublica. gov. co PBX: 7395656 ext. 611 hasta 619 FAX: 7395657 @DAFP_COLOMBIA facebook. com/Funcion. Publica www. funcionpublica. gov. co