A Transformada de Laplace O mtodo consiste em
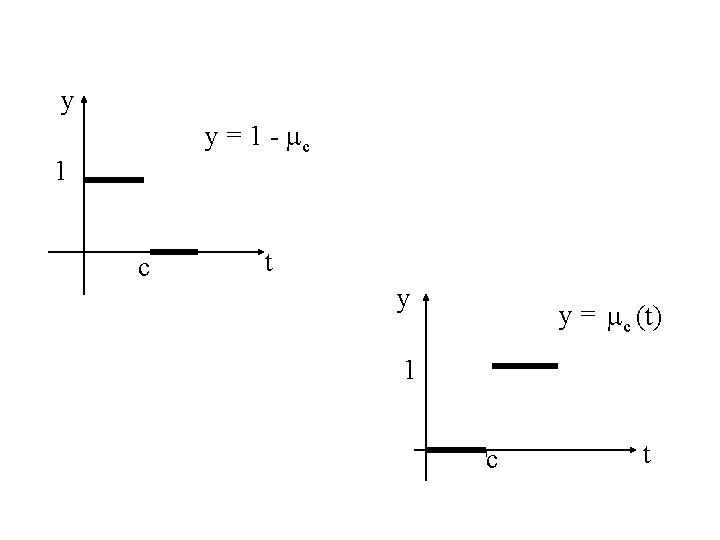
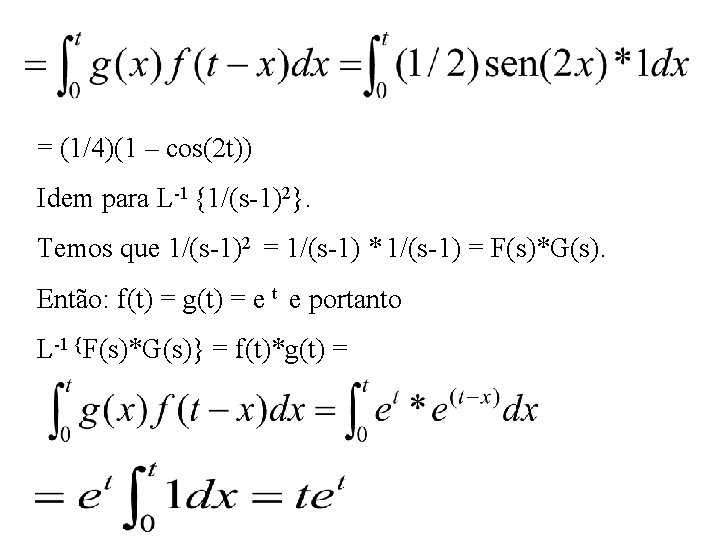
- Slides: 23
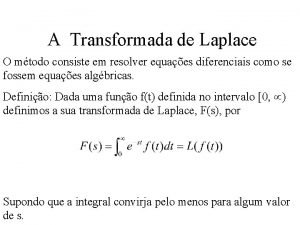
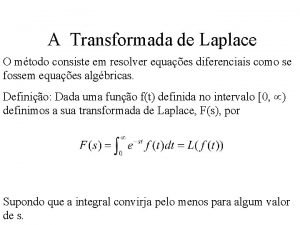
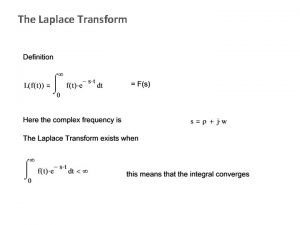
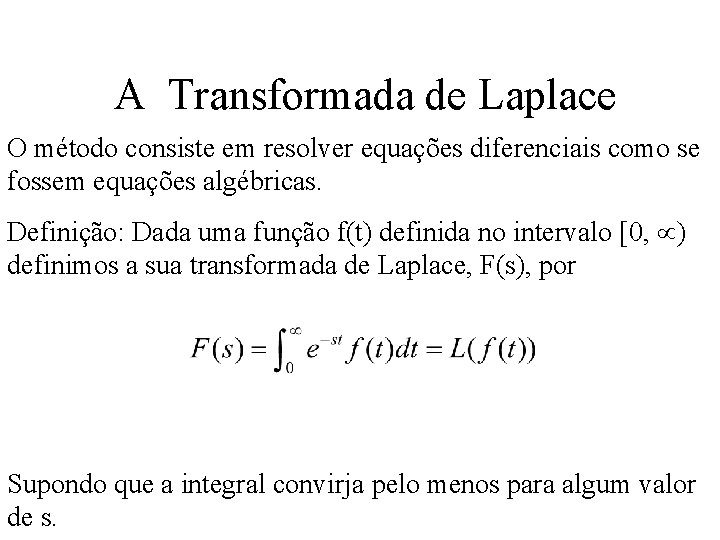
A Transformada de Laplace O método consiste em resolver equações diferenciais como se fossem equações algébricas. Definição: Dada uma função f(t) definida no intervalo [0, ) definimos a sua transformada de Laplace, F(s), por Supondo que a integral convirja pelo menos para algum valor de s.
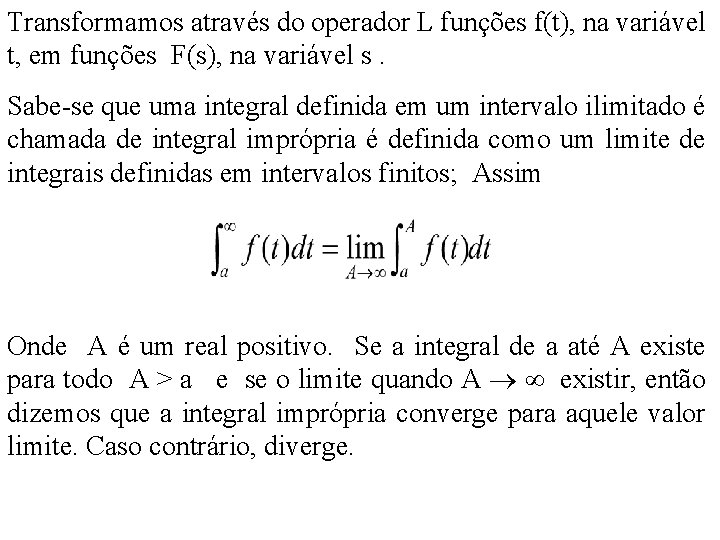
Transformamos através do operador L funções f(t), na variável t, em funções F(s), na variável s. Sabe-se que uma integral definida em um intervalo ilimitado é chamada de integral imprópria é definida como um limite de integrais definidas em intervalos finitos; Assim Onde A é um real positivo. Se a integral de a até A existe para todo A > a e se o limite quando A existir, então dizemos que a integral imprópria converge para aquele valor limite. Caso contrário, diverge.
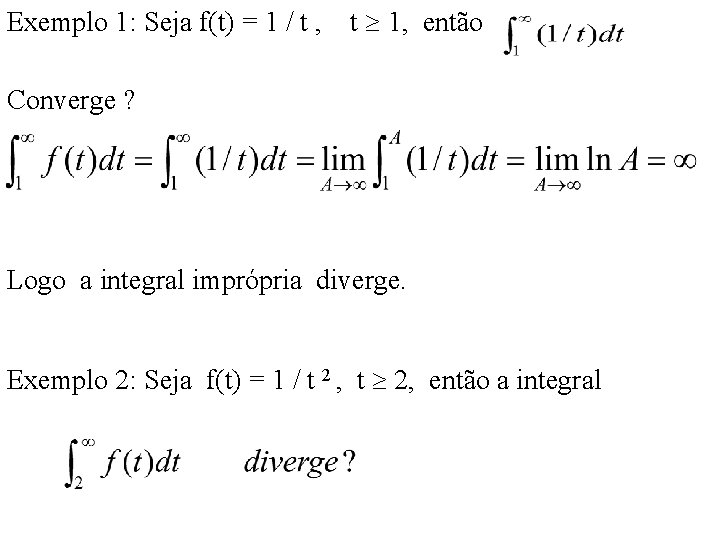
Exemplo 1: Seja f(t) = 1 / t , t 1, então Converge ? Logo a integral imprópria diverge. Exemplo 2: Seja f(t) = 1 / t 2 , t 2, então a integral
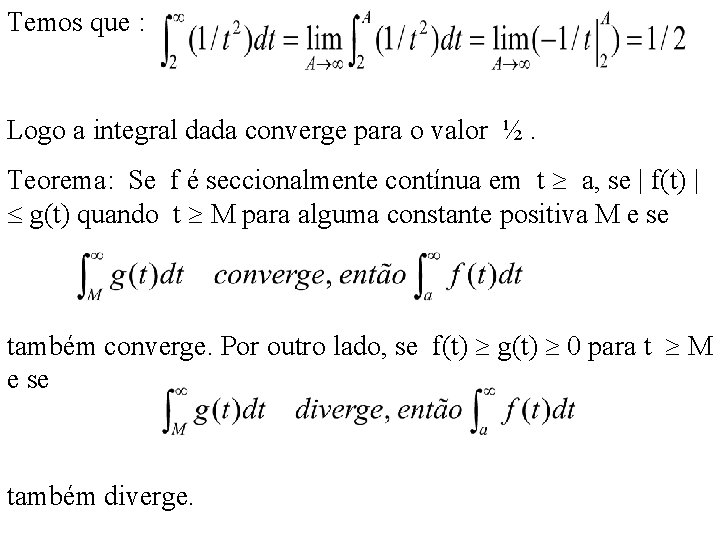
Temos que : Logo a integral dada converge para o valor ½. Teorema: Se f é seccionalmente contínua em t a, se | f(t) | g(t) quando t M para alguma constante positiva M e se também converge. Por outro lado, se f(t) g(t) 0 para t M e se também diverge.
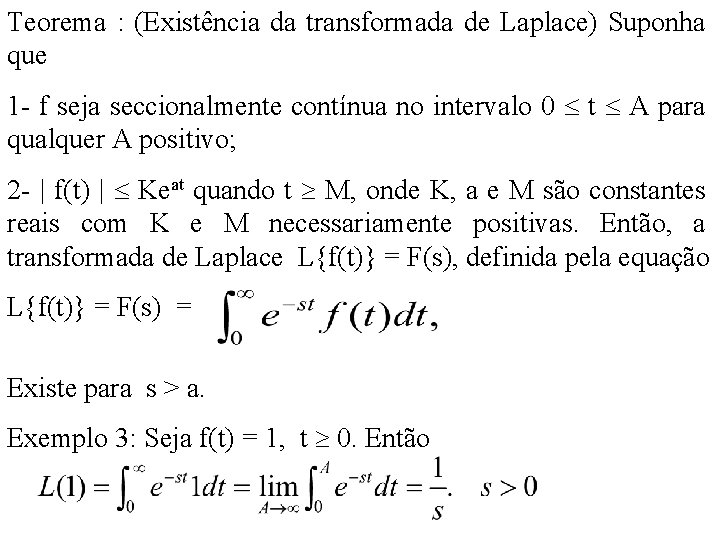
Teorema : (Existência da transformada de Laplace) Suponha que 1 - f seja seccionalmente contínua no intervalo 0 t A para qualquer A positivo; 2 - | f(t) | Keat quando t M, onde K, a e M são constantes reais com K e M necessariamente positivas. Então, a transformada de Laplace L{f(t)} = F(s), definida pela equação L{f(t)} = F(s) = Existe para s > a. Exemplo 3: Seja f(t) = 1, t 0. Então
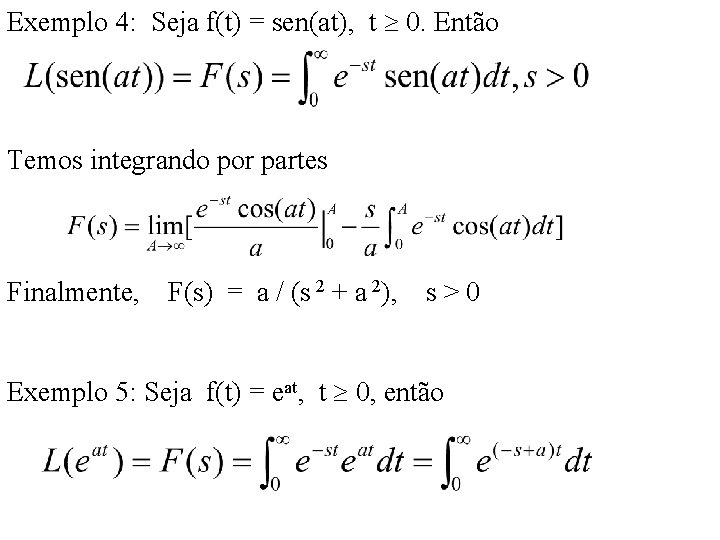
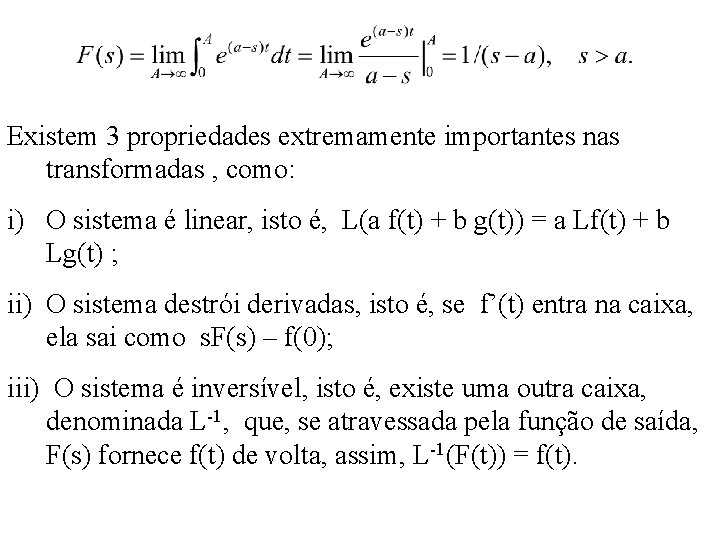
Exemplo 4: Seja f(t) = sen(at), t 0. Então Temos integrando por partes Finalmente, F(s) = a / (s 2 + a 2), s>0 Exemplo 5: Seja f(t) = eat, t 0, então
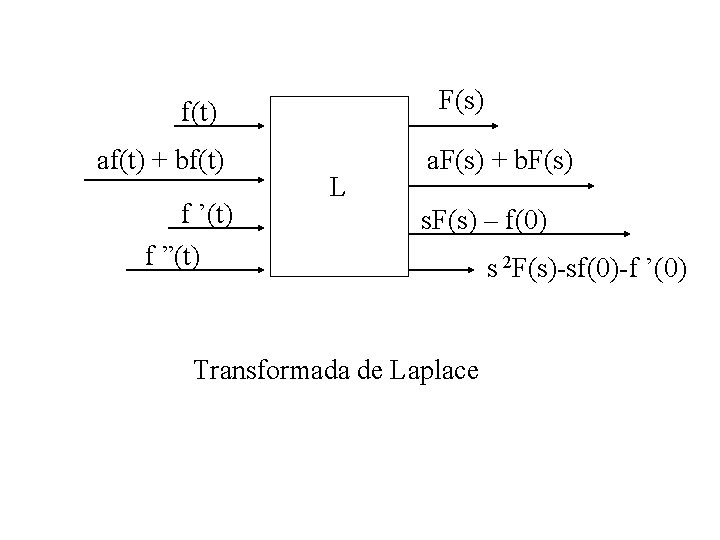
Existem 3 propriedades extremamente importantes nas transformadas , como: i) O sistema é linear, isto é, L(a f(t) + b g(t)) = a Lf(t) + b Lg(t) ; ii) O sistema destrói derivadas, isto é, se f’(t) entra na caixa, ela sai como s. F(s) – f(0); iii) O sistema é inversível, isto é, existe uma outra caixa, denominada L-1, que, se atravessada pela função de saída, F(s) fornece f(t) de volta, assim, L-1(F(t)) = f(t).
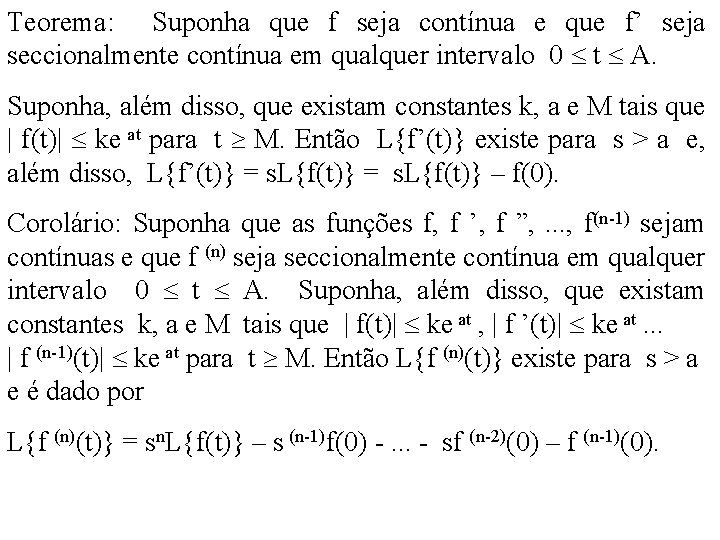
F(s) f(t) af(t) + bf(t) f ’(t) f ”(t) L a. F(s) + b. F(s) s. F(s) – f(0) Transformada de Laplace s 2 F(s)-sf(0)-f ’(0)
Teorema: Suponha que f seja contínua e que f’ seja seccionalmente contínua em qualquer intervalo 0 t A. Suponha, além disso, que existam constantes k, a e M tais que | f(t)| ke at para t M. Então L{f’(t)} existe para s > a e, além disso, L{f’(t)} = s. L{f(t)} – f(0). Corolário: Suponha que as funções f, f ’, f ”, . . . , f(n-1) sejam contínuas e que f (n) seja seccionalmente contínua em qualquer intervalo 0 t A. Suponha, além disso, que existam constantes k, a e M tais que | f(t)| ke at , | f ’(t)| ke at. . . | f (n-1)(t)| ke at para t M. Então L{f (n)(t)} existe para s > a e é dado por L{f (n)(t)} = sn. L{f(t)} – s (n-1)f(0) -. . . - sf (n-2)(0) – f (n-1)(0).
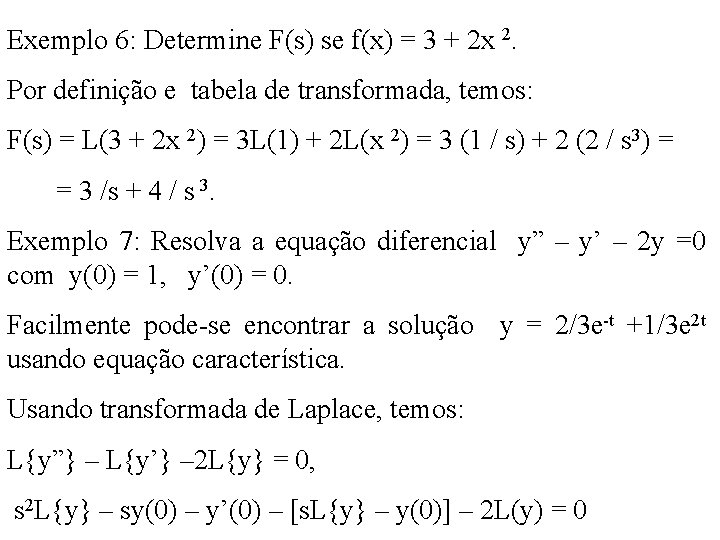
Exemplo 6: Determine F(s) se f(x) = 3 + 2 x 2. Por definição e tabela de transformada, temos: F(s) = L(3 + 2 x 2) = 3 L(1) + 2 L(x 2) = 3 (1 / s) + 2 (2 / s 3) = = 3 /s + 4 / s 3. Exemplo 7: Resolva a equação diferencial y” – y’ – 2 y =0 com y(0) = 1, y’(0) = 0. Facilmente pode-se encontrar a solução y = 2/3 e-t +1/3 e 2 t usando equação característica. Usando transformada de Laplace, temos: L{y”} – L{y’} – 2 L{y} = 0, s 2 L{y} – sy(0) – y’(0) – [s. L{y} – y(0)] – 2 L(y) = 0
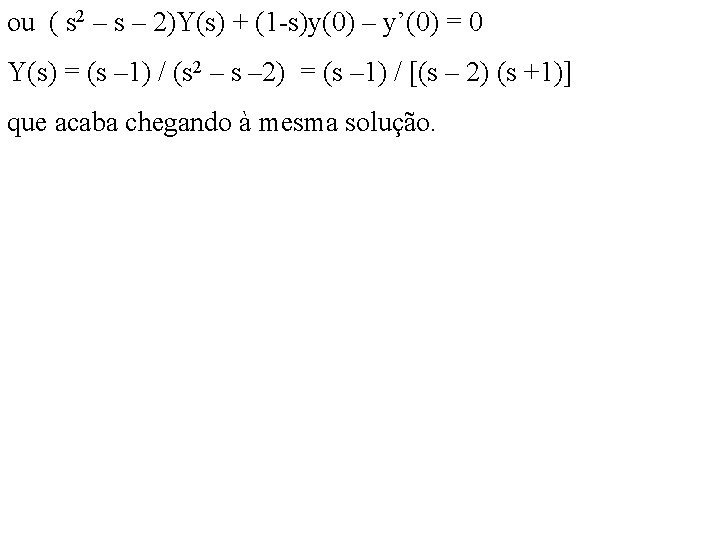
ou ( s 2 – s – 2)Y(s) + (1 -s)y(0) – y’(0) = 0 Y(s) = (s – 1) / (s 2 – s – 2) = (s – 1) / [(s – 2) (s +1)] que acaba chegando à mesma solução.
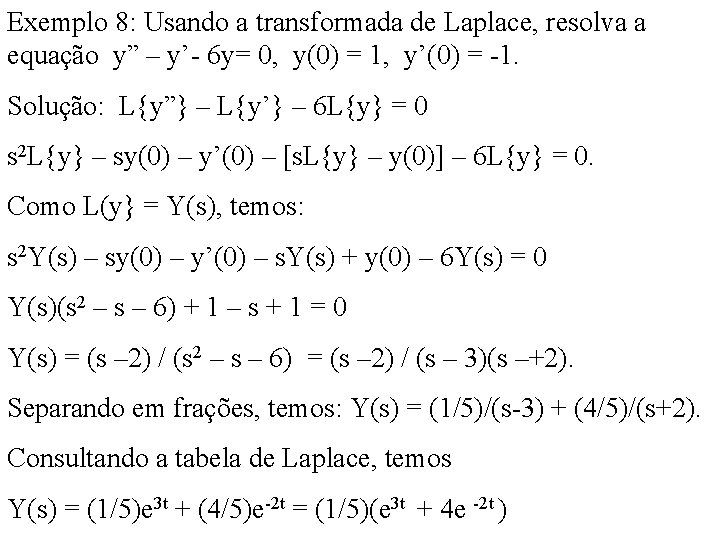
Exemplo 8: Usando a transformada de Laplace, resolva a equação y” – y’- 6 y= 0, y(0) = 1, y’(0) = -1. Solução: L{y”} – L{y’} – 6 L{y} = 0 s 2 L{y} – sy(0) – y’(0) – [s. L{y} – y(0)] – 6 L{y} = 0. Como L(y} = Y(s), temos: s 2 Y(s) – sy(0) – y’(0) – s. Y(s) + y(0) – 6 Y(s) = 0 Y(s)(s 2 – s – 6) + 1 – s + 1 = 0 Y(s) = (s – 2) / (s 2 – s – 6) = (s – 2) / (s – 3)(s –+2). Separando em frações, temos: Y(s) = (1/5)/(s-3) + (4/5)/(s+2). Consultando a tabela de Laplace, temos Y(s) = (1/5)e 3 t + (4/5)e-2 t = (1/5)(e 3 t + 4 e -2 t )
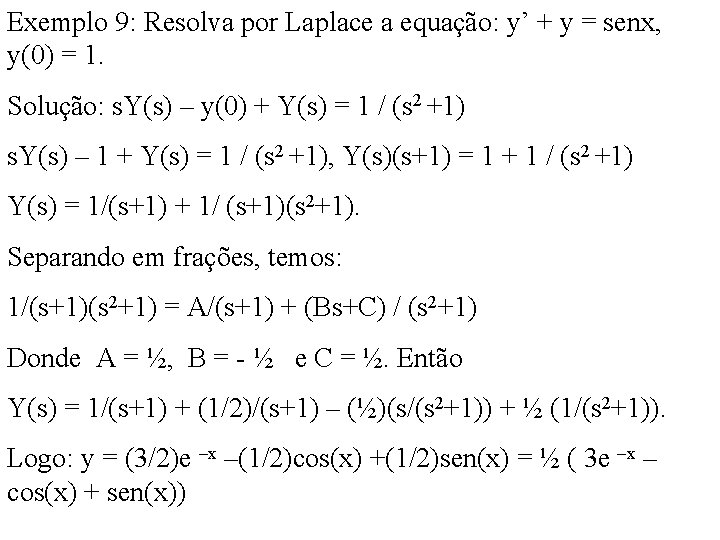
Exemplo 9: Resolva por Laplace a equação: y’ + y = senx, y(0) = 1. Solução: s. Y(s) – y(0) + Y(s) = 1 / (s 2 +1) s. Y(s) – 1 + Y(s) = 1 / (s 2 +1), Y(s)(s+1) = 1 + 1 / (s 2 +1) Y(s) = 1/(s+1) + 1/ (s+1)(s 2+1). Separando em frações, temos: 1/(s+1)(s 2+1) = A/(s+1) + (Bs+C) / (s 2+1) Donde A = ½, B = - ½ e C = ½. Então Y(s) = 1/(s+1) + (1/2)/(s+1) – (½)(s/(s 2+1)) + ½ (1/(s 2+1)). Logo: y = (3/2)e –x –(1/2)cos(x) +(1/2)sen(x) = ½ ( 3 e –x – cos(x) + sen(x))
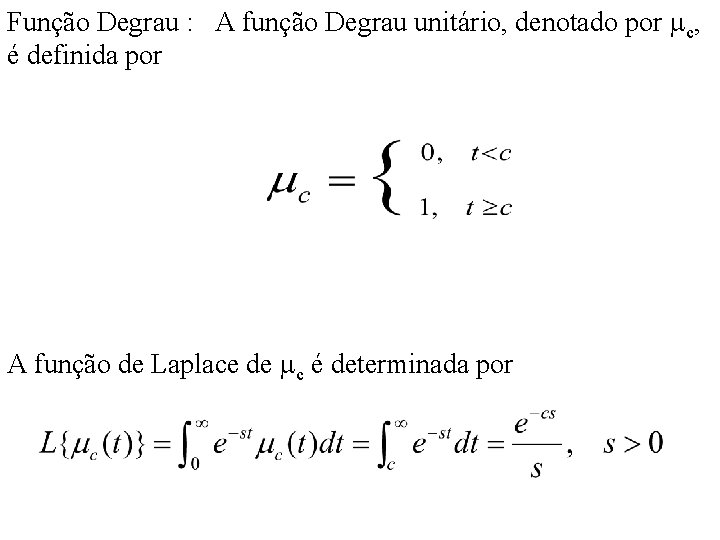
Função Degrau : A função Degrau unitário, denotado por c, é definida por A função de Laplace de c é determinada por
y y = 1 - c 1 c t y y = c (t) 1 c t
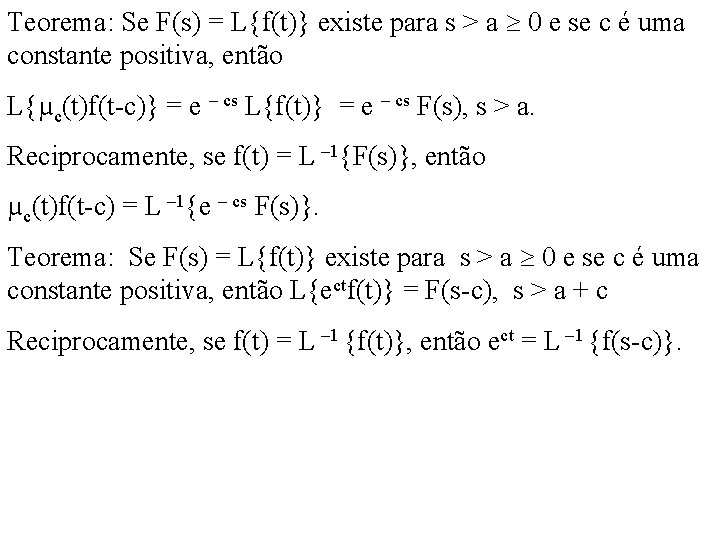
Teorema: Se F(s) = L{f(t)} existe para s > a 0 e se c é uma constante positiva, então L{µc(t)f(t-c)} = e – cs L{f(t)} = e – cs F(s), s > a. Reciprocamente, se f(t) = L – 1{F(s)}, então µc(t)f(t-c) = L – 1{e – cs F(s)}. Teorema: Se F(s) = L{f(t)} existe para s > a 0 e se c é uma constante positiva, então L{ectf(t)} = F(s-c), s > a + c Reciprocamente, se f(t) = L – 1 {f(t)}, então ect = L – 1 {f(s-c)}.
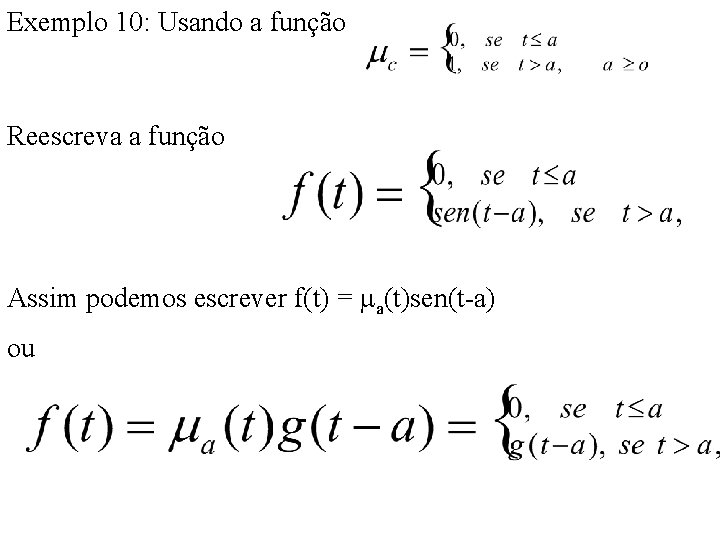
Exemplo 10: Usando a função Reescreva a função Assim podemos escrever f(t) = a(t)sen(t-a) ou
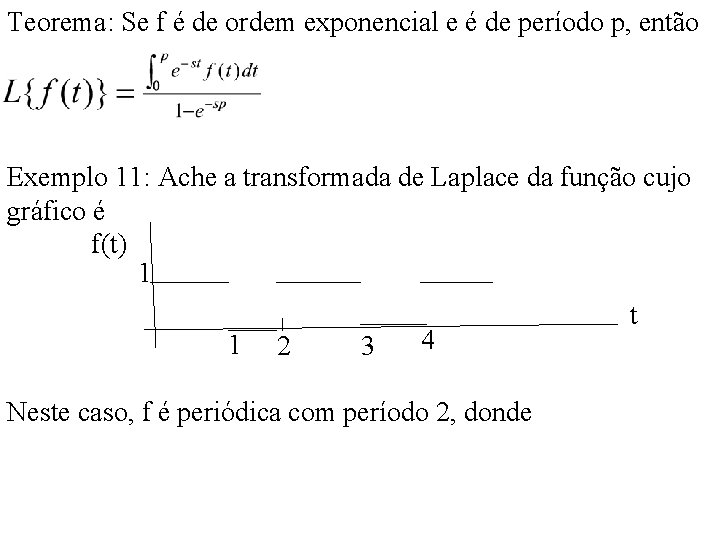
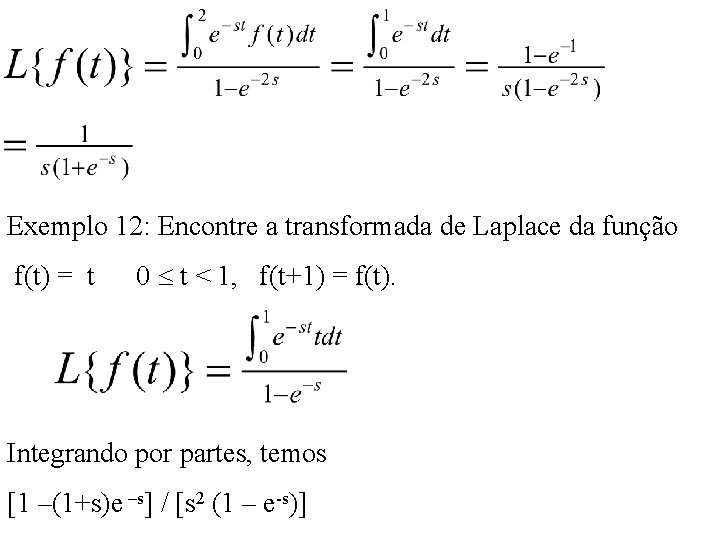
Teorema: Se f é de ordem exponencial e é de período p, então Exemplo 11: Ache a transformada de Laplace da função cujo gráfico é f(t) 1 t 4 1 2 3 Neste caso, f é periódica com período 2, donde
Exemplo 12: Encontre a transformada de Laplace da função f(t) = t 0 t < 1, f(t+1) = f(t). Integrando por partes, temos [1 –(1+s)e –s] / [s 2 (1 – e-s)]
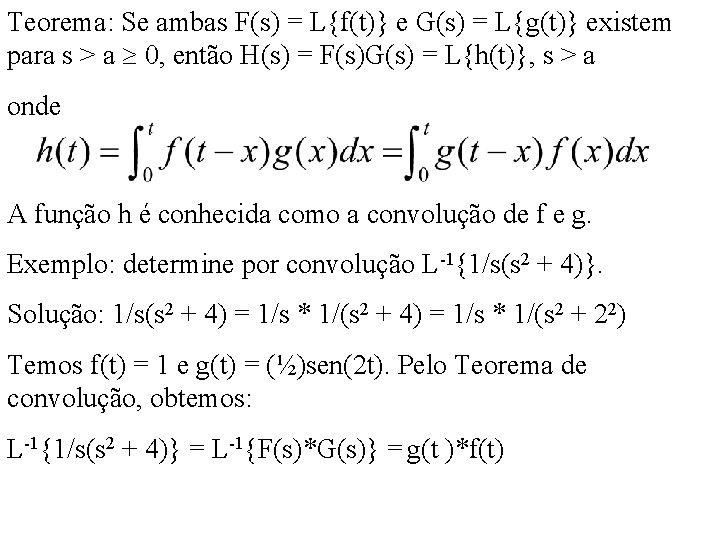
Teorema: Se ambas F(s) = L{f(t)} e G(s) = L{g(t)} existem para s > a 0, então H(s) = F(s)G(s) = L{h(t)}, s > a onde A função h é conhecida como a convolução de f e g. Exemplo: determine por convolução L-1{1/s(s 2 + 4)}. Solução: 1/s(s 2 + 4) = 1/s * 1/(s 2 + 22) Temos f(t) = 1 e g(t) = (½)sen(2 t). Pelo Teorema de convolução, obtemos: L-1{1/s(s 2 + 4)} = L-1{F(s)*G(s)} = g(t )*f(t)
= (1/4)(1 – cos(2 t)) Idem para L-1 {1/(s-1)2}. Temos que 1/(s-1)2 = 1/(s-1) * 1/(s-1) = F(s)*G(s). Então: f(t) = g(t) = e t e portanto L-1 {F(s)*G(s)} = f(t)*g(t) =
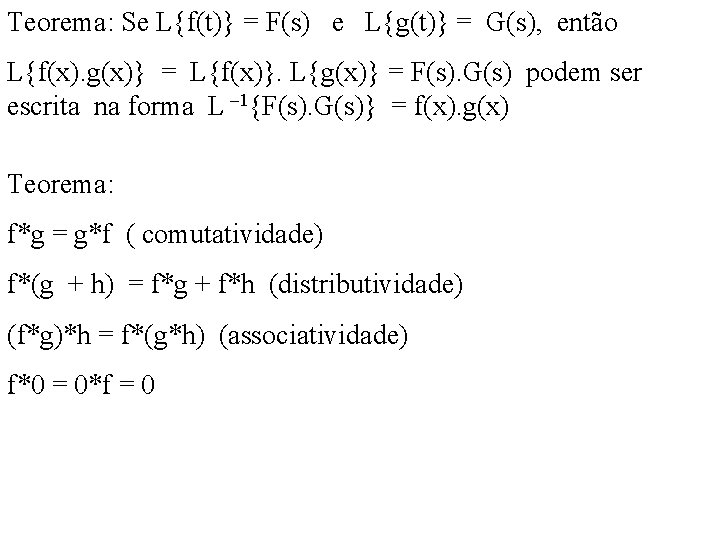
Teorema: Se L{f(t)} = F(s) e L{g(t)} = G(s), então L{f(x). g(x)} = L{f(x)}. L{g(x)} = F(s). G(s) podem ser escrita na forma L – 1{F(s). G(s)} = f(x). g(x) Teorema: f*g = g*f ( comutatividade) f*(g + h) = f*g + f*h (distributividade) (f*g)*h = f*(g*h) (associatividade) f*0 = 0*f = 0
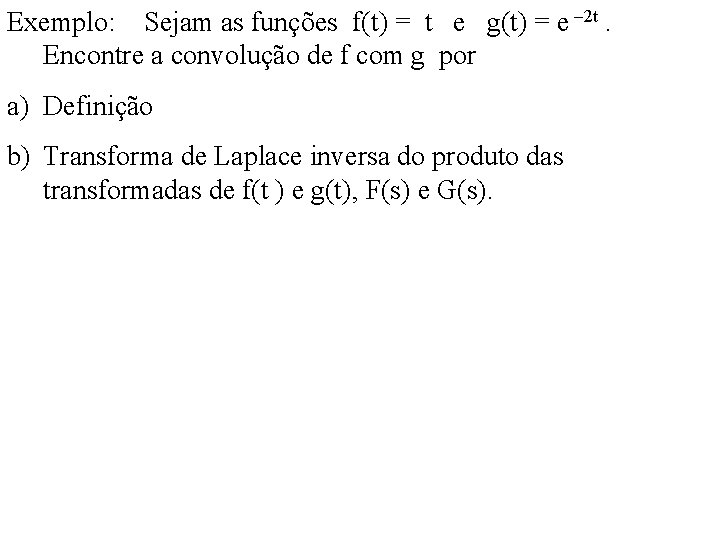
Exemplo: Sejam as funções f(t) = t e g(t) = e – 2 t. Encontre a convolução de f com g por a) Definição b) Transforma de Laplace inversa do produto das transformadas de f(t ) e g(t), F(s) e G(s).