PENGELOLAAN KEUANGAN DAN ADMINISTRASI DANA ALOKASI KHUSUS DAK
- Slides: 18
PENGELOLAAN KEUANGAN DAN ADMINISTRASI DANA ALOKASI KHUSUS (DAK) BIDANG SANITASI TAHUN 2018
TUJUAN MATERI • Peserta memahami Sumber Pendanaan DAK Bidang Sanitasi • Peserta memahami mekanisme penyaluran dana • Peserta memahami persyaratan pencairan dana oleh KSM • Peserta memahami mekanisme penarikan dana dari bank (RPDB)
Dasar Hukum • Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara; • Undang-Undang Nomor 17 Tahun 2013 tentang Organisasi Kemasyarakatan • Undang–undang Nomor 23 Tahun 2014 Tentang Pemerintahan Daerah; • Undang–Undang Nomor 15 tahun 2017 tentang APBN tahun anggaran 2018; • Peraturan Pemerintah Nomor 55 Tahun 2005 tentang Dana Perimbangan; • Peraturan Pemerintah Nomor 2 Tahun 2018 tentang Standar Pelayanan Minimal • Peraturan Pemerintah Nomor 38 Tahun 2007 tentang Pembagian Urusan Pemerintahan antara Pemerintah, Pemerintah Daerah Provinsi dan Pemerintah Daerah Kabupaten/Kota. • Peraturan Presiden No. 54 Tahun 2010 dan perubahannya Perpres No. 70 Tahun 2012, tentang Pengadaan Barang /Jasa Pemerintah. • Peraturan Presiden Republik Indonesia Nomor 5 Tahun 2018 tentang perubahan atas Perpres no. 123 Tahun 2016 Tentang
Dasar Hukum • Peraturan Menteri Keuangan Nomor 112/PMK. 07/2017 tentang Perubahan atas Peraturan Menteri Keuangan Nomor 50/PMK. 07/2017 tentang Pengelolaan transfer ke Daerah dan Dana Desa; • Peraturan Menteri Pekerjaan Umum Nomor 04/PRT/M/2017 tentang. Penyelenggaraan Sistem Pengelolaan Air Limbah; • Peraturan Menteri Pekerjaan Umum dan Perumahan Rakyat Nomor 21/PRT/M/2017, tentang Petunjuk Operasional Dana Alokasi Khusus Infrastruktur Kementerian Pekerjaan Umum dan Perumahan Rakyat; • Peraturan Menteri Pekerjaan Umum Nomor 05/PRT/M/2014 tentang Pedoman Sistem Manajemen Keselamatan dan Kesehatan Kerja (SMK 3) Konstruksi Bidang Pekerjaan Umum (Berita Negara Republik Indonesia Tahun 2014 Nomor 628); • Peraturan Menteri Keuangan Republik Indonesia Nomor 241/PMK. 07/2014 Tentang Pelaksanaan dan Pertanggungjawaban Anggaran Transfer ke Daerah; • Peraturan Menteri Dalam Negeri Nomor 20 Tahun 2009 tentang Pedoman Pengelolaan Keuangan Dana Alokasi Khusus di Daerah. ;
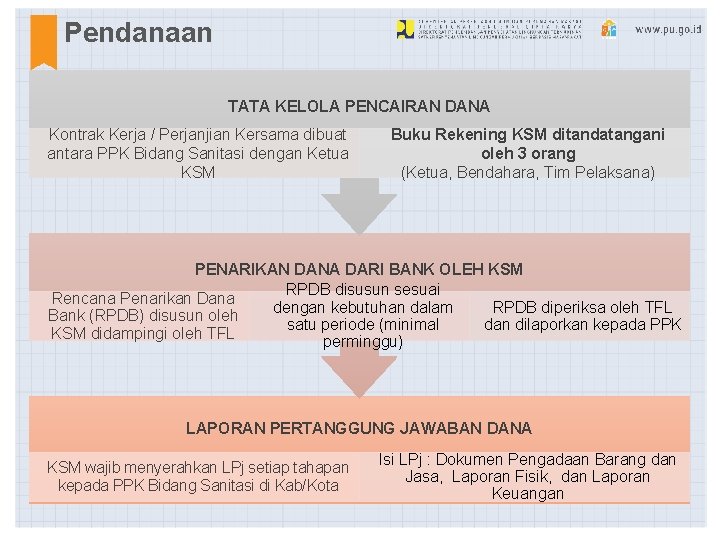
Pendanaan TATA KELOLA PENCAIRAN DANA Kontrak Kerja / Perjanjian Kersama dibuat antara PPK Bidang Sanitasi dengan Ketua KSM Buku Rekening KSM ditandatangani oleh 3 orang (Ketua, Bendahara, Tim Pelaksana) PENARIKAN DANA DARI BANK OLEH KSM RPDB disusun sesuai Rencana Penarikan Dana dengan kebutuhan dalam RPDB diperiksa oleh TFL Bank (RPDB) disusun oleh satu periode (minimal dan dilaporkan kepada PPK KSM didampingi oleh TFL perminggu) LAPORAN PERTANGGUNG JAWABAN DANA KSM wajib menyerahkan LPj setiap tahapan kepada PPK Bidang Sanitasi di Kab/Kota Isi LPj : Dokumen Pengadaan Barang dan Jasa, Laporan Fisik, dan Laporan Keuangan
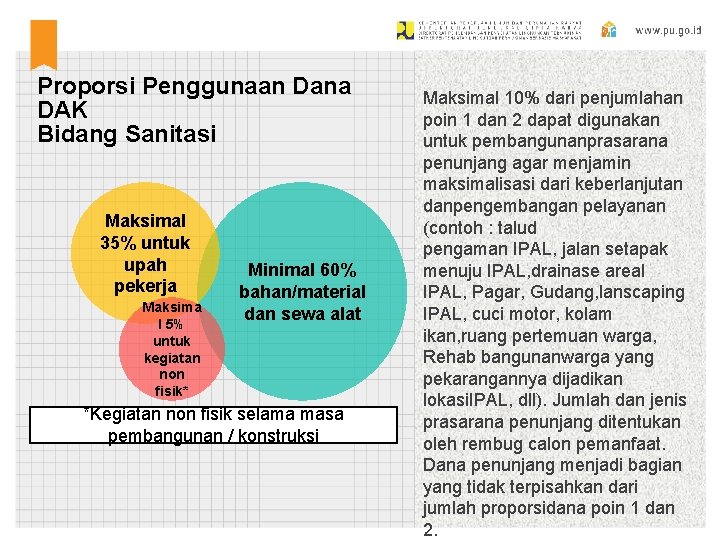
Proporsi Penggunaan Dana DAK Bidang Sanitasi Maksimal 35% untuk upah pekerja Maksima l 5% untuk kegiatan non fisik* Minimal 60% bahan/material dan sewa alat *Kegiatan non fisik selama masa pembangunan / konstruksi Maksimal 10% dari penjumlahan poin 1 dan 2 dapat digunakan untuk pembangunanprasarana penunjang agar menjamin maksimalisasi dari keberlanjutan danpengembangan pelayanan (contoh : talud pengaman IPAL, jalan setapak menuju IPAL, drainase areal IPAL, Pagar, Gudang, lanscaping IPAL, cuci motor, kolam ikan, ruang pertemuan warga, Rehab bangunanwarga yang pekarangannya dijadikan lokasi. IPAL, dll). Jumlah dan jenis prasarana penunjang ditentukan oleh rembug calon pemanfaat. Dana penunjang menjadi bagian yang tidak terpisahkan dari jumlah proporsidana poin 1 dan 2.
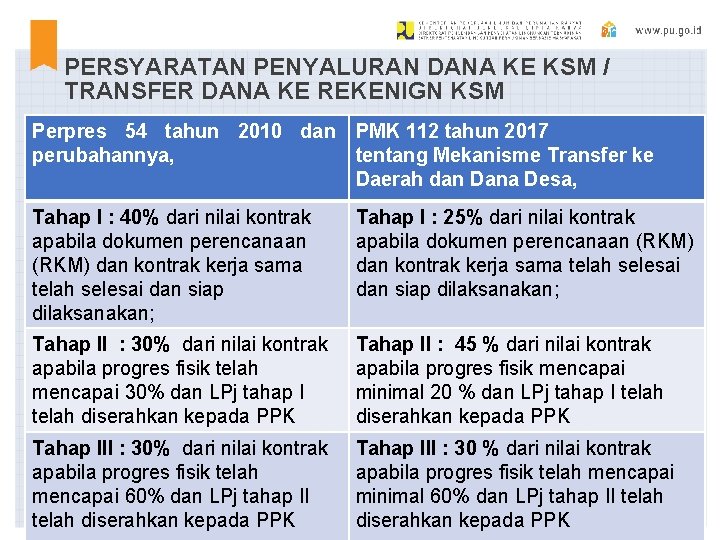
PERSYARATAN PENYALURAN DANA KE KSM / TRANSFER DANA KE REKENIGN KSM Perpres 54 tahun 2010 dan PMK 112 tahun 2017 perubahannya, tentang Mekanisme Transfer ke Daerah dan Dana Desa, Tahap I : 40% dari nilai kontrak apabila dokumen perencanaan (RKM) dan kontrak kerja sama telah selesai dan siap dilaksanakan; Tahap I : 25% dari nilai kontrak apabila dokumen perencanaan (RKM) dan kontrak kerja sama telah selesai dan siap dilaksanakan; Tahap II : 30% dari nilai kontrak apabila progres fisik telah mencapai 30% dan LPj tahap I telah diserahkan kepada PPK Tahap II : 45 % dari nilai kontrak apabila progres fisik mencapai minimal 20 % dan LPj tahap I telah diserahkan kepada PPK Tahap III : 30% dari nilai kontrak apabila progres fisik telah mencapai 60% dan LPj tahap II telah diserahkan kepada PPK Tahap III : 30 % dari nilai kontrak apabila progres fisik telah mencapai minimal 60% dan LPj tahap II telah diserahkan kepada PPK
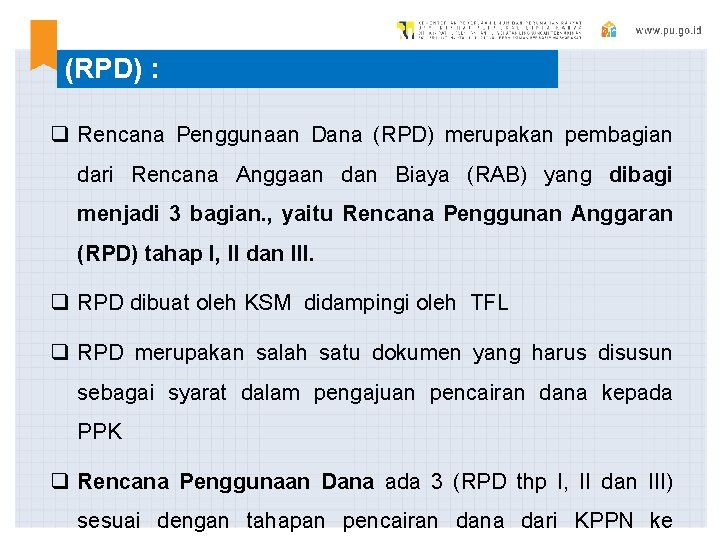
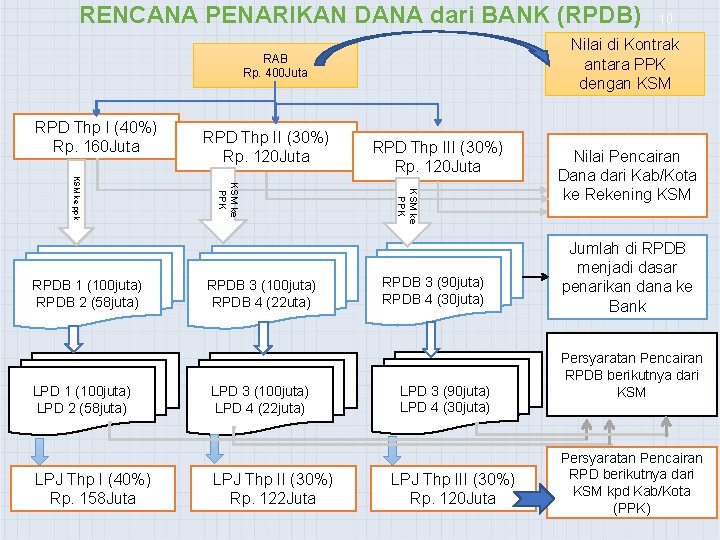
RENCANA PENGGUNAAN DANA (RPD) : q Rencana Penggunaan Dana (RPD) merupakan pembagian dari Rencana Anggaan dan Biaya (RAB) yang dibagi menjadi 3 bagian. , yaitu Rencana Penggunan Anggaran (RPD) tahap I, II dan III. q RPD dibuat oleh KSM didampingi oleh TFL q RPD merupakan salah satu dokumen yang harus disusun sebagai syarat dalam pengajuan pencairan dana kepada PPK q Rencana Penggunaan Dana ada 3 (RPD thp I, II dan III) sesuai dengan tahapan pencairan dana dari KPPN ke
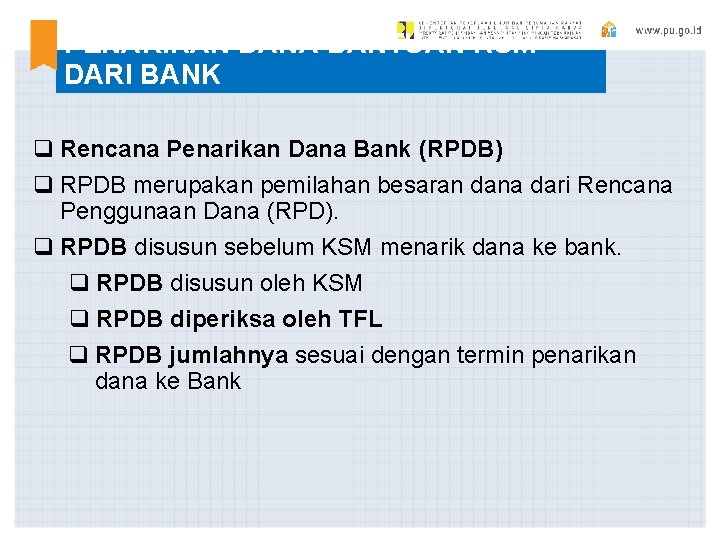
PENARIKAN DANA BANTUAN KSM DARI BANK q Rencana Penarikan Dana Bank (RPDB) q RPDB merupakan pemilahan besaran dana dari Rencana Penggunaan Dana (RPD). q RPDB disusun sebelum KSM menarik dana ke bank. q RPDB disusun oleh KSM q RPDB diperiksa oleh TFL q RPDB jumlahnya sesuai dengan termin penarikan dana ke Bank
RENCANA PENARIKAN DANA dari BANK (RPDB) Nilai di Kontrak antara PPK dengan KSM RAB Rp. 400 Juta RPD Thp I (40%) Rp. 160 Juta LPJ Thp I (40%) Rp. 158 Juta RPDB 3 (100 juta) RPDB 4 (22 uta) LPD 3 (100 juta) LPD 4 (22 juta) LPJ Thp II (30%) Rp. 122 Juta RPD Thp III (30%) Rp. 120 Juta KSM ke PPK LPD 1 (100 juta) LPD 2 (58 juta) KSM ke PPK KSM ke ppk RPDB 1 (100 juta) RPDB 2 (58 juta) RPD Thp II (30%) Rp. 120 Juta 10 RPDB 3 (90 juta) RPDB 4 (30 juta) LPD 3 (90 juta) LPD 4 (30 juta) LPJ Thp III (30%) Rp. 120 Juta Nilai Pencairan Dana dari Kab/Kota ke Rekening KSM Jumlah di RPDB menjadi dasar penarikan dana ke Bank Persyaratan Pencairan RPDB berikutnya dari KSM Persyaratan Pencairan RPD berikutnya dari KSM kpd Kab/Kota (PPK)
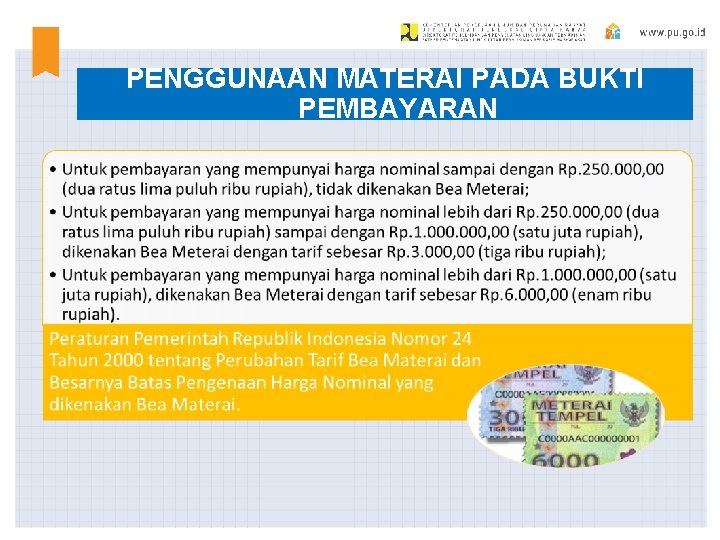
PENGGUNAAN MATERAI PADA BUKTI PEMBAYARAN
Verifikasi Kelengkapan Dokumen Laporan Pertanggungjawaban
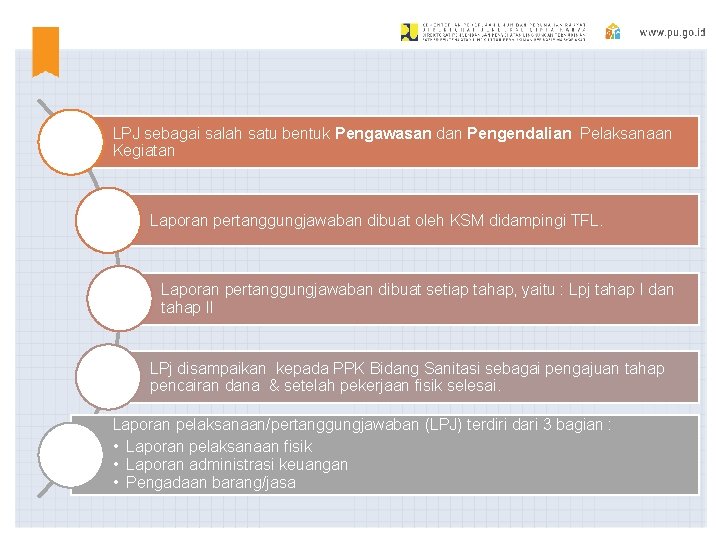
LPJ sebagai salah satu bentuk Pengawasan dan Pengendalian Pelaksanaan Kegiatan Laporan pertanggungjawaban dibuat oleh KSM didampingi TFL. Laporan pertanggungjawaban dibuat setiap tahap, yaitu : Lpj tahap I dan tahap II LPj disampaikan kepada PPK Bidang Sanitasi sebagai pengajuan tahap pencairan dana & setelah pekerjaan fisik selesai. Laporan pelaksanaan/pertanggungjawaban (LPJ) terdiri dari 3 bagian : • Laporan pelaksanaan fisik • Laporan administrasi keuangan • Pengadaan barang/jasa
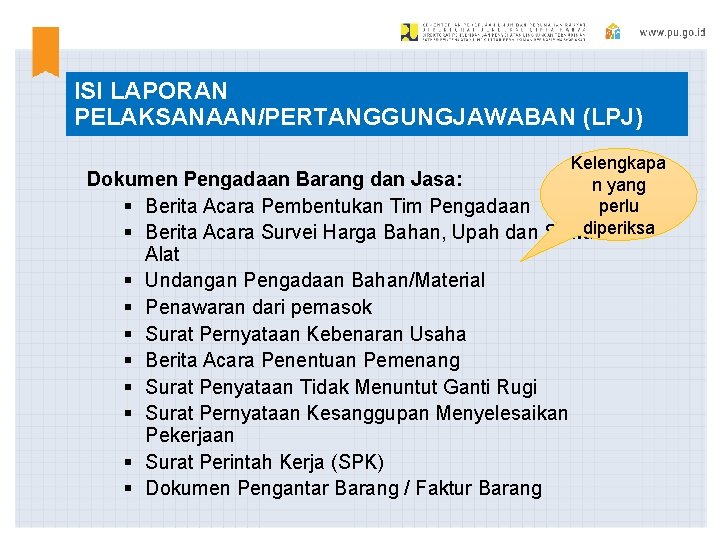
ISI LAPORAN PELAKSANAAN/PERTANGGUNGJAWABAN (LPJ) Kelengkapa Dokumen Pengadaan Barang dan Jasa: n yang perlu § Berita Acara Pembentukan Tim Pengadaan diperiksa § Berita Acara Survei Harga Bahan, Upah dan Sewa § § § § Alat Undangan Pengadaan Bahan/Material Penawaran dari pemasok Surat Pernyataan Kebenaran Usaha Berita Acara Penentuan Pemenang Surat Penyataan Tidak Menuntut Ganti Rugi Surat Pernyataan Kesanggupan Menyelesaikan Pekerjaan Surat Perintah Kerja (SPK) Dokumen Pengantar Barang / Faktur Barang
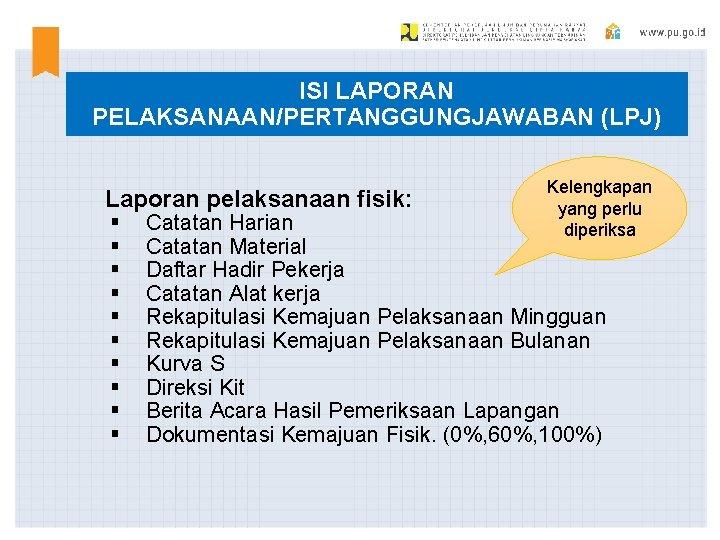
ISI LAPORAN PELAKSANAAN/PERTANGGUNGJAWABAN (LPJ) Laporan pelaksanaan fisik: § § § § § Kelengkapan yang perlu diperiksa Catatan Harian Catatan Material Daftar Hadir Pekerja Catatan Alat kerja Rekapitulasi Kemajuan Pelaksanaan Mingguan Rekapitulasi Kemajuan Pelaksanaan Bulanan Kurva S Direksi Kit Berita Acara Hasil Pemeriksaan Lapangan Dokumentasi Kemajuan Fisik. (0%, 60%, 100%)
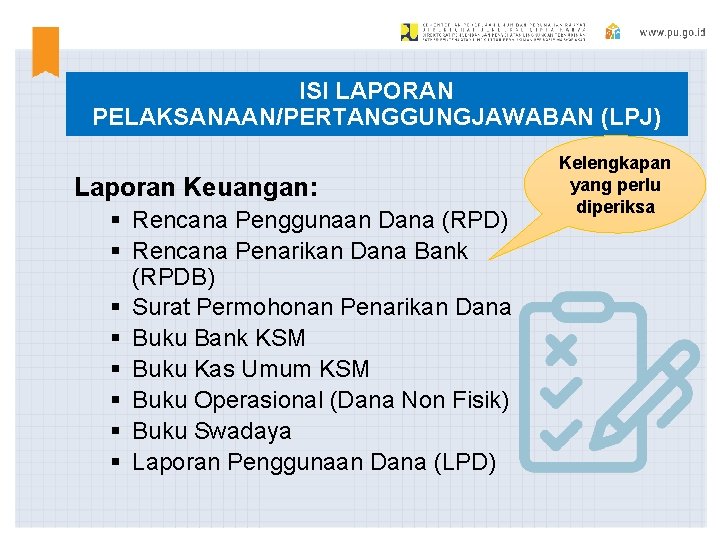
ISI LAPORAN PELAKSANAAN/PERTANGGUNGJAWABAN (LPJ) Laporan Keuangan: § Rencana Penggunaan Dana (RPD) § Rencana Penarikan Dana Bank (RPDB) § Surat Permohonan Penarikan Dana § Buku Bank KSM § Buku Kas Umum KSM § Buku Operasional (Dana Non Fisik) § Buku Swadaya § Laporan Penggunaan Dana (LPD) Kelengkapan yang perlu diperiksa
DISKUSI DAN TANYA JAWAB
Terima kasih